
Haruskah Anda Menggunakan Kartu Credit One untuk Membangun Kredit?




Sumber Gambar: pexels
Apakah Anda perlu mendapatkan kartu Credit One Bank? Bagi sebagian besar orang, jawabannya adalah tidak. Tinjauan ini memberikan ulasan kritis tentang Credit One. Biaya tinggi pada kartu kredit mereka menjadikannya cara yang mahal untuk membangun skor kredit Anda. Anda tidak sendirian dalam mencari akses terhadap kredit.
Pada tahun 2021, sekitar 30% konsumen di AS memiliki skor kredit subprime.
Banyak orang menemukan bahwa Credit One Bank menawarkan kartu kredit yang dapat menjadi jebakan finansial, bukan alat yang bermanfaat untuk membangun riwayat kredit yang positif.
Poin-Poin Penting
- Kartu kredit Credit One Bank sering kali memiliki biaya yang tinggi dan limit kredit yang rendah. Biaya-biaya ini dapat membuat membangun kredit menjadi mahal.
- Banyak orang melaporkan pengalaman buruk dengan Credit One Bank. Ini termasuk biaya yang membingungkan dan layanan pelanggan yang buruk.
- Kartu kredit prabayar (secured credit card) adalah pilihan yang lebih baik untuk membangun kredit. Kartu ini memerlukan setoran, tetapi Anda akan mendapatkannya kembali. Kartu ini juga membantu Anda membangun riwayat pembayaran yang baik.
- Beberapa kartu kredit tanpa jaminan tidak memiliki biaya tahunan. Kartu-kartu ini cocok jika Anda tidak mampu membayar setoran jaminan. Kartu ini membantu Anda membangun kredit tanpa biaya tambahan.
- Hanya pertimbangkan kartu Credit One sebagai pilihan terakhir. Gunakan dalam waktu singkat untuk meningkatkan skor Anda. Kemudian beralihlah ke kartu yang lebih baik dengan biaya lebih rendah.
Tinjauan Kritis tentang Credit One: Kekurangannya
Sumber Gambar: pexels
Ulasan kritis Credit One ini memberikan gambaran rinci mengenai kekurangan utama bank tersebut. Meskipun mendapatkan persetujuan dari Credit One Bank mungkin terasa seperti kemenangan, Anda harus memahami biaya yang signifikan dan frustrasi yang dapat menyusul setelahnya. Masalah utama berputar di sekitar kombinasi dari biaya yang tinggi, limit kredit yang rendah, dan pengalaman pelanggan yang menantang.
Biaya Tinggi vs. Limit Kredit Rendah
Masalah paling signifikan pada kartu kredit Credit One Bank adalah struktur biayanya. Anda kemungkinan besar akan menghadapi biaya tahunan yang tinggi, yang dibebankan oleh bank hanya untuk mempertahankan akun tetap terbuka.
Catatan: Biaya tahunan untuk kartu Credit One Bank bisa berkisar dari $0 hingga $99. Banyak kartu yang dirancang untuk membangun kredit berada di rentang yang lebih tinggi dari spektrum tersebut.
Sebagai contoh, beberapa kartu populer mereka memiliki biaya tahunan tetap.
| Nama Kartu | Biaya Tahunan |
|---|---|
| Credit One Bank® Platinum X5 Visa® | $95 |
| Credit One Bank Wander Card | $95 |
Biaya ini secara langsung memengaruhi kredit yang tersedia bagi Anda. Credit One Bank sering kali memberi Anda limit kredit yang sangat rendah, biasanya hanya $300.
Inilah jebakannya: Credit One Bank langsung memotong biaya tahunan dari limit kredit Anda. Jika Anda mendapatkan limit $300 dengan biaya tahunan $95, Anda hanya memiliki $205 kredit yang dapat digunakan. Hal ini membuat sangat sulit untuk menjaga rasio utilisasi kredit Anda tetap rendah, yang merupakan faktor kunci dalam membangun skor kredit yang baik. Lebih buruk lagi, bank dapat menagih biaya ini setiap bulan setelah tahun pertama, menciptakan pengurasan berkelanjutan pada akun Anda.
Pengalaman Pelanggan Credit One Bank yang Beragam
Ketika Anda meneliti pengalaman pelanggan Credit One Bank, Anda akan menemukan informasi yang saling bertentangan. Bank ini memegang peringkat A+ dari Better Business Bureau (BBB). Namun, peringkat ini tidak selalu mencerminkan pengalaman pengguna pada umumnya.
Dalam survei tahunan J.D. Power tentang Kepuasan Kartu Kredit di AS, Credit One Bank secara konsisten menduduki peringkat terbawah di antara penerbit kartu nasional. Di situs BBB sendiri, ulasan pelanggan menceritakan kisah yang berbeda, dengan peringkat rata-rata hanya 1,1 dari 5 bintang.
Pengalaman pelanggan yang buruk ini merupakan tema yang umum ditemukan di banyak ulasan credit one. Pengguna sering melaporkan pengalaman yang membuat frustrasi terkait masalah-masalah berikut:
- Penagihan Biaya yang Agresif: Banyak orang melaporkan bahwa mereka tetap ditagih biaya bahkan setelah mencoba membatalkan akun mereka.
- Dukungan Penipuan yang Buruk: Pemegang kartu menggambarkan kesulitan dalam menghapus tagihan penipuan dari pernyataan mereka.
- Komunikasi yang Membingungkan: Syarat dan struktur biaya bisa sulit dipahami, sehingga menimbulkan tagihan yang tidak terduga.
Pada akhirnya, meskipun Credit One Bank adalah institusi terakreditasi, pengalaman sehari-hari bagi banyak pemegang kartu penuh dengan masalah keuangan dan administrasi.
Kartu Kredit yang Lebih Baik untuk Membangun Skor Anda
Sumber Gambar: unsplash
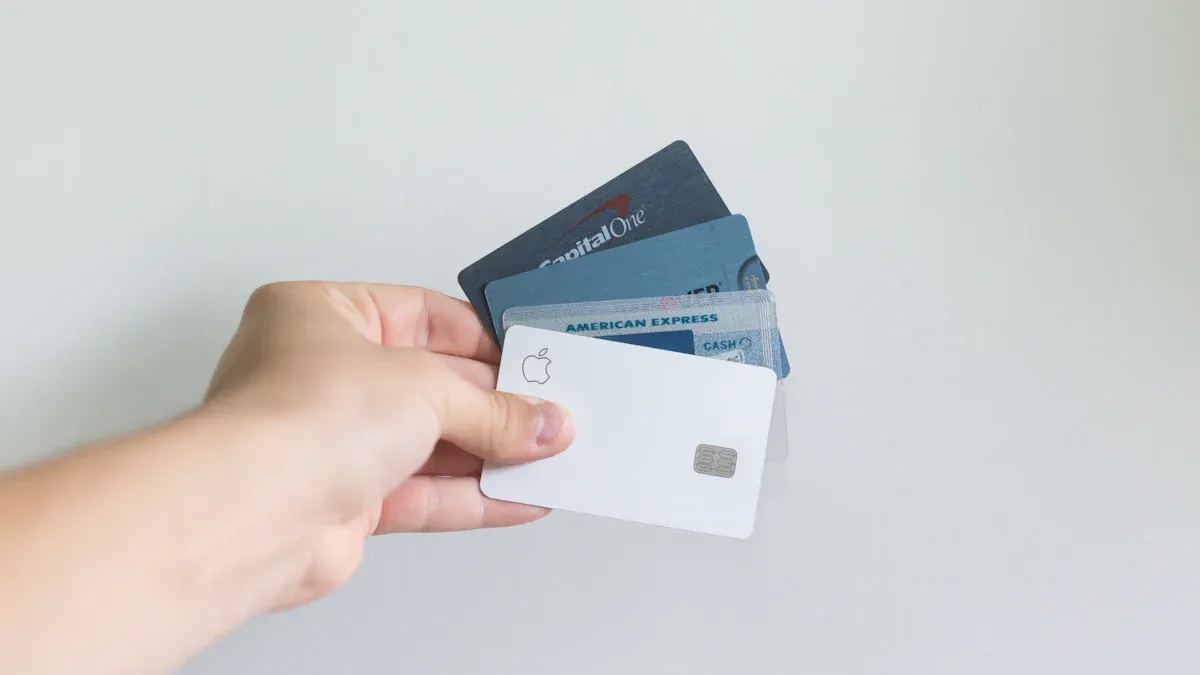
Anda dapat menghindari biaya tinggi dan frustrasi dari kartu Credit One Bank. Ada pilihan yang lebih baik yang membantu Anda membangun kredit secara aman dan terjangkau. Alternatif-alternatif ini memberikan jalan yang jelas menuju masa depan keuangan yang lebih sehat. Tujuan Anda adalah mendapatkan akses ke kredit, dan alat yang tepat membuat semua perbedaannya.
Jika Anda memandang "membangun kredit" sebagai praktik kebiasaan keuangan jangka panjang, satu pelengkap praktis untuk kartu pemula adalah alat pembayaran yang terkontrol dan dapat dilacak—terutama untuk langganan dan tagihan online. Dengan BiyaPay, Anda dapat mengajukan kartu virtual Swift dan menyimpan semua tagihan berulang di satu tempat, yang membantu mengurangi pembayaran yang terlewat atau biaya tersebar akibat ketentuan yang tidak jelas. Saat Anda ingin mengonversi pengeluaran ke mata uang pilihan Anda atau memeriksa biaya valas, gunakan alat konverter & perbandingan kurs fiat. Jika Anda memutuskan untuk menyiapkan semuanya dari awal hingga akhir, mulailah dari pendaftaran dan ikuti panduan yang relevan di situs resmi.BiyaPay diposisikan sebagai dompet multi-aset yang mencakup pengelolaan dan pembayaran dana lintas negara, dan beroperasi di bawah kerangka kepatuhan seperti MSB AS dan FSP Selandia Baru—konteks yang berguna ketika prioritas Anda adalah biaya yang transparan dan penganggaran yang dapat diprediksi.
Jalur Terbaik: Kartu Kredit Berjaminan
Bagi sebagian besar orang yang memulai perjalanan kredit mereka, kartu kredit berjaminan (secured credit card) adalah langkah pertama terbaik. Berbeda dengan biaya tahunan yang tinggi pada beberapa kartu kredit, kartu berjaminan memerlukan setoran jaminan yang dapat dikembalikan.
Setoran ini berfungsi sebagai jaminan bagi bank. Setoran tersebut bukan merupakan biaya. Anda akan mendapatkan kembali seluruh jumlahnya saat menutup rekening dalam kondisi baik atau saat bank "menggraduate" Anda ke kartu tradisional tanpa jaminan.
Struktur ini menjadikan kartu kredit berjaminan sebagai alat berisiko rendah bagi Anda maupun penerbitnya. Berikut adalah cara kartu-kartu ini memberi Anda keunggulan yang hebat:
- Setoran Anda Menentukan Batas Anda: Jumlah yang Anda setorkan biasanya menjadi batas kredit Anda. Hubungan langsung ini memberi Anda kendali.
- Membangun Riwayat Anda: Penerbit melaporkan pembayaran Anda ke tiga biro kredit utama (Experian, Equifax, dan TransUnion). Pembayaran yang konsisten dan tepat waktu membangun riwayat yang positif.
- Jalan Menuju Kredit Tanpa Jaminan: Banyak penerbit meninjau akun Anda secara otomatis setelah beberapa bulan penggunaan yang bertanggung jawab. Mereka mungkin mengembalikan setoran Anda dan mengubah kartu Anda menjadi kartu tanpa jaminan. Proses ini disebut graduasi.
Dua kartu kredit berjaminan terbaik di pasaran adalah Discover it® Secured Credit Card dan Capital One Quicksilver Secured Cash Rewards Credit Card. Keduanya melaporkan ke semua tiga biro kredit, membantu Anda membangun kredit secara efektif.
Discover it® Secured Credit Card menonjol dengan manfaatnya yang sangat baik:
- Hadiah Cash Back: Anda mendapatkan cash back 2% di pom bensin dan restoran (hingga $1.000 dalam pembelian gabungan setiap kuartal) dan 1% untuk semua pembelian lainnya.
- Cashback Match Tanpa Batas: Discover secara otomatis menggandakan semua cash back yang telah Anda peroleh pada akhir tahun pertama Anda.
- Tinjauan Otomatis: Discover memulai tinjauan bulanan setelah bulan ketujuh Anda untuk melihat apakah Anda memenuhi syarat untuk beralih ke kartu tanpa jaminan dan mendapatkan kembali deposito Anda.
- Tanpa Biaya Tahunan: Anda mendapatkan semua fitur ini dengan biaya tahunan $0.
Kartu Tanpa Jaminan Terbaik Tanpa Biaya Tahunan
Bagaimana jika Anda tidak mampu membayar deposit jaminan tetapi tetap ingin menghindari biaya yang tinggi? Anda punya pilihan. Jika Anda memiliki riwayat kredit yang cukup atau terbatas, Anda mungkin memenuhi syarat untuk mendapatkan kartu kredit tanpa jaminan tanpa biaya tahunan. Kartu kredit ini menawarkan cara sederhana untuk membangun skor kredit Anda tanpa biaya tambahan.
Capital One Platinum Credit Card adalah pilihan terbaik di kategori ini. Kartu ini dirancang untuk orang dengan kredit rata-rata atau terbatas. Keunggulan utamanya sederhana:
Biaya Tahunan $0. Anda dapat membangun riwayat kredit Anda tanpa membayar biaya tahunan. Ini menjadikannya pilihan finansial yang jauh lebih cerdas dibandingkan kartu kredit mahal yang ditujukan untuk audiens yang sama.
Capital One juga mempertimbangkan faktor-faktor lain di luar skor kredit Anda, seperti pendapatan dan status tempat tinggal Anda, yang dapat membantu meningkatkan peluang persetujuan Anda.
Kartu kredit tanpa jaminan lainnya juga tersedia. Misalnya, Chase Freedom Rise℠ adalah kartu lain dengan biaya tahunan $0 yang menawarkan imbalan cash back. Memiliki rekening giro Chase yang sudah ada dapat meningkatkan peluang persetujuan Anda. Produk-produk ini menunjukkan bahwa Anda tidak perlu menerima kartu kredit dengan biaya tinggi hanya untuk mulai membangun profil kredit Anda.
Kapan Credit Menjadi Pilihan Terakhir?
Meskipun ada pilihan yang lebih baik, ada situasi yang sangat spesifik di mana kartu Credit One Bank mungkin terasa seperti satu-satunya jalan keluar. Anda sebaiknya hanya mempertimbangkannya setelah Anda telah menghabiskan semua alternatif lain. Bahkan saat itu pun, Anda harus memandangnya sebagai alat sementara dengan strategi keluar yang jelas.
Jika Anda Tidak Mampu Membayar Setoran Jaminan
Alasan paling umum orang beralih ke kartu kredit dengan biaya tinggi adalah ketidakmampuan membayar setoran jaminan. Kartu deposito yang biasa memerlukan setoran $200 atau lebih. Ini bisa menjadi hambatan besar.
The Federal Reserve mencatat bahwa 13% orang dewasa tidak dapat langsung menutupi pengeluaran darurat sebesar $400, sehingga deposit keamanan menjadi hambatan finansial yang signifikan bagi banyak orang.
Jika Anda berada dalam posisi ini, Anda mungkin merasa bahwa kartu tanpa deposit tanpa jaminan adalah satu-satunya pilihan Anda untuk mendapatkan akses kredit. Namun, persetujuan dari Credit One tidak dijamin, bahkan dengan penawaran pra-persetujuan. Beberapa pengguna dengan skor kredit yang cukup dan cacat kecil pada laporan mereka tetap telah ditolak.
Sebelum mengajukan permohonan, periksa apakah Anda memenuhi syarat untuk kartu kredit berjamin dengan deposit rendah. Beberapa penerbit menawarkan opsi yang lebih fleksibel.
Kartu Capital One Platinum Secured, misalnya, dapat menawarkan Anda batas kredit $200 dengan deposit hanya $49, $99, atau $200, tergantung pada profil kredit Anda. Ini menjadikannya titik awal yang jauh lebih terjangkau dan lebih aman.
Jembatan Sementara, Bukan Tujuan Akhir
Jika Anda memutuskan bahwa kartu Credit One adalah satu-satunya pilihan Anda, Anda harus memperlakukannya sebagai jembatan jangka pendek menuju kredit yang lebih baik, bukan bagian permanen dari dompet Anda. Tujuan Anda adalah menggunakannya secara strategis untuk meningkatkan skor Anda dan kemudian melanjutkan ke kartu lain.
Berikut adalah rencana sederhana:
- Gunakan kartu untuk pembelian kecil yang mudah dikelola.
- Bayar tagihan Anda secara penuh dan tepat waktu setiap bulannya.
- Pantau perkembangan skor kredit Anda.
Dengan kebiasaan positif, Anda dapat melihat skor Anda meningkat hanya dalam 30 hingga 90 hari. Setelah 6 hingga 12 bulan penggunaan yang bertanggung jawab, skor Anda seharusnya cukup tinggi untuk memenuhi syarat kartu kredit yang lebih baik dengan tanpa biaya tahunan. Setelah Anda disetujui untuk mendapatkan kartu yang lebih baik, Anda dapat beralih dari biaya tinggi akun Credit One Anda.
Tinjauan Credit One ini menunjukkan bahwa Anda sebaiknya menghindari Credit One Bank jika memungkinkan. Biaya yang tinggi pada kartu kredit mereka membuat proses membangun kredit menjadi mahal. Anda dapat membangun skor Anda secara lebih efektif dengan alat yang lebih baik.
Riwayat pembayaran Anda adalah faktor terpenting untuk skor kredit Anda. Pilihlah kartu yang membantu Anda berhasil tanpa biaya yang mahal.
Pilihlah kartu kredit prabayar (secured card) tanpa biaya tahunan atau kartu tanpa jaminan (unsecured card) yang lebih baik. Pilihan-pilihan ini menghemat uang Anda dan membantu Anda membangun riwayat kredit yang kuat. Kendalikan perjalanan keuangan Anda dengan produk yang lebih cerdas. Untuk panduan lebih lanjut, Anda dapat menemukan sumber daya gratis dari organisasi seperti Consumer Financial Protection Bureau (CFPB).
FAQ
Apakah Credit One sama dengan Capital One?
Tidak, keduanya adalah perusahaan terpisah yang tidak berafiliasi. Anda mungkin melihat logo atau branding yang serupa, tetapi produk dan tingkat kepuasan pelanggan mereka sangat berbeda. Capital One umumnya menawarkan ketentuan yang lebih menguntungkan, termasuk banyak kartu tanpa biaya tahunan, sehingga menjadi pilihan yang lebih baik untuk membangun kredit.
Apakah biaya tahunan yang tinggi akan membantu saya membangun kredit lebih cepat?
Tidak, biaya tahunan tidak memengaruhi cara riwayat pembayaran Anda dilaporkan. Itu hanya biaya untuk tetap menjaga akun tetap terbuka. Anda dapat membangun kredit dengan sama efektifnya menggunakan kartu tanpa biaya tahunan ($0). Membayar biaya yang tinggi hanya membuat perjalanan membangun kredit Anda menjadi lebih mahal.
Apa cara tercepat untuk membangun kredit dari nol?
Cara tercepat dan paling aman adalah dengan mendapatkan kartu kredit berjaminan (secured credit card). Gunakan untuk pembelian kecil dan bayar tagihan secara penuh setiap bulan. Pembayaran Anda yang konsisten dan tepat waktu akan dilaporkan ke biro kredit, membantu Anda membangun riwayat positif dengan cepat dan terjangkau.
Bisakah saya mendapatkan kartu Credit One tanpa riwayat kredit?
Ya, Anda bisa disetujui untuk kartu Credit One meskipun tanpa riwayat kredit. Namun, Anda kemungkinan besar akan menghadapi biaya yang tinggi dan batas kredit yang rendah. Kartu kredit terjamin (secured card) adalah pilihan yang jauh lebih aman dan lebih hemat biaya untuk memulai perjalanan kredit Anda dari nol.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Investing in Commodities: Physical Assets, Funds, Futures, and Stocks Compared


Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam