
Berapa Lama Waktu yang Dibutuhkan untuk Mencairkan Cek AS? Perbandingan Waktu dan Biaya untuk Berbagai Metode Pencairan




Sumber Gambar: unsplash
Apakah Anda telah menerima cek AS dan ingin tahu berapa lama waktu yang dibutuhkan untuk mendapatkan uangnya? Dana biasanya tersedia dalam 1 hingga 2 hari kerja.
Tips: Berdasarkan undang-undang federal, $225 pertama dari setiap setoran cek harus tersedia pada hari kerja berikutnya.
Saat ini, lebih dari separuh orang Amerika memilih untuk menyetor uang melalui aplikasi seluler. Teknologi pemrosesan elektronik telah membuat proses pencairan cek lebih cepat. Sebelum mencairkan cek, Anda perlu memahami cara mengisi cek bank Amerika Serikat dan cara mengeceknya (endorse) dengan benar. Artikel ini akan membantu Anda membandingkan kelebihan dan kekurangan berbagai metode, sehingga Anda dapat memilih opsi yang paling cepat dan paling hemat biaya.
Sorotan Utama
- Sebelum mencairkan cek AS, Anda harus mengisi cek dengan benar dan melakukan endosmen untuk memastikan dana tiba dengan aman.
- Setoran melalui aplikasi seluler dan ATM paling praktis, dengan dana biasanya tersedia dalam 1 hingga 2 hari kerja, tetapi memiliki batas harian dan bulanan.
- Pencairan di teller bank cocok untuk cek bernilai besar; Anda bisa melakukannya secara gratis di bank Anda sendiri, tetapi pergi ke bank penerbit dapat dikenakan biaya layanan.
- Kanal non-bank seperti toko ritel menawarkan layanan pencairan instan, tetapi biaya penanganan lebih tinggi, cocok bagi mereka yang tidak memiliki rekening bank atau butuh uang tunai secara mendesak.
- Jenis cek, kebijakan bank, dan waktu setoran memengaruhi ketersediaan dana; cek kasir (cashier's check) lebih cepat dan lebih aman daripada cek pribadi.
Persiapan Sebelum Mencairkan: Cara Menulis dan Mengesahkan Cek Bank AS
Sumber Gambar: pexels
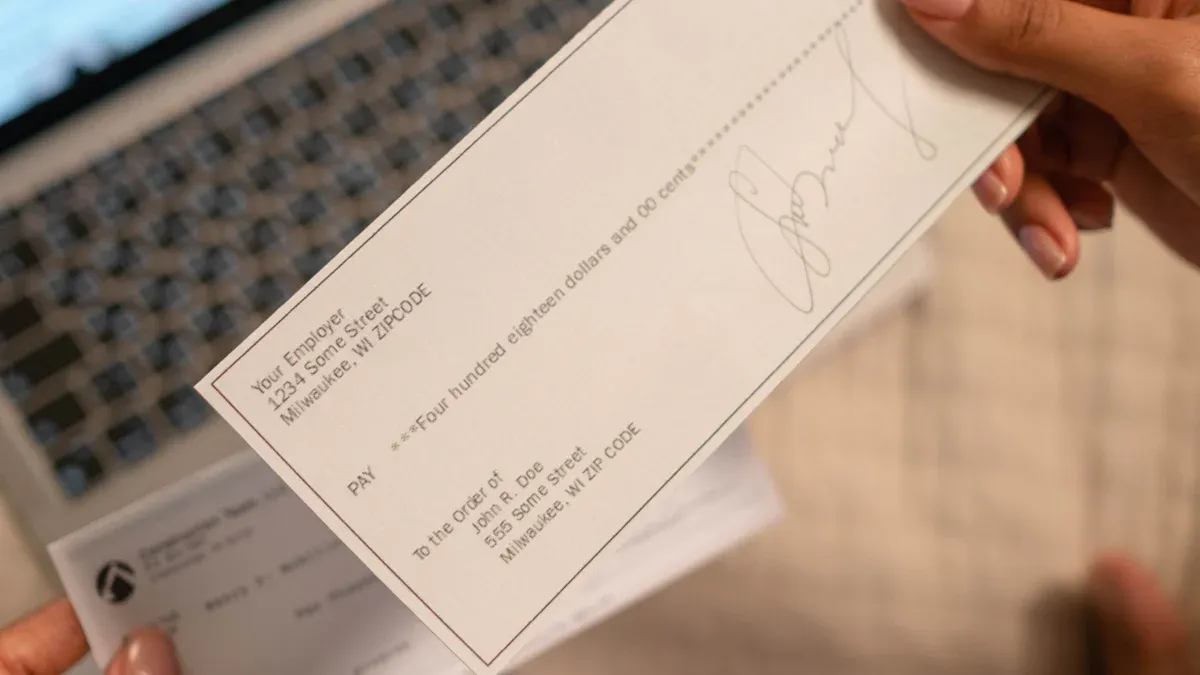
Sebelum mencairkan cek, langkah terpenting adalah memastikan cek itu sendiri sah. Cek yang diisi dengan tidak benar dapat ditolak oleh bank. Oleh karena itu, memahami cara menulis cek bank AS adalah langkah pertama untuk mencairkan dengan sukses.
Cara Mengisi Cek dengan Benar
Jika Anda adalah pihak yang menerbitkan cek, mengikuti format yang benar sangatlah penting. Jika Anda adalah penerima cek, memeriksa hal-hal berikut dapat membantu Anda menghindari masalah yang tidak perlu. Belajar cara menulis cek bank Amerika Serikat tidaklah rumit; cukup perhatikan bagian-bagian penting berikut:
- Tanggal: Isi tanggal saat ini di sudut kanan atas. Anda dapat menggunakan format angka (misalnya,
10/31/2024) atau teks dengan angka (misalnya,Oct. 31, 2024). - Penerima Pembayaran: Isi nama lengkap penerima pembayaran atau perusahaan dengan jelas.
- Jumlah dalam Angka: Isi jumlah dalam angka Arab secara akurat di kotak di sebelah kanan dengan simbol
$. Tulis angka sejau mungkin ke kiri dan tepat hingga sen, misalnya,$520.55. - Jumlah dalam Huruf: Di bawah baris penerima pembayaran, tuliskan jumlah lengkap dalam bahasa Inggris. Langkah ini mencegah manipulasi jumlah. Misalnya,
$520.55harus ditulis sebagai "Five hundred twenty dollars and 55/100." Setelah menulis, tarik garis pada ruang kosong yang tersisa hingga kata "Dollars" untuk mencegah orang lain menambahkan isi.
Tips Penting: Saat mengisi cek, Anda harus menggunakan pulpen tinta biru atau hitam yang tidak dapat dihapus. Bank tidak akan menerima cek yang diisi dengan pensil. Pengisian yang benar adalah inti dari menguasai cara menulis cek bank Amerika Serikat.
Langkah Kunci: Endorsemen Cek
Sebelum mencairkan cek, ada satu langkah terakhir yang paling penting: endorsemen.
Endorsemen adalah menandatangani nama Anda di bagian belakang cek. Anda perlu menandatangani di area yang telah ditentukan bertuliskan "Endorse Here" atau "Endorse Check Here" di bagian belakang. Tanda tangan ini harus sesuai dengan nama penerima pembayaran di bagian depan.
Mengapa endorsement ( endorsement / pengesahan ) sangat penting?
- Izin Mencairkan: Tanpa tanda tangan Anda, bank tidak dapat memproses cek tersebut. Tanda tangan mengizinkan bank untuk menyetorkan uang ke rekening Anda atau menukarnya menjadi uang tunai.
- Mencegah Pencurian: Setelah di-endorse, cek hanya dapat disetorkan ke rekening yang cocok dengan tanda tangan tersebut. Ini secara efektif mencegah pencurian jika cek hilang.
Jika Anda sedang mencairkan cek dan ingin dananya segera dapat digunakan, ada dua hal praktis yang perlu diklarifikasi sejak awal: dalam mata uang apa Anda akan benar-benar berbelanja, dan seberapa besar “premium kecepatan” yang bersedia Anda bayarkan. Banyak orang hanya fokus pada jam ketersediaan layanan bank tetapi mengabaikan potensi penahanan dana selama proses kliring, ditambah dengan spread tersembunyi yang bisa muncul kemudian saat mengonversi mata uang atau melakukan pembayaran lintas negara.
Pendekatan yang lebih terkendali adalah memperkirakan dampak nilai tukar (FX) sebelum Anda menyetor dengan menggunakan konverter & alat perbandingan nilai tukar fiat BiyaPay untuk memodelkan biaya sebenarnya dan jumlah bersih yang diharapkan. Jika Anda berencana menggunakan saldo tersebut untuk pembayaran lintas negara atau belanja online setelahnya, Anda dapat meninjau posisi dompet multi-aset BiyaPay di situs resmi, memeriksa antarmuka melalui portal perdagangan, atau menilai apakah alur transfer lebih sesuai melalui halaman kirim uang. Untuk titik masuk dan petunjuk terkait lainnya, Anda juga dapat merujuk ke pusat acara.
Ingat, baik melalui aplikasi seluler, ATM, maupun teller bank, endepmen (endorsement) sangat penting. Ini adalah perlindungan terakhir untuk keamanan dana setelah mempelajari cara menulis cek bank Amerika Serikat.
Kanal Bank untuk Mencairkan: Pilihan Utama
Menyetor cek ke bank adalah pilihan yang paling umum dan paling andal bagi Anda. Melalui kanal bank, Anda dapat langsung menyetorkan dana ke akun Anda atau, dalam beberapa kasus, menukarnya dengan uang tunai. Berikut adalah tiga metode pencairan bank yang paling umum; Anda dapat memilih sesuai kebutuhan Anda.
Setor Melalui Aplikasi Seluler
Saat ini, menyetor melalui aplikasi seluler bank adalah metode yang paling praktis dan cepat. Anda hanya membutuhkan smartphone untuk menyelesaikan penyetoran kapan saja dan di mana saja tanpa perlu mengunjungi bank fisik.
Proses operasinya sangat sederhana:
- Buka aplikasi seluler bank Anda dan cari fungsi "Setoran" atau "Setor Cek".
- Masukkan jumlah cek.
- Ambil foto bagian depan dan belakang cek sesuai petunjuk.
- Konfirmasi informasi dan kirimkan.
Pengingat Ketersediaan Ketersediaan setoran seluler bergantung pada waktu Anda melakukan setoran. Bank memiliki "waktu batas" harian. Sebagai contoh, banyak bank menetapkan pukul 6 sore Waktu Timur atau pukul 10 malam Waktu Tengah sebagai waktu batas. Setoran yang dikirimkan sebelum waktu tersebut diproses pada hari yang sama; jika tidak, dianggap sebagai setoran pada hari kerja berikutnya.
Tabel di bawah ini dengan jelas menunjukkan ketersediaan dana yang biasa:
| Waktu Penyetoran Dana | Ketersediaan hingga $275 | Ketersediaan Dana yang Tersisa |
|---|---|---|
| Hari Kerja Sebelum Pukul 6 Sore (ET) | Hari Kerja Berikutnya | Hari Kerja Kedua Setelah Persetujuan |
| Hari Kerja Setelah Pukul 6 Sore & Akhir Pekan | Hari Kerja Kedua Setelah Persetujuan | Hari Kerja Ketiga Setelah Persetujuan |
| Hari Libur Federal | Hari Kerja Kedua Setelah Persetujuan | Hari Kerja Ketiga Setelah Persetujuan |
Sebagai contoh, jika Anda menyetor cek sebesar $2.500 melalui seluler pada hari Senin siang, Anda biasanya dapat menggunakan $275 pada hari Selasa, dengan sisa $2.225 tersedia pada hari Rabu.
Selain itu, Anda perlu memperhatikan bahwa bank menetapkan batas harian dan bulanan untuk setoran seluler. Batas-batas ini berbeda-beda tergantung pada bank dan jenis rekening.
| Nama Bank | Jenis Nasabah | Batas Harian | Batas Bulanan |
|---|---|---|---|
| Bank of America | Rekening Dibuka 3 Bulan atau Lebih | N/A | $10,000 |
| Bank of America | Rekening Dibuka Kurang dari 3 Bulan | N/A | $2,500 |
| Chase | Semua Nasabah | $2,000 | $5,000 |
| Wells Fargo | Semua Nasabah | $2,500 | $5,000 |
Setoran ATM
Jika Anda tidak terbiasa dengan aplikasi seluler atau jumlah cek melebihi batas setoran melalui seluler, ATM adalah pilihan lain yang praktis. Sebagian besar ATM bank mendukung layanan setoran cek 24/7.
Ketersediaan dana setoran melalui ATM mirip dengan setoran melalui seluler:
- Dana Pertama: Pada hari kerja berikutnya setelah setoran, Anda biasanya dapat menggunakan $275 pertama dari setoran tersebut.
- Dana Sisa: Sebagian besar jumlah sisanya tersedia pada hari kerja kedua.
Catatan: Dana Mungkin Ditahan Dalam beberapa kasus, bank berhak memperpanjang periode penahanan dana. Alasan umum meliputi:
- Rekening bank Anda baru dibuka atau memiliki catatan penarikan berlebih (overdraft) yang sering.
- Anda menyetor cek dengan total lebih dari $6,725 dalam satu hari; bank dapat menahan kelebihannya.
- Bank memiliki alasan untuk percaya bahwa cek tersebut mungkin tidak dapat dicairkan.
Pencairan di Teller Bank
Pergi ke teller bank adalah metode yang paling tradisional, terutama cocok untuk cek berjumlah besar atau saat Anda membutuhkan uang tunai segera. Anda dapat memilih untuk pergi ke bank Anda sendiri atau ke bank yang menerbitkan cek tersebut.
1. Cairkan di Bank Anda Sendiri
Ini adalah cara yang paling sederhana dan paling langsung. Anda hanya perlu membawa cek serta kartu debit atau kartu identitas Anda, lalu beri tahu teller bahwa Anda ingin menyetorkan cek tersebut. Metode ini biasanya tidak dikenai biaya, dengan ketersediaan dana yang mirip dengan setoran melalui ATM.
2. Uang Tunai di Bank Penerbit (Anda Bukan Nasabah di sana)
Jika Anda sangat membutuhkan uang tunai, Anda dapat mencoba datang langsung ke bank yang menerbitkan cek tersebut (nama bank tercetak pada cek) untuk mencairkannya.
- Biaya: Karena Anda bukan nasabah, bank biasanya mengenakan biaya layanan. Sebagai contoh, Bank of America dan Chase mengenakan biaya sekitar $8 bagi non-nasabah yang mencairkan cek, Wells Fargo mengenakan biaya $7,50.
- Persyaratan: Bank akan memverifikasi keaslian cek dan kecukupan dana di rekening penyetor. Anda perlu menyediakan:
- Identitas berfoto yang dikeluarkan pemerintah, seperti SIM atau paspor.
- Cek yang telah diendorse dengan benar.
Catatan Penting Tidak ada hukum federal yang mewajibkan bank untuk mencairkan cek bagi non-nasabah. Bank melakukan hal ini untuk melindungi diri mereka sendiri dan nasabah dari risiko penipuan. Oleh karena itu, jika rekening penerima pembayaran tidak memiliki dana yang cukup atau ada masalah pada cek, bank berhak menolak mencairkan cek untuk Anda.
Kanal Non-Bank untuk Pencairan: Instan tetapi Biaya Tinggi

Sumber Gambar: pexels
Jika Anda tidak memiliki rekening bank atau sangat membutuhkan perputaran kas secara mendesak, jalur bank mungkin bukan pilihan terbaik. Kemudian, Anda dapat mempertimbangkan jalur non-bank. Keunggulan terbesar dari layanan-layanan ini adalah "seketika"; Anda biasanya bisa mendapatkan uang tunai di tempat. Namun, kenyamanan ini ada harganya; biaya layanan mereka jauh lebih tinggi daripada bank.
Layanan Pencairan Cek
Titik-titik layanan pencairan cek tersebar luas di seluruh Amerika Serikat, khusus untuk orang-orang yang tidak memiliki rekening bank atau tidak dapat menunggu waktu pemrosesan bank. Anda masuk ke toko; mereka memverifikasi cek dan identitas Anda, lalu langsung memberikan uang tunai kepada Anda.
Kerugian terbesar dari metode ini adalah biaya yang tinggi. Layanan-layanan ini biasanya mengenakan persentase dari jumlah cek, dan biayanya cukup besar.
- Cek Gaji (Payroll Checks): Biaya rata-rata 2,34% dari jumlah cek.
- Cek Pemerintah (seperti Social Security): Biaya rata-rata 2,21% dari jumlah cek.
- Cek Pribadi: Biaya tertinggi, rata-rata 9,36% dari jumlah cek. Menukar cek pribadi sebesar $150 dapat dikenakan biaya lebih dari $14.
Apa yang Harus Disiapkan Sebelum Menukarkan Cek?
Anda harus membawa foto ID yang dikeluarkan pemerintah. Titik layanan membutuhkannya untuk memverifikasi identitas Anda. ID yang sah dan umum digunakan antara lain:
- SIM (surat izin mengemudi)
- Paspor
- Kartu identitas negara bagian
- Kartu ID militer atau veteran AS
- Kartu penduduk tetap (green card)
Penukaran Cek di Toko Ritel Besar (misalnya, Walmart)
Toko ritel besar seperti Walmart juga menyediakan layanan penukaran cek, biasanya lebih murah dan lebih praktis dibandingkan titik penukaran cek khusus.
Jika Anda berencana menukarkan cek di Walmart, prosesnya sangat sederhana. Cukup datang ke "Money Center" atau meja layanan pelanggannya.
Syarat dan Biaya Penukaran
Syarat penukaran di Walmart jelas, dengan biaya yang relatif tetap.
| Item | Persyaratan Khusus |
|---|---|
| Dokumen yang Diperlukan | 1. Cek tanpa endoresmen (Anda perlu melakukan endoresmen di depan teller) 2. Identitas berfoto yang dikeluarkan pemerintah |
| Biaya Penanganan | Cek hingga $1.000, biaya maksimal $4. Cek $1.001 hingga $5.000, biaya maksimal $8. |
| Batas Pencairan | Batas jumlah satu cek $5.000. Catatan khusus: Selama musim pengembalian pajak Januari hingga April, batas dinilai sementara menjadi $7.500. |
| Batas Harian | Maksimal 3 cek per hari. |
Jenis Cek Apa Saja yang Diterima Walmart?
Walmart menerima berbagai cek yang sudah dicetak sebelumnya, tetapi tidak menerima cek pribadi yang ditulis tangan. Anda dapat mencairkan jenis-jenis cek berikut:
- Cek gaji (payroll)
- Cek pemerintah
- Cek pengembalian pajak
- Cek penyelesaian asuransi
- Cek penarikan rekening 401(k) atau dana pensiun
Panduan Pengambilan Keputusan Cepat
Jika Anda tidak memiliki rekening bank dan sangat membutuhkan uang, Walmart merupakan pilihan pencairan instan dengan biaya yang relatif rendah. Namun, jika Anda menerima cek pribadi atau jumlah di atas $5.000, Anda mungkin perlu mencari layanan pencairan cek khusus dan bersiap membayar biaya yang lebih tinggi.
Faktor-Faktor Utama yang Mempengaruhi Waktu Ketersediaan Dana
Anda telah mempelajari berbagai metode pencairan, tetapi mengapa dana kadang-kadang tiba dengan cepat dan kadang-kadang lambat? Hal ini terutama bergantung pada tiga faktor kunci: jenis cek, kebijakan bank, dan waktu Anda menyetorkan. Memahami faktor-faktor ini membantu Anda lebih baik dalam memperkirakan kapan dana akan tersedia.
Jenis Cek: Cek Pribadi vs. Cek Kasir
Jenis cek yang Anda terima secara langsung memengaruhi kecepatan ketersediaan dana. Cek pribadi dan cek kasir diproses dengan cara yang sama sekali berbeda.
- Cek Pribadi: Dana berasal dari rekening bank pribadi penarik cek. Bank membutuhkan waktu untuk memverifikasi apakah saldo di rekening pihak lain mencukupi, sehingga risikonya lebih tinggi dan ketersediaan dananya lebih lambat.
- Cek Kasir (Cashier's Check): Dana dijamin langsung oleh bank. Bank memotong jumlah tersebut dari rekening penarik cek saat penerbitan. Hal ini membuatnya hampir tanpa risiko cek ditolak, lebih aman dan lebih cepat tersedia.
Tips: Jika Anda menangani transaksi yang besar atau penting, Anda dapat meminta pihak lain membayar dengan cek kasir. Meskipun penerbit biasanya membayar biaya sekitar $10, Anda menerima uang lebih cepat dan lebih aman.
Tabel di bawah ini dengan jelas membandingkan ketersediaan dana untuk keduanya:
| Jenis Cek | Ketersediaan Dana | Keamanan |
|---|---|---|
| Cek Kasir (Cashier's Check) | Biasanya tersedia penuh pada hari kerja berikutnya | Lebih tinggi, dijamin oleh bank |
| Cek Pribadi (Personal Check) | Dana pertama tersedia keesokan hari, sisa dananya mungkin ditahan | Lebih rendah, bergantung pada rekening pribadi |
Kebijakan Pemrosesan Bank: Ketersediaan Dana dan Penahanan (Hold)
Terkadang, bahkan setelah menyetor cek, bank mungkin sementara "menahan" dana tersebut, yang berarti Anda tidak dapat langsung menggunakan seluruh jumlahnya. Ini adalah langkah perlindungan yang diambil bank untuk mencegah penipuan dan cek kosong.
Bank dapat menahan cek Anda karena alasan-alasan berikut:
- Rekening bank Anda baru dibuka (biasanya kurang dari 30 hari).
- Anda menyetor cek dengan total lebih dari $6,725 dalam satu hari; bank dapat menahan kelebihannya.
- Rekening Anda baru-baru ini mengalami overdraft.
- Bank memiliki alasan untuk mencurigai keaslian cek tersebut.
Menurut peraturan federal, masa penahanan bank biasanya tidak boleh melebihi 7 hari kerja. Jika cek Anda ditahan, bank harus memberi tahu Anda dan menginformasikan kapan dana akan tersedia.
Waktu Setoran: Jam Batas Bank
Waktu spesifik saat Anda menyetor cek juga sangat penting. Setiap bank memiliki "jam batas" (cutoff time), yaitu batas waktu untuk memproses transaksi pada hari yang sama.
Contoh Misalkan jam batas bank Anda adalah pukul 5 sore pada hari kerja. Jika Anda menyetor cek pada pukul 3 sore hari Senin, bank memprosesnya pada hari yang sama. Tetapi jika pada pukul 6 sore hari Senin, bank menganggapnya diterima pada hari kerja berikutnya (Selasa), sehingga ketersediaan dana tertunda satu hari.
Aturan ini juga berlaku untuk akhir pekan dan hari libur federal. Setiap setoran pada hari-hari non-kerja tersebut diperlakukan oleh bank sebagai diterima pada hari kerja berikutnya. Oleh karena itu, jika Anda ingin uang diterima sesegera mungkin, lakukan setoran sebelum waktu batas (cutoff time) bank.
Memilih metode pencairan cek bergantung pada kebutuhan Anda. Untuk cek kecil yang tidak mendesak, menggunakan aplikasi seluler bank atau ATM adalah cara yang paling praktis dan hemat biaya. Jika Anda sangat membutuhkan uang tunai, toko ritel adalah pilihan instan, tetapi biayanya lebih mahal; mencairkan cek $500 bisa ber biaya $15. Untuk transaksi besar, meminta pihak lain menggunakan cek kasir cek kasir memastikan dana tiba lebih cepat dan lebih aman.
Pengingat Terakhir: Metode apa pun yang Anda pilih, jangan lupa untuk melakukan endosemen dengan benar di bagian belakang cek terlebih dahulu.
FAQ
Apakah Cek Bisa Kedaluwarsa?
Ya, cek biasanya memiliki masa berlaku. Cek pribadi umumnya berlaku dalam waktu 6 bulan sejak tanggal penerbitan. Cek yang diterbitkan pemerintah AS berlaku selama 1 tahun. Sebaiknya cek yang diterima segera dicairkan untuk menghindari penolakan bank karena kedaluwarsa.
Bagaimana Jika Saya Menerima Cek yang Ditolak?
Bank akan memotong kembali jumlah tersebut dari akun Anda dan mungkin mengenakan biaya cek yang dikembalikan, biasanya $20 hingga $40. Anda harus segera menghubungi penerbit, meminta pembayaran dengan cara lain, dan mengompensasi kerugian Anda.
Bagaimana Menguinkan Cek Tanpa Rekening Bank AS?
Anda dapat pergi ke bank penerbit untuk mencairkan, tetapi mungkin harus membayar biaya layanan sekitar $8. Pilihan lain adalah toko ritel seperti Walmart; mereka menerima cek gaji atau cek pemerintah dengan biaya yang lebih rendah.
Setelah Menyetor melalui Aplikasi Seluler, Apa yang Harus Dilakukan dengan Cek Kertas Asli?
Setelah dana terkonfirmasi sepenuhnya tersedia, tetap simpan cek kertas untuk suatu periode, biasanya disarankan selama 60 hari. Setelah itu, hancurkan dengan penghancur kertas. Jangan pernah membuang atau menyetor ulang segera setelah penyetoran.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks


Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam