
Praktik Terbaik untuk Menghemat Uang pada Pembayaran Kartu Internasional




Sumber Gambar: pexels
Anda ingin menyimpan lebih banyak uang Anda saat bepergian ke luar negeri, bukan? Menghindari biaya transaksi internasional adalah salah satu cara paling cerdas untuk melakukannya. Bahkan biaya kecil pun dapat menumpuk dengan cepat—wisatawan sering kali menghemat ratusan dolar dengan menghindari biaya tambahan yang dapat mencapai 3% hingga 5% pada setiap pembelian. Jika Anda bepergian dengan anggaran terbatas, setiap dolar sangat berarti. Memilih kartu yang tepat untuk perjalanan ke luar negeri membantu Anda tetap sesuai anggaran dan membuat perjalanan Anda lebih lancar.
Poin-Poin Penting
- Pilih kartu kredit atau debit yang tidak dikenakan biaya transaksi luar negeri untuk menghindari biaya tambahan saat berbelanja di luar negeri.
- Selalu bayar dalam mata uang setempat untuk mendapatkan nilai tukar yang lebih baik dan menghindari biaya konversi mata uang dinamis yang mahal.
- Gunakan ATM dari jaringan mitra bank Anda atau ATM yang mengembalikan biaya untuk menghemat biaya penarikan.
- Beri tahu bank Anda tentang rencana perjalanan Anda untuk mencegah pemblokiran kartu dan memastikan penggunaan kartu berjalan lancar di luar negeri.
- Atur peringatan akun dan pantau nilai tukar untuk mendeteksi aktivitas yang tidak biasa dan mengelola pengeluaran Anda dengan bijak.
Biaya Transaksi Internasional
Sumber Gambar: pexels
Jenis Biaya
Saat Anda menggunakan kartu di luar negeri, Anda akan menghadapi beberapa jenis biaya transaksi internasional. Biaya-biaya ini bisa muncul tiba-tiba jika Anda tidak memperhatikannya. Beban biaya yang paling umum meliputi:
- Biaya transaksi luar negeri: Bank dan penerbit kartu sering mengenakan biaya ini untuk pembelian yang dilakukan dalam mata uang asing. Biasanya, Anda melihat biaya jaringan dari Visa atau Mastercard, yang berjumlah sekitar 1%, dan biaya penerbit dari bank Anda, yang berkisar antara 1% hingga 2%. Secara keseluruhan, biaya-biaya ini mencapai sekitar 2% hingga 3% dari pembelian Anda.
- Biaya konversi mata uang: Ketika Anda membeli sesuatu di negara lain, jaringan kartu Anda mengonversi harga tersebut menjadi USD. Proses ini sering kali dikenakan biaya sebesar 1%.
- Biaya konversi mata uang dinamis: Beberapa pedagang menawarkan untuk menagih Anda dalam mata uang negara asal Anda alih-alih mata uang setempat. Layanan ini dapat menambah biaya ekstra 3% hingga 12% di atas pembelian Anda. Biasanya, layanan ini juga datang dengan nilai tukar yang lebih buruk.
- Biaya ATM: Jika Anda menarik uang tunai dari ATM, Anda mungkin dikenakan biaya tambahan. Biaya-biaya ini bergantung pada operator ATM dan bank Anda. Menggunakan ATM di luar jaringan bank Anda dapat membuat biaya-biaya ini semakin tinggi.
Berikut gambaran singkat tentang bagaimana biaya-biaya ini dibandingkan:
| Jenis Biaya | Siapa yang Memungut Biaya | Rentang Biaya Umum |
|---|---|---|
| Biaya transaksi luar negeri | Penerbit kartu atau bank | 2% hingga 3% dari jumlah transaksi |
| Biaya konversi mata uang | Jaringan kartu/prosesor | Sekitar 1% dari jumlah transaksi |
| Biaya konversi mata uang dinamis (DCC) | Pedagang | 3% hingga 12% dari jumlah transaksi |
Mengapa Biaya Penting
Anda mungkin berpikir bahwa beberapa dolar di sini dan di sana tidak penting, tetapi biaya transaksi internasional menumpuk dengan cepat. Setiap kali Anda membayar makanan, taksi, atau suvenir, Anda membayar persentase dalam bentuk biaya. Jika Anda bepergian selama seminggu dan menggunakan kartu Anda untuk setiap pembelian, biaya-biaya kecil ini dapat berubah menjadi pengeluaran besar.
Banyak pelancong tidak menyadari bahwa bank dan penyedia kartu sering menggunakan nilai tukar yang kurang menguntungkan dibandingkan nilai tukar pasar. Ini berarti Anda kehilangan lebih banyak uang dengan setiap transaksi. Beberapa pedagang juga menambahkan biaya konversi mata uang dinamis jika Anda memilih untuk membayar dalam mata uang domestik Anda, membuat semuanya menjadi lebih mahal lagi.
Memahami biaya transaksi internasional membantu Anda menghindari kejutan tak terduga pada pernyataan Anda. Ketika Anda mengetahui apa yang perlu dicari, Anda dapat memilih kartu yang tidak mengenakan biaya transaksi luar negeri, menggunakan ATM mitra, dan selalu membayar dalam mata uang setempat. Langkah-langkah sederhana ini membantu Anda menyimpan lebih banyak uang untuk hal-hal yang Anda nikmati selama perjalanan Anda.
Bersiap Menghindari Biaya Kartu di Luar Negeri
Memilih Kartu Debit dan Kartu Kredit
Saat Anda bepergian, Anda ingin menghemat uang, jadi memilih kartu debit dan kredit yang tepat sangat penting. Banyak bank menawarkan kartu dengan biaya transaksi luar negeri nol. Kartu tanpa biaya ini membantu Anda menghindari biaya tambahan setiap kali Anda membayar di luar negeri. Berikut adalah sekilas beberapa pilihan terbaik:
| Nama Kartu | Biaya Transaksi Internasional | Penerimaan di Luar Negeri | Manfaat Utama dan Syarat |
|---|---|---|---|
| Wise Multi-Currency Card | Tanpa biaya, kurs nilai tengah pasar | Mastercard yang diterima secara luas | Tanpa margin pada kurs; biaya rendah; cocok untuk penggunaan internasional |
| Santander Select World Debit Mastercard | Tanpa biaya untuk pembelian dan penarikan ATM | Jaringan global dengan lebih dari 30.000 ATM | Pengembalian biaya tambahan ATM; perlindungan perjalanan; Priority Pass; memerlukan setoran minimum $25; saldo $25 ribu untuk menghilangkan biaya bulanan |
| Schwab Bank Visa Platinum Debit Card | Tanpa biaya transaksi asing; biaya ATM dikembalikan | Visa yang diterima secara luas | Pengembalian biaya ATM tanpa batas di seluruh dunia; tanpa biaya bulanan; batas pembelian dan penarikan harian |
| Revolut Debit Card | Tanpa biaya untuk belanja dalam lebih dari 150 mata uang (dengan batasan) | Mastercard/Visa yang diterima secara luas | Penukaran mata uang tanpa biaya pada hari kerja; ada batasan untuk penarikan gratis dan penukaran mata uang; tersedia beberapa paket |
| HSBC Premier Debit World Mastercard | Tanpa biaya transaksi asing untuk pembelian | Mastercard yang diterima secara luas | Memerlukan setoran tinggi atau setoran bulanan untuk menghilangkan biaya $50; dukungan global dan produk kekayaan |
| Betterment Visa Debit Card | Biaya ATM dan transaksi asing dikembalikan | Diterima di Visa dan Mastercard | Tanpa saldo minimum atau biaya bulanan; batas belanja dan penarikan harian; cashback dan dijamin FDIC |
| Citibank Citi Priority Package | Tanpa biaya valas untuk pembelian dan penarikan ATM | Mastercard yang diterima secara luas | Manfaat perjalanan; biaya bulanan $30 dihapus dengan saldo $30 ribu; batas pembelian dan penarikan lebih tinggi |
Beberapa bank bergabung dengan kemitraan global, seperti Global ATM Alliance, untuk membantu Anda menghindari biaya kartu di luar negeri. Berikut cara kerja kemitraan ini:
- Anda dapat menggunakan ATM dari bank anggota, seperti Bank of America, Barclay's, dan Deutsche Bank, tanpa membayar biaya ATM tambahan.
- Beberapa bank, seperti Charles Schwab, mengganti semua biaya ATM di seluruh dunia, sehingga Anda tidak perlu khawatir tentang biaya tambahan.
- Selalu periksa apakah kemitraan bank Anda mencakup negara yang ingin Anda kunjungi.
Saat Anda memilih kartu kredit tanpa biaya transaksi asing, Anda menyimpan lebih banyak uang untuk perjalanan Anda. Cari kartu yang berfungsi dengan baik di seluruh dunia dan menawarkan keuntungan tambahan, seperti perlindungan perjalanan atau pengembalian biaya ATM.
Memberi Tahu Bank Anda
Sebelum berangkat, beri tahu bank Anda tentang rencana perjalanan Anda. Langkah ini membantu Anda menghindari masalah dengan kartu Anda saat Anda pergi. Jika bank Anda melihat pembelian di negara lain, bank mungkin membekukan kartu Anda untuk mencegah penipuan. Dengan membagikan tanggal dan lokasi perjalanan Anda, Anda membantu bank mengenali pembelian Anda sebagai pembelian yang sah.
| Manfaat | Penjelasan |
|---|---|
| Mencegah kartu dibekukan | Memberi tahu bank sebelum bepergian membantu menghindari kartu Anda dibekukan karena aktivitas mencurigakan yang terdeteksi oleh sistem anti-penipuan saat berada di luar negeri. |
| Penggunaan kartu tanpa gangguan | Memberi tahu bank memungkinkan penggunaan kartu kredit dan debit di luar negeri secara berkelanjutan tanpa gangguan. |
| Biaya ATM yang lebih rendah | Beberapa bank besar memiliki kemitraan ATM di luar negeri yang mengurangi biaya penarikan, yang dapat Anda manfaatkan dengan memberi tahu mereka. |
| Menghindari pembekuan rekening | Bank dapat membekukan rekening giro jika terjadi penarikan dana asing yang mencurigakan; memberi tahu mereka membantu mencegah hal ini. |
| Memberikan rincian perjalanan | Membagikan lokasi dan tanggal perjalanan membantu bank mengenali transaksi yang sah dan menghindari peringatan penipuan. |
Beberapa bank, seperti Chase, menggunakan deteksi penipuan yang canggih dan mungkin tidak selalu memerlukan pemberitahuan perjalanan. Meski begitu, memperbarui informasi kontak Anda adalah langkah yang cerdas. Dengan cara ini, bank Anda dapat menghubungi Anda jika mereka menemukan sesuatu yang tidak biasa.
Menyiapkan Dompet Digital
Dompet digital menambahkan lapisan keamanan saat Anda bepergian. Dompet digital menggunakan tokenisasi, yang berarti nomor kartu asli Anda tidak pernah dibagikan saat melakukan pembelian. Anda dapat mengatur kode PIN atau menggunakan sidik jari atau wajah Anda untuk membuka dompet. Hal ini membuat orang lain sulit menggunakan kartu Anda jika ponsel Anda hilang atau dicuri.
Dompet digital juga memungkinkan Anda membayar tanpa menyentuh pembaca kartu, yang menjaga detail kartu Anda tetap aman. Mereka menggunakan enkripsi dan pemantauan waktu nyata untuk mendeteksi penipuan dengan cepat. Meski begitu, tidak setiap toko menerima dompet digital, terutama di tempat dengan internet atau opsi pembayaran nirkontak yang terbatas. Selalu bawa kartu fisik Anda sebagai cadangan. Ketika Anda menggunakan dompet digital dan kartu kredit tanpa biaya transaksi asing, Anda mendapatkan kombinasi terbaik antara keamanan dan penghematan.
Tips Keuangan untuk Belanja di Luar Negeri
Bayar dalam Mata Uang Lokal
Saat Anda bepergian, Anda sering mendapatkan pilihan saat pembayaran: membayar dalam mata uang negara Anda sendiri atau mata uang setempat. Selalu pilih mata uang setempat. Langkah sederhana ini menghemat uang Anda. Jika Anda memilih mata uang negara Anda sendiri, pedagang atau penyedia ATM akan menggunakan nilai tukar mereka sendiri. Nilai tukar ini biasanya jauh lebih buruk daripada yang ditawarkan oleh penerbit kartu Anda. Anda juga membayar biaya tersembunyi tambahan. Wise menjelaskan bahwa membayar dalam mata uang setempat membantu Anda menghindari nilai tukar yang menggelembung dan biaya tersembunyi ini. Kartu mereka menggunakan nilai tukar pasar tengah dan biaya yang rendah serta transparan, sehingga Anda menyimpan lebih banyak uang Anda.
NatWest menemukan bahwa wisatawan kehilangan lebih dari 21 juta dolar setiap tahunnya karena memilih mata uang negara asal mereka alih-alih mata uang setempat. Terkadang, Anda membayar hingga 13% lebih mahal untuk hal-hal seperti hotel. Hazel Harper dari NatWest mengatakan bahwa membayar dengan mata uang negara asal dapat membuat perjalanan Anda jauh lebih mahal. Jika Anda ingin tetap sesuai anggaran, selalu bayar dengan mata uang setempat. Ini adalah salah satu tips keuangan terbaik untuk bepergian ke luar negeri.
Tips: Jika mesin pembaca kartu bertanya, "Bayar dalam USD atau mata uang setempat?" selalu pilih mata uang setempat. Anda akan menghindari biaya tambahan dan mendapatkan nilai tukar yang lebih baik.
Hindari Konversi Mata Uang Dinamis
Konversi mata uang dinamis, atau DCC, terdengar membantu, tetapi justru membuat Anda keluar lebih banyak biaya. Pedagang dan mesin ATM mungkin menawarkan untuk segera mengonversi pembelian Anda ke mata uang negara asal Anda. Layanan ini menambahkan markup dan komisi besar di atas biaya 1% yang biasa dikenakan oleh perusahaan kartu. Berikut yang terjadi dengan DCC:
- Penyedia DCC menambahkan komisi dan penandaan harga tanpa batas, membuat pembelian Anda lebih mahal.
- Perusahaan pihak ketiga, bukan penerbit kartu Anda, yang menentukan nilai tukar. Nilai tukar mereka jauh lebih buruk.
- Anda mungkin tidak menyadari bahwa Anda bisa menolak DCC. Banyak wisatawan menerimanya karena keliru.
- Pedagang dan penyedia DCC memperoleh keuntungan tambahan dari penandaan harga ini.
- Terkadang, sistem salah menebak mata uang negara asal Anda, menyebabkan lebih banyak konversi dan biaya.
- Visa menyatakan bahwa pedagang wajib memberi tahu Anda tentang DCC, tetapi sering kali Anda tidak mendapatkan pilihan yang sesungguhnya.
Jika Anda ingin tips untuk menghindari biaya, selalu tolak DCC. Biarkan penerbit kartu Anda yang menangani konversi. Anda akan membayar lebih sedikit dan menghindari biaya tak terduga. Ini adalah salah satu tips keuangan terpenting bagi siapa pun yang menggunakan kartu di luar negeri.
Gunakan ATM Mitra
Ketika Anda membutuhkan uang tunai, gunakan ATM yang termasuk dalam jaringan mitra bank Anda. ATM-ATM ini membantu Anda menghindari biaya penarikan yang tinggi dan nilai tukar yang buruk. Allpoint Network, misalnya, memiliki lebih dari 55.000 ATM di seluruh dunia. Jika bank Anda atau penyedia kartu Anda bekerja sama dengan Allpoint, Anda dapat menarik uang tunai dari ATM di tempat-tempat seperti Inggris, Kanada, Australia, dan Meksiko tanpa membayar biaya tambahan. Selalu periksa apakah bank Anda merupakan bagian dari jaringan ATM global sebelum Anda bepergian.
Catatan: Menggunakan ATM non-mitra dapat membuat Anda mengeluarkan biaya lebih besar. Anda mungkin menghadapi biaya penarikan yang lebih tinggi, nilai tukar yang buruk, dan bahkan risiko keamanan seperti card skimming. Gunakan ATM yang dikelola bank di lokasi yang aman, terutama pada jam operasional bank.
Batasi Penarikan Tunai
Setiap kali Anda menarik uang tunai dari ATM di luar negeri, Anda mungkin membayar biaya tetap (biasanya $1 hingga $5) atau persentase (sekitar 1-3%). Bank di AS sering mengenakan biaya sekitar $4 per penarikan, ditambah biaya transaksi luar negeri sebesar 3%. Beberapa ATM di luar negeri menambahkan biaya tambahan mereka sendiri. Untuk menghemat uang, batasi seberapa sering Anda mengambil uang tunai. Lakukan penarikan dalam jumlah yang lebih sedikit tetapi lebih besar, alih-alih banyak penarikan kecil. Ini mengurangi total biaya yang Anda bayarkan.
Berikut adalah beberapa tips untuk menghindari biaya saat Anda membutuhkan uang tunai:
- Periksa biaya penarikan bank Anda sebelum bepergian.
- Ketahui batas penarikan harian Anda untuk menghindari transaksi yang ditolak.
- Hindari ATM independen, seperti Travelex atau Euronet. Mereka mengenakan biaya yang lebih tinggi dan mungkin menggunakan trik konversi mata uang dinamis.
- Gunakan ATM milik bank selama jam kerja untuk keamanan yang lebih baik.
- Jangan membawa terlalu banyak uang tunai demi keamanan.
Jika Anda menggunakan penarikan tunai dengan kartu debit, rencanakan lebih awal. Ini membantu Anda menghindari biaya tambahan dan menjaga anggaran Anda tetap terkendali.
Cara Tambahan untuk Mengurangi Biaya Transaksi Internasional
Platform Pembayaran Online
Anda dapat menghemat uang dengan menggunakan platform pembayaran online saat membayar sesuatu di luar negeri. Platform ini sering kali memiliki biaya yang lebih rendah dibandingkan bank atau jaringan kartu tradisional. Mereka juga mendukung banyak mata uang dan negara, menjadikannya pilihan yang cerdas bagi para pelancong. Berikut gambaran singkat tentang beberapa opsi populer:
| Platform | Biaya Transaksi | Biaya Lintas Batas | Dukungan Mata Uang & Negara | Fitur Utama & Catatan |
|---|---|---|---|---|
| 2Checkout | 3,5% + $0,35 (paket 2Sell) | 2% (beberapa negara) | 200 negara, 100+ mata uang | Tanpa biaya bulanan, mendukung 45+ metode pembayaran lokal |
| Adyen | $0,13 + variabel | Bervariasi tergantung metode | Sesuai PCI | Perlindungan penipuan yang kuat, integrasi mudah |
| Braintree | 2,59% + $0,49 (kartu) | 1% untuk kartu non-AS | 45+ negara, 130+ mata uang | Penagihan berulang, mendukung dompet digital |
| Amazon Pay | $0,30 + 3,9% lintas batas | Biaya lintas batas 3,9% | 18 negara, 12 mata uang | Mudah untuk penjual Amazon, perlindungan penipuan |
| Checkout.com | Tarif tetap berdasarkan penawaran | Tidak tersedia | 45+ negara, 150+ mata uang | Tanpa biaya setup, API terpadu |
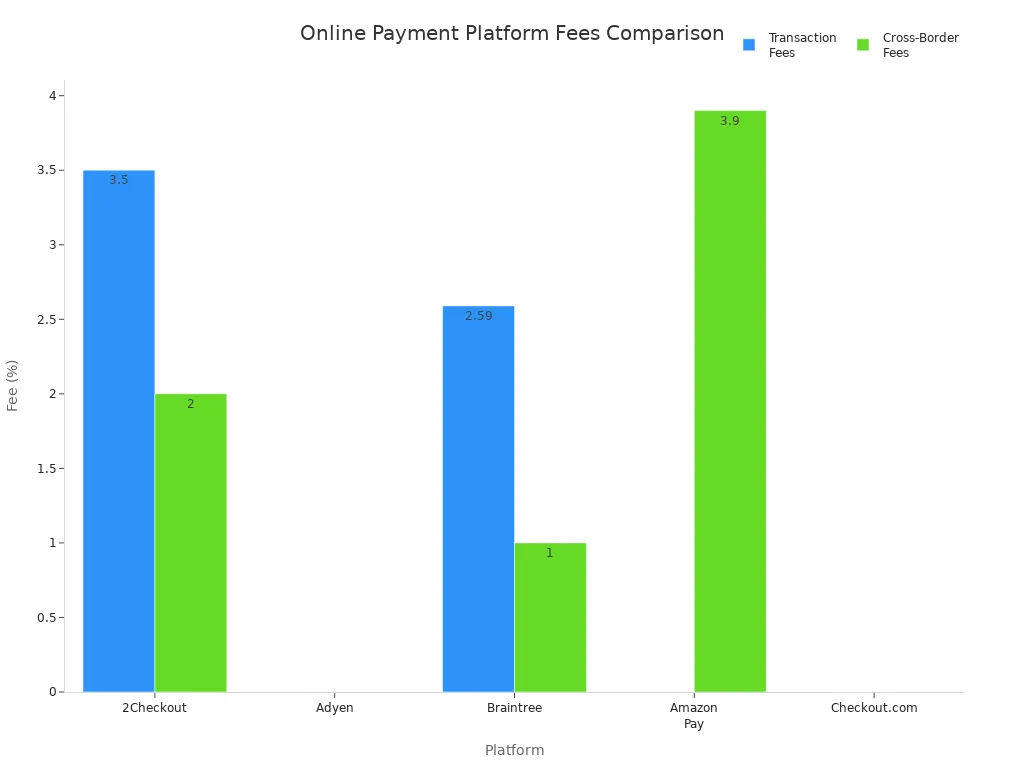
Anda dapat melihat bahwa 2Checkout, Adyen, dan Braintree menawarkan biaya yang kompetitif dan mendukung banyak negara. Jika Anda ingin mengurangi biaya transaksi internasional, pertimbangkan metode pembayaran ini untuk belanja online atau memesan perjalanan.
Kartu Prepaid Forex dan Kartu Mata Uang Asing
Kartu prabayar forex dan kartu mata uang asing membantu Anda menghindari biaya kartu kredit yang tinggi. Kartu-kartu ini biasanya menawarkan kurs yang lebih baik dan biaya konversi yang lebih rendah dibandingkan kartu kredit biasa. Anda mengisi uang ke kartu sebelum perjalanan, sehingga Anda dapat mengontrol pengeluaran dan menghindari biaya bunga. Berikut perbandingannya:
| Jenis Biaya | Kartu Prabayar Forex | Kartu Kredit | Kartu Debit (contoh Wise) |
|---|---|---|---|
| Biaya Konversi Mata Uang | Lebih rendah, nilai tukar lebih baik | Lebih tinggi, mungkin menambahkan DCC | Nilai tengah pasar, transparan |
| Biaya Awal/Pemasangan | Mungkin ada | Umumnya tidak ada, ada biaya tahunan | Tidak tersedia |
| Biaya Ketidakaktifan | Mungkin ada | Tidak ada | Tidak tersedia |
| Biaya Bunga | Tidak ada | Mungkin ada | Tidak tersedia |
| Biaya Penarikan ATM | Bervariasi | Sering lebih tinggi di luar negeri | Penarikan gratis terbatas |
Kartu prabayar mungkin memiliki biaya penyiapan atau biaya ketidakaktifan, tetapi Anda tidak membayar bunga. Kartu kredit mudah digunakan, tetapi bisa lebih mahal karena biaya tambahan. Kartu debit seperti Wise menggunakan kurs pertukaran yang adil dan menunjukkan semua biaya di muka. Jika Anda bepergian dengan anggaran terbatas, kartu prabayar dapat membantu Anda mengelola pengeluaran.
Hafalkan PIN Anda
Mengetahui PIN kartu Anda penting untuk perjalanan yang aman. Banyak ATM dan toko internasional memerlukan PIN. Jika Anda lupa, Anda mungkin tidak bisa mengambil uang tunai atau menyelesaikan pembelian. Berikut beberapa tipsnya:
- Hafalkan PIN angka Anda. Beberapa ATM tidak memiliki keypad huruf.
- Tutupi keypad saat Anda memasukkan PIN agar tetap terjaga kerahasiaannya.
- Gunakan ATM di tempat yang aman dan terang benderang, terutama pada siang hari.
- Jangan menuliskan PIN Anda atau menyimpannya bersama kartu Anda.
- Atur PIN Anda sebelum berpergian untuk menghindari masalah dengan peringatan penipuan atau pembekuan akun.
Menghafal PIN Anda menjaga uang Anda tetap aman dan memberi Anda akses mudah ke uang tunai saat Anda membutuhkannya. Kebiasaan sederhana ini membantu Anda menghindari masalah dan membuat perjalanan Anda bebas stres.
Kebiasaan Cerdas untuk Keamanan Kartu
Sumber Gambar: pexels
Pantau Kurs Valuta Asing
Saat Anda bepergian, nilai tukar bisa berubah dengan cepat. Perubahan ini memengaruhi berapa banyak yang Anda bayarkan untuk pembelian menggunakan kartu Anda. Jika mata uang lokal menguat terhadap USD, Anda mungkin membayar lebih dari yang Anda perkirakan. Perusahaan kartu kredit menggunakan kurs yang ditetapkan oleh jaringan pembayaran atau bank, dan kurs tersebut terus berubah dari waktu ke waktu. Anda mungkin merasa sulit untuk memprediksi biaya pasti dari pembelian Anda. Kadang-kadang, Anda bahkan melihat tagihan yang lebih tinggi jika kurs berubah antara saat Anda membeli sesuatu dan saat bank Anda memproses pembayaran tersebut.
Untuk tetap selangkah lebih maju, gunakan aplikasi yang melacak nilai tukar secara real-time. Aplikasi Wise mengirimkan peringatan kepada Anda ketika nilai tukar bergerak, sehingga Anda tahu waktu terbaik untuk membelanjakan atau menukar uang. Aplikasi populer lainnya termasuk Xe Currency Converter, Currency Converter Plus, dan Easy Currency Converter. Aplikasi-aplikasi ini memberi Anda pembaruan langsung, akses offline, dan grafik yang mudah dibaca. Berikut adalah gambaran singkat tentang beberapa pilihan terbaik:
| Nama Aplikasi | Fitur Utama | Platform |
|---|---|---|
| Wise | Notifikasi waktu nyata, nilai tengah pasar | iOS, Android |
| Xe Currency Converter | Pembaruan langsung, mudah digunakan | iOS, Android |
| Currency Converter Plus | Konversi instan, mode offline | iOS, Android |
Jika Anda ingin menghemat uang, selalu periksa nilai tukar sebelum membayar. Kebiasaan ini membantu Anda menghindari penandaan harga tersembunyi dan menjaga pengeluaran Anda tetap terkendali, terutama saat Anda bepergian dengan anggaran terbatas.
Siapkan Notifikasi Akun
Peringatan akun membantu Anda menemukan masalah dengan cepat. Saat Anda menggunakan kartu di luar negeri, Anda ingin segera mengetahui jika ada sesuatu yang terlihat tidak biasa. Sebagian besar bank memungkinkan Anda mengatur peringatan untuk transaksi luar negeri, pembelian besar, atau aktivitas yang tidak biasa. Anda menerima peringatan ini melalui pesan teks, email, atau notifikasi push.
- Anda menerima peringatan real-time untuk setiap transaksi dalam mata uang asing.
- Peringatan muncul di ponsel atau email Anda, sehingga Anda dapat memeriksanya dengan cepat.
- Peringatan khusus memperingatkan Anda tentang aktivitas yang tidak biasa, seperti pengeluaran di negara baru.
- Anda dapat memilih peringatan yang Anda inginkan, sehingga memudahkan pemantauan akun Anda.
- Jika Anda melihat tagihan yang tidak Anda kenali, Anda dapat bertindak cepat untuk menghentikan penipuan.
Menyiapkan peringatan memberi Anda ketenangan pikiran. Anda tetap mengendalikan uang Anda dan dapat bepergian dengan lebih sedikit kekhawatiran.
Menangani Uang Tunai yang Tersisa
Setelah perjalanan Anda, Anda mungkin memiliki sejumlah uang tunai asing yang tersisa. Anda memiliki beberapa pilihan cerdas untuk menanganinya:
- Belanjakan mata uang Anda yang tersisa sebelum Anda pergi, misalnya di bandara atau untuk hadiah menit terakhir.
- Simpan untuk perjalanan Anda berikutnya, sehingga Anda memiliki uang tunai siap pakai untuk taksi atau tip.
- Tukarkan di layanan seperti Travelex atau Leftover Currency, yang menerima uang kertas maupun koin.
- Donasikan uang receh Anda di kotak donasi bandara atau melalui program seperti UNICEF's Change for Good.
- Berikan koin kepada teman atau guru, atau gunakan untuk kerajinan tangan dan suvenir.
Jika Anda menggunakan kartu kredit tanpa biaya transaksi luar negeri selama perjalanan, Anda dapat menghindari sisa uang tunai yang terlalu banyak. Cobalah menggunakan uang tunai hanya untuk pembelian kecil atau tempat yang tidak menerima kartu. Dengan cara ini, Anda menjaga uang Anda tetap aman dan memanfaatkan setiap dolar sebaik mungkin.
Anda dapat menghemat banyak uang pada perjalanan Anda berikutnya dengan merencanakan lebih awal dan menggunakan kebiasaan kartu yang cerdas. Ketika Anda memilih kartu tanpa biaya transaksi luar negeri, memberi tahu bank tentang rencana perjalanan Anda, dan membayar dalam mata uang lokal, Anda menghindari biaya tambahan.
- Siapkan semua dokumen lebih awal dan teliti opsi pembayaran sebelum berangkat.
- Gunakan kartu multi-mata uang dan tolak pembayaran dalam mata uang negara asal untuk mengurangi biaya.
- Pilih ATM dari bank tepercaya dan tarik uang dalam jumlah lebih besar untuk mengurangi biaya penarikan. Langkah-langkah ini membantu Anda menghemat lebih banyak uang, terutama jika Anda bepergian dengan anggaran terbatas.
FAQ
Apa yang harus Anda lakukan jika kartu Anda hilang atau dicuri di luar negeri?
Hubungi bank Anda segera. Minta mereka untuk memblokir kartu Anda. Gunakan kartu cadangan atau dompet digital Anda untuk pembayaran. Beberapa bank, seperti HSBC Hong Kong, menawarkan penggantian kartu darurat. Selalu simpan nomor kontak bank Anda.
Apakah Anda dapat menggunakan kartu di mana saja saat bepergian?
Sebagian besar tempat menerima kartu, tetapi beberapa toko kecil atau pasar hanya menerima uang tunai. Selalu bawa sedikit uang tunai untuk tempat-tempat seperti ini. Periksa apakah kartu Anda berfungsi di negara yang Anda kunjungi. Beberapa kartu berfungsi lebih baik di wilayah tertentu.
Bagaimana cara menghindari penipuan skimming ATM?
Gunakan ATM yang berada di dalam bank atau area yang ramai. Tutupi tombol keypad saat Anda memasukkan PIN Anda. Periksa apakah ada yang aneh pada mesin. Jika ada yang terlihat mencurigakan, cari ATM lain. Tetap waspada agar uang Anda tetap aman.
Apakah lebih baik menggunakan kartu kredit atau kartu debit di luar negeri?
Kartu kredit sering kali memberi Anda perlindungan lebih baik terhadap penipuan. Kartu debit membantu Anda tetap patuh pada anggaran. Beberapa kartu, seperti kartu Wise, menawarkan kurs pertukaran yang bagus. Pilihlah kartu yang sesuai dengan kebutuhan Anda, terutama jika Anda bepergian dengan anggaran terbatas.
Apa yang harus Anda lakukan jika pembayaran kartu Anda ditolak di luar negeri?
Coba gunakan kartu lain atau gunakan uang tunai. Terkadang bank memblokir pembayaran demi keamanan. Hubungi bank Anda untuk mengatasi masalah tersebut. Pastikan Anda telah memberi tahu bank tentang rencana perjalanan Anda sebelum berangkat.
Biaya kartu internasional yang tersembunyi dapat diam-diam menggerus anggaran perjalanan Anda. Mengapa kehilangan 3%–5% pada setiap pembayaran padahal ada solusi yang lebih cerdas?
Dengan BiyaPay, Anda menghindari biaya yang tidak perlu dan mendapatkan lebih banyak kendali atas pengeluaran Anda:
- Biaya remitansi serendah 0,5%
- Akses instan ke nilai tukar real-time
- Dukungan untuk berbagai konversi mata uang fiat dan digital
- Cakupan di sebagian besar negara dan wilayah di seluruh dunia
- Banyak transfer tiba pada hari yang sama
Simpan lebih banyak uang Anda untuk hal-hal yang paling penting dalam perjalanan Anda. Mulailah sekarang dengan BiyaPay.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads


Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam