
银行国际汇款手续费计算方式及常见问题




Image Source: pexels
国际汇款手续费是您在进行跨国资金转账时需要支付的费用。它通常由多个部分组成,包括汇款手续费、电报费以及中转行手续费。汇款手续费通常按照金额的百分比计算,中国银行的收费标准约为0.1%,并设有最低和最高收费限额。电报费是固定金额,具体金额因地区而异。中转行手续费则是由于转账过程中使用中转行服务产生的额外费用。这些费用 会因银行、汇款方式和金额的不同而有所变化。了解这些费用的构成和影响可以帮助您更好地规划国际汇款。
国际汇款手续费的构成
国际汇款手续费由多个部分组成,每一部分都可能对总费用产生影响。了解这些构成有助于你更清楚地规划汇款成本。
基础手续费
基础手续费是国际汇款中最常见的费用类型。银行通常根据汇款金额的大小收取一定比例的手续费。以下是常见的收费标准:
| 费用类型 | 收费标准 |
|---|---|
| 手续费 | 汇款金额的1‰,最低50元/笔,最高260元/笔 |
例如,如果你汇款金额为10,000元,按照1‰的比例计算,手续费为10元,但由于最低收费标准为50元,你需要支付50元的手续费。基础手续费的高低会因银行或平台的不同而有所差异,因此在选择服务时,你需要仔细比较。
电报费
电报费是指银行在处理国际汇款时,为了通知接收银行而产生的通信费用。这项费用通常是固定金额,但会因汇款的目的地不同而有所变化。以下是电报费的常见收费标准:
| 费用类型 | 收费标准 |
|---|---|
| 中国港澳台地区发电 | 80元/笔 |
| 国际发电 | 150元/笔 |
电报费的历史可以追溯到传统的电报业务时代。尽管现代技术已经取代了传统电报,但这项费用仍然保留在国际汇款中。根据1979年的数据,中国的邮电业务总量为12.55亿元,电报业务增长率为5.9%。虽然电报费的实际成本可能已经降低,但银行仍然会收取这部分费用。
中转行手续费
中转行手续费是国际汇款中较为复杂的一部分费用。由于国际汇款通常需要通过多个银行进行中转,每个中转行可能会收取一定的费用。这些费用的高低取决于中转行的收费标准以及汇款路径的复杂程度。
例如,如果你的汇款需要经过多个国家的银行,每个中转行可能会收取不同的费用。这些费用通常不在汇款发起时明确显示,而是由接收方承担。因此,在选择汇款方式时,你需要特别注意中转行手续费的潜在影响。
提示: 如果你希望减少中转行手续费,可以选择支持直接汇款的银行或平台。这种方式可以减少中转环节,从而降低费用。
其他费用
除了基础手续费、电报费和中转行手续费,国际汇款中还可能涉及一些其他费用。这些费用通常因银行政策、汇款方式以及目的地国家的不同而有所变化。了解这些费用的种类和比例,可以帮助你更全面地评估汇款成本。
常见的其他费用类型
- 货币兑换费
如果你的汇款涉及不同货币之间的转换,银行通常会收取货币兑换费。这项费用的高低取决于银行的汇率政策。银行可能会在市场汇率的基础上增加一定的点差,作为服务费用。提示: 在汇款前,你可以通过查询实时汇率,比较不同银行的兑换费率,选择更优惠的服务。
- 账户维护费
某些银行可能会对国际汇款账户收取维护费,尤其是当账户余额低于一定标准时。这项费用通常按月或按年收取,但在某些情况下,可能会在汇款时直接扣除。 - 退汇费
如果汇款因信息错误或其他原因被退回,银行可能会收取退汇费。这项费用的金额通常固定,但也可能因汇款金额的大小而有所变化。
其他费用的增长趋势
根据相关统计数据,近年来其他费用的比例呈现一定增长趋势。以下是具体数据:
| 费用类型 | 比例增长 |
|---|---|
| 其他费用 | 3.1% |
从表中可以看出,其他费用的增长虽然不高,但仍需引起注意。你在选择银行或平台时,应仔细阅读收费条款,避免因忽视这些费用而增加不必要的成本。
如何减少其他费用
- 选择无隐藏费用的平台
一些在线汇款平台提供透明的收费结构,明确列出所有费用,避免隐藏收费。 - 提前核对汇款信息
确保收款人信息准确无误,避免因退汇而产生额外费用。 - 关注优惠活动
某些银行或平台会在特定时间推出手续费减免或优惠活动。你可以利用这些机会,降低汇款成本。
通过了解和管理这些其他费用,你可以更有效地控制国际汇款手续费,节省更多资金。
国际汇款手续费的计算方式
Image Source: pexels
国际汇款手续费的计算方式主要分为三种:按固定金额计算、按百分比计算以及隐藏费用。了解这些计算方式可以帮助你更清楚地掌握汇款成本,避免不必要的支出。
按固定金额计算
某些银行或平台会采用固定金额的方式收取手续费。这种方式通常适用于小额汇款,因为无论汇款金额大小,手续费都保持不变。固定金额的收费方式简单明了,适合需要快速了解成本的用户。
以下是一些银行的固定金额收费标准:
| 银行名称 | 费用计算方式 | 最低费用 | 最高费用 |
|---|---|---|---|
| 工商银行 | 按汇款金额的0.10% | 50元 | 260元 |
| 交通银行 | 按汇款金额的0.10% | 20元 | 250元 |
| 中国银行 | 按汇款金额的0.10% | 50元 | 260元 |
| 农业银行 | 按汇款金额的0.10% | 20元 | 200元 |
| 建设银行 | 按汇款金额的0.10% | 20元 | 300元 |
从表中可以看出,不同银行的最低和最高手续费存在一定差异。你可以根据汇款金额和需求选择最适合的银行。
按百分比计算
按百分比计算是国际汇款手续费的另一种常见方式。银行或平台会根据汇款金额的大小,按一定比例收取手续费。这种方式对大额汇款较为有利,因为手续费的比例通常较低。
例如,某些银行会按照汇款金额的0.10%收取手续费。如果你汇款10,000元,手续费为10元,但如果银行设有最低收费标准(如50元),你需要支付50元。以下是按百分比计算手续费的一些特点:
- 灵活性:手续费随汇款金额变化,适合不同规模的汇款需求。
- 透明性:银行通常会明确列出收费比例,方便你提前计算成本。
此外,按百分比计算的模式也被广泛应用于其他领域。例如,公交第三方支付平台的手续费通常在0.08%~1.25%之间。商家也会根据平台规则设置商品的手续费比例。这种模式的灵活性使其成为国际汇款中的主流选择。
隐藏费用
隐藏费用是国际汇款中容易被忽视的一部分。这些费用通常不会在汇款时直接显示,但会在交易完成后影响实际到账金额。以下是几种常见的隐藏费用:
- 现金预支费用
如果你使用信用卡进行国际汇款,可能会产生现金预支费用。这是一种按预支金额比例收取的费用,虽然不是由汇款服务商直接收取,但会增加你的总成本。 - 外汇转换费用
当汇款涉及不同货币时,银行或第三方外汇服务提供商会收取外汇转换费用。这些费用基于交易金额和当前汇率计算,可能导致收款人实际收到的金额低于发送金额。
提示: 在选择汇款方式时,仔细阅读收费条款,尤其是涉及外汇转换的部分。提前了解这些隐藏费用,可以帮助你更好地规划汇款预算。
通过了解固定金额、百分比计算和隐藏费用的特点,你可以更清楚地掌握国际汇款手续费的构成。选择适合自己的计算方式,能够有效降低汇款成本。
不同银行或平台的收费对比
Image Source: pexels
国内主要银行的收费标准
中国的主要银行在国际汇款手续费方面有不同的收费标准。以下是一些常见银行的收费情况:
| 银行名称 | 手续费计算方式 | 最低费用 | 最高费用 |
|---|---|---|---|
| 工商银行 | 按汇款金额的0.10%收取 | 50元/笔 | 260元/笔 |
| 交通银行 | 按汇款金额的0.10%收取 | 20元/笔 | 250元/笔 |
| 中国银行 | 按汇款金额的0.10%收取 | 50元/笔 | 260元/笔 |
| 农业银行 | 按汇款金额的0.10%收取 | 20元/笔 | 200元/笔 |
| 建设银行 | 按汇款金额的0.10%收取 | 20元/笔 | 300元/笔 |
从表中可以看出,不同银行的最低和最高手续费存在一定差异。你可以根据汇款金额选择最适合的银行。此外,部分银行可能会提供优惠活动,进一步降低费用。
在线平台的收费标准
与传统银行相比,在线汇款平台的收费结构更加灵活。以下是一些常见在线平台的收费情况:
- Wise:
- 开户费用:免费
- 货币兑换费用:0.33%起
- 美元电汇费用:6.11 USD
- 加元电汇费用:10 CAD
- 海外交易:免费
在线平台通常提供更低的国际汇款手续费,尤其是在货币兑换方面。以下柱状图展示了不同平台在手续费上的对比:
各自的优劣势
银行和在线平台在国际汇款手续费的收费模式上各有优劣。银行的优势在于服务网点多,适合不熟悉在线操作的用户。其劣势是手续费较高,且流程较为复杂。在线平台的优势在于费用透明、操作便捷,适合经常进行国际汇款的用户。其劣势是部分平台可能对大额汇款有限制。
提示: 如果你需要频繁进行小额国际汇款,选择在线平台可能更划算。而对于大额汇款,银行的安全性和稳定性更有保障。
通过对比不同银行和平台的收费标准,你可以根据自身需求选择最适合的汇款方式。
节省国际汇款手续费的建议
比较不同银行和平台的费用
比较不同银行和平台的费用是节省国际汇款手续费的重要步骤。你可以通过以下方法进行详细分析:
- 指标对比分析法:对比手续费比例、最低收费标准和其他附加费用,找出最具性价比的选项。
- 分组分析法:将银行和在线平台分组,分别比较各组内的费用差异。
- 时间数列及动态分析法:分析同一银行或平台在不同时间点的收费变化,选择费用较低的时间段进行汇款。
例如,中国银行和在线平台Wise的收费标准存在显著差异。银行通常收取固定比例的手续费,而在线平台可能提供更低的货币兑换费率。通过这些方法,你可以更清楚地了解各选项的优劣,选择最适合自己的汇款服务。
选择合适的汇款方式
选择合适的汇款方式可以有效降低手续费,同时减少交易风险。以下是几种常见汇款方式的对比:
| 付款方式 | 信用基础 | 核心风险 | 风险程度 | 适用场景 |
|---|---|---|---|---|
| T/T(电汇) | 商业信用 | 前 T/T 货物积压;后 T/T 钱货两空 | 前 T/T 低风险后 T/T 高风险 | 与高信用客户合作;小额订单 |
| L/C(信用证) | 银行信用 | 软条款风险、单据不符风险、地区风险差异 | 中风险 | 新客户交易;高风险地区交易 |
| D/P(付款交单) | 商业信用 | 进口商拒付导致货物滞留或积压 | 中风险 | 中等信用客户;货物周转快的交易 |
如果你与高信用客户合作,可以选择T/T方式以降低手续费。而在与新客户或高风险地区交易时,L/C方式更安全。根据交易场景选择合适的方式,可以在节省费用的同时确保资金安全。
避免高峰期或紧急服务
高峰期和紧急服务通常会导致手续费增加。你可以通过以下方法避免这些额外费用:
- 提前规划汇款时间:避免在节假日或银行业务繁忙时进行汇款。
- 选择标准服务:紧急服务通常附加高额费用,选择标准服务可以节省成本。
- 关注汇率波动:在汇率较低时进行汇款,可以减少货币兑换费用。
例如,春节期间银行业务量较大,手续费可能会上涨。提前规划汇款时间,选择非高峰期进行交易,可以有效降低国际汇款手续费。
通过比较费用、选择合适方式以及避免高峰期,你可以显著减少国际汇款的成本,同时提高资金使用效率。
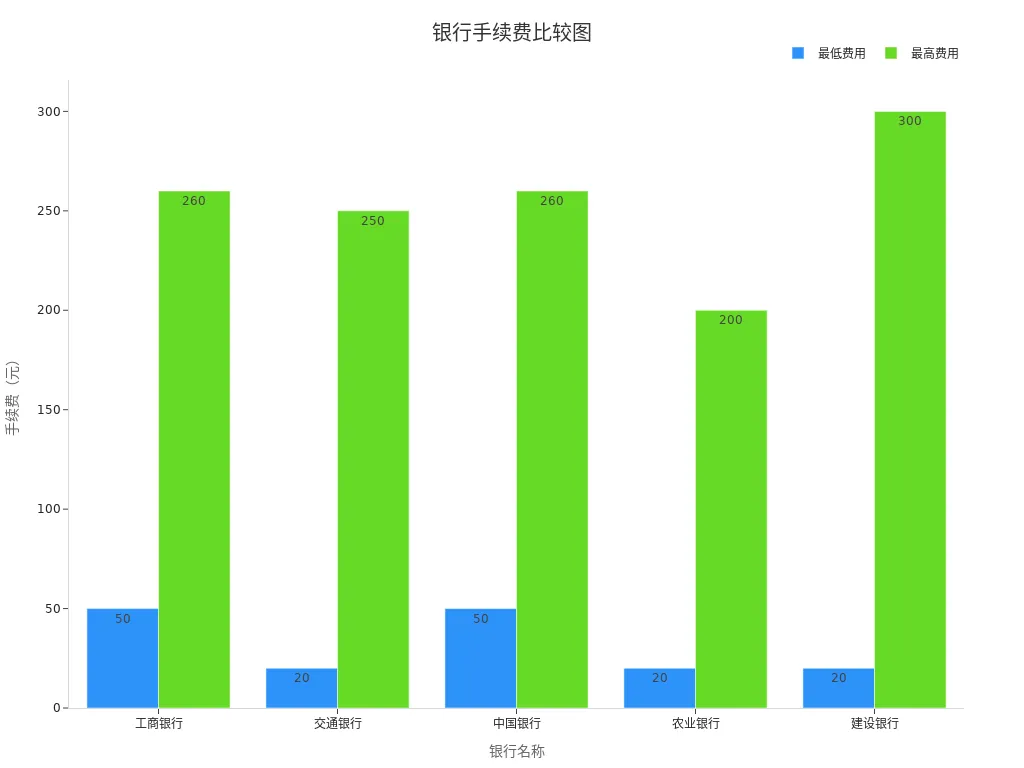
国际汇款手续费的构成复杂,包括基础手续费、电报费、中转行手续费以及其他费用。不同银行和平台的收费标准差异显著,例如以下表格展示了中国主要银行的手续费对比情况:
| 银行名称 | 手续费标准 | 最低费用 | 最高费用 |
|---|---|---|---|
| 工商银行 | 按汇款金额的0.10%收取 | 50元 | 260元 |
| 交通银行 | 按汇款金额的0.10%收取 | 20元 | 250元 |
| 中国银行 | 按汇款金额的0.10%收取 | 50元 | 260元 |
| 农业银行 | 按汇款金额的0.10%收取 | 20元 | 200元 |
| 建设银行 | 按汇款金额的0.10%收取 | 20元 | 300元 |
此外,优化汇款方案后,银行账户服务费、人民币转账汇款手续费等费用均有所降低:
| 费用类型 | 反馈情况 |
|---|---|
| 银行账户服务费 | 降低 |
| 人民币转账汇款手续费 | 降低 |
| 银行卡刷卡手续费 | 降低 |
选择最优汇款方案时,你需要根据个人需求进行比较。在线平台通常费用透明,适合小额汇款,而银行则更适合大额交易。以下条形图展示了不同银行国际汇款最低及最高费用的对比:
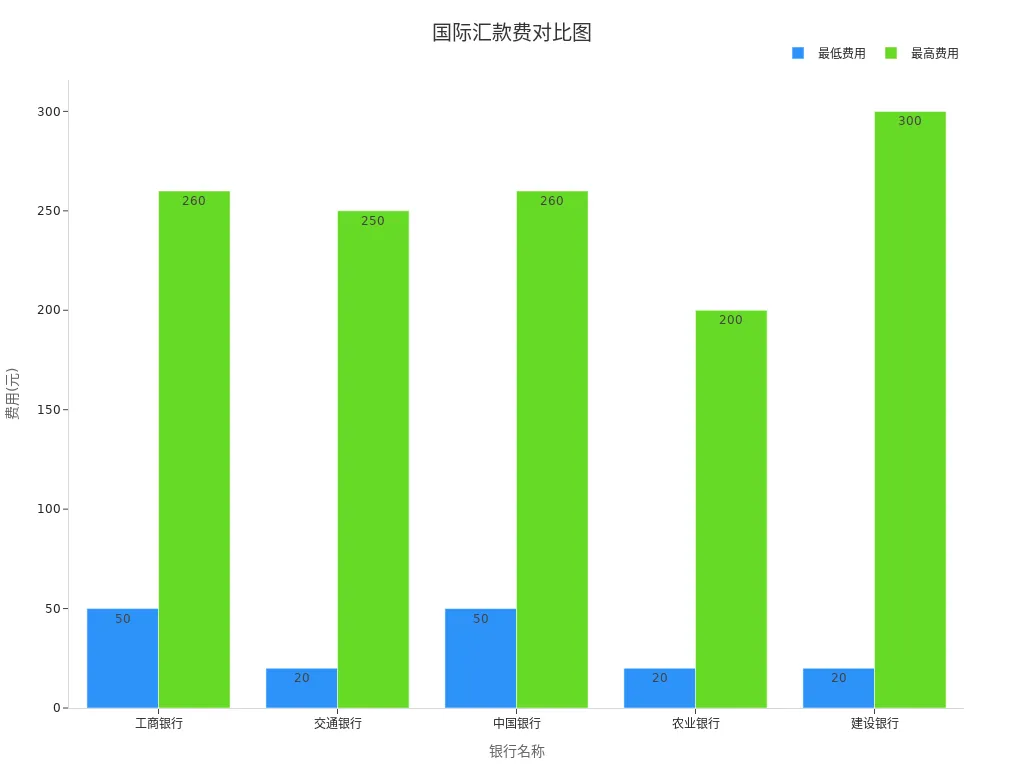
通过合理规划汇款方式,你可以有效节省费用,同时确保资金安全。多做比较,选择适合自己的汇款服务,是降低成本的关键。
厌倦了传统国际汇款的高手续费和复杂流程?BiyaPay提供更优解决方案!
- 当日到账:通过本地化转账网络,汇款最快当日直达全球200+国家
- 0隐藏价差:采用中间市场汇率,仅收取一笔透明小额手续费,成本比银行低50%以上
- 30+法币支持:直接使用本地货币汇款,免去多重货币转换损失
现在注册BiyaPay,即可体验极简汇款流程,无需中转行手续费,资金流转更高效!
FAQ
1. 国际汇款需要多长时间到账?
国际汇款到账时间通常为1至5个工作日。具体时间取决于银行处理速度、汇款路径和目的地国家的银行系统效率。部分在线平台可能提供更快的到账服务。
提示: 如果需要加急到账,可以选择银行的快速汇款服务,但可能会产生额外费用。
2. 汇款时需要提供哪些信息?
你需要提供以下信息:
- 收款人姓名和账户号码
- 收款银行名称和SWIFT代码
- 汇款金额和币种
确保信息准确无误,避免因错误导致退汇或延迟。
3. 汇款金额有限制吗?
大多数银行对国际汇款金额设有上限,具体金额因银行政策而异。在线平台通常也有类似限制,但部分平台可能允许更高额度的汇款。
注意: 在汇款前,咨询银行或平台的具体限制,确保符合要求。
4. 汇款失败怎么办?
汇款失败可能由信息错误、账户问题或银行系统故障引起。你可以联系银行或平台客服,提供交易编号以查询原因并解决问题。
提示: 在汇款前仔细核对信息,减少失败的可能性。
5. 如何查询汇款状态?
你可以通过以下方式查询汇款状态:
- 登录银行或平台的在线系统
- 联系客服提供交易编号
- 使用银行提供的短信或邮件通知服务
查询时需准备好相关交易信息以便快速定位。
另见
*本文仅供参考,不构成 BiyaPay 或其子公司及其关联公司的法律,税务或其他专业建议,也不能替代财务顾问或任何其他专业人士的建议。
我们不以任何明示或暗示的形式陈述,保证或担保该出版物中内容的准确性,完整性或时效性。
其他BiyaPay博客内容
换汇价差解析:买入价、卖出价与实际兑换成本

多币种数字钱包对比:费用、支持币种与跨境支付


 澳大利亚
 奥地利
 比利时
 加拿大
 塞浦路斯
 捷克
 丹麦
 爱沙尼亚
 芬兰
 法国
 德国
 希腊
 香港
 印度
 印度尼西亚
 爱尔兰
 意大利
 日本
 拉脱维亚
 立陶宛
 卢森堡
 马来西亚
 马耳他
 摩洛哥
 尼泊尔
 荷兰
 新西兰
 挪威
 巴基斯坦
 菲律宾
 波兰
 葡萄牙
 罗马尼亚
 新加坡
 斯洛伐克
 斯洛文尼亚
 南非
 韩国
 西班牙
 瑞典
 泰国
 美国
 土耳其
 阿联酋
 英国
 越南