
Hạn mức rút tiền của Chase là bao nhiêu và có thể tăng hạn mức đó không?




Nguồn hình ảnh: pexels
Giới hạn rút tiền Chase của bạn thường nằm trong khoảng từ 500 đến 3.000 USD mỗi ngày.
Tin tốt là bạn có thể đăng ký tăng giới hạn này khi cần.
Các ngân hàng đặt ra giới hạn chủ yếu để bảo vệ an toàn tài khoản và giảm rủi ro gian lận. Ví dụ, gian lận thanh toán bằng thẻ là một trong những thách thức thực tế mà các ngân hàng phải đối mặt:
| Loại hình thanh toán | Tỷ lệ trong tổng số vụ gian lận thanh toán bằng thẻ (2015) |
|---|---|
| Thẻ ghi nợ | 34.3% |
| Rút tiền ATM | 5.5% |
Những điểm chính
- Giới hạn rút tiền của Chase Bank không cố định; giới hạn này thay đổi tùy thuộc vào cách thức và địa điểm bạn rút tiền.
- Nếu cần rút một khoản tiền lớn, bạn có thể yêu cầu ngân hàng tạm thời tăng giới hạn rút tiền.
- Nếu thường xuyên cần rút các khoản tiền lớn, bạn có thể nâng cấp tài khoản ngân hàng để tăng vĩnh viễn giới hạn rút tiền.
- Bạn có thể đăng nhập vào ứng dụng di động Chase hoặc ngân hàng trực tuyến để xem giới hạn rút tiền cụ thể của mình.
- Giới hạn rút tiền và giới hạn mua hàng là khác nhau; giới hạn mua hàng thường cao hơn nhiều so với giới hạn rút tiền.
Giải thích chi tiết về các giới hạn rút tiền khác nhau của Chase
Nguồn hình ảnh: pexels
Giới hạn rút tiền của Chase không phải là một con số cố định; giới hạn này thay đổi tùy theo phương thức rút tiền và địa điểm bạn chọn. Hiểu rõ các giới hạn của những kênh khác nhau có thể giúp bạn lên kế hoạch sử dụng tiền hiệu quả hơn.
Rút tiền tại ATM
Sử dụng thẻ ghi nợ để rút tiền tại ATM là một trong những phương thức phổ biến nhất, nhưng giới hạn thay đổi đáng kể tùy thuộc vào địa điểm của ATM.
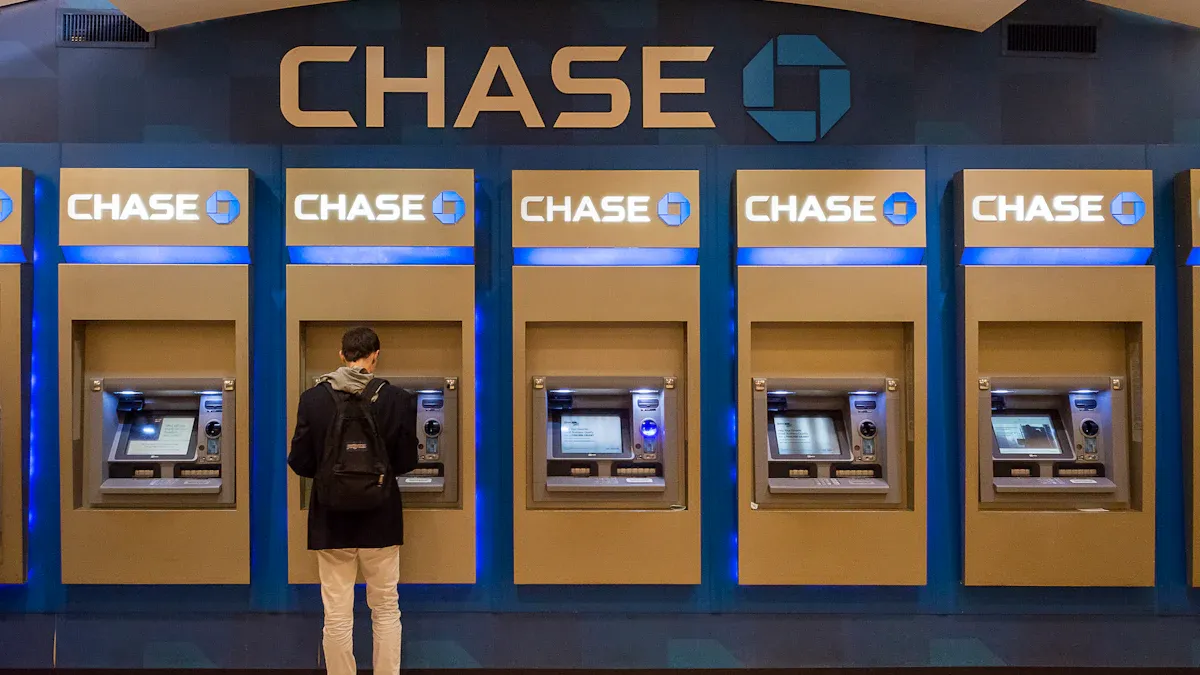
- ATM tại sảnh chi nhánh Chase: Trong giờ giao dịch ngân hàng, bạn có thể rút tối đa 3.000 USD tiền mặt mỗi ngày tại các ATM bên trong sảnh chi nhánh. Đây là cách tự phục vụ thuận tiện nhất để nhận số tiền mặt lớn.
- ATM Drive-thru hoặc hoạt động 24 giờ của Chase: Đối với các ATM nằm trên tường bên ngoài chi nhánh hoặc cung cấp dịch vụ 24 giờ (Drive-thru), hạn mức rút tiền hằng ngày thường là 1.000 USD.
- ATM của ngân hàng không thuộc Chase: Khi sử dụng ATM của các ngân hàng hoặc mạng lưới khác (chẳng hạn như Allpoint® hoặc Plus®), hạn mức rút tiền hằng ngày thường giảm xuống còn 500 USD.
Mẹo quan trọng: Phân biệt giữa hai “Hạn mức” Xin lưu ý rằng hạn mức rút tiền mặt tại ATM (ATM Withdrawal Limit) hoàn toàn khác với hạn mức mua hàng hằng ngày bằng thẻ ghi nợ của bạn (Debit Card Purchase Limit). Hạn mức sau thường cao hơn nhiều và dành riêng cho các trường hợp như quẹt thẻ, thanh toán trực tuyến và các giao dịch mua sắm khác.
Rút tiền tại quầy ngân hàng
Nếu bạn cần rút một khoản tiền mặt lớn vượt quá hạn mức ATM, đến quầy giao dịch tại chi nhánh Chase là lựa chọn tốt nhất.
Khi lập kế hoạch cho các khoản chi tiền mặt lớn, một cách tiếp cận khác là giảm sự phụ thuộc vào tiền mặt để hạn mức rút tiền ít gây trở ngại hơn. BiyaPay cung cấp các công cụ tiền tệ tích hợp: trước khi đi du lịch hoặc mua sắm, hãy sử dụng Công cụ kiểm tra tỷ giá miễn phí để ước tính chi phí; đối với chi tiêu hằng ngày, hãy đăng ký Thẻ ảo để xử lý các khoản thanh toán trực tuyến và thanh toán định kỳ, giảm nhu cầu mang theo hoặc rút tiền mặt; để giám sát tập trung, hãy truy cập trang web BiyaPay.
Với các đăng ký pháp lý tại nhiều khu vực pháp lý (ví dụ: US MSB, NZ FSP), BiyaPay phù hợp với sự kết hợp “một phần tiền mặt + nhiều thanh toán không dùng tiền mặt hơn” mà không cần thay đổi các lựa chọn tại quầy giao dịch/máy ATM được thảo luận ở đây.
Về lý thuyết, số tiền rút tại quầy giao dịch ngân hàng chỉ bị giới hạn bởi số dư khả dụng trong tài khoản của bạn. Tuy nhiên, vì lý do an ninh và quản lý dự trữ tiền mặt, các ngân hàng có những yêu cầu đặc biệt đối với việc rút tiền mặt với số lượng lớn.
| Số tiền rút | Đề xuất thao tác |
|---|---|
| Trên 10.000 USD | Bạn phải thông báo cho ngân hàng trước 1-2 ngày làm việc. Điều này đảm bảo chi nhánh có đủ tiền mặt cho giao dịch rút tiền của bạn và cho phép bạn chuẩn bị các giấy tờ xác minh danh tính cần thiết. |
| Số tiền lớn nói chung | Ngay cả khi số tiền không vượt quá 10.000 USD, gọi điện trước cho chi nhánh vẫn là một thói quen tốt để tránh chuyến đi không cần thiết. |
Khi rút tiền tại quầy giao dịch, hãy nhớ mang theo thẻ ghi nợ và giấy tờ tùy thân có ảnh hợp lệ (chẳng hạn như bằng lái xe hoặc hộ chiếu).
Chuyển khoản Zelle®
Mặc dù Zelle® không phải là một hình thức “rút tiền” truyền thống, nhưng với vai trò là công cụ chuyển tiền tức thì phổ biến, việc hiểu rõ các hạn mức của dịch vụ này cũng rất quan trọng. Không giống như hạn mức ATM cố định, Chase đặt ra các hạn mức linh động cho Zelle®.
Điều này có nghĩa là hạn mức cho mỗi giao dịch và hạn mức chuyển tiền hằng ngày của bạn không phải là các giá trị cố định. Hệ thống ngân hàng sẽ tính toán động số tiền tối đa có thể thực hiện cho giao dịch này mỗi khi bạn bắt đầu chuyển tiền, dựa trên nhiều yếu tố khác nhau bao gồm:
- Lịch sử tài khoản và số dư của bạn
- Hồ sơ giao dịch trước đây của bạn với người nhận
- Thông tin tài khoản ngân hàng của người nhận
Bạn có thể xem rõ hạn mức khả dụng cho giao dịch hiện tại khi bắt đầu chuyển khoản trên ứng dụng Chase Mobile® hoặc ngân hàng trực tuyến. Nếu số tiền chuyển thử vượt quá hạn mức, hệ thống sẽ nhắc bạn giảm số tiền.
Làm thế nào để tăng hạn mức rút tiền?
Sau khi hiểu rõ các hạn mức áp dụng cho những kênh khác nhau, bạn có thể hỏi: Điều gì xảy ra nếu những hạn mức này không đủ? Tin tốt là Chase cung cấp nhiều cách để điều chỉnh hạn mức dựa trên nhu cầu thực tế của bạn. Dù bạn cần tạm thời rút một khoản tiền mặt lớn hay muốn có hạn mức rút tiền cao hơn vĩnh viễn, đều có các giải pháp tương ứng.
Đăng ký tăng hạn mức tạm thời
Khi bạn gặp một tình huống cụ thể cần thanh toán một khoản tiền mặt lớn (chẳng hạn như mua xe đã qua sử dụng hoặc trả tiền sửa sang nhà cửa), đăng ký tăng hạn mức tạm thời là phương pháp nhanh nhất.
Bạn có hai phương thức thực hiện chính:
- Tự đăng ký qua Ứng dụng hoặc Ngân hàng trực tuyến
- Đăng nhập vào Ứng dụng Chase Mobile® hoặc ngân hàng trực tuyến của bạn.
- Tìm các tùy chọn liên quan đến việc quản lý thẻ ghi nợ hoặc cài đặt tài khoản.
- Thông thường, bạn có thể yêu cầu tăng tạm thời hạn mức rút tiền ATM hoặc hạn mức mua hàng bằng thẻ ghi nợ trực tiếp tại đây. Hệ thống sẽ phê duyệt ngay lập tức dựa trên tình trạng tài khoản của bạn.
- Gọi Dịch vụ khách hàng Chase
- Nếu việc tự đăng ký không đáp ứng nhu cầu của bạn hoặc bạn muốn được hỗ trợ rõ ràng hơn, gọi trực tiếp cho dịch vụ khách hàng là một lựa chọn hiệu quả.
Mẹo chuyên nghiệp ? Đối với khách hàng có tài khoản hoạt động tốt, việc gọi dịch vụ khách hàng thường mang lại cách xử lý linh hoạt hơn. Bạn có thể gọi đến số dịch vụ khách hàng ở mặt sau thẻ ghi nợ của mình (thường là 1-800-935-9935 trong phạm vi Hoa Kỳ) và giải thích nhu cầu của bạn với nhân viên đại diện. Thông thường, họ có thể tạm thời tăng hạn mức rút tiền ATM hằng ngày của bạn lên $2,000 hoặc cao hơn, tùy thuộc vào lịch sử tài khoản và mức độ hợp lý của yêu cầu hiện tại.
Đăng ký tăng hạn mức vĩnh viễn
Nếu bạn thường xuyên cần rút tiền mặt vượt quá hạn mức tiêu chuẩn, việc đăng ký tăng hạn mức vĩnh viễn có thể phù hợp hơn. Không giống như tăng hạn mức tạm thời, quy trình này đòi hỏi trao đổi sâu hơn với ngân hàng.
Khi phê duyệt các đơn đăng ký tăng hạn mức vĩnh viễn, ngân hàng sẽ đánh giá toàn diện tình hình tổng thể của bạn. Để nâng cao tỷ lệ được phê duyệt, bạn có thể tập trung vào các khía cạnh sau:
- Xây dựng lịch sử tín dụng tốt: Đây là bước quan trọng nhất. Ngân hàng sẽ xem xét lịch sử thanh toán của bạn, đảm bảo bạn luôn thanh toán đúng hạn và có rất ít khoản quá hạn hoặc chưa thanh toán.
- Duy trì điểm tín dụng tốt: Điểm tín dụng tốt (thường là điểm FICO từ 670 trở lên) chứng minh trách nhiệm tài chính của bạn với ngân hàng.
- Xây dựng mối quan hệ lâu dài với ngân hàng: Là khách hàng Chase lâu năm và đáng tin cậy sẽ giúp ngân hàng sẵn sàng cấp cho bạn hạn mức cao hơn.
- Chủ động trao đổi nhu cầu của bạn: Bạn cần giải thích với ngân hàng lý do bạn cần hạn mức vĩnh viễn cao hơn và đưa ra những lý do hợp lý.
Xin lưu ý rằng việc tăng hạn mức vĩnh viễn không thể hoàn tất chỉ bằng một cú nhấp trong Ứng dụng. Bạn cần trực tiếp đến chi nhánh để trao đổi với nhân viên ngân hàng hoặc gọi dịch vụ khách hàng để gửi đơn đăng ký chính thức.
Thông qua việc nâng cấp tài khoản
Một trong những cách trực tiếp và hiệu quả nhất để đạt được mức tăng hạn mức vĩnh viễn là nâng cấp loại tài khoản ngân hàng của bạn. Thông thường, các tài khoản cấp cao hơn sẽ tự động đi kèm với hạn mức rút tiền và mua sắm cao hơn.
Chase cung cấp nhiều cấp độ tài khoản thanh toán khác nhau với các quyền lợi và hạn mức tương ứng.
| Lộ trình Nâng cấp Tài khoản | Ưu điểm Chính |
|---|---|
| Từ Tài khoản Basic lên Premium | Ví dụ, nâng cấp tài khoản Chase Total Checking® của bạn lên tài khoản Chase Sapphire℠ Banking. Tài khoản sau cung cấp rõ ràng “hạn mức mua hàng hằng ngày và hạn mức rút tiền ATM cao hơn.” |
| Nâng cấp lên Private Client Cấp cao nhất | Nếu tài sản của bạn đạt đến một quy mô nhất định, hãy cân nhắc nâng cấp lên Chase Private Client. Điều này sẽ tăng đáng kể các hạn mức khác nhau của bạn. |
Lấy Chase Private Client làm ví dụ, hạn mức rút tiền ATM hằng ngày của bạn sẽ được tăng lên đáng kể:
| Giới hạn rút tiền tại ATM dành cho khách hàng Chase Private Client | Mức tối đa hằng ngày |
|---|---|
| Tại các ATM của Chase | Lên đến $3,000 |
| Tại các ATM không thuộc Chase ở Hoa Kỳ | Lên đến $500 |
| Tại các ATM quốc tế | Lên đến $2,000 |
Bằng cách nâng cấp tài khoản, bạn không chỉ giải quyết vấn đề giới hạn rút tiền Chase mà còn được hưởng các dịch vụ và quyền lợi ngân hàng độc quyền hơn.
Giới hạn rút tiền Chase của bạn không cố định; giới hạn này được điều chỉnh linh hoạt dựa trên loại tài khoản, địa điểm và phương thức rút tiền.
- Nhu cầu khẩn cấp ngắn hạn: Bạn có thể đăng ký tăng hạn mức tạm thời thông qua Ứng dụng hoặc gọi cho bộ phận chăm sóc khách hàng.
- Nhu cầu dài hạn: Hãy cân nhắc liên hệ với chuyên viên ngân hàng hoặc trực tiếp nâng cấp tài khoản ngân hàng của bạn.
Quan trọng nhất là chủ động trao đổi với ngân hàng để tìm ra giải pháp phù hợp nhất với bạn. Ngay cả tài khoản thanh toán dành cho sinh viên đại học (College Checking℠) cũng không có giới hạn cố định, điều này một lần nữa cho thấy tầm quan trọng của việc xác minh thông tin với ngân hàng.
Câu hỏi thường gặp
Làm cách nào để kiểm tra hạn mức rút tiền cụ thể của tôi?
Bạn có thể đăng nhập vào ngân hàng trực tuyến Chase hoặc ứng dụng di động để xem hạn mức. Thông tin về hạn mức thường được hiển thị trên trang chi tiết tài khoản hoặc quản lý thẻ. Bạn cũng có thể gọi trực tiếp đến số dịch vụ khách hàng ở mặt sau thẻ ghi nợ để hỏi.
Khi nào hạn mức rút tiền hằng ngày được đặt lại?
Giới hạn hàng ngày của bạn thường được đặt lại vào lúc nửa đêm theo Giờ miền Đông (ET). Điều này có nghĩa là khi ngày mới bắt đầu, bạn có thể sử dụng lại toàn bộ giới hạn rút tiền của mình.
Giới hạn rút tiền tại ATM có giống với giới hạn mua hàng hàng ngày không?
Không, đây là hai giới hạn riêng biệt. Giới hạn mua hàng hàng ngày bằng thẻ ghi nợ của bạn (dùng để quẹt thẻ khi mua sắm) thường cao hơn nhiều so với giới hạn rút tiền mặt tại ATM. Bạn cần quản lý riêng hai giới hạn này.
Loại tài khoản có ảnh hưởng đến giới hạn rút tiền của tôi không?
Có, loại tài khoản ảnh hưởng đáng kể. Các tài khoản cao cấp, chẳng hạn như Chase Sapphire℠ Banking, thường có giới hạn rút tiền mặc định cao hơn các tài khoản cơ bản. Nâng cấp tài khoản là một cách hiệu quả để tăng giới hạn cố định.
*Bài viết này chỉ được cung cấp cho mục đích thông tin chung và không cấu thành lời khuyên pháp lý, thuế hoặc lời khuyên chuyên môn khác từ BiyaPay hoặc các công ty con và công ty liên kết của BiyaPay, và cũng không nhằm thay thế việc tìm kiếm tư vấn từ cố vấn tài chính hoặc bất kỳ chuyên gia nào khác.
Chúng tôi không đưa ra bất kỳ tuyên bố hay bảo đảm nào, dù rõ ràng hay ngụ ý, về tính chính xác, đầy đủ hoặc kịp thời của nội dung ấn phẩm này.
Các blog liên quan đến

Using a Virtual Visa Card: Online Payments, Subscriptions, and Declined Transactions


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs




Chọn quốc gia hoặc khu vực để đọc blog địa phương
 Úc
 Áo
 Bỉ
 Canada
 Síp
 Cộng hòa Séc
 Đan Mạch
 Estonia
 Phần Lan
 Pháp
 Đức
 Hy Lạp
 Hồng Kông
 Ấn Độ
 Indonesia
 Ireland
 Ý
 Nhật Bản
 Lát-vi-a
 Litva
 Luxembourg
 Malaysia
 Malta
 Ma-rốc
 Nê-pan
 Hà Lan
 New Zealand
 Na Uy
 Pakistan
 Philippin
 Ba Lan
 Bồ Đào Nha
 Rumani
 Singapore
 Slovakia
 Xlô-venia
 Nam Phi
 Hàn Quốc
 Tây Ban Nha
 Thụy Điển
 Thái Lan
 Hoa Kỳ
 Thổ Nhĩ Kỳ
 Các Tiểu vương quốc Ả Rập Thống nhất
 Vương quốc Anh
 Việt Nam