
Panduan Mengirim Uang dari Luar Negeri ke Tiongkok dan Pertukaran RMB




Sumber Gambar: unsplash
Apakah Anda berencana untuk mengirim uang dari luar negeri ke China? Pilihan utama Anda adalah transfer wire bank tradisional dan platform pengiriman uang online. Ini adalah kebutuhan yang sangat umum, dan data terkait membenarkannya:
- Pada tahun 2023, total pengiriman uang pribadi ke China mencapai $50 miliar.
- Hal ini menjadikan China sebagai penerima pengiriman uang terbesar ketiga di antara negara-negara berpenghasilan rendah dan menengah.
Pertimbangkan hal ini: Apakah Anda mengutamakan keamanan absolut untuk transfer dalam jumlah besar, atau efisiensi dan biaya untuk transfer dalam jumlah kecil hingga menengah?
Keputusan Anda akan berdampak langsung pada kecepatan transfer, total biaya, dan pengalaman penukaran RMB di akhir.
Poin-Poin Penting
- Ada dua cara utama untuk mengirim uang ke Tiongkok: transfer kawat bank tradisional dan platform pengiriman uang online.
- Total biaya pengiriman uang mencakup biaya layanan, selisih nilai tukar, dan kemungkinan biaya bank perantara.
- Transfer kawat bank tradisional cocok untuk pengiriman dalam jumlah besar tetapi lambat dan mahal; platform online cocok untuk pengiriman dalam jumlah lebih kecil dengan kecepatan cepat dan biaya rendah.
- Penduduk Tiongkok memiliki batas penyelesaian devisa tahunan sebesar setara $50.000 USD; melebihi batas tersebut memerlukan dokumen pendukung.
- Sebelum mengirim uang, periksa kembali detail penerima, terutama nama dalam pinyin dan nomor rekening bank, untuk menghindari kegagalan transfer.
Hal yang Wajib Diketahui Sebelum Mengirim Uang: Nilai Tukar dan Biaya
Sumber Gambar: unsplash
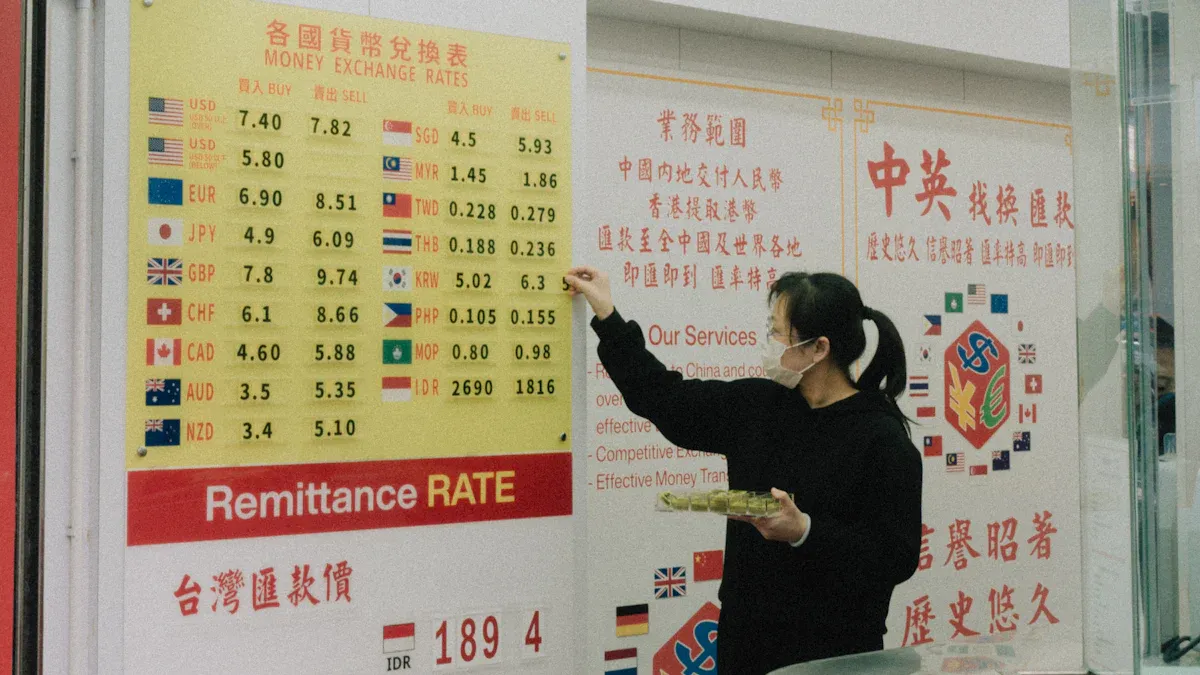
Sebelum menekan tombol "kirim," memahami biaya sesungguhnya dari pengiriman uang sangatlah penting. Jumlah RMB akhir yang diterima tidak hanya bergantung pada nilai tukar yang terlihat, tetapi juga pada serangkaian biaya terbuka dan tersembunyi.
Memahami Nilai Tukar Waktu Nyata: Nilai Tengah vs. Kurs Beli
Kurs yang Anda temukan secara online biasanya merupakan kurs pasar tengah (mid-market rate). Ini adalah kurs grosir yang digunakan ketika lembaga-lembaga besar melakukan perdagangan mata uang, pada dasarnya rata-rata dari kurs beli dan jual, dan merupakan kurs yang paling adil yang tersedia.
Namun, sebagai konsumen perorangan, Anda umumnya tidak dapat mengakses kurs ini. Penyedia layanan remitansi menawarkan Anda kurs beli. Harga ini menambahkan margin keuntungan (yaitu, "markup") pada kurs pasar tengah. Dengan demikian, kurs beli dari penyedia lebih rendah daripada kurs pasar tengah.
Tips: Karena Anda melakukan transfer elektronik, kurs yang berlaku adalah kurs jual tunai (kurs beli transfer telegrafis). Ini berbeda dengan kurs beli tunai yang digunakan saat menukar uang kertas asing secara fisik di teller bank; yang pertama biasanya menawarkan kurs yang lebih baik.
Rincian Total Biaya Remitansi: Biaya dan Biaya Tersembunyi
Biaya total remitansi Anda terdiri dari beberapa bagian. Selain biaya layanan eksplisit, beberapa biaya tersembunyi secara diam-diam mengurangi jumlah akhir yang diterima.
- Biaya Transfer: Biaya layanan yang dibebankan oleh institusi pengiriman uang, baik dalam bentuk jumlah tetap maupun persentase dari transfer.
- Markup Kurs: Biaya tersembunyi yang paling umum — keuntungan yang ditambahkan oleh penyedia jasa terhadap kurs pasar tengah (mid-market rate).
- Biaya Bank Perantara: Ketika transfer Anda melewati jaringan SWIFT, dana dapat melewati satu atau lebih "bank koresponden." Bank-bank ini memotong biaya pemrosesan, biasanya sebesar $10–$30 USD, dan Anda mungkin tidak mengetahuinya sebelumnya.
- Biaya Bank Penerima: Beberapa bank di daratan Tiongkok juga dapat mengenakan biaya penerimaan untuk transfer internasional.
Hitung Jumlah Uang yang Benar-Benar Diterima
Untuk membandingkan berbagai saluran dengan jelas, gunakan rumus ini untuk memperkirakan jumlah akhir:
RMB Aktual yang Diterima ≈ (Jumlah Mata Uang Asing yang Dikirim - Semua Biaya) × Kurs Akhir
Berikut contoh perbandingan biaya untuk transfer $5.000 USD ke Tiongkok:
| Metode Transfer | Jumlah yang Dikirim (USD) | Kurs (USD-CNY) | Biaya Layanan (USD) | Potensi Biaya Perantara (USD) | RMB Akhir yang Diterima |
|---|---|---|---|---|---|
| Platform Online | $5,000 | 7,21 (mendekati kurs tengah pasar) | $43 | $0 | ≈ 35.747 CNY |
| Transfer Bank Tradisional | $5,000 | 7,05 (selisih lebih tinggi) | $40 | $15–$30 | ≈ 34.824 CNY |
Catatan: Tabel di bawah ini merupakan estimasi. Transfer via bank menghasilkan jumlah akhir yang lebih rendah karena markup kurs yang lebih besar dan biaya perantara yang tidak dapat diprediksi. Selalu hitung semua biaya sebelum memilih metode.
Perbandingan Dua Metode Transfer Uang Utama
Setelah memahami kurs dan biaya, langkah selanjutnya adalah memilih jalur yang paling sesuai untuk Anda. Pilihan utama Anda adalah bank tradisional dan platform online modern, masing-masing dengan fokus yang berbeda pada keamanan, kecepatan, biaya, dan proses.
Metode 1: Transfer Internasional Melalui Bank Tradisional
Transfer kawat bank tradisional dilakukan melalui jaringan SWIFT (Society for Worldwide Interbank Financial Telecommunication). Ini adalah metode tertua dan paling tepercaya, sangat cocok untuk transfer lintas negara dalam jumlah besar.
Ketika keamanan maksimal menjadi prioritas Anda, bank adalah pilihan terbaik. Transfer kawat bank menggunakan jaringan pembayaran global yang matang dengan protokol keamanan yang ketat untuk melindungi dana Anda.
- Verifikasi Identitas: Melalui autentikasi multi-faktor (misalnya, kata sandi, token keamanan).
- Komunikasi Aman: Pesan terenkripsi yang terstandarisasi antara bank pengirim dan bank penerima.
- Tinjauan Kepatuhan: Transaksi yang melebihi jumlah tertentu (misalnya, $10.000 USD di AS) ditinjau dan dilaporkan kepada regulator untuk mencegah penipuan dan pencucian uang.
Persiapan Sebelum Transfer: Transfer kabel bank memerlukan informasi yang benar-benar akurat. Sebelum melanjutkan, konfirmasikan dengan penerima dan siapkan:
- Nama Lengkap Penerima: Nama dalam Pinyin yang persis sesuai dengan rekening bank.
- Alamat Penerima: Alamat tempat tinggal lengkap di Tiongkok.
- Nama & Alamat Bank Penerima: Nama lengkap dalam bahasa Inggris dan alamat cabang bank.
- Kode SWIFT/BIC: Pengenal internasional unik bank.
- Nomor Rekening Penerima: Nomor kartu bank atau buku tabungan lengkap.
Proses
Anda dapat memulai transfer kabel bank dengan dua cara:
- Online Banking: Masuk ke perbankan online bank Anda di luar negeri, temukan "Transfer Internasional" atau "Wire Transfer," isi detail penerima, dan selesaikan pembayaran.
- Kantor Cabang Bank: Bawa identitas Anda dan detail penerima ke kantor cabang bank Anda untuk mendapatkan bantuan dari staf.
Karakteristik Transfer Bank Wire
| Fitur | Deskripsi |
|---|---|
| Keamanan | Sangat tinggi. Mengandalkan sistem perbankan global dengan tingkat perlindungan dana tertinggi. |
| Batas Transfer | Sangat tinggi. Biasanya tidak ada batas transaksi tunggal yang jelas — ideal untuk transfer besar (misalnya, properti, investasi). |
| Waktu Proses | Lambat. Transfer SWIFT biasanya membutuhkan waktu 2–5 hari kerja untuk mencapai rekening penerima di Tiongkok. |
| Total Biaya | Tinggi. Meliputi biaya layanan, nilai tukar yang buruk, dan biaya bank perantara yang tidak dapat diprediksi. |
Metode 2: Platform Remitansi Online
Dalam beberapa tahun terakhir, perusahaan fintech seperti Biyapay telah menyediakan pilihan yang lebih modern. Platform online ini dirancang untuk transfer pribadi skala kecil hingga menengah dengan frekuensi tinggi, dengan keunggulan utama dalam hal kecepatan, biaya, dan kenyamanan.
Berbeda dengan jaringan SWIFT multi-bank, banyak platform online menggunakan jaringan dana global mereka sendiri atau kemitraan langsung dengan alat pembayaran lokal (misalnya, Alipay, WeChat Pay) untuk menyelesaikan transfer. Hal ini sangat menyederhanakan proses dan mengurangi biaya.
Ambil Biyapay sebagai contoh — biasanya platform ini menawarkan:
- Kurs Yang Lebih Baik: Kurs sangat dekat dengan kurs pasar tengah, dengan margin jauh lebih rendah dibandingkan bank tradisional.
- Biaya Transparan: Semua biaya dan jumlah RMB akhir ditampilkan dengan jelas sebelum transfer — tidak ada biaya perantara tersembunyi.
- Kecepatan Sangat Cepat: Sebagian besar transfer tiba di rekening penerima dalam hitungan menit.
Proses
Platform online memiliki proses yang sangat sederhana, sepenuhnya dapat diselesaikan secara online:
- Daftar Akun: Mendaftar di situs web atau aplikasi dengan email atau nomor telepon dan menyelesaikan verifikasi identitas.
- Buat Transfer: Masukkan jumlah mata uang asing; platform langsung menampilkan kurs waktu nyata dan jumlah RMB persis yang akan diterima penerima.
- Isi Informasi Penerima: Bergantung pada metode penerimaan (misalnya, Alipay), biasanya hanya memerlukan nomor telepon yang terhubung dengan Alipay dan nama penerima dalam pinyin.
- Bayar Biaya: Gunakan kartu bank atau rekening bank lokal Anda untuk melakukan pembayaran.
- Pantau Progres: Pantau status transfer secara waktu nyata di aplikasi hingga dana tiba.
Karakteristik dan Batasan Platform Online
Meskipun sangat efisien, platform online terutama dibatasi oleh regulasi devisa Tiongkok daratan, terutama batas penerimaan.
Catatan Penting: Batas-batas berikut ditetapkan oleh saluran penerimaan Tiongkok daratan (misalnya, Alipay, WeChat Pay) dan berlaku untuk semua layanan yang menggunakannya.
- Batas Transaksi Tunggal: Melalui Alipay atau WeChat, biasanya hingga 50.000 RMB per transfer.
- Batas Tahunan: Total jumlah yang diterima setiap tahun melalui Alipay atau WeChat dibatasi, biasanya antara 300.000–500.000 RMB, tergantung pada tujuannya.
- Batas Jumlah Transaksi: Beberapa saluran juga membatasi transaksi bulanan (misalnya, 5 kali per bulan).
Perbandingan Ringkasan: Bagaimana Memilih?
| Pertimbangan | Transfer Bank Tradisional | Platform Online (misalnya, Biyapay) |
|---|---|---|
| Penggunaan Terbaik | Transfer besar (> $50.000 USD), pembayaran bisnis, investasi | Biaya hidup pribadi, dukungan keluarga, pembelian kecil (< $7.000 USD) |
| Kecepatan | Lambat (2–5 hari kerja) | Cepat (biasanya beberapa menit) |
| Biaya | Tinggi (biaya admin + selisih kurs + biaya perantara) | Rendah (biaya transparan + kurs yang baik) |
| Kemudahan Penggunaan | Rumit, banyak kolom yang harus diisi | Sederhana, selesai online dalam beberapa langkah |
| Keamanan | Sangat tinggi | Tinggi (diawasi oleh otoritas keuangan) |
Singkatnya, jumlah transfer Anda adalah faktor penentu utama. Untuk transfer tunggal di bawah $7.000 USD (≈50.000 RMB) yang mengutamakan efektivitas biaya dan kecepatan, platform online adalah pilihan yang lebih bijak. Untuk jumlah yang sangat besar di mana keamanan menjadi hal terpenting, transfer bank tradisional tetap menjadi mitra yang paling andal.
Panduan Menerima Uang di Tiongkok dan Penukaran RMB
Sumber Gambar: unsplash
Ketika dana Anda tiba di rekening bank di daratan Tiongkok, dana tersebut masih dalam mata uang asing. Anda perlu menyelesaikan langkah terakhir — menukarnya menjadi RMB. Proses ini diatur oleh kebijakan devisa Tiongkok. Panduan ini membantu Anda menerima dan menukar uang dengan lancar.
Perbedaan antara Penyelesaian Valuta Asing Pribadi dan Pembelian Valuta Asing
Pertama, pahami dua konsep dasar: penyelesaian (settlement) dan pembelian (purchase). Operasi Anda adalah "penyelesaian."
Penyelesaian (Settlement): Anda menjual mata uang asing yang diterima (misalnya USD) ke bank untuk mendapatkan RMB. Pembelian (Purchase): Anda membeli mata uang asing dengan RMB.
Sesuai dengan Peraturan Administrasi Valuta Asing Pribadi Tiongkok, baik penyelesaian maupun pembelian tunduk pada pengelolaan jumlah total tahunan.
Proses Deklarasi Bank dan Tujuan yang Umum
Saat menukar RMB di bank, Anda akan diminta untuk mendeklarasikan sumber dan tujuan dana. Ini adalah prosedur standar — cukup isi dengan jujur.
Tujuan remitansi yang umum meliputi:
- Bantuan keluarga atau biaya hidup
- Pendapatan gaji
- Biaya kuliah atau biaya hidup di luar negeri
- Biaya perjalanan ke luar negeri
- Biaya medis
Memilih alasan yang paling akurat memastikan proses pertukaran berjalan lebih lancar.
Penjelasan Rinci tentang Batas Penyelesaian Tahunan $50,000 USD
State Administration of Foreign Exchange (SAFE) menetapkan bahwa setiap penduduk Tiongkok memiliki batas penyelesaian valuta asing tahunan senilai $50,000 USD.
Poin-poin penting tentang batas ini:
- Per Orang: Kuota melekat pada individu; anggota keluarga tidak dapat berbagi pakai.
- Siklus Tahunan: Dari 1 Januari hingga 31 Desember setiap tahun.
- Tidak Dapat Dipindahkan: Kuota yang tidak terpakai direset menjadi nol pada akhir tahun dan tidak dapat dialihkan ke tahun berikutnya.
Jika Anda perlu melebihi batas untuk keperluan yang sah seperti studi di luar negeri atau perawatan medis, Anda dapat mengajukan permohonan dengan kontrak, faktur, dll. untuk mendapatkan jumlah yang lebih tinggi.
Catatan untuk Menerima Uang melalui Alipay atau WeChat
Ya, pengiriman uang yang diterima melalui Alipay atau WeChat juga dihitung dalam kuota penyelesaian pribadi tahunan Anda sebesar setara $50,000 USD. Ketika menerima melalui platform-platform ini, dana akan otomatis ditukar menjadi RMB saat tiba. Dengan demikian, jumlah-jumlah tersebut otomatis termasuk dalam total tahunan Anda.
Keputusan pengiriman uang Anda bergantung pada jumlah, kecepatan, dan biaya. Pilih bank untuk jumlah besar demi memastikan keamanan; pilih platform online untuk jumlah kecil hingga menengah demi mendapatkan efisiensi dan biaya rendah. Metode apa pun yang Anda pilih, kunci keberhasilan terletak pada persiapan yang menyeluruh untuk memastikan penukaran RMB berjalan lancar.
Bagi pengirim transfer pertama kali, “jebakan tersembunyi” terbesar biasanya bukan pada formulir transfer—melainkan pada biaya yang tidak terlihat di awal. Sebuah transfer bisa terlihat murah dari sisi biaya, namun menjadi mahal setelah selisih kurs dan potongan bank perantara ikut berlaku. Cara praktis untuk tetap mengendalikan keputusan ini adalah membaginya menjadi dua jalur: jika Anda mengutamakan kepastian (terutama untuk transfer bernilai besar dengan dokumen lengkap), transfer bank masih bisa menjadi jalur yang paling langsung; jika Anda mengutamakan kecepatan dan total biaya (khas untuk kebutuhan hidup atau dukungan keluarga), platform online sering kali mengurangi hambatan dan meminimalkan biaya tak terduga.
Untuk membuat "total biaya" menjadi dapat diprediksi, bangun kebiasaan perbandingan cepat sebelum Anda mengirim. Periksa jumlah RMB pasti yang akan diterima penerima, apa saja yang termasuk dalam baris biaya, dan apakah potongan dari bank perantara mungkin terjadi. Anda dapat mensimulasikannya dengan memulai dari pusat remitansi BiyaPay, mengonfirmasi logika biaya di halaman harga/biaya, dan menggunakan halaman perbandingan nilai tukar & kanal untuk melihat bagaimana markup mengubah hasil Anda. Poinnya bukan untuk "menebak mana yang lebih murah," melainkan membuat pilihan dapat diulang dengan angka.
Satu kesalahpahaman umum lainnya adalah kuota tahunan $50.000: sebagian orang menganggap penerimaan melalui Alipay/WeChat tidak dihitung, tetapi dalam banyak kasus konversi RMB terjadi secara otomatis saat penerimaan, sehingga tetap menggunakan kuota tersebut. Perlakukan kuota ini seperti anggaran tahunan—rencanakan waktu dan tujuan yang Anda nyatakan sejak dini. Semakin konsisten detail penerima dan tujuan Anda (nama dalam pinyin, nomor rekening, alasan), semakin sedikit hambatan yang akan Anda hadapi, dan semakin dekat jumlah akhir yang Anda terima dengan apa yang Anda lihat sebelum menekan "kirim."
Daftar Periksa Akhir Sebelum Mengirim
Sebelum menekan tombol "kirim," konfirmasikan dengan penerima:
- Nama lengkap penerima dalam pinyin (persis sesuai rekening bank)
- Nomor rekening bank penerima
- Nama bank dan kode SWIFT
FAQ
Apa yang terjadi jika nama pinyin penerima salah eja?
Bank akan menolak transfer tersebut. Dana Anda biasanya akan dikembalikan, tetapi Anda mungkin kehilangan biaya yang sudah dibayarkan. Periksa kembali nama pinyin dengan penerima sebelum mengirim agar sesuai persis dengan rekening bank.
Bisakah saya langsung mengirim mata uang asing ke rekening bank di Tiongkok daratan?
Ya. Anda dapat mengirim mata uang asing langsung ke rekening bank penerima di daratan Tiongkok. Dana akan dikreditkan dalam mata uang asing ke rekening tabungan multi-mata uang atau valas mereka. Penerima kemudian harus mengonversinya sendiri menjadi RMB.
Mengapa jumlah akhir yang diterima lebih sedikit dari yang diharapkan?
Selisihnya biasanya berasal dari biaya bank perantara. Transfer bank tradisional melalui SWIFT dapat melewati beberapa bank yang memotong biaya. Biaya-biaya ini tidak dapat diprediksi dan dipotong langsung dari pokok dana.
Bagaimana jika saya melebihi batas tahunan setara $50,000 USD?
Anda tidak dapat melebihi batas tahunan untuk penyelesaian biasa. Jika Anda memiliki kebutuhan besar yang nyata (misalnya, studi di luar negeri, medis), ajarkan kontrak, faktur, dan sebagainya ke bank. Setelah disetujui, bank dapat memproses penyelesaian di atas batas tersebut.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Paying for Claude with USDT: Payment Options, Fees, and Limitations


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam