
Bagaimana cara kerja transaksi debit ACH




Sumber Gambar: unsplash
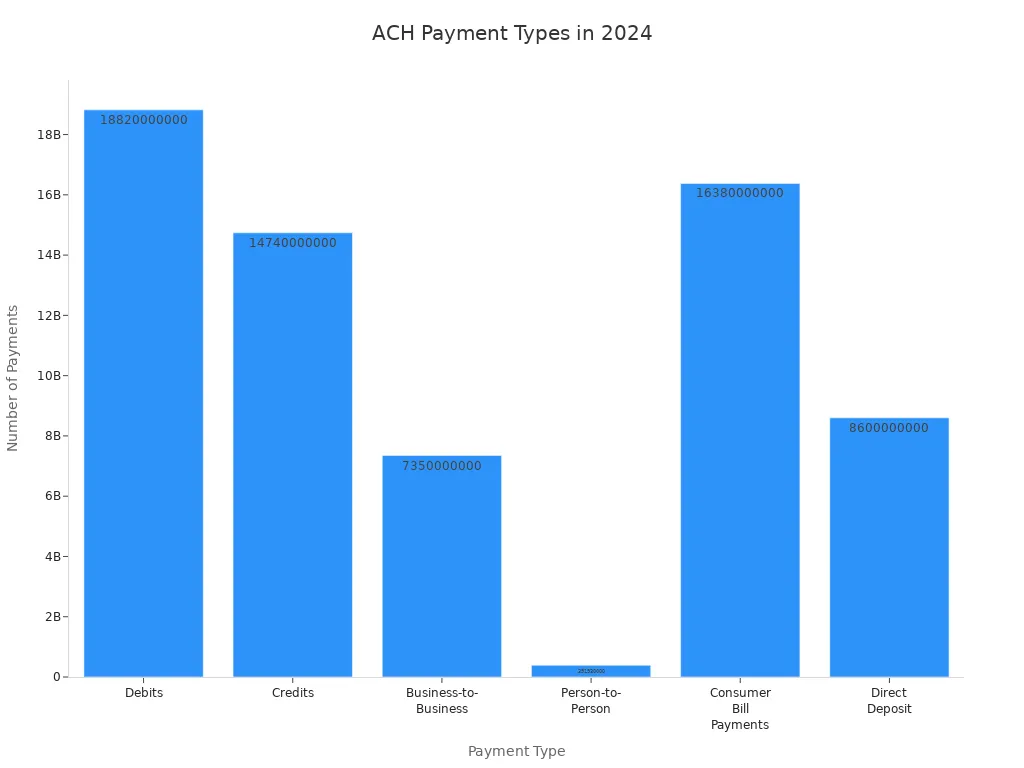
Transaksi debit ACH memungkinkan Anda memindahkan uang dengan menarik dana dari rekening bank Anda setelah Anda menyetujui debit tersebut. Proses ini dimulai dengan otorisasi Anda, kemudian berlanjut melalui pemrosesan dan diakhiri dengan penyelesaian. Anda, sebagai pembayar, memberikan izin untuk pembayaran tersebut. Penerima pembayaran, bank-bank, dan jaringan automated clearing house (ACH) menangani sisanya. Pembayaran debit ACH menggunakan nomor rekening dan nomor routing Anda untuk menyelesaikan transaksi. Pada tahun 2024, pembayaran ACH mencapai 33,56 miliar, dengan 18,82 miliar debit, yang menunjukkan betapa pentingnya debit ACH untuk memindahkan uang di Amerika Serikat.
Poin Penting
- Anda harus memberikan izin yang jelas sebelum sebuah bisnis dapat menarik uang dari rekening bank Anda menggunakan debit ACH.
- Pembayaran debit ACH biasanya membutuhkan waktu 2 hingga 3 hari kerja untuk selesai, jadi rencanakan pembayaran lebih awal untuk menghindari keterlambatan atau biaya.
- Debit ACH menawarkan cara yang murah dan aman untuk membayar tagihan, langganan, serta melakukan pembayaran sekali bayar atau berulang.
- Bank dan jaringan ACH menggunakan alat keamanan yang kuat seperti peringatan dan pemblokiran untuk melindungi uang Anda dari penipuan.
- Selalu periksa rekening Anda secara rutin dan bertindak cepat jika Anda melihat pembayaran yang tidak sah atau tidak terduga.
Proses Debit ACH
Sumber Gambar: pexels
Otorisasi
Anda memulai ach debit dengan memberikan izin kepada sebuah bisnis atau organisasi untuk menarik uang dari rekening bank Anda. Langkah ini disebut otorisasi. Anda dapat menandatangani formulir, mencentang kotak secara online, atau memberikan persetujuan lisan melalui telepon. Bisnis tersebut, yang disebut originator, harus mendapatkan persetujuan Anda yang jelas sebelum mengambil uang apa pun.
Catatan: Undang-undang federal melindungi Anda selama langkah ini. Otorisasi harus memberi tahu Anda cara menghentikan atau membatalkan debit ACH. Anda harus mengetahui jumlah dan waktu setiap penarikan sebelum Anda setuju. Jika Anda ingin menghentikan debit ACH, Anda dapat menghubungi perusahaan atau bank Anda. Jika Anda mengalami masalah dengan debit yang tidak sah, Anda dapat menghubungi pengatur negara bagian atau Consumer Financial Protection Bureau (CFPB).
Berikut adalah beberapa poin penting tentang otorisasi:
- Anda harus memberikan izin untuk setiap transaksi debit ach.
- Anda dapat mencabut otorisasi Anda kapan saja.
- Bisnis tersebut harus menjelaskan cara menghentikan atau membatalkan pembayaran.
- Anda harus selalu memahami kapan dan berapa banyak uang yang akan ditarik.
Inisiasi
Setelah Anda mengotorisasi debit ach, bisnis tersebut mengumpulkan nomor rekening dan nomor routing Anda. Nomor-nomor ini mengidentifikasi bank Anda dan rekening spesifik Anda. Bisnis tersebut, atau originator, mengirimkan permintaan ke banknya untuk memulai transaksi debit ach. Bank ini disebut Originating Depository Financial Institution (ODFI).
ODFI memeriksa informasi bisnis dan memastikan bahwa bisnis tersebut mengikuti aturan. ODFI dapat meminta:
- Nama bisnis, nomor identifikasi pajak, dan lokasi.
- Bukti bahwa Anda telah memberikan otorisasi untuk debit ach.
- Detail tentang pembayaran, seperti jumlah dan tanggal.
ODFI menetapkan batasan dan dapat meminta langkah tambahan untuk mengelola risiko. Misalnya, ODFI dapat meminta pendanaan di muka atau jaminan jika bisnis masih baru atau pembayarannya besar. ODFI juga memeriksa apakah bisnis tersebut memiliki rekam jejak yang baik dalam transaksi ach.
Tips: Selalu periksa kembali nomor rekening dan nomor routing yang Anda berikan. Nomor yang salah dapat menunda pembayaran debit ach Anda atau menyebabkannya gagal.
Jaringan ACH
Jaringan ach adalah sistem yang memindahkan uang Anda dari rekening Anda ke bisnis tersebut. Jaringan ini juga disebut automated clearing house. Jaringan ini menghubungkan ribuan bank dan credit union di Amerika Serikat. Jaringan ach memproses jutaan pembayaran ach debit setiap hari.
Berikut cara kerja jaringan ach:
- ODFI mengirimkan permintaan ach debit ke jaringan ach.
- Jaringan ach mengurutkan dan mengelompokkan permintaan tersebut.
- Jaringan ach mengirimkan permintaan ke bank Anda, yang disebut Receiving Depository Financial Institution (RDFI).
RDFI menerima permintaan ach debit dan memeriksa rekening Anda. Jika Anda memiliki cukup uang, RDFI menyetujui pembayaran tersebut. Jika ada masalah, seperti dana yang tidak cukup atau rekening yang sudah ditutup, RDFI dapat mengembalikan ach debit dalam waktu 48 jam.
Berikut adalah tabel yang menunjukkan peran ODFI dan RDFI:
| Peran | Deskripsi |
|---|---|
| ODFI (Originating Depository Financial Institution) | Mengirim permintaan ach debit ke jaringan ach. Memeriksa informasi bisnis dan mengikuti aturan regulasi. |
| RDFI (Receiving Depository Financial Institution) | Menerima permintaan ach debit dari jaringan ach. Menarik uang dari akun Anda dan mengirimkannya ke bisnis. Dapat mengembalikan ach debit jika ada masalah. |
Catatan: Jika Anda dan bisnis menggunakan bank yang sama, debit ach mungkin tidak melewati jaringan ach. Bank menangani transfer tersebut secara internal.
Penyelesaian (Settlement)
Penyelesaian adalah langkah terakhir dalam proses debit ach. Pada tahap inilah uang benar-benar berpindah dari akun Anda ke akun bisnis. Jaringan ach dan bank bekerja sama untuk menyelesaikan pembayaran.
Berikut adalah garis waktu khas untuk transaksi debit ach:
- Hari 0: Anda mengajukan pembayaran ach debit. Bank Anda menahan permintaan tersebut hingga jendela pemrosesan berikutnya.
- Hari 1: ODFI mengelompokkan dan mengirimkan ach debit ke jaringan ach. Jaringan ach mengurutkan dan meneruskannya ke RDFI.
- Hari 1-2: Para bank menyelesaikan pembayaran di antara mereka.
- Hari 1-3: RDFI membukukan pembayaran, dan bisnis menerima uangnya.
Beberapa faktor dapat menunda penyelesaian:
- Jika Anda memulai ach debit di luar jam perbankan, permintaan mungkin menunggu hingga hari kerja berikutnya.
- Akhir pekan dan hari libur dapat memperlambat proses.
- RDFI memiliki waktu hingga 48 jam untuk mengembalikan ach debit jika ada masalah.
- Langkah verifikasi, seperti memeriksa detail akun, dapat menambah waktu.
Sebagian besar pembayaran debit ach membutuhkan waktu 2-3 hari kerja untuk diselesaikan. Beberapa bank menawarkan ach hari yang sama untuk pemrosesan yang lebih cepat, tetapi ini mungkin berbiaya lebih mahal. Jika Anda perlu melakukan pembayaran yang sensitif terhadap waktu, mulailah debit ach 1-2 hari sebelum tanggal jatuh tempo.
Tips: Selalu rencanakan lebih awal saat menggunakan pembayaran debit ach. Periksa saldo akun Anda dan mulailah pembayaran lebih awal untuk menghindari denda keterlambatan.
Kasus Penggunaan Pembayaran Debit ACH
Sumber Gambar: unsplash
Pembayaran debit ACH memberi Anda cara yang fleksibel untuk memindahkan uang untuk berbagai kebutuhan. Anda dapat menggunakan debit ACH untuk pembayaran sekali maupun berulang. Banyak orang dan bisnis memilih pembayaran debit ACH karena sederhana, aman, dan hemat biaya.
Pembayaran Sekali Bayar
Anda dapat menggunakan ach debit untuk satu kali pembayaran saat membayar tagihan atau melakukan pembelian. Misalnya, Anda dapat membayar tagihan utilitas, biaya pemerintah, atau bahkan pajak dengan pembayaran ach debit. Banyak bisnis menerima pembayaran ach untuk pembelian bernilai tinggi karena biaya transaksinya lebih rendah daripada kartu kredit atau debit. Jika Anda menjalankan sebuah bisnis, Anda dapat menggunakan pembayaran ach debit untuk membayar vendor atau pekerja lepas. Metode ini sangat cocok untuk pembayaran business-to-business (B2B), yang semakin populer karena perusahaan mencari cara yang lebih cepat dan lebih andal untuk mengirim uang.
- Contoh pembayaran debit ach sekali pakai yang umum:
- Membayar tagihan pajak ke IRS
- Melakukan pembayaran cicilan pinjaman
- Mengirim uang kepada teman atau pekerja lepas
- Membayar pembelian besar di toko ritel atau bisnis jasa
Catatan: Selalu periksa saldo rekening Anda sebelum menyetujui debit ach sekali pakai. Ini membantu Anda menghindari pembayaran yang gagal atau biaya tambahan.
Pembayaran Berulang
Pembayaran debit ach berulang membantu Anda mengotomatiskan tagihan rutin. Anda dapat mengatur ach autopay untuk langganan, premi asuransi, atau pembayaran cicilan pinjaman. Banyak orang menggunakan debit otomatis untuk tagihan seperti utilitas, keanggotaan gym, atau layanan streaming. Saat Anda memilih debit ach berulang, bisnis akan menarik uang dari rekening Anda sesuai jadwal yang ditetapkan. Ini menghemat waktu Anda dan membantu Anda menghindari denda keterlambatan.
- Contoh penggunaan populer pembayaran ach debit berulang:
- Layanan langganan bulanan
- Pembayaran premi asuransi
- Tagihan utilitas dan cicilan pinjaman
- Pembayaran B2B terjadwal antar perusahaan
Perbedaan utama antara pembayaran ach debit sekali dan berulang adalah otomatisasi. Pembayaran sekali memerlukan persetujuan Anda setiap saat. Pembayaran berulang hanya memerlukan otorisasi Anda satu kali, lalu bisnis menangani sisanya. Pembayaran ach debit menawarkan fleksibilitas, keamanan, dan kenyamanan untuk kedua jenis transaksi tersebut.
Pembayaran ACH vs. Metode Lainnya
ACH Debit vs. Kartu Debit
Saat Anda menggunakan debit ACH, Anda mengizinkan sebuah bisnis menarik uang dari rekening bank Anda menggunakan nomor rekening dan nomor routing Anda. Dengan kartu debit, Anda membayar dengan memasukkan nomor kartu dan PIN atau menggunakan chip. Kedua metode ini memindahkan uang dari rekening Anda, tetapi proses dan waktunya berbeda.
- Pembayaran ACH debit sering kali membutuhkan waktu 1 hingga 3 hari kerja untuk diselesaikan. Bisnis tersebut mengirimkan permintaan melalui jaringan ACH, dan bank Anda memeriksa saldo Anda sebelum mengirimkan uangnya.
- Pembayaran dengan kartu debit biasanya diproses lebih cepat. Uang meninggalkan rekening Anda hampir seketika, dan Anda mendapatkan konfirmasi segera.
Biaya untuk ach debit biasanya lebih rendah daripada biaya kartu debit. Banyak bisnis lebih menyukai ach debit untuk pembayaran besar atau berulang karena biayanya lebih murah. Kartu debit bekerja dengan baik untuk pembelian cepat sehari-hari.
Tips: Gunakan ach debit untuk tagihan atau langganan. Gunakan kartu debit Anda untuk belanja atau saat Anda membutuhkan pembayaran instan.
Transaksi ACH vs. eCheck
Anda mungkin melihat baik transaksi ach maupun eCheck sebagai cara membayar tanpa cek kertas. Keduanya menggunakan jaringan ach, tetapi cara kerjanya sedikit berbeda. Berikut adalah tabel untuk membantu Anda membandingkan:
| Aspek | Transaksi ACH | eCheck |
|---|---|---|
| Definisi | Transfer dana elektronik melalui jaringan ACH | Versi digital dari cek kertas |
| Kasus Penggunaan Umum | Pembayaran berulang (utilitas, penggajian) | Pembayaran sekali bayar |
| Otorisasi | Tertulis, lisan, atau elektronik; disimpan untuk pembayaran berulang | Pelanggan mengotorisasi setiap pembayaran; informasi tidak disimpan |
| Metode Pemrosesan | Menggunakan formulir pendaftaran; dapat memperbarui jumlah secara otomatis | Membutuhkan perangkat lunak eCheck; memproses transfer sekali bayar |
| Waktu Pembayaran | 3 hingga 7 hari kerja | 3 hingga 5 hari kerja |
| Biaya | Bervariasi; umumnya lebih tinggi | Biasanya biaya pemrosesan lebih rendah |
| Fitur Keamanan | Keamanan ACH standar | Tanda tangan digital, enkripsi |
Baik pembayaran ach debit maupun eCheck jauh lebih murah daripada cek kertas. Rata-rata, bisnis membayar sekitar $0.40 per transaksi untuk pembayaran ach, sedangkan cek kertas bisa menelan biaya lebih dari $2.00 per lembar.
ACH vs. Setoran Langsung
Anda mungkin bertanya-tanya bagaimana perbandingan ach debit dengan setoran langsung (direct deposit). Perbedaan utamanya terletak pada arah perpindahan uang. Dengan ach debit, bisnis menarik uang dari rekening Anda setelah Anda memberikan izin. Dengan setoran langsung, pihak lain mengirimkan uang ke rekening Anda, misalnya saat Anda menerima gaji dari pemberi kerja Anda.
| Aspek | ACH Debit (Tarik Pembayaran) | Setoran Langsung (Dorong Pembayaran) |
|---|---|---|
| Arah Transaksi | Uang ditarik dari rekening Anda oleh penerima | Uang didorong ke rekening Anda oleh pembayar |
| Pihak yang Memulai | Penerima pembayaran (setelah otorisasi Anda) | Pembayar (seperti pemberi kerja atau pemerintah) |
| Kasus Penggunaan Umum | Pembayaran tagihan, langganan, pembayaran pinjaman | Penggajian, pengembalian pajak, tunjangan pemerintah |
| Jenis Pembayaran | Tarik pembayaran | Dorong pembayaran |
| Waktu Pemrosesan | 1 sampai 3 hari kerja | 1 sampai 3 hari kerja |
Baik ach debit maupun setoran langsung menggunakan jaringan ach. Setoran langsung sering kali diproses lebih cepat karena membutuhkan verifikasi yang lebih sedikit. Anda dapat menggunakan ach debit untuk membayar tagihan, sementara setoran langsung paling cocok untuk menerima pembayaran seperti gaji Anda.
Keamanan dan Masalah ACH Debit
Waktu
Saat Anda menggunakan ach debit, Anda mungkin bertanya-tanya berapa lama waktu yang dibutuhkan agar pembayaran tersebut cair. Rentang waktu ini bergantung pada beberapa tahapan dalam prosesnya. Sebagian besar pembayaran ach debit diselesaikan dalam 2 hingga 4 hari kerja. Beberapa bank menawarkan layanan ach pada hari yang sama, tetapi Anda harus mengirimkan pembayaran sebelum waktu batas (cutoff time). Jika bank atau perusahaan Anda perlu meninjau transaksi tersebut, prosesnya dapat memakan waktu hingga 6 hari kerja. Hari akhir pekan dan hari libur tidak dihitung dalam rentang waktu ini. Tabel di bawah ini menunjukkan perkiraan waktu untuk setiap tahapan:
| Tahap | Jangka Waktu Umum | Catatan tentang Variabilitas dan Kondisi |
|---|---|---|
| Pengajuan ke Pendanaan | 1–2 hari kerja | Periode pemrosesan awal untuk ACH standar |
| Penyelesaian (ACH Standar) | 2–4 hari kerja | Dapat diperpanjang hingga 6 hari kerja karena risiko atau penjaminan |
| Penyelesaian (ACH Hari yang Sama) | 1–2 hari kerja | Memerlukan pengajuan sebelum waktu batas; dapat diperpanjang jika ditinjau |
| Contoh Garis Waktu Terperinci | Total hingga 6 hari kerja | Termasuk inisiasi, pemrosesan, pemeriksaan risiko, dan penyelesaian akhir |
| Pengecualian | Akhir pekan dan hari libur dikecualikan | Hanya hari kerja yang dihitung dalam waktu penyelesaian |
| Faktor yang Memengaruhi Waktu | Risiko pedagang, jenis transaksi, kebijakan penjaminan | Hal-hal ini dapat menunda penyelesaian melampaui jangka waktu umum |
Sebaiknya Anda merencanakan pembayaran ach debit lebih awal untuk menghindari denda keterlambatan atau tenggat waktu yang terlewat.
Fitur Keamanan
Bank dan jaringan ach menggunakan banyak alat untuk menjaga keamanan transaksi debit Anda. Anda dapat menemukan beberapa lapisan perlindungan saat menggunakan pembayaran ach debit:
- Multi-factor authentication menambahkan lapisan keamanan ekstra saat Anda masuk atau menyetujui pembayaran.
- Debit blocks dan filter memungkinkan Anda mengontrol bisnis mana yang dapat menarik uang dari akun Anda.
- ACH Positive Pay memungkinkan bank Anda meninjau dan menyetujui debit sebelum dibukukan.
- Peringatan transaksi memberi tahu Anda tentang aktivitas ach debit yang besar atau tidak biasa.
- Pemantauan akun secara rutin membantu Anda menemukan pembayaran tidak sah dengan cepat.
- Bank mengedukasi Anda dan staf mereka tentang risiko ach fraud dan cara mencegahnya.
- Alat deteksi fraud, seperti TrueACH®, membantu menghentikan fraud sebelum menimbulkan kerugian.
- Aturan kata sandi yang kuat melindungi akses perbankan online Anda.
- API yang aman dan pemantauan saldo membantu bank mendeteksi aktivitas mencurigakan.
Anda harus menggunakan fitur-fitur ini untuk melindungi uang Anda dan menjaga keamanan pembayaran ach debit Anda.
Masalah Umum
Anda mungkin menghadapi beberapa masalah dengan pembayaran ach debit. Masalah yang paling umum meliputi debit yang tidak sah, pembayaran yang dikembalikan, dan keterlambatan. Blokir debit adalah salah satu cara terbaik untuk menghentikan debit yang tidak sah atau penipuan. Anda dapat menyiapkan blokir penuh untuk menghentikan semua ach debit atau blokir parsial untuk mengizinkan hanya bisnis tertentu. Blokir ini mudah dikelola dan menambahkan lapisan keamanan yang kuat. Jika Anda menggunakan blokir, Anda mungkin perlu menghubungi bank Anda untuk menyetujui pembayaran tertentu.
Tips lain untuk penggunaan ach debit yang aman:
- Periksa akun Anda secara berkala untuk mendeteksi debit yang tidak wajar.
- Aktifkan peringatan untuk pembayaran besar atau pembayaran baru.
- Gunakan kata sandi yang kuat dan perbarui secara berkala.
- Hubungi bank Anda segera jika Anda melihat pembayaran yang tidak Anda setujui.
Tips: Selalu periksa laporan rekening bank Anda dan bertindak cepat jika Anda menemukan masalah apa pun. Tindakan cepat membantu Anda mendapatkan kembali uang Anda dan menjaga keamanan akun Anda.
Anda memainkan peran penting dalam setiap transaksi ACH. Anda mengotorisasi debit, dan bank Anda serta bisnis menangani sisanya. ACH menawarkan banyak manfaat:
- Biaya lebih rendah dan pembayaran lebih cepat daripada cek kertas
- Lebih sedikit kesalahan dan kontrol yang lebih baik atas arus kas
- Penyiapan mudah untuk pembayaran berulang
Anda juga perlu mengetahui kekurangannya:
- ACH hanya berfungsi dengan rekening AS
- Pemrosesan dapat memakan waktu hingga tiga hari kerja
- Penipuan dan pengembalian pembayaran dapat terjadi
Tetap aman dengan memeriksa akun Anda secara rutin, menyimpan catatan, dan mengikuti pembaruan dari NACHA.
FAQ
Informasi apa saja yang Anda perlukan untuk menyiapkan pembayaran debit ACH?
Anda memerlukan nomor rekening bank dan nomor routing Anda. Perusahaan juga mungkin meminta nama Anda dan detail kontak Anda. Selalu pastikan bahwa Anda memberikan nomor yang benar untuk menghindari kesalahan pembayaran.
Dapatkah Anda membatalkan pembayaran debit ACH setelah Anda mengotorisasinya?
Ya, Anda dapat membatalkan debit ACH. Hubungi perusahaan atau bank Anda sesegera mungkin. Anda harus bertindak sebelum pembayaran diproses. Beberapa bank mungkin mengenakan biaya untuk menghentikan pembayaran.
Apakah pembayaran debit ACH aman?
Pembayaran debit ACH menggunakan alat keamanan yang kuat. Bank menggunakan autentikasi multi-faktor, pemblokiran debit, dan peringatan transaksi. Anda harus memeriksa rekening Anda secara rutin dan menggunakan kata sandi yang kuat agar uang Anda tetap aman.
Bagaimana perbandingan debit ACH dengan transfer wire?
Debit ACH biayanya lebih murah daripada transfer wire. Transfer wire memindahkan uang lebih cepat, sering kali dalam hitungan jam, tetapi biasanya berbiaya $15–$50 per transaksi. Debit ACH membutuhkan waktu 1–3 hari kerja dan biayanya kurang dari $1 per pembayaran.
Transaksi debit ACH mungkin merupakan pilihan yang hemat biaya di dalam Amerika Serikat, tetapi ketika berbicara tentang mengirim uang secara internasional, pengguna sering menghadapi biaya yang lebih tinggi, waktu penyelesaian yang lebih lambat, dan jangkauan yang terbatas. Di sinilah BiyaPay mengubah segalanya. Dengan kurs pertukaran waktu nyata, konversi fiat ke kripto yang mulus, dan biaya pengiriman 0,5% yang transparan, BiyaPay memungkinkan Anda mengirim dana ke sebagian besar negara di seluruh dunia dengan percaya diri. Berbeda dengan ACH yang bisa memakan waktu berhari-hari, BiyaPay menawarkan penukaran pada hari yang sama dan diterima pada hari yang sama, membuat pembayaran global lebih cepat dan lebih andal.
Sederhanakan pembayaran Anda hari ini — daftar di BiyaPay dan rasakan transfer yang aman, berbiaya rendah, dan menjangkau seluruh dunia.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits


Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations



Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam