
Proses Pinjaman FHA Dijelaskan dan Cara Mengajukannya dengan Sukses




Sumber Gambar: pexels
Proses pinjaman FHA membantu Anda membeli rumah dengan dukungan dari badan perumahan federal. Anda mulai dengan memeriksa apakah Anda memenuhi syarat kelayakan, lalu mengumpulkan dokumen, memilih pemberi pinjaman, mengisi formulir aplikasi, menyelesaikan penilaian, melalui proses underwriting, dan diakhiri dengan penutupan. Banyak pembeli rumah pertama kali menggunakan pinjaman FHA karena Anda membutuhkan skor kredit yang lebih rendah dan uang muka yang lebih kecil.
| Jenis Pinjaman | Persentase Pembeli Rumah Pertama Kali (Jan 2021) |
|---|---|
| Pinjaman Konvensional | 59% |
| Pinjaman Asuransi FHA | 24% |
Anda dapat menemukan beberapa keuntungan dengan pinjaman FHA:
- Standar kualifikasi yang lebih mudah dari lembaga perumahan federal
- Uang muka dan biaya penutupan yang lebih rendah
- Suku bunga tetap untuk pembayaran yang stabil
- Pinjaman yang dapat dialihkan untuk penjualan kembali di masa depan
Jika Anda ingin mengajukan pinjaman FHA, memahami manfaat dan persyaratannya dapat membantu Anda berhasil.
Poin-Poin Penting
- Pinjaman FHA membantu banyak orang membeli rumah dengan skor kredit yang lebih rendah dan uang muka yang lebih kecil dibandingkan pinjaman konvensional.
- Anda harus memenuhi aturan FHA mengenai skor kredit, pendapatan, pekerjaan, dan jenis properti untuk memenuhi syarat mendapatkan pinjaman FHA.
- Siapkan semua dokumen yang diperlukan dan bandingkan penawaran dari beberapa pemberi pinjaman yang disetujui FHA untuk menemukan ketentuan pinjaman terbaik.
- Proses pinjaman FHA mencakup pengajuan aplikasi, penilaian properti, penjaminan (underwriting), dan penutupan, yang biasanya memakan waktu sekitar 43 hari.
- Hindari kesalahan umum dengan memeriksa kredit Anda, menjaga keuangan yang stabil, dan memahami biaya asuransi hipotek FHA.
Dasar-Dasar Pinjaman FHA
Apa Itu Pinjaman FHA
Anda mungkin bertanya-tanya apa yang membuat pinjaman FHA berbeda dari pinjaman rumah lainnya. Kementerian Perumahan dan Pembangunan Kota Amerika Serikat (U.S. Department of Housing and Urban Development) mendefinisikan pinjaman FHA sebagai program asuransi pinjaman yang dikelola oleh Federal Housing Administration. Program ini membantu Anda membeli rumah dengan menyediakan asuransi hipotek kepada pemberi pinjaman. Jika Anda tidak dapat melakukan pembayaran, asuransi tersebut melindungi pemberi pinjaman dari kerugian. Program FHA bertujuan membuat kepemilikan rumah mungkin bagi lebih banyak orang dengan menawarkan standar kualifikasi yang lebih fleksibel dibandingkan pinjaman rumah konvensional.
Pinjaman rumah FHA memungkinkan Anda memenuhi syarat dengan skor kredit yang lebih rendah dan uang muka yang lebih kecil. Anda dapat menggunakan pinjaman FHA untuk membeli rumah, melakukan refinancing hipotek saat ini, atau bahkan melakukan perbaikan pada rumah Anda. Federal Housing Administration menetapkan aturan untuk pinjaman-pinjaman ini, tetapi Anda bekerja sama dengan pemberi pinjaman yang disetujui FHA untuk mengajukan permohonan.
Catatan: Pinjaman rumah FHA mengharuskan Anda menggunakan properti tersebut sebagai tempat tinggal utama Anda. Anda tidak dapat menggunakannya untuk properti investasi atau rumah liburan.
Siapa yang Sebaiknya Mempertimbangkan Pinjaman FHA
Pinjaman rumah FHA dapat membantu berbagai jenis pembeli. Anda dapat memperoleh manfaat dari pinjaman FHA jika Anda pembeli rumah pertama kali atau memiliki riwayat kredit yang terbatas. Pinjaman FHA sering kali cocok bagi orang yang belum memiliki tabungan uang muka yang besar. Uang muka minimum adalah 3,5% jika skor kredit Anda minimal 580. Jika skor Anda antara 500 dan 579, Anda mungkin masih memenuhi syarat dengan uang muka sebesar 10%.
Anda juga harus mempertimbangkan pinjaman rumah FHA jika Anda pernah mengalami kemunduran finansial. Misalnya, Anda dapat memenuhi syarat dua tahun setelah kebangkrutan Bab 7 atau tiga tahun setelah penyitaan rumah. Pinjaman FHA tidak memiliki batas penghasilan, tetapi Anda harus menunjukkan pekerjaan yang stabil dan menyediakan slip gaji terbaru. Rasio utang terhadap penghasilan biasanya tidak boleh melebihi 43%, tetapi pemberi pinjaman dapat mengizinkan rasio yang lebih tinggi jika Anda memiliki kredit yang kuat atau tabungan tambahan.
- Pinjaman rumah FHA sangat membantu bagi:
- Pembeli pertama kali dengan skor kredit rendah atau tanpa skor kredit
- Peminjam dengan dokumentasi penghasilan terbatas
- Orang yang ingin menggunakan data alternatif, seperti riwayat pembayaran sewa, untuk memenuhi syarat
- Pembeli dari kelompok minoritas yang mungkin menghadapi tantangan dengan pinjaman rumah konvensional
Pinjaman rumah FHA dapat membuka pintu menuju kepemilikan rumah bagi banyak orang yang mungkin tidak memenuhi syarat untuk pinjaman rumah lainnya. Manfaat dari program FHA termasuk aturan yang fleksibel dan kesempatan untuk menggunakan dana hadiah untuk uang muka Anda.
Persyaratan Pinjaman FHA
Memahami persyaratan pinjaman FHA membantu Anda mempersiapkan pengajuan yang sukses. Anda perlu memenuhi panduan spesifik mengenai skor kredit, uang muka, pendapatan, pekerjaan, dan jenis properti. Asuransi hipotek FHA juga memainkan peran penting dalam proses ini. Mari kita bahas setiap bagian dari persyaratan pinjaman agar Anda tahu apa yang harus diantisipasi.
Skor Kredit dan Uang Muka
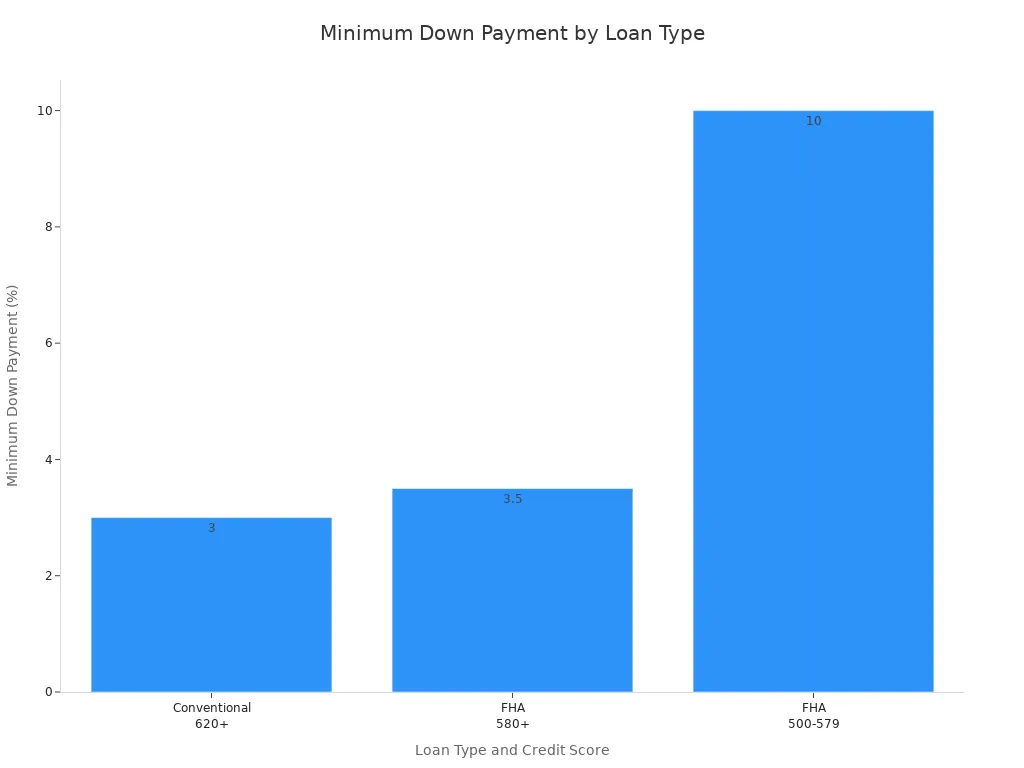
Persyaratan pinjaman FHA untuk skor kredit dan uang muka lebih fleksibel daripada banyak program pinjaman lainnya. Menurut pedoman FHA saat ini, Anda dapat memenuhi syarat untuk keunggulan uang muka lebih rendah sebesar 3,5% jika skor kredit Anda 580 atau lebih tinggi. Jika skor Anda berada di antara 500 dan 579, Anda mungkin masih memenuhi syarat, tetapi Anda harus menyediakan uang muka sebesar 10%. Beberapa pemberi pinjaman mungkin menerima skor serendah 550, tetapi pedoman resmi FHA menetapkan 580 sebagai ambang batas untuk manfaat uang muka lebih rendah.
| Jenis Pinjaman | Uang Muka Minimum | Persyaratan Skor Kredit |
|---|---|---|
| Pinjaman FHA | 3.5% | 580 atau lebih tinggi |
| Pinjaman FHA | 10% | Antara 500 dan 579 |
| Konvensional | 3% | Biasanya 620 atau lebih tinggi |
Anda dapat melihat bahwa pinjaman FHA memungkinkan Anda membeli rumah dengan uang muka yang lebih rendah meskipun kredit Anda tidak sempurna. Hal ini membuat persyaratan pinjaman FHA menarik bagi banyak pembeli pertama. Persyaratan uang muka dapat dipenuhi dengan tabungan Anda sendiri atau dengan dana hadiah dari keluarga, teman, atau organisasi yang disetujui. Fleksibilitas ini membantu Anda jika Anda kesulitan menabung untuk uang muka yang besar.
Asuransi hipotek FHA wajib untuk semua pinjaman FHA. Anda membayar premi asuransi hipotek di muka (UFMIP) saat penutupan, biasanya sebesar 1,75% dari jumlah pinjaman. Anda juga membayar premi asuransi hipotek tahunan (MIP), yang dibagi ke dalam pembayaran bulanan. Asuransi hipotek FHA melindungi pemberi pinjaman jika Anda gagal bayar, tetapi hal ini menambah biaya bulanan Anda. Anda harus mempertahankan asuransi ini selama minimal 11 tahun, atau selama umur pinjaman jika uang muka Anda kurang dari 10%.
Penghasilan dan Pekerjaan
Syarat pinjaman FHA berfokus pada kemampuan Anda untuk melunasi pinjaman tersebut. Anda tidak memerlukan penghasilan minimum, tetapi Anda harus menunjukkan riwayat penghasilan dan pekerjaan yang stabil. Pedoman FHA biasanya meminta setidaknya dua tahun pekerjaan yang konsisten. Jika ada celah dalam riwayat pekerjaan Anda lebih dari enam bulan, Anda harus menjelaskannya dan menunjukkan setidaknya dua tahun pekerjaan yang stabil sebelum celah tersebut serta enam bulan bekerja kembali setelahnya.
- Anda perlu menyediakan dokumen seperti slip gaji, formulir W-2, dan surat pajak.
- Peminjam yang bekerja sendiri harus mengirimkan surat pajak usaha dan laporan laba rugi.
- Pedoman FHA mengizinkan pengecualian untuk dinas militer, pendidikan terbaru, atau cuti medis.
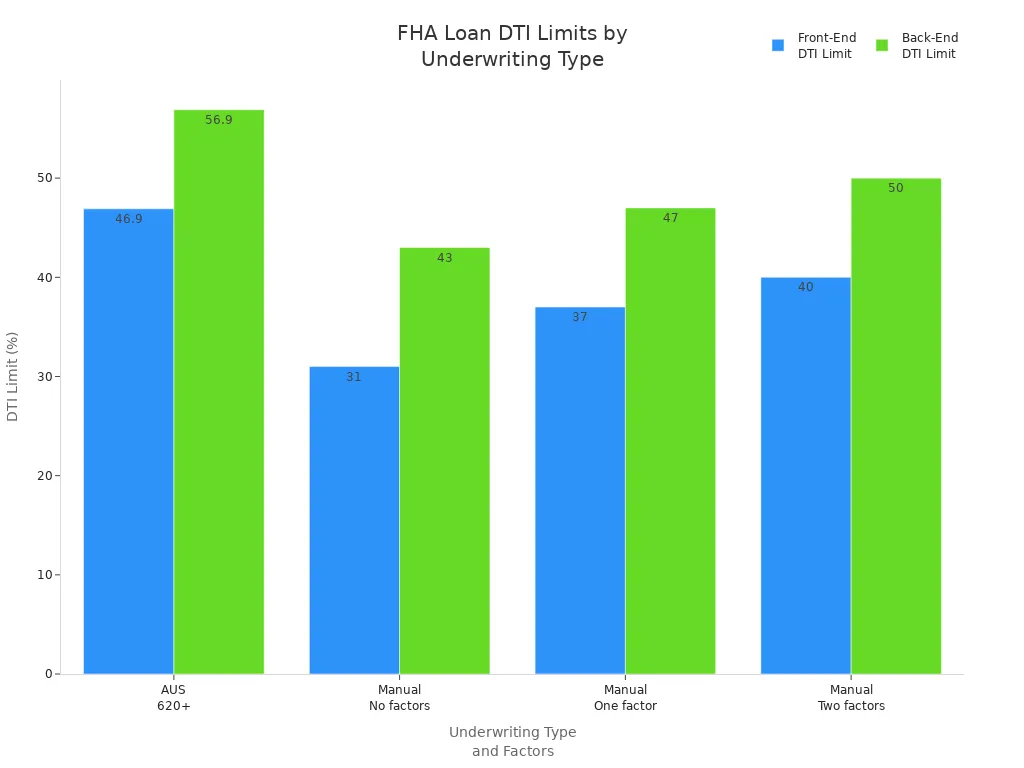
FHA juga melihat rasio utang terhadap pendapatan (DTI) Anda. Rasio ini membandingkan pembayaran utang bulanan Anda dengan pendapatan bruto bulanan Anda. Persyaratan pinjaman FHA mengizinkan DTI back-end maksimum sebesar 56,9% dan DTI front-end sebesar 46,9% jika Anda memiliki skor kredit 620 atau lebih tinggi dan mendapatkan persetujuan melalui sistem penjaminan otomatis. Penjaminan manual memiliki batasan yang lebih ketat, tetapi faktor kompensasi dapat membantu Anda memenuhi syarat untuk DTI yang lebih tinggi.
| Jenis Penjaminan | Kondisi Skor Kredit | Batas DTI Ujung Depan | Batas DTI Ujung Belakang |
|---|---|---|---|
| Automated Underwriting System (AUS) | 620 atau lebih tinggi | Hingga 46,9% | Hingga 56,9% |
| Manual Underwriting | Tanpa faktor kompensasi | 31% | 43% |
| Manual Underwriting | Satu faktor kompensasi | 37% | 47% |
| Manual Underwriting | Dua faktor kompensasi | 40% | 50% |
| Umum (sebagian besar pemberi pinjaman) | Skor kredit di bawah 620 | T/A | Umumnya di bawah 43% |
Asuransi hipotek FHA diperlukan tanpa memandang pendapatan atau DTI Anda. Asuransi ini membantu pemberi pinjaman menawarkan pinjaman kepada lebih banyak orang, meskipun Anda memiliki DTI yang lebih tinggi atau skor kredit yang lebih rendah.
Kelayakan Properti
Persyaratan pinjaman FHA juga mencakup jenis properti yang dapat Anda beli. Anda harus menggunakan rumah tersebut sebagai tempat tinggal utama Anda. Anda perlu pindah ke dalamnya dalam waktu 60 hari setelah penutupan dan tinggal di sana selama minimal satu tahun. FHA mendefinisikan tempat tinggal utama sebagai tempat di mana Anda tinggal sebagian besar waktu dalam setahun. Setidaknya satu peminjam harus menghuni properti selama periode ini.
‘Setidaknya satu Peminjam harus menghuni Properti dalam waktu 60 Hari sejak penandatanganan instrumen jaminan dan berniat untuk terus menghuninya selama minimal satu tahun.’
Properti yang memenuhi syarat untuk pembiayaan FHA meliputi:
- Rumah keluarga tunggal
- Rumah multifamili dengan hingga empat unit
- Kondominium dalam proyek kondominium yang disetujui
- Rumah pabrikan yang memenuhi pedoman FHA (dibangun setelah 15 Juni 1976, di atas fondasi permanen)
- Rumah yang perlu direnovasi menggunakan pinjaman FHA 203(k)
- Properti penggunaan campuran dengan penggunaan residensial minimal 51%
Properti harus memenuhi standar properti minimum FHA untuk keselamatan, keamanan, dan ketahanan. Rumah unik, seperti kabin kayu log atau rumah kecil, dapat memenuhi syarat jika secara struktural kokoh dan dapat dipasarkan. Properti dengan lahan bersama atau lahan berlebihan tidak memenuhi syarat. Penggunaan non-residensial tidak boleh melebihi 25% dari total luas lantai.
Asuransi hipotek FHA berlaku untuk semua jenis properti yang memenuhi syarat. Anda tidak dapat menggunakan pinjaman FHA untuk rumah liburan atau properti investasi. Setelah tahun pertama, Anda boleh menyewakan properti tersebut, tetapi Anda harus mengikuti pedoman FHA.
Persyaratan pinjaman FHA memungkinkan banyak orang memiliki rumah. Anda mendapatkan manfaat dari uang muka yang lebih rendah, kualifikasi yang fleksibel, dan kemampuan menggunakan dana hadiah. Asuransi hipotek FHA membantu pemberi pinjaman menyetujui lebih banyak peminjam, tetapi Anda harus memenuhi semua persyaratan pinjaman untuk memenuhi syarat.
Langkah-Langkah Pengajuan Pinjaman FHA
Sumber Gambar: pexels
Cara Mendapatkan Pinjaman FHA
Anda dapat memulai perjalanan menuju kepemilikan rumah dengan mempelajari cara mendapatkan pinjaman FHA. Langkah pertama adalah menemukan pemberi pinjaman yang disetujui FHA. Anda dapat menggunakan direktori pemberi pinjaman HUD untuk mencari pemberi pinjaman yang menawarkan pinjaman FHA. Tinjau kriteria kelayakan setiap pemberi pinjaman dan bandingkan suku bunga serta biaya mereka. Kumpulkan dokumen keuangan Anda, seperti verifikasi penghasilan dan bukti aset, sebelum mengajukan pinjaman FHA. Anda sebaiknya mengajukan permohonan ke lebih dari satu pemberi pinjaman untuk mendapatkan surat prapersetujuan. Surat-surat ini menunjukkan jenis pinjaman, jumlah, dan suku bunga yang memenuhi syarat bagi Anda. Pilih pemberi pinjaman yang menawarkan ketentuan terbaik sesuai kebutuhan Anda.
Tips: Belanja dan bandingkan setidaknya tiga pemberi pinjaman FHA. Bandingkan penawaran mereka, tanyakan tentang bantuan uang muka, dan periksa reputasi mereka melalui ulasan online.
Proses Pengajuan Pinjaman FHA
Proses pengajuan pinjaman FHA mengikuti serangkaian langkah yang jelas. Anda dapat menggunakan daftar berurutan ini sebagai panduan:
- Cari pemberi pinjaman yang disetujui FHA. Pastikan pemberi pinjaman tersebut berpartisipasi dalam pembiayaan FHA dan sesuai dengan skor kredit serta preferensi komunikasi Anda.
- Isi formulir pengajuan pinjaman FHA. Banyak pemberi pinjaman memungkinkan Anda mengajukan secara online. Hubungi beberapa pemberi pinjaman untuk membandingkan penawaran.
- Ajukan dokumen Anda. Sertakan dokumen pribadi dan keuangan, seperti surat pajak, slip gaji, dan rekening koran.
- Bandingkan Loan Estimate (Estimasi Pinjaman). Setiap pemberi pinjaman akan mengirimkan Loan Estimate kepada Anda dalam tiga hari kerja. Tinjau dokumen tersebut untuk membandingkan suku bunga, biaya, dan ketentuan.
- Jadwalkan penilaian FHA. Pemberi pinjaman akan mengatur seorang penilai yang disetujui FHA untuk memeriksa nilai dan kondisi properti.
- Tunggu proses pinjaman dan penjaminan (underwriting). Pemberi pinjaman memverifikasi informasi Anda. Seorang underwriter akan meninjau berkas Anda dan mungkin meminta dokumen tambahan.
- Tutup pinjaman FHA Anda. Tinjau pengungkapan penutupan, hadiri rapat penutupan, tanda tangani dokumen, bayar biaya penutupan dan uang muka, lalu ambil kepemilikan rumah baru Anda.
Rata-rata waktu yang dibutuhkan untuk menutup pinjaman FHA adalah sekitar 43 hari, yang hampir sama dengan pinjaman konvensional.
| Jenis Pinjaman | Rata-rata Waktu Penutupan |
|---|---|
| Konvensional | 42 hari |
| FHA | 43 hari |
Dokumen yang Diperlukan
Anda perlu menyiapkan beberapa dokumen untuk pengajuan pinjaman FHA Anda. Pemberi pinjaman memerlukan dokumen-dokumen ini untuk memverifikasi identitas, pendapatan, dan stabilitas keuangan Anda. Berikut adalah daftar periksa untuk membantu Anda tetap terorganisir:
- Alamat tempat tinggal selama dua tahun terakhir
- Nomor Social Security
- Nama dan lokasi pemberi kerja selama dua tahun terakhir
- Gaji bulanan bruto dari pekerjaan saat ini
- Informasi tentang semua rekening giro dan tabungan
- Rincian semua pinjaman yang masih berjalan
- Informasi tentang kepemilikan properti lainnya
- Perkiraan nilai properti pribadi
- Certificate of Eligibility dan DD-214 untuk veteran
- Slip gaji saat ini dan formulir W-2 (dua tahun terakhir)
- Surat penghasilan pribadi (dua tahun terakhir), laporan pendapatan, dan neraca usaha untuk pekerja mandiri
- Pembayaran untuk laporan kredit dan penilaian properti
Anda mungkin juga membutuhkan:
- Rekening koran (tiga bulan)
- Pernyataan rekening pensiun dan investasi
- Tagihan dan pernyataan terbaru
- Kontak pemberi sewa atau cek sewa
- Tagihan utilitas
- Dokumen kebangkrutan dan pelunasan jika berlaku
- Cek yang telah dibatalkan untuk pinjaman bersama
- SIM dan kartu Social Security
- Dokumen perceraian, tunjangan pasangan, atau nafkah anak
- Kartu hijau atau izin kerja jika berlaku
- Dokumen kepemilikan rumah
Catatan: Dokumen yang hilang atau tidak lengkap dapat menunda persetujuan pinjaman FHA Anda. Periksa kembali dokumen Anda sebelum mengirimkannya. Pastikan surat hadiah untuk uang muka mencantumkan hubungan pemberi, jumlah, dan tanda tangan, serta menyertakan bukti transfer.
Penilaian dan Penjaminan
Proses pinjaman FHA mencakup penilaian properti dan tinjauan penjaminan. Pemberi pinjaman akan memesan penilaian dari seorang penilai yang disetujui FHA. Penilaian ini lebih terperinci daripada penilaian pinjaman konvensional. Penilai memeriksa nilai rumah dan memastikan rumah tersebut memenuhi standar properti minimum FHA untuk keselamatan, keamanan, dan kelayakan struktur.
| Fitur | Penilaian FHA | Penilaian Konvensional |
|---|---|---|
| Sertifikasi Penilai | Harus menjadi penilai yang disetujui FHA | Tidak memerlukan sertifikasi FHA |
| Kelengkapan Inspeksi | Inspeksi lebih menyeluruh; mencakup pelaporan tambahan untuk memverifikasi kondisi rumah | Inspeksi hanya berfokus pada hal-hal yang memengaruhi keselamatan, kekokohan, atau integritas struktural |
| Persyaratan Perbaikan | Penilaian sering diselesaikan "tergantung pada" perbaikan; perbaikan harus dilakukan sebelum penutupan pinjaman | Perbaikan dicatat tetapi tidak selalu diwajibkan sebelum penutupan |
| Inspeksi Akhir | Diperlukan setelah perbaikan untuk menghapus syarat-syarat | Umumnya tidak diperlukan |
| Tujuan Penilaian | Memastikan kepatuhan terhadap Standar Properti Minimum FHA untuk asuransi pinjaman | Terutama menentukan nilai pasar dan mencatat kekurangan besar |
Penjamin pinjaman meninjau dokumen keuangan Anda, skor kredit, dan rasio utang terhadap pendapatan. Jika Anda memiliki skor kredit 580 atau lebih tinggi, Anda dapat memenuhi syarat untuk uang muka 3,5%. Jika skor Anda antara 500 dan 579, Anda memerlukan uang muka 10% dan penjaminan pinjaman manual. Penjamin pinjaman mungkin meminta dokumen tambahan, terutama jika Anda memiliki penghasilan non-tradisional atau kemunduran keuangan baru-baru ini. Faktor kompensasi, seperti cadangan kas atau riwayat pembayaran yang kuat, dapat membantu Anda memenuhi syarat.
Tips: Tetap berhubungan erat dengan pemberi pinjaman Anda selama proses penjaminan. Tanggapi permintaan informasi tambahan dengan cepat untuk menghindari penundaan.
Penutupan Pinjaman
Langkah terakhir dalam proses pengajuan pinjaman FHA adalah penutupan (closing). Anda akan menghadiri pertemuan penyelesaian (settlement) di mana Anda menandatangani dokumen pinjaman. Hak milik properti beralih kepada Anda, dan penjual menerima dananya. Anda harus membayar biaya penutupan pada pertemuan ini. Biaya-biaya ini biasanya berkisar antara 2% hingga 5% dari jumlah pinjaman dan mencakup:
- Biaya pemberi pinjaman: aplikasi, pemrosesan, penjaminan (underwriting), pembukaan (origination), laporan kredit, discount points, penguncian suku bunga, bunga prabayar, dan biaya kurir
- Pengeluaran terkait properti: premi asuransi rumah, pajak properti, iuran HOA, garansi rumah, dan biaya survei
- Biaya khusus FHA: premi asuransi hipotek di muka (UFMIP) sebesar 1,75% dari jumlah pinjaman, dibayar saat penutupan atau digabungkan ke dalam pinjaman
- Pajak properti dan asuransi pemilik rumah prabayar
Anda dapat membayar biaya penutupan dengan transfer wire atau cek kasir. Anda dapat mengurangi biaya keluar dari kantong dengan menegosiasikan kontribusi penjual (hingga 6% dari harga pembelian), menggunakan dana hibah, atau mengajukan program bantuan biaya penutupan.
Catatan: Tinjau dengan cermat pernyataan penutupan Anda. Pastikan semua biaya dan ketentuan sesuai dengan harapan Anda sebelum Anda menandatanganinya.
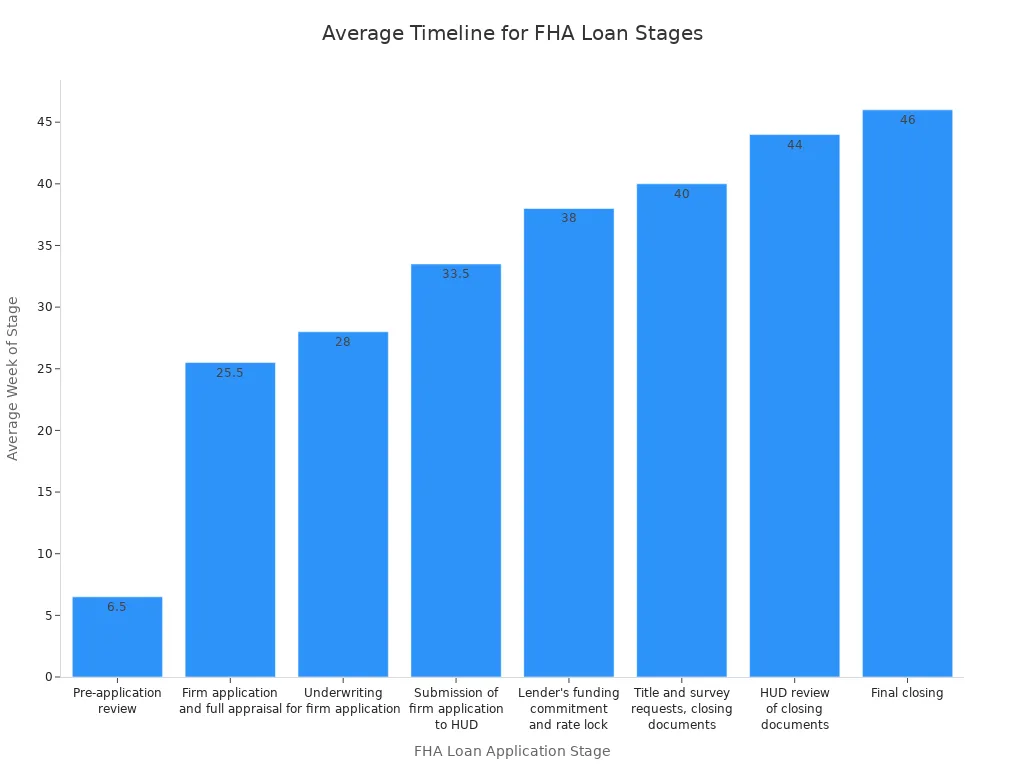
Proses pengajuan pinjaman FHA mungkin tampak rumit, tetapi Anda bisa berhasil dengan tetap terorganisir dan bekerja sama secara erat dengan pemberi pinjaman yang disetujui FHA Anda. Siapkan dokumen Anda, bandingkan berbagai penawaran, dan tanggapi permintaan dengan cepat. Pendekatan ini membantu Anda bergerak dengan lancar dari pengajuan hingga penutupan dan masuk ke rumah baru Anda.
Pinjaman FHA vs Pinjaman Konvensional
Sumber Gambar: pexels
Perbedaan Utama
Ketika Anda membandingkan pinjaman FHA dengan pinjaman rumah konvensional, Anda akan melihat beberapa perbedaan penting. Pinjaman FHA membantu Anda memenuhi syarat dengan skor kredit yang lebih rendah dan uang muka yang lebih kecil. Pinjaman rumah konvensional biasanya memerlukan skor kredit yang lebih tinggi dan uang muka yang lebih besar. Anda dapat menggunakan tabel di bawah ini untuk melihat bagaimana kedua jenis pinjaman rumah ini dibandingkan:
| Aspek | Pinjaman FHA | Pinjaman Konvensional |
|---|---|---|
| Kualifikasi | Skor kredit lebih rendah diterima (580+ dengan uang muka 3,5%; 500-579 dengan uang muka 10%) | Skor kredit lebih tinggi biasanya disyaratkan (620+), uang muka sering kali 20%, sebagian serendah 3% |
| Batas Pinjaman | Batas pinjaman lebih rendah, hanya untuk tempat tinggal utama | Batas pinjaman lebih tinggi, dapat digunakan untuk properti tempat tinggal utama, tempat perliburan, atau investasi |
| Biaya Asuransi KPR | Premi asuransi KPR di muka (1,75% dari pinjaman) + MIP bulanan untuk semua pinjaman | Tanpa premi di muka; PMI hanya jika uang muka <20%, dapat dibatalkan pada ekuitas 20% |
| Jangka Waktu Asuransi KPR | MIP biasanya berlangsung setidaknya 11 tahun | PMI dapat dibatalkan begitu Anda mencapai ekuitas 20% |
| Rasio Utang terhadap Pendapatan | Mengizinkan rasio DTI lebih tinggi (hingga 50%) | Biasanya dibatasi maksimal 45%, sering kali 36% atau lebih rendah |
| Suku Bunga | Sering kali kompetitif atau lebih rendah untuk suku bunga pinjaman fha dan suku bunga KPR fha | Mungkin memiliki suku bunga sedikit lebih tinggi tetapi biaya dan biaya penutupan lebih rendah |
| Penggunaan Properti | Hanya untuk tempat tinggal utama | Dapat digunakan untuk tempat tinggal utama, tempat perliburan, atau properti investasi |
| Pembiayaan Kembali | Lebih mudah dan cepat dengan streamline refinance | Memerlukan lebih banyak dokumen dan penilaian |
Anda menyadari bahwa pinjaman FHA menawarkan aturan yang lebih fleksibel, terutama jika Anda memiliki tabungan lebih sedikit atau skor kredit yang lebih rendah. Suku bunga pinjaman FHA dan suku bunga hipotek fha sering kali lebih rendah bagi orang dengan kredit yang tidak sempurna.
Kelebihan dan Kekurangan
Anda harus mempertimbangkan kelebihan dan kekurangan sebelum memilih antara pinjaman FHA dan pinjaman rumah konvensional. Setiap pilihan memiliki kekuatan dan kelemahan masing-masing.
Kelebihan Pinjaman FHA:
- Anda dapat memenuhi syarat dengan skor kredit serendah 580 untuk uang muka 3,5%.
- Pinjaman FHA memungkinkan uang muka serendah 3,5%, sehingga pinjaman rumah lebih mudah diakses.
- Suku bunga pinjaman FHA dan suku bunga hipotek FHA sering kali kompetitif, bahkan untuk skor kredit yang lebih rendah.
- Anda bisa mendapatkan bantuan untuk biaya penutupan dari penjual, pembangun, atau pemberi pinjaman.
- Pinjaman FHA menawarkan pembiayaan kembali yang lebih mudah melalui program streamline.
Kekurangan Pinjaman FHA:
- Anda harus membayar premi asuransi hipotek di muka sebesar 1,75% dari jumlah pinjaman.
- Asuransi hipotek FHA berlaku setidaknya selama 11 tahun, terkadang selama umur pinjaman.
- Pinjaman FHA hanya berlaku untuk tempat tinggal utama, bukan untuk properti liburan atau investasi.
- Properti harus memenuhi standar kesehatan dan keselamatan yang ketat, yang dapat membatasi pilihan Anda.
- Batas pinjaman FHA lebih rendah, jadi Anda mungkin tidak dapat membeli rumah dengan harga lebih tinggi.
Catatan: Biaya asuransi hipotek FHA dapat menumpuk seiring waktu. Pinjaman rumah konvensional memungkinkan Anda menghapus asuransi hipotek swasta setelah mencapai ekuitas 20%, yang dapat menghemat uang Anda dalam jangka panjang.
Saat Anda membandingkan suku bunga pinjaman FHA dan suku bunga hipotek FHA dengan suku bunga konvensional, Anda mungkin menemukan bahwa pinjaman FHA berbiaya lebih murah setiap bulannya, tetapi asuransinya berlangsung lebih lama. Pinjaman rumah konvensional mungkin memiliki suku bunga lebih tinggi, tetapi Anda dapat menghentikan asuransi lebih cepat. Pikirkan tentang skor kredit Anda, tabungan, dan rencana jangka panjang sebelum Anda memilih.
Tips dan Kesalahan Umum
Kesalahan yang Harus Dihindari
Anda dapat menghindari banyak kesalahan umum selama proses pinjaman FHA dengan belajar dari pemohon lain. Banyak orang tidak memeriksa laporan kredit mereka dari ketiga biro sebelum mengajukan permohonan. Kesalahan pada laporan kredit Anda dapat menurunkan skor Anda dan memengaruhi kelayakan Anda untuk opsi uang muka terbaik. Beberapa pemohon salah memahami persyaratan skor kredit. Anda membutuhkan skor 580 atau lebih tinggi untuk uang muka 3,5%. Jika skor Anda di bawah 580, Anda harus membayar uang muka 10%.
Kesalahan umum lainnya meliputi:
- Tidak memperbaiki kesalahan pada laporan kredit sebelum mengajukan permohonan.
- Menghabiskan uang hingga jumlah pinjaman maksimal alih-alih memilih cicilan yang nyaman.
- Melakukan perubahan keuangan besar, seperti pindah pekerjaan atau mengambil utang baru, setelah mendapat pra-persetujuan.
- Tidak menjaga stabilitas pekerjaan atau kondisi keuangan selama proses berlangsung.
- Gagal mencari-cari ketentuan pinjaman terbaik dan tidak mengunci suku bunga Anda.
- Mencampuradukkan pra-kualifikasi dengan pra-persetujuan, yang dapat menimbulkan kejutan di kemudian hari.
- Mengabaikan total biaya pinjaman, termasuk fha mortgage insurance dan premi tahunan.
Tips: Selalu tinjau laporan kredit Anda, perbaiki kesalahan, dan pahami semua persyaratan sebelum mengajukan permohonan. Ini membantu Anda menghindari penundaan dan biaya tambahan.
Tingkatkan Peluang Persetujuan
Anda dapat meningkatkan peluang persetujuan pinjaman FHA dengan mengikuti beberapa langkah penting. Mulailah dengan menjaga profil kredit yang kuat. Bayar tagihan Anda tepat waktu dan jaga saldo kartu kredit Anda tetap rendah. Hindari membuka rekening kredit baru sebelum Anda mengajukan permohonan. Turunkan rasio utang terhadap pendapatan Anda dengan melunasi utang yang ada. Ini menunjukkan kepada pemberi pinjaman bahwa Anda memenuhi persyaratan mereka.
Berikut adalah beberapa strategi untuk membantu Anda berhasil:
- Kumpulkan semua dokumen yang diperlukan, seperti bukti penghasilan, aset, dan identitas, sebelum Anda memulai aplikasi.
- Tingkatkan uang muka Anda jika memungkinkan. Uang muka yang lebih besar dapat mengurangi jumlah pinjaman Anda dan dapat membantu Anda mendapatkan syarat yang lebih baik.
- Bersiap untuk penilaian dengan memperbaiki masalah properti yang diketahui. Ini membantu rumah memenuhi persyaratan FHA.
- Berkomunikasilah dengan pemberi pinjaman Anda. Tanggapi permintaan dengan cepat dan ajukan pertanyaan jika ada yang tidak Anda pahami.
- Bandingkan beberapa pemberi pinjaman. Bandingkan suku bunga, biaya, dan biaya asuransi hipotek fha untuk menemukan penawaran terbaik.
- Konsultasikan dengan penasihat hipotek jika Anda membutuhkan bantuan untuk memahami persyaratan atau memilih pinjaman yang tepat.
Ingat, asuransi hipotek fha wajib untuk semua pinjaman FHA. Anda membayar premi di muka dan pembayaran bulanan. Biaya-biaya ini melindungi pemberi pinjaman tetapi menambah pengeluaran bulanan Anda. Pastikan Anda memahami bagaimana asuransi hipotek fha memengaruhi total biaya pinjaman Anda.
Catatan: Memenuhi semua persyaratan dan bersiap lebih awal dapat membantu Anda menghindari kesalahan umum dan membuat proses pinjaman FHA Anda lebih lancar.
Sekarang Anda memahami proses pinjaman FHA dan persyaratan utamanya. Mulailah dengan memeriksa kelayakan Anda, lalu kumpulkan dokumen Anda. Bandingkan penawaran dari pemberi pinjaman yang disetujui FHA untuk menemukan yang paling cocok. Pinjaman FHA memungkinkan kepemilikan rumah bagi banyak pembeli pertama kali dan mereka yang memiliki skor kredit lebih rendah. Ambil langkah berikutnya dan mulailah perjalanan Anda menuju kepemilikan rumah.
Tip: Tetap teratur dan ajukan pertanyaan di setiap tahap. Ini membantu Anda bertransisi dengan lancar dari pengajuan hingga penutupan.
FAQ
Skor kredit berapa yang Anda butuhkan untuk pinjaman FHA?
Anda membutuhkan skor kredit minimal 580 untuk uang muka 3,5%. Jika skor Anda antara 500 dan 579, Anda harus membayar uang muka 10%. Beberapa pemberi pinjaman mungkin menetapkan batas minimum yang lebih tinggi.
Apakah Anda bisa menggunakan uang hadiah untuk uang muka FHA?
Ya, Anda bisa menggunakan uang hadiah untuk uang muka Anda. Pemberi hadiah harus menyediakan surat bertanda tangan yang menyatakan jumlahnya dan hubungan dengan Anda. Anda harus menunjukkan bukti transfernya.
Berapa biaya penutupan FHA?
Biaya penutupan FHA biasanya berkisar antara 2% hingga 5% dari jumlah pinjaman. Biaya ini mencakup biaya pemberi pinjaman, penilaian, asuransi, dan pajak. Anda dapat meminta penjual membayar hingga 6% dari harga.
Apakah Anda perlu asuransi hipotek dengan pinjaman FHA?
Ya, Anda harus membayar premi asuransi hipotek di muka dan premi bulanan. Biaya di muka adalah 1,75% dari jumlah pinjaman. Biaya bulanan bergantung pada besarnya pinjaman dan uang muka Anda.
Bisakah Anda mendapatkan pinjaman FHA untuk kondominium?
Anda bisa mendapatkan pinjaman FHA untuk kondominium jika proyek tersebut tercantum dalam daftar yang disetujui FHA. Periksa situs web HUD untuk kondominium yang disetujui sebelum Anda mengajukan permohonan.
Membeli rumah dengan pinjaman FHA memang sudah membutuhkan perencanaan yang cermat — hal terakhir yang Anda butuhkan adalah kehilangan uang akibat biaya remitensi yang tinggi atau transfer internasional yang lambat saat memindahkan dana untuk uang muka atau biaya penutupan Anda. Dengan BiyaPay, Anda dapat memeriksa kurs pertukaran waktu nyata, langsung mengonversi antara mata uang fiat dan digital, serta mengirim dana dengan biaya remitensi transparan sebesar 0,5%. Lebih baik lagi, BiyaPay mendukung transfer ke sebagian besar negara di seluruh dunia dan menjamin penukaran hari yang sama dan tiba hari yang sama, membantu Anda tetap fokus pada pengamanan rumah baru Anda.
Kendalikan keuangan Anda saat membeli properti: daftar di BiyaPay hari ini dan rasakan transfer yang cepat, global, dan hemat biaya.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Paying for Claude with USDT: Payment Options, Fees, and Limitations


Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam