
Kartu Kredit Pertama Anda di Filipina: Tips Memilih Pilihan Terbaik




Sumber Gambar: pexels
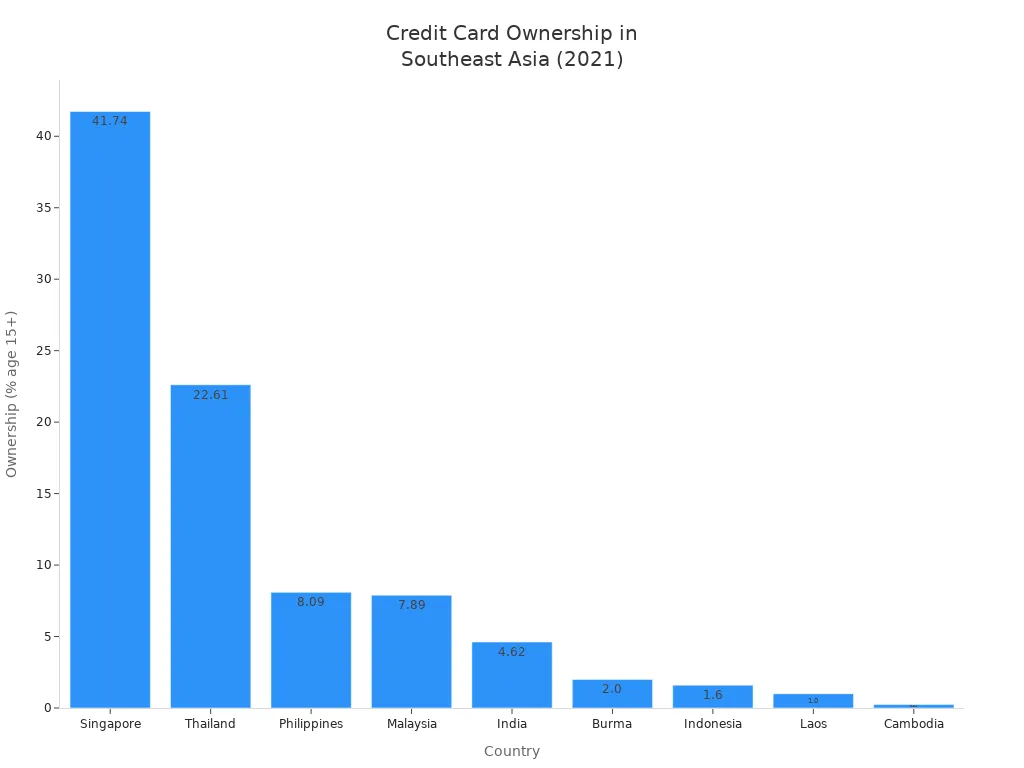
Jika Anda ingin menemukan kartu kredit terbaik untuk pemula di Filipina, mulailah dengan melihat kebiasaan belanja dan tujuan Anda. Tanyakan pada diri sendiri apa yang Anda inginkan dari kartu kredit pertama Anda—mungkin biaya rendah, hadiah yang bagus, atau cara mudah untuk membangun riwayat kredit. Hanya 8,09% penduduk Filipina berusia 15 tahun ke atas yang memiliki kartu kredit, yang berarti Anda tidak sendirian sebagai pemula.
Untuk memilih kartu kredit yang tepat, fokuslah pada penawaran dengan persetujuan yang mudah, biaya tahunan yang rendah, serta keuntungan yang sesuai dengan gaya hidup Anda. Kartu kredit terbaik untuk pemula membantu Anda membangun riwayat kredit yang kuat. Dengan informasi yang tepat, bahkan pemula dalam urusan kartu kredit pun dapat memilih kartu kredit terbaik untuk pemula dengan percaya diri. Jika Anda bertanya-tanya bagaimana cara mendapatkan kartu kredit untuk pertama kalinya, ingatlah bahwa pengguna kartu kredit pertama kali berhasil dengan memulai secara cerdas. Begitulah cara memilih kartu kredit terbaik untuk pemula di Filipina.
Poin-Poin Penting
- Pilih kartu kredit yang sesuai dengan kebiasaan pengeluaran Anda dan menawarkan hadiah yang bisa Anda gunakan, seperti cashback untuk belanja bahan makanan atau diskon bahan bakar.
- Bandingkan biaya, hadiah, dan persyaratan persetujuan dari berbagai bank untuk menemukan kartu yang sesuai dengan anggaran dan gaya hidup Anda.
- Siapkan semua dokumen yang diperlukan dan penuhi syarat kelayakan sebelum mengajukan permohonan untuk meningkatkan peluang persetujuan Anda.
- Gunakan kartu kredit Anda secara bertanggung jawab dengan membayar tagihan tepat waktu, menjaga pengeluaran tetap rendah, dan memeriksa pernyataan Anda secara rutin.
- Mulailah dengan kartu yang ramah pemula, seperti kartu terjamin (secured card), untuk membangun riwayat kredit Anda dan mendapatkan kepercayaan diri finansial.
Cara Memilih Kartu Kredit Terbaik
Kenali Kebutuhan Anda
Saat Anda mulai mencari kartu kredit terbaik untuk pemula, Anda perlu memikirkan kebiasaan harian Anda. Apakah Anda lebih banyak menghabiskan uang untuk makanan, belanja, atau bensin? Memilih kartu yang sesuai dengan gaya hidup Anda membantu Anda mendapatkan manfaat maksimal dari fitur dan keunggulannya. Berikut beberapa hal yang perlu dipertimbangkan:
- Jika Anda sering membeli bahan bakar, cari opsi kartu kredit yang menawarkan cashback atau diskon di pom bensin.
- Jika Anda suka makan di luar, pilih kartu dengan hadiah untuk pengeluaran restoran.
- Untuk pembelian besar, kartu dengan fitur cicilan dan bunga rendah dapat membantu Anda mengelola pembayaran.
- Selalu periksa biaya tahunan yang rendah atau dihapus agar Anda tidak membayar ekstra untuk fitur yang tidak Anda gunakan.
- Pastikan kartu memiliki fitur keamanan digital yang kuat untuk menjaga informasi Anda tetap aman.
Tips: Kartu kredit terbaik untuk pemula adalah kartu yang sesuai dengan kebiasaan belanja Anda dan memberikan hadiah yang benar-benar dapat Anda gunakan.
Bandingkan Fitur
Anda sebaiknya selalu melakukan perbandingan kartu kredit sebelum mengajukan permohonan. Setiap kartu memiliki fitur dan manfaat yang berbeda, jadi Anda perlu melihat mana yang sesuai dengan kebutuhan Anda. Berikut adalah perbandingan singkat kartu-kartu tingkat pemula dari bank-bank besar di Filipina:
| Kartu Kredit | Biaya Tahunan (USD) | Kelayakan | Biaya Transaksi Luar Negeri | Biaya Cash Advance (USD) | Fitur dan Manfaat Utama |
|---|---|---|---|---|---|
| PNB Ze-Lo Mastercard | Tidak ada | Usia 21-65 tahun, pendapatan minimum $2.100 | 2,5% | $3,50 | Tanpa biaya tahunan, fitur cicilan, laporan elektronik |
| BPI Amore Cashback Credit Card | $35 | Diperlukan pemeriksaan pendapatan & kredit | 1,85% | $3,50 | Cashback hingga 4%, fitur cicilan |
| RCBC Classic Mastercard | $26 | Usia 18-65 tahun, diperlukan bukti pendapatan | 3,5% | $3,50 | Reward tidak kedaluwarsa, asuransi perjalanan, akses lounge |
| UnionBank Rewards Visa Platinum | $43 | Cek dengan bank | 3,525% | $3,50 | Poin reward (3x untuk belanja/makan), dapat ditukar dengan uang/merchandise |
| BPI Blue Mastercard Rewards | $27 (dibebaskan tahun pertama) | Diperlukan pemeriksaan pendapatan & kredit | 1,85% | $3,50 | Poin reward, diskon eksklusif melalui aplikasi |
| UnionBank Rewards Gold Visa | $43 | Diperlukan persetujuan bank | 3,525% | $3,50 | Keanggotaan Go Rewards, penawaran mitra, hadiah selamat datang |
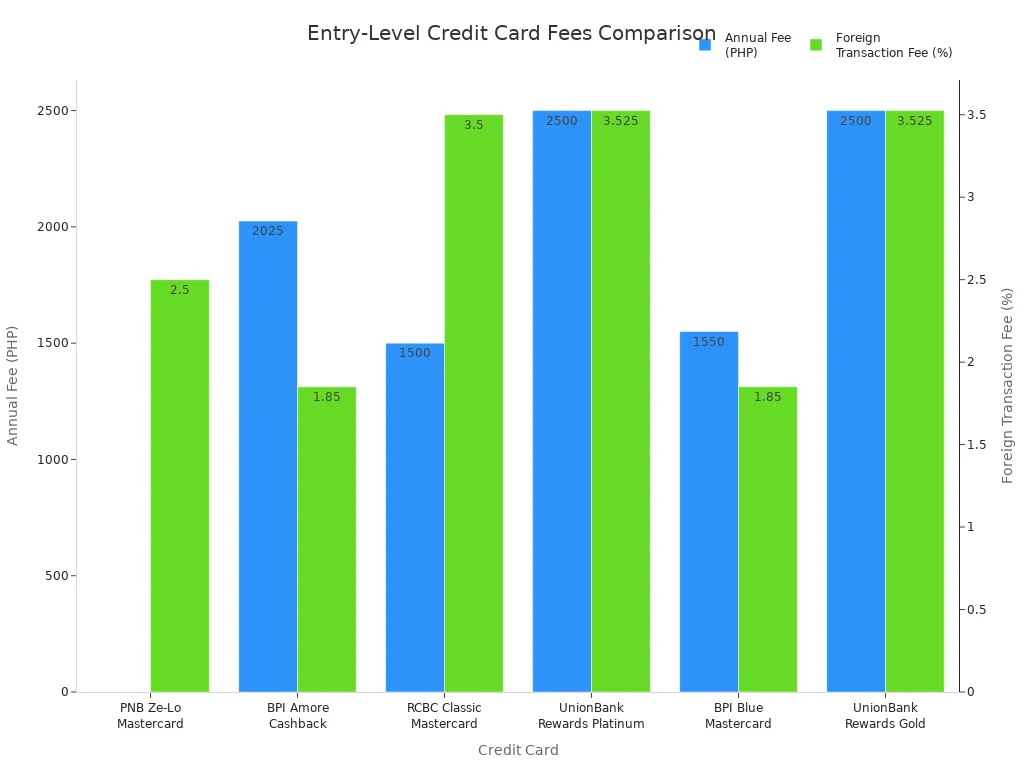
Saat Anda melakukan perbandingan kartu kredit, perhatikanlah fitur dan manfaat yang paling penting bagi Anda. Beberapa kartu menawarkan hadiah yang lebih baik untuk belanja, sementara yang lain berfokus pada keuntungan perjalanan. Selalu periksa biaya tahunan dan pastikan hadiah yang Anda dapatkan bernilai lebih dari yang Anda bayarkan. Kartu kredit terbaik adalah yang memiliki fitur sesuai dengan gaya hidup Anda dan membantu Anda menghemat uang.
Jika Anda ingin tahu cara memilih kartu kredit terbaik, mulailah dengan membuat daftar kategori pengeluaran utama Anda. Kemudian, bandingkan fitur dan manfaat dari berbagai kartu. Dengan cara ini, Anda dapat memilih kartu kredit yang tepat sesuai kebutuhan Anda dan mendapatkan nilai maksimal dari pengeluaran Anda.
Faktor Kunci Kartu Kredit untuk Pemula di Filipina
Biaya dan Tagihan
Saat Anda mencari kartu kredit untuk pemula di Filipina, Anda perlu memeriksa biaya dan tagihan terlebih dahulu. Beberapa kartu tidak memiliki biaya tahunan, sementara yang lain mungkin membebaskan biaya untuk tahun pertama. Anda juga perlu memperhatikan suku bunga. Sebagian besar kartu pemula menawarkan suku bunga sekitar 2% per bulan. Berikut adalah perbandingan singkat opsi-opsi populer:
| Nama Kartu Kredit | Biaya Tahunan (USD) | Suku Bunga (Bulanan) | Catatan tentang Pembebasan Biaya atau Persyaratan |
|---|---|---|---|
| PNB Ze-Lo Mastercard | 0 | 1,88% | Tanpa biaya tahunan |
| RCBC Bankard / Flex Visa | 27 | 2% | Biaya tahunan dibebaskan untuk tahun pertama |
| AUB Classic Mastercard | 0 | 2% | Tanpa biaya tahunan; ada persyaratan penghasilan |
| HSBC Red | 45 | ~2% | Biaya tahunan dibebaskan pada tahun pertama |
| EastWest Practical | 25 | 2% | Persyaratan penghasilan rendah |
| Citi Rewards Card | 0 (tahun pertama) | ~2% | Tanpa biaya pada tahun pertama; hadiah dan diskon |
| Metrobank M Free Mastercard | 0 | N/A | Tanpa biaya tahunan seumur hidup; penghasilan rendah diperlukan |
Perbandingan ini membantu Anda melihat fitur dan manfaat mana yang sesuai dengan anggaran Anda. Selalu periksa cetak kecil sebelum Anda mengajukan permohonan.
Reward dan Keistimewaan
Anda menginginkan kartu kredit yang memberi Anda sesuatu sebagai imbalan. Banyak kartu menawarkan poin reward, cashback, atau keistimewaan khusus. Beberapa kartu berfokus pada belanja, sementara yang lain memberi Anda manfaat perjalanan. Lihatlah perbandingan kartu reward ini dan apa yang mereka tawarkan:
| Nama Kartu Kredit | Keuntungan dan Manfaat Utama | Cocok Untuk |
|---|---|---|
| UnionBank Rewards Credit Card | 3x poin untuk belanja/makan di restoran; poin bisa ditukar uang tunai, gadget, dan lainnya | Pembelanja sehari-hari |
| HSBC Live+ Credit Card | Hingga 8% cashback untuk makan di restoran | Sering makan di restoran |
| BPI Visa Signature Card | 2 poin per belanja $0.36; asuransi perjalanan; akses lounge | Wisatawan |
| Metrobank Titanium Mastercard | Poin untuk belanja bahan makanan, bensin, apotek; asuransi perjalanan | Pemula dengan penghasilan tetap |
| BPI Petron Card | Rebat 3% untuk bahan bakar; voucher bahan bakar selamat datang | Pengemudi dan pengguna transportasi |
Ketika Anda membandingkan fitur dan manfaat, Anda dapat menemukan kartu yang sesuai dengan gaya hidup Anda. Beberapa kartu bahkan memungkinkan Anda menggunakan hadiah untuk cicilan atau diskon.
Persyaratan Persetujuan
Setiap kartu kredit memiliki persyaratan pengajuan tersendiri. Anda perlu memeriksa usia, pendapatan, dan dokumen Anda sebelum mengajukan. Sebagian besar kartu untuk pemula meminta bukti pendapatan dan identitas yang valid. Beberapa kartu memiliki persyaratan pendapatan yang lebih rendah, sehingga memudahkan persetujuan. Selalu baca persyaratan pengajuan dengan saksama. Jika Anda memenuhinya, peluang persetujuan Anda akan meningkat.
Tips: Siapkan dokumen Anda sejak awal. Ini membuat proses pengajuan Anda lebih lancar dan cepat.
Keamanan
Keamanan adalah fitur wajib untuk setiap kartu kredit. Cari kartu dengan perlindungan digital yang kuat, seperti OTP dan peringatan penipuan. Banyak kartu menawarkan dukungan pelanggan 24/7 jika Anda menemukan sesuatu yang tidak beres. Beberapa bahkan memiliki fitur yang memungkinkan Anda mengunci kartu dari ponsel Anda. Saat membandingkan fitur dan manfaat, selalu periksa penawaran keamanan apa saja yang disertakan dengan kartu. Keamanan yang baik memberi Anda ketenangan pikiran dan melindungi uang Anda.
Kartu Kredit Terbaik untuk Pemula
Pilihan Teratas
Anda ingin memulai perjalanan kredit dengan kartu yang tepat. Banyak bank di Filipina menawarkan kartu kredit ramah pemula yang memudahkan Anda untuk disetujui dan menikmati berbagai manfaat yang berguna. Berikut adalah beberapa kartu kredit terbaik untuk pemula:
| Nama Kartu Kredit | Biaya Tahunan (USD) | Manfaat Utama | Kemudahan Persetujuan |
|---|---|---|---|
| Security Bank Fast Track Secured | 0 | Persetujuan terjamin, tanpa syarat penghasilan, membangun riwayat kredit | Sangat tinggi (secured) |
| BPI Express Start Card | 0 | Deposit rendah, persetujuan mudah, membantu membangun kredit | Tinggi (secured) |
| PNB Ze-Lo Mastercard | 0 | Tanpa biaya tahunan, fitur cicilan, e-statement | Tinggi |
| BPI Amore Cashback | 35 | Cashback hingga 4%, rencana cicilan | Sedang |
| RCBC Classic Mastercard | 26 | Hadiah tanpa masa kedaluwarsa, asuransi perjalanan | Sedang |
| UnionBank Rewards Visa Platinum | 43 | 3x poin untuk belanja/makan, hadiah fleksibel | Sedang |
| BPI Blue Mastercard | 27 (dibebaskan tahun pertama) | Poin hadiah, diskon eksklusif di aplikasi | Sedang |
| Citi Simplicity+ | 0 (tahun pertama) | Tanpa denda keterlambatan, tanpa biaya tahunan di tahun pertama, ketentuan sederhana | Sedang |
| Metrobank Titanium Mastercard | 43 | Poin untuk belanja bahan makanan/bahan bakar, asuransi perjalanan | Tinggi |
| Petron BPI Card | 27 | Rebate bahan bakar 3%, voucher bahan bakar selamat datang | Sedang |
| Bank of Commerce Classic Mastercard | 27 | Hadiah dasar, aplikasi mudah | Sedang |
| RCBC Flex Visa | 27 | Hadiah fleksibel, biaya tahunan dibebaskan di tahun pertama | Sedang |
| AUB Easy Mastercard | 0 | Tanpa biaya tahunan, jadwal pembayaran fleksibel | Tinggi |
| BDO ShopMore Mastercard | 27 | Poin untuk belanja, penawaran eksklusif | Sedang |
Catatan: Kartu kredit terjamin seperti Security Bank Fast Track Secured Credit Card dan BPI Express Start Card menjamin persetujuan bahkan jika Anda belum memiliki riwayat kredit. Anda hanya perlu melakukan setoran sebagai jaminan.
Banyak kartu kredit pemula ini menawarkan biaya tahunan yang rendah atau bahkan tanpa biaya. Beberapa bahkan membebaskan biaya untuk tahun pertama. Anda dapat menemukan kartu yang memberi Anda cashback, poin, atau potongan harga bahan bakar. Penawaran-penawaran ini membantu Anda menghemat uang dan mendapatkan lebih banyak nilai dari pengeluaran Anda.
Siapa yang Cocok dengan Setiap Kartu
Memilih kartu kredit terbaik untuk pemula bergantung pada kebutuhan dan gaya hidup Anda. Berikut panduan singkat untuk membantu Anda memutuskan kartu mana yang paling cocok untuk Anda:
- Security Bank Fast Track Secured Credit Card Anda menginginkan tingkat persetujuan tertinggi. Anda tidak memiliki riwayat kredit atau memiliki kredit yang buruk. Anda dapat menyediakan deposit sebagai jaminan. Kartu ini membantu Anda membangun skor kredit dari nol.
- BPI Express Start Card Anda menginginkan kartu terjamin dengan deposit rendah. Anda adalah pemohon pertama kali yang ingin membangun riwayat kredit. Kartu ini mudah didapatkan dan membantu Anda mempelajari cara mengelola kredit.
- PNB Ze-Lo Mastercard Anda menginginkan tanpa biaya tahunan dan fitur sederhana. Anda lebih menyukai kartu yang mudah dirawat. Kartu ini cocok untuk Anda jika Anda ingin menghindari biaya tambahan.
- BPI Amore Cashback Anda banyak berbelanja kebutuhan pokok atau makan di luar. Anda ingin mendapatkan cashback untuk pengeluaran harian. Kartu ini memberi Anda cashback hingga 4% dan opsi cicilan.
- RCBC Classic Mastercard Anda menginginkan hadiah yang tidak pernah kedaluwarsa. Anda sesekali bepergian dan ingin perlindungan asuransi. Kartu ini menawarkan keuntungan perjalanan dan hadiah yang fleksibel.
- UnionBank Rewards Visa Platinum Anda menyukai belanja dan makan di luar. Anda ingin mendapatkan lebih banyak poin untuk setiap pembelian. Kartu ini memberi Anda 3x poin pada kategori tertentu.
- BPI Blue Mastercard Anda menginginkan kartu dengan poin hadiah dan diskon aplikasi. Anda suka menggunakan fitur perbankan digital. Kartu ini cocok untuk pemula yang melek teknologi.
- Citi Simplicity+ Anda menginginkan kartu tanpa denda keterlambatan dan syarat sederhana. Anda tidak ingin khawatir tentang biaya tambahan. Kartu ini mudah digunakan dan dikelola.
- Metrobank Titanium Mastercard Anda menginginkan poin untuk kebutuhan pokok, bensin, dan apotek. Anda memiliki penghasilan tetap dan ingin asuransi perjalanan. Kartu ini fleksibel untuk pengeluaran sehari-hari.
- Petron BPI Card Anda sering menyetir dan ingin rebate bahan bakar. Anda ingin menghemat uang untuk bensin. Kartu ini memberi Anda rebate 3% dan voucher selamat datang.
- Bank of Commerce Classic Mastercard Anda menginginkan kartu dasar dengan proses aplikasi yang mudah. Anda baru mengenal kartu kredit dan menginginkan hadiah sederhana. Kartu ini merupakan pilihan tingkat pemula yang bagus.
- RCBC Flex Visa Anda menginginkan hadiah fleksibel dan keringanan biaya tahunan untuk tahun pertama. Anda ingin mencoba manfaat kartu kredit tanpa biaya jangka panjang.
- AUB Easy Mastercard Anda menginginkan tanpa biaya tahunan dan jadwal pembayaran yang fleksibel. Anda ingin mengendalikan tanggal pembayaran Anda. Kartu ini sangat cocok untuk pemula yang peduli anggaran.
- BDO ShopMore Mastercard Anda menyukai belanja dan menginginkan penawaran eksklusif. Anda ingin mendapatkan poin untuk setiap pembelian. Kartu ini sempurna untuk pemburu yang sering berbelanja.
Tips: Jika Anda menginginkan persetujuan paling mudah, pilihlah kartu terjamin seperti Security Bank Fast Track Secured Credit Card. Anda tidak memerlukan penghasilan tinggi atau riwayat kredit. Anda hanya perlu menyediakan deposit.
Kartu kredit pemula di Filipina menawarkan banyak pilihan bagi pengguna baru. Anda dapat menemukan kartu dengan biaya rendah, persetujuan mudah, dan reward yang bermanfaat. Kartu kredit yang ramah pemula ini membantu Anda membangun riwayat kredit dan menikmati berbagai keuntungan praktis. Saat membandingkan pilihan kartu kredit, carilah penawaran yang sesuai dengan kebiasaan belanja dan tujuan keuangan Anda. Kartu kredit terbaik untuk pemula memberikan kombinasi yang tepat antara kemudahan persetujuan, reward, dan penghematan.
Cara Mengajukan Kartu Kredit
Sumber Gambar: pexels
Siapkan Dokumen
Anda perlu menyiapkan dokumen Anda sebelum memulai proses pengajuan kartu kredit. Bank-bank di Filipina biasanya meminta beberapa dokumen dasar. Berikut adalah hal-hal yang harus Anda siapkan:
- Formulir pengajuan kartu kredit yang telah diisi
- Formulir persetujuan privasi data
- Foto identitas terbaru ukuran 1x1
Jika Anda bekerja di sebuah perusahaan, Anda juga membutuhkan:
- Surat pengembalian pajak penghasilan terbaru
- Surat keterangan kerja
- Slip gaji selama tiga bulan terakhir
- Identitas berfoto yang sah dengan tanda tangan Anda
- Bukti alamat tagihan
Jika Anda menjalankan bisnis sendiri, Anda harus memiliki:
- Dokumen pendaftaran bisnis
- Surat pengembalian pajak penghasilan terbaru dengan laporan keuangan yang telah diaudit
- Identitas berupa foto yang masih berlaku dengan tanda tangan Anda
- Bukti alamat penagihan
Tips: Siapkan semua dokumen Anda sebelum memulai. Ini membuat proses aplikasi menjadi lebih cepat dan mudah.
Periksa Kelayakan
Anda harus memenuhi persyaratan aplikasi yang ditetapkan oleh setiap bank. Ini biasanya mencakup usia, pendapatan, dan status pekerjaan. Berikut adalah gambaran singkat tentang persyaratan beberapa bank besar:
| Bank | Persyaratan Usia | Pendapatan Kotor Tahunan Minimum (USD) | Persyaratan Status Pekerjaan |
|---|---|---|---|
| Metrobank | 18 hingga 70 tahun | $6,300 | Karyawan: Karyawan tetap dengan bukti; Wirausaha: Usaha dengan laporan keuangan yang diaudit |
| PNB | 21 hingga 65 tahun | $2,160 | Karyawan: Karyawan tetap minimal 1 tahun; Wirausaha: Usaha menguntungkan minimal 2 tahun |
| BPI | Minimal 21 tahun | $3,240 | Karyawan: Bukti pekerjaan dan penghasilan; Wirausaha: Usaha aktif dengan laporan keuangan yang diaudit |
| Chinabank | 21 hingga 55 tahun | $4,500 | Karyawan: Karyawan tetap; Wirausaha: Usaha yang beroperasi secara legal minimal 2 tahun |
| BDO | 18 hingga 70 tahun | $6,300 | Karyawan: Karyawan tetap dengan bukti; Wirausaha: Usaha dengan laporan keuangan yang diaudit |
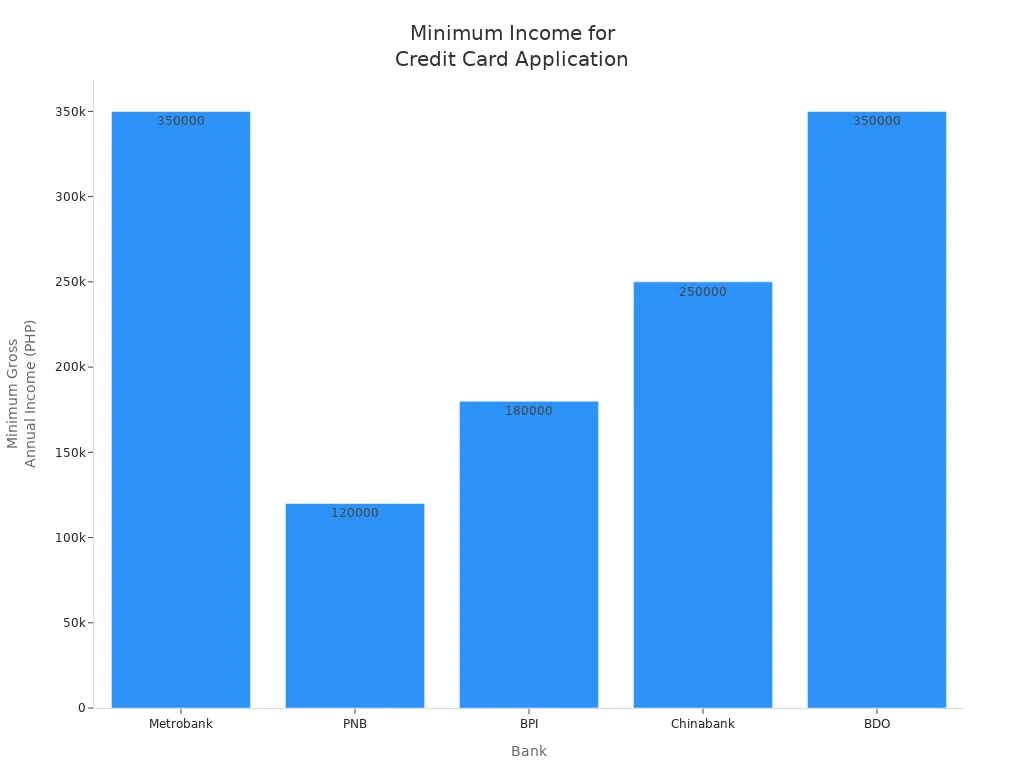
Selalu periksa persyaratan pengajuan untuk bank pilihan Anda. Jika Anda memenuhinya, peluang Anda untuk disetujui akan lebih besar.
Langkah-Langkah Pengajuan
Anda dapat mengikuti langkah-langkah berikut untuk menyelesaikan pengajuan kartu kredit Anda:
- Pilih kartu yang sesuai dengan kebutuhan Anda dan periksa persyaratan pengajuannya.
- Kumpulkan semua dokumen yang diperlukan.
- Isi formulir pengajuan kartu kredit. Anda dapat melakukannya secara online atau di kantor cabang bank.
- Ajukan dokumen Anda dan tunggu bank meninjau pengajuan Anda.
- Jika disetujui, Anda akan menerima kartu Anda dan dapat mulai menggunakannya.
Catatan: Beberapa bank memungkinkan Anda melacak proses pengajuan secara online.
Tips untuk Disetujui
Anda ingin meningkatkan peluang Anda untuk disetujui. Berikut beberapa tipsnya:
- Pastikan Anda memenuhi semua syarat pengajuan sebelum mengajukan permohonan.
- Periksa kembali dokumen Anda untuk memastikan tidak ada kesalahan atau informasi yang kurang.
- Isi pengajuan kartu kredit Anda dengan jujur dan jelas.
- Hindari mengajukan banyak kartu sekaligus. Terlalu banyak pengajuan dapat menurunkan peluang Anda.
- Jika Anda bertanya-tanya cara mendapatkan kartu kredit untuk pertama kalinya, mulailah dengan kartu yang memiliki syarat pengajuan yang sederhana.
Proses pengajuan yang lancar dimulai dari persiapan yang baik. Ketika Anda mengikuti langkah-langkah ini, Anda mempermudah diri Anda untuk mendapatkan kartu kredit pertama Anda.
Penggunaan Kartu Kredit yang Bertanggung Jawab untuk Pemula
Sumber Gambar: pexels
Bayar Tepat Waktu
Membayar tagihan kartu kredit Anda tepat waktu adalah kebiasaan terpenting yang dapat Anda bangun sebagai pemula. Ketika Anda membayar sebelum tanggal jatuh tempo, Anda menghindari denda keterlambatan dan bunga yang tinggi. Cobalah untuk membayar lebih dari jumlah minimum. Ini membantu Anda menurunkan saldo lebih cepat dan menjaga skor kredit Anda tetap sehat. Menyiapkan pembayaran otomatis dapat membantu Anda tidak pernah melewatkan tanggal jatuh tempo. Jika Anda melewatkan pembayaran lebih dari 30 hari, skor kredit Anda bisa turun drastis. Selalu periksa tagihan Anda untuk tanggal jatuh tempo dan rencanakan pembayaran Anda.
Kelola Pengeluaran
Sangat mudah untuk berbelanja melebihi rencana saat menggunakan kartu kredit. Untuk menghindari hal ini, buatlah anggaran dan patuhilah. Gunakan kartu Anda hanya untuk hal-hal yang dapat Anda lunasi setiap bulan. Jaga saldo Anda tetap rendah dibandingkan dengan batas kredit Anda. Ini disebut rasio utilisasi kredit yang rendah, dan hal ini membantu skor kredit Anda. Periksa pernyataan Anda secara berkala untuk menemukan tagihan yang tidak Anda kenali. Jika Anda tidak dapat membayar saldo penuh, bayarlah sebanyak yang Anda bisa untuk mengurangi biaya bunga.
Tips: Tetapkan kartu Anda untuk keperluan tertentu, seperti belanja bahan makanan atau bahan bakar, untuk mengendalikan pengeluaran.
Membangun Kredit
Menggunakan kartu Anda dengan bijak membantu Anda membangun riwayat kredit yang kuat. Kebiasaan baik seperti membayar tepat waktu dan menjaga saldo tetap rendah menunjukkan kepada bank bahwa Anda bertanggung jawab. Hindari mengajukan terlalu banyak kartu baru sekaligus. Setiap pengajuan dapat menurunkan skor Anda sedikit. Jika Anda adalah pemegang kartu tambahan, Anda juga dapat membangun kredit jika pemegang kartu utama menggunakan kartu dengan baik. Seiring waktu, kebiasaan-kebiasaan ini memudahkan Anda mendapatkan pinjaman atau kartu yang lebih baik.
Hindari Jebakan
Banyak pengguna pemula terjebak dalam perangkap yang umum. Waspadai kesalahan-kesalahan berikut:
- Membelanjakan uang terlalu banyak dan menumpuk utang yang tidak dapat Anda lunasi
- Tidak memiliki rencana untuk membayar saldo Anda
- Mengambil pinjaman tunai, yang memiliki biaya dan bunga tinggi
- Melewatkan cetakan kecil tentang biaya, suku bunga, atau hadiah
- Mengandalkan pinjaman jangka pendek dengan bunga tinggi
Untuk menghindari masalah-masalah ini, selalu baca ketentuan kartu Anda, tetapkan batas pengeluaran, dan tinjau fitur kartu Anda setiap tahun. Jika Anda merasa bingung, mintalah bantuan atau nasihat dari bank Anda.
Catatan: Kebiasaan kredit yang buruk dapat mempersulit Anda untuk mendapatkan pinjaman, menyewa tempat tinggal, atau bahkan mendapatkan pekerjaan di masa depan. Penggunaan yang bertanggung jawab membantu Anda menghindari masalah-masalah ini dan memberi Anda lebih banyak kebebasan finansial sebagai salah satu pengguna baru kartu kredit.
Memilih kartu kredit pertama Anda di Filipina akan terasa lebih mudah jika Anda tahu apa yang perlu dicari. Bandingkan kartu-kartu berdasarkan biaya, rewards, dan persyaratan persetujuan. Pilihlah kartu yang sesuai dengan gaya hidup Anda. Gunakan kartu Anda dengan bijak dengan mengikuti kebiasaan-kebiasaan berikut:
- Bayar tagihan Anda secara penuh dan tepat waktu.
- Jaga pengeluaran Anda di bawah 30% dari limit kartu kredit Anda.
- Periksa pernyataan Anda untuk kesalahan.
- Tetapkan pengingat untuk pembayaran.
- Jangan pernah membagikan detail kartu Anda.
Mulailah dengan kuat dan bangun kebiasaan kredit yang baik. Anda dapat melangkah ke tahap berikutnya dengan percaya diri.
FAQ
Berapa penghasilan minimum untuk mendapatkan kartu kredit di Filipina?
Sebagian besar bank mensyaratkan penghasilan tahunan minimum sekitar $2.100 hingga $6.300. Periksa situs web bank pilihan Anda untuk persyaratan terbaru. Anda dapat menggunakan XE.com untuk melihat kurs terkini dari USD ke PHP.
Apakah mahasiswa dapat mengajukan kartu kredit?
Ya, Anda dapat mengajukan permohonan jika Anda berusia minimal 18 tahun dan memenuhi persyaratan bank. Beberapa bank menawarkan kartu pemula atau kartu deposito untuk mahasiswa. Anda mungkin perlu deposit atau penjamin.
Berapa lama proses persetujuan kartu kredit?
Bank biasanya memproses permohonan dalam waktu 5 hingga 14 hari kerja. Jika Anda mengirimkan dokumen yang lengkap, persetujuan Anda bisa lebih cepat. Beberapa bank menawarkan pelacakan online untuk status permohonan Anda.
Apa yang terjadi jika saya melewatkan pembayaran?
Anda akan membayar denda keterlambatan dan bunga atas saldo Anda. Melewatkan pembayaran dapat menurunkan skor kredit Anda. Selalu bayar tepat waktu untuk menghindari biaya tambahan dan melindungi riwayat kredit Anda.
Memilih kartu kredit pertama Anda di Filipina adalah langkah penting untuk membangun rekam kredit, tetapi biaya tinggi dan nilai tukar yang tidak menguntungkan dapat mempersulit pengeluaran internasional. BiyaPay menawarkan alternatif yang hemat biaya dengan biaya pengiriman uang serendah 0,5%, melampaui banyak biaya kartu kredit. Layanan ini mendukung transfer pada hari yang sama ke sebagian besar negara, memastikan akses dana yang cepat dan aman. Penjualan nilai tukar waktu nyata dan konversi mata uang fiat ke mata uang digital yang mulus membuat pembayaran global menjadi mudah. Pendaftaran cepat dan aman tanpa perlu mengunjungi kantor cabang, ideal untuk pemula yang mengelola pengeluaran lintas negara. Mulailah perjalanan keuangan Anda dengan lebih cerdas—daftar di BiyaPay untuk transaksi internasional yang murah dan andal.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam