
Langkah Sederhana untuk Mendapatkan Pinjaman FHA untuk Rumah Berikutnya Anda




Sumber Gambar: pexels
Anda dapat mengajukan pinjaman fha dengan percaya diri, bahkan jika Anda merasa tidak yakin dengan proses pembelian rumah. Pinjaman FHA membanyak banyak pembeli pertama kali untuk memenuhi syarat dengan lebih mudah. Dalam tahun terbaru, lebih dari 793.000 orang memperoleh pinjaman fha di Amerika Serikat. Untuk memulai, periksa kelayakan Anda, lalu cari pemberi pinjaman, kumpulkan dokumen yang diperlukan, ajukan pinjaman fha, dan selesaikan langkah-langkah penutupan. Prosesnya tetap jelas dan dapat dikelola untuk sebagian besar pembeli.
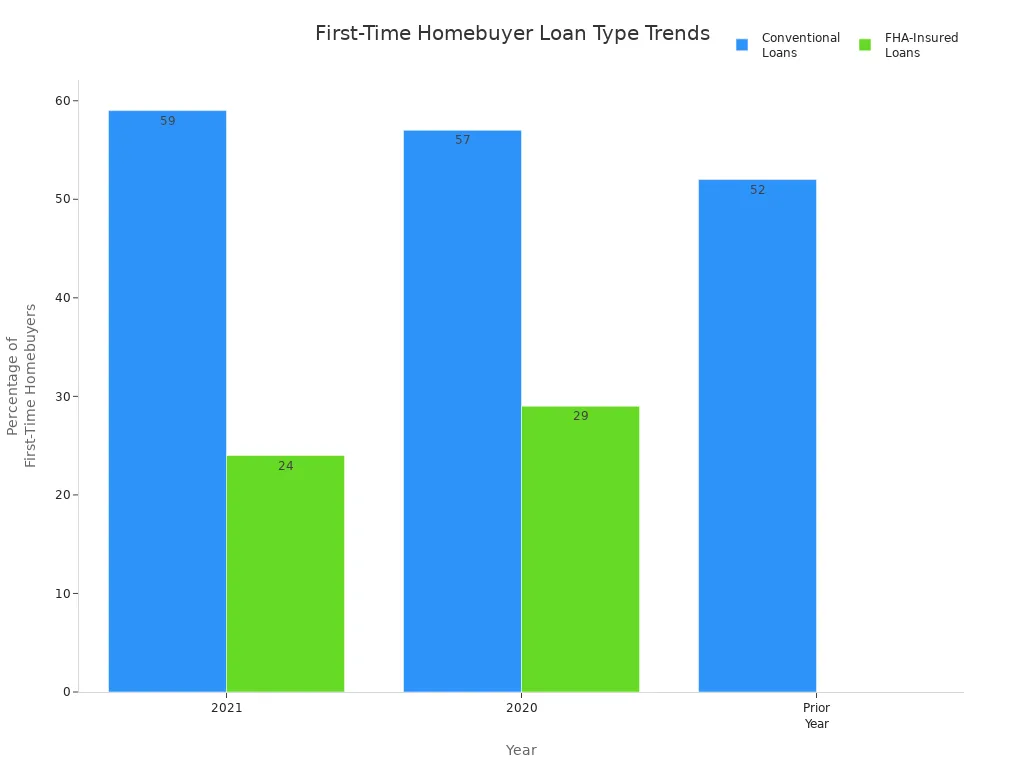
| Jenis Pinjaman | Persentase Pembeli Rumah Pertama Kali (2021) | Persentase Pembeli Rumah Pertama Kali (2020) |
|---|---|---|
| Pinjaman Konvensional | 59% | 57% |
| Pinjaman diasuransikan FHA | 24% | 29% |
Poin-Poin Penting
- Pinjaman FHA membantu banyak pembeli pertama kali memenuhi syarat dengan uang muka yang lebih rendah dan aturan kredit yang fleksibel.
- Anda dapat memenuhi syarat untuk pinjaman FHA dengan skor kredit serendah 500, tetapi skor yang lebih tinggi berarti syarat yang lebih baik.
- Pinjaman FHA mengizinkan rasio utang terhadap pendapatan yang lebih tinggi dan menerima uang hadiah untuk uang muka.
- Mulailah dengan mencari pemberi pinjaman yang disetujui FHA, bandingkan penawaran, dan kumpulkan semua dokumen yang diperlukan sebelum mengajukan permohonan.
- Proses pinjaman FHA mencakup penilaian, penjaminan (underwriting), dan penutupan, biasanya memakan waktu 30 hingga 45 hari.
Dasar-Dasar Pinjaman FHA
Sumber Gambar: pexels
Apa Itu Pinjaman FHA
Anda mungkin bertanya-tanya apa yang membuat pinjaman FHA berbeda dari pinjaman rumah lainnya. Pinjaman FHA adalah jenis hipotek yang dijamin oleh Federal Housing Administration, yang merupakan bagian dari Departemen Perumahan dan Pembangunan Kota AS (U.S. Department of Housing and Urban Development). FHA tidak meminjamkan uang secara langsung. Sebagai gantinya, FHA menjamin pinjaman yang dibuat oleh pemberi pinjaman yang disetujui FHA. Jaminan ini melindungi pemberi pinjaman jika Anda tidak dapat membayar kembali pinjaman Anda. Karena itu, pemberi pinjaman dapat menawarkan pinjaman FHA kepada orang yang mungkin tidak memenuhi ketentuan ketat untuk pinjaman rumah konvensional. Program FHA membantu Anda membeli rumah dengan uang muka lebih rendah dan persyaratan kredit yang lebih fleksibel.Anda membayar asuransi ini melalui premi asuransi hipotek, yang mendukung program FHA dan memungkinkan lebih banyak orang memiliki rumah.
Siapa yang Harus Mempertimbangkan Pinjaman FHA
Pinjaman FHA cocok untuk banyak jenis pembeli. Jika Anda pembeli rumah pertama kali, Anda mungkin akan menemukan proses hipotek FHA lebih mudah dijalani. Pinjaman FHA juga membantu jika Anda memiliki skor kredit yang lebih rendah atau tabungan terbatas untuk uang muka. Pembeli yang lebih muda dan orang-orang dari latar belakang yang beragam sering menggunakan pinjaman FHA karena panduannya yang fleksibel. Program hipotek FHA juga menguntungkan mereka yang pernah menghadapi masalah kredit di masa lalu, seperti kebangkrutan atau penyitaan rumah. Anda dapat menggunakan pinjaman FHA untuk berbagai jenis properti, termasuk rumah keluarga tunggal, kondominium, dan bahkan beberapa rumah multifamili. Jika Anda ingin melakukan refinancing hipotek Anda saat ini atau membutuhkan bantuan untuk memenuhi syarat guna membeli rumah baru, pinjaman FHA bisa menjadi pilihan yang baik.
| Kelompok Pembeli | Manfaat Pinjaman FHA |
|---|---|
| Pembeli rumah pertama | Persetujuan lebih mudah, uang muka lebih rendah |
| Pembeli yang lebih muda | Jumlah pinjaman rata-rata lebih rendah, persetujuan tinggi |
| Kelompok minoritas | Syarat kredit dan uang muka yang fleksibel |
| Pembeli dengan masalah kredit masa lalu | Masa tunggu lebih singkat, panduan yang longgar |
Manfaat Pinjaman FHA
Anda mendapatkan banyak keuntungan ketika Anda memilih hipotek FHA. Pinjaman FHA memerlukan uang muka serendah 3,5% jika skor kredit Anda minimal 580. Jika skor Anda antara 500 dan 579, Anda tetap bisa memenuhi syarat dengan uang muka 10%. Pinjaman FHA menerima skor kredit yang lebih rendah daripada sebagian besar pinjaman rumah konvensional. Anda juga dapat memiliki rasio utang terhadap pendapatan yang lebih tinggi, yang berarti Anda mungkin tetap memenuhi syarat meskipun Anda memiliki utang lain. Pedoman FHA memungkinkan Anda menggunakan dana hadiah untuk uang muka Anda, sehingga memudahkan pembelian rumah. Program hipotek FHA menawarkan suku bunga yang kompetitif, bahkan jika kredit Anda tidak sempurna.Pinjaman FHA juga memungkinkan penjual membantu biaya penutupan Anda, hingga 6% dari harga pembelian. Manfaat-manfaat ini menjadikan pinjaman FHA pilihan populer bagi banyak pembeli.
Catatan: Pinjaman FHA mengharuskan asuransi hipotek untuk semua peminjam. Asuransi ini melindungi pemberi pinjaman dan mendukung program FHA, tetapi menambah jumlah pembayaran bulanan Anda. Anda tidak dapat menghapus asuransi ini kecuali Anda melakukan refinancing ke jenis pinjaman yang berbeda.
| Fitur | Pinjaman FHA | Pinjaman Konvensional |
|---|---|---|
| Uang Muka | Serendah 3,5% | Biasanya 10% atau lebih |
| Syarat Skor Kredit | 500-579 (uang muka 10%), 580+ (uang muka 3,5%) | Biasanya 620 atau lebih |
| Rasio Utang terhadap Pendapatan | Lebih fleksibel, memungkinkan rasio lebih tinggi | Lebih ketat |
| Asuransi KPR | Wajib untuk semua pinjaman FHA | Hanya wajib jika uang muka <20% |
Syarat Pinjaman FHA
Skor Kredit dan Uang Muka
Anda perlu memenuhi persyaratan skor kredit dan uang muka tertentu untuk memenuhi syarat mendapatkan pinjaman FHA. FHA menetapkan skor kredit minimum 580 jika Anda menginginkan uang muka rendah sebesar 3,5%. Jika skor Anda berada di antara 500 dan 579, Anda masih bisa mendapatkan hipotek FHA, tetapi Anda harus membayar uang muka minimal 10%. Sebagian besar pemberi pinjaman lebih menyukai skor 580 atau lebih tinggi untuk mendapatkan ketentuan terbaik. Fleksibilitas ini membantu banyak pembeli yang mungkin tidak memenuhi syarat untuk pinjaman rumah lainnya.
| Rentang Skor Kredit | Persyaratan Minimum FHA | Minimum Pemberi Pinjaman Umumnya | Persyaratan Uang Muka | Catatan |
|---|---|---|---|---|
| 500 - 579 | 500 | Sering kali 580+ | 10% | Risiko lebih tinggi; mungkin berlaku tinjauan manual |
| 580 dan di atasnya | 580 | 580+ | 3,5% | Ketentuan hipotek FHA standar |
| 620+ | N/A | 620 (beberapa pemberi pinjaman) | 3,5% | Mungkin menawarkan suku bunga lebih baik |
| Rentang Skor Kredit Peminjam | Uang Muka Minimal Pinjaman FHA | Uang Muka Minimal Pinjaman Konvensional & Catatan |
|---|---|---|
| 580 ke atas | 3,5% | 3% (aturan lebih ketat, skor lebih tinggi diperlukan) |
| 500 hingga 579 | 10% | 5% (jika tidak memenuhi syarat untuk opsi 3%) |
Pinjaman FHA memudahkan pembelian rumah dengan uang muka yang lebih sedikit. Anda juga dapat menggunakan program bantuan uang muka untuk membantu menutupi biaya Anda. Program-program ini sering bekerja sama dengan produk hipotek FHA.
Pendapatan dan Pekerjaan
Anda harus menunjukkan penghasilan dan pekerjaan yang stabil untuk memenuhi persyaratan pinjaman FHA. Pemberi pinjaman memeriksa status pekerjaan dan penghasilan Anda untuk memastikan Anda dapat membayar kembali hipotek FHA Anda. Mereka dapat menggunakan slip gaji terbaru, surat pajak, atau rekening koran. Pinjaman FHA memungkinkan verifikasi verbal pekerjaan dalam beberapa kasus. Jika Anda pekerja mandiri, Anda perlu membuktikan bahwa bisnis Anda aktif dan menyediakan dokumen tambahan. Pemberi pinjaman ingin melihat bahwa penghasilan dan aset Anda masih berlaku, biasanya dalam 60 hari sejak pengajuan aplikasi Anda. Bantuan uang muka dapat membantu jika penghasilan Anda terbatas.
Rasio Utang terhadap Penghasilan
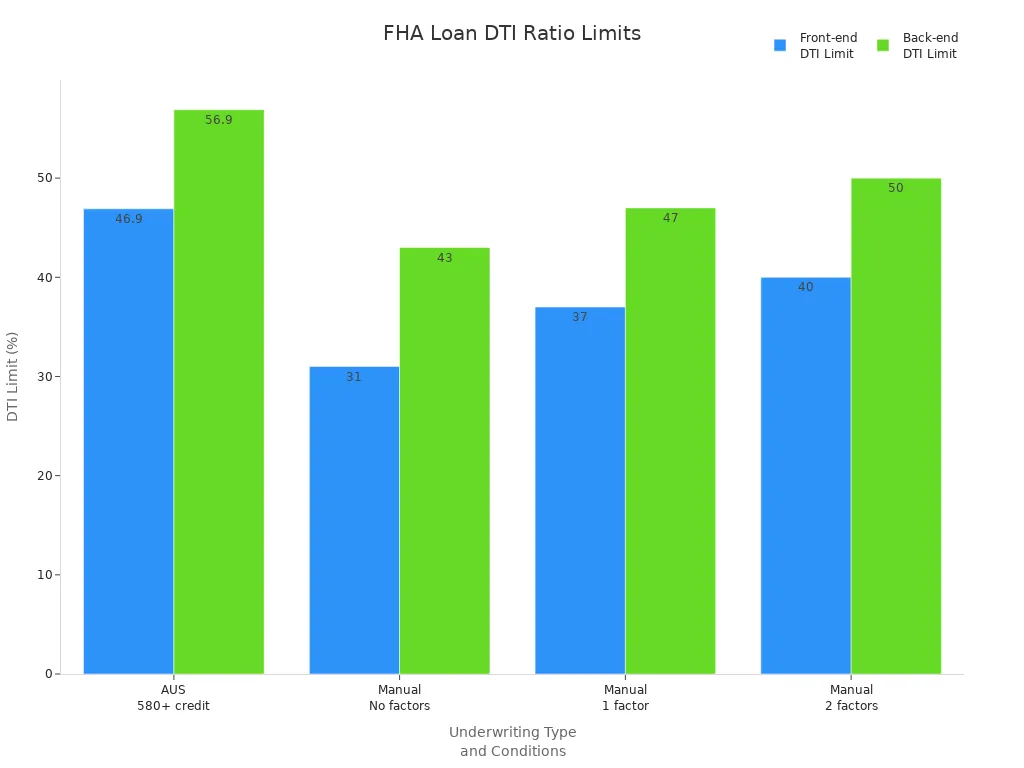
Rasio utang terhadap pendapatan (DTI) Anda mengukur seberapa besar bagian pendapatan Anda yang digunakan untuk membayar utang. Pinjaman FHA memperbolehkan rasio DTI yang lebih tinggi dibandingkan banyak pinjaman rumah lainnya. Penjaminan otomatis memungkinkan Anda memiliki DTI front-end hingga 46,9% dan DTI back-end hingga 56,9% jika skor kredit Anda 580 atau lebih tinggi. Penjaminan manual menggunakan batasan yang lebih ketat, tetapi Anda mungkin memenuhi syarat untuk batasan yang lebih besar jika Anda memiliki tabungan tambahan atau riwayat pekerjaan yang kuat.
| Jenis Pengejaminan | Batas DTI Front-end | Batas DTI Back-end | Catatan |
|---|---|---|---|
| Otomatis | 46,9% | 56,9% | Untuk skor 580+ |
| Manual (tanpa faktor) | 31% | 43% | Standar |
| Manual (1 faktor) | 37% | 47% | Tabungan tambahan atau riwayat pekerjaan |
| Manual (2 faktor) | 40% | 50% | Profil keuangan kuat |
Kelayakan Properti
Pinjaman FHA hanya berfungsi untuk jenis properti tertentu. Anda harus menggunakan rumah tersebut sebagai tempat tinggal utama Anda. Properti yang memenuhi syarat meliputi rumah keluarga tunggal, kondominium dalam proyek yang disetujui HUD, dan rumah multifamily dengan hingga empat unit. Rumah pabrikan memenuhi syarat jika memenuhi aturan ukuran dan fondasi. Rumah yang perlu diperbaiki dapat menggunakan pinjaman FHA 203(k) untuk perbaikan. Rumah liburan, properti investasi, dan rumah kecil beroda tidak memenuhi syarat. Properti harus memenuhi standar keamanan dan kualitas hipotek FHA.
| Jenis Properti | Kriteria dan Batasan Kelayakan |
|---|---|
| Rumah keluarga tunggal | Harus menjadi tempat tinggal utama |
| Rumah multifamili | Hingga empat unit; harus tinggal di salah satu unit |
| Kondominium | Harus berada dalam proyek yang disetujui HUD |
| Rumah prefabrikasi | Dibangun setelah 15 Juni 1976; fondasi permanen; memenuhi aturan ukuran |
| Rumah yang perlu direnovasi | Memenuhi syarat dengan FHA 203(k); harus memenuhi standar setelah perbaikan |
| Properti serbaguna | Minimal 51% perumahan; harus menjadi tempat tinggal utama |
| Rumah liburan | Tidak memenuhi syarat |
| Properti investasi | Tidak memenuhi syarat |
| Rumah mungil beroda | Tidak memenuhi syarat; harus berada di fondasi permanen |
Asuransi Hipotek
Semua pinjaman FHA memerlukan asuransi hipotek. Anda membayar premi di muka, biasanya 1,75% dari jumlah pinjaman Anda, dan premi tahunan yang ditambahkan ke pembayaran bulanan Anda. Untuk sebagian besar hipotek FHA di bawah $726,200, suku bunga tahunan adalah 0,50% hingga 0,55%. Jika uang muka Anda kurang dari 10%, Anda membayar asuransi hipotek selama umur pinjaman. Jika Anda membayar muka 10% atau lebih, Anda membayar selama 11 tahun. Asuransi hipotek melindungi pemberi pinjaman dan mendukung program hipotek FHA. Bantuan uang muka dapat membantu Anda menutupi biaya-biaya ini.
Cara Mendapatkan Pinjaman FHA
Sumber Gambar: pexels
Temukan Pemberi Pinjaman yang Disetujui FHA
Anda perlu memulai perjalanan pinjaman FHA Anda dengan mencari pemberi pinjaman yang disetujui FHA. Pemberi pinjaman ini memiliki izin dari Federal Housing Administration untuk menawarkan produk hipotek FHA. Anda dapat mencari pemberi pinjaman FHA di daerah Anda menggunakan alat daring, daftar yang dapat diunduh, atau peta interaktif. Banyak situs web menyediakan daftar petugas pinjaman yang membantu dengan langkah-langkah pengajuan pinjaman FHA. Anda juga dapat meninjau pemberi pinjaman berkinerja terbaik untuk tahun berjalan.
Berikut adalah contoh pemberi pinjaman yang disetujui FHA di Connecticut:
| Nama Pemberi Pinjaman | Alamat | Kota | Negara Bagian | Kode Pos | Telepon | |
|---|---|---|---|---|---|---|
| WEBSTER BANK | 200 Executive Blvd. | Southington | CT | 06489 | 888-493-2783 | lending@websterbank.com |
| WELCOME HOME MORTGAGE, LLC | 1331 Silas Deane Highway | Wethersfield | CT | 06109 | 203-215-5821 | brian@welcomehomemortgage.net |
| WILLIAM RAVEIS MORTGAGE, LLC | 7 Trap Falls Road | Shelton | CT | 06484 | 203-980-8025 | frank.kolb@raveis.com |
| WINDSOR FEDERAL S & L ASSN | 250 Broad Street | Windsor | CT | 06095 | 860-298-6160 | diannucci@windsorfederal.com |
Anda juga dapat menggunakan:
- Daftar PDF yang dapat diunduh tentang pemberi pinjaman FHA berdasarkan wilayah
- Peta interaktif untuk menemukan kantor pemberi pinjaman yang disetujui FHA
- Daftar petugas pinjaman yang membantu pengajuan pinjaman FHA
- Tautan ke pemberi pinjaman FHA terbaik untuk tahun berjalan
Anda harus memilih pemberi pinjaman yang disetujui FHA dengan reputasi baik dan layanan pelanggan yang kuat. Langkah ini membantu Anda memulai proses pengajuan pinjaman FHA dengan percaya diri.
Bandingkan Penawaran Pinjaman FHA
Anda harus membandingkan penawaran pinjaman FHA dari setidaknya tiga pemberi pinjaman FHA. Setiap pemberi pinjaman mungkin menawarkan suku bunga, biaya, dan ketentuan yang berbeda. Membandingkan detail-detail ini membantu Anda menemukan penawaran terbaik untuk hipotek FHA Anda.
Saat Anda membandingkan penawaran pinjaman FHA, perhatikan hal-hal berikut:
- Suku bunga dan tingkat persentase tahunan (APR). APR mencakup biaya-biaya dan memberikan gambaran lengkap tentang biaya pinjaman.
- Biaya penutupan (closing costs). Biaya ini bisa berbeda dari satu pemberi pinjaman ke pemberi pinjaman lainnya dan mungkin memengaruhi total biaya Anda lebih besar daripada perbedaan kecil dalam suku bunga.
- Bunga dibayar di muka, biaya pihak ketiga, dan biaya escrow. Semua ini tercantum dalam estimasi pinjaman Anda.
- Estimasi pembayaran bulanan. Ini membantu Anda melihat apakah pinjaman tersebut sesuai dengan anggaran Anda.
- Pembayaran balloon dan penalti pelunasan awal. Ini dapat memengaruhi fleksibilitas pinjaman Anda.
- Biaya asuransi hipotek. Pinjaman FHA mengharuskan pembayaran premi di muka maupun bulanan.
- Jumlah pinjaman dan ketentuan yang ditawarkan.
- Reputasi pemberi pinjaman dan layanan pelanggan. Anda dapat memeriksa ulasan online.
- Berapa lama Anda berencana tinggal di rumah tersebut. Ini membantu Anda memutuskan apakah membayar poin untuk menurunkan suku bunga masuk akal.
Tips: Selalu tinjau estimasi pinjaman secara berdampingan. Ini memudahkan Anda menemukan perbedaan dalam biaya dan persyaratan.
Kumpulkan Dokumen yang Diperlukan
Anda perlu mengumpulkan beberapa dokumen sebelum mengajukan pinjaman FHA. Menyiapkan dokumen-dokumen ini akan mempercepat proses pengajuan pinjaman FHA dan membantu mencegah keterlambatan. Pemberi pinjaman menggunakan dokumen-dokumen ini untuk memeriksa pendapatan, aset, dan riwayat kredit Anda.
| Kategori Dokumen | Contoh dan Rincian |
|---|---|
| Verifikasi Pekerjaan | Riwayat pekerjaan 2 tahun terakhir, surat penawaran atau kontrak jika Anda baru memulai pekerjaan |
| Bukti Penghasilan | Slip gaji, W-2, surat pajak |
| Riwayat Kredit | Tinjauan laporan kredit dan skor kredit |
| Bukti Aset | Rekening koran (2 bulan terakhir), pernyataan rekening investasi, dokumentasi setoran besar |
| Rasio Utang terhadap Penghasilan | Total pembayaran utang bulanan, penghasilan kotor bulanan |
| Identifikasi | ID yang diterbitkan pemerintah (SIM atau paspor), kartu Social Security, riwayat tempat tinggal |
| Dokumen Khusus Program | Untuk FHA: salinan kartu Social Security; untuk VA: Sertifikat Kelayakan (Certificate of Eligibility), DD214, informasi kontak kerabat |
| Dokumen Situasional Lainnya | Putusan perceraian, surat pajak usaha, dokumen pelunasan hipotek, perjanjian relokasi, penawaran asuransi |
Anda harus menyiapkan dokumen-dokumen ini sejak dini. Jaga agar tetap terorganisir dan mutakhir. Jika Anda wiraswasta, kumpulkan surat pajak usaha dan bukti bahwa usaha Anda masih aktif. Jika Anda menggunakan dana hibah untuk uang muka, kumpulkan surat hibah dan bukti transfer. Tetap terorganisir membantu proses pengajuan pinjaman FHA Anda berjalan lebih cepat.
Mengajukan Pinjaman FHA
Kini Anda dapat mengajukan pinjaman FHA dengan pemberi pinjaman yang telah Anda pilih dan disetujui FHA. Proses pengajuan pinjaman FHA mencakup beberapa langkah. Setiap langkah membawa Anda lebih dekat untuk memiliki rumah Anda.
Ikuti langkah-langkah ini untuk menyelesaikan pengajuan pinjaman FHA Anda:
- Pastikan Anda memenuhi persyaratan pinjaman FHA. Periksa skor kredit, pendapatan, uang muka, dan penggunaan properti Anda.
- Pilih pemberi pinjaman yang disetujui FHA. Teliti pengalaman, lisensi, dan layanan pelanggan mereka. Minta Good Faith Estimate.
- Lengkapi aplikasi pinjaman FHA. Isi Uniform Residential Loan Application dan berikan detail keuangan Anda.
- Ajukan dokumen Anda. Berikan kepada pemberi pinjaman semua dokumen yang diperlukan, seperti slip gaji, pengembalian pajak, dan rekening koran.
- Dapatkan prainkasan (preapproval). Pemberi pinjaman Anda meninjau informasi Anda dan memberikan surat prainkasan. Surat ini menunjukkan kepada penjual bahwa Anda pembeli yang serius.
- Jadwalkan penilaian FHA. Pemberi pinjaman memesan penilaian untuk memastikan rumah memenuhi standar FHA dan sebanding dengan harganya.
- Ikuti proses underwriting. Pemberi pinjaman meninjau dokumen dan kredit Anda untuk persetujuan akhir.
- Tandatangani dokumen pinjaman Anda. Bayar biaya penutupan dan biaya lainnya. Setelah Anda menyelesaikan langkah ini, Anda menerima kunci rumah baru Anda.
Proses pengajuan pinjaman FHA biasanya membutuhkan waktu 30 hingga 45 hari dari awal hingga selesai. Rentang waktu ini bergantung pada seberapa cepat Anda mengirimkan dokumen dan seberapa sibuk pemberi pinjaman Anda. Anda dapat mempercepat proses dengan tetap terorganisir dan merespons permintaan dengan cepat.
Catatan: Pinjaman FHA memiliki kriteria persetujuan yang lebih fleksibel dibandingkan pinjaman konvensional. Rata-rata peminjam FHA memiliki skor kredit yang lebih rendah, rasio loan-to-value yang lebih tinggi, dan rasio debt-to-income yang lebih tinggi. Ini berarti Anda memiliki peluang persetujuan yang lebih baik jika Anda tidak memenuhi standar ketat pinjaman konvensional.
Anda sebaiknya mengajukan pinjaman FHA segera setelah dokumen Anda siap. Prapersetujuan membantu Anda mencari rumah dengan percaya diri. Proses pengajuan pinjaman FHA jelas dan mudah dikelola jika Anda mengikuti langkah-langkah berikut.
Proses Pinjaman FHA
Appraisal dan Underwriting
Anda memulai proses pinjaman fha dengan penilaian (appraisal). Pemberi pinjaman akan menjadwalkan pertemuan dengan penilai yang disetujui FHA. Penilai mengunjungi properti dan memeriksa apakah properti tersebut memenuhi standar FHA untuk keamanan, struktur, dan nilai. Laporan penilaian dikirimkan ke pemberi pinjaman Anda. Laporan tersebut harus menunjukkan bahwa rumah aman, memiliki fasilitas utilitas yang berfungsi, dan memenuhi kode bangunan setempat. Masalah yang umum terjadi meliputi cat yang mengelupas, pegangan tangga yang rusak, atau sistem air yang tidak berfungsi. Jika penilai menemukan masalah, Anda atau penjual harus memperbaikinya sebelum Anda melanjutkan proses.
Setelah penilaian, pinjaman Anda masuk ke tahap underwriting. Underwriter meninjau pendapatan, riwayat pekerjaan, kredit, dan laporan penilaian Anda. Proses ini mencakup pemeriksaan slip gaji, surat pajak, dan rekening koran Anda. Underwriter menggunakan peninjauan otomatis maupun manual untuk memutuskan apakah Anda memenuhi syarat. Kadang-kadang, underwriter meminta dokumen atau penjelasan tambahan. Anda membantu proses ini dengan merespons dengan cepat dan menjaga kelengkapan dokumen Anda.
Persetujuan dan Penutupan
Ketika Anda memenuhi semua persyaratan, Anda mencapai persetujuan pinjaman fha. Pemberi pinjaman akan memberikan Anda Closing Disclosure. Dokumen ini mencantumkan jumlah pinjaman Anda, suku bunga, pembayaran bulanan, dan semua biaya penutupan. Anda harus memastikan bahwa semuanya sesuai dengan Loan Estimate yang Anda terima sebelumnya. Saat penutupan, Anda menandatangani dokumen akhir dan membayar biaya-biaya. Biaya-biaya ini termasuk biaya origination, pajak, asuransi, dan biaya penilaian (appraisal), yang biasanya berkisar antara $300 hingga $600 USD. Anda juga membayar asuransi pemilik rumah tahun pertama Anda dan membuka rekening escrow untuk pajak dan asuransi. Pemberi pinjaman dapat menutup pinjaman tanpa menunggu peninjauan FHA, yang mempercepat prosesnya. Setelah penutupan, Anda mendapatkan kunci rumah baru Anda.
Pendidikan Pembeli Rumah
Banyak pembeli mendapat manfaat dari edukasi pembeli rumah selama proses pinjaman fha. Beberapa program mengharuskan Anda menyelesaikan suatu kelas, terutama jika Anda menggunakan bantuan uang muka. Kelas-kelas ini mengajarkan Anda tentang hipotek, penganggaran, dan perawatan rumah. Anda belajar cara menabung untuk uang muka, memilih pinjaman yang tepat, dan menghindari penyitaan rumah. Kelas-kelas tersebut juga membahas cara bekerja sama dengan agen real estat dan merencanakan perbaikan. Jika Anda menggunakan FHA Home Equity Conversion Mortgage, Anda wajib mengikuti sesi konseling yang disetujui HUD. Bahkan jika tidak diwajibkan, edukasi membantu Anda merasa percaya diri saat menyelesaikan proses tersebut.
Anda dapat mencapai kepemilikan rumah dengan pinjaman FHA melalui proses yang sederhana. Mulailah dengan memeriksa kelayakan Anda, lalu temukan pemberi pinjaman yang disetujui FHA. Kumpulkan dokumen Anda lebih awal untuk mempercepat prosesnya. Sebagian besar pembeli mendapat keuntungan ketika mereka mengajukan pinjaman FHA dan menyelesaikan pra-persetujuan sebelum mencari rumah. Ketika Anda mengajukan pinjaman FHA, Anda mendapatkan akses ke pilihan kredit dan uang muka yang fleksibel. Ajukan pinjaman FHA, tanggapi permintaan pemberi pinjaman dengan cepat, dan ajukan pinjaman FHA segera setelah Anda siap. Ajukan pinjaman FHA untuk mengambil langkah pertama menuju rumah baru Anda.Ajukan pinjaman FHA hari ini dan rasakan jalan yang lebih mulus menuju kepemilikan rumah.
FAQ
Berapa skor kredit yang Anda butuhkan untuk pinjaman FHA?
Anda membutuhkan skor kredit minimal 580 untuk uang muka 3,5%. Jika skor Anda antara 500 dan 579, Anda masih bisa memenuhi syarat, tetapi Anda harus membayar uang muka 10%.
Apakah Anda bisa menggunakan uang hadiah untuk uang muka pinjaman FHA Anda?
Ya, Anda bisa menggunakan uang hadiah untuk uang muka Anda. Orang yang memberikan hadiah tersebut harus menulis surat yang menyatakan bahwa uang tersebut adalah hadiah, bukan pinjaman.
Berapa lama waktu yang dibutuhkan untuk disetujui pinjaman FHA?
Sebagian besar pinjaman FHA selesai dalam 30 hingga 45 hari. Anda dapat mempercepat proses ini dengan menyiapkan dokumen Anda dan menanggapi permintaan pemberi pinjaman dengan cepat.
Jenis properti apa saja yang memenuhi syarat untuk pinjaman FHA?
Anda dapat membeli rumah keluarga tunggal, kondominium dalam proyek yang disetujui HUD, atau rumah multifamily dengan hingga empat unit. Anda harus tinggal di salah satu unit tersebut sebagai tempat tinggal utama Anda.
Apakah pinjaman FHA memerlukan asuransi hipotek?
Ya, Anda harus membayar premi asuransi hipotek baik di muka maupun tahunan. Biaya di muka biasanya sebesar 1,75% dari jumlah pinjaman Anda. Premi tahunan ditambahkan ke pembayaran bulanan Anda.
Saat mengajukan pinjaman FHA untuk membeli rumah, kebutuhan pembayaran lintas negara mungkin memerlukan dukungan konversi mata uang yang efisien. BiyaPay menawarkan solusi ideal dengan fitur kueri dan konversi nilai tukar secara real-time, mendukung lebih dari 30 mata uang fiat dan 200+ mata uang digital, biaya pengiriman serendah 0,5%, serta jangkauan ke lebih dari 200 negara dan wilayah dengan pengiriman remitansi pada hari yang sama. Proses pendaftaran yang cepat, fitur investasi saham AS/Hong Kong tanpa perlu rekening luar negeri, serta layanan Easy Card yang baru diluncurkan (menawarkan pembayaran global tanpa biaya dan penarikan tunai instan) akan meningkatkan pengelolaan dana pembelian rumah Anda. Rasakan manfaat-fitur ini sekarang juga untuk mengoptimalkan proses pembayaran pinjaman FHA Anda!Baikan membayar uang muka atau menangani transaksi lintas negara, BiyaPay meningkatkan efisiensi keuangan Anda.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Aplikasi Investasi Saham untuk Riset: Perbandingan Screener, Data Keuangan, dan Laporan Analis


Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam