
Bank-Bank Terkemuka di AS dalam Manajemen Aset Asuransi Jiwa




Sumber Gambar: unsplash
Bank of America, Wells Fargo, dan JPMorgan Chase memimpin daftar bank yang diperingkat berdasarkan aset asuransi jiwa di Amerika Serikat. Aset-aset ini memainkan peran penting bagi bank-bank terbesar di AS.
- Penelitian terbaru menunjukkan bahwa aset asuransi jiwa membantu bank mendiversifikasi pendapatan, meningkatkan loyalitas pelanggan, dan mengurangi risiko likuiditas.
- Asuransi jiwa juga mendukung stabilitas bank dengan menawarkan keamanan finansial bagi peminjam dan memperkuat sumber pendapatan.
Tabel peringkat dan analisis rinci mengenai bank yang diperingkat berdasarkan asuransian hidup ditampilkan pada bagian berikut.
Poin-Poin Utama
- Bank of America, Wells Fargo, dan JPMorgan Chase memimpin bank-bank AS dalam aset asuransi jiwa, menggunakan aset ini untuk memperkuat stabilitas keuangan dan mendukung pertumbuhan.
- Aset asuransi jiwa membantu bank mengelola risiko, memberikan pendapatan yang stabil, dan menawarkan manfaat kepada karyawan, menjadikannya bagian berharga dari portofolio bank.
- Bank menggunakan strategi unik seperti bancassurance dan investasi dalam aset jangka panjang untuk bersaing dengan perusahaan asuransi jiwa dan meningkatkan imbal hasil.
- Regulator memantau aset asuransi jiwa secara ketat untuk memastikan bank tetap kuat selama perubahan pasar dan tekanan keuangan.
- Tren terbaru menunjukkan semakin banyak bank meningkatkan kepemilikan asuransi jiwa, yang menyoroti pentingnya yang terus bertumbuh dalam perbankan dan stabilitas keuangan.
Bank yang Diperingkat Berdasarkan Aset Asuransi Jiwa
Sumber Gambar: pexels
Tabel Peringkat
Bank yang diperingkat berdasarkan aset asuransi jiwa menunjukkan perbedaan yang jelas dalam portofolio asetnya. Tabel di bawah ini mencantumkan bank-bank teratas di Amerika Serikat berdasarkan nilai aset asuransi jiwa mereka. Angka-angka ini mencerminkan data terbaru yang tersedia.
| Peringkat | Nama Bank | Aset Asuransi Jiwa (USD) |
|---|---|---|
| 1 | Bank of America | $24,066,000,000 |
| 2 | Wells Fargo Bank | $18,381,000,000 |
| 3 | JPMorgan Chase Bank | $12,299,000,000 |
| 4 | PNC Bank | $11,176,452,000 |
| 5 | Truist Bank | $7,646,000,000 |
| 6 | U.S. Bank | $7,637,465,000 |
| 7 | Citibank | $5,310,000,000 |
| 8 | The Bank of New York Mellon | $4,635,000,000 |
| 9 | BMO Bank | $4,458,691,000 |
| 10 | KeyBank | $4,178,030,000 |
| 11 | State Street Bank and Trust Company | $3,730,000,000 |
| 12 | Regions Bank | $3,459,000,000 |
| 13 | Citizens Bank | $3,228,205,000 |
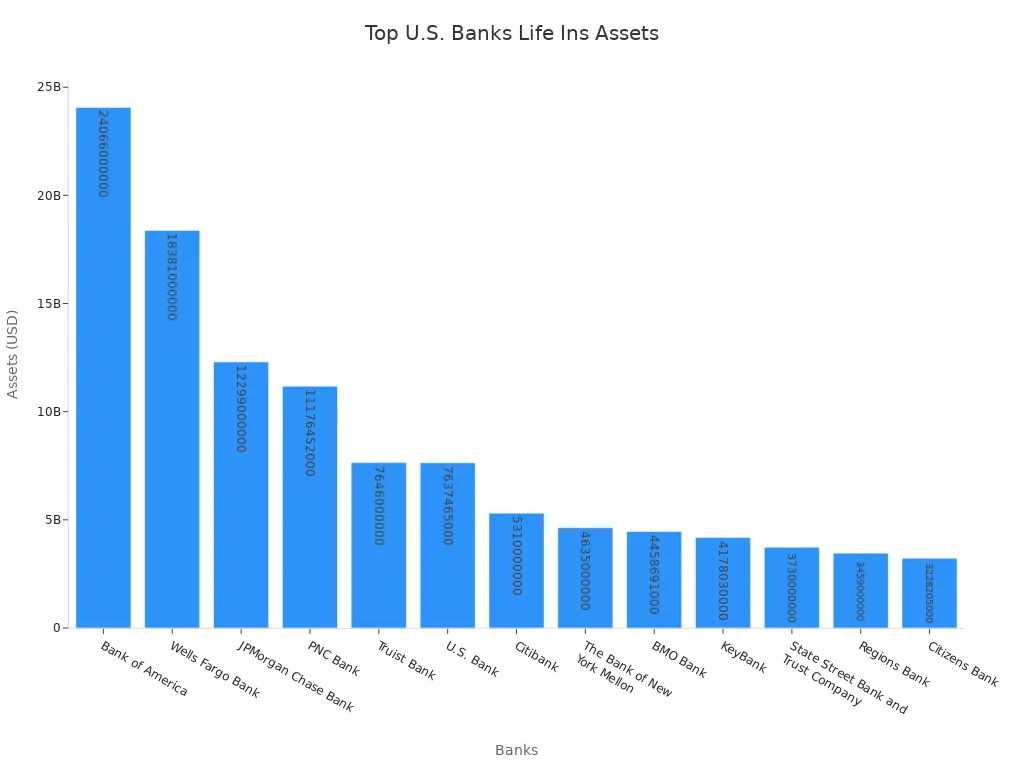
Bank-bank yang diperingkat berdasarkan asuransi jiwa sering menggunakan kepemilikan ini untuk mendukung kekuatan finansial mereka. Aset asuransi jiwa membantu bank mengelola risiko dan memberikan imbal hasil yang stabil. Banyak bank juga menggunakan asuransi jiwa untuk mendukung program kesejahteraan karyawan dan untuk mendiversifikasi portofolio investasi mereka.
Tiga Bank Teratas
Bank of America memiliki portofolio asuransi jiwa terbesar di antara bank-bank di Amerika Serikat. Aset asuransi jiwa Bank of America berjumlah lebih dari $24 miliar. Jumlah ini menempatkan Bank of America di puncak daftar bank yang diperingkat berdasarkan aset asuransi jiwa. Wells Fargo Bank menyusul dengan aset asuransi jiwa lebih dari $18 miliar. JPMorgan Chase Bank berada di posisi ketiga, dengan aset asuransi jiwa lebih dari $12 miliar.
Ketiga bank ini menonjol karena beberapa alasan:
- Bank of America: Bank ini memimpin kelompok dengan nilai asuransi jiwa tertinggi. Bank ini menggunakan asuransi jiwa untuk mendukung stabilitas keuangannya dan untuk memberikan manfaat kepada karyawan. Bank of America juga memiliki jaringan yang luas, dengan lebih dari 3.600 kantor cabang dan fokus yang kuat pada aset domestik.
- Wells Fargo Bank: Wells Fargo menduduki peringkat kedua dalam aset asuransi jiwa. Bank ini mengelola hampir seluruh asetnya di Amerika Serikat. Bank menggunakan asuransi jiwa untuk membantu mengelola risiko dan untuk memberikan nilai jangka panjang bagi pelanggan dan pemegang sahamnya.
- JPMorgan Chase Bank: JPMorgan Chase menempati posisi ketiga. Bank ini memiliki kehadiran yang besar baik di Amerika Serikat maupun di luar negeri. Bank menggunakan aset asuransi jiwa untuk mendukung operasi globalnya dan untuk memperkuat neracanya.
Catatan: Tiga bank teratas memiliki portofolio asuransi jiwa yang jauh lebih besar dibandingkan bank lain dalam daftar. Perbedaan ini menunjukkan betapa pentingnya asuransi jiwa bagi bank-bank terbesar di negara ini.
Bank yang diperingkat berdasarkan aset asuransi jiwa sering bersaing dengan perusahaan asuransi jiwa dalam hal imbal hasil investasi. Perusahaan asuransi jiwa teratas juga mengelola portofolio yang besar, tetapi bank menggunakan strategi yang berbeda. Bank berfokus pada penggunaan asuransi jiwa untuk mendukung bisnis inti mereka dan untuk memberikan keamanan tambahan bagi pelanggan dan karyawan mereka.
Asuransi jiwa memainkan peran kunci di sektor perbankan. Ini membantu bank mengelola risiko, mendukung pertumbuhan, dan bersaing dengan perusahaan asuransi jiwa. Bank-bank terbesar menggunakan aset asuransi jiwa untuk tetap kuat dan menawarkan layanan yang lebih baik kepada klien mereka.
Asuransi Jiwa di Perbankan A.S.
Signifikansi Aset
Asuransi jiwa memainkan peran penting dalam kesehatan finansial bank-bank terbesar di Amerika Serikat. Bank-bank ini menggunakan asuransi jiwa untuk mengelola risiko dan mendukung pertumbuhan jangka panjang. Polis asuransi jiwa dapat membantu bank melindungi karyawan mereka dan memberikan manfaat. Banyak bank berinvestasi dalam asuransi jiwa karena menawarkan pengembalian yang stabil dan membantu menyeimbangkan portofolio mereka.
Asuransi jiwa milik bank, atau BOLI, adalah alat yang umum digunakan. Bank membeli polis asuransi jiwa atas karyawan dan menggunakan nilai tunainya sebagai aset. Nilai tunai ini tumbuh seiring waktu dan menyediakan sumber pendapatan yang stabil. Bank dapat menggunakan dana ini untuk membayar tunjangan karyawan atau biaya lainnya. Aset asuransi jiwa juga membantu bank memenuhi persyaratan modal Tier 1. Modal Tier 1 adalah ukuran inti dari kekuatan finansial sebuah bank. Dengan memegang asuransi jiwa, bank dapat meningkatkan rasio modal mereka dan menunjukkan kepada regulator bahwa mereka stabil.
Aset asuransi jiwa menawarkan banyak pilihan perlindungan. Pilihan-pilihan ini memungkinkan bank untuk memilih yang paling sesuai dengan kebutuhan mereka. Beberapa bank memilih opsi perlindungan yang berfokus pada imbal hasil tinggi, sementara yang lain lebih menyukai opsi yang menawarkan keamanan lebih besar. Fleksibilitas pilihan perlindungan menjadikan asuransi jiwa sebagai aset yang berharga bagi bank.
Peran Regulasi
Regulator memberikan perhatian besar terhadap asuransi jiwa di sektor perbankan. Dewan Gubernur Federal Reserve menetapkan aturan untuk persyaratan modal. Aturan-aturan ini membantu memastikan bank tetap kuat pada masa-masa sulit. Dewan Pengawasan Stabilitas Keuangan (FSOC) juga memantau bank dan perusahaan asuransi. Asosiasi Nasional Komisaris Asuransi (NAIC) berupaya memodernisasi standar solvabilitas.
Laporan keuangan menunjukkan bahwa asuransi jiwa aset membantu bank tetap stabil. Selama krisis keuangan 2007-2009, perusahaan asuransi jiwa menunjukkan kinerja yang kuat. Aset mereka, seperti obligasi investment-grade, memberikan pendapatan yang stabil. Perusahaan asuransi jiwa menghadapi risiko yang lebih kecil karena mereka memiliki pendanaan jangka panjang dan keterkaitan yang lebih sedikit dengan perusahaan keuangan lain. Bank menggunakan strategi serupa dengan aset asuransi jiwa untuk mengurangi risiko dan mendukung pertumbuhan.
Asuransi jiwa memberi bank lebih banyak pilihan perlindungan untuk mengelola risiko. Pilihan-pilihan ini membantu bank bersiap menghadapi perubahan pasar. Dengan menggunakan asuransi jiwa, bank dapat melindungi diri mereka dan nasabah mereka.
Apa yang Membedakan Bank-Bank Terbesar
Strategi
Bank-bank terkemuka dalam manajemen asuransi jiwa menggunakan beberapa strategi unik untuk tetap unggul. Mereka berfokus pada metode investasi inovatif untuk mengatasi tantangan memperoleh imbal hasil yang baik ketika suku bunga rendah. Bank-bank ini mengelola jangka waktu investasi mereka dengan cermat dan menjaga sebagian besar portofolio mereka dalam aset kelas investasi (investment-grade). Mereka juga mencari peluang baru di sektor pendapatan tetap non-tradisional, seperti kredit terstruktur. Pendekatan ini membantu mereka memanfaatkan sifat jangka panjang dari liabilitas asuransi jiwa untuk mengambil lebih banyak risiko illikuiditas, yang dapat menghasilkan imbal hasil yang lebih baik.
Bank sering menggunakan jalur bancassurance, di mana anak perusahaan mereka menjual produk asuransi jiwa. Metode ini memungkinkan bank untuk masuk ke pasar dengan cepat dan membangun jalur penjualan yang hemat biaya. Berbeda dengan jalur penjualan tradisional yang hanya bergantung pada tim penjualan perusahaan asuransi jiwa, bancassurance memungkinkan bank menjangkau lebih banyak pelanggan melalui jaringan cabang mereka. Analisis data envelopment menunjukkan bahwa bancassurance dapat lebih efisien daripada jalur tradisional, terutama ketika bank memiliki banyak cabang dan perwakilan penjualan.
Perusahaan asuransi jiwa terbesar biasanya mengandalkan agen mereka sendiri dan berfokus membangun merek yang kuat. Sebaliknya, bank menggunakan basis pelanggan yang luas dan jaringan cabang mereka untuk menawarkan asuransi jiwa serta berbagai pilihan perlindungan. Perbedaan strategi ini membantu bank bersaing dengan perusahaan asuransi jiwa terbaik dan korporasi jasa keuangan lainnya.
Posisi Pasar
Bank-bank terbesar menempati posisi yang kuat di pasar asuransi jiwa. Mereka menggunakan skala dan sumber daya mereka untuk mengelola portofolio besar dan menawarkan beragam pilihan perlindungan. Kemampuan mereka untuk melakukan cross-selling asuransi jiwa dengan produk perbankan lainnya memberikan keunggulan dibandingkan banyak perusahaan asuransi jiwa.
Bank juga diuntungkan oleh pengalaman mereka dalam mengelola risiko dan investasi. Mereka sering kali melampaui bank-bank yang lebih kecil dan beberapa perusahaan asuransi jiwa dengan menggunakan strategi investasi yang canggih. Perusahaan asuransi jiwa terbesar masih memimpin dalam desain produk dan underwriting, tetapi bank unggul dalam distribusi dan jangkauan pelanggan.
Catatan: Kombinasi antara keterampilan investasi yang kuat, jaringan cabang yang luas, dan saluran bancassurance membantu bank menonjol dalam manajemen aset asuransi jiwa. Strategi mereka memungkinkan mereka bersaing baik dengan bank lain maupun dengan perusahaan asuransi jiwa terbesar, menjadikan mereka pemain kunci dalam industri ini.
Tren dan Perubahan
Sumber Gambar: unsplash
Pergeseran Terbaru
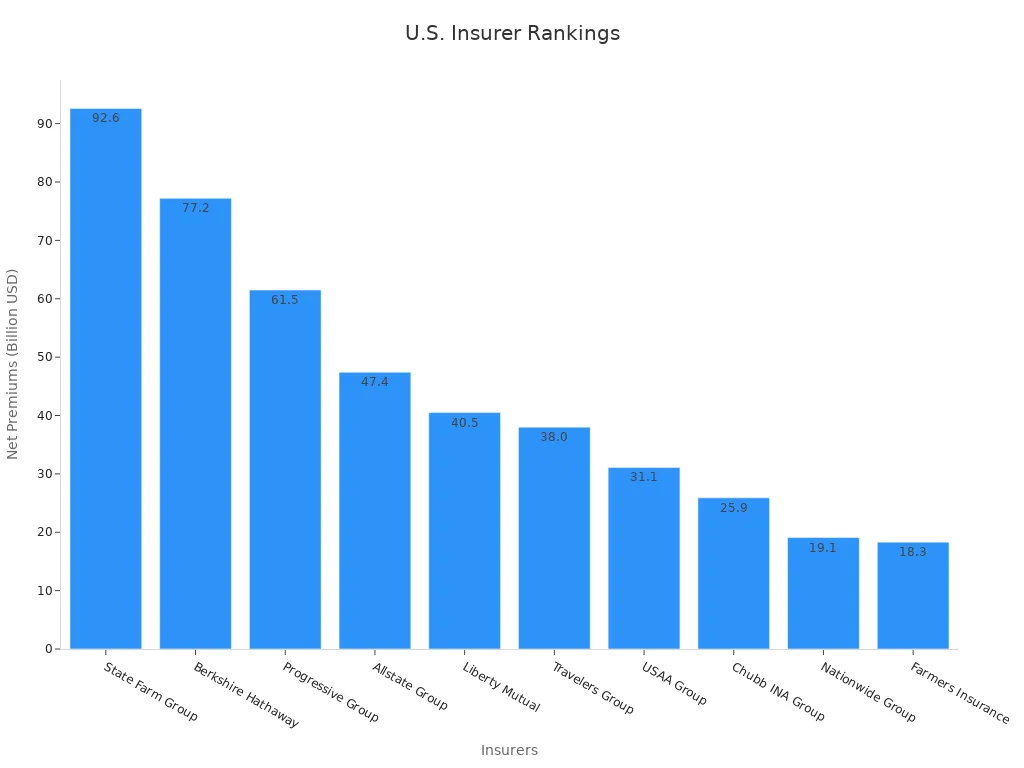
Bank-bank di Amerika Serikat telah mengalami perubahan dalam peringkat mereka berdasarkan portofolio asuransi jiwa. Selama setahun terakhir, Bank of America tetap memimpin, tetapi Wells Fargo dan JPMorgan Chase semakin mendekat dalam total aset asuransi jiwa. Beberapa bank, seperti PNC Bank dan Truist Bank, telah meningkatkan kepemilikan asuransi jiwa mereka. Pergeseran ini menunjukkan bahwa semakin banyak bank kini memandang asuransi jiwa sebagai bagian penting dari bisnis mereka. Perusahaan asuransi jiwa juga menghadapi perubahan dalam peringkat mereka. Tabel di bawah ini menunjukkan perusahaan asuransi teratas berdasarkan premi neto yang ditulis dan peringkat kreditnya.Angka-angka ini membantu menjelaskan mengapa beberapa bank dan perusahaan asuransi jiwa naik atau turun dalam peringkat.
| Peringkat | Perusahaan Asuransi | Premi Bersih Ditulis (USD) | Peringkat Kredit (A.M. Best) |
|---|---|---|---|
| 1 | State Farm Group | 92,6 miliar | A++ (Superior) |
| 2 | Berkshire Hathaway | 77,2 miliar | A+ (Excellent) |
| 3 | Progressive Group | 61,5 miliar | A+ (Excellent) |
| 4 | Allstate Group | 47,4 miliar | A+ (Excellent) |
| 5 | Liberty Mutual | 40,5 miliar | A (Good) |
| 6 | Travelers Group | 38,0 miliar | A (Good) |
| 7 | USAA Group | 31,1 miliar | A (Good) |
| 8 | Chubb INA Group | 25,9 miliar | A (Good) |
| 9 | Nationwide Group | 19,1 miliar | A (Good) |
| 10 | Farmers Insurance | 18,3 miliar | A (Good) |
Faktor-Faktor yang Mempengaruhi
Several factors drive changes in life insurance asset rankings among banks and life insurance companies. Rising interest rates have a big impact. When rates go up, policyholders may surrender their life insurance policies. This action forces life insurance companies to sell assets quickly, sometimes at a loss. Banks that manage life insurance assets must watch these risks closely. Risiko likuiditas dan manajemen asliabilitas play a large role. Many life insurance companies use duration matching to reduce risk, but the share of illiquid assets keeps growing. This trend makes it harder for both banks and life insurance companies to stay stable during market stress.
Uji ketahanan (stress testing) dan pemeriksaan risiko berkala membantu bank dan perusahaan asuransi jiwa bersiap menghadapi perubahan mendadak. Tes-tes ini menggunakan angka riil untuk menunjukkan seberapa besar risiko yang dihadapi masing-masing kelompok. Bank yang menerapkan manajemen asliabilitas yang kuat dapat menjaga portofolio asuransi jiwanya tetap stabil. Perusahaan asuransi jiwa dengan peringkat kredit yang tinggi dan premi bersih yang ditulis dalam jumlah besar sering kali mempertahankan posisi teratas mereka. Ukuran pasar, yang diukur dari premi bersih, dan kekuatan keuangan, yang ditunjukkan oleh peringkat kredit, keduanya memengaruhi peringkat. Seiring bank dan perusahaan asuransi jiwa menyesuaikan strategi mereka, peringkat akan terus berubah.
Catatan: Asuransi jiwa tetap menjadi aset penting bagi bank dan perusahaan asuransi jiwa. Tren pasar, manajemen risiko, dan kekuatan keuangan semuanya membentuk peringkat yang terlihat saat ini.
Bank terbesar di Amerika Serikat memimpin dalam manajemen asuransi jiwa dengan memegang portofolio yang kuat dan menggunakan strategi canggih. Asuransi jiwa membantu bank-bank ini mengelola risiko, mendukung pertumbuhan, dan memberikan imbal hasil yang stabil. Penelitian terbaru menunjukkan bahwa perusahaan asuransi jiwa menjaga likuiditas kas tepat di bawah 3%, yang menurut para ahli memadai. Bank dan perusahaan asuransi kini berinvestasi lebih banyak dalam kredit swasta dan produk terstruktur, meningkatkan imbal hasil dan memperluas pasar.Peringkat asuransi jiwa memberikan gambaran yang jelas tentang kekuatan keuangan dan menyoroti bagaimana bank-bank teratas menggunakan asuransi jiwa untuk tetap unggul di pasar yang terus berubah.
FAQ
Apa itu asuransi jiwa di sektor perbankan?
Bank menggunakan asuransi jiwa sebagai aset. Mereka membeli polis atas karyawan dan menggunakan nilai tunai untuk pendapatan dan stabilitas. Ini membantu bank mengelola risiko dan mendukung pertumbuhan.
Mengapa bank berinvestasi dalam asuransi jiwa?
Bank berinvestasi dalam asuransi jiwa karena menawarkan imbal hasil yang stabil. Nilai tunai bertumbuh seiring waktu. Ini membantu bank membayar tunjangan karyawan dan memenuhi persyaratan modal.
Bagaimana asuransi jiwa membantu stabilitas bank?
Asuransi jiwa memberikan bank aset yang andal. Nilai tunai mendukung neraca bank. Ini juga membantu bank menangani pengeluaran tak terduga dan perubahan pasar.
Apa itu asuransi jiwa milik bank (BOLI)?
Bank-owned life insurance berarti sebuah bank memiliki polis atas karyawan. Bank menerima nilai tunai dan manfaat kematian. Ini membantu bank mengelola biaya dan meningkatkan kekuatan finansial.
Apa perbedaan antara bank dan perusahaan asuransi jiwa?
Bank menggunakan asuransi jiwa untuk mendukung bisnis utama mereka dan mengelola risiko. Perusahaan asuransi jiwa berfokus pada penjualan polis dan pengelolaan klaim. Kedua kelompok ini menggunakan strategi yang berbeda untuk berkembang.
Manfaatkan peluang dalam manajemen aset asuransi jiwa bank-bank AS dengan BiyaPay! Dompet multi-aset kami menawarkan konversi USDT ke mata uang fiat seperti USD tanpa biaya, hanya dengan biaya 0,5% untuk transfer bank luar negeri, memungkinkan perdagangan langsung saham bank terkemuka seperti JPMorgan Chase. Daftar hanya dalam 1 menit untuk melewati proses pembukaan rekening luar negeri yang rumit dan melakukan transaksi yang aman serta real-time.
Baik berinvestasi dalam produk asuransi berbasis bank maupun diversifikasi dengan saham blue-chip, BiyaPay memastikan efisiensi biaya dan keandalan. Bertindaklah sekarang—kunjungi BiyaPay untuk mendaftar dan mempermudah perjalanan investasi Anda!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits


Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks



Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam