
Pengujian Dunia Nyata dan Penilaian Risiko atas Pendapatan Bunga dari Deposito Berjangka HKD Berskala Besar




Sumber Gambar: pexels
Saat ini, beberapa bank di Hong Kong menawarkan suku bunga tahunan hingga 4% untuk deposito berjangka HKD dalam jumlah besar. Sebagai contoh, HSBC menawarkan tarif preferensial berikut untuk deposito berjangka 3 bulan dana baru bagi nasabah Premier dan One Account:
| Mata Uang | Jangka Waktu | Suku Bunga Tahunan (Suku Bunga Preferensial Maksimum) | Jumlah Setoran Minimum | Batas Setoran Maksimum |
|---|---|---|---|---|
| HKD | 3 bulan | 4% | HK$100,000 | HK$5,000,000 |
Dengan HK$1,000,000, pendapatan bunga aktual selama 3 bulan adalah sekitar HK$10,000. Bank yang berbeda, jumlah setoran, dan jangka waktu memengaruhi suku bunga dan imbal hasil. Metode perhitungan bunga deposito berjangka sederhana, dan investor harus membuat pilihan berdasarkan perencanaan keuangan mereka.
Poin-Poin Penting
- Beberapa bank Hong Kong menawarkan suku bunga tahunan hingga 4% untuk deposito berjangka HKD skala besar, dengan pendapatan bunga yang bervariasi tergantung pada jumlah dan jangka waktu deposito.
- Perhitungan bunga deposito berjangka cukup sederhana, menggunakan rumus: pokok × suku bunga tahunan × jumlah hari deposito ÷ 365; situs web bank sering menyediakan kalkulator untuk memudahkan penggunaan.
- Investor perlu memperhatikan fluktuasi suku bunga dan pembatasan likuiditas; penarikan dini dapat mengakibatkan kehilangan bunga, jadi pilihlah jangka waktu dan produk berdasarkan kebutuhan pribadi.
- Reputasi bank dan skema perlindungan deposito menjamin keamanan dana; disarankan untuk mendiversifikasi dana di beberapa bank untuk mengurangi risiko.
- Saat memilih produk deposito berjangka, bandingkan suku bunga, batas minimum deposito, ketentuan penarikan dini, dan kewajiban pajak untuk menyusun strategi keuangan yang sesuai.
Suku Bunga dan Bunga Tertinggi
Sumber Gambar: unsplash
Suku Bunga Pasar Terkini
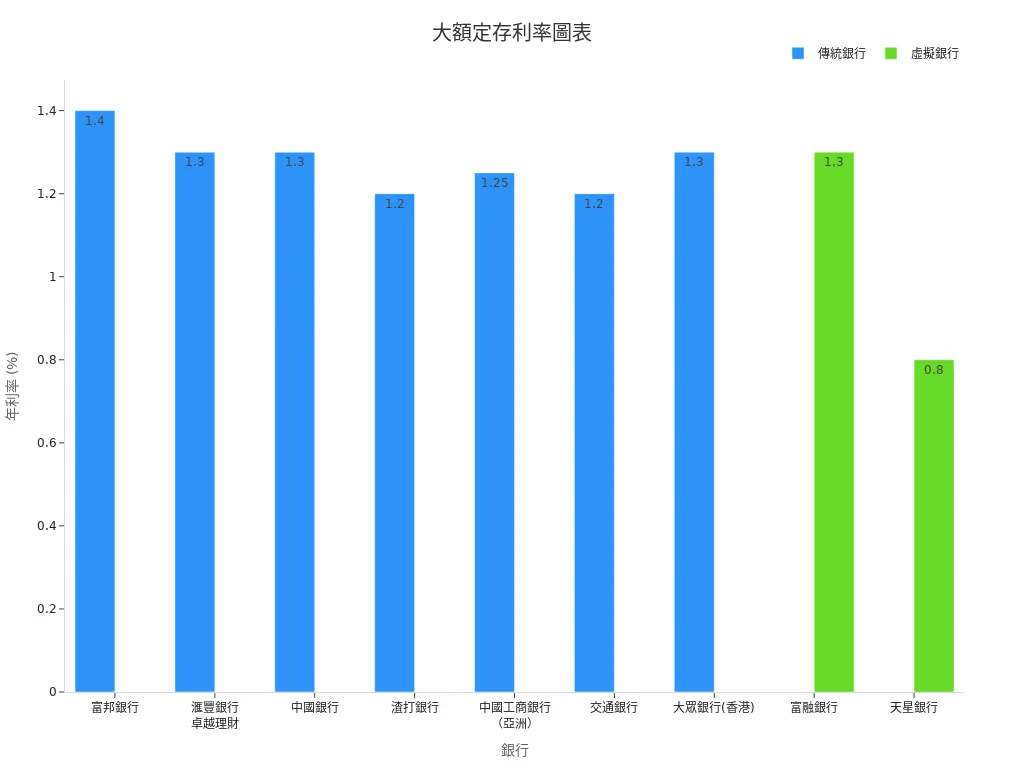
Untuk menarik dana berskala besar, sejumlah bank Hong Kong menawarkan berbagai promosi deposito berjangka HKD. Berdasarkan informasi pasar terkini, suku bunga tahunan beberapa bank adalah sebagai berikut:
- Bank komersial tertentu di Tiongkok menawarkan suku bunga tahunan untuk deposito berjangka HKD skala besar hingga 3%.
- Cabang Hong Kong dari sebuah bank besar Tiongkok menawarkan lebih dari 1,2% untuk deposito skala besar berjangka satu tahun.
- Bank virtual dan beberapa bank asing secara berkala menawarkan promosi deposito berjangka jangka pendek dengan suku bunga 3,6% atau lebih tinggi.
- Data di atas terutama berasal dari promosi suku bunga bank Hong Kong dan tabel suku bunga resmi, dengan sebagian data bertanggal 2 Mei 2018; suku bunga sebenarnya harus mengacu pada pengumuman terbaru dari bank.
Investor harus memantau secara cermat promosi deposito berjangka terbaru dari bank, karena suku bunga berubah sesuai dengan kondisi pasar dan arus dana.
Pendapatan Bunga dari Deposito Skala Besar
Dengan pokok sebesar HK$1.000.000, investor dapat menghitung pendapatan bunga aktual berdasarkan berbagai bank dan suku bunga. Imbal hasil tahunan menstandarkan imbal hasil investasi ke tingkat satu tahun, sehingga memudahkan perbandingan antarproduk bank. Misalnya, jika sebuah bank menawarkan suku bunga tahunan 3%, HK$1.000.000 menghasilkan bunga HK$30.000 setelah satu tahun; pada suku bunga 1,2%, bunga tahunannya adalah HK$12.000. Untuk deposito berjangka 3 bulan dengan suku bunga 3%, bunganya sekitar HK$7.500.
| Jenis Bank | Suku Bunga Tahunan (%) | Bunga 1 Tahun untuk HK$1.000.000 (HKD) | Bunga 3 Bulan untuk HK$1.000.000 (HKD) |
|---|---|---|---|
| Bank Komersial Tiongkok | 3.0 | 30.000 | 7.500 |
| Cabang Hong Kong dari Bank Besar Tiongkok | 1.2 | 12.000 | 3.000 |
| Bank Virtual/Asing | 3.6 | 36.000 | 9.000 |
Metode perhitungan bunga deposito berjangka adalah: pokok × suku bunga tahunan × (hari deposito ÷ 365). Beberapa bank juga menyediakan kalkulator bunga deposito berjangka online untuk membantu investor memperkirakan dengan cepat pendapatan bunga untuk berbagai jumlah dan jangka waktu.
Bank yang berbeda, jumlah deposito, dan jangka waktu memengaruhi pendapatan bunga akhir. Beberapa bank menawarkan suku bunga lebih tinggi untuk dana baru atau klien tertentu, dan investor harus memilih produk berdasarkan perencanaan keuangan dan kebutuhan likuiditas mereka.
Perbandingan Suku Bunga
Perbedaan Suku Bunga Bank
Untuk menarik dana berskala besar, beberapa bank Hong Kong menawarkan berbagai suku bunga deposito berjangka HKD. Bank tradisional seperti HSBC dan Hang Seng biasanya menyediakan suku bunga tahunan yang stabil antara 2% hingga 3%. Bank virtual seperti ZA Bank dan Livi Bank secara berkala menawarkan promosi deposito berjangka jangka pendek dengan suku bunga 3,6% atau lebih tinggi. Perbedaan suku bunga antar bank terutama dipengaruhi oleh sumber pendanaan, strategi promosi, dan persaingan pasar. Investor dapat memilih bank dan produk yang paling sesuai berdasarkan kebutuhan mereka.
Tabel di bawah ini membandingkan suku bunga deposito berjangka berskala besar, ambang batas deposito minimum, dan ketentuan utama di berbagai bank (dihitung dengan 1 USD ≈ 7,8 HKD):
| Nama Bank | Suku Bunga Tahunan (%) | Jumlah Deposit Minimum (USD) | Jangka Waktu Deposit Berjangka Utama |
|---|---|---|---|
| HSBC | 4.0 | 12,820 | 3 bulan |
| Hang Seng | 3.0 | 12,820 | 6 bulan |
| ZA Bank | 3.6 | 12,820 | 3 bulan |
| KGI Bank | 3.0 | 12,820 | 3 bulan |
| Chinese Commercial Bank | 3.0 | 12,820 | 12 bulan |
Beberapa bank menawarkan suku bunga preferensial tambahan untuk dana baru. Sebagai contoh, pengumuman resmi KGI Bank menyatakan bahwa deposito berjangka USD berbunga tinggi tenor 3 bulan menawarkan suku bunga tahunan 5%, dan tenor 6 bulan menawarkan 4,2%, dengan metode aplikasi yang fleksibel, memenuhi berbagai kebutuhan nasabah.
Ambang Batas dan Syarat Deposito
Bank secara umum memiliki ambang batas minimum yang serupa untuk deposito berjangka berskala besar, biasanya sekitar USD 12.820 (sekitar HK$100.000). Pilihan jangka waktu deposito beragam, umumnya mencakup 3 bulan, 6 bulan, dan 12 bulan. Beberapa bank menawarkan suku bunga lebih tinggi atau jangka waktu fleksibel untuk dana baru atau nasabah tertentu. Investor sebaiknya memilih jangka waktu dan jumlah deposito berdasarkan kebutuhan likuiditas mereka. Bank juga secara berkala menyesuaikan promosi, sehingga disarankan untuk secara rutin memeriksa pengumuman resmi guna memperoleh suku bunga dan penawaran terbaru.
Perhitungan Bunga Deposito Berjangka
Metode Perhitungan
Perhitungan bunga deposito berjangka adalah konsep keuangan fundamental. Bank-bank Hong Kong umumnya menggunakan rumus bunga sederhana: Pokok × Suku Bunga Tahunan × (Jumlah Hari Deposito ÷ 365). Sebagai contoh, dengan HK$1.000.000, dengan asumsi nilai tukar 1 USD ≈ 7,8 HKD, pokoknya adalah sekitar USD 128.205. Investor dapat menghitung pendapatan bunga deposito berjangka dengan memasukkan pokok, suku bunga tahunan, dan jumlah hari deposito ke dalam rumus. Metode ini berlaku untuk sebagian besar produk deposito berjangka yang ditawarkan oleh bank-bank Hong Kong.
Beberapa situs web bank menyediakan kalkulator bunga deposito berjangka secara online, di mana pengguna memasukkan jumlah, suku bunga, dan jangka waktu untuk langsung memperoleh estimasi bunga, sehingga memudahkan perbandingan produk.
Contoh Pendapatan Bunga
Menggunakan USD 128.205 (sekitar HK$1.000.000) sebagai contoh, tabel berikut menunjukkan perhitungan bunga deposito berjangka untuk berbagai suku bunga tahunan dan jangka waktu:
| Suku Bunga Tahunan (%) | Jangka Waktu | Pendapatan Bunga (USD) |
|---|---|---|
| 3.0 | 3 bulan | 960 |
| 3.0 | 6 bulan | 1.920 |
| 3.0 | 12 bulan | 3.846 |
| 4.0 | 3 bulan | 1.282 |
| 4.0 | 6 bulan | 2.564 |
| 4.0 | 12 bulan | 5.128 |
Investor dapat memilih dengan fleksibel jangka waktu dan suku bunga deposito berdasarkan perencanaan keuangan mereka. Perhitungan bunga deposito berjangka membantu memprediksi arus kas di masa depan dan meningkatkan efisiensi keuangan. Disarankan untuk menggunakan kalkulator bunga deposito berjangka daring dari bank sebelum memilih produk guna memastikan imbal hasil sesuai dengan ekspektasi.
Penilaian Risiko
Sumber Gambar: pexels
Fluktuasi Suku Bunga
Suku bunga untuk deposito berjangka HKD berskala besar berfluktuasi sesuai kondisi pasar, arus dana, dan kebijakan bank. Ketika suku bunga pasar naik, deposito berjangka yang sudah ada mungkin menjadi kurang menarik, sehingga investor dapat melewatkan peluang imbal hasil yang lebih tinggi. Sebaliknya, jika suku bunga pasar turun, deposito berjangka yang dikunci pada suku bunga lebih tinggi memberikan keuntungan. Bank biasanya menyesuaikan suku bunga deposito berjangka berdasarkan suku bunga dana federal AS, Hong Kong Interbank Offered Rate (HIBOR), dan biaya pendanaan. Investor harus memantau tren suku bunga secara cermat agar tidak melewatkan peluang mengunci imbal hasil pada suku bunga tinggi. Deposit berjangka jangka pendek menawarkan fleksibilitas untuk merespons fluktuasi suku bunga, sementara deposito jangka panjang dapat mengunci suku bunga yang lebih tinggi, sehingga memerlukan pilihan berdasarkan toleransi risiko.
Pembatasan Likuiditas
Meskipun deposito berskala besar menawarkan pengembalian yang stabil, likuiditasnya rendah. Penarikan dini selama jangka waktu deposito biasanya mengakibatkan kehilangan bunga atau denda. Beberapa bank menawarkan produk dengan bunga bertingkat atau penarikan fleksibel untuk mengurangi risiko likuiditas. Langkah-langkah umum pengelolaan likuiditas meliputi:
- Beberapa bank menawarkan layanan bunga berjenjang, memungkinkan nasabah menarik pokok lebih awal dengan bunga yang dihitung berdasarkan jangka waktu aktual, mengurangi kerugian bunga.
- Layanan "Setoran Fleksibel" dari China Minsheng Direct Bank, dengan setoran minimum USD 1.000, memiliki jangka waktu 1 tahun, memungkinkan penarikan pokok kapan saja dengan bunga yang dimaksimalkan berdasarkan jangka waktu.
- "Smart Fixed and Flexible Deposit" dari Guangfa Bank dimulai dari USD 10.000, menawarkan pilihan 3, 6, dan 12 bulan; penarikan pokok sebagian lebih awal menghitung bunga berdasarkan jangka waktu aktual.
- "CCB Special Savings" dari China Construction Bank dimulai dari USD 5.000; simpanan yang dipegang selama satu tahun menikmati bunga 1,1 kali lipat dari suara tetap satu tahun bank sentral, dengan penarikan lebih awal dihitung pada suku bunga yang dimaksimalkan.
- Produk "Xingye Bao" dari Industrial Bank memiliki batas penebusan harian USD 5.000, jumlah yang melebihi batas ini memerlukan beberapa hari untuk diproses, menunjukkan adanya pembatasan likuiditas tertentu.
- Negotiable Certificates of Deposit (NCD) adalah sertifikat deposito bank yang dapat diperdagangkan dan dipindahtangankan dengan suku bunga yang ditentukan pasar dan risiko rendah, berfungsi sebagai alternatif untuk deposito berskala besar.
Bank-bank di Hong Kong juga mematuhi persyaratan regulasi dengan mendirikan sistem pencatatan untuk setoran dan penarikan uang tunai berskala besar, mencatat dan mengumpulkan informasi untuk transaksi yang melebihi jumlah ambang batas. Untuk nasabah korporasi dan institusi, bank menyederhanakan proses untuk memenuhi kebutuhan uang tunai yang sah sekaligus meningkatkan pengawasan dan pemantauan terhadap industri berisiko tinggi serta transaksi yang tidak wajar. Langkah-langkah ini meningkatkan keamanan dan kepatuhan arus dana.
Reputasi Bank dan Perlindungan
Saat memilih deposito berjangka berskala besar, reputasi dan stabilitas keuangan bank sangatlah penting. Bank-bank di Hong Kong umumnya diawasi oleh Otoritas Moneter Hong Kong (Hong Kong Monetary Authority) dan berpartisipasi dalam Skema Perlindungan Deposito. Berdasarkan Skema Perlindungan Deposito Hong Kong, deposito yang memenuhi syarat dilindungi hingga HK$500.000 (sekitar USD 64.000, dengan 1 USD ≈ 7,8 HKD). Jumlah yang melebihi batas perlindungan dapat berisiko jika bank menghadapi masalah keuangan. Bank-bank besar seperti HSBC, Hang Seng, dan Standard Chartered memiliki basis modal yang kuat dan reputasi tinggi. Bank virtual dan bank yang lebih kecil memerlukan kajian ekstra terhadap kesehatan keuangan dan kepatuhan regulasinya. Investor harus secara berkala meninjau laporan keuangan bank dan pengumuman regulator untuk memastikan keamanan dana.
Pertimbangan Pajak
Pendapatan bunga dari deposito berjangka berskala besar bersifat kena pajak. Di bawah rezim pajak Hong Kong saat ini, bunga deposito pribadi umumnya dibebaskan dari pajak keuntungan (profits tax), tetapi untuk perusahaan atau kasus tertentu, pendapatan bunga dapat dikenakan pajak. Investor disarankan berkonsultasi dengan penasihat pajak profesional untuk memahami kewajiban pajak mereka dan menghindari risiko hukum akibat mengabaikan peraturan perpajakan. Selain itu, investor yang memiliki rekening di bank-bank di berbagai yurisdiksi harus memperhatikan persyaratan pelaporan pajak lintas negara. Beberapa negara atau wilayah mengenakan pajak atas pendapatan global, sehingga investor harus secara proaktif menyatakan pendapatan bunga yang relevan untuk memastikan kepatuhan.
Saran Profesional: Saat memilih produk deposito berjangka skala besar, investor harus menilai secara menyeluruh fluktuasi suku bunga, pembatasan likuiditas, reputasi bank, dan kewajiban pajak untuk menyusun strategi keuangan yang selaras dengan rencana pendanaan mereka.
Rekomendasi Pemilihan
Membandingkan Suku Bunga dan Jangka Waktu
Saat memilih deposito berjangka besar HKD, investor harus membandingkan dengan cermat suku bunga, ambang batas setoran, dan jangka waktu di berbagai bank. Beberapa bank di Hong Kong menawarkan promosi suku bunga tambahan untuk dana baru, yang secara signifikan meningkatkan imbal hasil bagi nasabah yang memenuhi syarat. Misalnya, situs web Taiwan Standard Chartered Bank pernah menampilkan bahwa dana baru sebesar USD 800.000 dapat memperoleh tambahan suku bunga tahunan 0,90%, sedangkan saldo di atas USD 6.000.000 dihitung dengan bunga bertingkat berdasarkan rata-rata bulanan, sehingga menawarkan imbal hasil yang lebih tinggi.
Investor disarankan untuk mempertimbangkan bukan hanya suku bunga tahunan, tetapi juga jangka waktu deposito, ketentuan penarikan dini, dan manfaat tambahan seperti promosi dana baru atau reward mileage saat memilih produk. Faktor-faktor ini berdampak langsung pada perhitungan bunga deposito berjangka dan imbal hasil aktual.
Diversifikasi Risiko
Diversifikasi risiko adalah prinsip utama dalam alokasi aset. Riset pasar menunjukkan bahwa menyebarkan dana ke beberapa bank atau jangka waktu deposito yang berbeda membantu mengurangi risiko dari satu bank atau produk tunggal.
- Rasio Sharpe dari portofolio strategi terdiversifikasi adalah sekitar dua kali lipat dari strategi tunggal, yang secara efektif meningkatkan imbal hasil yang disesuaikan risiko.
- Portofolio yang menggabungkan lima faktor berbeda dapat mencapai rasio Sharpe sebesar 1,4, jauh lebih tinggi daripada 0,7 untuk satu kelas aset tunggal.
- Memegang sekitar 20 aset berbeda dapat menghilangkan 95% risiko yang dapat didiversifikasi, dengan diversifikasi lebih lanjut menawarkan manfaat yang terbatas.
- Strategi optimal adalah "diversifikasi luas, konsentrasi terfokus", menyebarkan dana ke beberapa bank dan produk sambil berkonsentrasi secara moderat di dalam setiap bank.
Investor dapat mempertimbangkan mengalokasikan dana secara bertahap ke berbagai bank atau memilih jangka waktu deposit yang beragam untuk mengelola likuiditas secara fleksibel sekaligus meningkatkan keamanan aset secara keseluruhan.
Perbandingan Deposit Berjangka Mata Uang Asing
Banyak bank di Hong Kong juga menawarkan deposit berjangka dalam USD, EUR, RMB, dan mata uang asing lainnya. Data pasar menunjukkan bahwa suku bunga deposit berjangka mata uang asing sebanding dengan deposit HKD, dengan beberapa mata uang (misalnya, USD) yang menawarkan suku bunga lebih tinggi pada periode tertentu. Namun, meskipun ada peringkat suku bunga deposit berjangka mata uang asing, masih kurangnya analisis mendalam mengenai risiko nilai tukar antara deposit mata uang asing dan deposit HKD.
- Saat memilih deposito berjangka mata uang asing, investor harus mempertimbangkan fluktuasi kurs yang memengaruhi risiko konversi pokok dan bunga.
- Data suku bunga deposito berjangka mata uang asing mencakup jangka waktu 3 bulan, 6 bulan, dan 1 tahun, sehingga memudahkan perbandingan dengan deposito HKD.
- Jika diperkirakan USD akan menguat, deposito berjangka USD dapat menawarkan keuntungan tambahan; sebaliknya, pelemahan USD dapat menyebabkan kerugian konversi.
Investor disarankan untuk menilai risiko kurs selain membandingkan suku bunga antar mata uang saat menghitung bunga deposito berjangka, serta memilih produk yang sesuai dengan toleransi risiko mereka.
Saat ini, beberapa bank Hong Kong menawarkan deposito berjangka USD dengan tingkat tahunan yang berkisar antara 3,7% hingga 5%, yang menunjukkan bahwa tingkat pasar masih tetap tinggi. Ketika memilih deposito berjangka, investor harus mempertimbangkan poin-poin penting berikut:
- Tingkat suku bunga dan jangka waktu deposito
- Pembatasan likuiditas dan ketentuan penarikan dini
- Keamanan bank dan perlindungan deposito
- Kewajiban pajak
- Diversifikasi dana di berbagai bank atau produk
Para ahli menyatakan bahwa investor harus membuat pilihan berdasarkan kebutuhan dana dan toleransi risiko mereka untuk menyeimbangkan imbal hasil dan keamanan.
FAQ
Bagaimana cara menghitung tingkat bunga tahunan untuk deposito berjangka berskala besar HKD?
Bank menghitung bunga berdasarkan pokok, suku bunga tahunan, dan jumlah hari setoran. Rumusnya adalah: pokok × suku bunga tahunan × (jumlah hari setoran ÷ 365). Sebagai contoh, USD 100.000 (sekitar HK$780.000) untuk 3 bulan dengan bunga 3% menghasilkan bunga sekitar USD 750.
Berapa jumlah setoran yang dilindungi oleh Skema Perlindungan Setoran?
Skema Perlindungan Setoran Hong Kong memberikan perlindungan hingga USD 50.000 (sekitar HK$390.000) per penyetor per bank. Jumlah yang melebihi batas tersebut tidak dilindungi, sehingga investor sebaiknya mendiversifikasikan dana ke beberapa bank.
Apa dampak dari penarikan deposito berjangka sebelum jatuh tempo?
Penarikan deposito berjangka sebelum jatuh tempo umumnya mengakibatkan hilangnya sebagian atau seluruh bunga, serta kemungkinan dikenakan biaya. Beberapa bank di Hong Kong menawarkan bunga bertingkat untuk mengurangi kerugian.
Apakah bunga deposit berjangka HKD dikenakan pajak?
Bunga deposit pribadi di Hong Kong umumnya dibebaskan dari pajak keuntungan (profits tax). Untuk bisnis atau kasus tertentu, pendapatan bunga dapat dikenakan pajak. Disarankan untuk berkonsultasi dengan penasihat pajak profesional untuk kepatuhan.
Apa saja risiko deposit berjangka mata uang asing?
Selain risiko suku bunga, deposit berjangka mata uang asing melibatkan fluktuasi nilai tukar. Jika nilai tukar USD-HKD berubah, konversi kembali ke HKD dapat mengakibatkan kerugian pada pokok dan bunga. Investor harus menilai toleransi risiko mereka.
Deposito berjangka HKD besar menawarkan imbal hasil yang andal, tetapi apakah likuiditas yang kaku dan biaya transfer yang tinggi menghambat Anda? BiyaPay menghadirkan solusi yang lebih baik! Daftar hanya dalam beberapa menit untuk mengakses produk tabungan dengan hasil tahunan 5,48% dan penarikan yang fleksibel, memadukan imbal hasil tinggi dengan kemudahan. BiyaPay menyediakan pelacakan nilai tukar secara real-time, konversi tanpa repot antara USD, HKD, dan lebih dari 30 mata uang fiat dengan cryptocurrency seperti USDT.
Transfer lintas batasnya menjangkau lebih dari 190 negara dengan biaya pengiriman serendah 0,5%, dan sering kali diselesaikan dalam hari yang sama. Mulailah sekarang dengan BiyaPay untuk menyederhanakan keuangan global Anda dengan aman!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits


Paying for Claude with USDT: Payment Options, Fees, and Limitations




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam