
Definisi, Proses Perhitungan, dan Tanya Jawab Umum tentang Hong Kong Interbank Offered Rate (HIBOR)




Sumber Gambar: pexels
Suku Bunga Penawaran Antarbank Hong Kong (Hong Kong Interbank Offered Rate) mengacu pada suku bunga yang digunakan untuk pinjaman jangka pendek di antara bank-bank Hong Kong, yang secara langsung mencerminkan penawaran dan permintaan dana di pasar. Hong Kong Bankers Association menghitung dan menerbitkan tingkat HIBOR terbaru setiap hari berdasarkan kutipan dari berbagai bank.
Di Hong Kong, lebih dari 54,5% dari pinjaman hipotek yang baru disetujui menggunakan Hong Kong Interbank Offered Rate sebagai acuan penetapan harga, yang menunjukkan dampaknya yang mendalam terhadap produk hipotek dan pinjaman. Pasar pinjaman hipotek perumahan diperkirakan mencapai USD 87,7 miliar (berdasarkan 1 USD = 7,8 HKD), menjadikannya komponen terbesar dalam struktur pinjaman perbankan. Perubahan pada Hong Kong Interbank Offered Rate tidak hanya memengaruhi suku bunga hipotek, tetapi juga memengaruhi biaya produk keuangan lainnya.
Poin-Poin Penting
- Hong Kong Interbank Offered Rate (HIBOR) adalah suku bunga untuk pinjaman jangka pendek di antara bank-bank Hong Kong, yang mencerminkan penawaran dan permintaan dana di pasar, dihitung dan dipublikasikan setiap hari oleh Asosiasi Perbankan Hong Kong berdasarkan kutipan dari 20 bank.
- Metode perhitungan HIBOR bersifat ketat, dengan mengecualikan kutipan tertinggi dan terendah serta mengambil rata-rata dari 14 kutipan tengah untuk memastikan suku bunga stabil dan representatif.
- HIBOR secara langsung memengaruhi suku bunga pinjaman hipotek Hong Kong; ketika HIBOR naik, peminjam menghadapi tekanan pembayaran yang meningkat; sebaliknya, beban bunga berkurang, dan bank juga menetapkan suku bunga batas atas (cap rate) untuk melindungi peminjam.
- HIBOR tidak hanya memengaruhi hipotek tetapi juga memengaruhi suku bunga dan imbal hasil dari produk keuangan lainnya; investor harus memantau trennya secara cermat untuk menyesuaikan strategi keuangan mereka.
- HIBOR berbeda dari suku bunga lain seperti Prime Rate (P) dan LIBOR; HIBOR lebih mencerminkan kondisi pendanaan lokal Hong Kong, dengan volatilitas suku bunga yang lebih besar, sehingga cocok untuk peminjam yang bersedia menoleransi fluktuasi suku bunga.
Apa itu Hong Kong Interbank Offered Rate
Definisi Dasar
Hong Kong Interbank Offered Rate mengacu pada suku bunga yang digunakan oleh bank-bank Hong Kong untuk pinjaman antarbank jangka pendek. Suku bunga ini ditentukan oleh Hong Kong Bankers Association. Setiap pagi pukul 11, Bankers Association mengumpulkan kutipan dari 20 bank referensi. Bank-bank ini dipilih berdasarkan reputasi, skala bisnis, dan peringkat kredit mereka. Bankers Association mengecualikan kutipan tertinggi dan terendah, kemudian memilih 14 nilai tengah dan menghitung rata-ratanya sebagai Hong Kong Interbank Offered Rate hari itu. Suku bunga ini mencakup jangka waktu deposito mulai dari 1 hingga 12 bulan.
The Hong Kong Interbank Offered Rate mencerminkan penawaran dan permintaan dana di antara bank-bank. Ketika dana pasar ketat, HIBOR naik; ketika dana melimpah, HIBOR turun.
- The Hong Kong Interbank Offered Rate (HIBOR) adalah suku bunga untuk pinjaman antarbank di Hong Kong.
- Suku bunga ini ditentukan oleh Hong Kong Bankers Association berdasarkan kutipan dari 20 bank referensi, dan ditetapkan pada pukul 11 pagi setiap hari kerja.
- Metode perhitungannya melibatkan pemilihan 14 nilai median dari 20 kutipan bank tersebut dan merata-ratakannya.
- HIBOR mencakup jangka waktu deposito dolar Hong Kong mulai dari 1 hingga 12 bulan.
Peran Pasar
The Hong Kong Interbank Offered Rate memainkan peran penting dalam sistem keuangan Hong Kong. Tarif ini tidak hanya mencerminkan likuiditas pasar tetapi juga memengaruhi biaya pendanaan. Ketika HIBOR semalam naik ke 2,1% dan HIBOR satu bulan rebound ke 2,866%, biaya pembiayaan jangka pendek menunjukkan fluktuasi yang signifikan. Perubahan ini secara langsung memengaruhi alokasi dana dan suku bunga pinjaman di antara bank-bank. People's Bank of China menerbitkan tagihan bank sentral luar negeri senilai USD 60 miliar di Hong Kong, dengan respons pasar yang positif dan kelebihan langganan sebesar 1,16 kali.Sebelum penerbitan, imbal hasil tersirat RMB jangka pendek dan suku bunga semalam CNH HIBOR melonjak ke level tinggi, kemudian turun kembali selama penerbitan, menunjukkan hubungan yang erat antara HIBOR dengan sentimen pasar dan biaya pendanaan. Di pasar, 20 bank referensi memberikan kutipan HIBOR yang berbeda berdasarkan kondisi pendanaan mereka. Kutipan-kutipan ini mencerminkan kekuatan dan kebutuhan masing-masing bank. Asosiasi Perbankan memastikan keadilan dan keterwakilan HIBOR dengan mengecualikan nilai-nilai ekstrem. Tiga suku bunga HIBOR utama ada di pasar Hong Kong, yang ditetapkan oleh HSBC, Hang Seng, dan Asosiasi Perbankan, menunjukkan perbedaan strategi penetapan harga di antara bank-bank. Perubahan suku bunga antarbank RMB luar negeri (CNH HIBOR) sering digunakan sebagai indikator ekspektasi nilai tukar RMB dan apakah Bank Rakyat Tiongkok melakukan intervensi. Ketika RMB mengalami depresiasi, suku bunga CNH HIBOR naik, yang mencerminkan meningkatnya biaya short-selling, menunjukkan adanya hubungan erat antara suku bunga HIBOR dan ekspektasi nilai tukar.
Perhitungan HIBOR
Sumber Gambar: pexels
Proses Penetapan Harga
Asosiasi Banker Hong Kong mengundang 20 bank acuan untuk memberikan kutipan HIBOR terbaru setiap hari. Kriteria pemilihan bank-bank acuan ini meliputi reputasi, skala bisnis di pasar dolar Hong Kong, dan peringkat kredit. Setiap bank menyampaikan kutipan pada pukul 11 pagi setiap hari kerja berdasarkan kondisi pendanaan dan ekspektasi pasar masing-masing. Kutipan-kutipan ini mencakup berbagai tenor pinjaman, seperti 1 bulan, 3 bulan, 6 bulan, dan 12 bulan. Suku bunga untuk tenor yang berbeda bervariasi tergantung pada permintaan dan penawaran dana di pasar.
Proses penetapan kuotasi untuk Hong Kong Interbank Offered Rate memastikan bahwa suku bunga tersebut mencerminkan kondisi pasar yang sebenarnya dan menyediakan tolok ukur penetapan harga yang andal untuk produk keuangan seperti hipotek dan pinjaman.
Sementara Hong Kong Bankers Association mengungkapkan jumlah bank referensi, kriteria pemilihan, dan metode perhitungan, asosiasi ini tidak mempublikasikan data statistik terperinci mengenai pembobotan data setiap bank atau distribusi kuotasi dalam perhitungan HIBOR. Hal ini membantu menjaga keadilan pasar dan mencegah bank individual memberikan pengaruh berlebihan terhadap suku bunga akhir.
Metode Perhitungan
Metode perhitungan HIBOR sangat ketat, bertujuan untuk mengecualikan kutipan ekstrem guna memastikan suku bunga tersebut representatif dan stabil. Langkah-langkah perhitungannya adalah sebagai berikut:
- Mengumpulkan kutipan dari 20 bank referensi.
- Mengecualikan tiga kutipan tertinggi dan tiga kutipan terendah.
- Memilih nilai median dari 14 kutipan yang tersisa.
- Menghitung rata-rata dari 14 nilai median tersebut sebagai suku bunga HIBOR harian.
Proses ini dikoordinasikan dan dieksekusi oleh Hong Kong Bankers Association, dengan hasil terbaru dipublikasikan setiap hari sekitar pukul 11 pagi.
Sebagai contoh, misalkan 20 bank mengajukan penawaran sebesar 1,80%, 1,85%, 1,90%, 1,92%, 1,95%, 1,97%, 2,00%, 2,01%, 2,03%, 2,05%, 2,07%, 2,09%, 2,10%, 2,12%, 2,15%, 2,17%, 2,20%, 2,22%, 2,25%, 2,30%. Asosiasi Perbankan akan mengecualikan penawaran tertinggi (2,30%, 2,25%, 2,22%) dan penawaran terendah (1,80%, 1,85%, 1,90%), kemudian menghitung rata-rata dari 14 penawaran yang tersisa untuk memperoleh suku bunga HIBOR akhir.
HIBOR mencakup beberapa jangka waktu pinjaman, umumnya overnight, 1 bulan, 3 bulan, 6 bulan, dan 12 bulan. Suku bunga untuk setiap jangka waktu berbeda-beda tergantung pada likuiditas dan permintaan pasar. Suku bunga ini menjadi indikator acuan utama untuk berbagai produk pinjaman di pasar keuangan Hong Kong, seperti kredit pemilikan rumah dan pinjaman korporasi.
Aplikasi dan Dampak
Suku Bunga Kredit Pemilikan Rumah
The Hong Kong Interbank Offered Rate memainkan peran penting di pasar hipotek Hong Kong. Hipotek berbasis HIBOR (hipotek H) menghitung suku bunga sebagai "HIBOR + spread bank", misalnya "H+1,3%". Bank menyesuaikan suku bunga hipotek berdasarkan data HIBOR harian. Ketika HIBOR naik, suku bunga hipotek H meningkat, dan jumlah pembayaran bulanan peminjam pun naik. Sebaliknya, ketika HIBOR turun, tekanan pembayaran berkurang. Untuk melindungi peminjam, bank biasanya menetapkan suku bunga batas atas (cap rate) untuk membatasi suku bunga maksimum hipotek H.
Misalnya, ketika AS memangkas suku bunga, HIBOR turun, yang mengarah pada tingkat hipotek H yang lebih rendah, sehingga memungkinkan peminjam menikmati biaya bunga yang lebih rendah. Asosiasi Perbankan Hong Kong dan situs web bank-bank utama (seperti HSBC dan Hang Seng) menyediakan data HIBOR dan tingkat hipotek H terbaru untuk dapat diakses oleh publik.
Fluktuasi HIBOR berdampak langsung pada tingkat bunga pinjaman hipotek. Ketika dana pasar sempit, HIBOR naik, yang meningkatkan biaya bunga peminjam. Ketika dana melimpah, HIBOR turun, mengurangi pengeluaran bunga. Perubahan-perubahan ini mengharuskan peminjam untuk memantau tren pasar secara cermat dan mengambil keputusan keuangan yang tepat.
Produk Keuangan Lainnya
Suku Bunga Antarbank Hong Kong tidak hanya memengaruhi produk hipotek, tetapi juga memengaruhi tingkat bunga dan imbal hasil dari produk keuangan lainnya.
- Suku bunga HIBOR semalam pernah mendekati nol, dengan selisih terhadap suku bunga SOFR AS melebar hingga lebih dari 350 basis poin, yang mendorong perubahan likuiditas dolar Hong Kong.
- Selisih yang melebar tersebut memicu perdagangan arbitrase, termasuk arbitrase USD/HKD dan forex swap, yang memengaruhi arus dana pasar.
- Ketika likuiditas dolar Hong Kong melimpah, Otoritas Moneter Hong Kong membeli USD dan menjual HKD, sehingga menyebabkan saldo sistem perbankan mencapai rekor tertinggi, yang semakin memengaruhi tingkat HIBOR.
- Perubahan suku bunga memengaruhi harga produk keuangan; misalnya, ketika suku bunga deposito jangka pendek turun, investor beralih ke saham berhasil tinggi atau ETF demi keuntungan yang lebih besar.
- Saham bank Tiongkok, karena fundamentalnya yang stabil, valuasinya yang rendah, dan devidennya yang konsisten, menarik minat perusahaan asuransi besar serta dana jangka panjang, yang mencerminkan hubungan erat antara perubahan HIBOR dan permintaan investasi produk keuangan.
Perubahan HIBOR menyebabkan fluktuasi pada suku bunga dan imbal hasil berbagai produk keuangan. Investor dan peminjam harus memantau tren HIBOR secara cermat dan menyesuaikan alokasi aset serta strategi pinjaman secara fleksibel.
HIBOR vs. Suku Bunga Lainnya
Sumber Gambar: pexels
Perbandingan dengan Suku Bunga Prime (P)
Pasaran perbankan Hong Kong umumnya menawarkan dua skema suku bunga hipotek: hipotek berbasis HIBOR (hipotek H) dan hipotek berbasis Prime Rate (hipotek P). Hipotek H didasarkan pada suku bunga HIBOR harian dengan spread bank yang tetap. Hipotek P didasarkan pada Prime Rate yang ditentukan sendiri oleh bank, yang umumnya lebih stabil. Suku bunga hipotek H lebih fluktuatif; ketika dana pasar sempit, HIBOR dapat melonjak, sehingga meningkatkan biaya bunga peminjam. Hipotek P lebih dipengaruhi oleh kebijakan bank dan penyesuaiannya lebih jarang dilakukan. Perbedaan utama antara keduanya adalah sebagai berikut:
| Item Perbandingan | KPR H (berbasis HIBOR) | KPR P (berbasis Prime Rate) |
|---|---|---|
| Dasar Penetapan Harga | HIBOR + Spread | Prime Rate (P) - Diskon |
| Volatilitas Suku Bunga | Tinggi, berubah mengikuti pasar | Rendah, lebih stabil |
| Frekuensi Penyesuaian | Harian | Tidak teratur |
| Sensitivitas Pasar | Tinggi | Rendah |
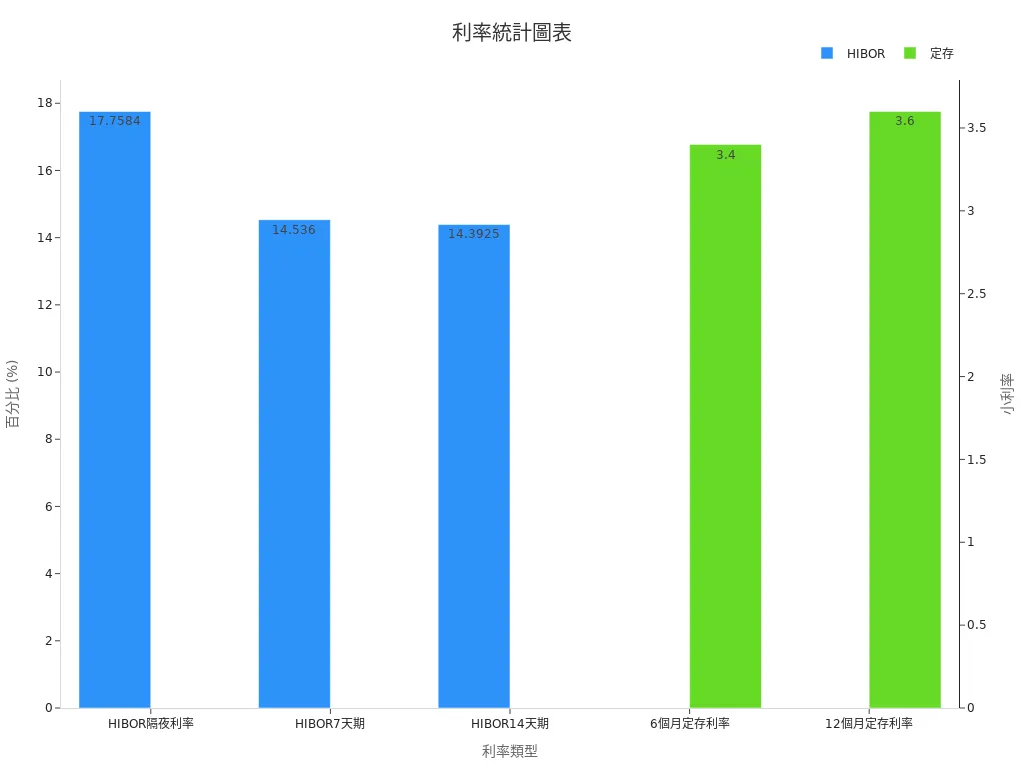
Pada awal tahun 2017, suku bunga HIBOR overnight melonjak hingga 17,7584%, dengan suku bunga 7 hari dan 14 hari masing-masing mencapai 14,5360% dan 14,3925%, jauh melampaui suku bunga deposito 6 bulan dan 12 bulan (masing-masing 3,4% dan 3,6%). Hal ini mencerminkan sensitivitas HIBOR yang tinggi terhadap perubahan likuiditas pasar, dengan volatilitas yang jauh melampaui hipotek berbasis P (P mortgages).
Tingkat deposito RMB di Hong Kong berkisar antara sekitar 2,5% hingga 3%, sedangkan tingkat deposito HKD umumnya berada di bawah 1%. Beberapa tingkat pinjaman RMB dapat melebihi 6%, yang menunjukkan bahwa produk-produk tingkat bunga yang berbeda sangat dipengaruhi oleh likuiditas pasar dan faktor risiko.
Perbandingan dengan LIBOR
HIBOR dan LIBOR keduanya merupakan suku bunga pinjaman antarbank, tetapi keduanya memiliki perbedaan yang jelas. HIBOR dikelola oleh Hong Kong Bankers Association, dihitung setiap hari berdasarkan kutipan dari 20 bank referensi, dengan mengecualikan tiga kutipan tertinggi dan tiga kutipan terendah serta merata-ratakan 14 kutipan di tengah. LIBOR dikelola oleh ICE Benchmark Administration, berdasarkan kutipan dari berbagai bank besar global, dengan metode perhitungan yang serupa tetapi cakupan bank dan pasar yang berpartisipasi lebih luas. HIBOR terutama mencerminkan penawaran dan permintaan pasar Hong Kong, sedangkan LIBOR mencerminkan biaya pendanaan di pusat-pusat keuangan utama dunia. Meskipun keduanya berfungsi sebagai indikator biaya pendanaan jangka pendek, HIBOR lebih sensitif terhadap perubahan likuiditas pasar lokal.Pada awal tahun 2017, suku bunga HIBOR overnight melonjak secara signifikan, menunjukkan volatilitas yang jauh lebih tinggi dibandingkan suku bunga deposito pada saat itu. Fenomena ini lebih jarang terjadi di pasar LIBOR, karena LIBOR dipengaruhi oleh arus dana global dan memiliki fluktuasi yang relatif lebih kecil.
Meskipun metode perhitungan HIBOR dan LIBOR serupa, HIBOR lebih segera mencerminkan kondisi pendanaan yang ketat di Hong Kong, sehingga menjadi acuan utama dalam penetapan harga produk keuangan lokal.
Hong Kong Interbank Offered Rate secara langsung memengaruhi pilihan keuangan penduduk Hong Kong. Memahami HIBOR membantu dalam memilih produk keuangan yang sesuai dan mengelola risiko suku bunga.
Para analis pasar sering menggunakan model time series, model regresi, dan metode deep learning untuk memprediksi tren suku bunga, dengan menggabungkan alat visualisasi dan penilaian risiko untuk membantu masyarakat memahami tren pasar. Memeriksa data HIBOR secara berkala memungkinkan investor dan peminjam mengambil keputusan keuangan yang lebih bijak.
FAQ
Apakah HIBOR berubah setiap hari?
Asosiasi Banker Hong Kong (Hong Kong Bankers Association) menerbitkan HIBOR terbaru setiap hari pada pukul 11 pagi. Suku bunga berfluktuasi berdasarkan penawaran dan permintaan dana di pasar. Investor dan peminjam harus secara rutin memeriksa data terbaru.
Apakah HIBOR berkaitan dengan suku bunga dolar AS?
HIBOR terutama mencerminkan biaya pendanaan pasar Hong Kong. Perubahan suku bunga dolar AS memengaruhi arus dana, yang secara tidak langsung berdampak pada HIBOR. Sebagai contoh, ketika suku bunga AS naik, HIBOR juga dapat meningkat.
Bagaimana peminjam dapat memeriksa HIBOR terbaru?
Peminjam dapat mengunjungi situs web Asosiasi Banker Hong Kong, HSBC, atau Hang Seng Bank. Situs-situs web tersebut memperbarui data HIBOR setiap hari dan dapat diakses oleh publik.
Bagaimana kenaikan HIBOR memengaruhi KPR?
Ketika HIBOR naik, suku bunga hipotek H meningkat. Jumlah pembayaran bulanan peminjam pun meningkat. Bank biasanya menetapkan suku bunga batas atas (cap rate) untuk melindungi kepentingan peminjam.
Siapa yang cocok untuk HIBOR?
HIBOR cocok untuk peminjam yang bersedia menoleransi fluktuasi suku bunga. Ketika dana pasar melimpah, HIBOR lebih rendah, sehingga peminjam dapat menikmati biaya bunga yang lebih rendah. Namun, ketika suku bunga naik, tekanan pembayaran meningkat.
Fluktuasi HIBOR berdampak pada keputusan hipotek dan investasi, tetapi pemantauan yang terus-menerus dan perbandingan biaya dapat membebani pengguna. BiyaPay menawarkan solusi yang efisien dengan biaya transfer serendah 0,5% dan pertanyaan nilai tukar waktu nyata, sehingga memudahkan pelacakan biaya pendanaan tanpa pemeriksaan HIBOR yang merepotkan. Mendukung konversi berbagai mata uang fiat dan mata uang digital dengan proses pendaftaran yang cepat, produk kekayaan dengan imbal hasil tahunan 5,48% menyediakan penarikan fleksibel untuk pembayaran hipotek atau investasi.
Diawasi secara internasional, platform ini menjamin transaksi yang aman. Kunjungi BiyaPay sekarang untuk menyederhanakan strategi keuangan Anda dan menghadapi volatilitas HIBOR dengan percaya diri!
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Pre-Market Trading Explained: Quotes, Order Duration, Liquidity, and Spreads


Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam