

BiyaPay
發佈於 更新於



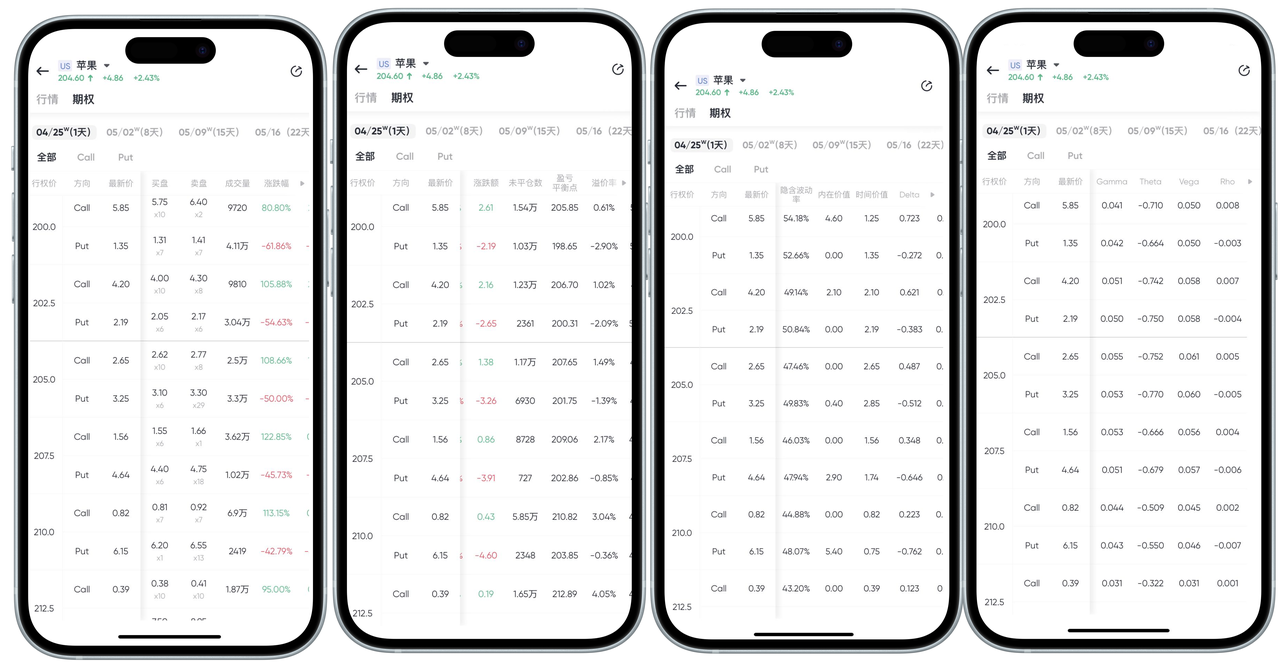
如何在 App 端查看期權鏈頁面及其關鍵概念:
如何在 Web 端查看期權鏈頁面及其關鍵概念:
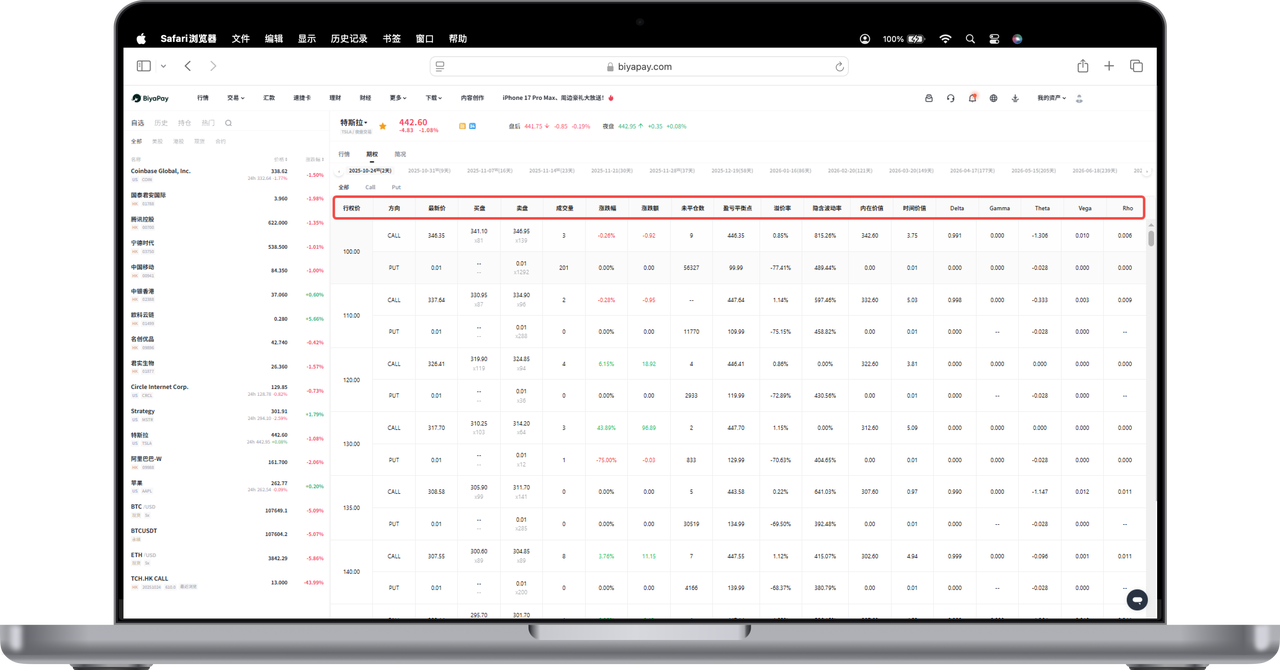
以下為期權交易頁面中各項數據的通俗說明,幫助您快速讀懂期權報價表格,理解期權價格的構成及波動原理。
- 期權類型(Option Type)
Call(看漲期權):購買者有權在未來某時間,以固定價格買入標的資產。適用於看漲行情。
Put(看跌期權):購買者有權在未來某時間,以固定價格賣出標的資產。適用於看跌行情。
- 行權價格(Strike Price)
行權價格是期權約定未來買入或賣出標的資產的價格。例如:
200.0 表示以每股 200.0 美元行使權利。
212.5 表示以每股 212.5 美元行使權利。
- 最新價(Latest Price)
當前市場中該期權的交易價格。例如:
200.0 Call 的最新價為 5.85 美元,即買一張該期權需支付 5.85 美元。
- 買盤(Bid)與賣盤(Ask)
買盤(Bid):市場上買方願意出的最高價格。如:
200.0 Call 的買盤價為 5.75 美元,數量 x10,表示有 10 手買單等待成交。
賣盤(Ask):市場上賣方願意接受的最低價格。如:
賣盤價為 6.40 美元,數量 x7,表示有 7 手賣單掛出。
- 成交量(Volume) 當日已成交的期權合約總數,反映市場活躍度。例如:
- 成交量為 9720,表示已成交 9720 手(即 972,000 股)。
- 漲跌幅(Change %) 該期權價格相較於前一交易日的漲跌比例。例如:
- 漲跌幅為 +80.80%,表示價格大幅上漲。
- 隱含波動率(Implied Volatility, IV) 市場預期未來股價波動幅度。值越高,代表預期波動越大。例如:
- 200.0 Call 的隱含波動率為 54.61%,屬於波動較大的期權。
- 內在價值(Intrinsic Value) 如果期權立即行使,理論上能賺多少錢。例如:
- 當前股價為 204.60 美元,200.0 Call 的內在價值為 4.60 美元(204.60 - 200.0)。
- 時間價值(Time Value) 期權的總價 - 內在價值。反映市場對未來波動的期待。例如:
- 如果總價是 5.85,內在價值為 4.60,則時間價值為 1.25。
- Delta(Δ) 標的價格每變動 1 美元,期權價格的理論變動值。例如:
- Delta = 0.723,表示股價每漲 1 美元,期權漲 0.723 美元。
- Gamma(Γ) Delta 的變化率,表示 Delta 對股價變動的敏感程度。例如:
- Gamma = 0.041,說明每漲 1 美元,Delta 增加 0.041。
- Theta(Θ) 每天時間流逝導致期權價值變化(通常為負)。例如:
- Theta = -0.710,表示每過一天,期權價格減少 0.71 美元。
- Vega(ν) 隱含波動率每變化 1%,期權價格的變化量。例如:
- Vega = 0.050,意味著 IV 上漲 1%,期權漲 0.05 美元。
- Rho(ρ) 利率變化對期權價格的影響。例如:
- Rho = 0.008,表示利率上升 1%,期權漲 0.008 美元。
期權鏈頁面為您提供了每一組行權價下的 Call 和 Put 的報價信息、交易活躍度、波動率以及風險敏感指標,通過這些數據,您可以更科學地:
- 評估期權的「性價比」(內在+時間價值)
- 判斷市場預期(隱含波動率、成交量)
- 控制風險與策略搭配(Delta、Theta、Gamma等)