
离线数字钱包解析:断网支付方式、准备事项与使用限制


手机断网后,部分数字钱包仍可完成门店付款,但前提是设备、卡片和收款系统支持对应方式。手机没有信号,不代表商户和银行也停止联网;收付款双方都断网,则需要专门的离线方案。准备出行或应对临时断网时,你需要确认能用哪张卡、是否要预存余额,以及如何判断付款结果。钱包能打开、卡面能显示,都不能单独证明交易可以完成。
产品条件核对日期为 2026 年 11 月 3 日。具体功能以所在市场、设备、发卡机构和支付服务的最新规则为准。
核心要点
- 部分已设置的 NFC 钱包,可在手机断网时完成门店付款。
- 手机断网、商户终端断网和双方断网,适用条件不同。
- 绑卡验证、离线功能启用和专用余额准备,应提前完成。
- 单笔金额、累计额度及联网要求,需要按具体服务核对。
- 钱包记录延迟不代表付款失败,重复支付前应确认结果。
手机断网,哪些数字钱包付款仍可能完成?
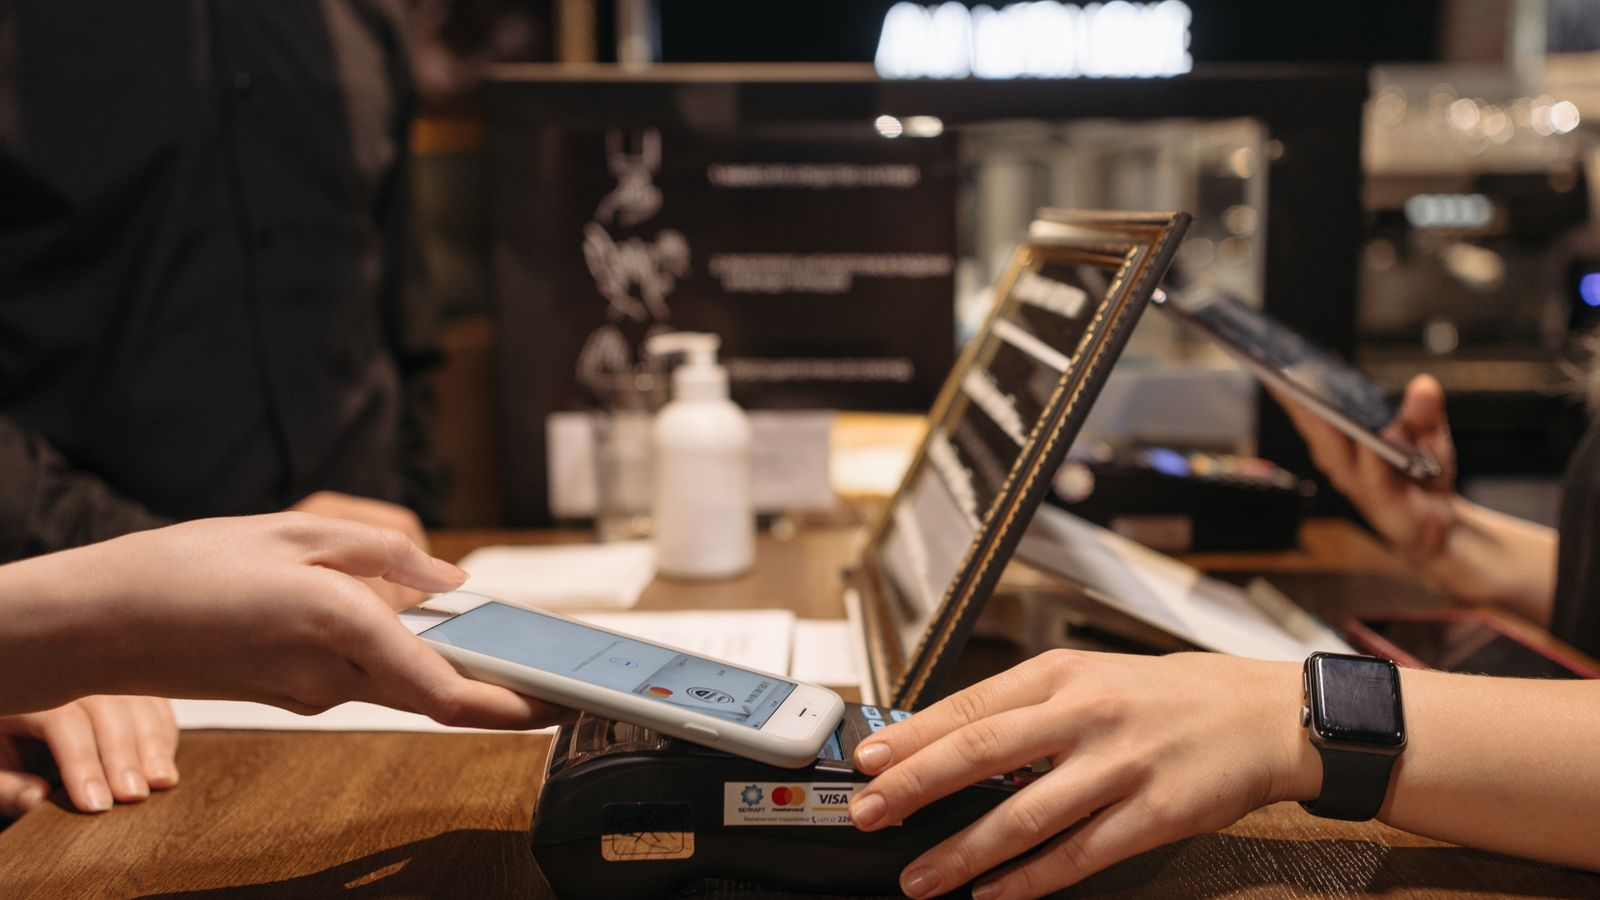
已经完成设置的 NFC 银行卡钱包,是手机没有网络时仍可能使用的付款方式。部分交通卡、储值卡及专用离线余额也能适应断网场景,但各有受理范围。判断重点是具体付款功能能否在当前条件下运行,而不是应用是否叫“数字钱包”。普通网店结账、账户充值与跨境汇款,不能直接沿用门店碰触付款的结论。
| 付款或资金操作 | 手机断网时的可能性 | 使用前需要确认什么 |
|---|---|---|
| 已设置的银行卡 NFC 门店付款 | 部分钱包可以使用 | 设备、卡片、钱包及商户是否支持 |
| 手机交通卡或储值卡付款 | 取决于具体系统 | 卡片是否启用、余额与线路是否适用 |
| 专用离线余额付款 | 在支持范围内可能完成 | 是否已启用功能、准备余额及满足双方条件 |
| 普通网页或应用内购物 | 不因支持 NFC 就能离线完成 | 结账、验证和订单提交是否需要网络 |
| 充值、转账或账户换汇 | 不能从离线付款能力推断 | 对应操作的联网、审核及到账条件 |
例如,Apple Pay列明,iPhone 或 Apple Watch 没有互联网或蜂窝网络连接时,仍可用于门店购物。设备通过 NFC 与商户终端通信,交易记录则可能要到重新联网后才出现。这说明手机的数据连接并非这类门店付款的必要条件,但不代表任何卡片、任何商户都一定接受。
绑卡型钱包通常调用已添加的银行卡,不需要你先把钱充值到一个独立的钱包余额。相反,某些交通卡或离线储值功能需要提前存入资金。两者都可能在手机断网时使用,却对应不同的资金来源,不能因为银行卡账户里有钱,就认为某张交通卡也有足够余额。
查看手机交通卡时,还要区分专用交通卡与直接用银行卡乘车。支持哪个城市、哪条线路、哪种设备,以及余额不足后如何补足,都由对应系统决定。你在一家商店成功碰触付款,也不能据此判断另一城市的交通闸机一定能够使用同一张卡。
钱包界面可打开,只能说明应用或卡面仍能显示。交易还需要设备完成必要验证、收款端识别付款方式,并满足相应授权条件。若你刚换手机、重新添加卡片,或卡片仍显示待验证,应在有网络时先完成设置,避免把未启用的卡面当成可用付款工具。
“离线支付”到底是哪一端断网?
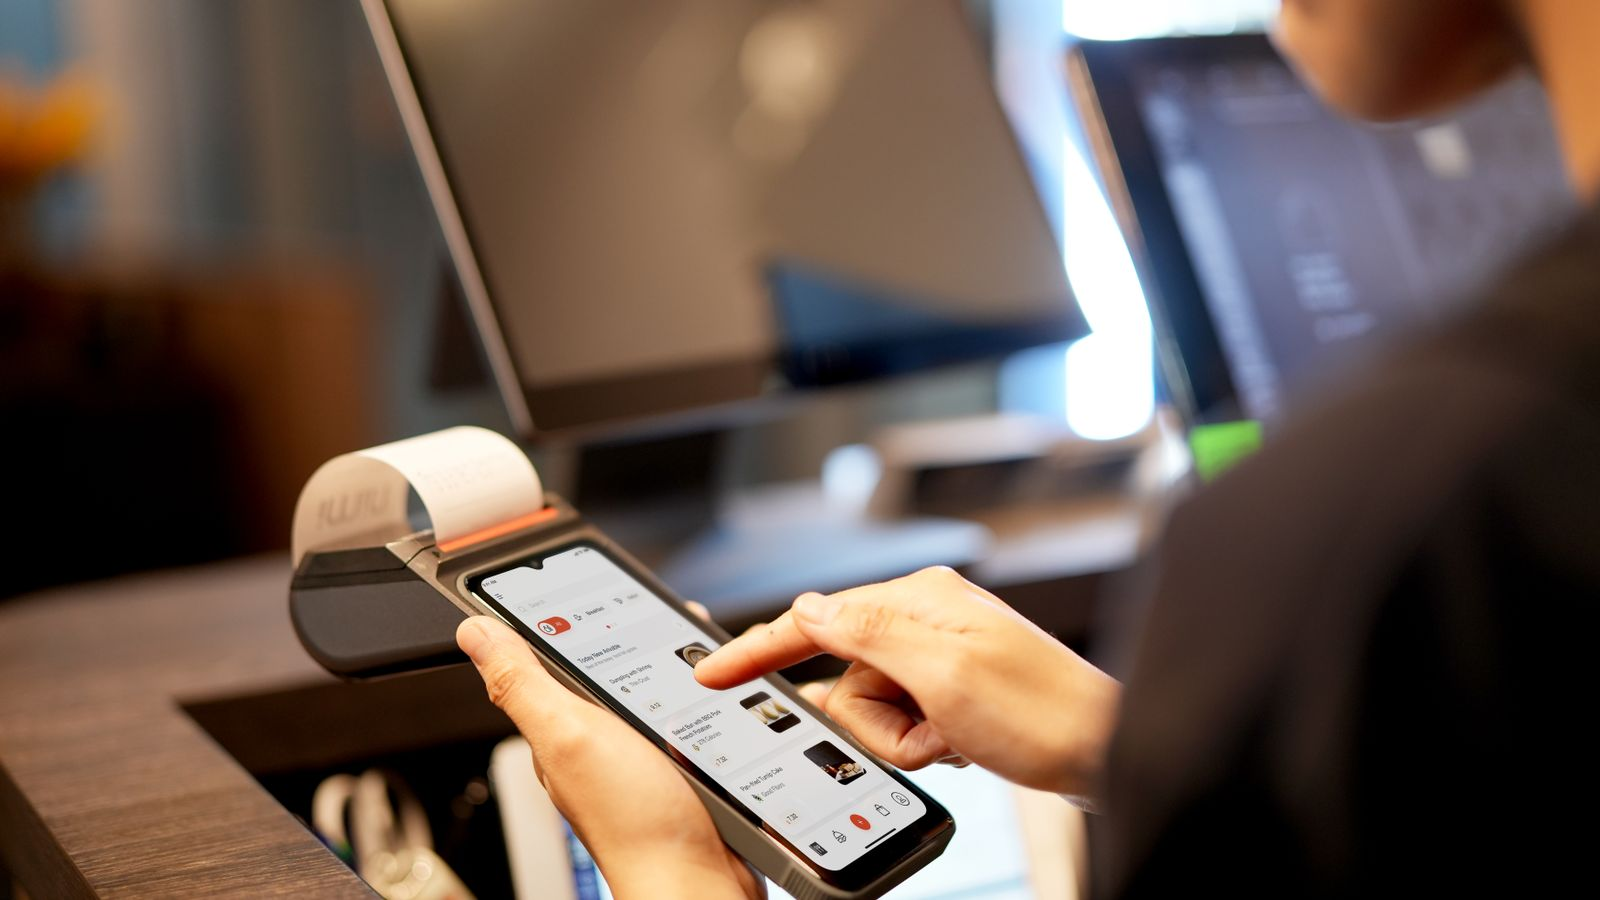
离线支付描述的可能只是某个环节,不一定是整笔交易都不依赖网络。手机断网时,商户可能仍在实时提交银行卡授权;商户断网时,某些系统会先保存交易,稍后再上传;双方都离线,则需要专门设计的付款机制。区分这些情况,才能理解为什么同样是“碰一下”,付款结果和后续风险会不同。
手机断网,商户仍能处理银行卡交易
NFC 是设备之间的近距离通信方式,手机无需通过移动数据或 Wi-Fi,才能把付款所需的信息传给终端。因此,你的手机没有信号,商户仍可能通过自己的网络连接收单机构和发卡银行,完成后续处理。
这类场景下,离线的是你的手机,而不是整条银行卡处理链路。银行卡是否有效、可用余额或信用额度是否足够,以及交易是否触发风控,仍可能影响结果。终端有反应也不等于银行已经批准,仍需查看收款端最终显示。
如果只有你的手机断网,换到信号更好的位置未必是解决付款失败的关键。先检查终端提示、所选卡片及设备验证状态,再判断是否需要联网处理账户问题,比不断打开、关闭移动数据更有针对性。
商户终端断网,交易暂存后上传
部分收款服务允许商户在断网期间先保存交易,恢复网络后再上传处理。例如,PayPal 的商户离线收款适用于特定 Point of Sale 与第三方应用集成,要求兼容的 PayPal Reader 和相应软件,并非所有 PayPal 用户都可直接使用。
这项安排要求商户在首笔离线付款后 24 小时内重新联网,上传待处理交易;超过时限会暂停新的离线收款,延迟上传也会增加交易被拒的风险。这个时限属于特定收款服务,不能套用到所有数字钱包。
对消费者而言,终端保存了交易与交易完成授权、入账属于不同状态。对商户而言,仍需完成上传并检查处理结果。此类待上传交易的风险,也不能直接等同于已在本地完成余额转移的专用储值支付。
收付款双方离线,需要专门支持的方案
当付款人和收款人都无法联网,普通银行卡碰触功能并不会自动变成双方离线转账。系统必须专门处理本地验证、余额变化及后续记录同步等问题,双方设备和应用也要满足对应条件。
NPCI 于 2023 年推出的 UPI LITE X,就是面向双方离线收付款设计的例子,采用兼容设备上的 NFC。其功能设计包含启用离线付款及首次充值等准备,不能理解为所有 UPI 用户都自动获得相同能力。
普通 UPI、UPI LITE 与已启用的离线功能应分别核对。免输 PIN 只是验证流程的特点,本身不能证明双方都能断网付款。你还需要确认当前应用是否实际提供该功能、收款方是否兼容,而不能只凭旧演示或功能名称判断可用性。
断网前,需要完成哪些设置与准备?
准备应在网络正常时完成:先确认设备和卡片能使用,再处理验证、专用余额及备用付款安排。离线能力通常无法替代首次安装、账户登录、绑卡审核或充值。尤其在刚换手机、刚换卡或准备前往新目的地时,不能仅凭旧设备上的使用经验,判断新组合已经可用。
你可以按实际付款过程逐项检查:
- 在可靠网络下安装或更新钱包,完成登录、身份或银行卡验证,确认卡片已可使用。
- 检查设备是否支持所需 NFC 功能;适用时开启 NFC、选择默认付款应用及默认卡片。
- 设置并记住必要的锁屏密码,确认生物识别与其他验证方式能够正常使用。
- 若使用交通卡或专用离线余额,提前启用对应功能,并确认可用余额,而非只查看银行总余额。
- 检查目的地、商户或交通系统接受的卡组织、币种和付款方式,区分一般支持与具体受理条件。
- 为手机和穿戴设备充电,并准备适用的实体卡或现金,减少对单台设备的依赖。
把卡片添加到手机和手表,也不一定是同一项设置。若打算用手表付款,应确认卡片已在手表上完成添加和验证;手机上显示正常,不能代替对穿戴设备的检查。付款时需要解锁、输入密码还是使用特定快捷模式,也应提前熟悉。
对预存余额方案,充值成功后还要确认余额已进入正确的卡片或离线功能。银行账户显示扣款,不足以单独证明目标余额已经更新。若充值状态仍在处理中,应先解决状态问题,再依赖这笔金额完成断网期间的必要支出。
某些服务可能要求重新联网以更新付款凭证、同步记录或继续使用离线功能,具体周期和触发条件各不相同。不要把网上流传的“固定可付几次”或“固定几天必须联网”当成所有钱包的共同规则,也不要刻意关闭安全功能来延长使用。
一次小额付款可以帮助你熟悉设备操作,但无法证明所有离线条件都已覆盖。它可能只测试了手机断网、商户联网的组合。若你需要在完全没有网络的地点支付,应直接核对对应系统是否支持,而不是反复通过试付推断。
备用方式也有适用边界。实体银行卡可以应对手机没电或钱包设置问题,但商户整套收款系统断网时,实体卡未必能够正常授权。现金是否接受、是否方便找零也要考虑;准备两种依赖条件不同的付款方式,通常比只增加另一款手机钱包更有用。
离线支付有哪些额度、失败与资金风险?
离线支付仍受金额、余额、受理范围及安全规则约束,不能理解成网络中断后的无限付款权限。风险判断还取决于交易在哪里完成:手机断网但商户正常授权,与商户先保存、稍后提交的付款,后续状态可能不同。你既要知道还能付多少,也要知道出现什么记录后,才能确认是否需要重试。
金额、次数、余额和受理范围各有限制
核对限制时,应分别查看单笔金额、累计离线额度、连续离线次数,以及恢复联网或同步记录的要求。某项服务没有统一的钱包交易次数限制,也不代表发卡银行、商户或具体离线功能不存在其他限制;不能将一个品牌的规则推广到全部钱包。
对专用余额,实际可用金额可能小于银行账户余额,因为断网付款只能调用预先准备的部分。对银行卡钱包,显示在应用中的旧余额也不一定反映最新占用或支出。酒店、租车等涉及预授权或后续调整金额的场景,更需要核对具体商户与支付规则。
设备兼容和受理范围同样重要。手机具有 NFC,只能说明具备相关通信硬件,不能证明钱包、卡片和收款设备支持同一种离线机制。服务面向哪个市场、允许哪些付款用途,也需要单独确认,不能用一次成功记录替代完整条件。
离线能力也不会自动免除卡片费用或货币转换成本。外币消费仍应核对付款币种、发卡机构收费和适用汇率。若你还在比较账户的持币、换汇与跨境付款能力,可以结合多币种数字钱包的功能与成本比较,将账户资金安排与门店离线付款能力分开判断。
如何判断交易是否完成,避免重复付款?
钱包暂时没有新记录时,先确认商户端结果和收据,不要立即再次碰触。手机端动画、提示音或卡面变化,可能只反映某个处理环节;商户显示批准、拒绝还是等待中,才决定下一步应如何核对。若收款端已明确显示成功,应保存时间、金额和订单信息,联网后再对账。
若终端显示失败或状态不明,请商户先检查该笔订单,再决定是否重试。确需改用另一张卡或现金时,要确认原交易的处理状态,并保留两次付款的凭证。两条待处理记录也未必都会最终入账,应继续核对完成、撤销或退款结果。
商户离线暂存的交易,需要在恢复网络后查看上传及处理状态。相应商户设备在仍有未上传交易时,不应随意清除数据或重置应用,以免破坏待处理记录。消费者则应保留收据,关注后续账单,不因付款当天未显示扣款就认定不会再扣款。
重新联网后,按商户、金额、币种和时间核对记录;若发现最终重复扣款、异常金额或迟迟无法解释的状态,联系商户及发卡机构处理。设备遗失时也应尽快使用可验证的账户或发卡机构渠道停用相关付款能力,不应等待手机重新联网后才开始处理。
如果你正在为出行安排资金,可以在网络正常时,先理清日常消费余额、需要兑换的币种和备用资金。使用 Biya 管理相关资金时,也应核对账户支持的入金、兑换及转出条件,再通过 Biya 费用中心比较适用费用与实际订单展示。账户准备与门店离线付款应分别确认,不能把多币种或多资产功能当成离线支付保证。为必要支出预留能够实际使用的付款方式,比单看钱包中的总资产更有帮助。相关服务是否可用,取决于用户所在地、身份验证结果、平台规则及适用法律法规。
常见问题
手机开启飞行模式后,还能用数字钱包付款吗?
部分已设置的 NFC 钱包仍可能完成门店付款,但飞行模式不代表所有付款功能都可使用。你需要确认 NFC 是否可用、卡片和设备是否满足验证要求,以及商户是否接受。普通网页购物、充值和账户转账仍应分别核对联网条件。
手机没电后,数字钱包还能离线支付吗?
手机断网与手机没电是不同情况,不能一概认为都能支付。部分兼容设备的特定快捷卡片可以使用电量储备,但适用卡片和触发条件有限,不能推广到全部银行卡。出行时仍应准备电源及其他付款方式,不依赖这项例外能力。
保存付款码截图,可以代替数字钱包离线支付吗?
付款码截图不能作为通用的离线支付替代方案。动态码可能过期,收款端也可能需要在线验证;专门支持离线出码的功能还会有单独规则。不要将截图交给陌生人,也不要把能够显示二维码理解为一定可以完成扣款。
数字钱包支持离线付款,是否也能断网购买网店商品?
通常不能据此推断网店结账也能离线完成。门店 NFC 付款使用近距离通信,网页或应用内购物则通常需要网络来提交订单、验证付款并接收结果。同一钱包的线下碰触能力与线上结账能力,应分别确认。
离线付款后,钱包没有显示记录,应该再付一次吗?
先确认商户端结果,不要因为钱包记录暂未更新就立即重付。部分付款历史会在联网后显示,商户暂存的交易也可能稍后处理。保留收据并核对订单;若状态不清楚,先由商户检查,再决定是否更换方式或重新付款。
离线支付钱包与加密资产冷钱包是同一种工具吗?
两者用途不同。离线支付钱包解决特定条件下的付款问题,冷钱包主要用于让加密资产私钥保持离线。即使冷钱包能够离线签名,交易仍需要通过可联网的渠道广播并取得链上确认,不能直接等同于断网即时到账。
*本文僅供一般資訊參考,不構成來自 BiyaPay 或其子公司及關聯公司的法律、稅務或其他專業建議,也無意取代向財務顧問或任何其他專業人士尋求建議。
對於本出版物內容的準確性、完整性或及時性,我們不作任何明示或暗示的陳述或保證。
關於的相關部落格
远期汇率怎么算?公式、远期点数与计算示例
Coinstar 能兑换外币吗?可接受硬币与替代处理方式

 澳大利亞
 奧地利
 比利時
 加拿大
 塞浦路斯
 捷克共和國
 丹麥
 愛沙尼亞
 芬蘭
 法國
 德國
 希臘
 香港
 印度
 印尼
 愛爾蘭
 義大利
 日本
 拉脫維亞
 立陶宛
 盧森堡
 馬來西亞
 馬耳他
 摩洛哥
 尼泊爾
 荷蘭
 紐西蘭
 挪威
 巴基斯坦
 菲律賓
 波蘭
 葡萄牙
 羅馬尼亞
 新加坡
 斯洛伐克
 斯洛文尼亞
 南非
 韓國
 西班牙
 瑞典
 泰國
 美國
 土耳其
 阿拉伯聯合酋長國
 英國
 越南