




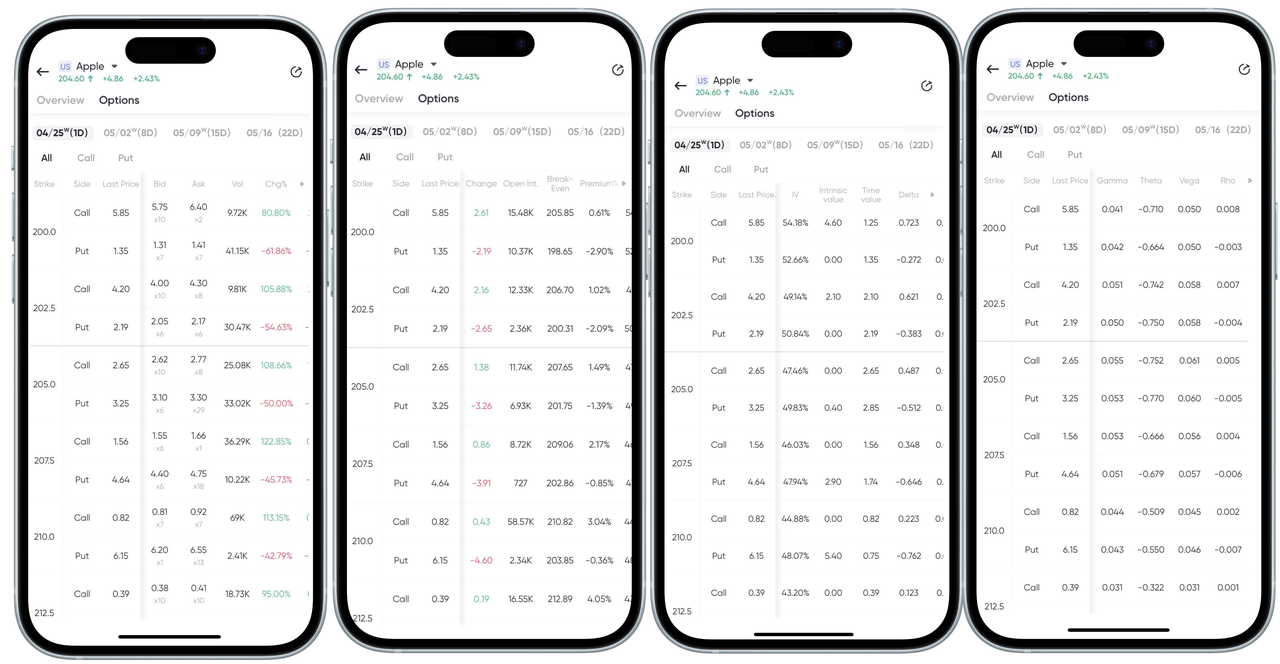
วิธีดูหน้าโซ่ออปชันและแนวคิดหลักบนแอป:
วิธีดูหน้าโซ่ออปชันและแนวคิดหลักบนเว็บ:
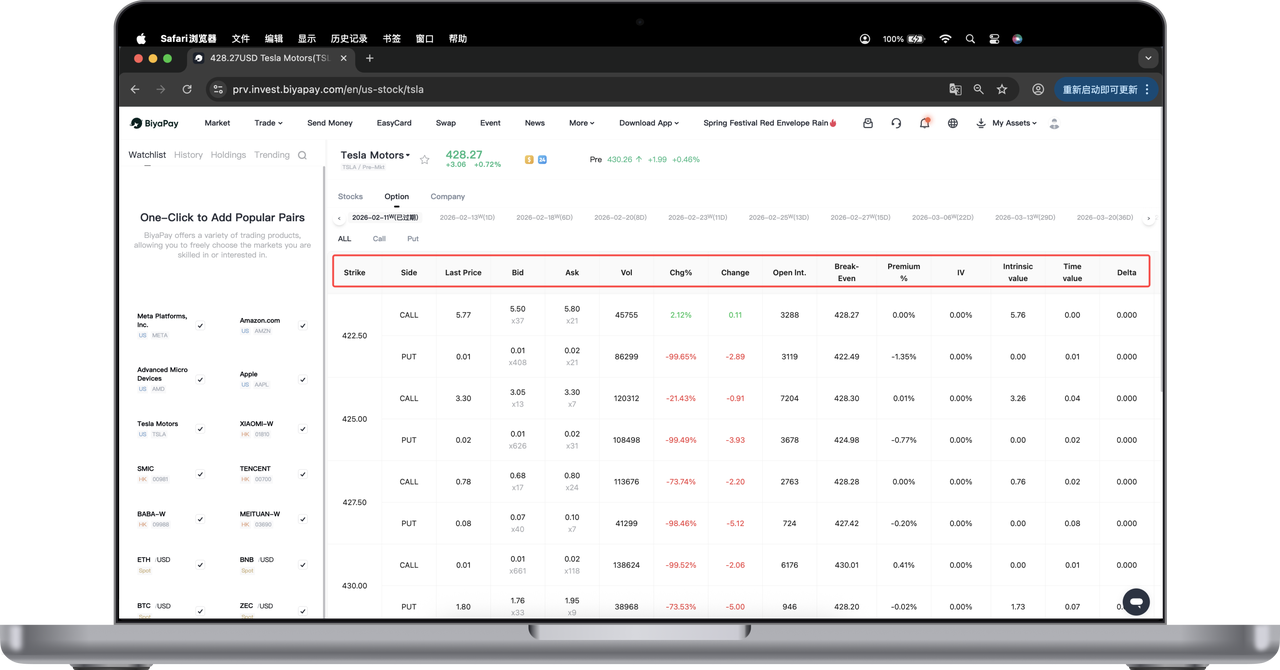
ต่อไปนี้คือคำอธิบายแบบง่ายเกี่ยวกับข้อมูลต่างๆ ในหน้าซื้อขายออปชัน เพื่อช่วยให้คุณเข้าใจตารางราคาออปชันอย่างรวดเร็ว และเข้าใจองค์ประกอบและหลักการของความผันผวนของราคาออปชัน
- ประเภทของออปชัน
Call (ออปชันซื้อ): ผู้ซื้อมีสิทธิ์ซื้อสินทรัพย์อ้างอิงในราคาที่กำหนดไว้ ณ เวลาในอนาคต เหมาะสำหรับตลาดขาขึ้น
Put (สัญญาออปชันแบบขาย): ผู้ซื้อมีสิทธิ์ขายสินทรัพย์อ้างอิงตามราคาที่กำหนดไว้ในอนาคต เหมาะสำหรับตลาดขาลง
- ราคาใช้สิทธิ (Strike Price)
ราคาใช้สิทธิคือราคาที่สัญญาออปชันตกลงที่จะซื้อหรือขายสินทรัพย์อ้างอิงในอนาคต ตัวอย่างเช่น:
200.0 หมายถึงการใช้สิทธิ์ที่ราคา $200.0 ต่อหุ้น
212.5 หมายถึงการใช้สิทธิ์ที่ราคา $212.5 ต่อหุ้น
- ราคาล่าสุด (Latest Price)
ราคาซื้อขายปัจจุบันของออปชันในตลาด ตัวอย่างเช่น:
ราคาล่าสุดของ Call ที่ 200.0 คือ $5.85 หมายความว่าคุณต้องจ่าย $5.85 เพื่อซื้อสัญญาออปชันนี้หนึ่งสัญญา
- ราคาเสนอซื้อและราคาเสนอขาย (Bid and Ask)
ราคาเสนอซื้อ (Bid): ราคาสูงสุดที่ผู้ซื้อในตลาดเต็มใจจ่าย ตัวอย่างเช่น:
ราคาเสนอซื้อของ Call ที่ 200.0 คือ $5.75 ปริมาณ x10 แสดงว่ามีคำสั่งซื้อ 10 รายการที่รอการดำเนินการ
Ask: ราคาต่ำสุดที่ผู้ขายในตลาดยินดีจะยอมรับ ตัวอย่างเช่น:
ราคา Ask คือ $6.40 จำนวน x7 ซึ่งบ่งชี้ว่ามีคำสั่งขาย 7 รายการที่ถูกวางไว้
- Volume จำนวนสัญญาออปชันทั้งหมดที่ซื้อขายในระหว่างวัน สะท้อนถึงความคึกคักของตลาด ตัวอย่างเช่น:
ปริมาณการซื้อขาย 9,720 หมายความว่ามีสัญญาถูกซื้อขายแล้ว 9,720 สัญญา (เทียบเท่ากับ 972,000 หุ้น)
- Change % เปอร์เซ็นต์การเปลี่ยนแปลงของราคาออปชันเทียบกับวันซื้อขายก่อนหน้า ตัวอย่างเช่น:
Change % ที่ +80.80% บ่งชี้ถึงการเพิ่มขึ้นของราคาอย่างมีนัยสำคัญ
- Implied Volatility (IV) ความคาดหวังของตลาดต่อความผันผวนของราคาหุ้นอ้างอิงในอนาคต ยิ่งค่าสูง ยิ่งคาดว่าความผันผวนจะมากขึ้น ตัวอย่างเช่น:
ความผันผวนโดยนัยของสัญญา Call ที่ 200.0 อยู่ที่ 54.61% บ่งชี้ถึงความผันผวนที่ค่อนข้างสูง
- มูลค่าแท้จริง (Intrinsic Value) กำไรเชิงทฤษฎีหากสิทธิอนุพันธ์ถูกใช้สิทธิทันที ตัวอย่างเช่น:
หากราคาหุ้นปัจจุบันคือ $204.60 มูลค่าแท้จริงของสิทธิซื้อราคา 200.0 คือ $4.60 ($204.60 − $200.0)
- มูลค่าตามเวลา (Time Value) ส่วนพรีเมียมทั้งหมดของสิทธิอนุพันธ์หักลบมูลค่าแท้จริง สะท้อนความคาดหวังของตลาดต่อความผันผวนในอนาคต ตัวอย่างเช่น:
หากพรีเมียมทั้งหมดคือ $5.85 และมูลค่าแท้จริงคือ $4.60 มูลค่าตามเวลาจะเท่ากับ $1.25
- เดลต้า (Delta) (Δ) การเปลี่ยนแปลงเชิงทฤษฎีของราคาสิทธิอนุพันธ์สำหรับการเปลี่ยนแปลงทุกๆ $1 ของราคาสินทรัพย์อ้างอิง ตัวอย่างเช่น:
Delta = 0.723 หมายความว่าหากราคาหุ้นสูงขึ้น $1 ราคาสิทธิอนุพันธ์จะเพิ่มขึ้น $0.723
- แกมมา (Gamma) (Γ) อัตราการเปลี่ยนแปลงของ Delta วัดว่า Delta ไวต่อการเปลี่ยนแปลงของราคาสินทรัพย์อ้างอิงเพียงใด ตัวอย่างเช่น:
Gamma = 0.041 หมายความว่าราคาหุ้นเพิ่มขึ้นทุก $1 Delta จะเพิ่มขึ้น 0.041
- Theta (Θ) การเปลี่ยนแปลงของมูลค่าออปชันอันเนื่องจากการผ่านไปของเวลา (โดยปกติเป็นค่าลบ) ตัวอย่างเช่น:
Theta = -0.710 หมายความว่าราคาออปชันลดลง $0.71 ต่อวัน เมื่อปัจจัยอื่นคงที่
- Vega (ν) การเปลี่ยนแปลงของราคาออปชันสำหรับการเปลี่ยนแปลงของความผันผวนโดยนัยทุก 1% ตัวอย่างเช่น:
Vega = 0.050 หมายความว่าหาก IV เพิ่มขึ้น 1% ราคาออปชันจะสูงขึ้น $0.05
- Rho (ρ) ผลกระทบของการเปลี่ยนแปลงอัตราดอกเบี้ยต่อราคาออปชัน ตัวอย่างเช่น:
Rho = 0.008 หมายความว่าหากอัตราดอกเบี้ยเพิ่มขึ้น 1% ราคาออปชันจะเพิ่มขึ้น $0.008
หน้า option chain ให้ข้อมูลราคาเสนอซื้อ Call และ Put สำหรับราคาใช้สิทธิแต่ละระดับ พร้อมทั้งกิจกรรมการซื้อขาย ระดับความผันผวน และตัวชี้วัดความอ่อนไหวต่อความเสี่ยง ด้วยข้อมูลเหล่านี้ คุณสามารถทำสิ่งต่อไปนี้ได้อย่างมีหลักการมากขึ้น:
ประเมิน “ความคุ้มค่า” ของออปชัน (มูลค่าภายใน + มูลค่าตามเวลา)
ประเมินความคาดหวังของตลาด (ความผันผวนที่แฝงอยู่ ปริมาณการซื้อขาย)
จัดการความเสี่ยงและปรับปรุงการผสมผสานกลยุทธ์ (Delta, Theta, Gamma ฯลฯ)