
ในปี 2026 มีหุ้นแนวคิดชิปหน่วยความจำจัดเก็บข้อมูล (Storage Chip) ตัวไหนบ้าง? การจำแนกประเภทบริษัทที่เกี่ยวข้องในตลาดสหรัฐฯ และฮ่องกง




เมื่อพิจารณาหุ้นกลุ่มคอนเซ็ปต์ชิปหน่วยความจำในปี 2026 คุณไม่ควรเพียงแค่คัดกรองจากคำว่า "เซมิคอนดักเตอร์" เพียงอย่างเดียว แต่คุณต้องแยกความแตกต่างระหว่าง DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SSD สำหรับองค์กร, HDD แบบ nearline, ตัวควบคุม SSD, แพลตฟอร์มกาจัด (foundry) และอุปกรณ์บรรจุชิปขั้นสูงเสียก่อน ในตลาดสหรัฐฯ หุ้นที่เกี่ยวข้องกับชิปหน่วยความจำโดยตรงมากที่สุดจะกระจุกตัวอยู่รอบ Micron และ SanDisk ขณะที่ Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage และ NetApp ต่างอยู่ในส่วนที่แตกต่างกันของห่วงโซ่คุณค่าหน่วยความจำโดยรวม ส่วนในฮ่องกง มีผู้ผลิต DRAM, NAND หรือ HBM ขนาดระดับโลกอยู่น้อย บริษัทที่เกี่ยวข้องมักผูกอยู่กับหน่วยความจำแบบ non-volatile, แพลตฟอร์มกาจัดโหนดเมททรวร์ (mature-node foundry) และอุปกรณ์บรรจุชิปขั้นสูง
สรุปประเด็นสำคัญ
- หุ้นชิปหน่วยความจำควรแบ่งออกก่อนเป็น DRAM, HBM, NAND และเครื่องจักรอุปกรณ์ที่เกี่ยวข้อง
- หุ้นหลักของสหรัฐฯ กระจุกตัวอยู่รอบ Micron, SanDisk, WDC และ STX เป็นหลัก
- หุ้นฮ่องกงมีสัมผัสมากกว่าในด้านหน่วยความจำแบบไม่ลบเลือน กาจัดทำ (Foundry) การบรรจุชิป และเครื่องจักรอุปกรณ์
- ศูนย์ข้อมูล AI กำลังหนุนความต้องการ HBM, SSD สำหรับองค์กร และ HDD แบบ Nearline
- การวิเคราะห์โอกาสควรมุ่งเน้นที่สัดส่วนรายได้ อัตรากำไร สินค้าคงคลัง การขยายกำลังการผลิต และความเข้มข้นของลูกค้า
- การอยู่ในกลุ่มคอนเซ็ปต์ไม่ได้แปลว่าความเสี่ยงต่ำ อุตสาหกรรมหน่วยความจำยังคงมีความผันผวนตามวัฏจักรสูง
หุ้นกลุ่มคอนเซ็ปต์ชิปหน่วยความจำในปี 2026 ควรจำแนกอย่างไร? เริ่มจากการแยก “หน่วยความจำแท้” ออกจากห่วงโซ่คุณค่าที่เกี่ยวข้อง
หุ้นกลุ่มชิปจัดเก็บข้อมูลไม่ใช่กลุ่มหุ้นเดียวที่แยกออกมา แต่เป็นส่วนหนึ่งของห่วงโซ่คุณค่าที่สร้างขึ้นรอบการจัดเก็บ การอ่าน การแคช การส่งผ่าน และการจัดการข้อมูล บริษัทชิปจัดเก็บข้อมูลแท้จริงส่วนใหญ่ผลิต DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SLC NAND, eNVM และผลิตภัณฑ์ที่คล้ายคลึงกัน ส่วนบริษัทที่เกี่ยวข้องกับการจัดเก็บข้อมูลอาจผลิต HDD, ตัวควบคุม SSD, ชิปอินเทอร์เฟซหน่วยความจำ, บริการรับจ้างผลิต (foundry), อุปกรณ์บรรจุภัณฑ์ขั้นสูง หรือระบบจัดเก็บข้อมูลระดับองค์กรแทน ในการตัดสินว่าบริษัทหนึ่งมี “ความบริสุทธิ์ด้านการจัดเก็บข้อมูล” สูงหรือไม่ กุญแจสำคัญไม่ได้อยู่ที่ป้ายกำกับในตลาด แต่อยู่ที่แหล่งรายได้และตำแหน่งทางเทคนิคของบริษัทนั้น
สาเหตุที่หัวข้อนี้กลับมาได้รับความสนใจอีกครั้งในปี 2026 ก็คือวัฏจักรหน่วยความจำและวัฏจักรโครงสร้างพื้นฐาน AI กำลังเดือดพล่านขึ้นพร้อมกัน Gartner คาดการณ์ว่ารายได้เซมิคอนดักเตอร์ทั่วโลกจะเติบโต 64% ในปี 2026 โดยรายได้จากหน่วยความจำคาดว่าจะเพิ่มขึ้นสามเท่า และได้ชี้ให้เห็นการพุ่งสูงขึ้นอย่างรวดเร็วของราคา DRAM และ NAND Flash ในฐานะปัจจัยขับเคลื่อน “memflation” สิ่งนี้แสดงให้เห็นว่าชิปหน่วยจัดเก็บข้อมูลไม่ได้เป็นเพียงส่วนประกอบภายในวัฏจักรของสมาร์ตโฟน พีซี และเครื่องใช้อิเล็กทรอนิกส์สำหรับผู้บริโภคอีกต่อไป แต่กำลังกลายเป็นคอขวดที่สำคัญในเซิร์ฟเวอร์ AI ศูนย์ข้อมูลคลาวด์ และโครงสร้างพื้นฐานข้อมูลระดับองค์กร
คุณสามารถจำแนกหุ้นกลุ่มคอนเซ็ปต์ชิปหน่วยความจำได้เป็นห้าประเภท:
| หมวดหมู่ | ผลิตภัณฑ์ตัวแทน | สัมผัสโดยตรงกับชิปจัดเก็บข้อมูล? | ตัวอย่างสหรัฐฯ / ฮ่องกง | ปัจจัยขับเคลื่อนหลัก |
|---|---|---|---|---|
| DRAM / HBM | หน่วยความจำเซิร์ฟเวอร์ หน่วยความจำแบนด์วิดท์สูง | ใช่ | MU; SK hynix และ Samsung เป็นตัวอ้างอิงระดับโลก | การฝึก AI แบนด์วิดท์ที่เกี่ยวข้องกับ GPU |
| NAND Flash | หน่วยความจำแบบแฟลช SSD สำหรับองค์กร | ใช่ | SNDK, MU | การอนุมาน AI SSD สำหรับศูนย์ข้อมูล |
| ที่จัดเก็บข้อมูลความจุสูงแบบ HDD | HDD แบบ Nearline | ไม่ใช่ แต่เกี่ยวข้องอย่างมาก | STX, WDC | ศูนย์ข้อมูลคลาวด์ ทะเลสาบข้อมูล |
| ตัวควบคุม / อินเทอร์เฟซ | ตัวควบคุม SSD ชิป RCD ของ DDR5 | ทางอ้อม | SIMO, RMBS | ประสิทธิภาพ SSD โมดูลหน่วยความจำเซิร์ฟเวอร์ |
| ห่วงโซ่ที่เกี่ยวข้องในฮ่องกง | eNVM, NOR, โรงงานผลิตพาวเดอร์รี่ อุปกรณ์บรรจุภัณฑ์ | บางส่วนโดยตรง บางส่วนทางอ้อม | 1385.HK, 1347.HK, 0981.HK, 0522.HK | การผลิตในประเทศ โหนดเทคโนโลยีเชิงรุ้งแบบเดิม บรรจุภัณฑ์ขั้นสูง |
หุ้นชิปจัดเก็บข้อมูลโดยตรงมักได้รับผลกระทบทางการเงินโดยตรงจากการกำหนดราคาและการจัดส่งของ DRAM, HBM, NAND, NOR, EEPROM และผลิตภัณฑ์ที่เกี่ยวข้อง ตัวอย่างเช่น รายได้ของ Micron ได้รับผลกระทบจากดีมานด์ของ DRAM, NAND, HBM และ SSD สำหรับศูนย์ข้อมูล ส่วน SanDisk หลังจากการแยกตัวออกมา มุ่งเน้นไปที่ NAND Flash และ SSD มากขึ้น บริษัทในห่วงโซ่คุณค่าที่เกี่ยวข้องได้รับประโยชน์ในทางอ้อมมากกว่า Seagate และ Western Digital ได้รับผลกระทบหลักจากดีมานด์ความจุจัดเก็บข้อมูล AI data lake และคลาวด์ ASMPT มีความเกี่ยวข้องกับดีมานด์อุปกรณ์สำหรับการแพ็กเกจขั้นสูงและ HBM ขณะที่ Hua Hong Semiconductor และ SMIC มีความเชื่อมโยงมากกว่ากับแพลตฟอร์มการผลิต eNVM และ NVM แบบสแตนด์อโลน
สรุป: เมื่อคัดกรองหุ้นกลุ่มชิปหน่วยความจำในปี 2026 ก้าวแรกไม่ใช่การท่องจำรหัสหุ้น แต่คือการแยกให้ออกระหว่าง "บริษัทชิปหน่วยความจำโดยตรง" กับ "บริษัทในห่วงโซ่คุณค่าที่เกี่ยวข้องกับหน่วยความจำ" DRAM, HBM, NAND, NOR และ EEPROM ใกล้เคียงกับแกนหลักของชิปหน่วยความจำมากกว่า ส่วน HDD, ตัวควบคุม SSD, ชิปอินเทอร์เฟซหน่วยความจำ, แพลตฟอร์มกาวน์ดี้ (foundry), อุปกรณ์การประกอบขั้นสูง (advanced packaging) และระบบจัดเก็บข้อมูลระดับองค์กร จัดอยู่ในห่วงโซ่คุณค่าที่เกี่ยวข้อง หลังจากที่คุณระบุได้แล้วว่ารายได้ของบริษัทมาจากชิปหน่วยความจำจริงหรือไม่ คุณจึงจะสามารถประเมินความต้องการจากศูนย์ข้อมูล AI วงจรราคา อัตรากำไรขั้นต้น และการเปลี่ยนแปลงของสินค้าคงคลังได้อย่างถูกต้อง
บริษัทชิปหน่วยความจำหลักในสหรัฐฯ: Micron, SanDisk และธีม NAND / HBM
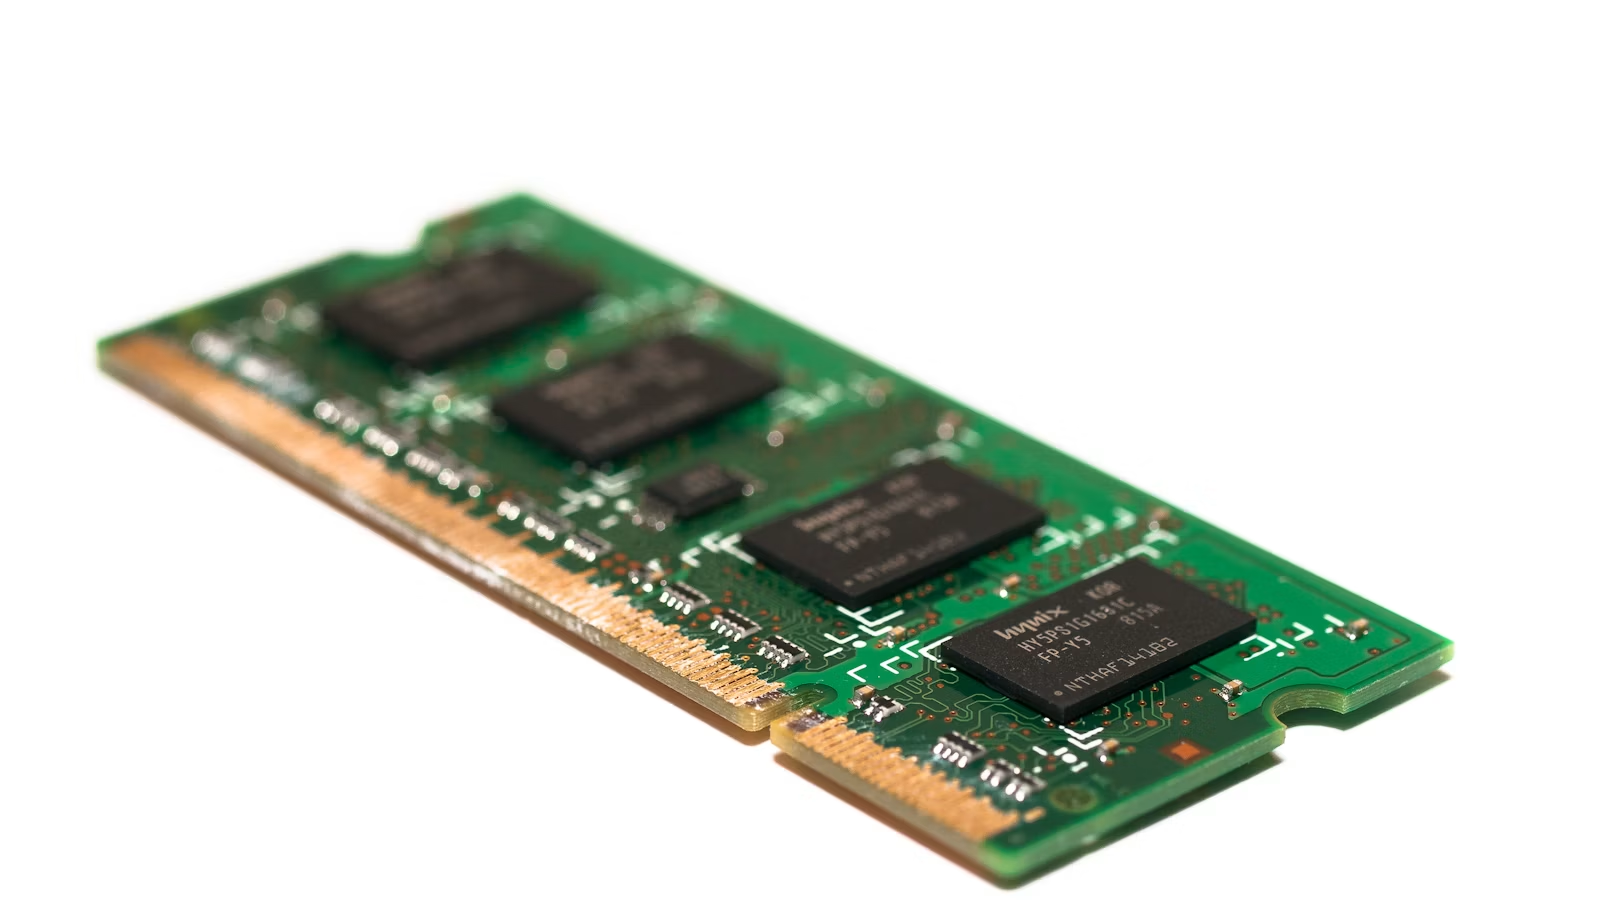
ในตลาดสหรัฐฯ บริษัทที่ใกล้ชิดกับ "แกนหลักของชิปหน่วยความจำ" มากที่สุดได้แก่ Micron และ SanDisk Micron ครอบคลุม DRAM, HBM, NAND และ SSD สำหรับศูนย์ข้อมูล ทำให้เป็นตัวแทนที่จดทะเบียนในสหรัฐฯ ที่ตรงไปตรงมาที่สุดของธีมหน่วยความจำ AI ส่วน SanDisk หลังจากแยกตัวออกจาก Western Digital ได้กลายเป็นบริษัทที่มุ่งเน้น NAND Flash และ SSD สำหรับองค์กรมากขึ้น ตัวแปรสำคัญของทั้งสองบริษัทคือความต้องการจากศูนย์ข้อมูล AI ราคาหน่วยความจำ การขยายกำลังการผลิต ข้อผูกพันจากลูกค้า และแนวโน้มอัตรากำไรขั้นต้น
Micron MU: ตัวแทนองค์รวมของ DRAM, HBM, NAND และ SSD สำหรับศูนย์ข้อมูล
Micron เป็นหุ้นแนวคิดชิปหน่วยความจำที่ตรงที่สุดในตลาดสหรัฐฯ ครอบคลุมทั้ง DRAM, NAND, HBM และ SSD จึงไม่ใช่แค่ “หุ้นหน่วยความจำแบบดั้งเดิม” แต่ยังเป็นมุมมองที่สำคัญสำหรับการสังเกตความหนาแน่นของอุปทานหน่วยความจำ AI, หน่วยความจำเซิร์ฟเวอร์, SSD ศูนย์ข้อมูล และ HBM เอกสารไตรมาสที่สามของปีการเงิน 2026 ของ Micron ระบุว่ารายได้จาก SSD ศูนย์ข้อมูลทะลุ 5 พันล้านดอลลาร์ และความต้องการ DRAM และ NAND จากอุตสาหกรรมยังคงสูงกว่าอุปทานอย่างมีนัยสำคัญ ซึ่งอธิบายได้โดยตรงว่าทำไมตลาดจึงหันกลับมาให้ความสนใจ MU อีกครั้ง
เมื่อวิเคราะห์ MU สิ่งสำคัญไม่ใช่แค่การเติบโตของรายได้เท่านั้น คุณควรเน้นที่สามประเด็นหลัก ได้แก่ อุปทาน HBM ยังคงตึงตัวหรือไม่ ราคาขายเฉลี่ยของ DRAM และ NAND ยังคงปรับตัวดีขึ้นต่อไปหรือไม่ และรายได้จากศูนย์ข้อมูลยังคงเพิ่มสัดส่วนต่อรายได้รวมหรือไม่ HBM ตั้งอยู่ใกล้ GPU มากขึ้น มีกำแพงทางเทคนิคที่สูงกว่า และข้อกำหนดการรับรองลูกค้าที่เข้มงวดกว่า จึงอาจมี leverage ด้านกำไรที่แข็งแกร่งกว่า DRAM ทั่วไป แต่ก็ต้องเผชิญกับความเสี่ยงด้าน yield ความสามารถในการแพ็กเกจ ความเข้มข้นของลูกค้า และจังหวะการขยายกำลังการผลิตด้วยเช่นกัน
SanDisk SNDK: ความบริสุทธิ์ที่สูงขึ้นด้าน NAND Flash และ Enterprise SSD หลังการแยกตัวจาก WDC
SanDisk เป็นบริษัทที่ต้องติดตามแยกต่างหากในรายการเฝ้าดูชิปหน่วยจัดเก็บข้อมูลของสหรัฐฯ ประจำปี 2026 SanDisk ได้แยกตัวออกจาก Western Digital เสร็จสิ้นในปี 2025 และเริ่มซื้อขายใน Nasdaq ภายใต้ตัวย่อ SNDK โดยมุ่งเน้นธุรกิจด้านแฟลชเมมโมรี NAND และ SSD หลังจากการแยกตัว WDC มุ่งเน้นไปที่การจัดเก็บข้อมูลความจุสูงแบบ HDD มากขึ้น ส่วน SNDK กลายเป็นตัวอ้างอิงที่เหมาะสมกว่าสำหรับการลงทุนที่สัมผัสกับตลาด NAND Flash และ SSD สำหรับองค์กร
กำไรส่วนได้เปรียบของ SanDisk มาจากราคา NAND และดีมานด์ SSD สำหรับศูนย์ข้อมูล ผลประกอบการไตรมาสสามปีบัญชีปี 2026 ของ SanDisk แสดงให้เห็นรายได้รายไตรมาสที่ 5.95 พันล้านดอลลาร์ เพิ่มขึ้น 97% เมื่อเทียบกับไตรมาสก่อน โดยรายได้จากกลุ่ม Datacenter เพิ่มขึ้น 233% ซึ่งบ่งชี้ว่า AI การประมวลผลเชิงอนุมาน (inference) ศูนย์ข้อมูลคลาวด์ และสัดส่วนลูกค้าที่มีมูลค่าสูงขึ้น กำลังเปลี่ยนโฉมภาพการเงินของบริษัท NAND และ SSD ไปแล้ว
| บริษัท | ตัวย่อหุ้น | ผลิตภัณฑ์หลัก | ตรรกะที่เกี่ยวข้องกับ AI | ตัวชี้วัดสำคัญที่ควรติดตาม |
|---|---|---|---|---|
| Micron | MU | DRAM, HBM, NAND, SSD | หน่วยความจำสำหรับ AI, HBM, SSD สำหรับศูนย์ข้อมูล | รายได้จากศูนย์ข้อมูล, อุปทาน HBM, อัตรากำไรขั้นต้น |
| SanDisk | SNDK | NAND Flash, SSD สำหรับองค์กร | การอนุมาน AI, ที่เก็บข้อมูลศูนย์ข้อมูล | รายได้จากศูนย์ข้อมูล, ราคาเฉลี่ย NAND, สินค้าคงคลัง |
| Samsung | อ้างอิงหุ้นที่จดทะเบียนในเกาหลี | DRAM, NAND, HBM | อ้างอิงวัฏจักรหน่วยความจำระดับโลก | การรับรอง HBM, การกำหนดราคาหน่วยความจำ |
| SK hynix | อ้างอิงหุ้นที่จดทะเบียนในเกาหลี | HBM, DRAM, NAND | อ้างอิงความเป็นผู้นำด้าน HBM | HBM3E/HBM4, แผนการขยายกำลังการผลิต |
สรุป: หุ้นธีมชิปหน่วยความจำสหรัฐฯ ที่ตรงที่สุดคือ Micron และ SanDisk Micron เป็นผู้นำด้านหน่วยความจำแบบครบวงจร และเหมาะสำหรับการติดตามวัฏจักรที่กว้างขึ้นของ HBM, DRAM, NAND และ SSD สำหรับศูนย์ข้อมูล ส่วน SanDisk มีความบริสุทธิ์ของธุรกิจ NAND และ SSD ที่สูงขึ้นหลังการแยกตัว และได้รับผลกระทบโดยตรงจาก AI inference, ที่เก็บข้อมูลศูนย์ข้อมูล และราคา NAND มากกว่า คุณไม่ควรใช้กรอบการวิเคราะห์แบบเดียวกันกับทั้งสองบริษัทเพียงเพราะทั้งคู่เกี่ยวข้องกับ "AI storage" MU ผูกพันกับวัฏจักรรวมของ HBM และ DRAM/NAND มากกว่า ในขณะที่ SNDK ผูกพันกับ NAND Flash, SSD ระดับองค์กร และสัดส่วนลูกค้าศูนย์ข้อมูลมากกว่า
บริษัทในสหรัฐฯ ที่เกี่ยวข้องกับ Storage: HDD, ตัวควบคุม, ชิปอินเทอร์เฟซ และระบบจัดเก็บข้อมูลระดับองค์กร
Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage และ NetApp ไม่ได้เป็นผู้ผลิตชิปสำหรับจัดเก็บข้อมูลทั้งหมด แต่ล้วนเป็นบริษัทที่สำคัญในห่วงโซ่มูลค่าการจัดเก็บข้อมูลของสหรัฐฯ Seagate และ Western Digital เน้นไปทาง HDD และการจัดเก็บข้อมูลความจุสูงแบบ nearline เป็นหลัก Silicon Motion และ Rambus มีสัมผัสกับ SSD controllers, ชิปอินเทอร์เฟซหน่วยความจำ และ IP มากกว่า ส่วน Pure Storage และ NetApp เกี่ยวข้องกับระบบจัดเก็บข้อมูลระดับองค์กร แพลตฟอร์มข้อมูล AI และการจัดการข้อมูลมากกว่า บริษัทเหล่านี้สามารถรวมอยู่ในรายการเฝ้าติดตามได้ แต่ควรทำเครื่องหมายไว้ว่าเป็น “ผู้ได้รับประโยชน์ทางอ้อม”
Seagate STX และ Western Digital WDC: ไม่ใช่หุ้นเซมิคอนดักเตอร์ แต่เป็นผู้ได้ประโยชน์จากที่เก็บข้อมูลความจุสูง
Seagate และ Western Digital ไม่ได้มีธุรกิจหลักอยู่ที่ DRAM, NAND หรือ HBM แต่การสัมผัสหลักของทั้งสองคือที่เก็บข้อมูลความจุสูง ชุดข้อมูลสำหรับการฝึก AI วิดีโอ รูปภาพ ล็อก ข้อมูลสำรอง คลังข้อมูลถาวร และเดตาเลกไม่สามารถถูกจัดเก็บบน SSD ต้นทุนสูงได้ทั้งหมด ฮาร์ดดิสก์ Nearline ยังคงเป็นรากฐานด้านความจุที่ต้นทุนต่ำ ผลประกอบการไตรมาสสามของปีการเงิน 2026 ของ Seagate รายงานรายได้ 3.11 พันล้านดอลลาร์ อัตรากำไรขั้นต้นแบบ non-GAAP ที่ 47.0% และกระแสเงินสดอิสระ 953 ล้านดอลลาร์ ซึ่งแสดงให้เห็นว่าความต้องการที่เก็บข้อมูลความจุสูงได้ช่วยปรับปรุงคุณภาพการเงินของบริษัทอย่างมีนัยสำคัญ
หลังจากการแยกธุรกิจ SanDisk ออกไป ธุรกิจของ Western Digital ก็มีความเข้มข้นในด้าน HDD และการจัดเก็บข้อมูลความจุสำหรับศูนย์ข้อมูลมากขึ้น ผลประกอบการไตรมาสสามของปีงบการเงิน 2026 ของ WD แสดงให้เห็นรายได้ 3.337 พันล้านดอลลาร์ เพิ่มขึ้น 45% เมื่อเทียบกับปีก่อนหน้า และอัตรากำไรขั้นต้นแบบ non-GAAP ที่ 50.5% บริษัทต่าง ๆ เหล่านี้จัดประเภทว่าเป็น “การจัดเก็บข้อมูลความจุสำหรับ AI data center” ได้ดีกว่าการจัดเป็นผู้ผลิตชิปสำหรับจัดเก็บข้อมูล
Silicon Motion SIMO และ Rambus RMBS: ผู้ได้รับประโยชน์ทางอ้อมผ่านตัวควบคุมและอินเทอร์เฟซ
Silicon Motion ไม่ใช่ผู้ผลิต NAND แต่เป็นบริษัทที่สำคัญในห่วงโซ่คุณค่าของ SSD controller SSD controller ส่งผลต่อประสิทธิภาพการอ่าน/เขียน การใช้พลังงาน ความน่าเชื่อถือ มาตรฐานอินเทอร์เฟซ และความเข้ากันได้กับศูนย์ข้อมูล เอกสารไตรมาสแรกปี 2026 ของ Silicon Motion อ้างถึง SSD controller แบบ PCIe Gen5 สำหรับองค์กร ศูนย์ข้อมูล และกรณีการใช้งาน AI ซึ่งแสดงให้เห็นว่าประโยชน์ของบริษัทมาจากการอัปเกรดประสิทธิภาพของ SSD มากกว่าราคา NAND เอง
Rambus ผูกพันกับชิปอินเทอร์เฟซหน่วยความจำและซิลิคอน IP มากกว่า เซิร์ฟเวอร์ AI ที่ใช้ DDR5 RDIMMs, MRDIMMs, HBM, GDDR, PCIe และ CXL ต้องการความสามารถในการถ่ายโอนข้อมูลที่สูงขึ้น เอกสารสำหรับนักลงทุนปี 2026 ของ Rambus กล่าวถึงชิปเซ็ตอินเทอร์เฟซหน่วยความจำ DDR5, HBM4E memory interface IP และ security IP ที่เกี่ยวข้อง ทำให้บริษัทนี้เหมาะสมกว่าที่จะจัดประเภทเป็นผู้ได้ประโยชน์ทางอ้อมจากอินเทอร์เฟซหน่วยความจำและ IP
Pure Storage PSTG และ NetApp NTAP: ระบบจัดเก็บข้อมูลระดับองค์กร ไม่ใช่ชิปจัดเก็บข้อมูล
Pure Storage และ NetApp จัดอยู่ในประเภทบริษัทระบบจัดเก็บข้อมูลระดับองค์กรได้แม่นยำกว่า ไม่ใช่หุ้นชิปสำหรับการจัดเก็บข้อมูล มูลค่าของพวกเขามาจากอาร์เรย์แฟลชทั้งหมด บริการแบบสมัครสมาชิก การปกป้องข้อมูล แพลตฟอร์มข้อมูลที่พร้อมสำหรับ AI การจัดการข้อมูล RAG และการนำไปใช้งานระดับองค์กร ผลประกอบการไตรมาสที่สามของปีการเงิน 2026 ของ Pure Storage แสดงให้เห็นรายได้ 964.5 ล้านดอลลาร์ เพิ่มขึ้น 16% เมื่อเทียบกับปีก่อนหน้า และรายได้จากบริการแบบสมัครสมาชิก 429.7 ล้านดอลลาร์ ซึ่งแสดงให้เห็นว่าบริษัทระดับระบบดำเนินไปตามตรรกะที่ขับเคลื่อนด้วยการสมัครสมาชิกและแพลตฟอร์มข้อมูลองค์กรมากกว่า
| บริษัท | รหัสหุ้น | เป็นผู้ผลิตชิปสตอเรจหรือไม่ | การจำแนกประเภทที่แม่นยำกว่า | สิ่งที่ควรจับตา |
|---|---|---|---|---|
| Seagate | STX | ไม่ใช่ | HDD / สตอเรจความจุใกล้เส้น | คำสั่งซื้อจากลูกค้าคลาวด์ อัตรากำไรขั้นต้น FCF |
| Western Digital | WDC | ไม่ใช่ | HDD / ความจุศูนย์ข้อมูล | รายได้จากคลาวด์ การจัดส่งแบบใกล้เส้น |
| Silicon Motion | SIMO | ไม่ใช่ | ตัวควบคุม SSD | PCIe Gen5 ตัวควบคุม SSD ระดับองค์กร |
| Rambus | RMBS | ไม่ใช่ | ชิปอินเทอร์เฟซหน่วยความจำ / IP | DDR5, HBM IP, โมดูลหน่วยความจำเซิร์ฟเวอร์ |
| Pure Storage | PSTG | ไม่ใช่ | ระบบสตอเรจระดับองค์กร | รายได้แบบสมัครสมาชิก RPO แพลตฟอร์มข้อมูล AI |
| NetApp | NTAP | ไม่ใช่ | การจัดการข้อมูลระดับองค์กร | RAG, ออบเจ็กต์สตอเรจ การใช้งานระดับองค์กร |
สรุป: บริษัทที่เกี่ยวข้องกับธุรกิจพื้นที่จัดเก็บข้อมูลของสหรัฐฯ จำเป็นต้องได้รับการแยกแยะอย่างรอบคอบ STX และ WDC เป็นบริษัทด้านความจุพื้นที่จัดเก็บข้อมูล ซึ่งได้รับผลกระทบจากการจัดเก็บข้อมูลบนคลาวด์, HDD แบบ nearline และความต้องการ data lake SIMO และ RMBS เป็นบริษัทด้านคอนโทรลเลอร์ ชิปอินเทอร์เฟซ และ IP ซึ่งได้รับผลกระทบจาก SSD, DDR5, HBM และการอัปเกรดสถาปัตยกรรมเซิร์ฟเวอร์ AI PSTG และ NTAP เป็นบริษัทด้านระบบจัดเก็บข้อมูลสำหรับองค์กร ซึ่งได้รับผลกระทบจากแพลตฟอร์มข้อมูล AI สำหรับองค์กร บริการแบบสมัครสมาชิก และการกำกับดูแลข้อมูล ทั้งหมดนี้สามารถจัดอยู่ใน “รายการติดตามหุ้นกลุ่มพื้นที่จัดเก็บข้อมูล” ได้ แต่ไม่ควรเรียกทุกตัวว่าผู้ผลิตชิปพื้นที่จัดเก็บข้อมูล การจำแนกประเภทอย่างชัดเจนจะนำไปสู่การประเมินความเสี่ยงที่ดีขึ้น
บริษัทที่เกี่ยวข้องกับชิปพื้นที่จัดเก็บข้อมูลในฮ่องกง: ชื่อที่เป็นชิปโดยตรงมีน้อย ส่วนใหญ่เป็นความเสี่ยงด้านกิจการผลิตแทน การจัดเก็บข้อมูลแบบฝัง และการบรรจุชิปขั้นสูง
ฮ่องกงมีบริษัทที่สอดคล้องโดยตรงกับผู้ผลิต DRAM, NAND หรือ HBM ระดับโลกอย่าง Micron, SK hynix และ Samsung ค่อนข้างน้อย บริษัทที่เกี่ยวข้องส่วนใหญ่อยู่ในส่วนอื่นของห่วงโซ่คุณค่าด้านหน่วยความจำจัดเก็บข้อมูล ตัวอย่างที่พบได้ทั่วไป ได้แก่ ผลิตภัณฑ์หน่วยความจำแบบไม่ลบเลือน (non-volatile memory) ของ Shanghai Fudan แพลตฟอร์มกระบวนการผลิตหน่วยความจำแบบไม่ลบเลือนแบบฝังและแบบแยกส่วนของ Hua Hong Semiconductor และ SMIC และอุปกรณ์การบรรจุชิปขั้นสูงของ ASMPT เมื่อศึกษาหุ้นกลุ่มหน่วยความจำจัดเก็บข้อมูลของฮ่องกง คุณควรให้ความระมัดระวังเป็นพิเศษว่าอย่าเข้าใจว่า "เกี่ยวข้องกับเซมิคอนดักเตอร์" เท่ากับ "ผู้ผลิตชิปหน่วยความจำ"
Shanghai Fudan 1385.HK: แพลตฟอร์มหน่วยความจำแบบไม่ลบเลือนและชิปเฉพาะทาง
Shanghai Fudan เป็นหนึ่งในบริษัทที่จดทะเบียนในตลาดหลักทรัพย์ฮ่องกงซึ่งอยู่ใกล้กับแกนของชิปหน่วยความจำมากที่สุดกลุ่มหนึ่ง ธุรกิจของบริษัทไม่ใช่ DRAM, HBM หรือ NAND ความจุสูงขนาดใหญ่ แต่มุ่งเน้นไปที่ EEPROM, NOR Flash, SLC NAND และหน่วยความจำความน่าเชื่อถือสูงมากกว่า เอกสารรายงานช่วงครึ่งปีของ Shanghai Fudan ระบุว่า สายผลิตภัณฑ์ชิปหน่วยความจำของบริษัทประกอบด้วยหน่วยความจำ EEPROM, หน่วยความจำ NOR Flash และหน่วยความจำ SLC NAND Flash ผลิตภัณฑ์เหล่านี้มักถูกใช้ในอุตสาหกรรม ยานยนต์ การสื่อสาร ความปลอดภัย มาตรวัดอัจฉริยะ และสถานการณ์ที่ต้องการความน่าเชื่อถือสูง
นี่หมายความว่าคุณไม่ควรนำตรรกะ HBM ของ Micron ไปใช้กับ Shanghai Fudan โดยตรง Shanghai Fudan ควรได้รับการวิเคราะห์ผ่านประสผสภาคผลิตภัณฑ์ การรับรองลูกค้า ความเสถียรของอัตรากำไรขั้นต้น ความคืบหน้าของการผลิตในประเทศ และการเปลี่ยนแปลงของสินค้าคงคลัง มากกว่าที่จะวิเคราะห์ผ่านตรรกะการตั้งราคาของ DRAM หรือ NAND ที่เป็นสินค้าโภคภัณฑ์เพียงอย่างเดียว
Hua Hong Semiconductor 1347.HK และ SMIC 0981.HK: แพลตฟอร์มกระบวนการผลิตที่เกี่ยวข้องกับหน่วยความจำ ไม่ใช่ผู้ผลิตหน่วยความจำ
Hua Hong Semiconductor เป็นผู้รับจ้างผลิตเวเฟอร์กระบวนการเฉพาะทาง การเชื่อมโยงกับธุรกิจหน่วยความจำมาจากแพลตฟอร์มหน่วยความจำแบบไม่ลบเลือนแบบฝังในและแบบแยกส่วนเป็นหลัก Hua Hong ระบุว่ามี NOR Flash และ EEPROM อยู่ในบรรดาผลิตภัณฑ์รับจ้างผลิตหน่วยความจำแบบไม่ลบเลือนแบบแยกส่วน ซึ่งแสดงให้เห็นว่าบริษัทนี้มีความเกี่ยวข้องกับการผลิตชิปหน่วยความจำจริง แต่ไม่ได้ขาย DRAM หรือ NAND ทั่วไปในฐานะแบรนด์อุปกรณ์จัดเก็บข้อมูล
SMIC ยังเป็นแพลตฟอร์มการผลิต ไม่ใช่แบรนด์ชิปหน่วยความจำ รายงานประจำปี 2025 ของ SMIC ระบุว่าแพลตฟอร์มการผลิตจำนวนมากของบริษัทประกอบด้วยเทคโนโลยีหน่วยความจำแบบ non-volatile แบบฝังใน (embedded) และหน่วยความจำแบบ non-volatile แบบแยกอิสระ (standalone) เมื่อวิเคราะห์การสัมผัสกับธุรกิจหน่วยความจำของ SMIC คุณควรมุ่งเน้นที่กระบวนการผลิตรุ่นเก่า (mature process nodes) โครงสร้างลูกค้า อัตราการใช้กำลังการผลิต และแพลตฟอร์มกระบวนการผลิต มากกว่าที่จะมองว่าเป็นตัวแทนของ MU หรือ SNDK
ASMPT 0522.HK: อุปกรณ์การบรรจุชิปขั้นสูง (Advanced Packaging Equipment) และห่วงโซ่ฮาร์ดแวร์ HBM / AI
ASMPT ไม่ใช่บริษัทชิปหน่วยความจำ แต่เป็นบริษัทอุปกรณ์ที่สำคัญในห่วงโซ่ HBM, การบรรจุชิปขั้นสูง และฮาร์ดแวร์ AI ผลประกอบการปี 2025 ของ ASMPT ระบุว่าธุรกิจ TCB ของบริษัทเติบโตประมาณ 146% เมื่อเทียบกับปีก่อนหน้าในปี 2025 และ TAM ของ TCB ได้รับการปรับเพิ่มขึ้นจากประมาณ 760 ล้านดอลลาร์สหรัฐในปี 2025 เป็น 1.6 พันล้านดอลลาร์สหรัฐในปี 2028 ซึ่งขับเคลื่อนโดยแอปพลิเคชัน logic ขั้นสูงและ HBM จึงเหมาะสมที่จะใช้เป็นข้อมูลอ้างอิงเกี่ยวกับแรงส่งของอุปกรณ์บรรจุชิป HBM แต่ไม่ใช่ในฐานะผู้ผลิตชิปหน่วยความจำ
| บริษัทฮ่องกง | Ticker | ความสัมพันธ์กับชิปหน่วยความจำ | ระดับการสัมผัส | ตัวชี้วัดสำคัญ |
|---|---|---|---|---|
| Shanghai Fudan | 1385.HK | หน่วยความจำแบบไม่รักษาสถานะ เช่น EEPROM, NOR, SLC NAND และอื่น ๆ | ค่อนข้างโดยตรง | โครงสร้างผลิตภัณฑ์, อัตรากำไรขั้นต้น, การรับรองลูกค้า |
| Hua Hong Semiconductor | 1347.HK | แพลตฟอร์มกระบวนการ eNVM และ NVM แบบสแตนด์อโลน | ทางอ้อมแต่ค่อนข้างใกล้ชิด | อัตราการใช้กำลังการผลิต, ความต้องการกระบวนการเฉพาะทาง |
| SMIC | 0981.HK | แพลตฟอร์มกิจการรับจ้างผลิต eNVM และ NVM แบบสแตนด์อโลน | ทางอ้อม | โหนดกระบวนการขั้นเมเจอร์, โครงสร้างลูกค้า |
| ASMPT | 0522.HK | อุปกรณ์บรรจุชิปขั้นสูงที่เกี่ยวข้องกับ HBM / AI | ทางอ้อม | TCB, รายได้จาก AP, คำสั่งซื้อ |
| Lenovo Group | 0992.HK | เซิร์ฟเวอร์ AI และความต้องการในตลาดปลายทาง | เกี่ยวข้องกับปลายน้ำ | เซิร์ฟเวอร์, ต้นทุนการจัดซื้อหน่วยความจำ |
สรุป: วิธีที่ถูกต้องในการทำความเข้าใจหุ้นกลุ่มชิปหน่วยความจำฮ่องกงคือการวิเคราะห์ผ่านโครงสร้างห่วงโซ่คุณค่า ไม่ใช่การคัดลอกตรรกะของผู้ผลิตชิปหน่วยความจำสหรัฐฯ Shanghai Fudan ค่อนข้างใกล้เคียงกับแกนกลางของชิปหน่วยความจำมากที่สุด แต่ผลิตภัณฑ์ของบริษัทมุ่งเน้นไปที่การใช้งานแบบ non-volatile และความน่าเชื่อถือสูง Hua Hong และ SMIC เป็นแพลตฟอร์มการผลิตที่เกี่ยวข้องกับชิปหน่วยความจำ โดยมีตรรกะที่ผูกกับบริการฟาวดรีและโหนดกระบวนการผลิตระดับ mature ASMPT เป็นบริษัทอุปกรณ์บรรจุชิปขั้นสูง ซึ่งถูกขับเคลื่อนด้วยความต้องการ HBM และฮาร์ดแวร์ AI ส่วน Lenovo มีความเสี่ยงสัมผัสกับความต้องการเซิร์ฟเวอร์และอุปกรณ์ปลายทางมากกว่า เมื่อพิจารณาหุ้นฮ่องกง ควรระบุป้ายกำกับแต่ละบริษัทว่ามีความสัมพันธ์แบบโดยตรง ทางอ้อม หรืออยู่ปลายทางของห่วงโซ่
นักลงทุนทั่วไปควรเปรียบเทียบหุ้นกลุ่มชิปหน่วยความจำสหรัฐฯ และฮ่องกงอย่างไร?
การเปรียบเทียบหุ้นกลุ่มคอนเซ็ปต์ชิปหน่วยความจำ (storage) ระหว่างสหรัฐฯ และฮ่องกง ต้องมองไปไกลกว่าผลการเพิ่มขึ้นของราคาหุ้น หรือป้ายกำกับอย่าง "AI," "เซมิคอนดักเตอร์" หรือ "หน่วยความจำ" คุณจำเป็นต้องประเมินความบริสุทธิ์ของธุรกิจ สัดส่วนรายได้ที่สัมพันธ์กับตลาด ความอ่อนไหวทางการเงิน ตำแหน่งทางเทคโนโลยี โครงสร้างลูกค้า มูลค่าหุ้น สภาพคล่อง และความเสี่ยงด้านนโยบาย หุ้นสหรัฐฯ เหมาะสำหรับการติดตามวัฏจักรหน่วยความจำระดับโลกและคำสั่งซื้อด้านศูนย์ข้อมูล AI ส่วนหุ้นฮ่องกงเหมาะสำหรับการติดตามแนวโน้มการทดแทนในประเทศ (localization) กระบวนการผลิตรุ่นเมททุวรรณ (mature process nodes) การบรรจุชิปขั้นสูง (advanced packaging) และบทบาทการสนับสนุนในห่วงโซ่คุณค่า
ข้อได้เปรียบของตลาดสหรัฐฯ คือขอบเขตธุรกิจที่ชัดเจนกว่า MU และ SNDK อยู่ใกล้กับแกนกลางชิปหน่วยความจำมากกว่า STX และ WDC อยู่ใกล้กับฝั่งความจุจัดเก็บข้อมูลมากกว่า ส่วน SIMO และ RMBS เป็นหุ้นกลุ่มชิปคอนโทรลเลอร์และอินเทอร์เฟซ PSTG และ NTAP อยู่ในระดับระบบ ฝั่งฮ่องกงมีห่วงโซ่ที่กระจัดกระจายกว่า แชงไห่ฟู่ตันเน้นไปทางหน่วยความจำแบบไม่ใช้ไฟเก็บข้อมูลมากกว่า ส่วนหัวหงและ SMIC เป็นแพลตฟอร์มผลิต ASMPT เป็นอุปกรณ์บรรจุชิปขั้นสูง หากนำทั้งหมดมาใส่ไว้ในตารางเปรียบเทียบเดียวกัน สิ่งที่ควรเปรียบเทียบคือเส้นทางการสร้างผลกำไรของแต่ละตัว ไม่ใช่แค่ตัวเลขมูลค่าหลักทรัพย์เทียบกัน
| มิติการเปรียบเทียบ | หุ้นชิปหน่วยความจำสหรัฐฯ / หุ้นที่เกี่ยวข้อง | หุ้นที่เกี่ยวข้องกับหน่วยความจำในฮ่องกง | สิ่งที่ต้องพิจารณา |
|---|---|---|---|
| ความบริสุทธิ์ของธุรกิจ | MU และ SNDK มีสัดส่วนค่อนข้างสูง | 1385.HK มีสัดส่วนค่อนข้างสูง ส่วนรายอื่นส่วนใหญ่เป็นหุ้นในห่วงโซ่ที่เกี่ยวข้อง | โครงสร้างรายได้ |
| การสัมผัสกับ AI | การสัมผัสกับ HBM, SSD, HDD และระดับระบบชัดเจนกว่า | โดยอ้อมมากกว่าผ่านห่วงโซ่บรรจุภัณฑ์, ฟาวดรี และเซิร์ฟเวอร์ | คำสั่งซื้อและลูกค้า |
| ความไวทางการเงิน | ราคาหน่วยความจำส่งผลโดยตรงต่ออัตรากำไรขั้นต้น | ได้รับผลกระทบจากอัตราการใช้กำลังการผลิตและส่วนผสมของผลิตภัณฑ์ | อัตรากำไรและสินค้าคงเหลือ |
| ความผันผวนของมูลค่าประเมิน | ความไวสูงกว่าและความผันผวนสูงกว่า | อาจมีส่วนลดในมูลค่าประเมินและความแตกต่างด้านสภาพคล่อง | ความสามารถในการยอมรับความเสี่ยง |
| ต้นทุนการซื้อขาย | ค่าธรรมเนียมหุ้นสหรัฐฯ, อัตราแลกเปลี่ยน, ภาษี | ค่าธรรมเนียมหุ้นฮ่องกง, อัตราแลกเปลี่ยน, อากรแสตมป์ | ต้นทุนตามคำสั่งซื้อจริง |
หากคุณกำลังติดตามหุ้นแนวคิดชิปหน่วยความจำทั้งในตลาดสหรัฐฯ และฮ่องกง คุณไม่ควรดูเพียงแค่การเคลื่อนไหวของราคาก่อนทำการซื้อขายเท่านั้น แต่ควรพิจารณาค่าคอมมิชชั่น ค่าธรรมเนียมแพลตฟอร์ม ค่าธรรมเนียมตัวแทนภายนอก อัตราแลกเปลี่ยน ภาษี และค่าใช้จ่ายต่าง ๆ ที่แสดงบนหน้าคำสั่งซื้อด้วย ผ่านทาง Biya คุณสามารถติดตามตลาดหุ้นสหรัฐฯ หุ้นฮ่องกง และตลาดคริปโต รวมถึงเพิ่ม MU, SNDK, STX, WDC, 1385.HK, 1347.HK, 0981.HK และ 0522.HK ไว้ในกลุ่มรายการเฝ้าดูที่แตกต่างกันได้ Biya ไม่เก็บค่าคอมมิชชั่น ($0) สำหรับการซื้อขายหุ้นสหรัฐฯ ส่วนค่าธรรมเนียมแพลตฟอร์ม ค่าธรรมเนียมตัวแทนภายนอก และค่าใช้จ่ายอื่น ๆ เป็นไปตามค่าธรรมเนียมการซื้อขายหุ้นสหรัฐฯและที่แสดงบนหน้าคำสั่งซื้อ
ต้นทุนการซื้อขายไม่ได้ส่งผลกระทบเพียงต่อการซื้อขายระยะสั้นเท่านั้น สำหรับหุ้นกลุ่มชิปหน่วยความจำที่มีความผันผวน การปรับสมดุลพอร์ตบ่อยครั้งอาจทำให้ค่าธรรมเนียมแพลตฟอร์ม อัตราแลกเปลี่ยน ค่าธรรมเนียมภายนอก และภาษี มีความสำคัญต่อผลตอบแทนที่แท้จริงมากยิ่งขึ้น ความพร้อมใช้งานของบริการที่เกี่ยวข้องขึ้นอยู่กับภูมิภาคที่ผู้ใช้อยู่ ผลการตรวจสอบยืนยันตัวตน กฎของแพลตฟอร์ม รวมถึงกฎหมายและข้อบังคับที่เกี่ยวข้อง ข้อมูลตลาดสาธารณะ กฎการซื้อขาย และโครงสร้างค่าธรรมเนียมสามารถสนับสนุนการเตรียมการตัดสินใจได้ แต่ไม่ถือเป็นคำแนะนำการลงทุน
สรุป: ความแตกต่างระหว่างหุ้นกลุ่มชิปหน่วยความจำของสหรัฐฯ และฮ่องกงคือ หุ้นของสหรัฐฯ สะท้อนวัฏจักรของ DRAM, HBM, NAND, HDD และระบบจัดเก็บข้อมูลระดับองค์กรได้โดยตรงกว่า ในขณะที่หุ้นของฮ่องกงมักสะท้อนหน่วยความจำแบบไม่ลบเลือน แพลตฟอร์มการผลิต อุปกรณ์บรรจุชิปขั้นสูง และห่วงโซ่เซิร์ฟเวอร์ปลายทางมากกว่า คุณควรเปรียบเทียบความบริสุทธิ์ของธุรกิจและสัดส่วนรายได้ที่สัมผัสกับแต่ละกลุ่มก่อน จากนั้นจึงดูอัตรากำไรขั้นต้น สินค้าคงคลัง โครงสร้างลูกค้า มูลค่าหุ้น และสภาพคล่อง ในด้านการซื้อขาย คุณควรคำนึงถึงค่าธรรมเนียม อัตราแลกเปลี่ยน ภาษี และข้อกำหนดด้านกฎระเบียบในท้องถิ่นด้วย แทนที่จะพึ่งพาเพียงความนิยมของธีมหรือการจัดอันดับตามราคาที่ขึ้น
ในปี 2026 คุณควรติดตามตัวชี้วัดและความเสี่ยงใดสำหรับหุ้นกลุ่มชิปหน่วยความจำ?
ในปี 2026 สิ่งที่สำคัญที่สุดไม่ใช่การท่องจำสัญลักษณ์หุ้นชิปหน่วยความจำทุกตัว แต่คือการติดตามการเคลื่อนไหวของราคาในอุตสาหกรรม การขยายกำลังการผลิต คำสั่งซื้อศูนย์ข้อมูล AI สินค้าคงคลัง อัตรากำไรขั้นต้น และความเข้มข้นของลูกค้าอย่างต่อเนื่อง อุตสาหกรรมหน่วยความจำมีความผันผวนตามวัฏจักรสูง แม้ในช่วงที่ความต้องการ AI แข็งแกร่ง ราคาหุ้นก็อาจยังคงผันผวนได้เนื่องจากการขยายกำลังการผลิต ราคาที่ถึงจุดสูงสุด การตัดคำสั่งซื้อของลูกค้า หรือการประเมินมูลค่าหุ้นที่สูงเกินไป เป้าหมายของคุณไม่ควรเป็นการคาดการณ์ทุกการเคลื่อนไหว แต่คือการระบุว่าความแข็งแกร่งของอุตสาหกรรมไหลเข้าสู่ผลประกอบการทางการเงินอย่างแท้จริงหรือไม่
คุณสามารถแบ่งตัวชี้วัดสำคัญออกเป็นหกกลุ่มได้ดังนี้:
- ตัวชี้วัดราคา: ราคาสัญญาและราคาสปอตของ DRAM, NAND, HBM, SSD และ HDD
- ตัวชี้วัดรายได้: รายได้จากศูนย์ข้อมูล รายได้จาก SSD สำหรับองค์กร ปริมาณการจัดส่ง HDD แบบเนียร์ไลน์ และรายได้จากการสมัครสมาชิก
- ตัวชี้วัดความสามารถในการทำกำไร: อัตรากำไรขั้นต้น อัตรากำไรจากการดำเนินงาน กระแสเงินสดอิสระ และจำนวนวันสินค้าคงเหลือ
- ตัวชี้วัดอุปทาน: การลงทุนด้านอสังหาริมทรัพย์ถาวร แผนการขยายกิจการ อัตราผลผลิต กำลังการผลิตด้านการบรรจุ และคำมั่นสัญญาของลูกค้า
- ตัวชี้วัดอุปสงค์: การลงทุนด้านอสังหาริมทรัพย์ของคลาวด์ ปริมาณการจัดส่งเซิร์ฟเวอร์ AI การนำ RAG ไปใช้ และปริมาณงานอนุมาน (inference workloads)
- ตัวชี้วัดตลาด: ตัวคูณการประเมินมูลค่า การเพิ่มขึ้นของราคาหุ้น คาดการณ์ของนักวิเคราะห์ และสภาพคล่องในการซื้อขาย
| ตัวชี้วัด | ความหมาย | ประเภทบริษัทที่เกี่ยวข้อง |
|---|---|---|
| ราคา DRAM / NAND | แสดงว่าวงจรหน่วยความจำยังคงขาขึ้นหรือไม่ | MU, SNDK, Samsung, SK hynix |
| อุปทานและการรับรอง HBM | แสดงเลวเรจของหน่วยความจำ AI ระดับไฮเอนด์ | MU, SK hynix, Samsung, ASMPT |
| รายได้จาก Enterprise SSD | แสดงความต้องการ AI inference และที่เก็บข้อมูลศูนย์ข้อมูล | MU, SNDK, SIMO |
| การจัดส่ง Nearline HDD | แสดงความต้องการ data lake บนคลาวด์และความจุ | STX, WDC |
| eNVM / NOR / EEPROM | แสดงความบริสุทธิ์ของหุ้นฮ่องกงที่เกี่ยวข้องกับหน่วยความจำ | 1385.HK, 1347.HK, 0981.HK |
| คำสั่งซื้อ AP / TCB | แสดงโมเมนตัมของอุปกรณ์บรรจุ HBM | 0522.HK |
ความเสี่ยงจำเป็นต้องได้รับการติดตามไปพร้อมกันในเวลาเดียวกัน ความเสี่ยงแรกคือวัฏจักรราคา: ราคาหน่วยความจำจัดเก็บข้อมูลที่สูงขึ้นส่งเสริมการขยายกำลังการผลิต และเมื่ออุปทานปล่อยออกสู่ตลาดเร็วกว่าความต้องการ สินค้าคงคลังและอัตรากำไรขั้นต้นอาจเผชิญแรงกดดัน ความเสี่ยงที่สองคือความเข้มข้นของลูกค้า: การเปลี่ยนแปลงในช่วงเวลาสั่งซื้อของ hyperscaler สามารถส่งผลกระทบต่อความคาดหวังของบริษัทด้าน HBM, SSD, HDD และบริษัทระดับระบบ ความเสี่ยงที่สามคือการถูกแทนที่ด้วยเทคโนโลยี: การแบ่งส่วนต้นทุนระหว่าง SSD และ HDD การเปลี่ยนผ่านรุ่นของ HBM และการอัปเกรดมาตรฐาน PCIe ล้วนสามารถเปลี่ยนแปลงภูมิทัศน์การแข่งขันได้ ความเสี่ยงที่สี่คือการประเมินมูลค่า: หุ้นแนวคิดยอดนิยมอาจกำหนดราคาให้สะท้อนการเติบโตหลายปีล่วงหน้าไปแล้ว
หากคุณวางแผนจะสร้างวอตช์ลิสต์หุ้นแนวคิดชิปหน่วยความจำ (Storage) ปี 2026 ควรแบ่งหุ้นสหรัฐฯ และฮ่องกงออกเป็นห้ากลุ่ม ได้แก่ ชิปหน่วยความจำโดยตรง, หน่วยความจำแบบ Capacity, ชิปคอนโทรลเลอร์และอินเทอร์เฟซ, กับพรินต์และการแพ็กเกจ และระดับระบบ ไม่ควรจัดอันดับบริษัทโดยพิจารณาจากความนิยมของธีมเพียงอย่างเดียว นอกจากนี้คุณยังสามารถใช้ ค้นหาข้อมูลหุ้นสหรัฐฯ เพื่อจัดระเบียบหุ้นที่จดทะเบียนในสหรัฐฯ ที่เกี่ยวข้องก่อน จากนั้นจึงพิจารณาร่วมกับผลประกอบการของบริษัท การตั้งราคาในอุตสาหกรรม และเหตุการณ์ความเสี่ยง หากมีบริการที่เกี่ยวข้องในภูมิภาคของคุณ คุณยังสามารถดาวน์โหลดแอปเพื่อทำความเข้าใจเพิ่มเติมเกี่ยวกับตลาดที่เปิดให้ใช้ได้ กฎบัญชี และการแสดงผลคำสั่งซื้อ
สรุป: ในปี 2026 การติดตามหุ้นกลุ่มชิปหน่วยความจำควรเริ่มจากแนวโน้มราคาและอุปสงค์-อุปทานของ DRAM, NAND และ HBM จากนั้นจึงไปดูว่างบการเงินของบริษัทส่งมอบผลงานได้จริงหรือไม่ และสุดท้ายคือการประเมินว่ามูลค่าหุ้นยังอยู่ในระดับที่สมเหตุสมผลหรือไม่ สำหรับหุ้นสหรัฐฯ ชื่อที่สำคัญได้แก่ MU, SNDK, STX, WDC, SIMO, RMBS, PSTG และ NTAP ส่วนหุ้นฮ่องกง ได้แก่ 1385.HK, 1347.HK, 0981.HK และ 0522.HK ควรจำแนกตามความเกี่ยวข้องของธุรกิจ ชิปหน่วยความจำมีตรรกะการลงทุนระยะยาวจากโครงสร้างพื้นฐาน AI แต่ผลงานระยะสั้นยังคงได้รับผลกระทบจากวงจรราคา การขยายกำลังการผลิต สินค้าคงคลัง ความเข้มข้นของลูกค้า และความรู้สึกของตลาด
เมื่อคุณเริ่มค้นคว้าหุ้นกลุ่มคอนเซ็ปต์ชิปหน่วยความจำ การจดบันทึกบริษัทต่าง ๆ ตามระดับชั้นจะเป็นประโยชน์ นั่นคือ บริษัทใดเป็นบริษัท DRAM/HBM/NAND จริง ๆ บริษัทใดให้บริการความจุสำรองข้อมูลแบบ HDD บริษัทใดผลิตตัวควบคุมและชิปอินเทอร์เฟซ และหุ้นกลุ่มฮ่องกงบริษัทใดที่เกี่ยวข้องกับฟาวดรีหรืออุปกรณ์บรรจุชิป Biya เป็นกระเป๋าเงินดิจิทัลสำหรับเทรดสินทรัพย์หลายประเภททั่วโลก ที่รองรับการเทรดหุ้นสหรัฐฯ หุ้นฮ่องกง และคริปโต รวมถึงการแลกเปลี่ยน USDT เป็นสกุลเงิน fiat หลัก เช่น USD หรือ HKD สำหรับนักลงทุนที่ติดตามตลาดระหว่างประเทศ กระเป๋าเงินนี้สามารถช่วยจัดวางหุ้นที่เกี่ยวข้องกับหน่วยความจำในตลาดต่าง ๆ ไว้ในกรอบการติดตามเดียวกัน และสนับสนุนการตรวจสอบก่อนทำการเทรดในด้านโครงสร้างค่าธรรมเนียม การแสดงผลคำสั่งซื้อ และกฎเกณฑ์บัญชีไม่ว่าบริการที่เกี่ยวข้องจะพร้อมใช้งานหรือไม่นั้นขึ้นอยู่กับที่ตั้งของผู้ใช้ ผลการตรวจสอบยืนยันตัวตน กฎเกณฑ์ของแพลตฟอร์ม และกฎหมายและข้อบังคับที่บังคับใช้ ข้อมูลตลาดสาธารณะไม่ถือเป็นคำแนะนำการลงทุน
คำถามที่พบบ่อย
หุ้นแนวคิดชิปหน่วยความจำของสหรัฐฯ ในปี 2026 มีตัวหลักใดบ้าง?
หุ้นชิปหน่วยความจำของสหรัฐฯ ที่เกี่ยวข้องโดยตรงมากที่สุดในปี 2026 ได้แก่ Micron และ SanDisk ส่วนบริษัทในห่วงโซ่คุณค่าที่เกี่ยวข้องได้แก่ Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage และ NetApp ซึ่งครอบคลุมธุรกิจ DRAM/HBM, NAND, ฮาร์ดดิสก์ (HDD), ตัวควบคุม, ชิปอินเทอร์เฟซ และระบบจัดเก็บข้อมูลระดับองค์กร โดยแต่ละตัวมีความบริสุทธิ์ของธุรกิจด้านหน่วยความจำแตกต่างกันอย่างมาก
หุ้นแนวคิดชิปหน่วยความจำของฮ่องกงในปี 2026 ควรจัดประเภทอย่างไร?
หุ้นแนวคิดชิปหน่วยความจำในฮ่องกงจัดประเภทได้ดีกว่าออกเป็นหน่วยความจำแบบไม่ลบเลือน แพลตฟอร์มฟาวน์ดรี้ อุปกรณ์การบรรจุขั้นสูง และห่วงโซ่เซิร์ฟเวอร์ปลายทาง เซี่ยงไฮ้ ฟู่ตัน อยู่ใกล้กับแกนกลางของชิปหน่วยความจำมากกว่า หัวหง และ SMIC มีลักษณะเป็นแพลตฟอร์มการผลิตมากกว่า ASMPT ผูกกับอุปกรณ์การบรรจุขั้นสูง และเลโนโวมีความเกี่ยวข้องกับด้านอุปสงค์ปลายทางมากกว่า
หุ้นแนวคิดชิปหน่วยความจำต่างจากหุ้นหน่วยความจำ AI อย่างไร?
หุ้นแนวคิดชิปหน่วยความจำเน้นไปที่ผลิตภัณฑ์ระดับชิป เช่น DRAM, HBM, NAND, NOR และ EEPROM เป็นหลัก ส่วนหุ้นหน่วยความจำ AI ครอบคลุมขอบเขตที่กว้างกว่า รวมถึง HDD, SSD ระบบจัดเก็บข้อมูล แพลตฟอร์มข้อมูล และการจัดการข้อมูล AI ระดับองค์กร กลุ่มแรกมีความเน้นไปทางผลิตภัณฑ์มากกว่า ในขณะที่กลุ่มหลังสะท้อนอุปสงค์ของโครงสร้างพื้นฐาน AI ที่กว้างขวางกว่า
นักลงทุนทั่วไปจะประเมินความบริสุทธิ์ของธุรกิจในหุ้นชิปหน่วยความจำได้อย่างไร?
ความบริสุทธิ์ของธุรกิจควรได้รับการประเมินจากโครงสร้างรายได้ การเปิดเผยข้อมูลผลิตภัณฑ์ ประเภทของลูกค้า และแหล่งที่มาของอัตรากำไรขั้นต้น หากรายได้ส่วนใหญ่มาจาก DRAM, HBM, NAND, NOR หรือ EEPROM ถือว่าความบริสุทธิ์ของธุรกิจสูงกว่า หากรายได้มาจากงานรับผลิตแทน (foundry) อุปกรณ์ ระบบ หรือเซิร์ฟเวอร์ บริษัทดังกล่าวควรถูกจัดอยู่ในหมวดของห่วงโซ่คุณค่าที่เกี่ยวข้องมากกว่า
ทำไมหุ้นกลุ่มชิปหน่วยความจำจึงยังคงมีความเสี่ยงจากวัฏจักร?
ราคาชิปหน่วยความจำได้รับผลกระทบอย่างมากจากวัฏจักรอุปสงค์และอุปทาน ความต้องการจาก AI สามารถกระตุ้นความต้องการ HBM, DRAM และ NAND ได้ แต่กำไรที่สูงก็ส่งเสริมการขยายกำลังการผลิตเช่นกัน เมื่อความต้องการชะลอตัวหรืออุปทานใหม่ถูกปล่อยออกสู่ตลาด สินค้าคงคลัง ราคาขายเฉลี่ย และอัตรากำไรขั้นต้นอาจเผชิญแรงกดดัน ซึ่งเพิ่มความผันผวนของหุ้น
นักลงทุนควรพิจารณาต้นทุนใดบ้างเมื่อซื้อขายหุ้นกลุ่มหน่วยความจำในตลาดสหรัฐฯ และฮ่องกง?
เมื่อซื้อขายหุ้นกลุ่มหน่วยความจำในตลาดสหรัฐฯ และฮ่องกง นักลงทุนควรใส่ใจค่าคอมมิชชัน ค่าธรรมเนียมแพลตฟอร์ม ค่าธรรมเนียมตัวแทนภายนอก อัตราแลกเปลี่ยน ภาษี อากรแสตมป์ของฮ่องกง และต้นทุนที่แสดงบนหน้าคำสั่งซื้อขาย กฎของแต่ละแพลตฟอร์มแตกต่างกัน ดังนั้นการตัดสินใจซื้อขายควรอ้างอิงจากการเปิดเผยค่าธรรมเนียม รายละเอียดการเรียกเก็บเงิน และข้อกำหนดด้านกำกับดูแลในท้องถิ่น
*บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย ภาษี หรือคำแนะนำจากผู้เชี่ยวชาญอื่น ๆ จาก BiyaPay หรือบริษัทย่อยและบริษัทในเครือ และไม่ได้มีเจตนาเพื่อทดแทนการขอคำแนะนำจากที่ปรึกษาทางการเงินหรือผู้เชี่ยวชาญอื่นใด
เราไม่ให้คำรับรองหรือการรับประกันใด ๆ ไม่ว่าโดยชัดแจ้งหรือโดยนัย เกี่ยวกับความถูกต้อง ความครบถ้วน หรือความทันเวลาของเนื้อหาในสิ่งพิมพ์ฉบับนี้
บล็อกที่เกี่ยวข้องกับ

Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs




เลือกประเทศหรือภูมิภาคเพื่ออ่านบล็อกท้องถิ่น
 ออสเตรเลีย
 ออสเตรีย
 เบลเยียม
 แคนาดา
 ไซปรัส
 สาธารณรัฐเช็ก
 เดนมาร์ก
 เอสโตเนีย
 ฟินแลนด์
 ฝรั่งเศส
 เยอรมนี
 กรีซ
 ฮ่องกง
 อินเดีย
 อินโดนีเซีย
 ไอร์แลนด์
 อิตาลี
 ญี่ปุ่น
 ลัตเวีย
 ลิทัวเนีย
 ลักเซมเบิร์ก
 มาเลเซีย
 มอลตา
 โมร็อกโก
 เนปาล
 เนเธอร์แลนด์
 นิวซีแลนด์
 นอร์เวย์
 ปากีสถาน
 ฟิลิปปินส์
 โปแลนด์
 โปรตุเกส
 โรมาเนีย
 สิงคโปร์
 สโลวาเกีย
 สโลวีเนีย
 แอฟริกาใต้
 เกาหลีใต้
 สเปน
 สวีเดน
 ประเทศไทย
 สหรัฐอเมริกา
 ตุรกี
 สหรัฐอาหรับเอมิเรตส์
 สหราชอาณาจักร
 เวียดนาม