
Zelle การชำระเงินระหว่างประเทศ: ทำไมจึงใช้งานไม่ได้ และทางเลือกอื่นที่ดีกว่า




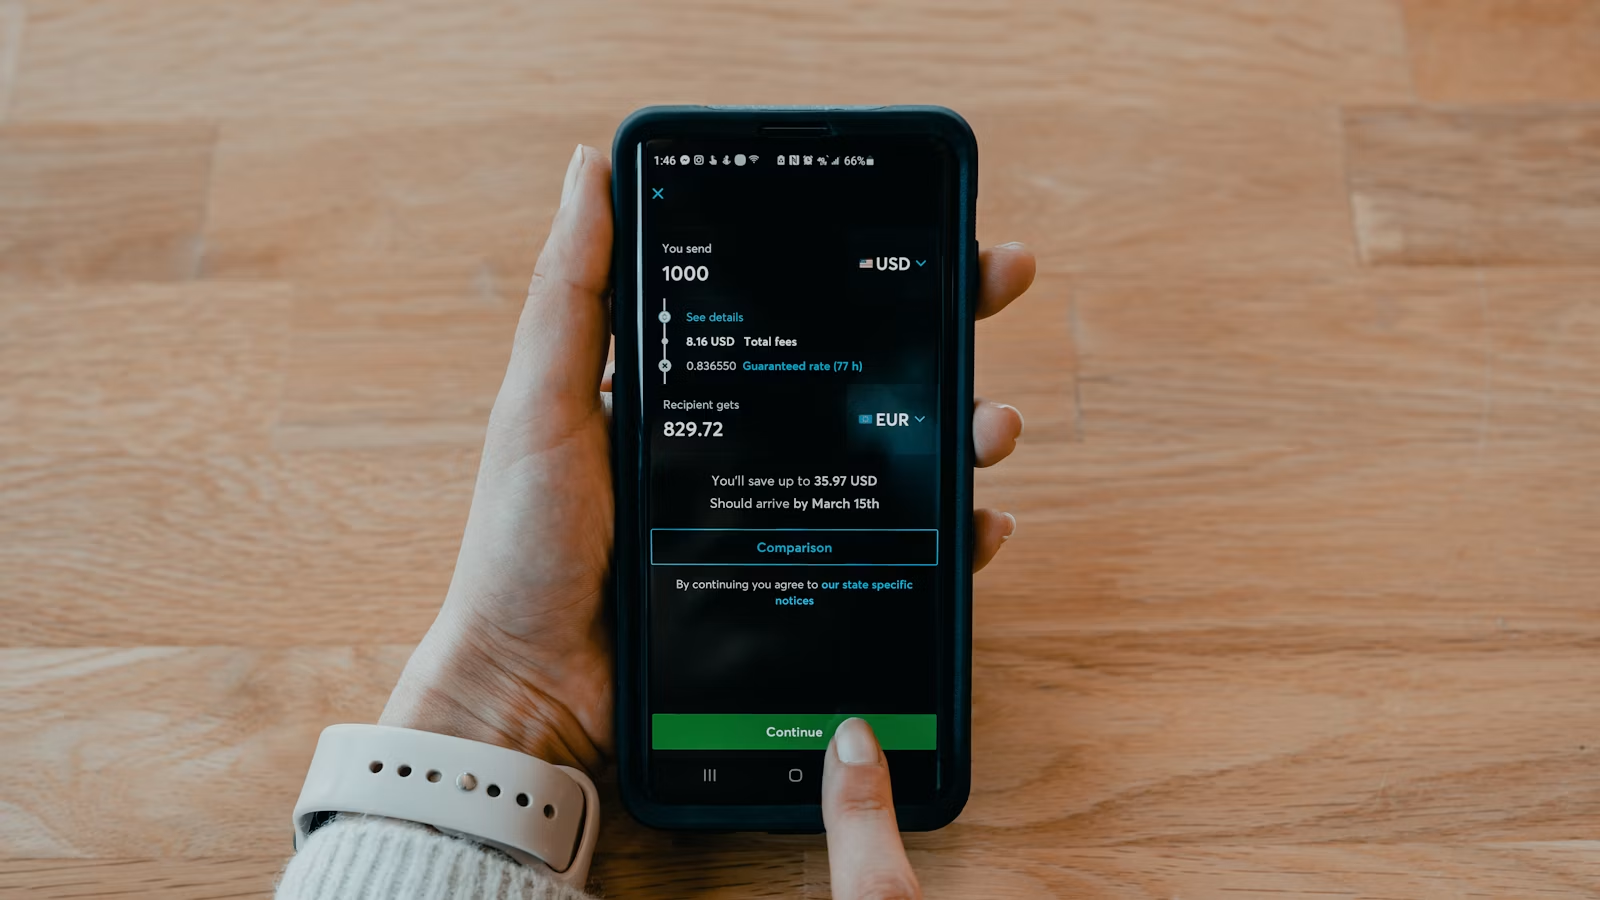
การชำระเงินระหว่างประเทศของ Zelle ไม่ทำงานในลักษณะที่ผู้ใช้จำนวนมากคาดหวัง Zelle ถูกออกแบบมาสำหรับการโอนเงินระหว่างธนาคารภายในสหรัฐอเมริกา ไม่ใช่สำหรับการฝากเงินเข้าธนาคารต่างประเทศ การรับเงินสด การโอนเงินหลายสกุล หรือการส่งเงินไปต่างประเทศ คุณยังคงสามารถใช้ Zelle ได้ขณะเดินทางอยู่ต่างประเทศ หากทั้งคุณและผู้รับมีบัญชีธนาคารในสหรัฐอเมริกาที่มีสิทธิ์ใช้งาน และคุณสามารถเข้าถึงบัญชีธนาคารของคุณได้ แต่นั่นไม่เหมือนกับการส่งเงินไปยังประเทศอื่น หากผู้รับของคุณอยู่นอกสหรัฐอเมริกา ต้องการเงินสกุลท้องถิ่น ใช้ธนาคารต่างประเทศ หรือต้องการรับเงินสด คุณควรเปรียบเทียบ Wise, Remitly, Xoom, Western Union, PayPal, การโอนเงินผ่านธนาคาร ช่องทางการชำระเงินท้องถิ่น และเครื่องมือหลายสกุลเงิน โดยพิจารณาจากต้นทุนรวม อัตราแลกเปลี่ยน ความเร็ว และวิธีการจ่ายเงิน
ประเด็นสำคัญ
- Zelle เป็นเครือข่ายการชำระเงินแบบ P2P ภายในสหรัฐอเมริกา ไม่ใช่บริการโอนเงินระหว่างประเทศ
- โดยทั่วไป Zelle กำหนดให้ทั้งผู้ส่งและผู้รับต้องมีบัญชีธนาคารในสหรัฐอเมริกาที่มีคุณสมบัติเหมาะสม
- การอยู่นอกสหรัฐอเมริกาโดยกายภาพเป็นเรื่องที่แตกต่างจากการส่งเงินไปยังบัญชีธนาคารต่างประเทศ
- Zelle ไม่มีระบบแปลงสกุลเงินต่างประเทศในตัว การรับเงินสด หรือช่องทางจ่ายเงินระหว่างประเทศ
- ทางเลือกที่ดีกว่านั้นขึ้นอยู่กับประเทศของผู้รับ วิธีการรับเงิน อัตราแลกเปลี่ยน ความเร็ว และการตรวจสอบด้านการปฏิบัติตามกฎหมาย
- สำหรับการวางแผนการเงินข้ามพรมแดนที่กว้างขวางยิ่งขึ้น คุณอาจต้องใช้เครื่องมือด้านการโอนเงิน อัตราแลกเปลี่ยน บัตร และสินทรัพย์ร่วมกัน
เหตุใดการชำระเงินระหว่างประเทศของ Zelle จึงใช้งานไม่ได้
การชำระเงินระหว่างประเทศผ่าน Zelle ไม่สามารถใช้งานได้ เนื่องจาก Zelle ได้รับการออกแบบมาสำหรับการโอนเงินระหว่างบัญชีธนาคารในสหรัฐอเมริกาที่มีคุณสมบัติเหมาะสมเท่านั้น หากคุณต้องการส่งเงินจากบัญชีธนาคารในสหรัฐอเมริกาไปยังบัญชีธนาคารต่างประเทศ Zelle ไม่ใช่เครื่องมือที่เหมาะสม แต่หากผู้รับของคุณอาศัยอยู่ต่างประเทศแต่ยังคงมีบัญชีกระแสรายวันหรือบัญชีออมทรัพย์ในสหรัฐอเมริกาที่มีคุณสมบัติเหมาะสมซึ่งลงทะเบียนกับ Zelle อยู่ การชำระเงินอาจทำงานได้ในลักษณะการโอนเงินภายในประเทศสหรัฐอเมริกา กฎสำคัญคือที่ตั้งและคุณสมบัติความเหมาะสมของบัญชี ไม่ใช่หนังสือเดินทางหรือสถานที่ตั้งทางกายภาพของผู้ใช้ คำตอบของ Zelle เองเกี่ยวกับการใช้งานในต่างประเทศระบุว่าผู้ส่งและผู้รับต้องมีบัญชีธนาคารในสหรัฐอเมริกา ซึ่งเป็นเหตุผลว่าทำไม Zelle จึงไม่สามารถทดแทน Wise, Remitly, Xoom, Western Union หรือการโอนเงินผ่านธนาคาร (bank wire) สำหรับการโอนเงินไปต่างประเทศส่วนใหญ่ได้ (Zelle)
Zelle เป็นเครือข่ายการชำระเงินภายในสหรัฐฯ ไม่ใช่บริการโอนเงินระหว่างประเทศ
ผู้ใช้ค้นหาคำว่า “การชำระเงินระหว่างประเทศผ่าน Zelle” ด้วยเหตุผลที่แตกต่างกันหลายประการ บางคนต้องการส่งเงินจากสหรัฐอเมริกาไปให้ครอบครัวที่อยู่ต่างประเทศ บางคนกำลังเดินทางและต้องการทราบว่า Zelle ยังสามารถเปิดใช้งานได้บนโทรศัพท์ของตนหรือไม่ บางคนต้องการจ่ายเงินให้ฟรีแลนซ์ เจ้าของบ้าน ผู้ขาย หรือธุรกิจที่อยู่นอกสหรัฐฯ ซึ่งทั้งหมดนี้ไม่ใช่ปัญหาเดียวกัน
Zelle มีประโยชน์เมื่อคุณต้องการจ่ายเงินให้กับบุคคลที่คุณรู้จักและไว้วางใจภายในระบบธนาคารของสหรัฐฯ โดยจะโอนเงินโดยตรงระหว่างบัญชีธนาคารผ่านธนาคารและสหกรณ์ออมทรัพย์ที่เข้าร่วมเครือข่าย มันไม่ได้สร้างบัญชีรับเงินต่างประเทศ แปลงดอลลาร์เป็นเปโซหรือยูโร เชื่อมต่อกับตัวแทนรับเงินสด หรือโอนเงินเข้ากระเป๋าเงินมือถือในต่างประเทศแต่อย่างใด
นั่นคือเหตุผลที่ Zelle international payments มักเป็นความไม่ลงรอยระหว่างเจตนาของผู้ใช้กับการออกแบบผลิตภัณฑ์ วลีค้นหาฟังดูเหมือนฟีเจอร์โอนเงินระดับโลก แต่โครงสร้างของ Zelle นั้นใกล้เคียงกับระบบชำระเงินระหว่างบุคคลภายในประเทศมากกว่า
การอยู่ต่างประเทศไม่เหมือนกับการส่งเงินไปต่างประเทศ
ความเข้าใจผิดที่พบบ่อยมาจากคำว่า "international" หากคุณเป็นผู้พำนักในสหรัฐอเมริกาที่เดินทางอยู่ในญี่ปุ่น เม็กซิโก แคนาดา หรือยุโรป คุณอาจยังคงสามารถเข้าถึงแอปธนาคารของคุณและส่งเงินผ่าน Zelle ไปยังผู้ใช้ในสหรัฐฯ ที่ลงทะเบียนไว้อีกรายได้ แต่นั่นไม่ได้ทำให้การชำระเงินนั้นเป็นการทำธุรกรรมระหว่างประเทศ เพราะบัญชีธนาคารยังคงเป็นบัญชีที่ตั้งอยู่ในสหรัฐฯ และเงินก็ยังคงอยู่ในระบบธนาคารของสหรัฐอเมริกา
สถานการณ์จะเปลี่ยนไปเมื่อผู้รับต้องการรับเงินในบัญชีธนาคารต่างประเทศ Zelle ไม่สามารถโอนไปยัง IBAN, SWIFT/BIC, รหัสเส้นทางต่างประเทศ, CLABE, IFSC, เลขที่สาขาของแคนาดา, บัญชี SEPA ของยุโรป หรือบัญชีบัตรต่างประเทศได้ นอกจากนี้ยังไม่รองรับการรับเงินสดที่จุดให้บริการของตัวแทนอีกด้วย
| สถานการณ์ของผู้ใช้ | Zelle เหมาะสมหรือไม่ | เหตุผล | ทางเลือกที่ดีกว่า |
|---|---|---|---|
| ผู้ใช้ในสหรัฐฯ จ่ายเงินให้ลูกค้าธนาคารอีกรายในสหรัฐฯ | ใช่ หากทั้งสองฝ่ายมีคุณสมบัติตรงตามเงื่อนไข | การโอนเงินระหว่างธนาคารภายในสหรัฐฯ | Zelle |
| นักเดินทางชาวสหรัฐฯ จ่ายเงินให้เพื่อนชาวสหรัฐฯ | อาจเป็นไปได้ | บัญชียังคงเป็นบัญชีในสหรัฐฯ | Zelle หรือการโอนผ่านธนาคาร |
| ผู้ส่งชาวสหรัฐฯ จ่ายเงินเข้าบัญชีธนาคารต่างประเทศ | ไม่ | ไม่มีช่องทางจ่ายเงินต่างประเทศ | Wise, wire, Xoom |
| ผู้ส่งชาวสหรัฐฯ ส่งเงินสดให้ครอบครัวในต่างประเทศ | ไม่ | ไม่มีบริการรับเงินสด | Remitly, Western Union, Xoom |
| ผู้ที่ไม่ใช่ผู้พำนักในสหรัฐฯ ต้องการรับเงินผ่าน Zelle ในท้องถิ่น | โดยปกติไม่ได้ | จำเป็นต้องมีบัญชีธนาคารในสหรัฐฯ ที่มีคุณสมบัติตรงตามเงื่อนไข | ธนาคารท้องถิ่นหรือแอปโอนเงินต่างประเทศ |
ทำไมธนาคารจึงจำกัดการใช้ Zelle เฉพาะบัญชีในสหรัฐฯ
ข้อจำกัดนี้ไม่ใช่แค่การตัดสินใจด้านการตลาด การโอนเงินระหว่างประเทศต้องการมากกว่าการย้ายเงินดอลลาร์ระหว่างบัญชีในประเทศสองบัญชี ผู้ให้บริการจำเป็นต้องจัดการการแปลงสกุลเงิน กฎการจ่ายเงินในท้องถิ่น รายละเอียดของผู้รับประโยชน์ การตรวจสอบมาตรการคว่ำบาตร การตรวจสอบการฟอกเงิน การติดตามธุรกรรม ขั้นตอนการคืนเงิน และข้อกำหนดด้านการคุ้มครองผู้บริโภคในแต่ละภูมิภาค
การชำระเงินผ่าน Zelle ภายในประเทศนั้นง่ายกว่า เพราะผู้ส่งและผู้รับมักอยู่ในระบบธนาคารของสหรัฐฯ อยู่แล้ว ธนาคารหรือสหกรณ์เครดิตยูเนียนของพวกเขามีข้อมูลบัญชี ข้อมูลตัวตน มาตรการควบคุมการฉ้อโกง และประวัติธุรกรรม ในขณะที่ผู้ให้บริการส่งเงินระหว่างประเทศต้องสร้างหรือเป็นหุ้นส่วนเพื่อทำการจ่ายเงินในท้องถิ่นในแต่ละประเทศ
นี่ก็เป็นเหตุผลเดียวกันที่ธนาคารหลายแห่งแนะนำให้ผู้ใช้ใช้บริการโอนเงินผ่านสาย (wire transfer) หรือบริการส่งเงิน เมื่อเงินจำเป็นต้องออกจากสหรัฐอเมริกา Zelle รวดเร็วเพราะมีขอบเขตจำกัด การชำระเงินระหว่างประเทศนั้นช้ากว่าและซับซ้อนกว่า เนื่องจากเกี่ยวข้องกับการชำระบัญชีข้ามพรมแดน สกุลเงินต่างประเทศ และกฎการรับเงินของแต่ละท้องถิ่น
สรุป: Zelle ใช้งานสำหรับการชำระเงินระหว่างประเทศไม่ได้ เนื่องจากถูกออกแบบมาบนพื้นฐานของบัญชีธนาคารสหรัฐฯ ที่เข้าเงื่อนไข คุณสามารถมอง Zelle ว่าเป็นวิธีการชำระเงินระหว่างธนาคารภายในประเทศสำหรับบุคคลและธุรกิจที่อยู่ในระบบธนาคารสหรัฐฯ อยู่แล้ว หากทั้งสองฝ่ายมีบัญชีสหรัฐฯ ที่เข้าเงื่อนไข Zelle สามารถรวดเร็วและสะดวก แม้แต่ในกรณีที่ผู้ใช้คนหนึ่งกำลังเดินทางอยู่ หากผู้รับต้องการรับเงินฝากเข้าธนาคารต่างประเทศ สกุลเงินท้องถิ่น การรับเงินสด การจ่ายเข้ากระเป๋าเงินมือถือ หรือการชำระบัญชีธุรกิจระหว่างประเทศ Zelle ถือเป็นช่องทางการชำระเงินที่ไม่เหมาะสม การทดสอบในทางปฏิบัตินั้นง่ายมาก: ถามว่าบัญชีของผู้รับอยู่ที่ประเทศใด และผู้รับต้องการรับเงินอย่างไร หากคำตอบไม่ใช่ "บัญชีธนาคารสหรัฐฯ ที่เข้าเงื่อนไข" ให้เปรียบเทียบผู้ให้บริการโอนเงินระหว่างประเทศแทน อย่าเสียเวลาพยายามบังคับให้ Zelle ทำงานที่มันไม่รองรับThe source Markdown appears to be empty — nothing after "Source Markdown:". So return nothing? Probably output empty or nothing. The instruction says return only translated Markdown; since source is empty, return empty.
สิ่งที่ยังใช้งานได้กับ Zelle หลังจากการปิดแอปสแตนด์อโลน
Zelle ยังคงใช้งานได้อยู่ แต่ส่วนใหญ่ทำงานผ่านธนาคารและสหภาพเครดิตที่เข้าร่วม มากกว่าจะเป็นแอปชำระเงินแบบสแตนด์อโลน ข้อเท็จจริงนี้สำคัญ เพราะผู้ใช้ที่เคยคาดหวังว่าจะดาวน์โหลด Zelle แยกต่างหาก อาจต้องมีบัญชีธนาคารหรือสหภาพเครดิตที่ให้บริการ Zelle ภายในแอปมือถือหรือระบบธนาคารออนไลน์ของตัวเองแล้ว การเปลี่ยนแปลงนี้ไม่ได้ขยาย Zelle ให้รองรับการชำระเงินระหว่างประเทศ แต่ทำให้ Zelle ต้องพึ่งพาการเข้าถึงสถาบันการเงินมากขึ้น หากธนาคารของคุณรองรับ Zelle และทั้งสองฝ่ายมีบัญชีธนาคารในสหรัฐอเมริกาที่มีสิทธิ์ใช้งาน การโอนเงินภายในประเทศก็ยังคงทำได้ หากธนาคารของคุณไม่รองรับ Zelle หรือผู้รับเงินของคุณมีเพียงบัญชีต่างประเทศ การเปลี่ยนแปลงของแอปสแตนด์อโลนก็ไม่ได้ช่วยแก้ปัญหานี้
Zelle ทำงานอยู่ภายในแอปของธนาคารและสหภาพเครดิต
Zelle อธิบายถึงตัวเองว่าเป็นวิธีส่งและรับเงินผ่านแอปมือถือของธนาคารหรือสหกรณ์เครดิตยูเนียน หรือผ่านการธนาคารออนไลน์ เอกสารช่วยเหลือของ Zelle ยังระบุด้วยว่าเงินสามารถพร้อมใช้ได้ภายในไม่กี่นาทีเมื่อผู้รับลงทะเบียนอยู่แล้ว และ Zelle พร้อมใช้งานในแอปของธนาคารและสหกรณ์เครดิตยูเนียนมากกว่า 2,400 แห่ง (Zelle)
สำหรับผู้ใช้ทั่วไปส่วนใหญ่ หมายความว่าขั้นตอนแรกของคุณไม่ใช่การดาวน์โหลดแอปแยกต่างหาก คุณต้องตรวจสอบว่าแอปธนาคารของคุณมี Zelle รวมอยู่หรือไม่ หากมี คุณสามารถลงทะเบียนด้วยที่อยู่อีเมลหรือหมายเลขโทรศัพท์มือถือของสหรัฐฯ และส่งเงินให้ผู้ใช้ที่ลงทะเบียนแล้วได้ หากไม่มี คุณอาจต้องใช้วิธีชำระเงินภายในประเทศแบบอื่น
สิ่งนี้สำคัญสำหรับผู้ใช้ต่างประเทศ เพราะผู้คนจำนวนมากยังคงค้นหาโดยสันนิษฐานว่า Zelle ทำงานเหมือน PayPal, Wise หรือ Remitly ซึ่งไม่เป็นเช่นนั้น Zelle ไม่ใช่กระเป๋าเงินดิจิทัลระดับโลกที่มียอดคงเหลือแยกต่างหากและตัวเลือกการโอนเงินออกต่างประเทศ แต่เป็นฟีเจอร์การชำระเงินผ่านธนาคารที่ฝังอยู่ในระบบ
เหตุใดการปิดแอปจึงสำคัญต่อผู้ใช้ต่างประเทศ
การปิดแอป Zelle แบบสแตนด์อโลนส่งผลกระทบหลักต่อผู้ใช้ที่ไม่ได้เข้าถึง Zelle ผ่านธนาคารหรือสหภาพเครดิตที่เข้าร่วม รายงานข่าวอุตสาหกรรมเกี่ยวกับการปิดแอปดังกล่าวระบุว่า Zelle กำลังย้ายไปสู่ช่องทางสถาบันการเงินอย่างสมบูรณ์ โดยผู้ใช้แอปสแตนด์อโลนเดิมจำเป็นต้องลงทะเบียนผ่านธนาคารเพื่อให้ยังคงส่งหรือรับเงินได้ การเปลี่ยนแปลงนี้เสริมความแข็งแกร่งให้กับอัตลักษณ์ธนาคารในประเทศของ Zelle มากกว่าที่จะทำให้มีความเป็นสากลมากขึ้น (CSI)
หากคุณอยู่นอกสหรัฐอเมริกาและไม่มีบัญชีธนาคารสหรัฐฯ ที่มีสิทธิ์ใช้งาน การปิดให้บริการนี้จะทำให้การเข้าถึง Zelle ยากขึ้น ไม่ใช่ง่ายขึ้น หากคุณเป็นผู้ใช้ในสหรัฐฯ ที่มีบัญชีกับธนาคารที่เข้าร่วม อาจไม่มีอะไรเปลี่ยนแปลงมากนัก คุณเพียงเปิดแอปธนาคาร เลือก Zelle แล้วส่งเงินให้ผู้รับที่ลงทะเบียนไว้ในสหรัฐฯ อีกรายหนึ่ง
จุดแตกต่างสำคัญคือเส้นทางการเข้าถึงกับความสามารถในการชำระเงิน การเข้าถึงผ่านแอปธนาคารสามารถรองรับการโอนเงิน Zelle ภายในประเทศได้ แต่ไม่ได้สร้างการแปลงสกุลเงินต่างประเทศหรือการส่งเงินระหว่างประเทศ
สิ่งที่ Zelle ยังคงทำได้ดี
Zelle ยังคงเป็นตัวเลือกที่ดีสำหรับกรณีการใช้งานในประเทศที่จำกัด มันมีประโยชน์สำหรับการแบ่งค่าเช่า การคืนเงินให้เพื่อน การส่งเงินให้ครอบครัว การจ่ายค่าดูแลเด็กให้พี่เลี้ยงที่ไว้วางใจ การชำระเงินค่าอาหารร่วมกัน หรือการชำระเงินสำหรับธุรกิจขนาดเล็กในกรณีที่ทั้งสองฝ่ายมีสิทธิ์ใช้งานและคุ้นเคยกับวิธีการชำระเงินนี้
Zelle ทำงานได้ดีที่สุดเมื่อ:
- คุณและผู้รับต่างใช้บัญชีธนาคารหรือสหภาพเครดิตในสหรัฐอเมริกาที่มีสิทธิ์ใช้งาน
- ผู้รับเป็นคนที่คุณรู้จักและไว้วางใจ
- คุณไม่จำเป็นต้องแลกเปลี่ยนเงินตราต่างประเทศ
- คุณไม่จำเป็นต้องรับเงินสด รับเงินผ่านบัตร หรือรับเงินผ่านกระเป๋าเงินมือถือในต่างประเทศ
- คุณยืนยันที่อยู่อีเมลหรือหมายเลขโทรศัพท์มือถือของสหรัฐอเมริกาของผู้รับก่อนทำการโอนเงิน
- คุณเข้าใจว่าการชำระเงินที่เสร็จสิ้นแล้วอาจเป็นเรื่องยากหรือเป็นไปไม่ได้ที่จะขอคืนเงิน
| จุดแข็งของ Zelle | ทำไมจึงมีประโยชน์ในประเทศ | ทำไมจึงไม่แก้ปัญหาการโอนเงินระหว่างประเทศ |
|---|---|---|
| เข้าถึงผ่านแอปธนาคาร | อาจไม่จำเป็นต้องมีกระเป๋าเงินดิจิทัลแยกต่างหาก | ต้องใช้สถาบันการเงินในสหรัฐฯ ที่ร่วมรายการ |
| จังหวะการโอนที่รวดเร็ว | ผู้รับที่ลงทะเบียนอาจได้รับเงินอย่างรวดเร็ว | ไม่ได้สร้างช่องทางจ่ายเงินต่างประเทศ |
| โดยทั่วไปไม่มีค่าธรรมเนียมสำหรับผู้บริโภค | เหมาะสำหรับการใช้ P2P ในประเทศ | ยังขาดการแลกเปลี่ยนเงินตราและการจ่ายเงินระหว่างประเทศ |
| อีเมลหรือหมายเลขโทรศัพท์มือถือของสหรัฐฯ | ง่ายสำหรับผู้รับในสหรัฐฯ | ไม่ใช่ตัวระบุธนาคารต่างประเทศ |
| เน้นผู้รับที่เชื่อถือได้ | เหมาะสำหรับเพื่อนและครอบครัว | มีความเสี่ยงสำหรับผู้ขายต่างประเทศที่ไม่รู้จัก |
สรุป: Zelle ยังคงใช้งานได้ในฐานะวิธีการชำระเงินภายในสหรัฐฯ ผ่านธนาคารและสหภาพเครดิตฟองโน้มที่ร่วมรายการ การปิดแอปแบบ standalone ไม่ได้ทำให้ Zelle หายไปจากระบบธนาคาร แต่ทำให้การเข้าถึงผ่านแอปธนาคารมีความสำคัญมากขึ้น สำหรับผู้ใช้ในสหรัฐฯ ที่ชำระเงินให้ผู้ใช้ในสหรัฐฯ ที่ลงทะเบียนไว้ Zelle ยังคงสะดวก รวดเร็ว และโดยทั่วไปไม่มีค่าธรรมเนียมสำหรับผู้บริโภค แม้ว่าคุณควรตรวจสอบกฎของธนาคารที่คุณใช้เองด้วย สำหรับการชำระเงินระหว่างประเทศ ข้อจำกัดแบบเดิมยังคงอยู่ Zelle ไม่สามารถโอนเงินไปยังบัญชีธนาคารต่างประเทศ ไม่แลกเปลี่ยนสกุลเงิน ไม่รองรับการรับเงินสด และไม่ได้ทำงานเหมือนแพลตฟอร์มการโอนเงินระหว่างประเทศ หากการชำระเงินของคุณเกี่ยวข้องกับระบบธนาคารของประเทศอื่น คุณจำเป็นต้องใช้เครื่องมืออื่น แม้ว่าคุณจะยังสามารถเปิด Zelle ในแอปธนาคารสหรัฐฯ ของคุณได้ก็ตาม
ข้อจำกัดหลักในการใช้ Zelle สำหรับความต้องการข้ามพรมแดน
ขีดจำกัดของ Zelle กลายเป็นเรื่องร้ายแรงเมื่อความต้องการชำระเงินของคุณข้ามพรมแดน Zelle ไม่รองรับการฝากเงินเข้าบัญชีธนาคารต่างประเทศ การจ่ายเงินผ่านบัตรต่างประเทศ การรับเงินสด ยอดคงเหลือหลายสกุลเงิน หรือการเปรียบเทียบอัตราแลกเปลี่ยนในตัว นอกจากนี้ยังมีพื้นที่จำกัดสำหรับการแก้ไขหลังจากที่คุณส่งเงินไปยังผู้รับที่ลงทะเบียนแล้ว สำหรับการโอนภายในประเทศระหว่างบุคคลที่ไว้วางใจกัน ขีดจำกัดเหล่านี้อาจเป็นที่ยอมรับได้ แต่สำหรับการชำระเงินต่างประเทศ ขีดจำกัดเหล่านี้คือปัญหาใหญ่ คุณจำเป็นต้องรู้ประเทศของผู้รับ สกุลเงิน วิธีการรับเงิน ข้อกำหนดด้านการยืนยันตัวตน วงเงินการโอน ค่าธรรมเนียม และเส้นทางการร้องเรียนข้อพิพาทก่อนที่เงินจะถูกโอน Zelle ไม่ได้ถูกออกแบบมาเพื่อมอบการควบคุมการโอนเงินระหว่างประเทศเหล่านี้
ไม่รองรับการจ่ายเงินเข้าบัญชีธนาคารต่างประเทศ
การโอนเงินระหว่างประเทศมักต้องใช้รายละเอียดบัญชีธนาคารในท้องถิ่น ในยุโรป อาจหมายถึง IBAN ในเม็กซิโก อาจหมายถึง CLABE ในอินเดีย อาจหมายถึง IFSC และเลขบัญชี ในแคนาดา อาจเกี่ยวข้องกับรายละเอียดสถาบันการเงิน เลขสาขา (transit) และเลขบัญชี Zelle ไม่ได้ใช้ตัวระบุเหล่านี้สำหรับการจ่ายเงินไปต่างประเทศ
สิ่งนี้สร้างข้อจำกัดอย่างรุนแรง หากผู้รับเงินของคุณบอกว่า “โอนเข้าบัญชีธนาคารของฉันในฟิลิปปินส์” “ฝากเข้าบัญชีแคนาดาของฉัน” หรือ “โอนเงินสดให้ครอบครัวของฉันรับที่เม็กซิโก” Zelle ไม่สามารถทำเช่นนั้นได้ คุณจำเป็นต้องใช้ผู้ให้บริการที่เชื่อมต่อกับเส้นทางการจ่ายเงินดังกล่าว
นอกจากนี้ Zelle ยังไม่รองรับตัวเลือกการส่งเงินโอนยอดทั่วไป เช่น:
- ฝากเงินเข้าบัญชีธนาคารต่างประเทศ
- รับเงินสดที่จุดตัวแทน
- รับเงินผ่านกระเป๋าเงินมือถือหรือโมบายมันนี่
- จัดส่งเงินสดถึงบ้าน
- ฝากเงินเข้าบัตรเดบิตต่างประเทศ
- การชำระระบบ SWIFT หรือระบบเคลียริ่งในประเทศ
- การถือครองหรือแลกเปลี่ยนหลายสกุลเงิน
ไม่มีการแปลงสกุลเงินในตัว
Zelle ทำธุรกรรมการเงินภายในประเทศสหรัฐอเมริกาเท่านั้น ไม่ได้ถูกออกแบบมาเพื่อแสดงอัตราแลกเปลี่ยนแบบเรียลไทม์ ล็อกอัตราแลกเปลี่ยน แสดงจำนวนเงินสุทธิในสกุลเงินต่างประเทศ เปรียบเทียบตัวเลือกการรับเงิน หรืออธิบายค่าธรรมเนียมที่ธนาคารตัวแทนหัก
สิ่งนี้มีความสำคัญเพราะต้นทุนการโอนเงินระหว่างประเทศมักถูกซ่อนอยู่ในอัตราแลกเปลี่ยน ผู้ให้บริการอาจแสดงค่าธรรมเนียมการโอนที่ต่ำ แต่ใช้อัตราแลกเปลี่ยนที่แย่กว่า การโอนเงินผ่านธนาคารอาจดูเป็นทางการ แต่รวมค่าธรรมเนียมธนาคารผู้ส่ง ค่าธรรมเนียมธนาคารตัวกลาง ค่าธรรมเนียมธนาคารผู้รับ และส่วนเพิ่มราคาจากอัตราแลกเปลี่ยน บริการรับเงินสดอาจรวดเร็ว แต่มีต้นทุนสูงกว่าการฝากเงินเข้าบัญชีธนาคาร
หากคำถามที่แท้จริงของคุณคือ “ผู้รับจะได้รับเปโซ ยูโร ปอนด์ รูปี หรือเปโซฟิลิปปินส์กี่บาท?” Zelle ไม่สามารถตอบคำถามนี้ได้ คุณต้องการเครื่องมือที่แสดงจำนวนเงินที่ผู้รับจะได้รับก่อนการยืนยัน
การคุ้มครองที่จำกัดหากคุณส่งเงินให้ผิดคน
Zelle ถูกออกแบบมาสำหรับการใช้กับคนที่คุณรู้จักและไว้วางใจ ในเอกสารช่วยเหลือของ Zelle ระบุว่าการชำระเงินที่เสร็จสมบูรณ์ไปยังผู้รับที่ลงทะเบียนแล้วจะไม่สามารถย้อนกลับได้ และโดยทั่วไปการยกเลิกจะทำได้เฉพาะในกรณีที่ผู้รับยังไม่ได้ลงทะเบียนเท่านั้น นั่นเป็นเหตุผลสำคัญที่คุณควรหลีกเลี่ยงการใช้ Zelle กับผู้ขายที่ไม่รู้จัก การซื้อขายในมาร์เก็ตเพลส หรือตัวกลางต่างประเทศที่อ้างว่าสามารถโอนเงินต่อให้คุณได้ (Zelle)
มีการตรวจสอบจากหน่วยงานกำกับดูแลอย่างเปิดเผยเกี่ยวกับข้อกล่าวหาเรื่องการฉ้อโกงที่เกี่ยวข้องกับ Zelle ด้วยเช่นกัน สำนักงานคุ้มครองผู้บริโภคด้านการเงิน (Consumer Financial Protection Bureau) ได้ยื่นฟ้องคดีที่เกี่ยวข้องกับ Zelle ในช่วงปลายปี 2024 ในขณะที่รายงานในเวลาต่อมาระบุถึงกิจกรรมทางกฎหมายเพิ่มเติมและข้อกล่าวอ้างที่ขัดแย้งกันเกี่ยวกับอัตราการฉ้อโกง ข้อสรุปในทางปฏิบัติไม่ใช่ว่าการชำระเงินผ่าน Zelle ทุกรายการไม่ปลอดภัย แต่คือการชำระเงินอย่างรวดเร็วให้กับผิดคนอาจเป็นเรื่องยากที่จะเรียกคืน (Axios)
| ความต้องการข้ามพรมแดน | ข้อจำกัดของ Zelle | เหตุผลที่สำคัญ |
|---|---|---|
| ฝากเงินธนาคารต่างประเทศ | ไม่รองรับ | ผู้รับไม่สามารถรับเงินในบัญชีท้องถิ่นได้ |
| จ่ายเงินในสกุลเงินท้องถิ่น | ไม่มีการแลกเปลี่ยนสกุลเงิน | คุณไม่สามารถเปรียบเทียบจำนวนเงินสุทธิในต่างประเทศได้ |
| รับเงินสด | ไม่รองรับ | ผู้รับที่ไม่มีบัญชีธนาคารต้องการทางเลือกอื่น |
| จ่ายเงินเข้ากระเป๋าเงินมือถือ | ไม่รองรับ | เป็นที่นิยมในตลาดการส่งเงินหลายแห่ง |
| การคืนเงินหรือการแก้ไข | จำกัดหลังจากดำเนินการเสร็จสิ้น | ความผิดพลาดและการหลอกลวงยากที่จะเรียกคืน |
| เอกสารสำหรับธุรกิจ | เหมาะสมอย่างจำกัด | ใบแจ้งหนี้ระหว่างประเทศอาจต้องใช้ระบบที่เป็นทางการ |
สรุป: ข้อจำกัดข้ามพรมแดนของ Zelle เป็นเรื่องเชิงโครงสร้าง มันไม่ได้ขาดเพียงฟีเจอร์เล็ก ๆ ฟีเจอร์หนึ่ง แต่ถูกสร้างมาสำหรับงานที่แตกต่างกัน การชำระเงินระหว่างประเทศต้องการวิธีการจ่ายเงินที่เฉพาะเจาะจงตามประเทศ การแปลงสกุลเงิน การเปิดเผยค่าธรรมเนียม การตรวจสอบด้านการปฏิบัติตามกฎระเบียบ และการยืนยันตัวผู้รับ Zelle ไม่มีชั้นการทำงานเหล่านี้ ความรวดเร็วและความเรียบง่ายของมันอาจเป็นประโยชน์สำหรับการชำระเงินภายในประเทศ แต่มีความเสี่ยงเมื่อคุณพยายามใช้มันเพื่อวัตถุประสงค์ต่างประเทศ หากผู้รับเป็นคนไม่รู้จัก อยู่นอกสหรัฐอเมริกา ต้องการรับเงินสด ขอให้ฝากเข้าบัญชีธนาคารต่างประเทศ หรือใช้ตัวกลาง ให้ถือว่านั่นเป็นสัญญาณให้หยุดและเลือกผู้ให้บริการโอนเงินระหว่างประเทศที่เหมาะสม วิธีที่ปลอดภัยกว่าคือวิธีที่แสดงข้อมูลผู้รับ วิธีการจ่ายเงิน สกุลเงิน ค่าธรรมเนียม อัตราแลกเปลี่ยน และกระบวนการร้องเรียนอย่างชัดเจนก่อนที่คุณจะยืนยัน
ทางเลือกที่ดีกว่าสำหรับการชำระเงินต่างประเทศผ่าน Zelle
การเลือกทางเลือกแทน Zelle ควรพิจารณาจากวัตถุประสงค์ของการชำระเงิน ไม่ใช่จากความคุ้นเคยกับแบรนด์ Wise อาจเหมาะสำหรับการโอนเงินระหว่างธนาคารเมื่อความโปร่งใสด้านอัตราแลกเปลี่ยนเป็นสิ่งสำคัญ Remitly, Xoom และ Western Union อาจเหมาะสำหรับการส่งเงินให้ครอบครัวเมื่อผู้รับต้องการรับเงินสด ฝากเข้าบัญชีธนาคาร หรือรับเงินผ่านกระเป๋าเงินมือถือ การโอนเงินผ่านธนาคาร (Bank wires) อาจเหมาะสำหรับการโอนเงินจำนวนมากที่เป็นทางการ แม้จะช้ากว่าและมีความโปร่งใสน้อยกว่าในเรื่องต้นทุนรวม PayPal อาจเหมาะสำหรับการชำระเงินออนไลน์ที่ทั้งสองฝ่ายใช้บริการอยู่แล้ว ระบบชำระเงินในประเทศ (Local rails) อาจเหมาะสำหรับการโอนเงินภายในประเทศเป้าหมาย ทางเลือกที่ดีที่สุดคือทางเลือกที่ส่งเงินสกุลที่ถูกต้องไปถึงผู้รับที่ถูกต้องผ่านวิธีรับเงินที่ใช้งานได้จริง โดยที่คุณเห็นต้นทุนรวมได้อย่างชัดเจนก่อนทำการส่ง
Wise สำหรับการโอนเงินต่างประเทศระหว่างธนาคาร
Wise มักเหมาะสมเมื่อผู้รับมีบัญชีธนาคาร และคุณต้องการความชัดเจนเกี่ยวกับอัตราแลกเปลี่ยนและค่าธรรมเนียม ค่าธรรมเนียมของ Wise จะแสดงในลักษณะราคาที่ชัดเจนตั้งแต่ต้น และ Wise ระบุว่าใช้อัตรากลางตลาดโดยเก็บค่าธรรมเนียมแยกต่างหาก แทนที่จะซ่อนต้นชาราค่าใช้จ่ายเพิ่มเติมไว้ในอัตราแลกเปลี่ยน (Wise)
Wise อาจเป็นตัวเลือกที่เหมาะสมอย่างยิ่งเมื่อ:
- ผู้รับมีบัญชีธนาคาร
- คุณต้องการเปรียบเทียบจำนวนเงินสุทธิที่ผู้รับได้รับ
- คุณใส่ใจเรื่องความโปร่งใสของอัตราแลกเปลี่ยน
- คุณกำลังจ่ายค่าเช่า ค่าเล่าเรียน ใบแจ้งหนี้ หรือเงินอุดหนุนครอบครัว
- คุณไม่ต้องการรับเงินสด
Wise อาจมีจุดอ่อนกว่าเมื่อผู้รับไม่มีบัญชีธนาคาร ต้องการรับเงินสดทันที หรืออาศัยอยู่ในประเทศที่ไม่มีช่องทางการรับเงินที่ต้องการให้บริการ
Remitly, Xoom และ Western Union สำหรับการส่งเงินให้ครอบครัว
การส่งเงินให้ครอบครัวมักไม่ได้เป็นเพียงการโอนเงินผ่านธนาคารเท่านั้น ผู้รับอาจต้องการเงินสด, กระเป๋าเงินมือถือ, การฝากเงินเข้าบัตรเดบิต หรือจุดรับเงินเฉพาะแห่ง นั่นคือจุดที่ผู้ให้บริการส่งเงินสามารถมีประโยชน์มากกว่า Zelle
ตัวเลือกการส่งเงินของ Remitly มักรวมถึงรูปแบบต่าง ๆ เช่น การรับเงินสด การฝากเข้าบัญชีธนาคาร และกระเป๋าเงินมือถือ ขึ้นอยู่กับประเทศ Xoom มีเครื่องมือคำนวณค่าธรรมเนียมและอัตราแลกเปลี่ยน และเอกสารของบริษัทระบุว่าความพร้อมใช้งานของบริการและค่าธรรมเนียมแตกต่างกันไปตามประเทศ ฟีเจอร์ที่เลือกใช้ และปัจจัยอื่น ๆ (Remitly)
Western Union มีประโยชน์เมื่อเครือข่ายการจ่ายเงินด้วยตัวตนเป็นสิ่งสำคัญ ในเอกสารการโอนเงินไปเม็กซิโกของ Western Union จะมีการนำเสนอ บริการรับเงินสดของ Western Union ควบคู่ไปกับการโอนเข้าบัญชีธนาคารและสถานที่ของตัวแทน ขณะเดียวกันหน้าเว็บดังกล่าวยังระบุว่าค่าธรรมเนียมและอัตราแลกเปลี่ยนอาจเปลี่ยนแปลงได้ และ Western Union ได้รับรายได้จากอัตราแลกเปลี่ยน (Western Union Money Transfer)
การโอนเงินผ่านธนาคาร PayPal และระบบชำระเงินในประเทศ
การโอนเงินผ่านธนาคาร (Bank wire) ยังคงมีความสำคัญสำหรับการโอนเงินจำนวนมาก ที่เป็นทางการ หรือเพื่อธุรกิจ วิธีนี้รองรับข้อมูลบัญชีธนาคารระหว่างประเทศและจัดให้มีเอกสารหลักฐาน แต่อาจมีค่าธรรมเนียมหลายส่วนและการรับชำระเงินที่ช้ากว่า การโอนเงินผ่านธนาคารอาจเหมาะสมเมื่อคุณต้องการบันทึกการชำระเงินที่ตรวจสอบได้ แต่คุณควรสอบถามเกี่ยวกับค่าธรรมเนียมตัวกลางและค่าธรรมเนียมของธนาคารผู้รับ
PayPal อาจมีประโยชน์สำหรับการชำระเงินออนไลน์ ใบแจ้งหนี้งานฟรีแลนซ์ และผู้ค้าที่รับชำระผ่านช่องทางนี้ แต่ไม่ได้เป็นตัวเลือกที่มีต้นทุนต่ำที่สุดเสมอไปสำหรับการโอนเงินระหว่างประเทศส่วนบุคคล คุณควรตรวจสอบค่าธรรมเนียมการโอน อัตราแลกเปลี่ยนสกุลเงิน และการคุ้มครองผู้ซื้อหรือผู้ขาย โดยพิจารณาจากประเภทของธุรกรรม
รางการชำระเงินภายในประเทศ (local payment rails) อาจดีกว่าแอประดับโลกในบางกรณีด้วยเช่นกัน ภายในแคนาดา Interac e-Transfer มีความเกี่ยวข้องมากกว่า Zelle สำหรับการชำระเงินภายในประเทศแคนาดา ในยุโรป SEPA สามารถใช้ได้ผลดีสำหรับการโอนเงินหน่วยยูโร ในบราซิล Pix ครองตลาดการโอนเงินภายในประเทศจำนวนมาก ในอินเดีย UPI ถูกฝังอยู่ในระบบการชำระเงินภายในประเทศอย่างลึกซึ้ง เครื่องมือเหล่านี้ไม่ได้เป็นสากลเสมอไป แต่อาจเป็นทางปลายทางในท้องถิ่นที่เหมาะสมที่สุด
| ความต้องการของผู้ใช้ | ทางเลือกที่ดีกว่า | เหตุผลที่เหมาะสม |
|---|---|---|
| โอนเงินผ่านธนาคารต้นทุนต่ำ | Wise | เปรียบเทียบค่าธรรมเนียมและอัตราแลกเปลี่ยนได้ชัดเจนกว่า |
| รับเงินสดต่างประเทศ | Western Union, Remitly, Xoom | เครือข่ายตัวแทนหรือพันธมิตรท้องถิ่น |
| ส่งเงินให้ครอบครัวอย่างรวดเร็ว | Remitly หรือ Xoom | มีตัวเลือกการส่งเฉพาะเส้นทางโอนเงิน |
| การโอนเงินจำนวนมากอย่างเป็นทางการ | Bank wire | การชำระบัญชีผ่านธนาคารและเอกสารครบถ้วน |
| การชำระเงินให้ผู้ค้าออนไลน์ | PayPal หรือบัตร | ยอมรับการชำระเงินในวงกว้าง |
| การชำระเงินในประเทศต่างประเทศ | ระบบชำระเงินท้องถิ่น | เข้ากับระบบของประเทศนั้นได้ดีกว่า |
| การวางแผนหลายสกุลเงิน | บัญชีหรือกระเป๋าเงินหลายสกุลเงิน | มองเห็นสถานะสกุลเงินและยืดหยุ่นด้านบัญชี |
สรุป: ไม่มีตัวเลือกที่ดีที่สุดเพียงหนึ่งเดียวสำหรับการชำระเงินระหว่างประเทศแทน Zelle เนื่องจากการโอนเงินไปต่างประเทศไม่ใช่หมวดหมู่ผลิตภัณฑ์เดียว ผู้รับที่มีบัญชีธนาคารอาจเหมาะสมที่สุดกับ Wise หรือการโอนเงินผ่านธนาคาร ผู้รับที่ไม่มีบัญชีธนาคารอาจต้องใช้ Western Union, Xoom, Remitly หรือเครือข่ายรับเงินสดอื่น ๆ ฟรีแลนซ์อาจต้องการ PayPal, Wise หรือการโอนเงินผ่านบัญชีธนาคารธุรกิจ นักเดินทางอาจต้องการบัตร การเข้าถึงเอทีเอ็ม และกระเป๋าเงินสำรอง มากกว่าแอปโอนเงิน การเปรียบเทียบที่ถูกต้องไม่ใช่ "แอปไหนมีชื่อเสียงที่สุด?" แต่คือ "วิธีใดที่สามารถส่งมอบสกุลเงินที่ถูกต้องให้แก่ผู้รับรายนี้ได้อย่างถูกกฎหมาย ผ่านช่องทางการรับเงินที่พวกเขาใช้ได้ ในราคาและความเร็วที่ฉันเข้าใจก่อนทำการส่ง?"
วิธีเลือกวิธีการโอนเงินระหว่างประเทศที่เหมาะสม
วิธีการโอนเงินระหว่างประเทศที่เหมาะสมนั้นขึ้นอยู่กับผู้รับ ไม่ใช่แค่ผู้ส่งเท่านั้น เริ่มต้นจากประเทศ สกุลเงิน วิธีการรับเงิน จำนวนเงิน ความเร่งด่วน และความต้องการเอกสาร จากนั้นเปรียบเทียบจำนวนเงินสุทธิที่ผู้รับได้รับหลังหักค่าธรรมเนียมและอัตราแลกเปลี่ยน อย่าเลือกผู้ให้บริการเพียงเพราะค่าธรรมเนียมการโอนดูต่ำ อัตราแลกเปลี่ยนที่ไม่ดี ค่าธรรมเนียมธนาคารผู้รับ ค่าธรรมเนียมเพิ่มเติมสำหรับการรับเงินสด ค่าธรรมเนียมการเติมเงินผ่านบัตร หรือการหักเงินจากธนาคารตัวกลาง สามารถเปลี่ยนต้นทุนที่แท้จริงได้ นอกจากนี้ควรตรวจสอบข้อกำหนดการยืนยันตัวตน วงเงิน กฎการคืนเงิน และการบริการลูกค้าก่อนทำการโอน วิธีการชำระเงินข้ามพรมแดนที่ดีควรทำให้จำนวนเงินที่ผู้รับจะได้รับ ระยะเวลา และเส้นทางการจ่ายเงินชัดเจนก่อนที่เงินจะออกจากบัญชีของคุณ
เปรียบเทียบจำนวนเงินสุทธิที่ได้รับ ไม่ใช่แค่ค่าธรรมเนียมที่โฆษณา
ข้อผิดพลาดในการชำระเงินระหว่างประเทศจำนวนมากเกิดขึ้นเพราะผู้ใช้เปรียบเทียบตัวเลขผิดรายการ การโอนที่อ้างว่า "ค่าธรรมเนียม $0" อาจยังมีส่วนต่างอัตราแลกเปลี่ยนแฝงอยู่ การโอนเงินผ่านธนาคารอาจมีค่าธรรมเนียมการโอนออกที่มองเห็นได้ แต่มีค่าธรรมเนียมตัวกลางที่ซ่อนอยู่ การโอนที่ใช้เงินจากบัตรอาจถึงเร็วแต่มีต้นทุนสูงกว่าการโอนที่ใช้เงินจากบัญชีธนาคาร การรับเงินสดอาจแก้ปัญหาการเข้าถึงเงินของผู้รับได้ แต่ทำให้ต้นทุนรวมเพิ่มขึ้น
ก่อนส่งเงิน ให้เปรียบเทียบ:
- ค่าธรรมเนียมการโอน
- อัตราแลกเปลี่ยน
- จำนวนเงินที่ผู้รับได้รับ
- ค่าธรรมเนียมวิธีการชำระเงิน
- ค่าธรรมเนียมธนาคารผู้รับหรือค่าธรรมเนียมการรับเงินสด
- ความเร็วในการจัดส่ง
- กฎเกณฑ์การคืนเงินหรือการยกเลิก
- ความเสี่ยงจากการตรวจสอบด้านการปฏิบัติตามกฎหมาย
- ความพร้อมใช้งานของฝ่ายสนับสนุน
ตัวอย่างเช่น การโอนเงินของ Xoom จาก USD เป็น MXN จะแสดงอัตราแลกเปลี่ยนและจำนวนเงินเปโซเม็กซิโกสุทธิก่อนการยืนยัน ซึ่งเป็นการเปรียบเทียบแบบที่คุณต้องการเมื่อ Zelle ไม่สามารถให้ราคาแลกเปลี่ยนสกุลเงินต่างประเทศได้ (Xoom)
จับคู่วิธีการจ่ายเงินให้เข้ากับช่องทางที่ผู้รับสามารถใช้งานได้
ผู้ให้บริการที่ดีที่สุดในกระดาษอาจล้มเหลวได้ หากผู้รับไม่สามารถใช้วิธีการรับเงินนั้นได้ การฝากเข้าบัญชีธนาคารต้องใช้ข้อมูลธนาคารที่ถูกต้อง การรับเงินสดต้องมีตัวแทนใกล้เคียง บัตรประจำตัวที่มีผลบังคับใช้ และข้อมูลผู้รับที่ตรงกัน การส่งเงินเข้ากระเป๋าเงินมือถือต้องการให้ผู้รับมีกระเป๋าเงินที่ถูกต้อง การชำระเงินให้ธุรกิจอาจต้องใช้ข้อมูลอ้างอิงใบแจ้งหนี้ บันทึกภาษี และเอกสารธนาคาร
ใช้ตรรกะการจับคู่นี้:
| สถานการณ์ของผู้รับ | วิธีการรับเงินที่ดีกว่า | สิ่งที่ต้องตรวจสอบ |
|---|---|---|
| มีบัญชีธนาคาร | ฝากเข้าบัญชีธนาคารหรือโอนสายไฟ | ชื่อ หมายเลขบัญชี รหัสธนาคารท้องถิ่น |
| ไม่มีบัญชีธนาคาร | รับเงินสด | บัตรประชาชน สถานที่รับเงิน เวลาทำการ |
| ใช้เงินสดทางมือถือ | กระเป๋าเงินมือถือ | ผู้ให้บริการกระเป๋าเงิน หมายเลขโทรศัพท์ ขีดจำกัด |
| ต้องการเงินสดด่วน | รับเงินสดหรือโอนเงินด่วน | ความเร็ว ค่าธรรมเนียม ข้อกำหนดในการรับเงิน |
| รับชำระเงินธุรกิจ | โอนเงินผ่านธนาคารหรือโอนสายไฟ | ใบแจ้งหนี้ ข้อมูลอ้างอิง เอกสารปฏิบัติตามกฎระเบียบ |
| อาศัยอยู่ในประเทศที่มีเครือข่ายการชำระเงินท้องถิ่นที่แข็งแกร่ง | เครือข่ายการชำระเงินท้องถิ่น | คุณสมบัติของผู้ส่งและกฎระเบียบท้องถิ่น |
ตรวจสอบความเร็ว ขีดจำกัด การปฏิบัติตามกฎระเบียบ และการสนับสนุน
การโอนเงินระหว่างประเทศอาจล่าช้าได้จากการตรวจสอบยืนยันตัวตน การเติมเงินชำระ วันหยุดธนาคาร ขีดจำกัดการโอน การคัดกรองมาตรการคว่ำบาตร เวลาทำการธนาคารท้องถิ่น ข้อมูลผู้รับที่ไม่ถูกต้อง หรือระยะเวลาดำเนินการของพันธมิตร หน้าค่าธรรมเนียมของ Xoom ระบุว่าธุรกรรมอาจถูกหยุดชะงักหรือยกเลิกเพื่อวัตถุประสงค์ด้านการปฏิบัติตามกฎระเบียบ และความพร้อมใช้งานของบริการและค่าธรรมเนียมแตกต่างกันไปในแต่ละประเทศและตามฟีเจอร์ที่เลือก (Xoom)
การโอนที่ช้ากว่าไม่ได้แย่กว่าเสมอไป ถ้ามันถูกกว่าและมีเอกสารรองรับที่ดีกว่า การโอนที่เร็วกว่าก็ไม่ได้ดีกว่าเสมอไป ถ้าผู้รับไม่สามารถเข้าถึงเงินที่ได้รับได้ ทางเลือกที่ถูกต้องขึ้นอยู่กับว่าความล้มเหลวจะทำให้คุณเสียค่าใช้จ่ายเท่าไร หากคุณกำลังส่งเงินสนับสนุนครอบครัวฉุกเฉิน ความเร็วและการรับเงินสดอาจเป็นสิ่งสำคัญที่สุด หากคุณกำลังชำระค่าเล่าเรียนหรือชำระเงินให้ผู้รับจ้าง เอกสารรองรับและการรับชำระเงินผ่านธนาคารอาจสำคัญกว่า
หากคุณบริหารจัดการหลายสกุลเงิน ให้ใช้ อัตราแลกเปลี่ยนแบบเรียลไทม์ เพื่อประเมินด้านอัตราแลกเปลี่ยนก่อนที่จะเปรียบเทียบผู้ให้บริการ วิธีนี้ไม่ได้ทดแทนใบเสนอราคาสุดท้ายของผู้ให้บริการ แต่จะช่วยให้คุณมีจุดอ้างอิงว่าอัตราที่แสดงนั้นดูสมเหตุสมผลหรือไม่
สรุป: การเลือกวิธีการโอนเงินระหว่างประเทศเป็นการตัดสินใจอย่างเป็นระบบ ไม่ใช่แค่การเลือกแอปพลิเคชันที่สะดวกทันที เริ่มต้นจากประเทศของผู้รับและวิธีการรับเงินก่อน จากนั้นจึงเปรียบเทียบจำนวนเงินที่ได้รับจริงในขั้นสุดท้าย ไม่ใช่แค่ค่าธรรมเนียมการโอนที่โฆษณาไว้เท่านั้น พิจารณาอัตราแลกเปลี่ยน วิธีการเติมเงิน ความเร็วในการโอน ขีดจำกัด การตรวจสอบด้านการปฏิบัติตามกฎระเบียบ กฎการคืนเงิน และคุณภาพของการสนับสนุน Zelle ไม่มีการควบคุมด้านนี้สำหรับการโอนเงินระหว่างประเทศ เนื่องจากไม่ได้ถูกออกแบบมาสำหรับการจ่ายเงินข้ามพรมแดน ทางเลือกที่ดีกว่าควรแสดงให้คุณเห็นว่าเงินไปที่ใด มีสกุลเงินใดที่จะถึง ผู้รับจะได้รับอะไร จะใช้เวลานานเท่าใด และจะเกิดอะไรขึ้นหากมีสิ่งผิดพลาด ยิ่งการชำระเงินมีความสำคัญมากเท่าใด คุณยิ่งควรให้ความสำคัญกับเอกสารที่ชัดเจน ข้อมูลผู้รับที่ได้รับการตรวจสอบแล้ว และช่องทางการโอนเงินอย่างเป็นทางการมากขึ้นเท่านั้น
ตำแหน่งของ Biya ในการชำระเงินข้ามพรมแดนและการวางแผนสินทรัพย์ในวงกว้าง
คำถามเกี่ยวกับการชำระเงินระหว่างประเทศของ Zelle มักชี้ไปที่ปัญหาที่กว้างกว่านั้น: คุณอาจต้องการมากกว่าแอป P2P สำหรับใช้ในประเทศ ผู้ใช้ข้ามพรมแดนมักต้องจัดการการส่งเงิน การแลกเปลี่ยนสกุลเงิน การชำระเงินออนไลน์ สินทรัพย์ดิจิทัล การใช้จ่ายผ่านบัตร การเข้าถึงตลาด และบันทึกการชำระเงินไปพร้อมกันในเวลาเดียวกัน Zelle รองรับเพียงกรณีการโอนเงินภายในประเทศสหรัฐฯ ที่แคบเพียงกรณีเดียวเท่านั้น หากความต้องการของคุณรวมถึงการส่งเงินข้ามพรมแดน การตรวจสอบอัตราแลกเปลี่ยน การแปลงสินทรัพย์ดิจิทัลเป็นสกุลเงิน fiat หลัก หรือการเข้าถึงหุ้นสหรัฐฯ หุ้นฮ่องกง และสินทรัพย์ดิจิทัลผ่านสภาพแวดล้อมการซื้อขายแยกต่างหาก คุณควรสร้างระบบการชำระเงิน (payment stack) แทนที่จะมองหาแอปเดียวที่ทำได้ทุกอย่าง Biya อาจมีความเกี่ยวข้องในบริบทของการวางแผนที่กว้างขึ้นนี้ แต่ไม่ควรอธิบายว่าเป็นตัวแทนโดยตรงของ Zelle
เมื่อคำถามเรื่องการชำระเงินกลายเป็นคำถามเรื่องการเงินที่กว้างขึ้น
คุณอาจเริ่มต้นด้วยการถามว่า Zelle สามารถส่งเงินไปต่างประเทศได้หรือไม่ หลังจากตรวจสอบกฎเกณฑ์แล้ว คุณอาจพบว่าคำถามที่แท้จริงนั้นกว้างกว่านั้น:
- คุณจะส่งเงินให้ผู้รับในต่างประเทศได้อย่างไร?
- คุณจะเปรียบเทียบอัตราแลกเปลี่ยนก่อนโอนย้ายเงินได้อย่างไร?
- คุณจะถือครองหรือแลกเปลี่ยนสกุลเงินที่แตกต่างกันได้อย่างไร?
- คุณจะเก็บบันทึกการชำระเงินและการโอนเงินได้อย่างไร?
- คุณจะจัดการสินทรัพย์ดิจิทัลและการแลกเปลี่ยนเป็นเงิน fiat ได้อย่างไร?
- คุณจะเข้าถึงตลาดการเงินแยกจากการใช้งานด้านการชำระเงินได้อย่างไร?
แต่ละอย่างเหล่านี้เป็นงานที่แตกต่างกัน ผู้ให้บริการโอนเงินอาจตอบโจทย์การโอนเงินภายในครอบครัว การโอนเงินผ่านธนาคารอาจตอบโจทย์การชำระเงินทางธุรกิจอย่างเป็นทางการ บัตรอาจตอบโจทย์การใช้จ่ายระหว่างเดินทาง แพลตฟอร์มซื้อขายอาจตอบโจทย์การเข้าถึงตลาด กระเป๋าเงินแบบหลายสินทรัพย์อาจช่วยจัดระเบียบขั้นตอนการทำงานทางการเงินหลายอย่าง แต่แต่ละฟังก์ชันยังคงมีกฎและค่าธรรมเนียมเป็นของตัวเอง
สกุลเงินหลายสกุลและขั้นตอนการทำงานทางการเงินระดับโลกเชื่อมโยงกันอย่างไร
Biya เป็นกระเป๋าเงินดิจิทัลสำหรับเทรดสินทรัพย์หลายประเภททั่วโลก ซึ่งผู้ใช้ที่ต้องการขั้นตอนการทำงานทางการเงินข้ามพรมแดนที่กว้างขวางกว่า รวมถึงบันทึกการชำระเงิน การมองเห็นหลายสกุลเงิน และการแปลง USDT เป็น USD หรือ HKD สามารถพิจารณาใช้งานได้ ในกรณีที่ความต้องการคือการเคลื่อนย้ายเงินโดยตรง การโอนเงินข้ามพรมแดน จะเหมาะสมกว่าการพยายามใช้ระบบ P2P ภายในประเทศสหรัฐฯ สำหรับเส้นทางที่ไม่รองรับ
สำหรับกิจกรรมการลงทุนในตลาด Biya web trading ควรเข้าใจว่าเป็นแพลตฟอร์มซื้อขายที่ทำงานผ่านเบราว์เซอร์ ครอบคลุมหุ้นสหรัฐฯ หุ้นฮ่องกง และสินทรัพย์ดิจิทัล ซึ่งเป็นสถานการณ์ที่แยกออกจากการโอนเงิน การใช้จ่ายผ่านบัตร หรือการชำระเงินผ่านวอลเล็ตแบบ Cash App Biya ระบุค่าธรรมเนียมการซื้อขายหุ้นสหรัฐฯ ไว้ที่ $0 ส่วนค่าธรรมเนียมแพลตฟอร์ม ค่าธรรมเนียมสถาบันภายนอก และค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้องกับการซื้อขาย ควรตรวจสอบในศูนย์ค่าธรรมเนียมและหน้าจอคำสั่งซื้อขาย ความพร้อมใช้งานของผลิตภัณฑ์ การยืนยันตัวตน การเปิดเผยความเสี่ยง การจัดการด้านภาษี และกฎระเบียบในท้องถิ่น ควรได้รับการทบทวนก่อนการใช้งาน
Biya อาจเกี่ยวข้องเมื่อคุณต้องการ:
- การชำระเงินข้ามพรมแดนและการวางแผนด้านสกุลเงิน
- เส้นทางการแลกเปลี่ยน USDT เป็นเงินสกุล fiat
- บันทึกการชำระเงินออนไลน์และการมองเห็นสกุลเงินหลายสกุล
- การเข้าถึงหุ้นสหรัฐฯ หุ้นฮ่องกง และสินทรัพย์ดิจิทัลผ่านแพลตฟอร์มซื้อขายแยกต่างหาก
- ขั้นตอนการทำงานทางการเงินที่กว้างกว่าการชำระเงินแบบ P2P ภายในประเทศ
สรุป: ไม่ควรนำเสนอ Biya ในฐานะโคลนของ Zelle Zelle เป็นเครือข่ายการชำระเงินระหว่างธนาคารภายในประเทศสหรัฐอเมริกา ส่วน Biya ควรถูกจัดอยู่ในบริบทของการเงินข้ามพรมแดนที่กว้างขึ้น ซึ่งอาจรวมถึงการวางแผนด้านสกุลเงิน การแปลงสินทรัพย์ดิจิทัล บันทึกการชำระเงิน และการเข้าถึงตลาดการเงิน จุดเชื่อมโยงที่ถูกต้องคือความต้องการของผู้ใช้: หากปัญหาของคุณเป็นเพียงการจ่ายเงินให้เพื่อนในสหรัฐอเมริกาที่มีบัญชีธนาคารในสหรัฐฯ Zelle อาจเหมาะสม แต่หากปัญหาของคุณรวมถึงการโอนเงินระหว่างประเทศ การแลกเปลี่ยนสกุลเงิน สินทรัพย์ดิจิทัล หรือการเข้าถึงตลาดการเงิน คุณอาจต้องใช้เครื่องมือที่หลากหลายกว่านั้น ควรแยกกรณีการใช้งานแต่ละประเภทออกจากกัน การโอนเงิน การชำระเงินผ่านบัตร การแลกเปลี่ยนเงินตรา สินทรัพย์ดิจิทัล และการซื้อขาย เป็นกิจกรรมที่แตกต่างกัน ซึ่งมีต้นทุน ความเสี่ยง และเงื่อนไขคุณสมบัติที่แตกต่างกัน
เมื่อความต้องการด้านการชำระเงินของคุณขยายเกินขอบเขตของการโอนเงินผ่านธนาคารในสหรัฐฯ ควรหลีกเลี่ยงการมองหา "Zelle ระดับนานาชาติ" เพียงตัวเดียว แต่ให้สร้างชุดเครื่องมือโดยอิงจากงานจริงที่ต้องทำ ใช้ Zelle เฉพาะในกรณีที่ทั้งสองฝ่ายเป็นผู้ใช้ธนาคารในสหรัฐฯ ที่มีสิทธิ์ใช้งานและคุณไว้วางใจผู้รับเงิน ใช้ผู้ให้บริการโอนเงินระหว่างประเทศหรือการโอนเงินผ่านธนาคาร (bank wire) เมื่อผู้รับต้องการรับเงินในต่างประเทศ เปรียบเทียบอัตราแลกเปลี่ยนก่อนโอนทุกครั้ง ตรวจสอบจำนวนเงินสุทธิที่ผู้รับได้รับ และเก็บใบเสร็จสำหรับการโอนที่สำคัญ สำหรับขั้นตอนการทำงานข้ามพรมแดนที่กว้างขึ้น Biya เหมาะสำหรับผู้ที่ต้องการวางแผนการเงินหลายสกุลเงิน การแปลง USDT เป็นเงินสกุล fiat การบันทึกการชำระเงินระดับโลก รวมถึงการเข้าถึงหุ้นสหรัฐฯ หุ้นฮ่องกง และสินทรัพย์ดิจิทัลแยกกันก่อนใช้บริการใด ๆ โปรดตรวจสอบภูมิภาคที่รองรับ ข้อกำหนดการยืนยันตัวตน ค่าธรรมเนียม อัตราแลกเปลี่ยน ขีดจำกัด ภาระภาษี วิธีการจัดการการคืนเงิน และกฎระเบียบท้องถิ่นที่เกี่ยวข้อง การตั้งค่าการชำระเงินที่ดีช่วยลดความไม่แน่นอนก่อนที่เงินจะถูกโอน และไม่ควรพึ่งพาวิธีแก้ปัญหาเฉพาะหน้าที่อาจล้มเหลวในช่วงเวลาที่การโอนเงินสำคัญที่สุด
คำถามที่พบบ่อย
สามารถใช้ Zelle ส่งเงินให้ผู้ที่อยู่นอกสหรัฐอเมริกาได้หรือไม่?
ไม่ Zelle ไม่ได้รับการออกแบบมาเพื่อส่งเงินไปยังบัญชีธนาคารต่างประเทศหรือจุดรับเงินสดในต่างประเทศ โดยทั่วไป Zelle กำหนดให้ทั้งผู้ส่งและผู้รับต้องมีบัญชีธนาคารที่มีสิทธิ์ในสหรัฐอเมริกา หากผู้รับต้องการเงินสกุลท้องถิ่นหรือการจ่ายเงินในต่างประเทศ ควรเปรียบเทียบ Wise, Remitly, Xoom, Western Union หรือการโอนเงินผ่านธนาคาร
นักเดินทางชาวสหรัฐฯ สามารถใช้ Zelle ขณะอยู่ในต่างประเทศได้หรือไม่?
นักเดินทางชาวสหรัฐฯ อาจสามารถใช้ Zelle ขณะอยู่ในต่างประเทศได้ หากทั้งสองฝ่ายมีบัญชีธนาคารที่มีสิทธิ์ในสหรัฐอเมริกาและการเข้าถึงธนาคารของนักเดินทางใช้งานได้ตามปกติ อย่างไรก็ตาม นั่นยังคงเป็นการโอนเงินระหว่างบัญชีภายในประเทศสหรัฐฯ ไม่ใช่การโอนเงินระหว่างประเทศ การเข้าถึงแอป การตรวจสอบความปลอดภัยของธนาคาร และการยืนยันอุปกรณ์ อาจยังคงส่งผลต่อการใช้งานได้
ทางเลือกแทน Zelle ที่ดีที่สุดสำหรับการส่งเงินไปบัญชีธนาคารต่างประเทศคืออะไร?
ทางเลือกแทน Zelle ที่ดีที่สุดขึ้นอยู่กับปลายทาง สกุลเงิน จำนวนเงิน และวิธีการรับเงิน Wise อาจเหมาะกับการฝากเข้าบัญชีธนาคารที่มีอัตราแลกเปลี่ยนที่ชัดเจน ส่วนการโอนเงินผ่านธนาคาร (bank wire) อาจเหมาะกับการโอนเงินจำนวนมากอย่างเป็นทางการ Remitly, Xoom และ Western Union อาจเหมาะกับการส่งเงินให้ครอบครัวในกรณีที่การรับเงินสดหรือพันธมิตรการส่งมอบในท้องถิ่นมีความสำคัญ
Zelle เรียกเก็บค่าธรรมเนียมสำหรับการชำระเงินระหว่างประเทศหรือไม่?
Zelle ไม่รองรับการชำระเงินระหว่างประเทศอย่างแท้จริง จึงไม่มีค่าธรรมเนียมการโอนเงินระหว่างประเทศของ Zelle มาตรฐานให้เปรียบเทียบ สำหรับทางเลือกอื่น ๆ ควรตรวจสอบค่าธรรมเนียมการโอน อัตราแลกเปลี่ยน ค่าธรรมเนียมวิธีการชำระเงิน ต้นทุนธนาคารตัวกลาง และจำนวนเงินสุดท้ายที่ผู้รับได้รับ ตัวเลือกที่ดูถูกที่สุดไม่ได้หมายความว่าจะเป็นเส้นทางที่ต้นทุนต่ำที่สุดเมื่อรวมค่าแลกเปลี่ยนเงินตราแล้ว
Zelle ปลอดภัยสำหรับการจ่ายเงินให้ผู้ขายต่างประเทศหรือผู้รับที่ไม่รู้จักหรือไม่?
Zelle ไม่ใช่ตัวเลือกที่ดีสำหรับการจ่ายเงินให้ผู้ขายต่างประเทศหรือผู้รับที่ไม่รู้จัก การชำระเงินผ่าน Zelle มีไว้สำหรับผู้ที่คุณรู้จักและไว้วางใจ และการชำระเงินที่เสร็จสมบูรณ์ไปยังผู้รับที่ลงทะเบียนแล้วโดยทั่วไปไม่สามารถเรียกคืนได้ สำหรับการซื้อสินค้าหรือบริการระหว่างประเทศ ควรใช้วิธีการชำระเงินที่มีเอกสารและกระบวนการจัดการข้อพิพาทที่ชัดเจนกว่า
เหตุใดการปิดตัวของแอป Zelle แบบสแตนด์อโลนจึงสำคัญต่อผู้ใช้ในต่างประเทศ?
การปิดแอป Zelle แบบแยกต่างหากมีความสำคัญ เนื่องจากการเข้าถึงบริการต้องพึ่งพาธนาคารและสหภาพเครดิต (credit unions) ของสหรัฐฯ ที่เข้าร่วมมากขึ้น โดยไม่มีการเพิ่มการรองรับการชำระเงินระหว่างประเทศ หากธนาคารของคุณให้บริการ Zelle คุณยังคงใช้งานได้ภายในประเทศ แต่หากคุณต้องการฝากเงินเข้าธนาคารต่างประเทศ รับเงินสด หรือแลกเปลี่ยนสกุลเงิน ควรใช้ผู้ให้บริการรายอื่น
*บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางกฎหมาย ภาษี หรือคำแนะนำจากผู้เชี่ยวชาญอื่น ๆ จาก BiyaPay หรือบริษัทย่อยและบริษัทในเครือ และไม่ได้มีเจตนาเพื่อทดแทนการขอคำแนะนำจากที่ปรึกษาทางการเงินหรือผู้เชี่ยวชาญอื่นใด
เราไม่ให้คำรับรองหรือการรับประกันใด ๆ ไม่ว่าโดยชัดแจ้งหรือโดยนัย เกี่ยวกับความถูกต้อง ความครบถ้วน หรือความทันเวลาของเนื้อหาในสิ่งพิมพ์ฉบับนี้
บล็อกที่เกี่ยวข้องกับ

Multi-Currency Digital Wallets Compared: Fees, Currency Support, and Cross-Border Payments


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes



เลือกประเทศหรือภูมิภาคเพื่ออ่านบล็อกท้องถิ่น
 ออสเตรเลีย
 ออสเตรีย
 เบลเยียม
 แคนาดา
 ไซปรัส
 สาธารณรัฐเช็ก
 เดนมาร์ก
 เอสโตเนีย
 ฟินแลนด์
 ฝรั่งเศส
 เยอรมนี
 กรีซ
 ฮ่องกง
 อินเดีย
 อินโดนีเซีย
 ไอร์แลนด์
 อิตาลี
 ญี่ปุ่น
 ลัตเวีย
 ลิทัวเนีย
 ลักเซมเบิร์ก
 มาเลเซีย
 มอลตา
 โมร็อกโก
 เนปาล
 เนเธอร์แลนด์
 นิวซีแลนด์
 นอร์เวย์
 ปากีสถาน
 ฟิลิปปินส์
 โปแลนด์
 โปรตุเกส
 โรมาเนีย
 สิงคโปร์
 สโลวาเกีย
 สโลวีเนีย
 แอฟริกาใต้
 เกาหลีใต้
 สเปน
 สวีเดน
 ประเทศไทย
 สหรัฐอเมริกา
 ตุรกี
 สหรัฐอาหรับเอมิเรตส์
 สหราชอาณาจักร
 เวียดนาม