
Paano Magpadala ng Pera sa China mula sa Taiwan? Lahat ng Kailangan Mong Malaman Tungkol sa mga Bayarin, Rate at Oras ng Paghatid




Pinagmulan ng Larawan: unsplash
Kapag kailangan mong magpadala ng pera sa China, pangunahing mayroon kang dalawang opsyon: mga tradisyonal na bank wire transfer at mga umuusbong na online remittance platform. Nanatiling nangingibabaw ang mga bank transfer, na may mahigit 40% market share, at nag-aalok ng tradisyonal na pakiramdam ng seguridad. Gayunpaman, ang mga online platform ay lumalago sa kamangha-manghang bilis. Hinahamon nila ang tradisyonal na modelo sa pamamagitan ng mas mapagkumpitensyang bayarin, mataas na kahusayan, at madaling gamiting mga interface, kaya mas marami silang naaakit na user. Ang pag-unawa sa mahahalagang pagkakaiba ng dalawa ay makatutulong sa iyong mahanap ang pinakaangkop na solusyon para sa iyong sarili.
Mga Pangunahing Punto
- May dalawang pangunahing paraan upang magpadala ng pera sa China: mga tradisyonal na bangko at mga online platform. Ligtas ang mga bangko; mabilis naman ang mga online platform at malinaw ang kanilang mga bayarin.
- Kapag pumipili ng paraan ng remittance, isaalang-alang ang mga bayarin sa pagproseso, halaga ng palitan, bilis ng paghatid, at mga limitasyon sa remittance.
- Para sa maliliit na halaga, karaniwang mas mababa ang bayarin ng mga online platform; para sa malalaking halaga, mas ligtas at mas maaasahan ang mga bangko.
- May taunang limitasyon ang China na $50,000 sa pagtanggap ng foreign exchange bawat tao; kumpirmahin ito bago magpadala.
- Bago mag-remit, maingat na tiyakin ang mga detalye ng tatanggap at ihanda ang mga kaugnay na dokumentong nagpapatunay upang matiyak ang maayos na paghahatid ng pondo.
Mga Channel ng Remittance: Mga Kalamangan at Kahinaan – Mga Bangko kumpara sa mga Online Platform
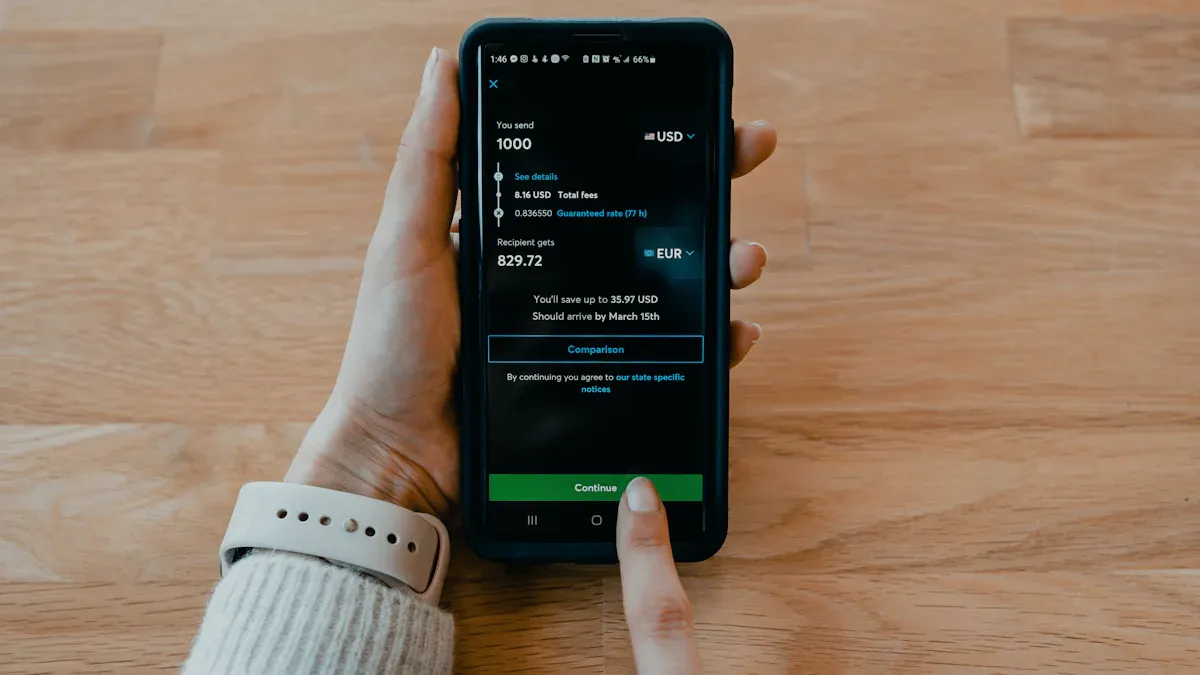
Pinagmulan ng Larawan: unsplash
Kapag pumipili ng channel para sa remittance, suriin ang apat na pangunahing aspeto: mga bayarin, halaga ng palitan, bilis, at mga limitasyon. Magkakaiba ang mga kalakasan at kahinaan ng mga bangko at online platform sa mga aspetong ito.
Paghahambing ng mga Bayarin sa Pagproseso at Singil sa Telegrama
Karaniwang binubuo ng dalawang bahagi ang mga bayarin sa bank wire transfer:
- Bayarin sa Pagproseso: Kinakalkula bilang nakapirming porsyento ng halaga ng remittance, na may minimum at maximum na singil.
- Singil sa Telegrama: Isang nakapirming bayad sa pagpapadala ng telegrama, anuman ang halaga ng remittance.
Istruktura ng Bayarin sa Online Platform Ang mga umuusbong na online platform ay kadalasang gumagamit ng mas simpleng istruktura ng bayarin. Karaniwan silang naniningil lamang ng proporsyonal na bayad sa serbisyo, na malinaw na ipinapakita sa interface upang malaman mo ang kabuuang gastos bago magpadala.
Ipinaliwanag ang Tunay na Exchange Rate at mga Nakatagong Gastos
Ang exchange rate ang pinakamalaking salik na nakaaapekto sa aktuwal na halagang matatanggap. Gumagamit ang mga bangko at online platform ng magkakaibang batayan ng rate, na lumilikha ng mga nakatagong gastos.
- Mga Rate ng Bangko: Karaniwang nagdaragdag ang mga bangko ng “markup” sa “mid-market rate” (ang rate na ginagamit sa pagitan ng mga bangko), kaya kasama na sa nakapaskil na rate ang tubo ng bangko. Ang spread na ito ay isang nakatagong gastos.
- Mga Rate ng Online Platform: Gumagamit ang ilang platform (tulad ng Wise) ng mid-market rate at naniningil ng hiwalay na transparent na bayarin sa pagpapalit ng currency. Nagbibigay-daan ito sa mas patas na pagpapalit ng currency at umiiwas sa mga pagkalugi dahil sa hindi magandang mga rate.
Kung mahalaga sa iyo ang “all-in cost” na higit pa sa mga nakikitang bayarin, makatutulong na sukatin ang bawat transfer gamit ang iisang pamantayan: tingnan muna ang live rate sa pamamagitan ng BiyaPay FX Converter & Comparison, pagkatapos ay ihambing ito sa markup at mga fixed charge ng bawat provider—kadalasan, ito ang pinakamabilis na paraan upang matukoy kung saan talaga nagmumula ang malaking pagkakaiba.
Kapag kailangan mong magpadala ng pondo sa ibang bansa (kabilang ang mga kaso kung saan nasa China ang tatanggap), maaari mong simulang suriin ang mga available na currency at paraan ng paghahatid sa BiyaPay Send Money, pagkatapos ay sundin ang mga patakaran ng bangko ng tatanggap para sa pag-credit at anumang kinakailangang hakbang sa onshore conversion. Ang BiyaPay ay nakaposisyon bilang isang multi-asset wallet para sa mga cross-border na pagbabayad at pamamahala ng pondo, na sinusuportahan ng mga pagpaparehistro sa pagsunod sa regulasyon gaya ng US MSB at New Zealand FSP; para sa mga update sa serbisyo o abiso tungkol sa timing, maaari mong tingnan ang Events Center.
Bilis at Kaginhawahan ng Paghatid
Kung kailangan mo kaagad ang pondo, ang bilis ng paghatid ang pangunahing prayoridad.
Ang tradisyonal na bank wire papuntang China ay karaniwang tumatagal ng 1 hanggang 3 araw ng negosyo, ngunit kung maraming intermediary bank o may mga holiday, maaaring mas tumagal. Ang mga unang setup ay karaniwang nangangailangan ng personal na pagpunta upang mag-set up ng itinalagang account.
Sa kabilang banda, kinukumpleto ng mga online platform ang buong proseso online, nang hindi nakatali sa oras ng operasyon ng bangko. Maraming transfer ang maaaring makarating sa account ng recipient sa loob ng 24 na oras o kahit ilang minuto lamang, na nag-aalok ng napakataas na kahusayan.
Taunang Limitasyon sa Remittance sa Pagitan ng Taiwan at China
Anuman ang paraan, dapat kang sumunod sa mga regulasyon sa Taiwan at China.
- Mga Limitasyon sa Pagpapadala ng Pera palabas ng Taiwan: Ang mga residente ng Taiwan ay may taunang limitasyon sa pagsesettle ng foreign exchange; ang malalaking conversion ng NTD ay nangangailangan ng deklarasyon sa Central Bank.
- Mga Limitasyon sa Pagpapadala ng Pera papasok sa China: Napakahalaga nito kapag nagpaplano ng mga remittance papunta sa China. Ayon sa State Administration of Foreign Exchange ng China, ang bawat mamamayang Tsino ay may taunang limitasyon sa pagtanggap ng foreign exchange na katumbas ng $50,000. Ang mga halagang lumalampas dito ay nangangailangan sa tatanggap na magbigay ng karagdagang mga dokumento sa bangko para sa pagproseso.
Mga Bayarin at Proseso ng Pangunahing Channel sa Pagpapadala ng Pera sa China
Pinagmulan ng Larawan: pexels
Matapos maunawaan ang mga teoretikal na pagkakaiba sa pagitan ng mga bangko at online platform, talakayin naman natin ang aktuwal na mga bayarin at proseso ng ilang pangunahing channel. Makakatulong ito upang konkretong masuri kung aling opsyon ang pinakaangkop sa iyong mga pangangailangan.
Sanggunian sa mga Bayarin para sa mga Wire Transfer ng Pangunahing Bangko sa Taiwan
Ang tradisyonal na wire transfer sa bangko ay pamilyar na opsyon para sa marami. Pangunahing binubuo ang mga bayarin ng “porsiyentong bayad sa pagproseso” at “nakapirming bayad sa cable.” Para sa kalinawan, inilalahad sa talahanayan sa ibaba ang mga singil sa remittance sa ibang bansa ng tatlong pangunahing bangko sa Taiwan.
Tandaan: Ang mga bayarin sa ibaba ay pangkalahatang pamantayan para sa pagproseso sa sangay; maaaring mag-iba ang aktuwal na singil depende sa antas ng account o sa pinakabagong promosyon ng bangko. Hindi kasama sa talahanayan ang mga nakapaskil na rate at isa itong karagdagang gastos na dapat isaalang-alang.
| Bangko | Bayad sa Pagproseso (batay sa Halaga) | Bayad sa Cable (bawat Paglipat) | Mga Tala |
|---|---|---|---|
| Bank of Taiwan | 0.05% (min NT$100 / max NT$800) | NT$300 | Ang buong halagang matatanggap ng recipient ay may karagdagang bayad. |
| E.SUN Bank | 0.05% (min NT$100 / max NT$800) | NT$300 | Nag-aalok ang online banking ng diskuwento sa bayad sa pagproseso. |
| Mega Bank | 0.05% (min NT$200 / max NT$800) | NT$300 | Isa sa mga pangunahing bangko ng Taiwan para sa foreign exchange. |
Gaya ng ipinapakita, kahit para sa maliliit na halaga, magbabayad ka ng hindi bababa sa NT$400 hanggang NT$500 sa mga pangunahing bayarin.
Proseso sa Wise Online Platform
Wise (dating TransferWise) ay isang kilalang pandaigdigang online na plataporma para sa pagpapadala ng pera na gumagamit ng mid-market rate at naniningil lamang ng malinaw na bayad sa serbisyo, upang ma-maximize ang halagang matatanggap ng tatanggap. Nag-iiba ang bayad sa serbisyo nito depende sa pares ng currency, na nagsisimula sa humigit-kumulang 0.43%.
Sinusuportahan ng Wise ang direktang paglilipat sa Alipay o WeChat Pay account ng tatanggap, na may napakadaling sundang proseso:
- Mag-log in sa iyong Wise account.
- I-click ang “Recipient” at magdagdag ng CNY recipient.
- Sa “Bank details,” piliin ang Alipay o WeChat Pay bilang paraan ng pagtanggap.
- Ilagay ang pangalan ng recipient at Alipay/WeChat ID.
- Pagkatapos itakda ang halaga, malinaw na ipinapakita ng Wise ang rate, bayarin, at tinatayang oras ng paghahatid.
- Kumpirmahin ang mga detalye, kumpletuhin ang pagbabayad, at subaybayan ang progreso.
? Friendly Reminder: Ihanda ang mga Dokumento ng Katibayan ng Tatanggap Dahil sa mahigpit na mga kontrol sa foreign exchange sa China, para sa mga unang beses o malalaking paglilipat ng Wise patungo sa China, maaaring kailanganin ng tatanggap na magbigay ng mga dokumentong nagpapatunay sa layunin ng mga pondo. Makipag-ugnayan nang maaga sa tatanggap upang maihanda ang mga kaugnay na dokumento para sa maayos na pag-credit. Kabilang sa mga karaniwang layunin at kinakailangang dokumento ang:
- Mga Gastos sa Pamumuhay ng Pamilya: Magbigay ng katibayan ng relasyon, tulad ng rehistro ng sambahayan, sertipiko ng kasal, o sertipiko ng kapanganakan.
- Kita mula sa Sahod: Magbigay ng kontrata sa pagtatrabaho, payslip, o katibayan ng buwis.> * Pagbabayad para sa mga Produkto o Serbisyo: Magbigay ng nauugnay na kontrata ng transaksyon, invoice, o mga tala ng benta sa platform.
Iba Pang Opsyon: Western Union at DBS Remit
Bukod sa dalawang pangunahing paraan, may iba pang opsyong angkop sa mga partikular na pangangailangan.
- Western Union Kung kailangan mo ng maliit at mabilis na paglilipat ng pera, isaalang-alang ang Western Union. Sa Taiwan, maaari mong gamitin ang mga kasosyong lokasyon tulad ng Chinatrust Commercial Bank. Nagsisimula sa $7 ang mga bayarin, angkop para sa agarang pangangailangan ng cash kahit walang bank account, ngunit karaniwang hindi maganda ang mga exchange rate.
- DBS Bank DBS Remit (Mabilis na Paglilipat sa Ibang Bansa) Kung customer ka ng DBS, lubhang kaakit-akit ang DBS Remit. Nag-aalok ito ng walang handling fee at hanggang pagdating sa mismong araw. Gayunpaman, tandaan ang mahahalagang kondisyong ito:
- Oras ng Cutoff: Para dumating sa mismong araw, kumpletuhin ang setup bago mag-3:00 PM sa araw ng negosyo ng bangko.
- Gastos sa Rate: Bagama't walang bayad, nagdaragdag ang bangko ng markup sa exchange rate bilang tubo, kaya isa itong nakatagong gastos.
- Impormasyon ng Tatanggap: Ihanda ang buong pangalan sa Ingles ng tatanggap, address, pangalan ng bangko, SWIFT Code, at numero ng account.
Sa kabuuan, ang bawat channel ay angkop sa mga partikular na sitwasyon. Ang pag-unawa sa mga detalyeng ito ay makatutulong sa iyo na gumawa ng pinakamatalinong desisyon kapag nagpapadala ng pera.
Paano Pumili ng Pinakamahusay na Paraan ng Remittance? Tatlong Pagsusuri ng Sitwasyon
Matapos malaman ang mga kalamangan at kahinaan ng bawat channel, maaari mong itanong: “Alin ang dapat kong piliin?” Walang iisang pamantayang sagot—lubos itong nakadepende sa iyong mga pangangailangan. Sa ibaba, sinusuri namin ang tatlong karaniwang sitwasyon upang matulungan kang mabilis na makapagdesisyon.
Sitwasyon 1: Maliit na Halaga, Prayoridad ang Pinakamababang Gastos
Kung nagpapadala ka lamang ng ilang libo o sampu-sampung libong NTD para sa gastusin sa pamumuhay o para sa mga kamag-anak, ang “kabuuang gastos” ang pinakamahalagang prayoridad. Sa ganitong sitwasyon, karaniwang mas mahusay ang mga online remittance platform kaysa sa mga tradisyonal na bangko.
Ang mga bank wire ay may minimum na bayarin sa pagproseso at mga nakapirming singil sa cable; kahit maliit na halaga ay nagkakahalaga ng ilang daang NTD. Sa kabilang banda, ang mga platform tulad ng Wise ay naniningil ng bayaring proporsyonal at gumagamit ng mas makatarungang mid-market rate.
Patong sa Rate: Ang Nakatagong Problema Maraming serbisyo ng remittance ang kumikita mula sa “patong sa rate”—pagdaragdag ng spread sa market rate. Kahit mababa ang nakikitang bayarin, maaaring malaki ang nakatagong gastos na ito. Tinitiyak ng pagpili sa isang platform na malinaw ang mga bayarin at rate na sulit ang bawat dolyar.
Sitwasyon 2: Malaking Halaga, Prayoridad ang Seguridad
Kapag nagpapadala ng daan-daang libo o milyun-milyong NTD, gaya ng para sa mga pagbabayad o pagbili ng asset, nagiging pinakamahalaga ang seguridad at pagsunod sa mga regulasyon ng transaksyon. Nananatiling unang pagpipilian ng karamihan ang tradisyonal na bank wire.
Sa pamamagitan ng mga bangko, mahigpit na kinokontrol ang lahat ng proseso, na may malinaw na pagsubaybay sa pinagmulan at daloy ng pondo. Kapag nagpoproseso, ihanda ang mga sumusunod upang maging maayos ang lahat:
- SWIFT Code ng bangko ng tatanggap
- Buong numero ng bank account ng tatanggap
- Ingles na pangalan at address ng tatanggap
- Malinaw na layunin ng pagpapadala ng pera
Maaaring humiling ang mga bangko ng katibayan ng pinagmulan ng pondo o mga dokumento ng transaksyon; bagama't mas maraming papeles ang kailangan, mahalaga ito para sa kaligtasan ng transaksyon ng parehong partido.
Sitwasyon 3: Apurahang Pangangailangan, Prayoridad ang Pinakamabilis na Bilis
Para sa mga emerhensiyang nangangailangan na makarating ang pondo sa lalong madaling panahon, “bilis” ang pinakamahalaga. Natutugunan ng ilang online platform at partikular na serbisyo ng bangko ang mga agarang pangangailangan.
Halimbawa, ang mga platform tulad ng Panda Remit o Ria ay nag-aalok ng paghahatid na nasa antas ng “isang minuto” diretso sa Alipay o bank account ng tatanggap. Bukod dito, ang DBS Remit ng DBS Bank ay nagbibigay ng paghahatid sa parehong araw.
? Tala sa “Mga Oras ng Cutoff” ng Bangko Sa bangko man o online platform, para sa paghahatid sa parehong araw o agad-agad, kumpletuhin ang mga operasyon bago ang oras ng cutoff ng provider. Kapag hindi ito naabutan, ipagpapaliban ang iyong kahilingan sa pagpapadala ng pera sa Tsina hanggang sa susunod na araw ng negosyo, kaya kumpirmahin ito nang maaga.
Walang ganap na pinakamainam na paraan upang magpadala ng pera sa China—ang mayroon lamang ay ang pinakaangkop sa iyong mga pangangailangan. Nag-aalok ng seguridad ang mga bank wire para sa malalaking halaga, habang mahusay ang mga online platform para sa maliliit na halaga, mabilis na proseso, at mababang gastos. Bago pindutin ang send, magsagawa ng huling kumpirmasyon.
Huling Checklist Bago Magpadala ng Pera
- Impormasyon ng Tatanggap: I-double-check ang pangalan, bangko, account number, at SWIFT Code.
- Kabuuang Bayarin: Ihambing ang handling fee at kabuuang gastos batay sa exchange rate.
- Taunang Limitasyon: Tiyaking hindi lalampas ang halaga sa taunang quota mo at ng tatanggap.
- Mga Dokumentong Katibayan: Maghanda ng katibayan ng layunin ng remittance sakaling kailanganin ang beripikasyon.
Mga Madalas Itanong
Anong mga detalye ng tatanggap ang kailangan upang magpadala ng pera sa China?
Kailangan mo ang English na pangalan ng tatanggap, pangalan ng bangko, numero ng bank account, at SWIFT Code. Para sa mga online platform na nagpapadala sa Alipay o WeChat, kailangan mo ang na-verify na account ID ng tatanggap. Mahalaga ang tumpak na impormasyon para sa maayos na paghahatid.
Bakit natigil o naantala ang aking remittance?
Tatlo ang karaniwang dahilan ng pagkaantala:
- Maling impormasyon ng tatanggap.
- Mga holiday sa Taiwan o China kung kailan sarado ang mga bangko.
- Naabot na ng tatanggap ang taunang limitasyon sa pagtanggap na katumbas ng $50,000.
Ano ang SWIFT Code na binanggit sa mga bank wire?
Ang SWIFT Code ay natatanging identifier ng bangko sa pandaigdigang financial network—parang “international ID number” ng isang bangko. Kailangan mong ibigay ang code na ito para tumpak na makarating ang mga overseas wire sa bangko ng tatanggap.
Maaari ba akong magpadala ng pera sa corporate account sa China?
Oo, ngunit iba ang proseso kumpara sa mga personal na pagpapadala ng pera. Komersyal ang pagpapadala sa mga account ng kumpanya; kailangan mong magbigay sa bangko ng mga kontrata ng transaksyon, invoice, atbp. Dahil
*Ang artikulong ito ay ibinigay para sa pangkalahatang layunin ng impormasyon at hindi bumubuo ng legal, buwis, o iba pang propesyonal na payo mula sa BiyaPay o sa mga subsidiary at kaakibat nito, at hindi ito nilalayong maging kapalit ng pagkuha ng payo mula sa isang financial advisor o sinumang iba pang propesyonal.
Hindi kami gumagawa ng anumang pahayag o garantiya, hayag man o ipinahiwatig, hinggil sa katumpakan, kabuuan, o pagiging napapanahon ng nilalaman ng publikasyong ito.
Mga kaugnay na blog tungkol sa

DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes




Pumili ng Bansa o Rehiyon para Basahin ang Lokal na Blog
 Australia
 Austria
 Belhika
 Canada
 Siprus
 Republika ng Tsek
 Dinamarka
 Estonia
 Pinlandiya
 Pransiya
 Alemanya
 Gresya
 Hong Kong
 India
 Indonesia
 Ireland
 Italya
 Hapon
 Latvia
 Lithuania
 Luxembourg
 Malaysia
 Malta
 Morocco
 Nepal
 Olanda
 New Zealand
 Noruwega
 Pakistan
 Pilipinas
 Poland
 Portugal
 Romania
 Singapore
 Slovakia
 Eslobenya
 Timog Aprika
 Timog Korea
 Espanya
 Suwesya
 Taylandiya
 Estados Unidos
 Turkiya
 Nagkakaisang Arabong Emirato
 Nagkakaisang Kaharian
 Biyetnam