




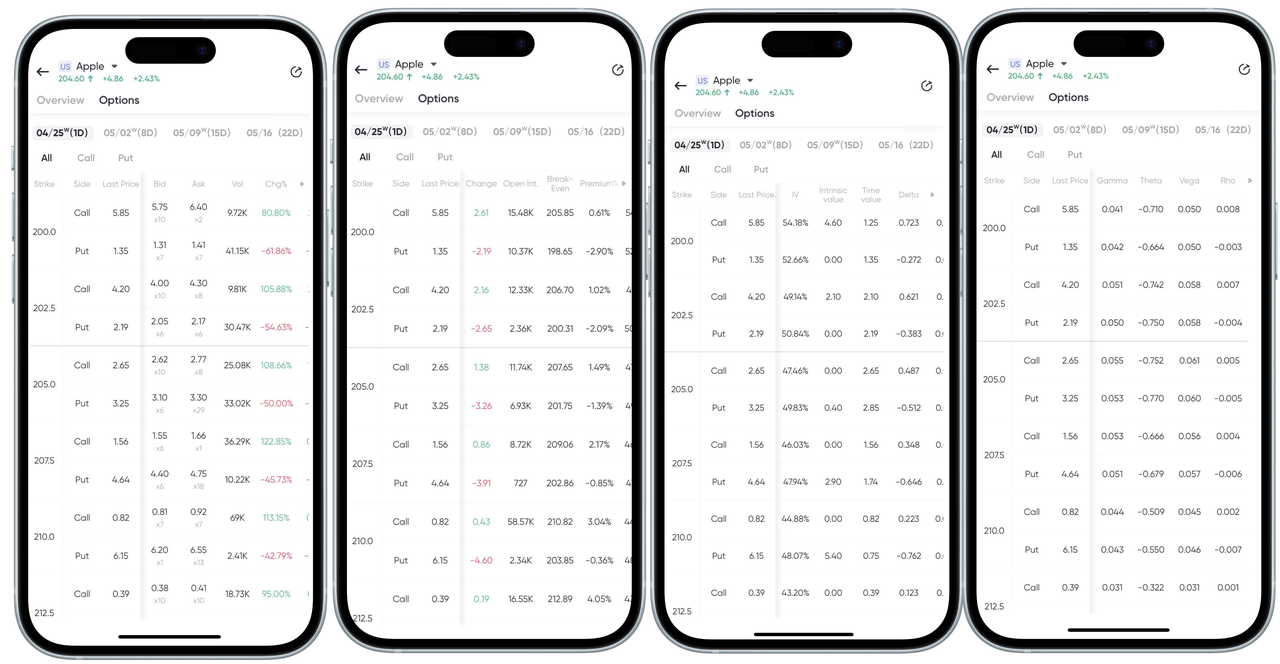
Cara melihat halaman rantaian opsyen dan konsep utamanya pada App:
Cara melihat halaman rantaian opsyen dan konsep utamanya pada Web:
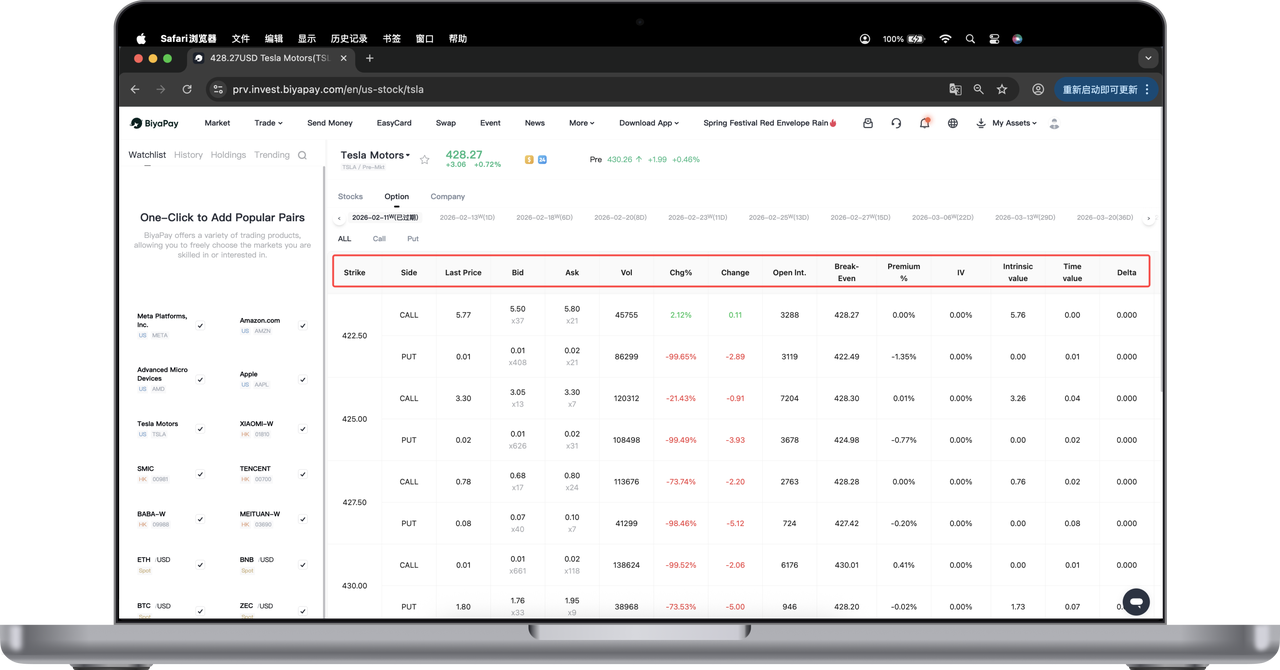
Berikut adalah penjelasan mudah tentang pelbagai data dalam halaman perdagangan opsyen untuk membantu anda memahami dengan pantas jadual sebut harga opsyen serta memahami komposisi dan prinsip kemeruapan harga opsyen.
- Jenis Opsyen
Call (Opsyen Call): Pembeli mempunyai hak untuk membeli aset asas pada harga tetap pada masa akan datang. Sesuai untuk pasaran yang menaik.
Put (Opsyen Jual): Pembeli mempunyai hak untuk menjual aset asas pada harga tetap pada masa hadapan. Sesuai untuk pasaran menurun.
- Harga Pelaksanaan (Strike Price)
Harga pelaksanaan ialah harga di mana opsyen bersetuju untuk membeli atau menjual aset asas pada masa hadapan. Sebagai contoh:
200.0 bermaksud melaksanakan hak pada $200.0 setiap saham.
212.5 bermaksud melaksanakan hak pada $212.5 setiap saham.
- Harga Terkini
Harga perdagangan semasa opsyen di pasaran. Sebagai contoh:
Harga terkini Call 200.0 ialah $5.85, bermaksud anda perlu membayar $5.85 untuk membeli satu kontrak opsyen ini.
- Bida dan Tawaran
Bida (Bid): Harga tertinggi yang sanggup dibayar oleh pembeli di pasaran. Sebagai contoh:
Harga bida Call 200.0 ialah $5.75, kuantiti x10, menunjukkan terdapat 10 pesanan beli menunggu untuk dilaksanakan.
Harga Jualan (Ask): Harga terendah yang sanggup diterima oleh penjual di pasaran. Sebagai contoh:
Harga jualan ialah $6.40, kuantiti x7, menunjukkan terdapat 7 pesanan jualan yang diposkan.
- Volume Jumlah keseluruhan kontrak opsyen yang didagangkan pada hari tersebut, mencerminkan aktiviti pasaran. Sebagai contoh:
Volume sebanyak 9,720 bermakna 9,720 kontrak telah didagangkan (iaitu 972,000 saham).
- Perubahan % Peratusan perubahan harga opsyen berbanding hari perdagangan sebelumnya. Sebagai contoh:
Perubahan % sebanyak +80.80% menunjukkan peningkatan harga yang ketara.
- Turunan Petualangan Tersirat (IV) Jangkaan pasaran terhadap turunan petualangan harga masa depan saham asas. Semakin tinggi nilainya, semakin besar turunan petualangan yang dijangkakan. Sebagai contoh:
Turunan petualangan tersirat bagi Call 200.0 ialah 54.61%, menunjukkan turunan petualangan yang agak tinggi.
- Nilai Intrinsik Keuntungan teoretikal jika opsyen dilaksanakan serta-merta. Sebagai contoh:
Jika harga saham semasa ialah $204.60, nilai intrinsik Call 200.0 ialah $4.60 ($204.60 − $200.0).
- Nilai Masa Jumlah premium opsyen ditolak nilai intrinsiknya. Ia mencerminkan jangkaan pasaran terhadap turun naik pada masa hadapan. Sebagai contoh:
Jika jumlah premium ialah $5.85 dan nilai intrinsik ialah $4.60, maka nilai masa ialah $1.25.
- Delta (Δ) Perubahan teoretikal dalam harga opsyen bagi setiap perubahan $1 dalam harga aset asas. Sebagai contoh:
Delta = 0.723 bermakna jika harga saham naik sebanyak $1, harga opsyen akan meningkat sebanyak $0.723.
- Gamma (Γ) Kadar perubahan Delta, yang mengukur sejauh mana Delta sensitif terhadap perubahan harga asas. Sebagai contoh:
Gamma = 0.041 bermakna bagi setiap kenaikan $1 dalam harga saham, Delta meningkat sebanyak 0.041.
- Theta (Θ) Perubahan dalam nilai opsyen akibat perjalanan masa (biasanya negatif). Sebagai contoh:
Theta = -0.710 bermakna harga opsyen menurun sebanyak $0.71 setiap hari, dengan faktor lain tetap sama.
- Vega (ν) Perubahan dalam harga opsyen bagi setiap perubahan 1% dalam volatiliti tersirat. Sebagai contoh:
Vega = 0.050 bermakna jika IV meningkat sebanyak 1%, harga opsyen akan naik sebanyak $0.05.
- Rho (ρ) Kesan perubahan kadar faedah terhadap harga opsyen. Sebagai contoh:
Rho = 0.008 bermakna jika kadar faedah meningkat sebanyak 1%, harga opsyen meningkat sebanyak $0.008.
Halaman rantai opsyen menyediakan sebut harga Call dan Put bagi setiap harga strike, bersama dengan aktiviti perdagangan, tahap k volatility, dan metrik kepekaan risiko. Dengan maklumat ini, anda boleh membuat penilaian dengan lebih saintifik:
Menilai "nilai wang" sesuatu opsyen (nilai intrinsik + nilai masa)
Menilai jangkaan pasaran (k volatility tersirat, volum)
Mengurus risiko dan mengoptimumkan gabungan strategi (Delta, Theta, Gamma, dll.)