
Apa yang Perlu Dipantau dalam Penyata Pendapatan Tesla: Selepas Penurunan Penghantaran, Adakah Pasaran Akan Menilaikan Semula TSLA?




Perkara paling penting untuk diperhatikan dalam pengumuman pendapatan Tesla bukanlah angka penghantaran tunggal, tetapi sama ada pemulihan penghantaran dapat memulihkan keyakinan pasaran terhadap kualiti pertumbuhan TSLA. Penurunan penghantaran sebelum ini menimbulkan kebimbangan mengenai permintaan, penetapan harga, dan tekanan persaingan. Selepas penghantaran suku kedua melonjak tajam, persoalan telah beralih kepada sama ada margin automotif dapat pulih, aliran tunai bebas dapat menahan tekanan pelaburan, Robotaxi dapat membuktikan kebolehskalaan, dan penyimpanan tenaga dapat menyumbang keuntungan yang lebih stabil. Jika isyarat-isyarat ini bertambah baik bersama-sama, TSLA mungkin dinilai semula. Jika hanya volum kenderaan yang pulih, perbezaan pendapat mengenai penilaian mungkin kekal luas.
Perkara Utama
- Penghantaran suku kedua yang pulih telah meredakan kebimbangan terhadap permintaan, tetapi margin masih menjadi isu utama.
- Sama ada TSLA dinilai semula bergantung pada kualiti pendapatan dan panduan separuh kedua tahun.
- Robotaxi dapat meningkatkan jangkaan penilaian, tetapi ia memerlukan data operasi yang berskala besar.
- Penghantaran simpanan tenaga kekal tinggi, dengan Megapack sebagai pemacu pertumbuhan kedua yang utama.
- Pelaburan dalam AI dan Optimus dapat meningkatkan potensi jangka panjang sambil memberikan tekanan terhadap aliran tunai.
Selepas Tekanan Penghantaran, Adakah Data Suku Kedua Tesla Benar-Benar Mengubah Jangkaan?
Data penghantaran suku kedua Tesla telah jelas meredakan kebimbangan pasaran mengenai kemerosotan permintaan, tetapi ia tidak dapat dengan sendirinya membuktikan bahawa TSLA layak mendapat peningkatan penilaian. Penghantaran suku kedua mencapai 480,126 kenderaan, pengeluaran sebanyak 451,758 kenderaan, dan pelaksanaan penyimpanan tenaga sebanyak 13.5 GWh. Angka-angka ini menunjukkan sokongan daripada kedua-dua jualan kenderaan dan perniagaan tenaga. Apa yang masih perlu disahkan dalam laporan pendapatan ialah prestasi margin, aliran tunai, dan pandangan pengurusan mengenai permintaan separuh kedua tahun.
Soalan mengenai "penurunan selepas penghantaran" perlu difahami dalam konteks tekanan jualan yang lebih awal. Reuters sebelum ini melaporkan bahawa Tesla menghadapi penurunan penghantaran suku tahunan dan tekanan permintaan pada penghujung tahun 2025, dengan pelabur bimbang bahawa persaingan yang semakin sengit, tekanan harga, dan faktor berkaitan jenama boleh melemahkan pertumbuhan. Pada suku pertama 2026, jumlah penghantaran Tesla ialah 358,023 kenderaan, menyebabkan pasaran berada dalam kedudukan menunggu dan melihat dengan berhati-hati.
Perubahan pada suku kedua ialah pengeluaran, penghantaran, dan pelaksanaan penyimpanan tenaga suku kedua yang didedahkan oleh Tesla menunjukkan penghantaran melantun semula kepada 480,126 kenderaan, melebihi pengeluaran dengan lebih daripada 28,000 kenderaan. Gabungan ini mencadangkan dua perkara: pertama, permintaan tidak terus merosot; kedua, sebahagian inventori yang terkumpul pada suku pertama mungkin telah diserap. Liputan Reuters mengenai rekod penghantaran suku kedua Tesla turut menyatakan bahawa angka itu mencatatkan rekod penghantaran suku kedua dan jauh melebihi jangkaan penganalisis.
| Item to Watch | Known Change | Relevance to TSLA Valuation |
|---|---|---|
| Tekanan penghantaran 2025 | Tekanan permintaan dan penghantaran hujung tahun | Pasaran bimbang tentang kelembapan pertumbuhan |
| Penghantaran S1 2026 | 358,023 kenderaan | Asas rendah menunggu isyarat pemulihan |
| Penghantaran S2 2026 | 480,126 kenderaan | Kebimbangan permintaan berkurangan dengan ketara |
| Pengeluaran S2 | 451,758 kenderaan | Pengeluaran di bawah penghantaran membantu penghadaman inventori |
| Pelaksanaan simpanan S2 | 13.5 GWh | Menunjukkan permintaan projek yang berterusan dalam tenaga |
| Pengesahan pendapatan | Margin, aliran tunai, panduan | Menentukan sama ada penilaian semula harga adalah wajar |
Tetapi lonjakan penghantaran tidak bermakna pemulihan penilaian telah selesai. Tesla sangat sensitif terhadap jangkaan, dan lonjakan penghantaran hanya mengubah persoalan lapisan pertama: sama ada permintaan masih semakin merosot. Pasaran kemudiannya akan mengemukakan persoalan lapisan kedua: adakah pemulihan penghantaran itu datang daripada permintaan sebenar, atau daripada potongan harga, insentif pembiayaan, subsidi serantau, dan pelepasan inventori? Jika jumlah volum meningkat tetapi purata harga jualan menurun, reaksi selepas pengumuman pendapatan mungkin masih berhati-hati.
Ringkasan: Penghantaran suku kedua memang berjaya membalikkan jangkaan paling pesimis bahawa permintaan masih hilang momentum, terutamanya kerana penghantaran melebihi pengeluaran, yang menyokong tafsiran yang lebih positif terhadap penambahbaikan inventori. Tetapi ini hanya langkah pertama menuju penilaian semula harga TSLA. Anda harus menganggap data penghantaran sebagai titik permulaan sebelum pengumuman pendapatan, bukan kesimpulan akhir. Pasaran akan memberi tumpuan seterusnya kepada margin automotif, ASP, bilangan hari inventori, margin penyimpanan tenaga, dan aliran tunai bebas. Jika pendapatan membuktikan bahawa pertumbuhan penghantaran tidak dibeli dengan mengorbankan keuntungan, TSLA akan mempunyai asas yang lebih kukuh untuk bergerak daripada dagangan pantulan semula kepada pembaikan penilaian.
Mengapa Penilaian Semula Pasaran terhadap TSLA Bergantung pada Margin, Bukan Penghantaran
Kunci kepada penilaian semula harga pasaran bagi TSLA bukanlah bilangan kenderaan yang dijual oleh Tesla, tetapi pada harga berapa, pada kos berapa, dan dengan margin berapa. Pemulihan penghantaran boleh meningkatkan jangkaan pendapatan, tetapi margin menentukan kualiti pendapatan. Jika margin automotif suku kedua kekal stabil atau bertambah baik, pasaran mungkin menganggap pemulihan permintaan tersebut sebagai lebih sihat. Jika margin menurun, lonjakan penghantaran mungkin ditafsirkan sebagai volum yang dibeli melalui konsesi penetapan harga.
Bolehkah Pendapatan Automotif Pulih Bersama Lonjakan Penghantaran?
Q1 ialah penanda aras untuk menilai Q2. Kemas Kini Suku Pertama 2026 Tesla menunjukkan jumlah hasil sebanyak $22.387 bilion dan jumlah hasil automotif sebanyak $16.234 bilion. Memandangkan penghantaran Q2 jauh lebih tinggi berbanding penghantaran Q1, bahagian hasil secara semula jadi mempunyai ruang untuk pulih, tetapi kualiti hasil bergantung pada gabungan model dan penetapan harga serantau.
Anda boleh menilai kualiti hasil automotif melalui empat soalan:
- Adakah pertumbuhan penghantaran terutamanya datang daripada Model 3/Y atau model berharga lebih tinggi?
- Adakah jumlah tambahan datang daripada permintaan sebenar atau promosi jangka pendek?
- Adakah ASP stabil, dan adakah penetapan harga serantau masih tertekan?
- Adakah tekanan inventori menurun, dan adakah irama pengeluaran bertambah baik?
Penghantaran Model 3/Y bagi suku kedua adalah 467,762 kenderaan, menunjukkan bahawa model teras Tesla masih membawa sebahagian besar volum. Ini adalah isyarat positif, tetapi ia juga bermakna prestasi pendapatan Tesla masih sangat bergantung pada penetapan harga untuk model utamanya. Jika persaingan menekan harga Model 3/Y lebih rendah, pertumbuhan penghantaran akan memberikan sokongan yang kurang kepada penyata pendapatan.
Margin Kasar Automotif Menentukan Kualiti Pemulihan Penghantaran
Margin kasar GAAP keseluruhan Tesla bagi suku pertama adalah 21.1%, margin operasi adalah 4.2%, dan aliran tunai bebas adalah $1.444 bilion. Angka-angka ini mendedahkan kualiti pendapatan dengan lebih baik berbanding penghantaran semata-mata. Bagi suku kedua, soalan utama pasaran ialah sama ada pemulihan penghantaran ini terpancar dalam margin.
| Metrik Pendapatan | Isyarat Positif | Isyarat Risiko |
|---|---|---|
| Margin kasar automotif | Margin kekal stabil apabila penghantaran meningkat | Volume meningkat tetapi margin menurun |
| Margin kasar tanpa kredit | Margin kekal berdaya tahan selepas kredit dikecualikan | Keuntungan sangat bergantung pada kredit kawal selia |
| ASP | Campuran model dan wilayah bertambah baik | Tekanan harga semakin meluas |
| Kos setiap kenderaan | Kos seunit menurun | Peningkatan kilang atau kos rantaian bekalan meningkat |
| Margin operasi | Faedah skala muncul | AI dan perbelanjaan membebankan keuntungan |
| Aliran tunai bebas | Kekal sihat walaupun pelaburan besar | Capex memampatkan aliran tunai |
Mengapa Saham Masih Boleh Jatuh Selepas Penghantaran yang Kukuh
Saham masih boleh jatuh selepas penghantaran yang kukuh kerana pasaran berdagang berdasarkan jurang jangkaan, bukan angka mutlak. Jika pemulihan penghantaran telahpun diambil kira dalam harga sebelum pengumuman pendapatan, pelabur akan beralih daripada bertanya sama ada Tesla mengatasi jangkaan kepada sama ada ia layak mendapat penilaian yang lebih tinggi. Pada ketika itu, sebarang kegagalan margin, aliran tunai bebas yang lebih lemah, atau laluan pelaburan AI yang tidak jelas boleh mengatasi kesan positif penghantaran.
Ringkasan: Sama ada TSLA akan dinilai semula tidak bergantung pada satu lonjakan penghantaran sahaja, tetapi pada sama ada lonjakan itu dapat ditukar menjadi pemulihan keuntungan. Anda boleh menggunakan hasil suku pertama (Q1), margin kasar, margin operasi, dan aliran tunai bebas sebagai garis dasar. Jika suku kedua (Q2) menunjukkan pertumbuhan penghantaran, ASP yang stabil, kos unit yang lebih rendah, dan aliran tunai bebas yang sihat, pasaran akan mempunyai lebih keyakinan terhadap perniagaan automotif Tesla. Jika pertumbuhan penghantaran disertai dengan margin yang lebih lemah, pemulihan penilaian akan kurang mendapat sokongan kewangan.
Bolehkah Robotaxi Menilai Semula Tesla Daripada Saham Automotif Kepada Saham Platform AI?
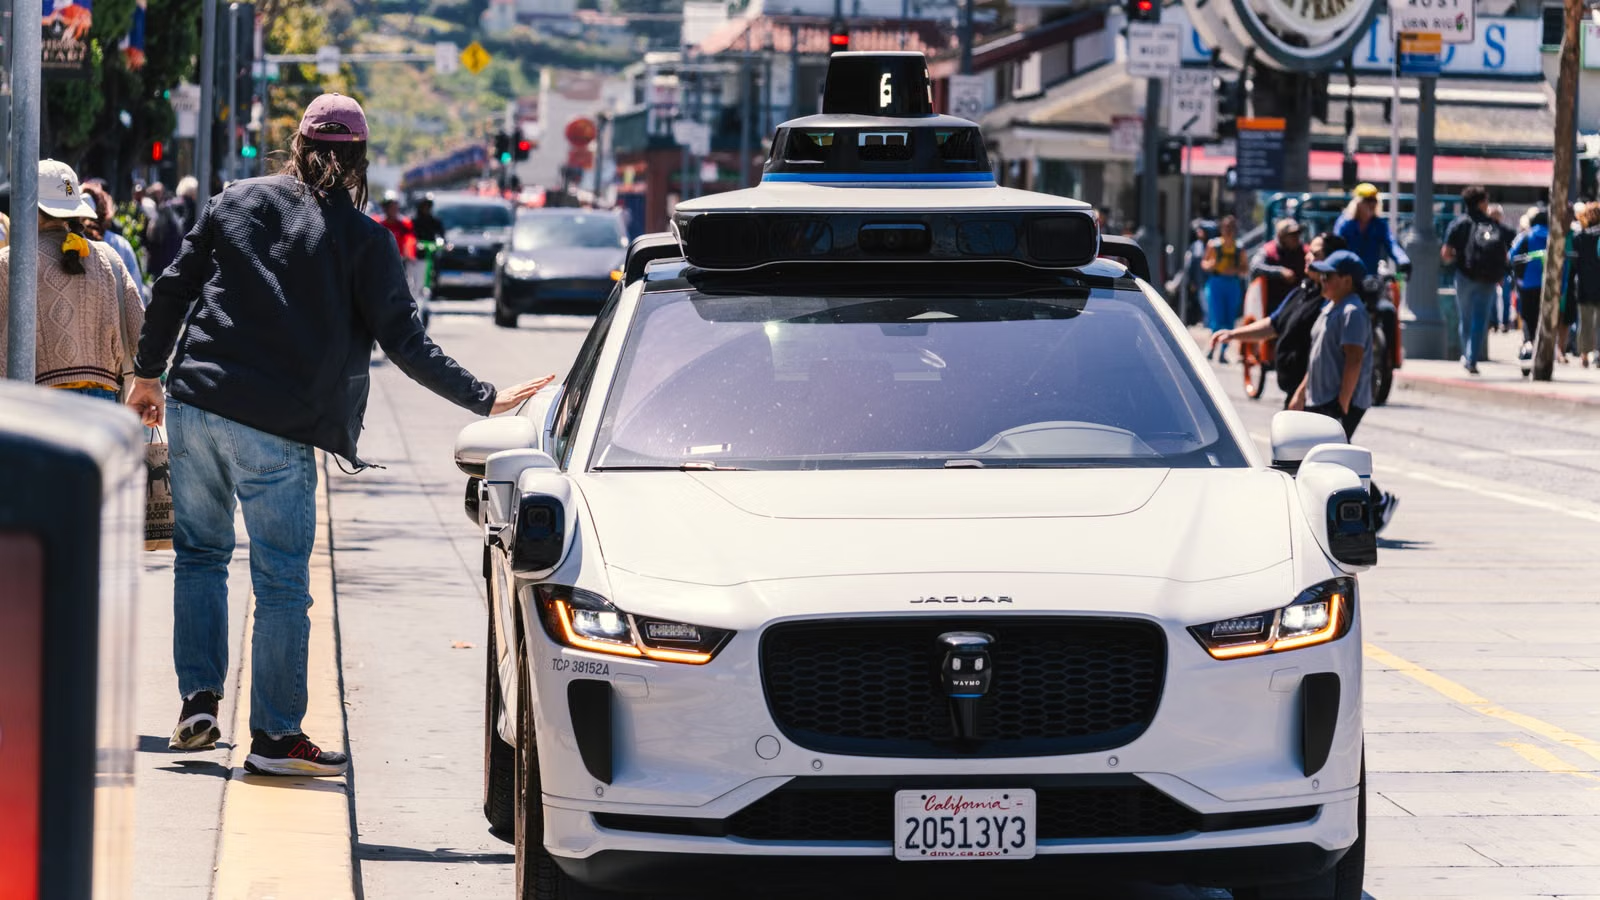
Robotaxi boleh mengubah logik penilaian Tesla, tetapi hanya jika ia bergerak daripada naratif kepada data operasi yang boleh disahkan. Anda tidak sepatutnya hanya melihat idea bahawa "pemanduan autonomi mempunyai masa depan yang sangat besar." Sebaliknya, anda perlu memantau bandar perkhidmatan, saiz armada, jarak pemanduan dalam batu, masa menunggu, data keselamatan, dan kemajuan Kawalselia. Robotaxi mungkin menyumbang sedikit kepada keuntungan suku kedua (Q2), tetapi ia menjejaskan sama ada pasaran akan terus memberikan premium AI kepada TSLA.
Mengapa Robotaxi Penting kepada Penilaian TSLA
Nilai pasaran Tesla telah lama lebih tinggi berbanding pengeluar kereta tradisional bukan semata-mata kerana ia menjual kereta, tetapi kerana pasaran melihatnya sebagai syarikat potensi dalam pemanduan autonomi, mobiliti AI, platform perisian, dan robotik. Robotaxi berada di tengah-tengah naratif itu kerana ia berupaya mengubah kenderaan daripada aset jualan sekali sahaja kepada aset armada yang menjana pendapatan perkhidmatan mobiliti berterusan.
Penilaian Robotaxi memerlukan lima isyarat untuk disahkan:
- Sama ada bilangan bandar perkhidmatan sedang berkembang;
- Sama ada saiz armada aktif semakin meningkat;
- Sama ada batu berbayar dan jumlah perjalanan didedahkan;
- Sama ada masa menunggu dan pengalaman pengguna semakin bertambah baik;
- Sama ada data keselamatan dan kelulusan pihak pengawal kekal stabil.
Sempadan Komersial Antara FSD dan Robotaxi
Anda perlu memisahkan FSD Supervised daripada Robotaxi. Nota perkongsian suku pertama Tesla mengenai FSD Supervised menyatakan dengan jelas bahawa pengawasan pemandu yang aktif masih diperlukan dan ciri tersebut tidak menjadikan kenderaan itu autonomi. Robotaxi melibatkan operasi tanpa pemandu, geofencing, penghantaran armada, kelulusan pihak berkuasa, tanggungjawab insurans, dan sokongan jarak jauh.
Reuters melaporkan bahawa Tesla telah mengembangkan perkhidmatan Robotaxi ke Miami selepas sebelum ini memajukan perkhidmatan tanpa pengawasan di Austin. Arah ini adalah penting, tetapi pelancaran perkhidmatan hanya langkah pertama. Penjejakan Reuters terhadap masa menunggu Robotaxi Austin menunjukkan bahawa operasi awal masih boleh menghadapi masalah masa menunggu, bekalan kenderaan yang terhad, dan kawasan perkhidmatan yang terhad.
| Dimensi Robotaxi | Relevan Penilaian | Risiko Tidak Disahkan |
|---|---|---|
| Pengembangan bandar | Mengukur kelajuan replikasi | Perbezaan kawal selia tempatan |
| Saiz armada | Mengukur kapasiti bekalan | Kenderaan yang tersedia terhad |
| Kawasan bersempadan geografi | Mengukur liputan perkhidmatan | Kawasan perkhidmatan mungkin sempit |
| Kadar intervensi | Mengukur kematangan teknikal | Keadaan jalan yang kompleks masih sukar |
| Kelulusan kawal selia | Mengukur operasi yang mampan | Masa kelulusan tidak pasti |
| Ekonomi unit | Menguji model perniagaan | Kos mungkin melebihi pendapatan |
Apa yang Perlu Didengar tentang Robotaxi Semasa Sidang Panggilan Pendapatan
Semasa sidang panggilan pendapatan, perkara paling penting bukanlah sebesar mana pihak pengurusan kata pasaran masa depan mungkin menjadi. Yang penting ialah sama ada Tesla mendedahkan saiz armada, jumlah perjalanan, jarak perjalanan dalam batu, kadar campur tangan, kawasan perkhidmatan, garis masa pengawalseliaan, dan masa pengeluaran Cybercab. Jika metrik-metrik ini menjadi lebih khusus, Robotaxi menjadi lebih mudah untuk dimasukkan ke dalam model penilaian. Jika ia kekal sebagai komen pada tahap visi semata-mata, pasaran akan menganggap Robotaxi sebagai pilihan jangka panjang.
Ringkasan: Robotaxi memang boleh menilai semula Tesla daripada saham automotif kepada saham platform AI, tetapi peralihan ini memerlukan data operasi. Anda harus melihat Robotaxi sebagai pemboleh ubah multiple penilaian, bukan pemboleh ubah keuntungan Q2. Semakin jelas pengembangan bandar perkhidmatan, saiz armada, jarak perjalanan, prestasi keselamatan, dan kemajuan Kawal Selia, semakin mudah pasaran menerima premium AI TSLA. Sebaliknya, jika naratifnya kuat tetapi datanya terhad, perbezaan pendapat pasca-pengumuman pendapatan mungkin terus melebar.
Bolehkah Penyimpanan Tenaga Menjadi Tunjang Penilaian Baharu untuk Tesla?
Perniagaan penyimpanan tenaga Tesla tidak lagi boleh dianggap sekadar pelengkap kepada bahagian automotif. Pelancaran penyimpanan tenaga sebanyak 13.5 GWh pada suku kedua menunjukkan bahawa bahagian Penjanaan dan Penyimpanan Tenaga masih berada pada tahap pelancaran yang tinggi, sementara Megapack semakin menjadi teras kepada lengkung pertumbuhan kedua Tesla. Anda tidak sepatutnya memberi tumpuan hanya kepada angka GWh. Sebaliknya, perhatikan pendapatan tenaga, margin, pengembangan kapasiti, sandaran pesanan, dan masa pengiktirafan projek.
Mengapa Megapack Semakin Penting
Tesla meletakkan Megapack sebagai produk penyimpanan tenaga bateri skala utiliti yang direka untuk menstabilkan grid, menyokong integrasi tenaga boleh baharu berskala besar, dan mengurangkan risiko gangguan bekalan. Memandangkan pusat data AI, pengimbangan grid, dan integrasi tenaga boleh baharu semakin meningkatkan permintaan, kepentingan penyimpanan tenaga semakin meningkat. Bagi Tesla, ini bermakna campuran hasilnya tidak perlu bergantung sepenuhnya pada kitaran kenderaan pengguna.
Pengilangan suku pertama Tesla menunjukkan bahawa California Megapack mempunyai kapasiti termeluaskan tahunan sebanyak 40 GWh, Shanghai Megapack mempunyai kapasiti termeluaskan tahunan sebanyak 20 GWh, dan Texas Megapack masih dalam pembinaan. Jejak kapasiti ini memudahkan pasaran untuk melihat penyimpanan tenaga sebagai garis pertumbuhan jangka sederhana hingga jangka panjang dan bukannya faktor turun naik satu suku sahaja.
Pertumbuhan Penyimpanan Tenaga Tidak Boleh Dinilai Hanya Berdasarkan GWh
Penggunaan simpanan tenaga penting, tetapi ia tidak mencukupi. Simpanan tenaga ialah perniagaan berasaskan projek, dan mungkin terdapat jurang masa antara penggunaan, pemasangan, sambungan ke grid, penerimaan, dan pengiktirafan hasil. Suku tahun dengan kapasiti GWh yang tinggi tidak semestinya bermakna hasil dan keuntungan dilepaskan pada kadar yang sama. Sebaliknya, turun naik GWh suku tahunan tidak semestinya bermakna permintaan sedang melemah.
| Metrik Simpanan Tenaga | Fokus Pendapatan | Kesan terhadap Penilaian TSLA |
|---|---|---|
| Pelaksanaan simpanan tenaga | Sama ada pelaksanaan kekal tinggi | Mengukur kekuatan permintaan |
| Pendapatan tenaga | Sama ada pelaksanaan bertukar menjadi pendapatan | Mengukur masa pengiktirafan |
| Margin kasar tenaga | Sama ada margin kekal stabil | Mengukur sumbangan keuntungan |
| Kapasiti Megapack | Kapasiti California, Shanghai, dan Texas | Mengukur keupayaan bekalan |
| Backlog | Keterlihatan pesanan | Mengukur kemampanan pertumbuhan |
| Masa projek | Rentma pemasangan dan sambungan grid | Menerangkan turun naik suku tahunan |
Bagaimana Pusat Data dan Permintaan Grid Mempengaruhi Naratif Penyimpanan Tenaga
Laporan Investor’s Business Daily mengenai pengembangan pasaran BESS menyatakan bahawa permintaan terhadap sistem penyimpanan tenaga bateri semakin menarik perhatian terhadap perniagaan tenaga pengeluar kereta. Pusat data AI memerlukan bekalan kuasa yang lebih stabil, grid memerlukan kapasiti pengimbangan, dan tenaga boleh baharu memerlukan penyimpanan untuk menyelesaikan masalah gangguan bekalan. Daya-daya ini mengukuhkan logik permintaan jangka panjang bagi Megapack.
Ringkasan: Sama ada penyimpanan tenaga boleh menjadi tunjuk ukuran penilaian baharu bagi Tesla bergantung pada sama ada ia dapat bergerak daripada "pertumbuhan penggunaan yang tinggi" kepada "sumbangan keuntungan yang stabil." Penggunaan 13.5 GWh pada suku kedua menunjukkan permintaan masih kukuh, tetapi anda juga perlu memerhatikan hasil tenaga, margin kasar tenaga, sandaran tempahan Megapack, dan kemajuan di Texas Megapack. Jika penyimpanan tenaga dapat terus menyumbang kepada hasil dan keuntungan, logik penilaian Tesla menjadi lebih seimbang. Jika pertumbuhan penggunaan adalah kukuh tetapi margin tidak stabil, pasaran mungkin masih menganggapnya sebagai naratif pertumbuhan dan bukannya enjin pendapatan yang matang.
Adakah AI, Optimus, dan Capex Akan Membebankan Kualiti Pendapatan Tesla?
Pelaburan AI ialah sumber premium penilaian Tesla, tetapi ia juga merupakan titik tekanan bagi kualiti pendapatan. FSD, Robotaxi, Cybercab, Optimus, kuasa pengiraan latihan AI, dan automasi pembuatan semuanya boleh mengembangkan potensi keuntungan jangka panjang, tetapi dalam jangka pendek ia mula-mula muncul sebagai tekanan R&D, SG&A, perbelanjaan modal, susut nilai, dan aliran tunai. Pendapatan suku kedua perlu menjawab bukan sama ada Tesla patut melabur dalam AI, tetapi sama ada laluan pelaburan itu jelas dan sama ada aliran tunai mampu menyokongnya.
Mengapa Pelaburan AI Merupakan Kedua-dua Premium Penilaian dan Tekanan Perbelanjaan
Fail Q1 Tesla menunjukkan bahawa aliran tunai operasi berjumlah $3.937 bilion, aliran tunai bebas berjumlah $1.444 bilion, dan perbelanjaan modal berjumlah $2.493 bilion. Garis dasar aliran tunai ini penting kerana apabila perniagaan AI dan robotik belum lagi menghasilkan pendapatan berskala besar, pasaran terlebih dahulu melihat perbelanjaan dan perbelanjaan modal.
| Kawasan Pelaburan AI | Nilai Jangka Panjang | Tekanan Kewangan Jangka Pendek |
|---|---|---|
| FSD | Langganan perisian dan keupayaan pemanduan autonomi | R&D dan pengesahan kawal selia |
| Robotaxi | Hasil perkhidmatan mobiliti dan penilaian platform | Kos armada, operasi, dan keselamatan |
| Cybercab | Kenderaan autonomi yang dibina khas | Persiapan pengeluaran dan risiko peningkatan pengeluaran |
| Optimus | Pasaran robotik humanoid jangka panjang | Pembinaan kilang dan perbelanjaan R&D |
| Kuasa pengiraan latihan AI | Keupayaan latihan model | Kos GPU, pusat data, dan kuasa |
| Automasi pembuatan | Kos pembuatan jangka panjang yang lebih rendah | Perbelanjaan modal awal dan susut nilai |
Optimus Lebih Menyerupai Opsi Jangka Panjang Berbanding Sumber Keuntungan Jangka Pendek
Nilai Optimus terletak pada pasaran robotik jangka panjang, bukan pada hasil pendapatan suku kedua. Anda boleh memantau pembinaan talian pengeluaran, pelaksanaan dalaman, kadar pengeluaran, dan kes penggunaan, tetapi ia tidak patut dianggap sebagai pemboleh ubah keuntungan jangka pendek. Fail suku pertama menyebut persediaan talian pengeluaran Optimus dan pembinaan kilang, menunjukkan projek sedang bergerak maju, tetapi dari segi kewangan ia masih berada dalam fasa pelaburan.
Aliran Tunai Bebas merupakan Kekangan kepada Naratif AI
Pasaran mungkin bersedia memberikan premium AI kepada Tesla, tetapi ia tidak akan menoleransi kemerosotan aliran tunai bebas yang tidak terhad. Jika pelaburan AI meningkat manakala aliran tunai bebas kekal stabil, ia menunjukkan bahawa perniagaan automotif dan tenaga masih mampu membiayai projek jangka panjang. Jika perbelanjaan meningkat dengan pesat, perbelanjaan modal (capex) bertambah, dan data pengkomersilan masih terhad, naratif AI boleh berubah daripada sokongan penilaian kepada tekanan penilaian.
Ringkasan: AI, Optimus, dan perbelanjaan modal (capex) tidak secara automatik mengurangkan kualiti pendapatan Tesla. Kuncinya ialah sama ada pelaburan tersebut mempunyai laluan pulangan yang jelas. Anda patut menganggap AI sebagai pemboleh ubah penilaian jangka panjang sambil menganggap aliran tunai bebas sebagai kekangan jangka pendek. Jika pendapatan Q2 menunjukkan bahawa Tesla dapat mengekalkan aliran tunai yang sihat walaupun dengan pelaburan yang berat, pasaran lebih mungkin menerima perbelanjaan AI. Jika aliran tunai melemah dan metrik pengkomersilan untuk Robotaxi, FSD, dan Optimus masih samar-samar, penilaian semula harga TSLA mungkin terbantut.
Senario Penilaian Semula Harga Apakah Yang Boleh Dihadapi TSLA Selepas Pendapatan Tesla?
Penilaian semula harga saham TSLA selepas pengumuman keuntungan bergantung pada sama ada pasaran mem percayai bahawa Tesla telah melangkaui kitaran penghantaran automotif semata-mata ke fasa baharu "pemulihan keuntungan automotif + pertumbuhan penyimpanan tenaga + realisasi pilihan Robotaxi/AI." Jika keuntungan hanya membuktikan pemulihan penghantaran tanpa peningkatan margin dan aliran tunai, saham tersebut mungkin kekal tidak menentu. Jika ketiga-tiga tema bertambah baik bersama-sama, kerangka penilaian menjadi lebih stabil.
| Senario Pendapatan | Pencetus | Tindak Balas Pasaran yang Dijangka |
|---|---|---|
| Senario menguntungkan | Pemulihan penghantaran, margin yang stabil, keuntungan storan yang lebih baik, data Robotaxi yang spesifik | Premium penilaian menjadi lebih mudah untuk dikekalkan |
| Senario neutral | Penghantaran yang kukuh tetapi margin biasa; AI dan Robotaxi masih banyak bersifat naratif | Saham mungkin berfluktuasi |
| Senario lemah | Penghantaran bergantung pada potongan harga; margin dan aliran tunai bebas tertekan | Pasaran menurunkan pandangannya terhadap kualiti pendapatan |
| Senario turun naik tinggi | Ulasan Robotaxi yang agresif tanpa data operasi | Sentimen jangka pendek meningkat, tetapi percanggahan pendapat melebar |
Semasa panggilan pendapatan, anda boleh memberi tumpuan kepada lapan soalan: margin kasar automotif tanpa kredit, margin simpanan tenaga, kadar pengambilan FSD, saiz armada Robotaxi, garis masa Cybercab, kemas kini pengeluaran Optimus, perbelanjaan modal AI, dan prospek penghantaran 2026. Soalan-soalan ini lebih penting berbanding EPS suku tunggal ketika menilai sama ada TSLA benar-benar mempunyai asas untuk penilaian semula harga.
Jika anda sedang memantau peluang perdagangan sekitar pengumuman hasil TSLA, anda juga perlu memahami kos perdagangan sebenar selain daripada asas-asas asas. Kos perdagangan saham AS mungkin merangkumi bukan sahaja komisen, tetapi juga yuran platform, yuran ejen luar, yuran aktiviti perdagangan, dan caj-caj lain. Sebagai contoh, yuran perdagangan saham AS Biya menyatakan bahawa Biya mengenakan komisen $0 untuk saham AS, manakala yuran platform, yuran ejen luar, dan caj-caj lain adalah tertakluk kepada jadual yuran dan halaman pesanan. Saham AS yang popular mungkin mengalami turun naik harga yang ketara sekitar pengumuman hasil, jadi anda harus memahami jenis pesanan, struktur yuran, dan tahap toleransi risiko anda sendiri sebelum berdagang.
Ringkasan: Penilaian semula harga TSLA bukanlah satu peristiwa titik tunggal. Ia adalah pasaran yang mengagihkan semula pemberat merentasi tiga lapisan: perniagaan automotif menentukan keuntungan jangka pendek, penyimpanan tenaga menentukan struktur pertumbuhan, dan Robotaxi serta AI menentukan multiple penilaian jangka panjang. Rebound penghantaran boleh membaiki kebimbangan permintaan, tetapi ia tidak boleh dengan sendirinya menyokong pengembangan penilaian. Susunan pendapatan yang kukuh memerlukan margin yang stabil, aliran tunai yang sihat, keuntungan penyimpanan yang lebih baik, dan data Robotaxi yang lebih spesifik. Jika mana-mana pautan ini mengecewakan, TSLA mungkin masih mengalami turun naik yang tinggi selepas pendapatan.
Jika anda memantau hasil kewangan Tesla, turun naik harga TSLA, Robotaxi, dan tema penyimpanan tenaga, Biya boleh membantu anda mengikuti saham AS dan pasaran pelbagai aset sambil mengekalkan data hasil kewangan, turun naik pra-pasaran dan pasca-waktu perdagangan, serta kos perdagangan dalam rangka kerja keputusan yang sama. Anda juga boleh menggunakan maklumat saham AS untuk memantau saham berkaitan, kemudian menggabungkan masa pengumuman hasil kewangan, tahap penilaian, dan toleransi risiko anda sendiri sebelum memutuskan sama ada untuk menyertainya. Ketersediaan perkhidmatan bergantung pada lokasi anda, keputusan pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa. Maklumat pasaran awam, peraturan perdagangan, dan struktur yuran tidak merupakan nasihat pelaburan.Jika anda perlu terus memantau pasaran dan status akaun melalui telefon bimbit, anda boleh menggunakan Biya App untuk menguruskan senarai pantauan anda.
Soalan Lazim
Apakah Maksud Pemulihan Penghantaran Suku Kedua Tesla Selepas Penurunan Awal?
Pemulihan penghantaran suku kedua Tesla bermakna kebimbangan mengenai kemerosotan permintaan telah reda, tetapi ia sendirinya tidak membuktikan bahawa keuntungan telah pulih. Anda masih perlu menilai ASP, margin automotif, perubahan inventori, dan panduan pengurusan. Sekiranya pemulihan jualan bergantung pada potongan harga, kualiti pendapatan mungkin masih ketinggalan berbanding tajuk utama penghantaran.
Apakah yang Terutamanya Mendorong Penilaian Semula Harga TSLA Selepas Pengumuman Pendapatan?
Penilaian semula harga TSLA selepas pengumuman pendapatan terutamanya bergantung pada margin automotif, aliran tunai bebas, margin penyimpanan tenaga, kemajuan Robotaxi, dan laluan pulangan pelaburan AI. Penghantaran dan EPS penting, tetapi jika kualiti pendapatan, aliran tunai, dan data perniagaan jangka panjang lemah, pasaran mungkin masih menurunkan jangkaan penilaian.
Bolehkah Tesla Robotaxi Mengubah Logik Penilaian Saham?
Tesla Robotaxi berpotensi mengubah logik penilaian saham kerana ia mewakili potensi pendapatan perkhidmatan mobiliti autonomi dan ekonomi platform AI. Walau bagaimanapun, ini memerlukan sokongan dari segi bandar perkhidmatan, saiz armada, data keselamatan, kelulusan pengawal selia, dan ekonomi seunit, bukan hanya visi jangka panjang semata-mata.
Bolehkah Penyimpanan Tenaga Tesla Mengurangkan Pendedahan kepada Kitaran Automotif?
Perniagaan penyimpanan tenaga Tesla boleh mengurangkan sebahagian pendedahan kepada kitaran automotif kerana permintaan untuk Megapack dan penyimpanan skala utiliti tidak sepenuhnya bergantung pada pembelian kenderaan pengguna. Walau bagaimanapun, projek penyimpanan dipengaruhi oleh penghantaran, sambungan grid, pengiktirafan pendapatan, dan margin, jadi pelancaran suku tahunan tidak sepenuhnya mencerminkan kualiti pendapatan.
Apakah Risiko Aliran Tunai Bebas yang Datang daripada Pelaburan AI Tesla?
Risiko daripada pelaburan AI Tesla ialah perbelanjaan R&D, pengkomputeran, kilang, dan peralatan mungkin tiba sebelum hasil. Jika komersialisasi FSD, Robotaxi, Cybercab, atau Optimus lambat, aliran tunai bebas mungkin menghadapi tekanan, dan pasaran mungkin menilai semula kualiti pendapatan jangka pendek.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Choosing a Stock Trading App: Beginner Checklist


Best Crypto Apps for Beginners: Fees, Security, and Ease of Use




Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam