
Perniagaan Apa yang Tinggal Bagi Western Digital Selepas Memisahkan SanDisk? Menjelaskan Logik HDD Pure-Play




Selepas Western Digital memisahkan SanDisk, yang tinggal bukanlah "syarikat storan yang lebih kecil," tetapi sebuah syarikat infrastruktur storan data yang lebih memberi tumpuan kepada HDD. Apabila anda melihat WDC hari ini, tumpuan harus beralih daripada NAND, SSD, dan flash pengguna kepada Cloud, HDD nearline, permintaan kapasiti pusat data AI, margin kasar, dan aliran tunai bebas. Perubahan ini menjadikan batas perniagaan WDC lebih jelas, tetapi ia juga menjadikan syarikat itu lebih sensitif kepada kitaran HDD, perolehan pelanggan awan, dan perbelanjaan modal hyperscaler.
Perkara Penting
- Selepas memisahkan Flash, perniagaan teras WDC tertumpu pada HDD.
- SanDisk membawa logik NAND / Flash, manakala WDC membawa logik HDD.
- HDD awan dan nearline merupakan pemacu hasil utama selepas pemisahan tersebut.
- Kedudukan sebagai syarikat tulen HDD meningkatkan kejelasan penilaian tetapi meningkatkan sensitiviti kitaran.
- Permintaan pusat data AI ialah pemboleh ubah utama dalam naratif pelaburan baharu WDC.
Apakah Perniagaan yang Tinggal pada WDC Selepas Memisahkan SanDisk?
Selepas memecah keluar SanDisk, perniagaan teras yang tinggal bagi WDC ialah HDD, terutamanya HDD nearline berkapasiti tinggi untuk penyedia awan, pelanggan perusahaan, dan pusat data AI. SanDisk mengambil alih NAND Flash, SSD, kad memori, dan produk storan kilat, manakala WDC menjadi lebih fokus pada cakera keras mekanikal, storan awan, HDD perusahaan, dan storan kapasiti pusat data. Anda tidak lagi boleh menganggap kitaran NAND sebagai pemacu utama pendapatan WDC.
Western Digital menyiapkan pemisahan perniagaan Flash pada Februari 2025. Ini memisahkan dua kitaran storan yang sebelum ini wujud dalam syarikat yang sama. Selepas itu, SanDisk menjadi sebuah syarikat tersenarai secara bebas dan terus meneruskan perniagaan Flash, NAND, dan SSD. WDC masih mengekalkan entiti tersenarai Western Digital, tetapi makna penyata kewangannya berubah: sebelum ini, anda sedang melihat syarikat storan hibrid HDD + Flash; kini, anda sedang melihat syarikat HDD yang lebih tersasar.
Perubahan ini mudah disalahertikan. Sesetengah pelabur mungkin berpendapat Western Digital telah “kehilangan sebuah perniagaan” selepas memisahkan SanDisk, menjadikan syarikat itu lebih kecil. Tetapi dari sudut pandangan analisis pelaburan, perkara utamanya bukanlah kerana syarikat itu mempunyai lebih sedikit perniagaan. Perkara utamanya ialah ia mempunyai lebih sedikit pemboleh ubah. WDC yang lama dipengaruhi pada masa yang sama oleh harga NAND, permintaan SSD, kitaran pasaran hujung PC, penawaran dan permintaan HDD, serta perolehan pelanggan awan, menyebabkan sumber turun naik keuntungan sukar dikenal pasti. Selepas pemisahan itu, lebih mudah untuk menilai dari mana hasil, margin kasar, dan aliran tunai WDC datang.
| Syarikat | Perniagaan Teras Selepas Pemisahan | Pelanggan Utama | Pemandu Kitaran | Kata Kunci Pelaburan |
|---|---|---|---|---|
| WDC | HDD, HDD nearline, storan awan | Pembekal awan, pelanggan perusahaan, pusat data | Bekalan-permintaan HDD, data AI, perbelanjaan modal awan | HDD tulen, Awan, exabait |
| SanDisk | NAND Flash, SSD, kad memori, produk flash | Elektronik pengguna, SSD perusahaan, jenama peranti | Harga NAND, permintaan SSD, kitaran elektronik pengguna | NAND, SSD, Memori flash |
Apabila membuat kajian terhadap WDC hari ini, anda perlu meletakkannya dan SanDisk dalam rangka kerja yang berasingan. WDC tidak keluar dari perniagaan storan; ia mengekalkan perniagaan storan kapasiti yang lebih berorientasikan infrastruktur. SanDisk bukan lagi sebuah segmen WDC, tetapi sebuah syarikat bebas yang membawa logik Flash. Jika anda masih terus memuntahkan kenaikan harga SSD, perubahan bekalan-permintaan NAND, atau permintaan kad memori kepada WDC, anda akan salah mentafsir skop pelaporan syarikat selepas pemisahan tersebut.
Ringkasan: Selepas memisahkan SanDisk, Western Digital tidak mengekalkan perniagaan margin yang kecil. Ia mengekalkan perniagaan HDD, terutamanya HDD Cloud dan nearline. SanDisk bertanggungjawab untuk NAND, SSD, dan Flash, manakala WDC bertanggungjawab untuk HDD dan storan kapasiti pusat data. Pemisahan ini membolehkan kedua-dua syarikat membawa kitaran storan yang berbeza dan menjadikan sempadan perniagaan WDC lebih jelas. Apabila melihat saham WDC, anda harus memberi tumpuan kepada harga HDD, penghantaran exabyte, hasil Cloud, perjanjian jangka panjang pelanggan, margin kasar, dan aliran tunai bebas, dan bukannya terus menggunakan kerangka campuran lama "HDD ditambah Flash".
Apakah Logik HDD Pure-Play: Daripada Syarikat Storan Hibrid kepada HDD Pure Play
Intipati logik HDD tulen ialah WDC telah bergerak daripada menjadi syarikat hibrid HDD + Flash kepada syarikat yang lebih hampir kepada permainan HDD tulen. Apabila menilai syarikat tersebut, anda tidak lagi perlu menganalisis kitaran NAND dan kitaran HDD pada masa yang sama. Sebaliknya, anda boleh memberi tumpuan kepada permintaan dan penawaran HDD, permintaan pelanggan Cloud, penghantaran HDD nearline, ASP setiap exabyte, margin kasar, dan aliran tunai bebas. Ini menjadikan analisis lebih jelas dan memudahkan pasaran untuk menilai semula WDC.
Sebelum pemisahan itu, masalah WDC bukanlah kekurangan perniagaan yang menarik, tetapi naratif perniagaan yang mengelirukan. HDD dan NAND kedua-duanya merupakan teknologi storan, tetapi model perniagaan, kitaran harga, corak perbelanjaan modal, dan landskap persaingan mereka adalah berbeza. NAND lebih hampir kepada kitaran separa konduktor, dipengaruhi oleh kapasiti wafer, pemeringkatan SSD, permintaan pasaran hujung, dan inventori. HDD lebih berkait dengan infrastruktur penyimpanan kapasiti berskala besar, didorong oleh hiperskala, penyimpanan perusahaan, perolehan nearline, dan kos per unit kapasiti. Apabila kedua-dua keluk ini berada dalam satu syarikat, pelabur menghadapi kesukaran untuk mengenal pasti pihak yang mana mendorong peningkatan keuntungan.
Selepas pemisahan itu, penyata kewangan WDC kelihatan lebih seperti kisah satu laluan. Dalam hasil suku tahun ketiga FY2026, hasil ialah $3.34 bilion, naik 45% berbanding tahun sebelumnya; margin kasar GAAP ialah 50.2%, margin kasar bukan GAAP ialah 50.5%; aliran tunai operasi ialah $1.12 bilion, dan aliran tunai bebas ialah $978 juta. Angka-angka ini lebih mudah ditafsirkan sebagai peningkatan dalam permintaan HDD, penetapan harga, dan campuran produk, berbanding kabur oleh kitaran NAND.
| Dimensi Analisis | WDC Sebelum Pemisahan | WDC Selepas Pemisahan | Implikasi Pelaburan |
|---|---|---|---|
| Rangka kerja perniagaan | Hibrid HDD + Flash | Berpusatkan HDD | Fokus penilaian yang lebih jelas |
| Pemboleh ubah hasil | Pemacu NAND, SSD, dan HDD | HDD awan, hampir sebaris, perusahaan | Lebih mudah mengenal pasti sumber pertumbuhan |
| Pemboleh ubah keuntungan | Kitaran semikonduktor tambah kitaran HDD | Harga HDD, kos, gabungan produk | Margin kasar lebih mudah ditafsirkan |
| Perbandingan rakan seindustry | Micron, SanDisk, dan Seagate semuanya relevan | Lebih setanding dengan Seagate | Kumpulan rakan seindustry lebih jelas |
| Sumber risiko | Pelbagai kitaran yang bertindih | Kitaran HDD dan kepekaan pelanggan awan | Lebih telus tetapi lebih sensitif |
Fokus tulen pada HDD tidak bermakna syarikat itu lebih selamat. Ia bermakna syarikat itu lebih mudah untuk difahami. Semakin fokuskah perniagaan sesuatu syarikat, semakin mudah pasaran menilai sama ada prestasinya baik atau buruk. Jika hasil Cloud, penghantaran exabyte, ASP, dan aliran tunai bebas terus meningkat, logik penilaian semula WDC menjadi lebih langsung. Jika pembelian pelanggan cloud perlahan, margin kasar menurun, atau harga menjadi lemah, kesan negatifnya juga akan kelihatan lebih langsung dalam keputusan kewangan dan harga saham.
Ringkasan: Logik HDD pure-play bukan sekadar memisahkan satu unit perniagaan. Ia adalah tentang mengalihkan kerangka penilaian WDC daripada storan hibrid kepada infrastruktur cakera keras. Selepas pemisahan, hasil dan keuntungan WDC dapat dianalisis dengan lebih jelas berdasarkan Cloud, HDD nearline, ASP, margin kasar, dan aliran tunai bebas. Faedahnya ialah kebolehbacaan penyata kewangan yang lebih tinggi dan perbandingan rakan setara yang lebih jelas. Kosnya ialah kepekaan yang lebih tinggi terhadap kitaran HDD, permintaan pelanggan cloud, dan perbelanjaan modal pusat data AI. Oleh itu, kedudukan HDD pure-play adalah penjelasan penilaian sekaligus penumpuan risiko.
Kisah Hasil WDC Selepas Pemisahan: Cloud, HDD Nearline, dan Pusat Data AI
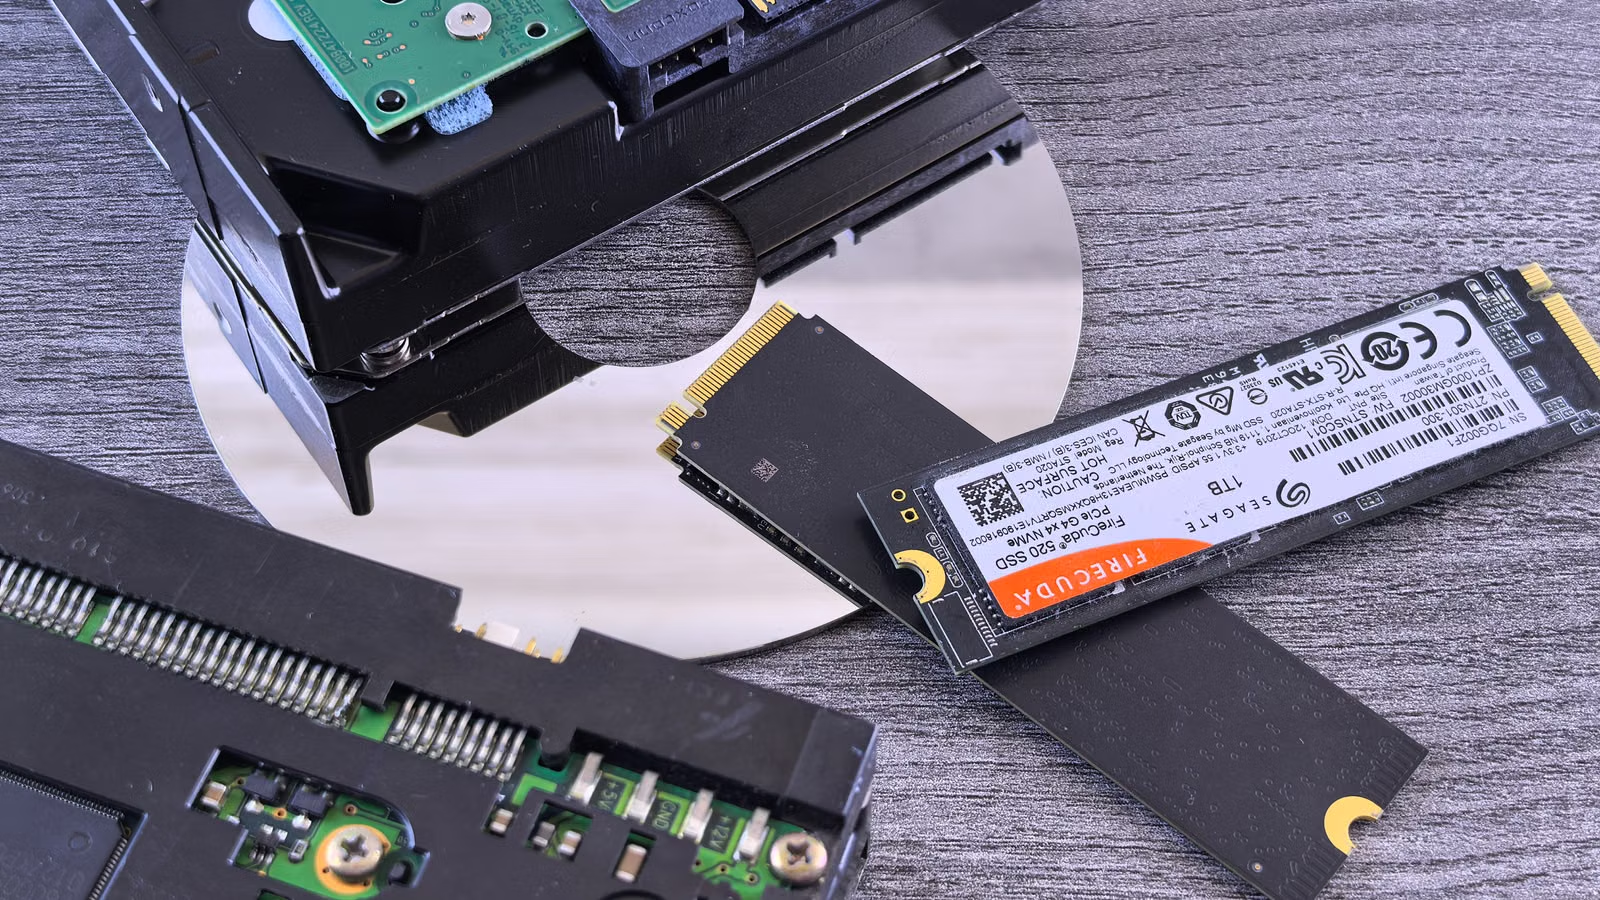
Selepas pemisahan itu, kisah hasil utama WDC ialah Cloud dan HDD nearline. Apabila menilai WDC, anda tidak sepatutnya hanya bertanya sama ada jumlah penghantaran cakera keras semakin berkembang. Anda perlu bertanya sama ada HDD berkapasiti tinggi untuk pusat data terus meningkat skalanya. Latihan AI, inferens, log, sandaran, storan objek, video, dan pengarkiban data sejuk semuanya meningkatkan permintaan terhadap storan berkapasiti berskala besar. HDD tidak mengendalikan lapisan pengiraan berkelajuan tertinggi, tetapi ia menyimpan sejumlah besar data pada kos unit yang lebih rendah untuk jangka masa yang panjang.
Dalam Form 10-Qnya, WDC mendedahkan bahawa hasil Cloud menyumbang kira-kira 89% daripada jumlah hasil dalam Q3 FY2026. Ini menunjukkan bahawa WDC selepas pemisahan jelas condong ke arah cloud dan pusat data perusahaan. Hasil Cloud, HDD nearline, hyperscaler, penghantaran exabyte, dan storan perusahaan ialah istilah utama untuk memahami kualiti hasil WDC.
HDD Nearline telah semula mendapat perhatian pasaran kerana infrastruktur AI bukan sahaja berkisar tentang GPU, HBM, dan rangkaian berkelajuan tinggi. Latihan model AI memerlukan data mentah, data yang telah dibersihkan, data log, data berversi, data sintetik, dan data maklum balas inferens. Sebahagian besar data ini tidak perlu kekal dalam storan berkelajuan tinggi yang mahal pada setiap masa. Bagi pengendali hiper-skala, nilai HDD terletak pada kos yang rendah, kapasiti tinggi, kebolehskalaan, dan storan jangka panjang. Dalam kertas putih nilai jangka panjang HDD, WDC menekankan bahawa HDD kekal sebagai asas ekonomi yang penting untuk storan kapasiti pusat data berskala besar.
| Pemacu Hasil | Perniagaan Berkaitan | Pelanggan Utama | Metrik Utama | Pemboleh Ubah Risiko |
|---|---|---|---|---|
| Pertumbuhan data AI | HDD Nearline | Hyperscaler, pembekal awan | Penghantaran exabyte | Perlambatan perbelanjaan modal AI |
| Pengembangan storan awan | Storan awan | Pelanggan pusat data | Campuran hasil awan | Kelewatan perolehan pelanggan |
| Produk berkapasiti tinggi | HDD perusahaan | Pelanggan perusahaan dan awan | ASP setiap exabyte | Penurunan harga |
| Perjanjian bekalan jangka panjang | Bekalan HDD pelanggan besar | Pembekal awan global | Keterlihatan pesanan | Kepekaan pelanggan |
| Peningkatan teknologi | ePMR, UltraSMR, HAMR | Hyperscaler | Kemajuan kelayakan dan pengeluaran | Risiko pelancaran teknologi |
Struktur hasil ini juga menjelaskan mengapa WDC kini lebih setanding dengan Seagate berbanding SanDisk atau Micron. Seagate juga tertumpu pada HDD nearline, Cloud, dan permintaan pusat data berkapasiti tinggi, manakala SanDisk dan Micron lebih terjejas oleh kitaran harga NAND, DRAM, HBM, atau SSD. Jika anda meletakkan WDC dalam kumpulan rakan sebaya yang salah, mudah untuk salah menilai leverage hasil dan logik penilaian nilainya.
Ringkasan: Selepas pemisahan, kisah pendapatan utama WDC ialah awan (Cloud) dan HDD nearline, bukan pemacu keras pengguna atau NAND Flash. Pusat data AI mewujudkan permintaan untuk penyimpanan data berskala besar, pengarkiban, dan akses jangka panjang. HDD memainkan peranan sebagai lapisan kapasiti kos rendah dalam sistem tersebut. Apabila menilai kualiti pendapatan WDC, tumpukan pada campuran Cloud, penghantaran exabait, ASP setiap exabait, perjanjian jangka panjang pelanggan, dan kemajuan produk berkapasiti tinggi. Melihat pertumbuhan jumlah pendapatan sahaja tidak mencukupi, kerana yang benar-benar menentukan penilaian semula WDC ialah sama ada permintaan HDD pusat data adalah mampan.
Logik Keuntungan WDC Selepas Pemisahan: Margin Kasar, Aliran Tunai, dan Kunci Kira-Kira
Selepas pemisahan itu, logik keuntungan WDC seharusnya dinilai terutamanya melalui margin kasar dan aliran tunai bebas. Pertumbuhan pendapatan hanya menunjukkan kepada anda bahawa permintaan adalah kukuh. Peningkatan margin kasar menunjukkan kepada anda sama ada WDC mempunyai kuasa penetapan harga, kelebihan campuran produk, atau faedah kos. Aliran tunai bebas yang kukuh menunjukkan kepada anda sama ada keuntungan bertukar menjadi tunai sebenar. Pada Q3 FY2026, margin kasar bukan GAAP WDC mencapai 50.5%, dan aliran tunai bebas mencapai $978 juta, menunjukkan bahawa kualiti operasi perniagaan yang memfokuskan HDD semakin bertambah baik.
Margin kasar lebih penting daripada pertumbuhan hasil dalam kes ini. Industri HDD telah lama dianggap sebagai industri kitaran yang matang. Jika hasil WDC meningkat tetapi margin kasar tidak bertambah baik, pertumbuhan itu mungkin hanya mencerminkan pengisian semula inventori jangka pendek atau permintaan berkualiti rendah. Margin kasar GAAP sebanyak 50.2% semasa WDC menunjukkan bahawa HDD berkapasiti tinggi, permintaan Cloud, ASP set exabyte, dan struktur kos sedang berfungsi bersama. Memandangkan HDD nearline menjadi sebahagian yang lebih besar dalam gabungan produk, portfolio produk ini mempunyai leveraj keuntungan yang lebih kukuh berbanding cakera keras pengguna tradisional.
Aliran tunai bebas mengesahkan sama ada logik tulen HDD ini mempunyai nilai sebenar. WDC menjana $1.12 bilion aliran tunai operasi dan $978 juta aliran tunai bebas dalam suku ketiga FY2026, menunjukkan bahawa kitaran menaik HDD ini kelihatan bukan sahaja dalam penyata pendapatan, malah juga dalam penyata aliran tunai. Aliran tunai yang kukuh dapat menyokong pengurangan hutang, pembelian balik saham, dividen dan pelaburan teknologi, di samping meningkatkan pandangan pasaran terhadap kunci kira-kira WDC. Reuters melaporkan bahawa WDC merancang untuk menjual sebahagian kepentingannya dalam SanDisk bagi mengurangkan hutang, yang juga menunjukkan bahawa pengoptimuman struktur modal selepas pemisahan ini sebahagian daripada logik tulen HDD tersebut.
| Metrik | Isyarat Terkini | Apa Yang Ditunjukkan | Potensi Risiko |
|---|---|---|---|
| Hasil | Hasil S3 FY2026 naik 45% YoY | Kitaran HDD adalah kukuh | Permintaan ditarik ke hadapan |
| Margin kasar bukan GAAP | 50.5% | Campuran produk dan penetapan harga bertambah baik | Margin menurun daripada paras tinggi |
| Aliran tunai bebas | $978 juta | Penukaran keuntungan berkualiti tinggi | Kemeruapan modal kerja |
| Pengoptimuman hutang | Menjual kepentingan SanDisk untuk mengurangkan hutang | Kunci kira-kira yang lebih bersih | Ketidakpastian peruntukan modal |
| Pelaburan teknologi | ePMR, UltraSMR, HAMR | Menyokong daya saing jangka panjang | Kelewatan kelayakan atau pengeluaran |
Jika anda menjejaki penilaian semula saham WDC, anda juga perlu mengaitkan logik perniagaan dengan kos perdagangan. Berhampiran pengumuman pendapatan, saham penyimpanan seperti WDC boleh mengalami jurang pasaran praperdagangan dan selepas waktu perdagangan, jurang spread yang lebih lebar, dan pelaksanaan yang tidak menentu. Kos perdagangan saham A.S. biasanya merangkumi lebih daripada komisen; ia juga mungkin merangkumi yuran platform, yuran ejen luaran, yuran aktiviti perdagangan, dan perbezaan pelaksanaan pesanan. Jika perkhidmatan ini tersedia di kawasan anda, anda boleh menyemak yuran perdagangan saham A.S. Biya. Biya mengenakan komisen $0 untuk perdagangan saham A.S., manakala yuran platform, yuran ejen luaran, dan kos lain tertakluk kepada jadual yuran dan halaman pesanan.
Ringkasan: Kualiti pendapatan WDC selepas pemisahan patut dinilai berdasarkan margin kasar dan aliran tunai bebas, bukan hasil sahaja. Peningkatan margin kasar menunjukkan bahawa selepas peralihan yang memfokuskan HDD, WDC mungkin memperoleh leverage operasi yang lebih kukuh daripada Cloud, HDD nearline, dan produk berkapasiti tinggi. Aliran tunai bebas yang kukuh menunjukkan bahawa keuntungan mempunyai sokongan tunai. Pengoptimuman kunci kira-kira juga memberi kesan kepada penilaian, tetapi penambahbaikan aliran tunai tidak patut ditafsirkan sebagai jaminan kenaikan harga saham. Anda masih perlu memantau penetapan harga, pesanan pelanggan, perbelanjaan modal, hutang, dan perubahan peta jalan teknologi.
Kedudukan Fokus Tulen HDD Bukan Bebas Risiko: Kepekatan Pelanggan, Kerpulan Kitaran, dan Peta Jalan Teknologi
Kedudukan tulen HDD meningkatkan ketelusan perniagaan WDC, tetapi ia tidak menghapuskan risiko. Malah, semakin terfokus perniagaan tersebut, semakin tertumpu risikonya. Memandangkan WDC pada hari ini, risiko utamanya ialah penumpuan pelanggan, kitaran HDD, turun naik perbelanjaan modal pusat data AI, dan sama ada teknologi seperti ePMR, UltraSMR, dan HAMR dapat bergerak dengan lancar melalui kelayakan pelanggan dan pengeluaran besar-besaran. Kelebihan permainan tulen HDD ialah kejelasan; kosnya ialah kepekaan yang lebih tinggi terhadap satu kitaran tunggal.
Pengumpulan pelanggan merupakan risiko yang pertama. Gabungan hasil Cloud WDC yang tinggi menunjukkan permintaan hyperscaler yang kukuh, tetapi ia juga bermakna sebilangan kecil pelanggan besar mempunyai pengaruh yang lebih besar ke atas hasil. Pengumpulan pelanggan yang didedahkan dalam 10-Q menunjukkan bahawa sepuluh pelanggan teratas menyumbang bahagian hasil yang sangat tinggi. Pelanggan besar biasanya mempunyai saiz pesanan yang besar, kitaran kelayakan yang panjang, dan kuasa tawar-menawar yang kukuh. Jika masa pesanan berubah, pembinaan pusat data ditangguhkan, atau perbelanjaan modal AI melambatkan, hasil dan margin kasar WDC mungkin kedua-duanya terjejas.
Risiko kedua ialah kitaran HDD masih wujud. Kedudukan tulen HDD tidak menjadikan WDC sebagai syarikat tidak bermusim. Kekuatan industri semasa datang daripada pengembangan pelanggan awan, pertumbuhan data AI, disiplin bekalan, dan perjanjian jangka panjang. Jika mana-mana pemboleh ubah ini berbalik arah, harga dan penghantaran mungkin terjejas. Perbincangan industri mengenai pemenang storan AI juga menunjukkan bahawa pasaran telah mula menilai semula WDC, Seagate, SanDisk, Micron, dan syarikat storan lain dalam rantaian permintaan AI. Semakin tinggi jangkaan, semakin besar tekanan untuk menunjukkan prestasi dalam hasil kewangan.
Risiko ketiga ialah peta jalan teknologi. Dalam inovasi storan era AI, WDC menyatakan bahawa HDD UltraSMR ePMR 40TBnya sedang menjalani kelayakan dengan dua pelanggan hiperskalat dan dirancang untuk pengeluaran besar-besaran pada separuh kedua tahun 2026. HDD HAMR juga sedang menjalani kelayakan pelanggan dan dijangka meningkatkan pengeluaran pada tahun 2027. Laporan Tom's Hardware mengenai peta jalan HDD 40TB dan HAMR 100TB turut menunjukkan bahawa peta jalan berkapasiti tinggi merupakan bahagian penting dalam naratif jangka panjang WDC.Isunya ialah kelayakan, hasil, penggunaan oleh pelanggan, dan pengeluaran berskala semuanya boleh menjejaskan penghantaran sebenar.
| Jenis Risiko | Cara Ia Muncul | Metrik Terjejas | Cara Menjejaknya |
|---|---|---|---|
| Penumpuan pelanggan | Perolehan tinggi daripada beberapa pelanggan awan sahaja | Hasil awan, keterlihatan pesanan | Pendedahan 10-Q dan penumpuan pelanggan |
| Kemeriahan kitaran | Harga dan penghantaran menurun | ASP, penghantaran exabyte | Pendapatan dan panduan suku tahunan |
| Belanjawan modal AI | Pembekal awan perlahankan pengembangan | Permintaan nearline | Perbelanjaan modal hyperscaler |
| Peta jalan teknologi | Isu pelancaran ePMR / HAMR | Margin kasar, campuran produk | Kelayakan pelanggan dan jadual pengeluaran |
| Jangkaan penilaian | Harga saham telah mengambilkira berita baik lebih awal | Multiple dan kemeriahan | Pendapatan rakan setara dan jangkaan pasaran |
Ringkasan: Kedudukan sebagai pemain tulen HDD adalah satu penjelasan bagi WDC, bukannya satu positif tanpa risiko. Selepas perniagaan menjadi lebih tersusun, kekuatan WDC lebih mudah dikenali oleh pasaran, tetapi risikonya juga terdedah secara lebih langsung kepada kitaran HDD, permintaan pelanggan awan, dan pelaksanaan teknologi. Anda harus memantau kepekatan pelanggan, perbelanjaan modal AI, ASP, penghantaran exabyte, kelayakan ePMR / HAMR, dan prestasi rakan se industri secara serentak. Hanya apabila hasil, margin kasar, aliran tunai, dan kemajuan teknologi kesemuanya tercapai, tesis pemain tulen HDD menjadi lebih meyakinkan.
Bagaimana Pelabur Perlu Menafsir Semula WDC: Daripada Saham Simpanan Kacukan kepada Saham Infrastruktur Data AI
Cara yang lebih baik untuk memahami WDC sekarang adalah dengan meletakkannya semula daripada "sahor storan hibrid" kepada "syarikat HDD dalam infrastruktur data AI." WDC bukanlah kisah tentang GPU, HBM, atau SSD. Ia adalah kisah tentang penyimpanan data jangka panjang dan lapisan kapasiti kos rendah. Selepas pemisahan itu, WDC lebih mudah dibandingkan dengan Seagate, dan lebih berguna untuk menganalisisnya melalui Cloud, HDD nearline, aliran tunai, dan perjanjian jangka panjang dengan pelanggan.
WDC dan SanDisk perlu dianalisis secara berasingan. Kata kunci WDC ialah HDD, Cloud, nearline, enterprise storage, dan AI data infrastructure. Kata kunci SanDisk ialah NAND, SSD, Flash, consumer electronics, dan enterprise flash. Peningkatan harga saham SanDisk, pemulihan harga NAND, atau permintaan SSD yang lebih kukuh mungkin memberi isyarat pemulihan storan yang lebih meluas, tetapi ia tidak patut dianggap secara mekanikal sebagai pertumbuhan perniagaan teras WDC. Soalan teras WDC ialah sama ada pusat data terus memerlukan lebih banyak cakera keras berkapasiti tinggi, dan sama ada WDC dapat menukar permintaan itu kepada aliran tunai melalui campuran produk dan penetapan harga yang lebih baik.
Adalah lebih bermakna untuk membandingkan WDC dengan Seagate. Laporan suku tahun ketiga FY2026 Seagate turut mencerminkan persekitaran industri HDD yang semakin bertambah baik. Apabila membandingkan kedua-dua syarikat, tumpukan pada penghantaran HDD nearline, permintaan pelanggan Cloud, margin kasar, aliran tunai bebas, peta jalan HAMR / ePMR, tahap hutang, dan pulangan modal, dan bukannya hanya membandingkan pergerakan harga saham. Jika kedua-dua syarikat bertambah baik pada masa yang sama, hujung kitaran industri menjadi lebih kukuh. Jika hanya WDC yang bertambah baik, anda perlu membezakan antara pelaksanaan syarikat dengan momentum industri.
| Dimensi Pemerhatian | Soalan Utama | Isyarat Positif | Isyarat Risiko |
|---|---|---|---|
| Sempadan perniagaan | Adakah WDC benar-benar telah menjadi fokus HDD? | Campuran awan dan nearline meningkat | Kekeliruan berkaitan SanDisk berterusan |
| Permintaan industri | Adakah data AI terus berkembang? | Hyperscaler mengembangkan perolehan | Perbelanjaan modal AI melambatkan |
| Kualiti pendapatan | Bolehkah margin kasar kekal tinggi? | ASP dan campuran produk bertambah baik | Tekanan harga meningkat |
| Aliran tunai | Adakah keuntungan bertukar menjadi tunai? | Aliran tunai bebas kekal kukuh | Modal kerja merosot |
| Pengesahan rakan sebaya | Adakah Seagate bertambah baik dalam arah yang sama? | Industri HDD meningkat bersama | Hanya satu syarikat bertambah baik |
| Disiplin penilaian | Adakah jangkaan pasaran terlalu tinggi? | Panduan terus meningkat | Berita baik telah diambil kira dalam harga |
Jika anda memantau penilaian semula WDC selepas pemisahan, ia juga membantu untuk menyediakan senarai semak pemerhatian sebelum berdagang. Apabila menggunakan Biya untuk mengejar peluang saham A.S. dan Hong Kong, anda juga perlu menyemak sempadan perniagaan syarikat, kalendar pendapatan, turun naik pra-pasaran dan selepas waktu pasaran, jenis pesanan, serta struktur kos. Anda boleh menggunakan carian maklumat saham A.S. untuk menyusun ticker berkaitan seperti WDC, STX, SNDK, dan MU, kemudian mengenal pasti sama ada setiap satu daripadanya tergolong dalam rantaian HDD, NAND, DRAM, HBM, atau pusat data AI. Maklumat pasaran awam, peraturan perdagangan, dan struktur yuran adalah untuk rujukan kajian sahaja dan tidak membentuk nasihat pelaburan.
Ringkasan: WDC selepas pemisahan perlu difahami melalui lensa infrastruktur data AI. Ia bukan lagi sebuah syarikat storan hibrid HDD + Flash, tetapi sebuah syarikat yang lebih memberi tumpuan kepada HDD berkapasiti tinggi, Cloud, dan storan nearline. Anda harus menganalisisnya secara berasingan daripada SanDisk dan membandingkannya dengan lebih dekat bersama Seagate. Persoalan sebenar bukanlah "berapa banyak perniagaan yang telah ditanggalkan selepas pemisahan," tetapi sama ada WDC boleh memperoleh kerangka penilaian yang lebih jelas melalui kejelasan perniagaan yang lebih tinggi, margin kasar yang lebih tinggi, dan aliran tunai yang lebih kukuh.
Jika anda terus menjejak syarikat rangkaian storan yang tersenarai di A.S. seperti WDC, SanDisk, Seagate, dan Micron, anda perlu memahami sempadan perniagaan, skop pelaporan, pemboleh ubah penilaian, dan kos perdagangan pada masa yang sama. Biya ialah dompet perdagangan pelbagai aset global yang menyokong saham A.S., saham Hong Kong, aset digital, dan kelas aset lain. Dalam perdagangan sebenar, komisen, yuran platform, yuran ejen luaran, harga pelaksanaan, dan peraturan yang berkenaan semuanya boleh mempengaruhi hasil akhir. Ketersediaan perkhidmatan bergantung pada lokasi anda, hasil pengesahan identiti, peraturan platform, dan undang-undang serta peraturan yang berkenaan. Jika anda ingin mengurus senarai pantau, menyemak perkhidmatan perdagangan yang disokong, dan menjejak aset berkaitan melalui telefon mudah alih, anda boleh muat turun App untuk maklumat lanjut.
Soalan Lazim
Apakah Perniagaan yang Masih Dimiliki oleh Western Digital Selepas Pemisahan SanDisk?
Selepas pemisahan SanDisk, Western Digital terutamanya mengekalkan perniagaan HDD, dengan tumpuan pada storan awan, HDD nearline, storan perusahaan, dan cakera keras pusat data berkapasiti tinggi. SanDisk membawa produk NAND, SSD, dan Flash, manakala WDC lebih tertumpu pada HDD dan storan kapasiti pusat data.
Adakah WDC Masih merupakan Syarikat Storan Selepas Pemisahan SanDisk?
Ya. WDC masih merupakan syarikat storan selepas pemisahan SanDisk, tetapi tumpuan perniagaannya telah berubah. Ia bukan lagi syarikat hibrid HDD + Flash. Kini ia lebih hampir kepada syarikat storan HDD dan pusat data, jadi analisis patut memberi tumpuan kepada Cloud, nearline, dan aliran tunai.
Apakah Perbezaan antara WDC dan SanDisk Selepas Pemisahan?
WDC lebih tertumpu pada HDD, Awan, dan storan kapasiti pusat data AI, manakala SanDisk lebih tertumpu pada NAND, SSD, Flash, dan produk flash pengguna. Kedua-dua syarikat kekal sebagai sebahagian daripada rantaian storan, tetapi pemacu pendapatan, sumber kitaran, dan kumpulan rakan sebaya mereka kini berbeza.
Apakah Maksud Logik HDD Pure-Play WDC bagi Pelabur?
Logik HDD pure-play WDC menjadikan kerangka penilaian lebih jelas, tetapi ia juga menjadikan syarikat lebih sensitif terhadap kitaran HDD, perolehan pelanggan awan, dan perbelanjaan modal AI. Pelabur boleh menilai kualiti perniagaan teras dengan lebih mudah, tetapi mereka juga perlu memberi perhatian lebih teliti terhadap risiko penumpuan pelanggan dan risiko kitaran harga.
Mengapa Pelabur Perlu Memantau Hasil Awan Selepas Pemisahan WDC?
Pelabur harus memantau hasil Cloud selepas pemisahan WDC kerana ia mencerminkan permintaan hyperscaler dan pusat data AI untuk HDD nearline. Semakin tinggi campuran Cloud, semakin bergantung WDC pada storan kapasiti pusat data dan semakin pentingnya masa perolehan pelanggan besar.
Bagaimanakah WDC Patut Dibandingkan Dengan Seagate Selepas Pemisahan?
Selepas pemisahan, WDC lebih setara dengan Seagate dari segi penghantaran HDD nearline, margin kasar, aliran tunai bebas, perjanjian jangka panjang pelanggan, peta jalan teknologi, dan pulangan modal. Jika kedua-dua syarikat menunjukkan penambahbaikan pada masa yang sama, ia biasanya memberikan bukti yang lebih kukuh bahawa keadaan industri HDD sedang bertambah baik.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Cheapest Way to Transfer Money Internationally: Small vs. Large Transfers


Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits





Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam