
Konsep Saham Cip Penyimpanan Mana Terdapat pada Tahun 2026? Klasifikasi Syarikat Terkait di AS dan Hong Kong




Apabila melihat saham konsep cip storan pada tahun 2026, anda tidak sepatutnya sekadar menapis perkataan "semikonduktor." Anda perlu terlebih dahulu membezakan antara DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SSD perusahaan, HDD nearline, pengawal SSD, platform perloosan, dan peralatan pembungkusan termaju. Dalam pasaran AS, nama cip storan yang lebih langsung tertumpu di sekitar Micron dan SanDisk, manakala Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, dan NetApp tergolong dalam bahagian berbeza rantaian nilai storan yang lebih luas. Di Hong Kong, terdapat lebih sedikit pengeluar DRAM, NAND, atau HBM berskala global. Syarikat berkaitan lebih kerap dikaitkan dengan memori tak meruap, platform perloosan nod matang, dan peralatan pembungkusan termaju.
Perkara Utama
- Storan cip patut dibahagikan dahulu kepada DRAM, HBM, NAND, dan peralatan berkaitan.
- Nama teras Amerika Syarikat lebih tertumpu pada Micron, SanDisk, WDC, dan STX.
- Saham Hong Kong lebih terdedah kepada memori tidak mudah meruap, foundri, pembungkusan, dan peralatan.
- Pusat data AI meningkatkan permintaan untuk HBM, SSD perusahaan, dan HDD nearline.
- Analisis peluang patut memberi tumpuan kepada campuran hasil, margin, inventori, pengembangan, dan kepekatan pelanggan.
- Pendedahan konsep tidak bermakna risiko rendah; industri storan kekal sangat berkitaran.
Bagaimanakah Saham Konsep Cip Storan Patut Diklasifikasikan pada 2026? Mulakan dengan Memisahkan "Storan Sebenar" daripada Rantai Nilai Berkaitan
Stok konsep cip storan bukanlah sebuah kolam saham yang tunggal. Ia merupakan sebahagian daripada rantaian nilai yang dibina sekitar penyimpanan data, pembacaan, cache, penghantaran, dan pengurusan. Syarikat cip storan yang sebenar terutamanya menghasilkan DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SLC NAND, eNVM, dan produk serupa. Syarikat yang berkaitan dengan storan pula mungkin menghasilkan HDD, pengawal SSD, cip antara muka memori, perkhidmatan foundry, peralatan pembungkusan termaju, atau sistem storan perusahaan. Untuk menilai sama ada sesebuah syarikat mempunyai "ketulenan storan" yang tinggi, kuncinya bukanlah pada label pasarnya, tetapi pada sumber pendapatannya dan kedudukan teknikalnya.
Sebab tema ini kembali mendapat perhatian pada tahun 2026 ialah kerana kitaran memori dan kitaran infrastruktur AI sedang memanas pada masa yang sama. Gartner meramalkan hasil semikonduktor dunia akan berkembang sebanyak 64% pada tahun 2026, dengan hasil memori dijangka bertiga kali ganda, dan ia menonjolkan kenaikan harga yang tajam dalam DRAM dan NAND Flash sebagai pemacu "memflation." Ini menunjukkan bahawa cip storan bukan lagi sekadar komponen dalam kitaran telefon pintar, PC, dan elektronik pengguna. Mereka semakin menjadi kesesakan kritikal dalam pelayan AI, pusat data awan, dan infrastruktur data perusahaan.
Anda boleh mengklasifikasikan saham konsep cip storan kepada lima kategori:
| Kategori | Produk Perwakilan | Pendedahan Langsung Cip Simpanan? | Contoh A.S. / Hong Kong | Pemacu Utama |
|---|---|---|---|---|
| DRAM / HBM | Memori pelayan, memori jalur lebar tinggi | Ya | MU; SK hynix dan Samsung sebagai rujukan global | Latihan AI, jalur lebar berkaitan GPU |
| NAND Flash | Memori kilat, SSD perusahaan | Ya | SNDK, MU | Inferens AI, SSD pusat data |
| Simpanan Kapasiti HDD | HDD nearline | Tidak, tetapi sangat berkaitan | STX, WDC | Pusat data awan, tasik data |
| Pengawal / Antara Muka | Pengawal SSD, RCD DDR5 | Tidak langsung | SIMO, RMBS | Prestasi SSD, modul memori pelayan |
| Rantaian Berkaitan Hong Kong | eNVM, NOR, wafer foundry, peralatan pembungkusan | Sebahagian langsung, sebahagian tidak langsung | 1385.HK, 1347.HK, 0981.HK, 0522.HK | Penempatan tempatan, nod matang, pembungkusan maju |
Saham cip storan sebenar biasanya melihat keadaan kewangan mereka terjejas secara lebih langsung oleh penetapan harga dan penghantaran DRAM, HBM, NAND, NOR, EEPROM, dan produk berkaitan. Sebagai contoh, hasil Micron dipengaruhi oleh permintaan DRAM, NAND, HBM, dan SSD pusat data. SanDisk, selepas pemisahannya, lebih memberi tumpuan kepada NAND Flash dan SSD. Syarikat rantaian nilai yang berkaitan pula mendapat manfaat secara lebih tidak langsung. Seagate dan Western Digital terutamanya terjejas oleh permintaan kapasiti storan tasik data AI dan storan awan. ASMPT terdedah kepada permintaan peralatan pembungkusan termaju dan berkaitan HBM. Hua Hong Semiconductor dan SMIC lebih berkait rapat dengan platform pengeluaran eNVM dan NVM berasingan.
Ringkasan: Apabila menapis saham konsep cip storan pada tahun 2026, langkah pertama bukanlah untuk menghafal kod saham. Ia adalah untuk memisahkan "syarikat cip storan terus" daripada "syarikat rantaian nilai berkaitan storan." DRAM, HBM, NAND, NOR, dan EEPROM lebih hampir kepada teras cip storan. HDD, pengawal SSD, cip antara muka memori, platform perundingan wafer, peralatan pembungkusan termaju, dan sistem storan perusahaan tergolong dalam rantaian nilai berkaitan. Hanya selepas anda mengenal pasti sama ada hasil syarikat benar-benar datang daripada cip storan, barulah anda dapat menilai dengan tepat permintaan pusat data AI, kitaran harga, margin kasar, dan perubahan inventori.
Syarikat Cip Storan Teras Amerika Syarikat: Micron, SanDisk, dan Tema NAND / HBM
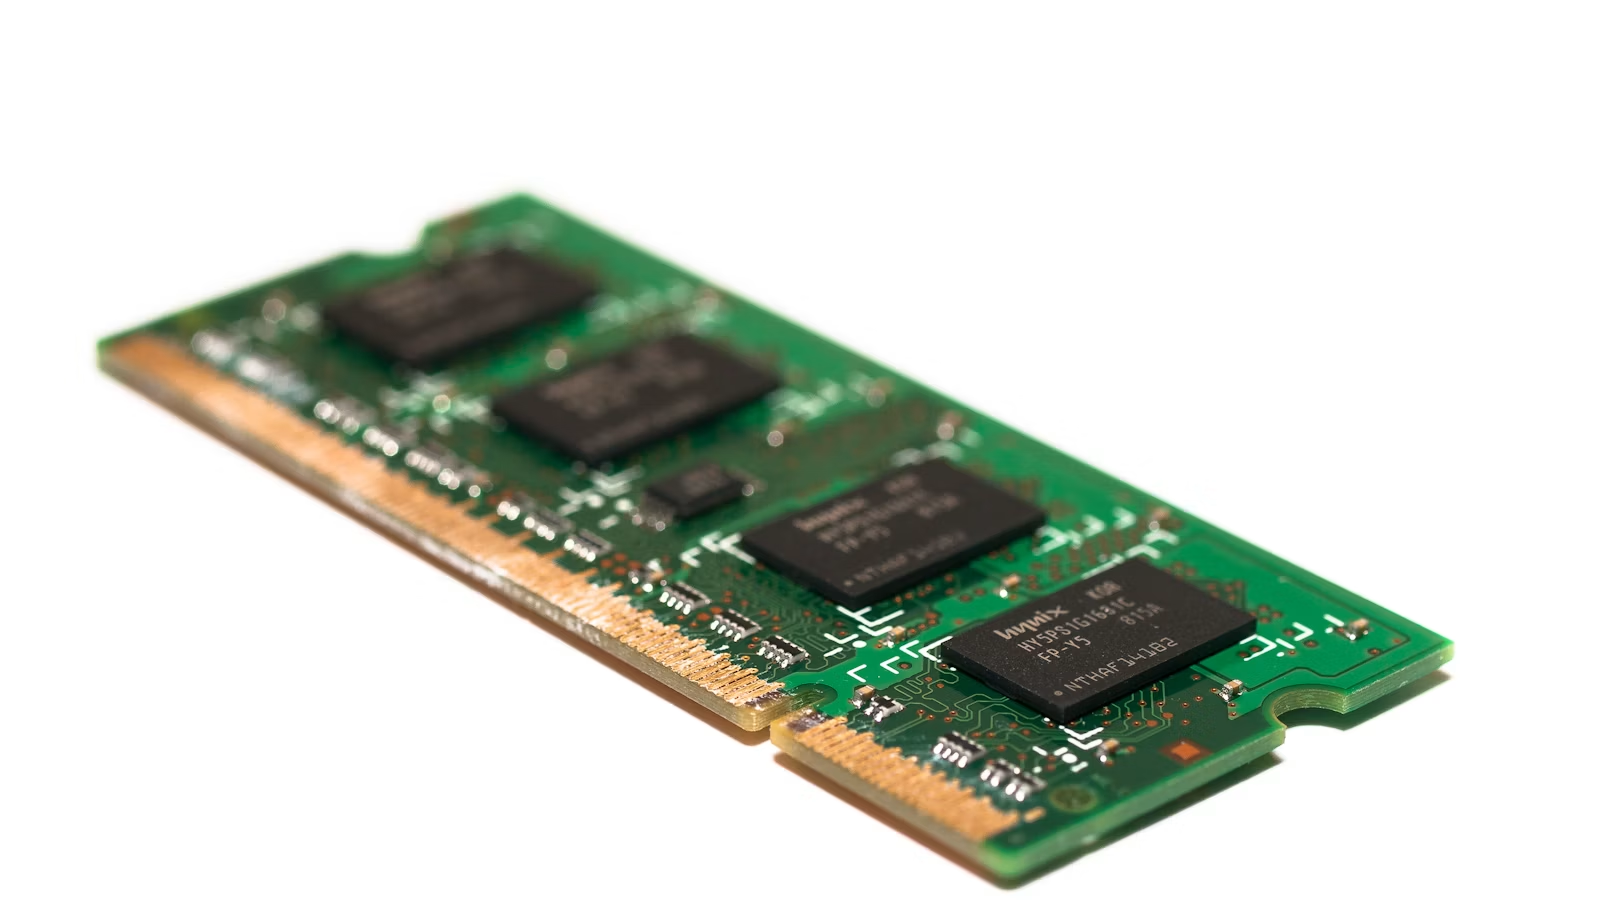
Dalam pasaran AS, syarikat yang paling hampir dengan "teras cip penyimpanan" ialah terutamanya Micron dan SanDisk. Micron merangkumi DRAM, HBM, NAND, dan SSD pusat data, menjadikannya wakil tersenarai AS yang paling langsung bagi tema memori AI. SanDisk, selepas pemisahannya dari Western Digital, telah menjadi syarikat yang lebih fokus pada NAND Flash dan SSD perusahaan. Pemboleh ubah utama mereka ialah permintaan pusat data AI, penetapan harga memori, pengembangan bekalan, komitmen pelanggan, dan trends margin kasar.
Micron MU: Wakil Komprehensif bagi DRAM, HBM, NAND, dan SSD Pusat Data
Micron ialah saham konsep cip storan yang paling langsung di pasaran A.S. Ia meliputi DRAM, NAND, HBM, dan SSD, jadi ia bukan sekadar “saham memori tradisional.” Ia juga merupakan kanta penting untuk melihat memori AI, memori pelayan, SSD pusat data, dan kekurangan bekalan HBM. Bahan suku ketiga fiskal 2026 Micron menyatakan bahawa hasil SSD pusat data melebihi $5 bilion dan bahawa permintaan industri untuk DRAM dan NAND terus mengatasi bekalan dengan ketara. Ini secara langsung menerangkan mengapa pasaran memberikan perhatian semula kepada MU.
Apabila menganalisis MU, perkara utama bukan hanya pertumbuhan hasil. Anda harus memberi tumpuan kepada tiga baris: sama ada bekalan HBM kekal ketat, sama ada harga jualan purata DRAM dan NAND terus bertambah baik, dan sama ada hasil pusat data terus meningkat sebagai bahagian daripada jumlah hasil. HBM terletak lebih dekat dengan GPU, mempunyai halangan teknikal yang lebih tinggi dan keperluan kelayakan pelanggan yang lebih ketat, serta mungkin mempunyai kuasa leverage pendapatan yang lebih kuat berbanding DRAM biasa. Tetapi ia juga terdedah kepada hasilpulih (yield), kapasiti pembungkusan, kepekatan pelanggan, dan masa pengembangan.
SanDisk SNDK: Ketulenan NAND Flash dan SSD Perusahaan yang Lebih Tinggi Selepas Pemisahan daripada WDC
SanDisk ialah syarikat yang perlu dijejak secara berasingan dalam senarai pantau cip storan A.S. 2026. SanDisk telah menyelesaikan pemisahannya daripada Western Digital pada 2025 dan mula dagang di Nasdaq di bawah ticker SNDK, dengan fokus perniagaan pada memori kilat, NAND, dan SSD. Selepas pemisahan tersebut, WDC menjadi lebih tertumpu pada storan kapasiti HDD, manakala SNDK menjadi rujukan tersendiri yang lebih sesuai untuk pendedahan NAND Flash dan SSD perusahaan.
Tuasan pendapatan SanDisk datang daripada penetapan harga NAND dan permintaan SSD pusat data. Keputusan suku ketiga fiskal 2026 SanDisk menunjukkan pendapatan suku tahun sebanyak $5.95 bilion, naik 97% berbanding suku sebelumnya, dengan pendapatan Datacenter naik 233%. Ini menunjukkan bahawa inferens AI, pusat data awan, dan gabungan pelanggan bernilai lebih tinggi sudah mengubah profil kewangan syarikat NAND dan SSD.
| Syarikat | Ticker | Produk Utama | Logik Berkaitan AI | Penunjuk Utama untuk Dipantau |
|---|---|---|---|---|
| Micron | MU | DRAM, HBM, NAND, SSD | Memori AI, HBM, SSD pusat data | Hasil pusat data, bekalan HBM, margin kasar |
| SanDisk | SNDK | NAND Flash, SSD perusahaan | Inferens AI, storan pusat data | Hasil pusat data, ASP NAND, inventori |
| Samsung | Rujukan tersenarai Korea | DRAM, NAND, HBM | Rujukan kitaran memori global | Kelayakan HBM, penetapan harga memori |
| SK hynix | Rujukan tersenarai Korea | HBM, DRAM, NAND | Rujukan kepimpinan HBM | HBM3E/HBM4, pelan pengembangan |
Ringkasan: Tema cip storan A.S. yang paling langsung ialah Micron dan SanDisk. Micron ialah pemimpin memori yang komprehensif dan sesuai untuk menjejak kitaran HBM, DRAM, NAND, dan SSD pusat data yang lebih luas. SanDisk mempunyai ketulenan NAND dan SSD yang lebih tinggi selepas pemisahannya dan lebih terkesan secara langsung oleh inferens AI, storan pusat data, dan penetapan harga NAND. Anda tidak sepatutnya menggunakan kerangka yang sama untuk kedua-duanya semata-mata kerana kedua-duanya dikaitkan dengan "storan AI." MU lebih terikat dengan kitaran gabungan HBM dan DRAM/NAND, manakala SNDK lebih terikat dengan NAND Flash, SSD perusahaan, dan campuran pelanggan pusat data.
Syarikat Berkaitan Storan A.S.: HDD, Pengawal, Cip Antara Muka, dan Sistem Storan Perusahaan
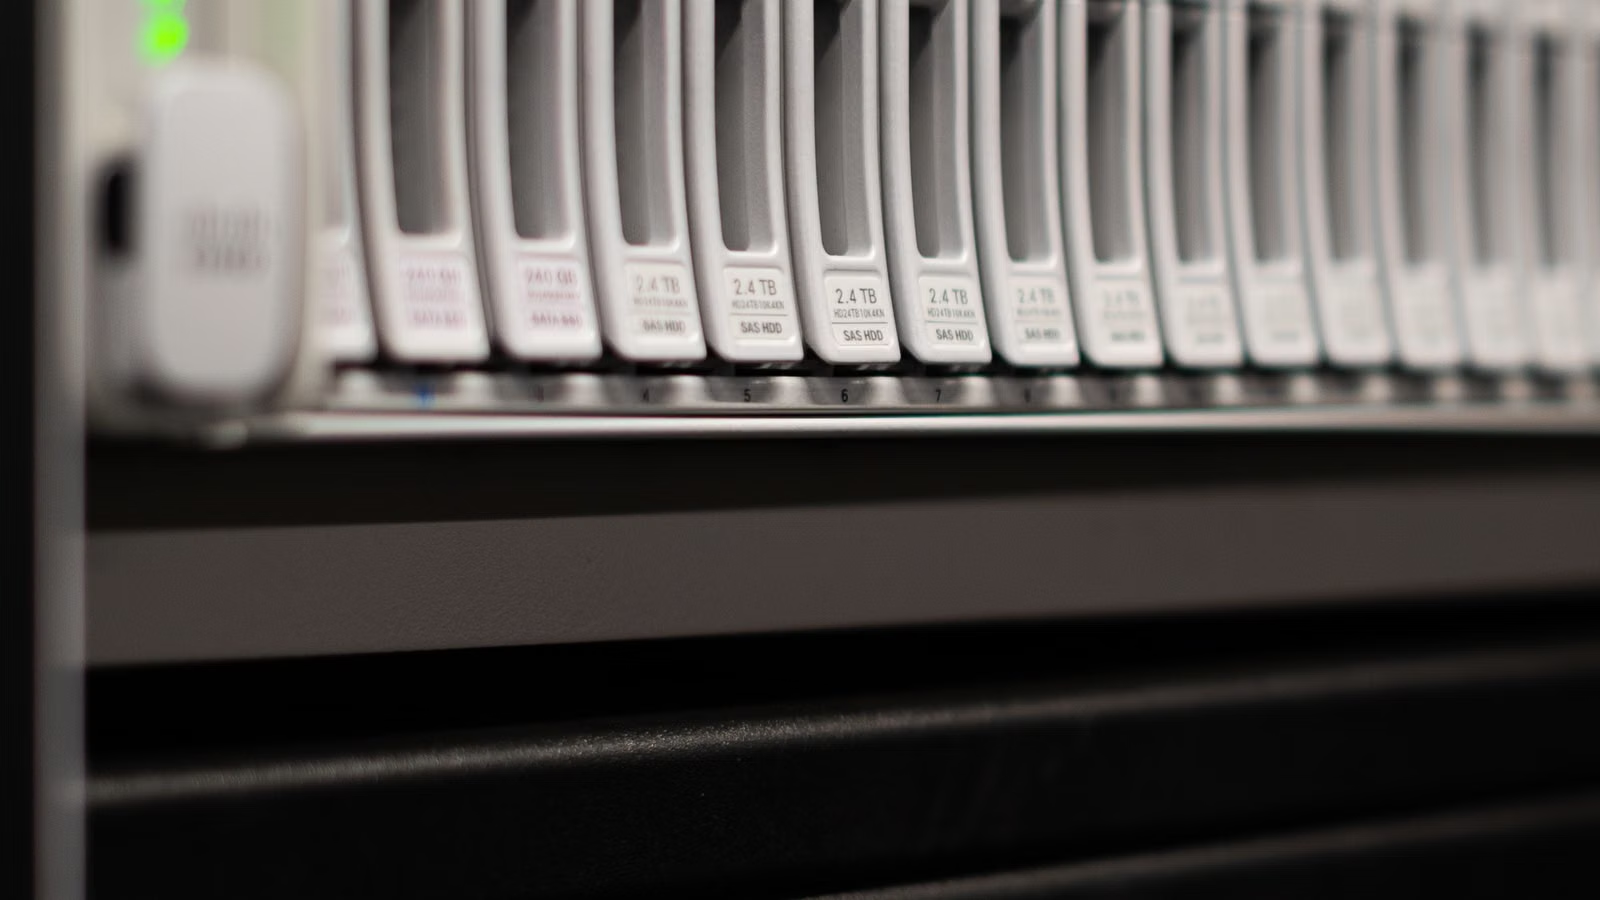
Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, dan NetApp bukan semuanya pengeluar cip penyimpanan, tetapi mereka merupakan syarikat penting dalam rantaian nilai penyimpanan di Amerika Syarikat. Seagate dan Western Digital lebih memberi tumpuan kepada HDD dan penyimpanan kapasiti nearline. Silicon Motion dan Rambus lebih terdedah kepada pengawal SSD, cip antara muka memori, dan IP. Pure Storage dan NetApp pula lebih berkaitan dengan sistem penyimpanan perusahaan, platform data AI, dan pengurusan data. Mereka boleh dimasukkan ke dalam senarai pemantauan, tetapi patut ditandakan sebagai "penerima manfaat tidak langsung."
Seagate STX dan Western Digital WDC: Bukan Saham Cip, Tetapi Penerima Manfaat Storan Berkapasiti Besar
Seagate dan Western Digital tidak tertumpu pada DRAM, NAND, atau HBM. Pendedahan teras mereka ialah storan berkapasiti besar. Korpus latihan AI, video, imej, log, sandaran, arkib, dan tasik data tidak semuanya boleh ditempatkan pada SSD berkos tinggi. HDD Nearline kekal sebagai asas kapasiti berkos rendah. Keputusan suku ketiga fiskal 2026 Seagate melaporkan hasil sebanyak $3.11 bilion, margin kasar bukan GAAP sebanyak 47.0%, dan aliran tunai bebas sebanyak $953 juta, menunjukkan bahawa permintaan storan berkapasiti besar telah meningkatkan kualiti pendapatannya secara bermakna.
Selepas pemisahan SanDisk, perniagaan Western Digital menjadi lebih tertumpu pada HDD dan storan kapasiti pusat data. Keputusan suku ketiga fiskal 2026 WD menunjukkan hasil berjumlah $3.337 bilion, naik 45% berbanding tahun sebelumnya, dan margin kasar bukan GAAP sebanyak 50.5%. Syarikat seperti ini lebih tepat dikelaskan sebagai "storan kapasiti pusat data AI" berbanding pengeluar cip storan.
Silicon Motion SIMO dan Rambus RMBS: Penerima Manfaat Tidak Langsung Melalui Pengawal dan Antara Muka
Silicon Motion bukan pengeluar NAND, tetapi ia merupakan syarikat penting dalam rantaian nilai pengawal SSD. Pengawal SSD memberi kesan kepada prestasi baca/tulis, penggunaan kuasa, kebolehpercayaan, piawaian antara muka, dan keserasian pusat data. Bahan suku pertama 2026 Silicon Motion merujuk kepada pengawal SSD PCIe Gen5 untuk kes penggunaan perusahaan, pusat data, dan AI, menunjukkan bahawa manfaatnya datang daripada peningkatan prestasi SSD dan bukannya harga NAND itu sendiri.
Rambus lebih terikat dengan cip antara muka memori dan IP silikon. Pelayan AI yang menggunakan DDR5 RDIMM, MRDIMM, HBM, GDDR, PCIe, dan CXL memerlukan keupayaan pemindahan data yang lebih tinggi. Bahan pelabur Rambus 2026 menyebut set cip antara muka memori DDR5, IP antara muka memori HBM4E, dan IP keselamatan berkaitan, menjadikan syarikat ini lebih sesuai dikelaskan sebagai penerima manfaat tidak langsung bagi antara muka memori dan IP.
Pure Storage PSTG dan NetApp NTAP: Sistem Storan Perusahaan, Bukan Cip Storan
Pure Storage dan NetApp lebih tepat dikelaskan sebagai syarikat sistem storan perusahaan, bukan saham cip storan. Nilai mereka terhasil daripada tatasusunan all-flash, perkhidmatan langganan, perlindungan data, platform data sedia-AI, pengurusan data RAG, dan pelaksanaan perusahaan. Keputusan suku ketiga fiskal 2026 Pure Storage menunjukkan hasil sebanyak $964.5 juta, naik 16% berbanding tahun sebelumnya, dan hasil perkhidmatan langganan sebanyak $429.7 juta. Ini menunjukkan bahawa syarikat lapisan sistem mengikuti logik yang lebih didorong oleh langganan dan platform data perusahaan.
| Syarikat | Ticker | Pengeluar Cip Storan? | Klasifikasi Lebih Tepat | Apa yang Perlu Dipantau |
|---|---|---|---|---|
| Seagate | STX | Tidak | HDD / storan kapasiti nearline | Pesanan pelanggan awan, margin kasar, FCF |
| Western Digital | WDC | Tidak | HDD / kapasiti pusat data | Hasil awan, penghantaran nearline |
| Silicon Motion | SIMO | Tidak | Pengawal SSD | PCIe Gen5, pengawal SSD perusahaan |
| Rambus | RMBS | Tidak | Cip antara muka memori / IP | DDR5, HBM IP, modul memori pelayan |
| Pure Storage | PSTG | Tidak | Sistem storan perusahaan | Hasil langganan, RPO, platform data AI |
| NetApp | NTAP | Tidak | Pengurusan data perusahaan | RAG, storan objek, pelaksanaan perusahaan |
Ringkasan: Syarikat berkaitan storan di A.S. perlu dipisahkan dengan teliti. STX dan WDC ialah syarikat storan berasaskan kapasiti, yang dipengaruhi oleh storan awan, HDD nearline, dan permintaan data lake. SIMO dan RMBS ialah syarikat pengawal, cip antara muka, dan IP, yang dipengaruhi oleh SSD, DDR5, HBM, dan peningkatan seni bina pelayan AI. PSTG dan NTAP ialah syarikat sistem storan perusahaan, yang dipengaruhi oleh platform data AI perusahaan, perkhidmatan langganan, dan tadbir urus data. Semuanya boleh dimasukkan ke dalam "senarai pantau saham konsep storan," tetapi semuanya tidak boleh dipanggil pengeluar cip storan. Pengelasan yang jelas membawa kepada penilaian risiko yang lebih baik.
Syarikat Berkaitan Cip Storan di Hong Kong: Nama Terus yang Sedikit, Lebih Banyak Pendedahan kepada Pengecoran, Storan Tertanam, dan Pembungkusan Termaju
Hong Kong mempunyai bilangan syarikat yang agak kecil yang sepadan secara langsung dengan pengeluar DRAM, NAND, atau HBM global seperti Micron, SK hynix, dan Samsung. Kebanyakan syarikat berkaitan berada di bahagian lain dalam rantaian nilai storan. Contoh tipikal termasuk produk ingatan tidak meruap Shanghai Fudan, platform proses ingatan tidak meruap terbenam dan ingatan tidak meruap berasingan Hua Hong Semiconductor dan SMIC, serta peralatan pembungkusan termaju ASMPT. Apabila mengkaji saham konsep storan Hong Kong, anda harus berhati-hati supaya tidak menyamakan "berkaitan separuh konduktor" dengan "pengeluar cip storan."
Shanghai Fudan 1385.HK: Platform Cip Khas dan Ingatan Tidak Meruap
Shanghai Fudan merupakan salah satu syarikat tersenarai di Hong Kong yang agak hampir dengan teras cip storan. Perniagaannya bukan DRAM berskala besar, HBM, atau NAND berkapasiti tinggi. Ia lebih tertumpu pada EEPROM, NOR Flash, SLC NAND, dan ingatan kebolehpercayaan tinggi. Bahan interim Shanghai Fudan menyatakan bahawa talian produk cip ingatannya merangkumi ingatan EEPROM, ingatan NOR Flash, dan ingatan SLC NAND Flash. Produk-produk ini lebih kerap digunakan dalam senario perindustrian, automotif, komunikasi, keselamatan, pengukuran pintar, dan kebolehpercayaan tinggi.
Ini bermakna anda tidak sepatutnya mengaplikasikan logik HBM Micron secara langsung kepada Shanghai Fudan. Shanghai Fudan lebih sesuai dianalisis melalui campuran produk, kelayakan pelanggan, kestabilan margin kasar, kemajuan penempatan tempatan (lokalisasi), dan perubahan inventori, berbanding melalui logik penetapan harga DRAM atau NAND komoditi semata-mata.
Hua Hong Semiconductor 1347.HK dan SMIC 0981.HK: Platfom Proses Berkaitan Storan, Bukan Pengeluar Storan
Hua Hong Semiconductor ialah fabrikasi proses khas. Sambungannya dengan storan datang terutamanya daripada platform memori tidak meruap terbenam dan memori tidak meruap berasingan. Hua Hong menyenaraikan NOR Flash dan EEPROM antara produk fabrikasi memori tidak meruap berasingannya. Ini menunjukkan bahawa syarikat itu memang berkaitan dengan pengeluaran cip storan, tetapi ia tidak menjual DRAM atau NAND komoditi sebagai jenama storan.
SMIC juga merupakan platform pembuatan, bukan jenama cip storan. Laporan tahunan SMIC 2025 menyatakan bahawa platform pengeluaran pukalnya merangkumi teknologi memori tidak meruap terbenam dan memori tidak meruap berasingan. Semasa menganalisis pendedahan storan SMIC, anda harus menumpukan pada nod proses matang, struktur pelanggan, kadar penggunaan kapasiti, dan platform proses, dan bukannya menganggapnya sebagai pengganti bagi MU atau SNDK.
ASMPT 0522.HK: Pekatan Termaju dan Rantai Bekalan Perkakasan HBM / AI
ASMPT bukan syarikat cip storan, tetapi ia merupakan syarikat peralatan yang penting dalam rantaian HBM, pembungkusan termaju, dan perkakasan AI. Keputusan 2025 ASMPT menyatakan bahawa perniagaan TCBnya berkembang kira-kira 146% secara tahunan pada 2025, dan bahawa TAM TCBnya disemak naik daripada kira-kira $760 juta pada 2025 kepada $1.6 bilion pada 2028, didorong oleh aplikasi logik termaju dan HBM. Ia sesuai sebagai rujukan bagi momentum peralatan pembungkusan HBM, tetapi bukan sebagai pengeluar cip storan.
| Syarikat Hong Kong | Ticker | Hubungan Dengan Cip Storan | Kekuatan Pendedahan | Penunjuk Utama |
|---|---|---|---|---|
| Shanghai Fudan | 1385.HK | EEPROM, NOR, SLC NAND dan memori tidak meruap lain | Relatif langsung | Campuran produk, margin kasar, kelayakan pelanggan |
| Hua Hong Semiconductor | 1347.HK | Platform proses eNVM dan NVM berdiri sendiri | Tidak langsung tetapi agak rapat | Penggunaan kapasiti, permintaan proses khusus |
| SMIC | 0981.HK | Platform perkilangan eNVM dan NVM berdiri sendiri | Tidak langsung | Nod matang, struktur pelanggan |
| ASMPT | 0522.HK | Pembungkusan termaju berkaitan HBM / AI | Tidak langsung | Hasil TCB, AP, pesanan |
| Lenovo Group | 0992.HK | Pelayan AI dan permintaan pasaran hujung | Berkaitan hiliran | Pelayan, kos perolehan storan |
Ringkasan: Cara yang betul untuk memahami saham konsep cip storan Hong Kong ialah melalui pemetaan rantaian nilai, bukan dengan meniru logik pengeluar storan Amerika Syarikat. Shanghai Fudan agak lebih dekat dengan teras cip storan, tetapi produknya lebih tertumpu pada aplikasi tidak meruap dan kebolehpercayaan tinggi. Hua Hong dan SMIC ialah platform perkilangan berkaitan storan, dengan logik yang dikaitkan dengan perkhidmatan fabrikasi (foundry) dan nod proses matang. ASMPT ialah syarikat peralatan pembungkusan termaju, yang didorong oleh permintaan perkakasan HBM dan AI. Lenovo lebih terdedah kepada permintaan hiliran pelayan dan terminal. Apabila menilai saham Hong Kong, adalah lebih baik untuk melabel setiap syarikat sebagai pendedahan langsung, tidak langsung, atau hiliran.
Bagaimana Pelabur Biasa Perlu Membandingkan Saham Konsep Cip Storan Amerika Syarikat dan Hong Kong?
Membandingkan saham konsep cip penyimpanan AS dan Hong Kong memerlukan lebih daripada sekadar melihat kenaikan harga saham atau label seperti "AI," "seSemikonduktor," atau "penyimpanan." Anda perlu menilai ketulenan perniagaan, pendedahan hasil, kepekaan kewangan, kedudukan teknikal, struktur pelanggan, penilaian, kecairan, dan risiko dasar. Saham AS lebih sesuai untuk menjejak kitaran memori global dan pesanan pusat data AI. Saham Hong Kong lebih sesuai untuk menjejak penempatan tempatan, nod proses matang, pembungkusan termaju, dan peranan sokongan rantaian nilai.
Kelebihan pasaran A.S. ialah sempadan perniagaan yang lebih jelas. MU dan SNDK lebih hampir kepada teras cip storan. STX dan WDC lebih hampir kepada storan kapasiti. SIMO dan RMBS ialah nama cip pengawal dan antara muka. PSTG dan NTAP berada pada lapisan sistem. Rantai Hong Kong lebih bertaburan. Shanghai Fudan lebih tertumpu pada memori tidak meruap. Hua Hong dan SMIC ialah platform pengilangan. ASMPT ialah pembekal peralatan pembungkusan lanjutan. Jika anda meletakkan semuanya dalam satu jadual perbandingan, anda patut membandingkan laluan keuntungan mereka, bukan sekadar gandaan penilaian.
| Dimensi Perbandingan | Saham Cip Storan / Berkaitan A.S. | Saham Berkaitan Storan Hong Kong | Apa yang Perlu Dinilai |
|---|---|---|---|
| Ketulenan Perniagaan | MU dan SNDK agak tinggi | 1385.HK agak tinggi; yang lain kebanyakannya nama rantaian berkaitan | Struktur pendapatan |
| Pendedahan AI | Pendedahan HBM, SSD, HDD dan lapisan sistem lebih jelas | Lebih tidak langsung melalui rantaian pembungkusan, foundry dan pelayan | Pesanan dan pelanggan |
| Sensitiviti Kewangan | Harga storan secara langsung menjejaskan margin kasar | Terjejas oleh kadar penggunaan kapasiti dan gabungan produk | Margin dan inventori |
| Volatiliti Penilaian | Sensitiviti lebih tinggi dan volatiliti lebih tinggi | Mungkin mempunyai diskaun penilaian dan perbezaan likuiditi | Toleransi risiko |
| Kos Perdagangan | Yuran saham A.S., pertukaran mata wang, cukai | Yuran saham Hong Kong, pertukaran mata wang, duti setem | Kos pesanan sebenar |
Jika anda memantau kedua-dua saham konsep cip storan Amerika Syarikat dan Hong Kong, anda tidak sepatutnya hanya melihat pergerakan harga sebelum membuat perdagangan. Anda juga perlu mempertimbangkan komisen, yuran platform, yuran ejen luar, kadar pertukaran, cukai, serta kos yang dipaparkan pada halaman pesanan. Melalui Biya, anda boleh memantau pasaran saham Amerika Syarikat, saham Hong Kong, dan kripto, serta meletakkan MU, SNDK, STX, WDC, 1385.HK, 1347.HK, 0981.HK, dan 0522.HK ke dalam kumpulan pemantauan yang berbeza. Biaya mengenakan komisen $0 untuk perdagangan saham Amerika Syarikat, manakala yuran platform, yuran ejen luar, dan caj lain adalah tertakluk kepada yuran perdagangan saham Amerika Syarikat dan paparan pada halaman pesanan.
Kos perdagangan bukan sahaja mempengaruhi perdagangan jangka pendek. Bagi saham konsep cip storan yang tidak menentu, pengimbangan semula yang kerap boleh menjadikan yuran platform, kadar pertukaran, caj luaran, dan cukai lebih penting kepada pulangan sebenar. Ketersediaan perkhidmatan berkaitan bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa. Maklumat pasaran awam, peraturan perdagangan, dan struktur yuran boleh menyokong persediaan membuat keputusan, tetapi ia tidak merupakan nasihat pelaburan.
Ringkasan: Perbezaan antara saham konsep cip penyimpanan A.S. dan Hong Kong ialah nama-nama A.S. lebih langsung mencerminkan kitaran DRAM, HBM, NAND, HDD, dan sistem penyimpanan perusahaan, manakala nama-nama Hong Kong lebih kerap mencerminkan memori tidak meruap, platform pembuatan, peralatan pembungkusan maju, dan rantaian pelayan hiliran. Anda harus membandingkan ketulenan perniagaan dan pendedahan hasil terlebih dahulu, kemudian lihat margin kasar, inventori, struktur pelanggan, penilaian, dan kecairan. Dari segi perdagangan, yuran, kadar pertukaran, cukai, dan keperluan Kawal Selia tempatan juga perlu dimasukkan, bukannya hanya bergantung pada populariti tema atau kedudukan mengikut kenaikan harga.
Indikator dan Risiko Apa yang Perlu Anda Pantau untuk Saham Konsep Cip Penyimpanan pada 2026?
Pada tahun 2026, perkara yang paling penting bukanlah menghafal setiap kod saham cip storan. Perkara yang paling penting ialah menjejak secara berterusan harga industri, pengembangan bekalan, pesat pusat data AI, inventori, margin kasar, dan kepekatan pelanggan. Industri storan sangat berkitaran. Walaupun permintaan AI kukuh, saham mungkin masih berfluktuasi kerana pengembangan kapasiti, harga yang mencapai puncak, pengurangan pesanan pelanggan, atau penilaian yang berlebihan. Sasaran anda bukanlah untuk meramalkan setiap pergerakan, tetapi untuk mengenal pasti sama ada kekuatan industri benar-benar mengalir ke dalam keputusan kewangan.
Anda boleh membahagikan penunjuk utama kepada enam kumpulan:
- Penunjuk harga: harga kontrak dan harga spot untuk DRAM, NAND, HBM, SSD, dan HDD.
- Penunjuk hasil pendapatan: hasil pendapatan pusat data, hasil pendapatan SSD perusahaan, penghantaran HDD nearline, dan hasil pendapatan langganan.
- Penunjuk keberuntungan: margin kasar, margin operasi, aliran tunai bebas, dan hari inventori.
- Penunjuk bekalan: perbelanjaan modal, rancangan pengembangan, hasil, kapasiti pembungkusan, dan komitmen pelanggan.
- Penunjuk permintaan: capex awan, penghantaran pelayan AI, penggunaan RAG, dan beban kerja inferens.
- Penunjuk pasaran: gandaan penilaian, kenaikan harga saham, jangkaan penganalisis, dan likuiditi perdagangan.
| Penunjuk | Maksud | Jenis Syarikat Berkaitan |
|---|---|---|
| Harga DRAM / NAND | Menunjukkan sama ada kitaran memori masih meningkat | MU, SNDK, Samsung, SK hynix |
| Bekalan dan Kelayakan HBM | Menunjukkan leverage memori AI peringkat tinggi | MU, SK hynix, Samsung, ASMPT |
| Hasil SSD Perusahaan | Menunjukkan permintaan inferens AI dan storan pusat data | MU, SNDK, SIMO |
| Penghantaran HDD Nearline | Menunjukkan permintaan tasik data awan dan kapasiti | STX, WDC |
| eNVM / NOR / EEPROM | Menunjukkan ketulenan storan berkaitan Hong Kong | 1385.HK, 1347.HK, 0981.HK |
| Pesanan AP / TCB | Menunjukkan momentum peralatan pembungkusan HBM | 0522.HK |
Risiko perlu dijejak pada masa yang sama. Risiko pertama ialah kitaran harga: kenaikan harga storan menggalakkan pengembangan, dan apabila bekalan dilepaskan lebih pantas daripada permintaan, inventori dan margin kasar mungkin menghadapi tekanan. Risiko kedua ialah penumpuan pelanggan: perubahan dalam masa pesanan hyperscaler boleh menjejaskan jangkaan untuk HBM, SSD, HDD, dan syarikat lapisan sistem. Risiko ketiga ialah penggantian teknologi: pembahagian kos antara SSD dan HDD, peralihan generasi HBM, dan peningkatan piawaian PCIe semuanya boleh mengubah landskap persaingan. Risiko keempat ialah penilaian: saham konsep yang popular mungkin menetapkan harga beberapa tahun pertumbuhan terlebih dahulu.
Jika anda merancang untuk membina senarai pantauan saham konsep cip storan 2026, lebih baik membahagikan nama-nama AS dan Hong Kong kepada lima kumpulan: cip storan terus, storan kapasiti, cip pengawal dan antara muka, peruncitan dan pembungkusan, serta lapisan sistem. Jangan susun syarikat hanya berdasarkan populariti tema. Anda juga boleh menggunakan carian maklumat saham AS untuk menyusun stok yang tersenarai di AS terlebih dahulu, kemudian menilainya bersama-sama dengan pendapatan syarikat, harga industri, dan peristiwa risiko. Jika perkhidmatan berkaitan tersedia di wilayah anda, anda juga boleh memuat turun App untuk memahami dengan lebih lanjut pasaran yang tersedia, peraturan akaun, dan paparan pesanan.
Ringkasan: Pada tahun 2026, penjejakan saham konsep cip storan harus bermula dengan trend harga serta penawaran dan permintaan DRAM, NAND, dan HBM, kemudian beralih kepada sama ada prestasi kewangan syarikat benar-benar tercapai, dan akhirnya sama ada penilaian masih munasabah. Bagi saham AS, nama utama termasuk MU, SNDK, STX, WDC, SIMO, RMBS, PSTG, dan NTAP. Bagi saham Hong Kong, 1385.HK, 1347.HK, 0981.HK, dan 0522.HK perlu dikelaskan mengikut relevansi perniagaan. Cip storan mempunyai logik infrastruktur AI jangka panjang, tetapi prestasi jangka pendek masih akan dipengaruhi oleh kitaran harga, pengembangan kapasiti, inventori, kepekatan pelanggan, dan sentimen pasaran.
Apabila anda mula membuat kajian tentang stok konsep cip storan, adalah berguna untuk merekodkan syarikat mengikut lapisan: yang manakah syarikat DRAM/HBM/NAND yang sebenar, yang manakah membekalkan storan kapasiti HDD, yang manakah menghasilkan pengawal dan cip antara muka, dan nama-nama Hong Kong yang mana terikat dengan peralatan jurufabrikasi atau pembungkusan. Biya ialah dompet perdagangan pelabagai aset global yang menyokong perdagangan saham A.S., saham Hong Kong, dan kripto, serta penukaran USDT kepada mata wang fiat utama seperti USD atau HKD. Bagi pelabur yang memantau pasaran antarabangsa, ia dapat membantu meletakkan nama-nama berkaitan storan merentas pelbagai pasaran ke dalam satu rangka kerja pemerhatian dan menyokong semakan prak perdagangan terhadap struktur yuran, paparan pesanan, dan peraturan akaun.Sama ada perkhidmatan berkaitan tersedia atau tidak bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa. Maklumat pasaran awam tidak merupakan nasihat pelaburan.
Soalan Lazim
Apakah Saham Konsep Cip Penyimpanan A.S. Utama pada Tahun 2026?
Nama-nama cip penyimpanan A.S. yang lebih langsung pada tahun 2026 termasuk Micron dan SanDisk, manakala syarikat rantaian nilai berkaitan termasuk Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, dan NetApp. Syarikat-syarikat ini sepadan dengan DRAM/HBM, NAND, HDD, pengawal, cip antara muka, dan sistem penyimpanan perusahaan, dengan tahap ketulenan perniagaan yang sangat berbeza.
Bagaimanakah Saham Konsep Cip Penyimpanan Hong Kong Perlu Diklasifikasikan pada Tahun 2026?
Stok konsep cip storan Hong Kong lebih baik diklasifikasikan kepada ingatan tidak mudah hilang, platform perkilangan (foundry), peralatan pembungkusan termaju, dan rantaian pelayan hilir. Shanghai Fudan lebih hampir kepada teras cip storan, Hua Hong dan SMIC lebih berorientasikan platform perkilangan, ASMPT dikaitkan dengan peralatan pembungkusan termaju, dan Lenovo lebih terdedah kepada sisi permintaan hilir.
Apakah Perbezaan antara Stok Konsep Cip Storan dan Stok Storan AI?
Stok konsep cip storan lebih memfokuskan kepada produk peringkat cip seperti DRAM, HBM, NAND, NOR, dan EEPROM. Stok storan AI merangkumi julat yang lebih luas, termasuk HDD, SSD, sistem storan, platform data, dan pengurusan data AI perusahaan. Yang pertama lebih berorientasikan produk, manakala yang kedua mencerminkan permintaan infrastruktur AI yang lebih luas.
Bagaimana Pelabur Biasa Boleh Menilai Ketulenan Perniagaan Saham Cip Storan?
Ketulenan perniagaan harus dinilai berdasarkan struktur hasil, pendedahan produk, jenis pelanggan, dan sumber margin kasar. Jika hasil terutamanya datang daripada DRAM, HBM, NAND, NOR, atau EEPROM, ketulenan perniagaan adalah lebih tinggi. Jika hasil datang daripada perkhidmatan fabrikasi, peralatan, sistem, atau pelayan, syarikat tersebut lebih tepat dikelaskan sebagai sebahagian daripada rantaian nilai berkaitan.
Mengapa Saham Konsep Cip Storan Masih Mempunyai Risiko Kitaran?
Harga cip storan sangat dipengaruhi oleh kitaran penawaran-permintaan. Permintaan AI boleh meningkatkan permintaan untuk HBM, DRAM, dan NAND, tetapi keuntungan yang tinggi juga menggalakkan pengembangan. Apabila permintaan perlahan atau bekalan baharu dilepaskan, inventori, harga jualan purata, dan margin kasar mungkin menghadapi tekanan, meningkatkan turun naik saham.
Apakah Kos yang Perlu Dipantau oleh Pelabur Semasa Berdagang Saham Konsep Storan di AS dan Hong Kong?
Semasa berdagang saham konsep storan di AS dan Hong Kong, pelabur perlu memberi perhatian kepada komisen, yuran platform, yuran ejen luar, kadar pertukaran, cukai, duti setem Hong Kong, dan kos yang dipaparkan pada halaman pesanan. Peraturan platform berbeza, jadi keputusan dagangan harus berdasarkan pendedahan yuran, butiran pengebilan, dan keperluan pengawalseliaan tempatan.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Crypto-Related Stocks vs Digital Assets: What Investors Actually Own


Buying US Stocks from Overseas: Broker Options, Funding, and Costs




Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam