
Bagaimana Kenaikan Harga Storan Mempengaruhi Saham? Laluan Penghantaran DRAM, NAND, dan HDD




Kenaikan harga storan biasanya pertama-tama meningkatkan purata harga jualan dan margin kasar pembekal storan, kemudian mengalir ke jangkaan EPS, aliran tunai, dan penilaian. Walau bagaimanapun, sensitiviti harga saham berbeza mengikut kategori. DRAM lebih bergantung pada HBM, DRAM pelayan, dan tekanan bekalan dalam DRAM tradisional. NAND lebih bergantung pada SSD perusahaan dan SSD QLC. HDD lebih bergantung pada pemacu nearline, pusat data awan, dan tasik data AI. Jika anda mengikut Micron, SK hynix, Samsung, SanDisk, Western Digital, atau Seagate, anda tidak sepatutnya hanya menjejak tajuk berita kenaikan harga, tetapi juga inventori, perjanjian pelanggan, kapasiti, dan penilaian.
Perkara Utama
- Kenaikan harga storan mempengaruhi harga saham melalui ASP, margin kasar, dan EPS.
- Kenaikan harga DRAM sering membawa leverage pendapatan yang kukuh, tetapi turun naik kitaran juga lebih tinggi.
- Kenaikan harga NAND perlu dianalisis melalui SSD perusahaan, bukan hanya SSD pengguna.
- Kenaikan harga HDD lebih bergantung pada pesanan pemacu nearline dan permintaan pusat data.
- Syarikat perkakasan hilir mungkin berhadapan dengan tekanan kos dan pelarasan penghantaran.
- Analisis saham tidak sepatutnya hanya menjejak kenaikan harga, tetapi juga inventori dan penilaian.
Bagaimanakah Kenaikan Harga Storan Mempengaruhi Saham?
Laluan penghantaran utama daripada kenaikan harga storan kepada saham adalah mudah: harga kontrak atau tunai meningkat, purata harga jualan pembekal bertambah baik, dan jika kos seunit tidak meningkat pada kadar yang sama, margin kasar mengembang. Margin kasar yang lebih tinggi kemudiannya meningkatkan EPS, aliran tunai bebas, dan penilaian. Saham storan sering didagangkan lebih awal daripada jangkaan harga, manakala pengesahan kewangan biasanya tertunda sebanyak satu suku tahun atau lebih.
Harga storan boleh dibahagikan kepada harga segera (spot) dan harga kontrak. Harga segera lebih sensitif terhadap sentimen jangka pendek, manakala harga kontrak lebih mencerminkan perolehan pelanggan besar dan hasil yang dilaporkan pada masa hadapan. Bagi syarikat tersenarai, apa yang benar-benar menjejaskan pendapatan biasanya bukanlah lonjakan harga segera dalam sehari, tetapi sama ada harga kontrak suku tahunan, perjanjian jangka panjang pelanggan, gabungan produk, dan kapasiti yang dihantar dapat terus meningkat.
Peningkatan harga storan pada pusingan ini berbeza daripada kitaran sebelumnya yang didorong terutamanya oleh pengisian semula stok PC atau telefon pintar. Dalam penilaianya terhadap permintaan pelayan AI pada Mac 2026, TrendForce menjangkakan harga kontrak DRAM konvensional akan meningkat 58%–63% dari suku ke suku pada suku kedua 2026, dan harga kontrak NAND Flash akan meningkat 70%–75%, sambil menyatakan bahawa pembekal DRAM terus mengalihkan kapasiti ke arah aplikasi berkaitan pelayan. Reuters juga melaporkan bahawa TrendForce telah menjangkakan harga cip untuk melonjak dengan mendadak pada suku pertama 2026, terutamanya kerana permintaan AI dan pusat data telah mengukuhkan ketidakseimbangan bekalan-permintaan memori global.
Mengapa saham sering naik sebelum pengumuman pendapatan? Kerana pasaran menilai jangkaan pendapatan masa depan, bukan hanya keuntungan yang dilaporkan. Jika pelabur percaya harga storan akan terus meningkat, harga saham mungkin bertindak balas sebelum syarikat secara rasmi melaporkan peningkatan margin kasar. Sebaliknya, jika kenaikan harga telah pun direfleksikan sepenuhnya dalam penilaian, walaupun pendapatan yang kukuh boleh mencetuskan tindak balas "jual selepas berita".
Harga storan yang meningkat bukanlah satu keuntungan satu hala bagi keseluruhan rantaian bekalan. Pembekal storan di hulu mendapat manfaat, manakala syarikat perkakasan di hilir mungkin berada di bawah tekanan. Reuters melaporkan bahawa Apple berdepan tekanan keuntungan apabila harga cip memori meningkat, dan juga menyatakan bahawa Samsung dan SK hynix memberi amaran bahawa pelanggan PC dan telefon pintar akan terjejas akibat bekalan memori yang terhad.
| Pautan Penghantaran | Kesan kepada Pembekal Storan | Kesan kepada Syarikat Perkakasan Hiliran | Penunjuk untuk Dipantau |
|---|---|---|---|
| Kenaikan harga kontrak | ASP bertambah baik | Kos BOM meningkat | Harga kontrak DRAM/NAND |
| Kenaikan harga spot | Sentimen jangka pendek menguat | Tekanan perolehan meningkat | Jurang harga spot-kontrak |
| Pengembangan margin kasir | EPS disemak semula ke atas | Margin terhimpit | Margin kasir yang dilaporkan |
| Kunci masuk pelanggan | Keterlihatan hasil meningkat | Kuasa tawar-menawar menurun | Perjanjian jangka panjang dan bayaran pendahuluan |
| Perubahan inventori | Risiko kitaran menjadi ketara | Pengisian semula atau pemotongan pesanan berubah | Inventori pelanggan dan saluran |
Ringkasan: Soalan utama bukanlah sama ada harga storan meningkat, tetapi sama ada kenaikan harga dapat bertukar menjadi peningkatan ASP yang berterusan, pengembangan margin kasar, aliran tunai yang lebih kukuh, dan semakan semula pendapatan ke atas. Pembekal biasanya mendapat manfaat terlebih dahulu kerana harga yang lebih tinggi dengan cepat meningkatkan kualiti pendapatan. Syarikat perkakasan hilir mungkin menghadapi tekanan daripada kos yang lebih tinggi. Memandangkan harga saham mencerminkan jangkaan terlebih dahulu, analisis perlu menggabungkan harga kontrak, harga tunai, perjanjian jangka panjang pelanggan, gabungan produk, tahap inventori, dan penilaian. Kenaikan harga cenderung lebih memberi manfaat pada peringkat awal sesebuah kitaran. Pada peringkat kemudian, pengembangan kapasiti, penimbunan stok oleh pelanggan, dan penilaian yang tertekan semuanya boleh meningkatkan kemeruapan.
Bagaimana Kenaikan Harga DRAM Mempengaruhi Micron, SK hynix, dan Samsung?
Kenaikan harga DRAM memberikan kesan paling langsung terhadap Micron, SK hynix, dan Samsung kerana DRAM merupakan kategori produk berkitar dengan kos tetap yang tinggi dan leverage operasi yang tinggi. Apabila harga meningkat, hasil meningkat lebih pantas daripada kos, dan juntai kasar serta EPS sering menunjukkan keanjalan yang kukuh. Pendorong utama kitaran naik DRAM ini bukan sekadar ingatan PC, tetapi HBM, DRAM pelayan, RDIMM berkapasiti tinggi, dan perolehan pusat data AI.
HBM ialah pemboleh ubah utama dalam kitaran DRAM ini. GPU AI memerlukan jalur lebar yang lebih tinggi dan kapasiti memori yang lebih besar, jadi pembekal memperuntukkan lebih banyak kapasiti termaju, sumber pembungkusan, dan perbelanjaan modal kepada HBM. Ini juga menyempitkan bekalan dalam DRAM tradisional, berpotensi membawa kepada kenaikan harga susulan dalam PC DRAM, DRAM mudah alih, DRAM grafik, dan kategori lain. Dalam laporannya mengenai amaran bekalan Samsung dan SK hynix, Reuters menyatakan bahawa persaingan infrastruktur AI telah mendorong pengeluar cip untuk mengalihkan kapasiti ke arah HBM yang digunakan dalam pelayan AI, sekali gus menyempitkan bekalan DRAM tradisional.
Bagi Micron, kenaikan harga dan permintaan AI tercermin secara langsung dalam keputusan kewangan. Pada suku ketiga fiskal 2026, Micron melaporkan pendapatan suku tahunan sebanyak $41.46 bilion, jauh melebihi $9.30 bilion pada tempoh yang sama setahun sebelumnya, dan menekankan bahawa era AI menyerlahkan nilai strategik memori dan storan. Data menunjukkan bahawa apabila penetapan harga, penghantaran, campuran produk, dan permintaan pelanggan semuanya bergerak ke arah yang betul, pembekal DRAM boleh menjana kuasa pendapatan yang sangat kukuh.
Kepekaan saham DRAM terutamanya berpunca daripada tiga peringkat:
- Tuasan harga: kenaikan harga kontrak meningkatkan ASP dan margin kasar;
- Tuasan campuran: bahagian HBM dan DRAM pelayan yang lebih tinggi meningkatkan kualiti pendapatan;
- Tuasan jangkaan: pasaran menilai peningkatan pendapatan masa depan beberapa suku tahun lebih awal.
Risiko juga jelas. Sebaik sahaja bekalan DRAM berkembang atau inventori pelanggan meningkat terlalu tinggi, trends harga boleh berubah. Samsung, SK hynix, dan Micron semuanya mungkin meningkatkan perbelanjaan modal, dan margin yang tinggi akan menarik bekalan kembali ke pasaran. Jika permintaan pelayan AI kurang daripada jangkaan atau perbelanjaan modal awan melambatkan, pasaran mungkin menilai semula pendapatan puncak.
| Jenis Syarikat | Syarikat Perwakilan | Faedah | Risiko |
|---|---|---|---|
| Pembekal HBM terkemuka | SK hynix, Micron, Samsung | ASP tinggi, kunci masuk pelanggan, bekalan terhad | Kepekatan pelanggan, pengembangan kapasiti |
| Pembekal DRAM tradisional | Samsung, Micron, dll. | Bekalan terhad mendorong harga pengejaran | Permintaan hujung yang lemah |
| Pelanggan hiliran | OEM PC, telefon pintar, pelayan | Pelayan AI mungkin mengurangkan tekanan sebahagiannya | Kos BOM meningkat |
| Syarikat peralatan dan bahan | Syarikat pembungkusan, pengujian, bahan | Jangkaan pengembangan bertambah baik | Pesanan tertinggal di belakang kitaran harga |
Ringkasan: Kenaikan harga DRAM mempunyai kesan pemindahan yang paling kuat terhadap saham kerana pembekal DRAM mempunyai leverage operasi yang tinggi semasa kitaran kenaikan harga. HBM dan DRAM pelayan meningkatkan kualiti pendapatan, manakala DRAM tradisional juga boleh meningkat apabila kapasiti menjadi terhad. Micron, SK hynix, dan Samsung semuanya boleh mendapat manfaat daripada penambahbaikan harga dan campuran produk. Walau bagaimanapun, DRAM kekal sebagai industri bermusim, dan harga saham sering mengambil kira kenaikan pendapatan terlebih dahulu. Pelabur perlu memisahkan permintaan AI berstruktur daripada pemulihan harga bermusim, dan memberi tumpuan kepada perjanjian jangka panjang HBM, permintaan DRAM pelayan, perbelanjaan modal, tahap inventori, serta sama ada penilaian telah pun mencerminkan keuntungan puncak.
Bagaimanakah Kenaikan Harga NAND Mempengaruhi Saham SSD Perusahaan dan Elektronik Pengguna?
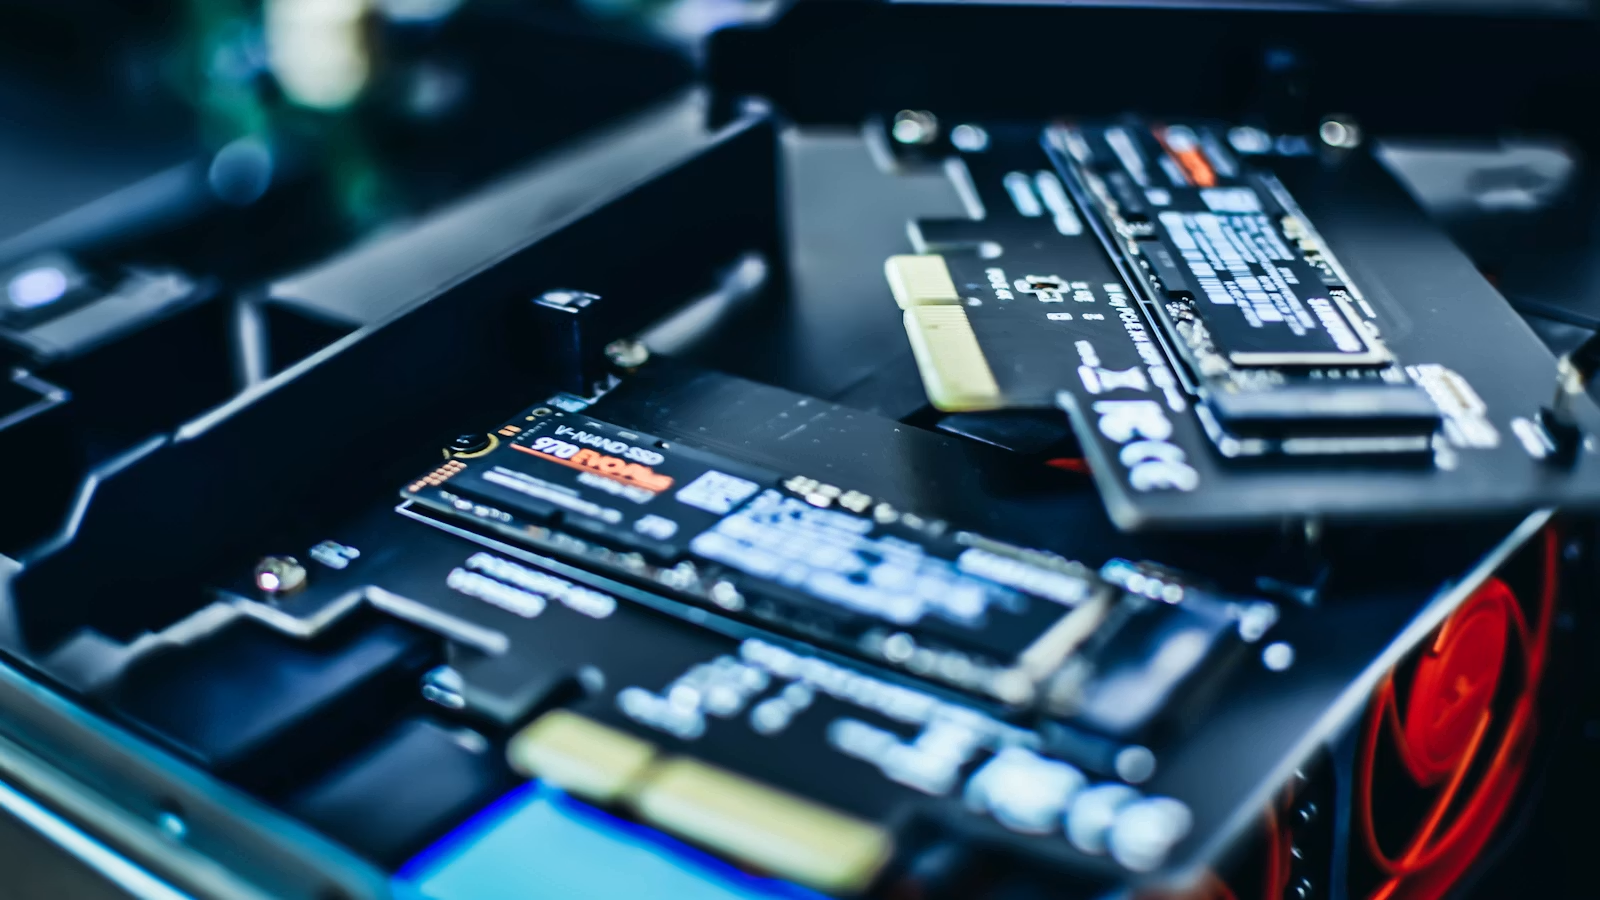
Impak kenaikan harga NAND terhadap saham lebih terbahagi. Rantai bekalan SSD perusahaan biasanya mendapat manfaat secara lebih langsung kerana pusat data AI, RAG, checkpointing, pangkalan data vektor dan penyimpanan data panas memerlukan sejumlah besar SSD berprestasi tinggi. SSD pengguna, UFS telefon pintar dan kad storan juga mungkin mengalami kenaikan harga, tetapi pelanggan hiliran mempunyai toleransi kos yang lebih lemah, dan kenaikan harga yang berlebihan mungkin merencatkan permintaan.
NAND berbeza daripada DRAM. DRAM lebih hampir kepada pengiraan dan lebar jalur memori, manakala NAND lebih hampir kepada penyimpanan data, operasi baca/tulis, dan kos kapasiti. Memandangkan pusat data AI berkembang, permintaan SSD perusahaan meningkat dengan ketara, terutamanya untuk SSD NVMe, SSD QLC, dan produk berkapasiti besar untuk pelanggan awan. Dalam pandangannya terhadap hasil SSD perusahaan, TrendForce menyatakan bahawa penggunaan pantas perkhidmatan AI Agent dan pembelian CSP yang kukuh telah mendorong hasil SSD perusahaan naik 86.1% suku bertindih suku pada suku pertama 2026, melebihi $18.46 bilion.
Kesan kenaikan harga NAND terhadap SanDisk, Micron, SK hynix, dan Samsung bergantung pada campuran produk. Jika SSD perusahaan merangkumi bahagian yang tinggi, kenaikan harga lebih berkemungkinan diterjemahkan kepada peningkatan ASP dan margin kasar. Jika NAND pengguna merangkumi bahagian yang lebih tinggi, soalan utama ialah sama ada pelanggan PC, telefon pintar, dan peranti permainan dapat menyerap kos yang lebih tinggi. Dalam pandangannya mengenai kapasiti NAND, TrendForce menyatakan bahawa lebih banyak kapasiti NAND sedang diperuntukkan kepada SSD perusahaan, manakala aplikasi pengguna semakin mengecil akibat tekanan kos. Ini menunjukkan bahawa bekalan sedang beralih ke arah AI dan pusat data.
QLC SSD ialah satu lapisan lain yang tidak boleh diabaikan apabila menganalisis saham NAND. QLC menawarkan kos yang lebih rendah bagi setiap unit kapasiti dan sesuai untuk data suam, checkpointing, storan objek, dan beberapa lapisan data nearline. Jika pusat data AI memerlukan hierarki storan yang lebih terperinci antara SSD dan HDD, QLC SSD boleh menjadi pembawa penting bagi permintaan NAND yang berorientasikan kapasiti. Walau bagaimanapun, ketahanan tulisan dan had prestasi QLC masih perlu dinilai, dan ia tidak boleh semudah itu menggantikan semua SSD perusahaan TLC.
Untuk menilai sama ada kenaikan harga NAND benar-benar memberi manfaat kepada saham, pelabur boleh menjejaki enam penunjuk berikut:
- Sama ada bahagian hasil SSD perusahaan sedang meningkat;
- Sama ada kenaikan harga kontrak dapat menampung kenaikan kos;
- Sama ada pelanggan awan sanggup menandatangani perjanjian perolehan jangka panjang;
- Sama ada penghantaran SSD QLC sedang berkembang;
- Sama ada permintaan pengguna sedang ditekan oleh harga;
- Sama ada kitaran inventori telah memasuki peringkat pengisian semula yang lewat.
| Aplikasi NAND | Pemindahan Harga | Kesan Saham |
|---|---|---|
| SSD Perusahaan | ASP, margin kasar, dan ketampakan pesanan bertambah baik | Manfaat yang lebih langsung kepada pembekal |
| SSD QLC | Permintaan berorientasikan kapasiti meningkat | Memberi manfaat kepada vendor dengan kelebihan skala |
| SSD Pengguna | Harga meningkat, tetapi permintaan lebih anjal | Bergantung pada toleransi pasaran hujung |
| NAND/UFS Telefon Pintar | Kos memasuki BOM peranti | Boleh mengecilkan margin pengeluar telefon pintar |
| Kad storan / produk kelas bawah | Sensitif terhadap harga | Kemampanan kenaikan harga lebih lemah |
Ringkasan: Kenaikan harga NAND tidak memberi manfaat yang sama kepada semua saham. Enterprise SSD ialah lapisan penghantaran yang paling penting kerana pusat data AI lebih mengutamakan prestasi, kapasiti, keselamatan bekalan, dan kestabilan pesanan. NAND pengguna lebih cenderung menghadapi had harga. Sama ada pembekal NAND mendapat manfaat bergantung kepada pendedahan enterprise SSD, keupayaan produk QLC, campuran pelanggan, kedudukan inventori, dan berapa lama kenaikan harga berterusan. Syarikat perkakasan hiliran seperti PC, telefon pintar, dan perkakasan pengguna mungkin menghadapi tekanan margin jika mereka tidak dapat memindahkan kos yang lebih tinggi kepada pengguna akhir. Apabila menganalisis saham NAND, enterprise SSD, client SSD, mobile NAND, QLC, dan kitaran inventori perlu dipisahkan.
Bagaimanakah Kenaikan Harga HDD Memberi Kesan kepada Western Digital dan Seagate?
Kenaikan harga HDD lebih banyak memberi kesan kepada Western Digital dan Seagate melalui "kitaran kapasiti" dan pesanan pusat data awan. HDD tidak direka untuk lebar jalur tertinggi. Peranan mereka adalah untuk menyediakan kapasiti kos rendah bagi tasik data AI, sandaran, arkib, bahan pelbagai modal, serta data suam/sejuk. Selagi pusat data AI terus menjana sejumlah besar data, permintaan kapasiti HDD nearline dan ASP akan kekal sebagai titik penghantaran utama bagi saham.
Analisis HDD tidak sepatutnya hanya memfokuskan pada bilangan pemacu yang dihantar. Pelanggan pusat data membeli kapasiti, kebolehpercayaan, kecekapan kuasa, kepadatan rak, dan TCO jangka panjang. Nilai HDD nearline berkapasiti tinggi ialah ia boleh menyimpan lebih banyak exabait dengan slot pemacu yang lebih sedikit. Tasik data AI, data video, data audio, log, dan bahan latihan model semuanya memerlukan storan berkapasiti tinggi dan berkos rendah, dan tidak semuanya boleh diletakkan pada SSD berprestasi tinggi.
Keputusan Western Digital sudah menunjukkan kekuatan kitaran kapasiti. Dalam Q3FY26, Western Digital melaporkan hasil sebanyak $3.34 bilion, naik 45% berbanding tahun sebelumnya, dengan margin kasar GAAP sebanyak 50.2% dan margin kasar bukan GAAP sebanyak 50.5%. Syarikat ini juga menjangkakan hasil suku tahun seterusnya akan meningkat 36%–44% berbanding tahun sebelumnya. Tahap margin kasar ini menunjukkan bahawa apabila bekalan HDD berkapasiti tinggi semakin ketat dan campuran produk bertambah baik, syarikat HDD juga mampu menjana leverase pendapatan yang ketara.
Prestasi Seagate mengesahkan logik yang sama. Dalam suku ketiga fiskal 2026, Seagate melaporkan hasil sebanyak $3.11 bilion, margin kasar GAAP sebanyak 46.5%, margin kasar bukan GAAP sebanyak 47.0%, dan aliran tunai bebas sebanyak $953 juta. Pihak pengurusan menyatakan bahawa aplikasi AI sedang mengembangkan penciptaan data dan menyokong permintaan storan yang berterusan, yang selari dengan logik permintaan untuk HDD nearline.
Penunjuk utama untuk saham HDD termasuk:
| Penunjuk | Penjelasan | Implikasi Saham |
|---|---|---|
| Permintaan HDD Nearline | Perolehan daripada vendor awan dan pusat data AI | Meningkatkan ketelusan hasil |
| Kapasiti setiap pemacu | 24TB, 30TB, HAMR, UltraSMR | Meningkatkan ASP dan campuran produk |
| Penghantaran Exabyte | Metrik penghantaran sebenar mengikut kapasiti | Lebih penting daripada unit pemacu |
| Margin kasar | Mencerminkan kuasa penetapan harga dan kecekapan kos | Menentukan sensitiviti EPS |
| Pesanan jangka panjang | Pelanggan awan mengunci bekalan | Mengurangkan turun naik jangka pendek |
| Tahap inventori | Sama ada pelanggan menimbun awal | Mempengaruhi risiko kitaran masa depan |
Risiko bagi HDD ialah SSD QLC dan SSD berketumpatan tinggi mungkin menggantikan beberapa senario data suam. Jika harga SSD menurun atau kelebihan kuasa menjadi lebih kukuh, beberapa beban kerja nearline mungkin berpindah. Namun, dalam senario tasik data hiperskalering dan arkib, kelebihan $/TB HDD masih sukar digantikan sepenuhnya.
Ringkasan: Kenaikan harga HDD memberi kesan kepada Western Digital dan Seagate terutamanya melalui ASP HDD nearline, penghantaran exabyte, peningkatan kapasiti setiap pemacu, dan margin kasar. Berbanding dengan DRAM, kitaran HDD mungkin bergerak lebih perlahan, tetapi semasa tempoh pengembangan pusat data AI, kitaran kelayakan yang panjang untuk pemacu berkapasiti tinggi, dan peningkatan kunci-in pelanggan jangka panjang, peningkatan pendapatan boleh menjadi sangat ketara. Apabila menganalisis saham HDD, jangan hanya melihat kepada unit pemacu. Tumpukan kepada penghantaran kapasiti, bahagian nearline, peta jalan HAMR/UltraSMR, pesanan pelanggan awan, inventori, dan sama ada margin kasar dapat kekal kukuh.
Syarikat Manakah yang Mendapat Manfaat, dan Syarikat Manakah yang Menghadapi Tekanan?
Harga storan yang meningkat bukan sesuatu yang positif secara menyeluruh bagi seluruh sektor teknologi. Ia mewakili pengagihan semula keuntungan di sepanjang rantaian bekalan. Syarikat yang lebih hampir dengan sumber yang jarang lebih berkemungkinan memperoleh kuasa penetapan harga. Syarikat yang lebih hampir dengan perkakasan pengguna akhir lebih berkemungkinan menghadapi tekanan kos. Pembekal storan, vendor SSD perusahaan, syarikat HDD nearline, syarikat pengawal, peralatan, dan bahan mungkin mendapat manfaat, manakala syarikat PC, telefon pintar, dan perkakasan berkeuntungan rendah mungkin berada di bawah tekanan.
Pembekal storan huluan ialah penerima manfaat yang paling langsung. Pembekal DRAM/HBM mendapat manfaat daripada pelayan AI dan bekalan HBM yang terhad. Pembekal NAND/SSD perusahaan mendapat manfaat daripada perolehan CSP, AI Agents, RAG, dan data panas pusat data. Pengeluar HDD mendapat manfaat daripada permintaan kapasiti nearline dan peningkatan produk berkapasiti tinggi. Sesetengah syarikat pengawal, pengujian, pembungkusan, substrat, dan bahan juga mungkin mendapat manfaat secara tidak langsung, kerana kenaikan harga storan yang berterusan boleh mendorong pengembangan kapasiti dan peningkatan produk.
Situasi ini lebih kompleks bagi syarikat perkakasan hiliran. OEM pelayan AI mungkin mendapat manfaat daripada permintaan sistem, tetapi PC biasa, telefon pintar, konsol permainan, elektronik pengguna, dan OEM pelayan berkeuntungan rendah mungkin menghadapi kos BOM yang lebih tinggi. Jika jenama tidak dapat menaikkan harga, margin kasar akan terjejas. Jika mereka menaikkan harga terlalu tinggi, permintaan hujung mungkin menurun. Ketika melaporkan tentang kenaikan harga cip memori, Reuters menyatakan bahawa pelanggan PC dan telefon pintar menghadapi kesukaran untuk mendapatkan bekalan memori, dan itulah tepatnya cara tekanan kos mengalir ke hiliran.
Syarikat peralatan dan bahan semikonduktor adalah penerima manfaat secara tidak langsung. Pengembangan HBM memerlukan pembungkusan termaju, pengujian, TSV, substrat, dan bahan. Pengembangan DRAM/NAND memerlukan peralatan wafer. Peningkatan kapasiti HDD melibatkan plater, kepala baca, teknologi berkaitan HAMR, dan banyak lagi. Walau bagaimanapun, penularan kepada saham peralatan adalah lebih lambat, kerana pesanan bergantung pada belanjawan perbelanjaan modal dan tidak bertindak balas serta-merta seperti harga produk storan.
| Kedudukan Rantai Bekalan | Kemungkinan Kesan | Logik Tipikal |
|---|---|---|
| HBM/DRAM | Manfaat | Permintaan pelayan AI dan kekungan kapasiti |
| Enterprise SSD/NAND | Manfaat | Perolehan CSP dan permintaan data AI |
| HDD | Manfaat | Bekalan kapasiti nearline yang ketat |
| PC/telefon pintar | Tekanan | Kos meningkat dan keanjalan permintaan yang lemah |
| OEM Pelayan | Bercampur | Pelayan AI mendapat manfaat, pelayan biasa menghadapi tekanan |
| Peralatan/bahan | Manfaat tidak langsung | Kitaran pengembangan dan capex mendorong permintaan |
Pelabur juga perlu menilai sama ada sesebuah syarikat mempunyai kuasa penetapan harga. Jika syarikat huluan mempunyai kapasiti yang jarang dan pelanggan jangka panjang, ia boleh menukarkan kenaikan harga kepada margin kasar. Jika syarikat hiliran mempunyai jenama kelas atas, ekosistem yang kukuh, dan kuasa penetapan harga, ia mungkin dapat memindahkan sebahagian kos tersebut. Syarikat perkakasan tanpa kuasa penetapan harga sering kali menjadi yang pertama terjejas semasa kitaran kenaikan harga.
Ringkasan: Kenaikan harga storan mengagihkan semula keuntungan merentasi rantaian bekalan. Pembekal DRAM, NAND, SSD perusahaan, dan HDD lebih berkemungkinan mendapat manfaat kerana mereka mengawal sumber yang langka dan mempunyai keterlihatan pesanan yang lebih baik. Syarikat PC, telefon pintar, konsol permainan, dan perkakasan berpendapatan rendah lebih berkemungkinan berada di bawah tekanan kerana kos yang lebih tinggi mungkin tidak dapat dipindahkan dengan lancar. Syarikat peralatan dan bahan mentah mungkin mendapat manfaat secara tidak langsung, tetapi kelajuan pemindahannya lebih perlahan. Untuk menilai sama ada sesebuah syarikat adalah pemenang atau pemenang kalah, jangan sekadar mengklasifikasikannya sebagai "saham teknologi." Lihat kedudukannya dalam rantaian penetapan harga storan, gabungan pelanggan, kuasa tawar-menawar, inventori, dan gabungan produk.
Bagaimana Anda Boleh Menentukan Sama Ada Kenaikan Harga Storan Adalah Peluang atau Risiko?
Untuk menilai sama ada kenaikan harga storan merupakan peluang atau risiko, kuncinya ialah mengenal pasti di manakah kedudukan kitaran tersebut. Pada peringkat awal, inventori biasanya rendah, harga baru sahaja pulih, dan jangkaan keuntungan mula disemak ke atas. Pada peringkat pertengahan, harga kontrak terus meningkat, keputusan kewangan mengesahkan penambahbaikan tersebut, dan penilaian mengembang. Pada peringkat akhir, pengembangan kapasiti, penimbunan stok oleh pelanggan, tekanan pasaran hujung, dan penilaian yang terlalu regang mungkin muncul. Harga mungkin masih meningkat sementara risiko stok sudah pun tinggi.
Kitaran storan biasanya mempunyai empat peringkat:
| Peringkit Kitaran | Perilaku Harga | Perilaku Saham | Risiko Utama |
|---|---|---|---|
| Peringkat awal | Harga baru mula pulih | Harga saham pulih | Sama ada permintaan benar-benar wujud |
| Peringkat pertengahan | Harga kontrak terus meningkat | Pendapatan disemak ke atas | Jangkaan terlalu cepat memanas |
| Peringkat akhir | Kenaikan harga masih kukuh tetapi momentum melereng | Penilaian mungkin tinggi | Pengembangan kapasiti dan inventori |
| Peringkat pembalikan | Harga menjadi longgar | Harga saham tarik balik | Pesanan dan margin menurun |
Perjanjian jangka panjang meningkatkan ketelusan, tetapi ia tidak menghapuskan kitaran. Reuters melaporkan bahawa dalam perjanjian bekalan cip memori berasaskan AI jangka panjang, Micron, Samsung, dan SK hynix menggunakan kontrak take-or-pay berbilang tahun untuk mengurangkan turun naik lonjakan-hempasan sejarah industri tersebut, dan komitmen pelanggan berkaitan Micron mencapai $22 bilion. Perjanjian jangka panjang boleh meningkatkan ketelusan pendapatan, tetapi jika permintaan AI melambat atau pelanggan menghadapi tekanan kewangan, perjanjian tersebut mungkin masih dirundingkan semula.
Apabila harga saham telah meningkat dengan ketara, andaian penilaian dan pendapatan perlu disemak semula. Titik bahaya bagi saham storan selalunya muncul apabila "asas masih kukuh, tetapi jangkaan sudah terlalu penuh." Anda perlu menilai sama ada nilai pasaran semasa sudah mengimplikasikan keuntungan puncak kitaran, berapa banyak ruang kenaikan lagi pada margin kasar, sama ada perbelanjaan modal semakin meningkat, sama ada inventori pelanggan berada pada tahap tinggi, dan sama ada perbelanjaan modal AI menunjukkan tanda-tanda perlahan. Jika penunjuk-penunjuk ini meruncing, saham mungkin mengalami pembetulan walaupun harga masih tinggi.
Jika anda mengikuti peluang syarikat tersenarai di A.S. yang berkaitan dengan kenaikan harga storan, anda perlu mengkaji pendapatan syarikat, kitaran harga dan penilaian nilai, serta turut memberi perhatian kepada kos perdagangan sebenar. Kos perdagangan saham A.S. biasanya merangkumi lebih daripada komisen sahaja. Ia mungkin juga termasuk yuran platform, yuran ejen luar, yuran aktiviti perdagangan dan caj-caj lain. Yuran perdagangan saham A.S. Biya menyatakan bahawa komisen perdagangan saham A.S. ialah $0, manakala yuran platform, yuran ejen luar dan caj-caj lain adalah tertakluk kepada pusat yuran dan halaman pesanan. Ketersediaan perkhidmatan berkaitan bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform serta undang-undang dan peraturan yang berkenaan.Maklumat pasaran awam, peraturan perdagangan, dan struktur yuran tidak merupakan nasihat pelaburan.
Untuk menilai risiko-pulangan, tanya lapan soalan:
- Adakah kenaikan harga kontrak masih meningkat semakin pesat?
- Adakah margin kasar masih berkembang?
- Adakah inventori masih rendah?
- Adakah kontrak penguncian pelanggan meliputi tempoh 1–3 tahun?
- Adakah perbelanjaan modal mula berkembang dengan pesat?
- Adakah pelanggan hilir mula memotong pesanan?
- Adakah harga saham sudah mencerminkan keuntungan puncak kitaran?
- Adakah syarikat mempunyai gabungan produk yang menguntungkan?
Ringkasan: Peningkatan harga storan boleh mewujudkan peluang, tetapi ia juga boleh mewujudkan risiko peringkat tinggi. Peluang biasanya muncul apabila trend harga baru sahaja disahkan, inventori berada pada tahap rendah, dan peningkatan pendapatan baru sahaja bermula. Risiko biasanya muncul apabila kenaikan harga telah pun diambil kira sepenuhnya, pelanggan hiliran berada di bawah tekanan, pengembangan kapasiti bermula, dan penilaian menjadi terlalu tinggi. Perjanjian jangka panjang, permintaan pusat data AI, dan bekalan yang ketat bagi HBM, enterprise SSD, dan nearline HDD mungkin dapat meningkatkan kualiti kitaran, tetapi ia tidak dapat menghapuskan sepenuhnya sifat kitaran daripada industri storan. Apabila menganalisis saham storan, trend harga, leverage pendapatan, kedudukan penilaian, dan peringkat kitaran harus dinilai bersama-sama.
Jika anda mengikuti bagaimana kenaikan harga DRAM, NAND, dan HDD mempengaruhi saham, anda boleh memasukkan harga kontrak storan, pendapatan syarikat, perbelanjaan modal awan, pesanan pelayan AI, tekanan kos hiliran, dan yuran perdagangan ke dalam rangka kerja penjejakan yang sama. Anda boleh menggunakan carian maklumat saham A.S. untuk menjejaki data pasaran dan maklumat asas syarikat seperti Micron, Western Digital, dan Seagate, serta menggunakan Biya untuk merekodkan perdagangan pelbagai aset, kos pertukaran mata wang, dan butiran pengebilan. Jika anda turut mengikuti saham A.S., saham Hong Kong, dan aset digital, Biya boleh menjadi salah satu pilihan untuk perdagangan merentas pasaran dan penjejakan aset.Sebelum digunakan, anda perlu menyemak ketersediaan perkhidmatan di rantau anda, keperluan pengesahan identiti, peraturan platform, dan yuran pesanan. Saham storan boleh menjadi sangat tidak menentu, dan sebarang keputusan perdagangan harus berdasarkan pertimbangan bebas dan toleransi risiko peribadi anda.
Soalan Lazim
Adakah Kenaikan Harga DRAM Sentiasa Memanfaatkan Saham Micron?
Kenaikan harga DRAM tidak selalunya memanfaatkan saham Micron. Kenaikan harga biasanya meningkatkan ASP dan margin kasar Micron, tetapi harga saham juga bergantung pada bekalan HBM, perjanjian pelanggan, tahap inventori, perbelanjaan modal, dan penilaian. Jika kenaikan harga telah pun dimasukkan sepenuhnya oleh pasaran, walaupun pendapatan yang kukuh boleh menyebabkan ketidakstabilan.
Mengapakah Kenaikan Harga NAND Mempengaruhi Saham SSD Perusahaan?
Kenaikan harga NAND menjejaskan saham SSD perusahaan kerana NAND adalah asas kos dan bekalan teras SSD. Pemerolehan SSD perusahaan oleh pusat data AI meningkatkan permintaan NAND. Jika ASP dan margin kasar SSD perusahaan bertambah baik, jangkaan pendapatan bagi syarikat NAND dan SSD yang berkaitan mungkin disemak semula ke atas, tetapi inventori dan toleransi kos pelanggan masih perlu dipantau.
Bagaimanakah Kenaikan Harga HDD Menjejaskan Seagate dan Western Digital?
Kenaikan harga HDD biasanya menjejaskan Seagate dan Western Digital melalui ASP HDD nearline, penghantaran exabyte, dan margin kasar. Permintaan yang lebih kukuh daripada pusat data AI, storan awan, dan data lake boleh meningkatkan keterlihatan pesanan bagi HDD berkapasiti tinggi, tetapi pelabur masih perlu memantau pemulihan bekalan, penggantian SSD QLC, dan risiko penilaian.
Syarikat Teknologi Manakah yang Terjejas Akibat Kenaikan Harga Storan?
Kenaikan harga storan mungkin menjejaskan syarikat PC, telefon pintar, konsol permainan, dan syarikat perkakasan bermargin rendah kerana kos DRAM, NAND, dan SSD meningkatkan kos BOM. Jika permintaan hujung lemah, syarikat mungkin tidak mampu memindahkan kos sepenuhnya kepada pengguna, dan margin keuntungan mungkin tertekan.
Bagaimanakah Pelabur Individu Boleh Mengesan Kitaran Harga Storan?
Pelabur individu boleh mengesan harga kontrak TrendForce, harga spot DRAM/NAND, hasil SSD perusahaan, pesanan HDD nearline, margin kasar syarikat, tahap inventori, dan perbelanjaan modal. Satu tajuk berita kenaikan harga sahaja tidak memadai untuk menilai kitaran. Laporan pendapatan dan penilaian juga perlu dipertimbangkan.
Apakah Risiko Memburu Saham Storan Semasa Kitaran Kenaikan Harga?
Antara risiko utama mengejar saham storan semasa kitaran kenaikan harga termasuk peningkatan harga yang semakin perlahan, inventori pelanggan yang berlebihan, pengembangan kapasiti yang mula beroperasi, pengurangan pesanan di hilir, penyejukan perbelanjaan modal AI, dan penilaian yang terlalu tinggi. Saham storan bersifat kitaran, jadi pelabur harus menilai toleransi risiko peribadi dan merujuk kepada laporan kewangan awam serta peraturan platform sebelum membuat perdagangan.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Best Crypto Apps for Beginners: Fees, Security, and Ease of Use





Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam