
Mengapakah SpaceX Dinilai Begitu Tinggi? Ulasan Mengenai Starlink, Perkhidmatan Pelancaran, Kontrak NASA, dan Risiko




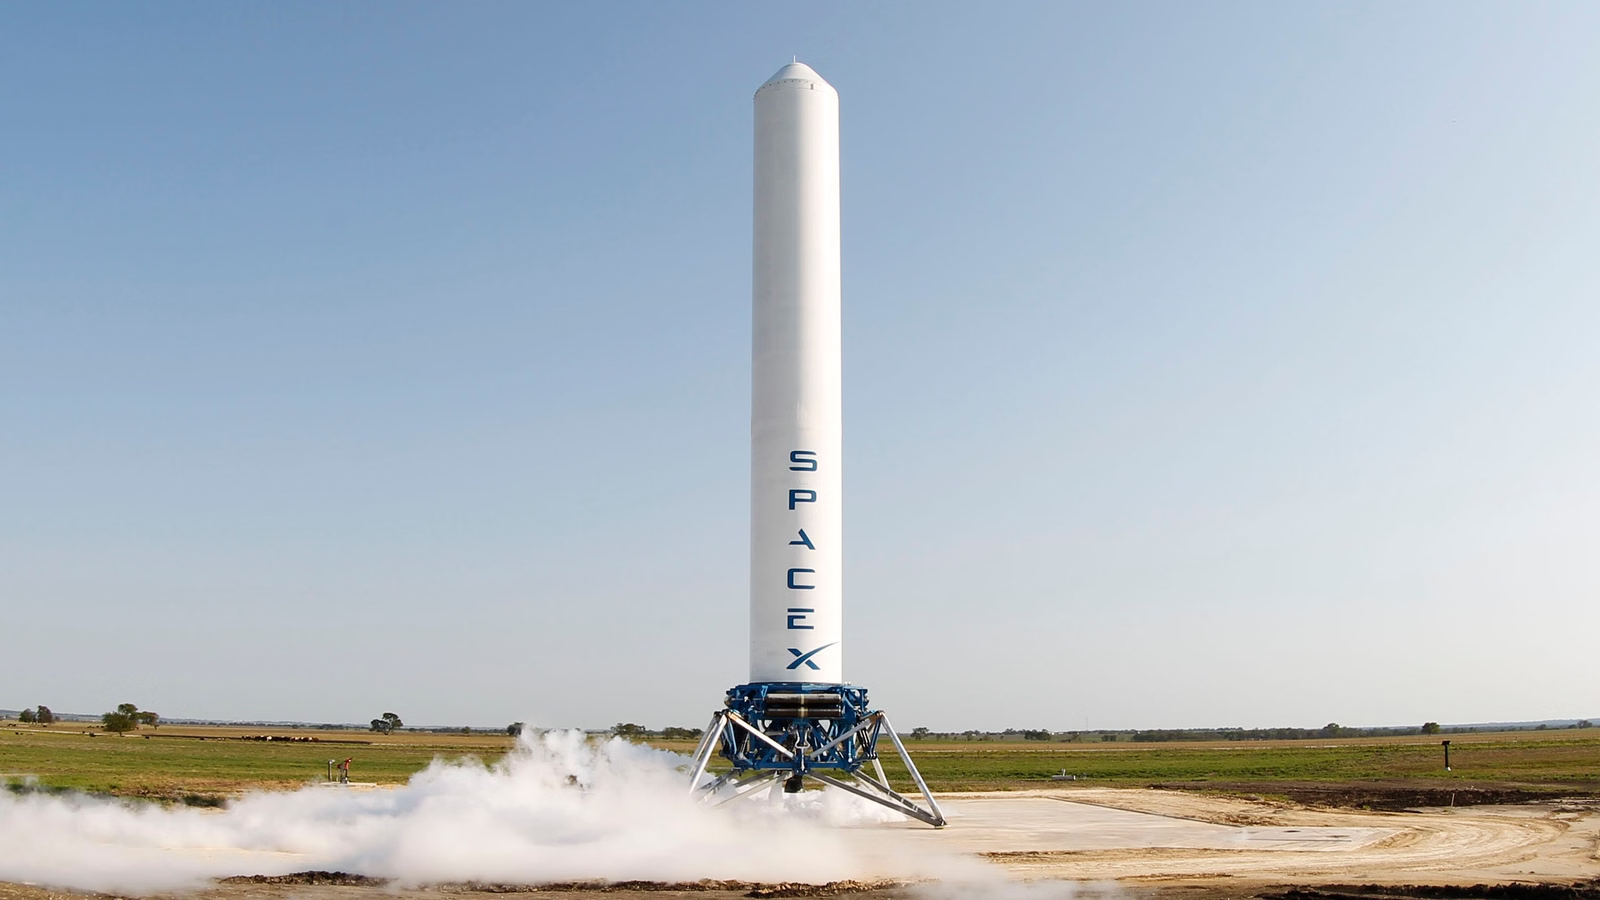
Penilaian SpaceX yang tinggi bukan semata-mata kerana ia melancarkan roket, tetapi kerana pasaran melihatnya sebagai gabungan internet satelit orbit bumi rendah, keupayaan roket boleh digunakan semula, misi angkasa kerajaan, dan infrastruktur angkasa masa depan. Apabila anda menilai SpaceX, anda tidak sepatutnya hanya melihat sekerap mana Falcon 9 dilancarkan. Anda juga perlu menilai sama ada Starlink dapat terus menyumbang pendapatan, sama ada kontrak NASA memberikan kredibiliti yang tahan lama, sama ada Starship dapat memenuhi janji jangka panjangnya, dan sama ada jangkaan tersebut sudah pun terpantul dalam harga saham.
Perkara Utama
- Penilaian SpaceX datang daripada roket, internet satelit, kontrak kerajaan, dan fleksibiliti teknologi jangka panjang.
- Starlink ialah tunjang pendapatan semasa yang paling penting dan membentuk penilaian gaya platform SpaceX.
- Penggunaan semula Falcon 9 dan kadar pelancaran yang tinggi memberikan SpaceX kelebihan kos, kelajuan, dan penghantaran.
- Kontrak NASA menambah lebih daripada pendapatan; ia mengukuhkan kredibiliti teknikal SpaceX dan akses misi.
- Starship meningkatkan had penilaian jangka panjang, tetapi kelewatan, perbelanjaan modal, dan peraturan kekal sebagai risiko utama.
- Pelabur harus membandingkan pertumbuhan, aliran tunai, gandaan penilaian, turun naik, dan sempadan pematuhan.
Mengapa SpaceX Dinilai Begitu Tinggi? Mulakan Dengan Apa yang Sebenarnya Dibeli oleh Pasaran
Sebab utama SpaceX dinilai begitu tinggi ialah kerana pasaran tidak membeli sebuah pengeluar roket tradisional. Pasaran membeli aset seakan-akan platform yang mungkin mengawal akses ke angkasa lepas, rangkaian komunikasi orbit bumi rendah, misi angkasa kerajaan, dan kapasiti pengangkutan angkasa lepas pada masa hadapan. Anda boleh membahagikan SpaceX kepada dua bahagian: perniagaan yang sudah boleh disahkan, termasuk Starlink, Falcon 9, dan misi kerajaan; serta jangkaan jangka panjang yang belum sepenuhnya direalisasikan, termasuk Starship, misi bulan, rancangan Marikh, dan infrastruktur angkasa yang lebih luas.
Isyarat paling jelas tentang semangat pasaran muncul selepas SpaceX tersenarai secara awam pada Jun 2026, apabila Reuters melaporkan bahawa nilai pasarnya seketika melepasi $2 trilion. Harga tersebut jauh melampaui rangka kerja penilaian aeroangkasa yang tradisional. Pelabur bukan sekadar bertanya berapa banyak pelancaran yang SpaceX lengkapkan setiap tahun atau berapa banyak pendapatan setiap misi. Mereka menilai potongan harga sebagai pintu gerbang yang berpotensi kepada ekonomi angkasa masa depan.
Pada peringkat perniagaan, SpaceX mempunyai empat tunjang penilaian:
| Pemboweh Nilai | Perniagaan Berkaitan | Perkara Yang Perlu Anda Pantau |
|---|---|---|
| Hasil semasa | Starlink, pelancaran komersial | Pertumbuhan pengguna, kadar pelancaran, penyampaian kontrak |
| Kelebihan kos | Penggunaan semula Falcon 9 | Kos marginal, kadar penggunaan semula, rentak pelancaran |
| Kredibiliti | Pelanggan NASA, pertahanan, dan kerajaan | Pesanan jangka panjang, pensijilan teknikal, halangan misi |
| Keuntungan jangka panjang | Starship, pengangkutan angkasa lepas, infrastruktur angkasa | Tonggak teknikal, perbelanjaan modal, jadual penyampaian |
Mengapakah metrik keuntungan tradisional tidak mencukupi? Kerana SpaceX masih berada dalam fasa pertumbuhan pesat, dan pendapatannya dipengaruhi oleh pembangunan Starship, pelaksanaan satelit, infrastruktur AI, dan projek lain yang memerlukan modal yang besar. Reuters melaporkan bahawa hasil SpaceX pada 2025 meningkat 33% kepada $18.67 bilion, namun syarikat itu masih mencatatkan kerugian bersih akibat perbelanjaan yang tinggi dan penyepaduan perniagaan. Ini bermakna soalan yang tepat bukan sahaja "Adakah ia menguntungkan sekarang?" tetapi juga "Bolehkah ia menukar hasil yang tinggi kepada aliran tunai yang mampan?"
Lebih penting lagi, SpaceX mempunyai model perniagaan yang disepadukan secara menegak. Banyak syarikat internet satelit terpaksa membeli perkhidmatan pelancaran daripada pembekal luar, manakala SpaceX boleh menggerakkan Starlink dengan roket Falcon 9 miliknya sendiri. Banyak syarikat roket hanya memperoleh pendapatan daripada kontrak pelancaran sekali sahaja, manakala SpaceX boleh menukar keupayaan pelancaran kepada pendapatan langganan berulang melalui Starlink. Struktur ini—membina jalan raya, mengendalikan kenderaan, dan menjual perkhidmatan— merupakan asas kepada penilaian tingginya.
Jika anda memantau SPCX selepas penyenaraianya, anda perlu memisahkan logik penilaian daripada kos perdagangan. IPO yang hangat atau saham pertumbuhan yang tidak menentu mungkin mencerminkan jangka jangka panjang, tetapi pulangan sebenar anda juga terjejas oleh komisen, yuran platform, yuran agensi luaran, kos penukaran mata wang, dan harga pelaksanaan. Pengguna yang layak boleh menyemak struktur yuran di Perdagangan saham A.S. Biya. Biya mengenakan komisen $0 untuk perdagangan saham A.S., manakala yuran platform, yuran agensi luaran, dan caj lain tertakluk kepada pusat yuran dan halaman pesanan. Ketersediaan bergantung pada lokasi pengguna, status pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkenaan.
Ringkasan: Penilaian tinggi SpaceX bukanlah kisah tentang satu roket semata-mata. Ia adalah gabungan nilai perniagaan semasa dan pilihan jangka panjang. Starlink dan Falcon 9 adalah tunjang sokongan yang boleh disahkan, kontrak NASA dan kerajaan menambah kredibiliti misi, manakala Starship menentukan siling jangka panjang. Untuk menilai sama ada SpaceX mahal, anda tidak sepatutnya hanya melihat kedudukan permodalan pasaran atau tajuk berita pelancaran sahaja. Anda perlu membandingkan pertumbuhan hasil, aliran tunai, pelaksanaan teknikal, dan gandaan penilaian secara menyeluruh. Penilaian yang tinggi boleh dijelaskan, tetapi itu tidak bermakna risiko telah hilang.
Mengapa Starlink Adalah Tunjang Utama Penilaian SpaceX
Starlink ialah elemen paling penting dalam penilaian SpaceX kerana ia mengubah keupayaan pelancaran sekali gus kepada pendapatan langganan berulang. Pelancaran roket lebih hampir kepada pendapatan berasaskan projek: lengkapkan satu misi, terima bayaran. Starlink lebih hampir kepada rangkaian komunikasi global, di mana pengguna membayar setiap bulan manakala perkhidmatan perusahaan, maritim, penerbangan, kerajaan, dan terus-ke-pel (direct-to-cell) boleh meningkatkan had pendapatan. Jika SpaceX hanya mempunyai perkhidmatan pelancaran, penilaianannya akan kelihatan lebih seperti kontraktor aeroangkasa. Dengan Starlink, pasaran dapat melihatnya lebih seperti syarikat platform teknologi dan infrastruktur komunikasi.
Bahan-bahan SpaceX menunjukkan bahawa setakat 31 Mac 2026, [Starlink mempunyai kira-kira 10.3 juta pengguna](https://content.spacex.com/cms-assets/FINAL_Documents and Updates/SpaceX IPO_Factsheet.pdf), meliputi 164 negara, wilayah, dan pasaran, dengan lebih daripada 9,600 satelit Starlink di orbit. Skala ini menunjukkan bahawa Starlink bukan lagi sekadar eksperimen awal; ia telah memasuki peringkat pengkomersilan global. Bagi penilaian, bilangan pengguna, liputan kawasan, kos terminal, kualiti lebar jalur, dan gabungan pelanggan korporat semuanya mempengaruhi jangkaan pendapatan masa depan.
Nilai Starlink bukan hanya datang daripada jalur lebar rumah. Kelebihan penilaiannya yang sebenar datang daripada pelbagai senario penghubungan yang berkembang pada masa yang sama:
| Kes Penggunaan Starlink | Pengguna Utama | Maksud Penilaian |
|---|---|---|
| Jalur lebar rumah | Pengguna luar bandar, pedalaman, dan kurang mendapat liputan | Membina pangkal kolom langganan asas |
| Penerbangan dan maritim | Syarikat penerbangan, kapal, syarikat pelayaran, firma logistik | Meningkatkan purata hasil setiap pengguna dan hasil perusahaan |
| Kerajaan dan tindakan kecemasan | Kerajaan, tentera, organisasi tindak balas bencana | Menambah nilai strategik dan permintaan yang stabil |
| Terus-ke-p telefon (direct-to-cell) | Pengendali mudah alih dan pengguna telefon pintar | Mengembangkan sempadan sambungan mudah alih |
| Rangkaian perusahaan | Perlombongan, tenaga, dan operasi rentas sempadan | Menambah kes penggunaan komersial bernilai tinggi |
Faktor kunci yang lain ialah SpaceX boleh melancarkan satelitnya sendiri. Seorang pengendali satelit biasa memerlukan tingkap pelancaran luaran dan penentuan harga pihak ketiga. SpaceX boleh menggunakan Falcon 9 untuk menambah dan mengembangkan Starlink sambil menambah baik kapasiti satelit secara berperingkat. Ini bermakna perkhidmatan pelancaran dan Starlink bukanlah perniagaan yang terasing; kedua-duanya mengukuhkan satu sama lain. Keupayaan pelancaran mengurangkan kos pelaksanaan Starlink, manakala Starlink mewujudkan permintaan pelancaran dalaman untuk SpaceX.
Peraturan juga merupakan sebahagian daripada kisah penilaian. Pada 2026, FCC meluluskan rancangan SpaceX untuk melaksanakan tambahan 7,500 satelit Starlink Gen2, menjadikan jumlah yang dibenarkan kepada 15,000 satelit serta membenarkan keupayaan satelit yang dipertingkatkan, penggunaan spektrum yang lebih luas, dan perkhidmatan terus-ke-pelan. Kelulusan ini menghendaki SpaceX melaksanakan separuh daripada satelit Gen2nya menjelang Disember 2028. Ini menunjukkan bahawa pengembangan Starlink tidak bergantung pada teknologi sahaja; ia juga bergantung pada kebenaran kawal selia seperti kelulusan FCC untuk 7,500 satelit Gen2 tambahan.
Starlink bukanlah tanpa had. Projek Kuiper milik Amazon telah mula melancarkan satelit orbit bumi rendah dan menyasarkan untuk bersaing dalam internet satelit. Satelit orbit bumi rendah Projek Kuiper mungkin mendorong industri ini ke arah persaingan yang lebih langsung dari segi harga, liputan, dan pengalaman terminal. Di samping itu, lesen telekomunikasi negara, penyelarasan spektrum, persaingan rangkaian darat, serpihan orbital, dan kebimbangan pencerapan astronomi akan kekal sebagai sekatan jangka panjang.
Untuk menilai sama ada Starlink mampu menyokong penilaian nilai SpaceX, perhatikan penunjuk-penunjuk berikut:
- Sama ada pertumbuhan pengguna berterusan melebihi fasa penerimaan awal;
- Sama ada ARPU kekal stabil dan sama ada pelanggan perusahaan, penerbangan, dan maritim meningkatkan kualiti hasil;
- Sama ada kelajuan pelaksanaan satelit mampu menampung permintaan jalur lebar;
- Sama ada kos terminal menurun dan pemasangan serta sokongan dapat diskalakan dengan cekap;
- Sama ada kelulusan kawal seli kekal lancar, terutamanya untuk spektrum, slot orbit, dan peraturan direct-to-cell.
Ringkasan: Starlink ialah tunjang paling realistik di sebalik penilaian tinggi SpaceX kerana ia menukar keupayaan pelancaran kepada pendapatan berulang dan menjadikan infrastruktur angkasa sebagai rangkaian yang boleh dicaj. Anda tidak sepatutnya menilai Starlink hanya berdasarkan bilangan satelit atau kelajuan internet. Anda perlu melihat pertumbuhan pengguna, struktur pembayaran, pelanggan korporat, kelulusan kawal selia, dan tekanan persaingan. Jika Starlink terus meningkatkan pendapatan dan memperbaik margin, penilaian tinggi SpaceX mempunyai asas perniagaan yang lebih kukuh. Jika pertumbuhan melambatkan atau kawal selia menjadi lebih ketat, sokongan paling penting bagi penilaian tersebut perlu dinilai semula.
Bagaimana Perkhidmatan Pelancaran Menyokong Parit Perniagaan SpaceX
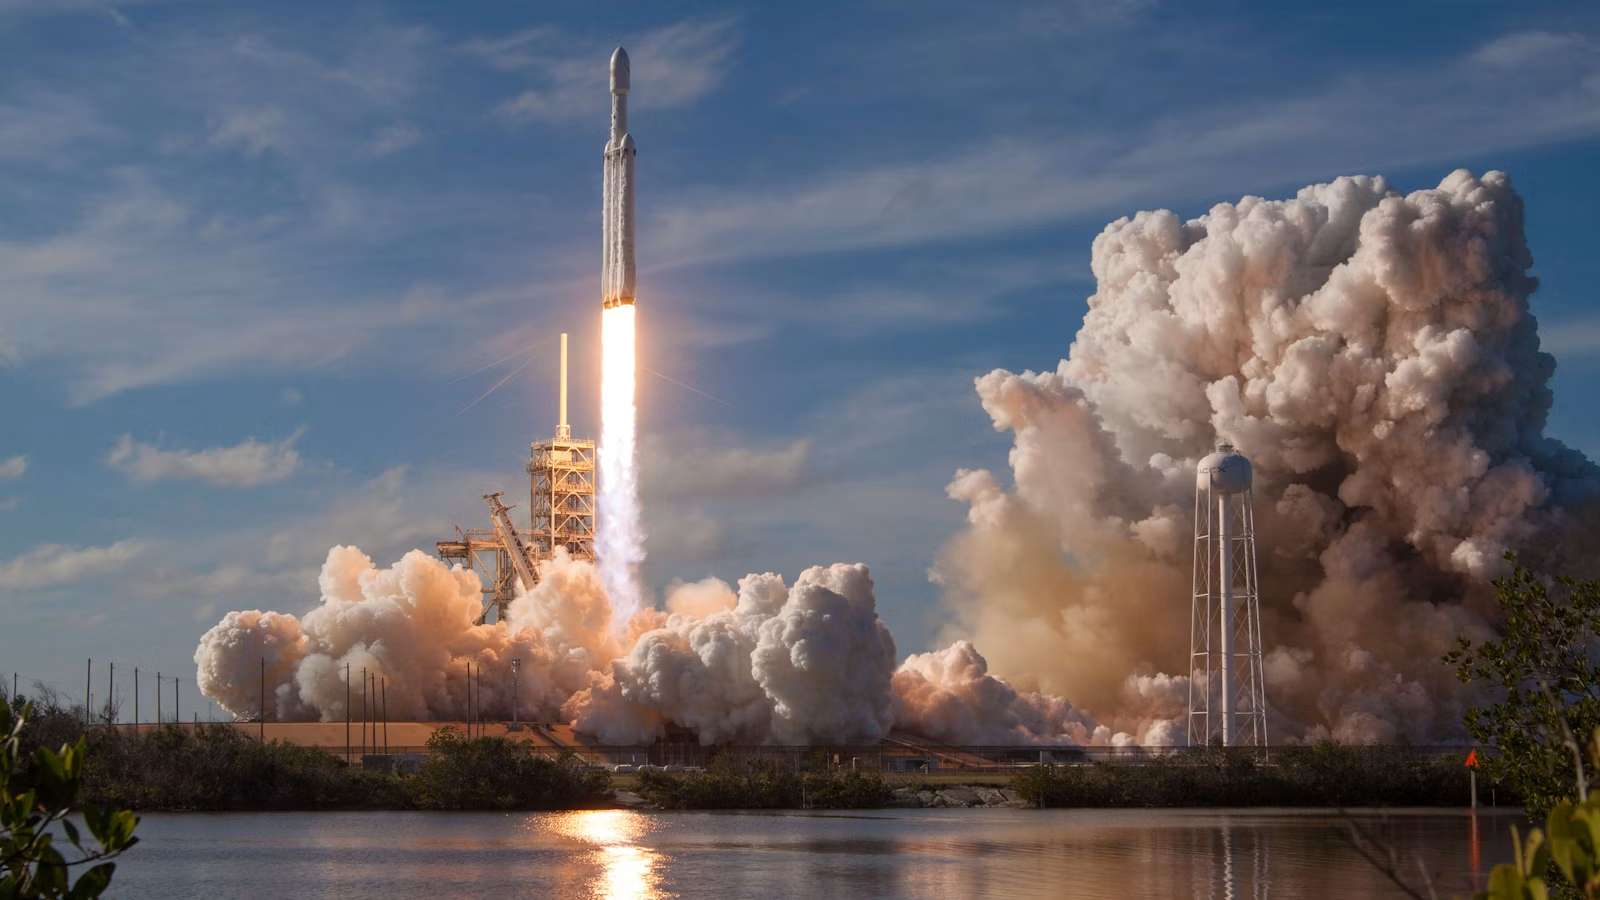
Perkhidmatan pelancaran menyokong penilaian SpaceX bukan sahaja kerana setiap pelancaran menjana pendapatan, tetapi kerana kebolehan guna semula Falcon 9, kekerapan pelancaran yang tinggi, dan penghantaran yang boleh dipercayai mewujudkan parit perniagaan. Anda boleh menganggap Falcon 9 sebagai kapasiti pengeluaran teras SpaceX: ia berkhidmat kepada NASA, pengendali satelit komersial, dan pelanggan kerajaan, sambil juga melancarkan gugusan Starlink milik SpaceX sendiri. Semakin stabil kekerapan pelancaran, semakin rendah SpaceX dapat mengurangkan kos pelancaran dalammnya. Semakin matang kebolehan guna semula, semakin sukar bagi pesaing untuk menandingi SpaceX dari segi harga dan kelajuan penghantaran.
Kedudukan SpaceX bagi Falcon 9 adalah jelas: kebolehgunaan semula membolehkan syarikat itu menerbangkan semula bahagian roket yang paling mahal, sekali gus menurunkan kos akses ke angkasa lepas. Inilah perbezaan terbesar antara SpaceX dan roket pakai buang tradisional. Kenderaan pelancar konvensional lebih hampir kepada bahan guna sekali sahaja, menjadikan pengurangan kos sukar dicapai. Penggunaan semula Falcon 9 membolehkan perkakasan, pengalaman misi, operasi darat, dan rantaian bekalan bertambah baik dari masa ke semasa.
Bahan IPO SpaceX menunjukkan bahawa Falcon 9 telah menamatkan kira-kira 620 penerbangan, Falcon Heavy kira-kira 11 penerbangan, dan Starship kira-kira 12 penerbangan. Kapasiti muatan Falcon 9 ke orbit bumi rendah ialah 23 tan metrik, Falcon Heavy ialah 64 tan metrik, dan kapasiti yang dijangkakan untuk Starship ialah 100 tan metrik. Gabungan data ini menunjukkan bahawa asas perniagaan semasa penilaian SpaceX terutamanya datang daripada [kira-kira 620 penerbangan Falcon 9](https://content.spacex.com/cms-assets/FINAL_Documents and Updates/SpaceX IPO_Factsheet.pdf), bukan daripada Starship, yang masih belum mencapai kematangan komersial sepenuhnya.
| Sistem Pelancaran | Peranan Semasa | Maksud Penilaian |
|---|---|---|
| Falcon 9 | Kenderaan pelancaran utama, penggunaan Starlink, misi krew dan kargo | Aliran hasil semasa dan parit kos |
| Falcon Heavy | Misi angkat berat, angkasa lepas, dan kerajaan | Meluaskan liputan misi |
| Starship | Muatan berskala besar, misi bulan, pengangkutan angkasa lepas masa depan | Menentukan had kapasiti jangka panjang |
Perkhidmatan pelancaran juga mempunyai ciri yang sering diabaikan: ia membolehkan SpaceX mempengaruhi penanda aras kos bagi keseluruhan industri satelit. SmallSat Rideshare Program SpaceX menyenaraikan secara terbuka harga serendah $350,000 untuk sehingga 50kg ke orbit segerak matahari, dengan jisim tambahan diharga pada $7,000 setiap kilogram. Struktur penetapan harga ini membantu syarikat satelit kecil merancang bajet pelancaran sambil membolehkan SpaceX mengekalkan kadar pelancaran yang tinggi dan kuasa penetapan harga industri.
Namun begitu, perkhidmatan pelancaran tidak boleh terlalu diromantikkan. Penggunaan semula roket menurunkan kos marginal, tetapi ia tidak menjadikan setiap misi berisiko rendah atau kos rendah. Kelewatan pelancaran, kekangan tapak pelancaran, insurans, tetingkap cuaca, kelulusan Kawal Selia, dan perubahan misi pelanggan semuanya boleh menjejaskan pengiktirafan hasil dan jadual penghantaran. Bagi pelabur, kekerapan pelancaran dan kadar kejayaan hanyalah lapisan pertama. Soalan yang lebih penting ialah sama ada SpaceX dapat menukar keupayaan pelancaran yang tinggi kepada keuntungan yang mampan.
Starship ialah pemboleh ubah jangka panjang dalam perniagaan pelancaran. SpaceX telah menamatkan ujian penerbangan kedua belas Starship pada Mei 2026, menunjukkan bahawa projek ini masih mara dengan pantas. Namun Starship tidak patut dikelirukan dengan Falcon 9. Falcon 9 ialah parit pertahanan yang telah terbukti; Starship ialah pilihan masa depan. Sebahagian besar daripada penilaian tinggi SpaceX datang daripada jangkaan terhadap Starship. Sekiranya tonggak teknikal tertangguh, potensi kenaikan penilaian itu juga boleh menjadi sumber kemeruapan.
Ringkasan: Perkhidmatan pelancaran memberikan SpaceX keupayaan integrasi menegak yang sukar ditiru oleh syarikat internet satelit yang lain. Falcon 9 ialah asas komersial paling boleh dipercayai pada hari ini, berkhidmat kepada pelanggan luaran sambil menurunkan kos pelaksanaan Starlink. Falcon Heavy memperluaskan liputan misi angkatan berat, dan Starship menentukan kapasiti pengangkutan angkasa jangka panjang. Untuk memahami penilaian SpaceX, anda perlu memisahkan parit Falcon 9 yang telah matang daripada jangkaan Starship yang masih berkembang. Jika tidak, mudah untuk tersalah anggap kisah jangka panjang sebagai keuntungan yang telah direalisasikan.
Mengapa Kontrak NASA dan Pesanan Kerajaan Meningkatkan Kredibiliti SpaceX
Kontrak NASA penting bagi SpaceX bukan hanya kerana nilai kontraknya, tetapi kerana ia membuktikan bahawa SpaceX mampu memasuki misi angkasa kerajaan yang mempunyai halangan tinggi, dipantau dengan teliti, dan berkitaran panjang. Pelanggan kerajaan tidak hanya mempertimbangkan harga. Mereka menilai kebolehpercayaan teknikal, standard keselamatan, pengalaman misi, keupayaan penyelarasan, dan penghantaran jangka panjang. Selepas SpaceX memenangi misi penerbangan angkasa beranak kapal, pembekalan semula stesen angkasa, dan misi sistem bulan, pasaran mula menganggap kontrak tersebut sebagai kredibiliti teknikal, mengukuhkan keyakinan terhadap pesanan jangka panjang dan kedudukan strategik.
Program bulan Artemis ialah contoh yang paling jelas. Pada tahun 2021, NASA memilih SpaceX untuk meneruskan pembangunan sistem pendaratan manusia Starship di bawah konsep kontrak harga tetap berasaskan pencapaian, dengan kontrak Starship HLS bernilai $2.89 bilion. Kepentingannya bukan sahaja daripada segi hasil. Ia menunjukkan bahawa NASA mengiktiraf laluan teknologi SpaceX. Bagi penilaian, pengiktirafan tersebut mengurangkan keraguan pasaran tentang keupayaan misi.
Pada tahun 2022, NASA mengubah suai kontrak tersebut melalui Option B, membenarkan SpaceX meneruskan pembangunan pendarat bulan Starship yang memenuhi keperluan misi Artemis yang kemudian. Pindaan kontrak Option B ini bernilai kira-kira $1.15 bilion. Ini bermakna SpaceX bukan sahaja menyertai Artemis III sebagai kontraktor sekali sahaja; syarikat itu turut dimasukkan ke dalam seni bina pengangkutan bulan jangka panjang. Semakin banyak misi jangka panjang yang dimenangi SpaceX, semakin mudah pasaran melihat syarikat tersebut sebagai sebahagian daripada infrastruktur strategi angkasa Amerika Syarikat.
Program kru komersial NASA adalah sama pentingnya. Program Kru Komersial NASA bertujuan untuk menyediakan pengangkutan kru yang selamat, boleh dipercayai, dan menjimatkan kos ke dan dari Stesen Angkasa Antarabangsa melalui syarikat swasta Amerika Syarikat. Crew Dragon dan Falcon 9 milik SpaceX telah menjadi komponen utama program tersebut. Pada tahun 2022, NASA memberikan SpaceX lima misi kru tambahan ke stesen angkasa, menjadikan jumlah keseluruhan misi SpaceX kepada 14 misi dan meningkatkan nilai kontrak CCtCap kepada kira-kira $4.927 bilion.
Anda boleh membahagikan kesan penilaian daripada pesanan NASA dan kerajaan kepada tiga peringkat:
| Kesan | Makna | Kesan terhadap Penilaian SpaceX |
|---|---|---|
| Pensijilan teknikal | Misi berangkai manusia, kargo, dan bulan mempunyai halangan yang sangat tinggi | Meningkatkan keyakinan pasaran |
| Pesanan jangka panjang | Misi berbilang tahun dan pengubahsuaian kontrak mewujudkan hasil yang jelas | Menstabilkan jangkaan perniagaan |
| Penjajaran strategik | SpaceX menjadi lebih terikat dengan matlamat angkasa dan pertahanan A.S. | Meningkatkan nilai kelangkaan dan kuasa tawar-menawar |
Pesanan kerajaan bukanlah hasil tanpa risiko. Pejabat Ketua Pemeriksa NASA melaporkan pada tahun 2026 bahawa pembangunan Starship SpaceX untuk Artemis III telah tertunda sekurang-kurangnya dua tahun dari jadual dan bahawa pemindahan bahan dorong kriogenik, kekerapan pelancaran, dan integrasi misi masih menjadi cabaran utama. Kajian Pejabat Ketua Pemeriksa NASA mengenai kemajuan HLS juga menyatakan bahawa NASA telah mula menilai pelan pendaratan bulan pada tahun 2028. Ini menunjukkan bahawa kontrak kerajaan dapat memberikan kredibiliti, tetapi ia tidak dapat menghapuskan risiko teknikal dan risiko jadual.
Ringkasan: Kontrak NASA memberikan SpaceX asas kredibiliti yang lebih kukuh kerana ia menunjukkan bahawa SpaceX tidak hanya bergantung pada penceritaan komersial. Syarikat ini telah memasuki misi berhalangan tinggi seperti penerbangan angkasa berpenumpang, pembekalan semula stesen angkasa, dan sistem pendaratan bulan Artemis. Namun, kontrak kerajaan tidak menjamin pelaksanaan yang lancar. Kontrak harga tetap, semakan teknikal, kelewatan misi, perubahan bajet, dan integrasi merentas sistem semuanya boleh menjejaskan jadual penyampaian. Kontrak NASA meningkatkan kredibiliti SpaceX, tetapi ia tidak menghapuskan risiko teknologi atau kewangan.
Apakah Risiko Utama Di Sebalik Penilaian Tinggi SpaceX?
Risiko terbesar di sebalik penilaian SpaceX yang tinggi ialah pasaran telah pun menimbangkan pertumbuhan Starlink yang berterusan, kepimpinan Falcon 9, kemajuan misi NASA, kejayaan Starship, dan pengembangan ekonomi angkasa pada masa hadapan. Jika mana-mana andaian utama ini gagal, penilaian tersebut mungkin menghadapi tekanan. Apabila anda menilai SpaceX, anda tidak seharusnya hanya melihat pelancaran roket yang berjaya atau pertumbuhan pengguna Starlink. Anda juga perlu memerhatikan kerugian, perbelanjaan modal, struktur tadbir urus, kelulusan kawal selia, dan tekanan persaingan.
Kategori pertama ialah risiko kewangan. Hasil SpaceX sedang berkembang dengan pesat, tetapi pertumbuhan yang tinggi tidak semestinya bermakna keuntungan yang tinggi. Reuters melaporkan bahawa hasil syarikat tersebut pada tahun 2025 meningkat dengan mendadak, tetapi perbelanjaan yang tinggi dan integrasi perniagaan masih menyebabkan kerugian. SpaceX juga memasuki pasaran bon selepas IPO untuk membiayai infrastruktur AI dan pelaburan roket generasi akan datang. Perbelanjaan modal yang tinggi boleh menyokong kapasiti jangka panjang, tetapi ia juga boleh menangguhkan aliran tunai bebas. Semakin tinggi penilaian, semakin tinggi jangkaan pasaran terhadap penambahbaikan margin pada masa hadapan.
Kategori kedua ialah risiko teknikal. Starship merupakan sumber utama had penilaian jangka panjang SpaceX, dan ia juga tempat risiko kelewatan paling tertumpu. Versi bulan Artemis mesti menyelesaikan masalah yang kompleks termasuk pemindahan bahan dorong kriogenik, penyimpanan, dok, pengisian semula, pendaratan bulan, dan operasi pemulangan. NASA OIG menyatakan bahawa SpaceX perlu mengumpulkan sejumlah besar bahan dorong di orbit Bumi rendah dan mengekalkan kadar pelancaran yang tinggi. Sebarang kegagalan ujian, had tapak pelancaran, atau isu integrasi sistem boleh menjejaskan garis masa Artemis dan pengkomersilan Starship.
Kategori ketiga ialah risiko kawal selia dan sumber orbit. Pertumbuhan Starlink bergantung pada lesen telekomunikasi negara, kebenaran spektrum, peraturan penggunaan orbit, dan pengurusan penyahorbitan satelit. Apabila bilangan satelit di orbit Bumi rendah meningkat, kebimbangan mengenai astronomi, serpihan orbit, gangguan radio, dan penyelarasan antarabangsa menjadi lebih serius. Kelulusan FCC untuk lebih banyak satelit Gen2 adalah positif, tetapi ia juga datang bersama garis masa pelaksanaan dan sekatan teknikal. Bagi SpaceX, kawal selia bukan sekatan sekali sahaja; ia adalah sekatan jangka panjang sepanjang pengembangan global.
Kategori keempat ialah risiko persaingan. Starlink kini berada di hadapan, tetapi itu tidak bermakna ia akan terus kekal tanpa persaingan. Kuiper, OneWeb, pengendali serantau, rangkaian 5G/6G berasaskan darat, kabel dasar laut, dan rangkaian peribadi perusahaan akan bersaing untuk mendapatkan pengguna dalam pelbagai senario. Internet satelit orbit bumi rendah tidak menjadi menguntungkan secara automatik semata-mata kerana ia meliputi seluruh dunia. Kapasiti bayaran, kelulusan kawal selia, kos terminal, dan kesesakan rangkaian berbeza-beza secara meluas mengikut negara. Jika Starlink tidak dapat meningkatkan bahagiannya dalam kalangan pelanggan bernilai tinggi, andaian pasaran mengenai margin boleh dicabar.
Kategori kelima ialah risiko tadbir urus. Reuters melaporkan bahawa Elon Musk masih memegang 82% kuasa mengundi selepas IPO SpaceX. Struktur mengundi dua kelas boleh mengekalkan strategi yang dipimpin pengasas, tetapi ia juga bermakna pemegang saham biasa mempunyai pengaruh yang terhad terhadap keputusan besar. Bagi pelabut institusi, kebergantungan pada individu utama, pengintegrasian perniagaan berkaitan, dan keutamaan peruntukan modal semuanya penting dalam penilaian risiko.
| Jenis Risiko | Isu Spesifik | Kemungkinan Kesan |
|---|---|---|
| Risiko kewangan | Pelaburan tinggi, pembiayaan hutang, kerugian | Tekanan pada keuntungan dan aliran tunai |
| Risiko teknikal | Starship, HLS, pemindahan bahan dorong | Kelewatan dalam pelaksanaan pertumbuhan jangka panjang |
| Risiko kawal selia | Spektrum, orbit, lesen negara | Had kepada pengembangan Starlink |
| Risiko persaingan | Kuiper, OneWeb, rangkaian darat | Tekanan pada penetapan harga dan bahagian pasaran |
| Risiko tadbir urus | Kuasa mengundi terpusat, kebergantungan pada individu utama | Kebimbangan pelabur institusi |
Bagi pelabur biasa, soalan paling praktikal bukanlah "Adakah SpaceX sebuah syarikat yang hebat?" tetapi "Berapakah kejayaan masa depan yang telah pun dinilai dalam harga?" Anda boleh menggunakan alat seperti Biya U.S. stock search untuk memantau maklumat pasaran, tetapi sebarang harga, volum dagangan, yuran, atau peraturan pesanan hendaklah berdasarkan paparan platform dagangan sebenar. IPO yang hangat boleh mengalami turun naik harga yang ketara dalam tempoh dagangan awal. Sebelum berdagang, anda perlu memahami sepenuhnya jenis pesanan, struktur yuran, dan risiko.
Ringkasan: Penilaian tinggi SpaceX mempunyai sokongan perniagaan yang sebenar, tetapi ia juga merangkumi jangkaan yang kuat tentang masa depan. Starlink dan Falcon 9 ialah tunjang sokongan semasa, kontrak NASA memberikan kredibiliti, dan Starship mewakili potensi keuntungan jangka panjang. Namun begitu, kerugian, perbelanjaan modal, kelewatan teknikal, kelulusan kawal selia, persaingan, dan struktur tadbir urus semuanya boleh meningkatkan k volatility penilaian. Memahami logik penilaian SpaceX tidak bermakna menerima apa-apa harga. Semakin panas sesebuah aset, semakin penting untuk membezakan antara "syarikat hebat," "perniagaan yang baik," dan "harga kemasukan yang munasabah."
Bagaimana Pelabur Biasa Boleh Menilai Sama Ada Penilaian SpaceX Adakah Munasabah
Pelabur biasa tidak sepatutnya menilai penilaian (valuation) SpaceX semata-mata berdasarkan perhatian media, pergerakan harga saham, atau kesan Elon Musk. Anda memerlukan satu rangka kerja yang boleh disemak dari semasa ke semasa. Dimensi utama termasuk sama ada Starlink terus berkembang, sama ada perkhidmatan pelancaran mengekalkan kekerapan dan kelebihan kos, sama ada kontrak NASA dan kerajaan berjalan mengikut jadual, sama ada Starship mencapai pencapaian teknikal yang besar, dan sama ada gandaan penilaian (valuation multiples) telah pun jauh melampaui aliran tunai masa depan.
Anda boleh melihatnya pada empat peringkat:
| Tahap Penilaian | Soalan Utama | Penunjuk Berguna |
|---|---|---|
| Kualiti pertumbuhan | Adakah pertumbuhan hasil mampan? | Pengguna Starlink, ARPU, gabungan pelanggan perusahaan |
| Parit perniagaan | Adakah kelebihan kos stabil? | Kadar guna semula Falcon 9, bilangan pelancaran, gabungan pelanggan |
| Pelaksanaan teknikal | Adakah kisah jangka panjang menjadi realiti? | Ujian Starship, pencapaian HLS, pemindahan bahan dorong |
| Tekanan penilaian | Adakah pasaran terlalu optimis? | Nisbah harga-ke-jualan, aliran tunai, margin, perubahan hutang |
Jika anda lebih mementingkan perdagangan, anda juga perlu memisahkan penilaian syarikat daripada kos transaksi anda sendiri. Kos perdagangan saham A.S. sering merangkumi lebih daripada komisen sahaja. Ia mungkin termasuk yuran platform, yuran ejen luar, yuran aktiviti perdagangan, kos penukaran mata wang, dan peraturan saham pecahan. Biya mengenakan komisen $0 untuk perdagangan saham A.S., manakala yuran platform, yuran ejen luar, dan caj-caj lain tertakluk kepada pusat yuran dan halaman pesanan. Jika anda turut menjejak aset USD dan kos penukaran mata wang, anda boleh menggunakan kadar pertukaran masa nyata Biya untuk membandingkan perbezaan kadar pertukaran merentas mata wang.
Anda juga tidak sepatutnya menilai sama ada SpaceX “mahal” hanya dengan membandingkannya dengan syarikat aeroangkasa tradisional. Syarikat aeroangkasa tradisional biasanya lebih bergantung pada kontrak kerajaan dan keuntungan pembuatan, dengan pertumbuhan yang lebih stabil. SpaceX mempunyai Starlink, Falcon 9, Starship, dan misi kerajaan pada masa yang sama, jadi pasaran mungkin memberikannya premium pertumbuhan yang lebih tinggi. Tetapi premium pertumbuhan tidaklah tanpa had. Jika Starlink melambatkan, Starship tertangguh, atau keuntungan mengecewakan, penilaian itu boleh dinilai semula.
Pendekatan yang lebih praktikal adalah untuk memahami SpaceX sebagai tiga jenis aset:
- Aset aliran tunai: Starlink, pelancaran komersial, misi NASA;
- Aset parit daya saing: roket boleh guna semula, tapak pelancaran, rantaian bekalan, pengalaman misi;
- Aset opsyen: Starship, misi bulan, pelan Mars, infrastruktur angkasa.
Apabila sentimen pasaran sedang panas, kategori ketiga—aset opsyen—boleh menerima penilaian harga yang sangat tinggi. Apabila pasaran menjadi lebih berhati-hati, pelabur sering kembali kepada kategori pertama: aset aliran tunai. Anda perlu tahu bahagian jangkaan yang mana anda sedang beli, dan bukannya menganggap setiap bahagian cerita tersebut sebagai hasil yang pasti.
Ringkasan: Pelabur biasa tidak sepatutnya berhenti pada tahap "SpaceX mempunyai roket yang kukuh, rangkaian Starlink yang besar, dan banyak kontrak NASA." Kerangka yang lebih berguna ialah menilai terlebih dahulu sama ada Starlink dapat menjana hasil yang stabil, kemudian menilai sama ada Falcon 9 mengekalkan kelebihan kos dan kekerapan pelancaran, selepas itu menjejar pencapaian NASA dan Starship, dan akhirnya membandingkan pekangan penilaian dengan tekanan aliran tunai. SpaceX mungkin merupakan syarikat infrastruktur angkasa yang jarang ditemui, tetapi kejarangan itu tidak menjadikan setiap harga munasabah. Keputusan perdagangan masih harus mencerminkan toleransi risiko, tempoh pelaburan, dan keperluan pematuhan.
Jika anda terus mengikuti SpaceX, SPCX, saham A.S., ETF, saham Hong Kong dan aset kripto, kuncinya bukan sahaja mencari ticker yang popular. Anda juga perlu menguruskan kos transaksi, kos pertukaran mata wang, rekod pesanan dan pendedahan risiko merentas pasaran. Pengguna yang layak boleh menggunakan Biya App untuk merakamkan urus niaga aset pelbagai dan maklumat pengebilan. Biya menyokong perdagangan saham A.S., saham Hong Kong dan kripto, serta penukaran USDT kepada mata wang fiat utama seperti USD dan HKD. Ketersediaan bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform serta undang-undang dan peraturan yang berkuat kuasa. Maklumat pasaran awam, peraturan perdagangan dan struktur fi adalah untuk pemahaman sahaja dan tidak membentuk nasihat pelaburan.Sebelum melakukan sebarang perdagangan, sentiasa sahkan halaman pesanan, butiran yuran, dan keperluan pengawalseliaan tempatan.
Soalan Lazim
Apakah penunjuk yang paling penting bagi penilaian SpaceX?
Penunjuk yang paling penting bagi penilaian SpaceX ialah pengguna dan hasil Starlink, kekerapan pelancaran Falcon 9, kontrak NASA dan kerajaan, kemajuan teknikal Starship, margin, serta aliran tunai. Anda tidak sepatutnya menilai SpaceX hanya berdasarkan permodalan pasaran atau tajuk berita, kerana penilaian yang tinggi biasanya merangkumi sama-sama jangkaan pertumbuhan masa depan dan risiko pelaksanaan.
Adakah pecahan Starlink (spin-off) akan menjejaskan penilaian SpaceX?
Pemisahan Starlink boleh mengubah cara pelabur menilai penilaian SpaceX. Pasaran akan dapat memisahkan perniagaan internet satelit daripada perkhidmatan pelancaran dengan lebih jelas. Walau bagaimanapun, sama ada Starlink dipisahkan bergantung pada strategi syarikat, keperluan pengawalseliaan, kestabilan pendapatan, dan keadaan pasaran modal. Ia tidak patut dianggap sebagai sesuatu yang pasti.
Bagaimana SpaceX dinilai secara berbeza daripada syarikat aeroangkasa tradisional?
SpaceX berbeza daripada syarikat aeroangkasa tradisional kerana ia menggabungkan keupayaan pelancaran, internet satelit orbit bumi rendah, dan kisah pengangkutan Starship pada masa hadapan. Syarikat aeroangkasa tradisional lebih bergantung pada pesanan kerajaan dan keuntungan pembuatan, manakala SpaceX dilihat sebagai syarikat infrastruktur angkasa seakan-akan platform, yang mungkin justifies premium pertumbuhan yang lebih tinggi.
Bagaimana patut pelabur biasa melihat risiko penilaian SpaceX?
Pelabur biasa harus memberi tumpuan kepada sama ada pertumbuhan pendapatan boleh menjadi aliran tunai, sama ada Starship mencapai peristiwa penting, sama ada Starlink menghadapi tekanan kawal selia atau persaingan, dan sama ada harga semasa sudah mencerminkan terlalu banyak keterlaluan. Sebelum berdagang, mereka juga harus mengesahkan yuran, jenis pesanan, dan keperluan pematuhan tempatan.
Adakah kontrak NASA bermakna SpaceX tiada risiko?
Kontrak NASA tidak bermakna SpaceX tiada risiko. Pesanan NASA memberikan kredibiliti teknikal dan peluang misi jangka panjang, tetapi ia masih boleh terjejas oleh perubahan bajet, semakan teknikal, penangguhan misi, pengubahsuaian kontrak, dan kegagalan pelancaran. Kontrak kerajaan meningkatkan kredibiliti, tetapi ia tidak menjamin keuntungan atau masa penghantaran.
Adakah penilaian tinggi SpaceX bermakna ia berbaloi untuk dibeli?
Penilaian tinggi SpaceX tidak semestinya bermakna ia berbaloi untuk dibeli. Penilaian tinggi menunjukkan bahawa pasaran mempunyai jangkaan yang kukuh terhadap masa hadapan syarikat tersebut, tetapi sama ada ia sesuai untuk perdagangan bergantung pada harga, tempoh pelaburan, toleransi risiko, saiz kedudukan, struktur yuran, dan keperluan pengawalseliaan tempatan. Memahami logik penilaian bukanlah satu cadangan untuk membeli.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Strategi Perdagangan Kripto MACD: Tetapan, Isyarat, dan Pengurusan Risiko


US to Portugal Online Money Transfer Limits: Per-Transaction Caps Explained




Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam