
Zelle Pembayaran Antarabangsa: Mengapa Ia Tidak Berfungsi dan Alternatif yang Lebih Baik




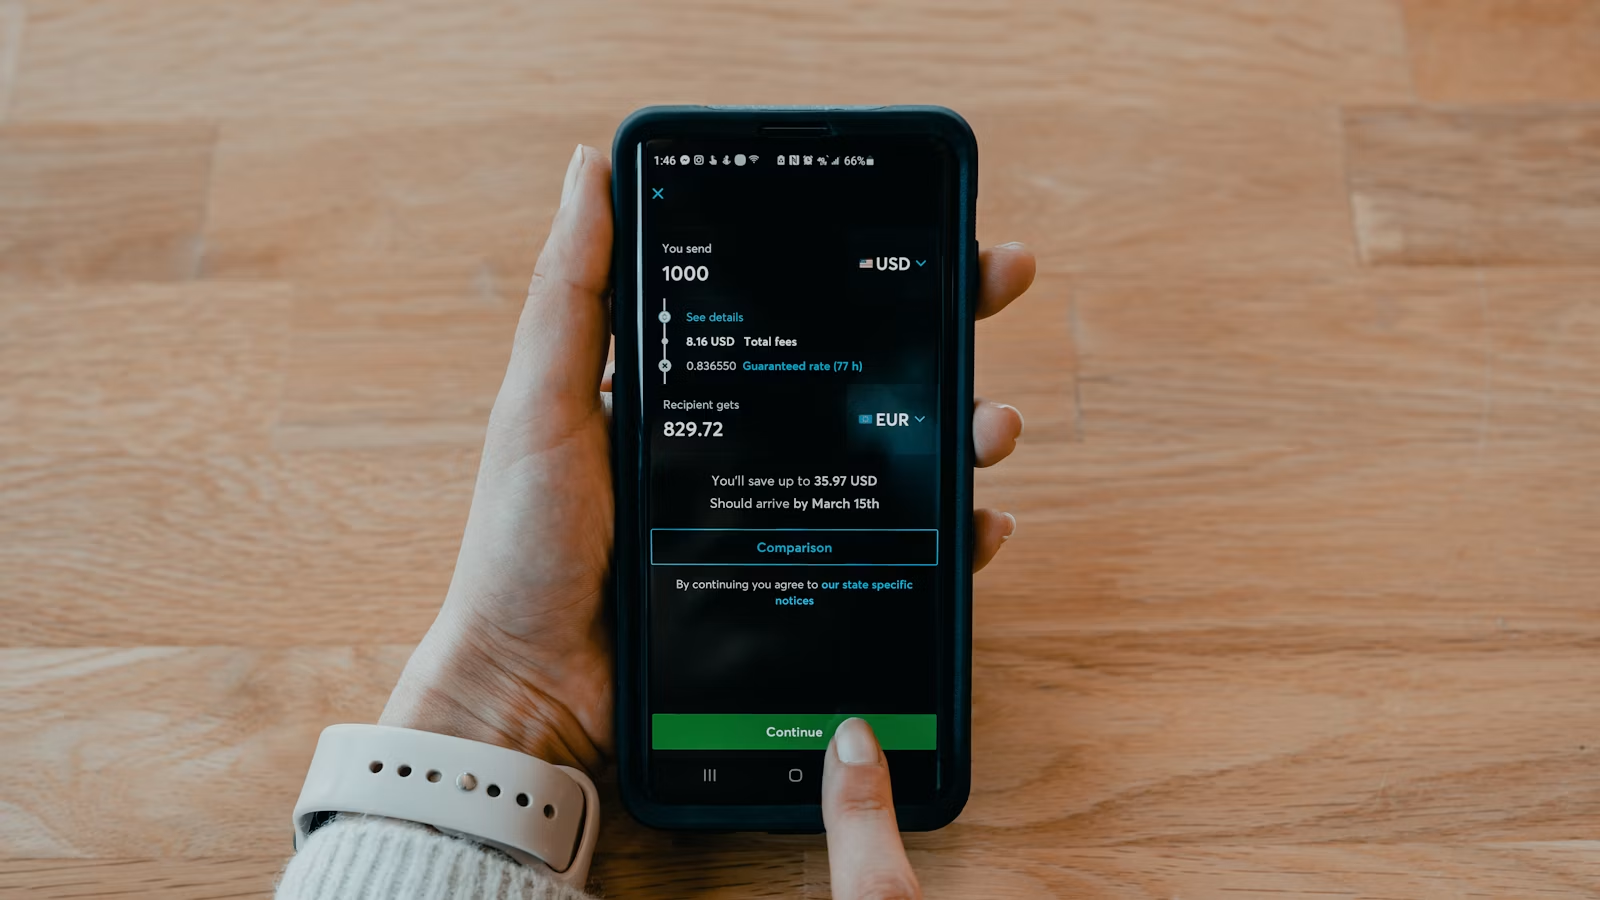
Pembayaran antarabangsa Zelle tidak berfungsi seperti yang diharapkan oleh ramai pengguna. Zelle dibina untuk pemindahan bank-ke-bank domestik di A.S., bukan untuk deposit bank asing, kutipan tunai, pemindahan pelbagai mata wang atau pengiriman ke luar negara. Anda masih boleh menggunakan Zelle semasa berada di luar negara jika anda dan penerima mempunyai akaun bank A.S. yang layak dan akses bank anda berfungsi, tetapi itu berbeza dengan menghantar wang ke negara lain. Jika penerima anda berada di luar Amerika Syarikat, memerlukan mata wang tempatan, menggunakan bank asing, atau mahu kutipan tunai, anda harus membandingkan Wise, Remitly, Xoom, Western Union, PayPal, pemindahan wayar bank, saluran pembayaran tempatan dan alat pelbagai mata wang berdasarkan jumlah kos, kadar pertukaran, kelajuan dan kaedah pembayaran.
Perkara Penting
- Zelle ialah rangkaian pembayaran P2P domestik A.S., bukan perkhidmatan pemindahan wang antarabangsa.
- Zelle secara amnya memerlukan kedua-dua penghantar dan penerima mempunyai akaun bank A.S. yang layak.
- Berada di luar A.S. secara fizikal adalah berbeza daripada menghantar wang ke bank asing.
- Zelle tidak mempunyai penukaran mata wang asing terbina dalam, pengambilan tunai atau saluran pembayaran antarabangsa.
- Alternatif yang lebih baik bergantung pada negara penerima, kaedah pembayaran, kadar pertukaran asing (FX), kelajuan dan semakan pematuhan.
- Untuk perancangan wang merentasi sempadan yang lebih luas, anda mungkin memerlukan alat pengiriman wang, FX, kad dan aset secara bersama.
Mengapa Pembayaran Antarabangsa Zelle Tidak Berfungsi
Pembayaran antarabangsa Zelle tidak berfungsi kerana Zelle direka untuk pemindahan antara akaun bank A.S. yang layak. Jika anda mahu menghantar wang daripada akaun bank A.S. ke akaun bank asing, Zelle bukan alat yang sesuai. Jika penerima anda tinggal di luar negara tetapi masih mempunyai akaun semakan atau akaun simpanan A.S. yang layak dan didaftarkan dengan Zelle, pembayaran itu mungkin berfungsi sebagai pemindahan domestik di A.S. Peraturan utamanya ialah lokasi dan kelayakan akaun, bukan pasport atau lokasi fizikal pengguna. Jawapan rasmi Zelle sendiri mengenai penggunaan antarabangsa menyatakan bahawa penghantar dan penerima mesti mempunyai akaun bank A.S., dan itulah sebabnya Zelle tidak dapat menggantikan Wise, Remitly, Xoom, Western Union atau pemindahan wayar bank bagi kebanyakan pemindahan ke luar negara. (Zelle)
Zelle ialah rangkaian pembayaran domestik A.S., bukan perkhidmatan penghantaran wang antarabangsa
Pengguna mencari "pembayaran antarabangsa Zelle" atas beberapa sebab yang berbeza. Sesetengah mahu menghantar wang dari Amerika Syarikat kepada keluarga di luar negara. Sesetengah sedang melancong dan mahu tahu sama ada Zelle masih boleh dibuka di telefon mereka. Yang lain pula mahu membayar pekerja bebas, tuan rumah, penjual atau perniagaan di luar A.S. Ini bukan masalah yang sama.
Zelle berguna apabila anda membayar seseorang yang anda kenali dan percayai dalam sistem perbankan A.S. Ia memindahkan wang terus antara akaun bank melalui bank dan kredit uni yang menyertainya. Ia tidak mencipta akaun pembayaran luar negara, menukar dolar kepada peso atau euro, berhubung dengan ejen kutipan tunai, atau memasukkan wang ke dompet mudah alih di luar negara.
Itulah sebabnya pembayaran antarabangsa Zelle biasanya merupakan ketidakpadanan antara niat pengguna dan reka bentuk produk. Frasa carian itu kedengaran seperti ciri pemindahan global, tetapi struktur Zelle lebih hampir kepada saluran pembayaran domestik antara individu.
Berada di luar negara berbeza dengan menghantar wang ke luar negara
Salah faham yang biasa berpunca daripada perkataan "antarabangsa." Jika anda penduduk A.S. yang sedang melancong di Jepun, Mexico, Kanada atau Eropah, anda mungkin masih boleh mengakses aplikasi bank anda dan menghantar wang melalui Zelle kepada pengguna A.S. lain yang telah mendaftar. Itu tidak menjadikan pembayaran tersebut antarabangsa. Akaun bank kekal berpangkalan di A.S., dan wang itu kekal berada dalam sistem perbankan A.S.
Keadaan berubah apabila penerima memerlukan wang dalam akaun bank asing. Zelle tidak menghantar kepada IBAN, SWIFT/BIC, kod routing asing, CLABE, IFSC, nombor transit Kanada, akaun SEPA Eropah atau akaun kad luar negara. Ia juga tidak menyokong pengambilan tunai di lokasi ejen.
| Senario pengguna | Sesuai untuk Zelle? | Sebab | Arah yang lebih baik |
|---|---|---|---|
| Pengguna A.S. membayar pelanggan bank A.S. yang lain | Ya, jika kedua-duanya layak | Pindahan bank domestik A.S. | Zelle |
| Pengembara A.S. membayar rakan A.S. | Mungkin | Akaun kekal berpangkalan di A.S. | Zelle atau pindahan bank |
| Penghantar A.S. membayar akaun bank asing | Tidak | Tiada saluran bayaran asing | Wise, wire, Xoom |
| Penghantar A.S. menghantar wang tunai kepada keluarga di luar negara | Tidak | Tiada pengambilan tunai | Remitly, Western Union, Xoom |
| Bukan penduduk A.S. mahu menerima Zelle secara tempatan | Biasanya tidak | Kelayakan bank A.S. diperlukan | Bank tempatan atau aplikasi pengiriman wang |
Mengapa bank mengehadkan Zelle kepada akaun A.S.
Sekatan ini bukan sekadar pilihan pemasaran. Pemindahan wang antarabangsa memerlukan lebih daripada sekadar memindahkan dolar antara dua akaun domestik. Penyedia perlu menguruskan penukaran mata wang, peraturan pembayaran setempat, butangan penerima, saringan sekatan, semakan anti-pengubahan wang haram, pemantauan transaksi, prosedur bayaran balik dan keperluan perlindungan pengguna serantau.
Pembayaran Zelle domestik lebih mudah kerana penghantar dan penerima biasanya sudah berada dalam sistem perbankan A.S. Bank atau koperasi kredit mereka mempunyai rekod akaun, data identiti, kawalan penipuan dan sejarah transaksi. Penyedia pengiriman wang antarabangsa perlu membina atau berkongsi untuk pembayaran setempat di setiap negara.
Inilah juga sebabnya banyak bank mengarahkan pengguna kepada pemindahan wayar atau perkhidmatan pengiriman wang apabila wang perlu keluar dari Amerika Syarikat. Zelle pantas kerana skopnya terhad. Pembayaran antarabangsa lebih perlahan dan lebih kompleks kerana melibatkan penyelesaian lintas sempadan, mata wang asing dan peraturan penerimaan tempatan.
Ringkasan: Zelle tidak berfungsi untuk pembayaran antarabangsa kerana ia dibina berdasarkan akaun bank A.S. yang layak. Anda boleh menganggap Zelle sebagai kaedah pembayaran bank-ke-bank domestik untuk individu dan perniagaan yang sudah berada dalam sistem perbankan A.S. Jika kedua-dua pihak mempunyai akaun A.S. yang layak, Zelle boleh menjadi pantas dan mudah walaupun seseorang sedang bercuti. Jika penerima memerlukan deposit ke bank asing, mata wang tempatan, pengambilan tunai, pembayaran dompet mudah alih atau penyelesaian perniagaan antarabangsa, Zelle bukanlah saluran pembayaran yang sesuai. Ujian praktikalnya mudah: tanya di mana akaun penerima berada dan bagaimana penerima perlu menerima wang tersebut. Jika jawapannya bukan "akaun bank A.S. yang layak," bandingkan penyedia pemindahan antarabangsa dan bukannya cuba memaksa Zelle melakukan tugas yang tidak disokongnya.Maaf, tetapi terdapat masalah dengan permintaan anda: teks sumber Markdown yang perlu diterjemahkan tidak disertakan dalam mesej anda.
Sila kandungkan dokumen Markdown yang anda mahu terjemahkan ke dalam Bahasa Melayu, dan saya akan menterjemahkannya dengan mengekalkan struktur, sintaks, dan pemformatan yang tepat seperti yang diarahkan.
Apa Yang Masih Berfungsi Dengan Zelle Selepas Penutupan Aplikasi Berdiri Sendiri
Zelle masih berfungsi, tetapi terutamanya melalui bank dan koperasi kredit yang menyertainya dan bukannya sebagai aplikasi pembayaran berasingan. Perkara ini penting kerana pengguna yang dahulu menjangka untuk memuat turun Zelle secara berasingan kini mungkin memerlukan bank atau koperasi kredit yang menawarkan Zelle di dalam aplikasi mudah alih atau perbankan dalam talian mereka. Perubahan ini tidak mengembangkan Zelle kepada pembayaran antarabangsa. Ia menjadikan Zelle lebih bergantung pada akses institusi kewangan. Jika bank anda menyokong Zelle dan kedua-dua pihak mempunyai akaun bank A.S. yang layak, pemindahan dalam negara masih boleh berfungsi. Jika bank anda tidak menyokong Zelle, atau penerima anda hanya mempunyai akaun asing, perubahan aplikasi berasingan itu tidak menyelesaikan masalah tersebut.
Zelle berada di dalam aplikasi bank dan koperasi kredit
Zelle menggambarkan dirinya sebagai cara untuk menghantar dan menerima wang melalui aplikasi mudah alih bank atau kredit uni atau perbankan dalam talian. Bahan bantuannya juga menyatakan bahawa wang boleh tersedia dalam tempoh beberapa minit apabila penerima telahpun mendaftar, dan bahawa Zelle tersedia dalam lebih 2,400 aplikasi bank dan kredit uni. (Zelle)
Bagi kebanyakan pengguna harian, ini bermakna langkah pertama anda bukanlah memuat turun aplikasi berasingan. Anda perlu menyemak sama ada aplikasi bank anda menyertakan Zelle. Jika ya, anda mendaftar menggunakan alamat e-mel atau nombor telefon mudah alih A.S. anda dan menghantar kepada pengguna lain yang telah mendaftar. Jika tidak, anda mungkin perlu menggunakan kaedah pembayaran domestik yang lain.
Ini penting untuk pengguna antarabangsa kerana banyak carian masih menganggap Zelle berfungsi seperti PayPal, Wise atau Remitly. Hakikatnya tidak. Zelle bukan dompet global dengan baki berasingan dan pilihan pembayaran ke luar negara. Ia adalah ciri pembayaran bank terbenam.
Mengapa penutupan aplikasi ini penting untuk pengguna antarabangsa
Penutupan aplikasi Zelle yang berdiri sendiri terutamanya menjejaskan pengguna yang tidak mengakses Zelle melalui bank atau kesatuan kredit yang mengambil bahagian. Liputan industri mengenai penutupan tersebut menggambarkan Zelle sebagai bergerak sepenuhnya ke dalam saluran institusi kewangan, dengan pengguna aplikasi berdiri sendiri sebelum ini perlu mendaftar berasaskan bank untuk terus menghantar atau menerima. Peralihan itu mengukuhkan identiti bank domestik Zelle dan bukannya menjadikannya lebih antarabangsa. (CSI)
Jika anda berada di luar Amerika Syarikat dan tidak mempunyai akaun bank A.S. yang layak, penutupan ini menjadikan Zelle kurang mudah diakses, bukannya lebih mudah. Jika anda pengguna A.S. dengan bank yang menyertainya, mungkin tiada banyak perubahan. Anda membuka aplikasi bank anda, memilih Zelle, dan menghantar kepada penerima A.S. lain yang telah mendaftar.
Perbezaan utama ialah antara laluan akses dan keupayaan pembayaran. Akses melalui aplikasi bank boleh menyokong pemindahan Zelle domestik. Ia tidak mewujudkan penukaran mata wang asing atau penghantaran antarabangsa.
Apa yang Zelle masih boleh lakukan dengan baik
Zelle kekal kukuh untuk setiap kes penggunaan domestik yang terhad. Ia boleh berguna untuk membahagikan bayaran sewa, membayar semula rakan-rakan, menghantar wang kepada keluarga, membayar pengasuh yang dipercayai, menyelesaikan bil makan berkongsi atau membuat pembayaran perniagaan kecil di mana kedua-dua pihak layak dan selesa dengan kaedah tersebut.
Zelle berfungsi paling baik apabila:
- Anda dan penerima kedua-duanya menggunakan akaun bank atau kesatuan kredit di A.S. yang layak.
- Penerima adalah seseorang yang anda kenal dan percayai.
- Anda tidak memerlukan penukaran mata wang asing.
- Anda tidak memerlukan pengambilan tunai, pembayaran kad atau penghantaran dompet mudah alih di luar negara.
- Anda mengesahkan alamat e-mel penerima atau nombor mudah alih A.S. sebelum menghantar.
- Anda memahami bahawa pembayaran yang telah selesai mungkin sukar atau mustahil untuk dibatalkan.
| Kekuatan Zelle | Mengapa ia membantu secara domestik | Mengapa ia tidak menyelesaikan pemindahan antarabangsa |
|---|---|---|
| Akses melalui aplikasi bank | Mungkin tidak perlu dompet berasingan | Memerlukan institusi kewangan Amerika Syarikat yang menyertai |
| Pemindahan pantas | Penerima yang berdaftar mungkin menerima dana dengan cepat | Tidak mewujudkan pilihan pembayaran di luar negara |
| Biasanya tiada yuran pengguna | Bagus untuk penggunaan P2P domestik | Kadar pertukaran asing dan pembayaran antarabangsa masih tiada |
| E-mel atau nombor telefon mudah alih A.S. | Mudah untuk penerima di A.S. | Bukan penanda bank asing |
| Fokus pada penerima yang dipercayai | Bagus untuk keluarga dan rakan-rakan | Berisiko untuk penjual luar negara yang tidak dikenali |
Ringkasan: Zelle masih berfungsi sebagai kaedah pembayaran domestik A.S. melalui bank-bank dan koperasi kredit yang menyertainya. Penutupan aplikasi berdiri sendiri itu tidak mengeluarkan Zelle dari sistem perbankan; ia menjadikan akses melalui aplikasi bank lebih utama. Bagi pengguna A.S. yang membayar kepada pengguna A.S. lain yang telah mendaftar, Zelle boleh kekal mudah, pantas dan lazimnya tanpa caj untuk pengguna, walaupun anda harus mengesahkan peraturan bank anda sendiri. Bagi pembayaran antarabangsa, had yang sama masih berterusan. Zelle tidak menghantar wang ke akaun bank asing, tidak menukar mata wang, tidak menyokong pengambilan tunai dan tidak beroperasi seperti platform pengiriman wang global. Jika pembayaran anda melibatkan sistem perbankan negara lain, anda memerlukan alat yang berbeza walaupun anda masih boleh membuka Zelle dalam aplikasi bank A.S. anda.
Had Utama Penggunaan Zelle untuk Keperluan Merentas Sempadan
Had Zelle menjadi isu serius apabila keperluan pembayaran anda melintasi sempadan negara. Ia tidak menyokong pendeposit bank asing, pembayaran kad asing, pengambilan tunai, baki pelbagai mata wang atau perbandingan kadar pertukaran terbina dalam. Ia juga mempunyai ruang terhad untuk pembetulan selepas anda menghantar wang kepada penerima yang telah mendaftar. Untuk pemindahan dalam negara antara individu yang dipercayai, had-had tersebut mungkin boleh diterima. Untuk pembayaran ke luar negara, ia merupakan masalah besar. Anda perlu mengetahui negara penerima, mata wang, kaedah pembayaran, keperluan pengesahan identiti, had pemindahan, yuran dan laluan pertikaian sebelum wang dipindahkan. Zelle tidak direka untuk menyediakan kawalan pemindahan antarabangsa tersebut.
Tiada pembayaran akaun bank asing
Pemindahan antarabangsa biasanya memerlukan butiran bank tempatan. Di Eropah, itu mungkin bermaksud IBAN. Di Mexico, ia mungkin bermaksud CLABE. Di India, ia mungkin bermaksud IFSC dan nombor akaun. Di Kanada, ia mungkin melibatkan butiran institusi, transit dan akaun. Zelle tidak menggunakan pengecam tersebut untuk pembayaran ke luar negara.
Ini mewujudkan halangan yang sukar. Jika penerima anda berkata, "Hantarkan ke bank saya di Filipina," "Wangkan ke akaun Kanada saya," atau "Hantar pengambilan tunai kepada keluarga saya di Mexico," Zelle tidak dapat melakukannya. Anda memerlukan penyedia yang disambungkan ke laluan pembayaran tersebut.
Zelle juga tidak menyokong pilihan penghantaran pemindahan wang yang biasa seperti:
- Deposit bank ke akaun asing.
- Pengambilan tunai di lokasi ejen.
- Pembayaran melalui dompet mudah alih atau wang mudah alih.
- Penghantaran tunai ke rumah.
- Deposit kad debit asing.
- Penyelesaian melalui SWIFT atau kliring tempatan.
- Penyimpanan atau penukaran pelbagai mata wang.
Tiada penukaran mata wang terbina dalam
Zelle memindahkan wang dalam konteks domestik Amerika Syarikat. Ia tidak dibina untuk menunjukkan sebut harga FX secara langsung, mengunci kadar pertukaran, memaparkan jumlah akhir dalam mata wang asing, membandingkan pilihan pembayaran atau menerangkan potongan bank koresponden.
Ini penting kerana kos pemindahan antarabangsa selalunya tersembunyi dalam kadar pertukaran. Pembekal mungkin menunjukkan yuran pemindahan yang rendah tetapi menggunakan kadar pertukaran mata wang asing yang lebih lemah. Pemindahan wayar bank mungkin kelihatan formal tetapi termasuk yuran bank penghantar, yuran bank perantara, yuran bank penerima dan tambahan kadar pertukaran. Perkhidmatan kutipan tunai mungkin pantas tetapi kosnya lebih tinggi daripada deposit bank.
Jika soalan sebenar anda ialah "Berapa banyak peso, euro, paun, rupee atau peso Filipina yang akan diterima oleh penerima?" Zelle tidak dapat menjawabnya. Anda memerlukan alat yang menunjukkan jumlah yang diterima oleh penerima sebelum pengesahan.
Perlindungan terhad jika anda menghantar kepada orang yang salah
Zelle direka bentuk untuk orang yang anda kenali dan percayai. Bahan bantuan Zelle menyatakan bahawa pembayaran yang telah selesai kepada penerima yang telah mendaftar tidak boleh dibatalkan, dan pembatalan secara amnya hanya mungkin apabila penerima belum lagi mendaftar. Itulah sebab utama anda harus mengelakkan daripada menggunakan Zelle untuk penjual yang tidak dikenali, urusan di pasaran atau perantara luar negara yang mendakwa mereka boleh memindahkan wang untuk anda. (Zelle)
Terdapat juga pemantauan pengawalseliaan awam berkenaan tuntutan penipuan yang melibatkan Zelle. Consumer Financial Protection Bureau memfailkan saman berkaitan Zelle pada akhir tahun 2024, manakala liputan kemudian menyatakan aktiviti undang-undang lanjut dan tuntutan bersaing mengenai kadar penipuan. Kesimpulan praktikalnya bukanlah setiap pembayaran Zelle tidak selamat; sebaliknya, pembayaran pantas kepada orang yang salah boleh menjadi sukar untuk diterbalikkan. (Axios)
| Keperluan merentas sempadan | Hadangan Zelle | Mengapa ia penting |
|---|---|---|
| Simpanan bank asing | Tidak disokong | Penerima tidak boleh menerima dalam akaun tempatan |
| Pembayaran dalam mata wang tempatan | Tiada penukaran FX | Anda tidak dapat membandingkan jumlah akhir dalam mata wang asing |
| Pengambilan tunai | Tidak disokong | Penerima tanpa akaun bank memerlukan pilihan lain |
| Pembayaran dompet mudah alih | Tidak disokong | Biasa dalam banyak pasaran pengiriman wang |
| Bayaran balik atau pembetulan | Terhad selepas selesai | Kesilapan dan penipuan lebih sukar dipulihkan |
| Dokumentasi perniagaan | Kurang sesuai | Invois antarabangsa mungkin memerlukan saluran rasmi |
Ringkasan: Had sempadan merentas Zelle bersifat struktur. Ia bukan sekadar kurang satu ciri kecil; ia dibina untuk tugasan yang berbeza. Pembayaran antarabangsa memerlukan kaedah pembayaran khusus mengikut negara, penukaran mata wang, pendedahan yuran, semakan pematuhan dan pengesahan penerima. Zelle tidak menyediakan lapisan-lapisan tersebut. Kelajuan dan kesederhanaannya boleh membantu untuk pembayaran domestik tetapi berisiko apabila anda cuba menggunakannya untuk tujuan luar negara. Jika penerima tidak dikenali, berada di luar A.S., meminta pengambilan tunai, meminta deposit bank asing atau menggunakan orang tengah, anggap itu sebagai isyarat untuk berhenti dan memilih penyedia pemindahan antarabangsa yang betul. Kaedah yang lebih selamat ialah kaedah yang menunjukkan dengan jelas penerima, kaedah pembayaran, mata wang, yuran, kadar pertukaran dan proses pertikaian sebelum anda mengesahkan.
Alternatif Lebih Baik kepada Pembayaran Antarabangsa Zelle
Alternatif Zelle patut dipilih berdasarkan tujuan pembayaran, bukan kenal brand. Wise mungkin sesuai untuk pemindahan bank-ke-bank apabila ketelusan kadar pertukaran penting. Remitly, Xoom dan Western Union mungkin sesuai untuk pengiriman keluarga apabila penerima memerlukan pengambilan tunai, deposit bank atau penghantaran dompet mudah alih. Wayar bank mungkin sesuai untuk pemindahan rasmi yang lebih besar, walaupun lebih perlahan dan kurang telus dari segi jumlah kos. PayPal mungkin sesuai untuk pembayaran dalam talian di mana kedua-dua pihak sudah menggunakannya. Rangkaian tempatan mungkin sesuai untuk pemindahan dalam negeri di sesebuah negara sasaran. Alternatif terbaik ialah yang menghantar mata wang yang betul kepada penerima yang betul melalui kaedah pembayaran yang boleh digunakan, dengan jumlah kos yang ketara sebelum anda menghantar.
Wise untuk pemindahan antarabangsa bank-ke-bank
Wise sering relevan apabila penerima mempunyai akaun bank dan anda mahukan keterlihatan kadar forex serta yuran yang lebih jelas. Yuran Wise dibentangkan sekitar penetapan harga di awal, dan Wise menyatakan bahawa ia menggunakan kadar pasaran pertengahan dengan yuran berasingan dan bukannya menyembunyikan kos tambahan dalam kadar pertukaran. (Wise)
Wise mungkin sesuai apabila:
- Penerima mempunyai akaun bank.
- Anda mahu membandingkan jumlah akhir yang diterima.
- Anda mengambil berat tentang ketelusan kadar pertukaran.
- Anda membayar sewa, yuran pengajian, invois atau bantuan keluarga.
- Anda tidak memerlukan pengambilan tunai.
Wise mungkin kurang sesuai apabila penerima tidak mempunyai akaun bank, memerlukan wang tunai segera, atau tinggal di negara yang tidak menawarkan laluan pembayaran yang diingini.
Remitly, Xoom dan Western Union untuk penghantaran wang keluarga
Penghantaran wang keluarga sering kali bukan sekadar pemindahan bank. Penerima mungkin memerlukan tunai, dompet mudah alih, deposit kad debit atau lokasi pengambilan tertentu. Di situlah pembekal penghantaran wang boleh lebih berguna berbanding Zelle.
Pilihan penghantaran Remitly biasanya merangkumi gabungan seperti pengambilan tunai, deposit bank dan dompet mudah alih, bergantung pada negara. Xoom menyediakan kalkulator yuran dan kadar pertukaran, dan bahan-bahannya menyatakan bahawa ketersediaan perkhidmatan serta yuran berbeza mengikut negara, ciri-ciri yang dipilih dan faktor-faktor lain. (Remitly)
Western Union berguna apabila rangkaian pembayaran fizikal menjadi perkara penting. Dalam bahan pemindahan Western Union untuk Mexico, pengambilan tunai Western Union dibentangkan bersama penghantaran ke akaun bank dan lokasi ejen, sementara halaman itu juga menyatakan bahawa yuran dan kadar boleh berubah serta bahawa Western Union memperoleh keuntungan daripada pertukaran asing. (Western Union Money Transfer)
Wire bank, PayPal dan saluran pembayaran tempatan
Transfer bank kekal relevan untuk pemindahan yang lebih besar, formal atau perniagaan. Ia boleh menyokong butiran akaun bank antarabangsa dan menyediakan dokumentasi, tetapi ia mungkin melibatkan pelbagai yuran dan penyelesaian yang lebih lambat. Transfer bank mungkin sesuai apabila anda memerlukan rekod pembayaran yang boleh diaudit, tetapi anda harus bertanya tentang yuran perantara dan caj bank penerima.
PayPal boleh berguna untuk pembayaran dalam talian, invois bebas dan pedagang yang menerimanya, tetapi ia tidak selalunya pilihan yang paling menjimatkan kos untuk pemindahan antarabangsa peribadi. Anda harus menyemak yuran pemindahan, kadar penukaran mata wang dan perlindungan pembeli atau penjual berdasarkan jenis transaksi.
Rel pembayaran setempat juga boleh lebih baik daripada aplikasi global dalam kes tertentu. Di dalam Kanada, Interac e-Transfer lebih relevan berbanding Zelle untuk pembayaran domestik Kanada. Di Eropah, SEPA boleh menjadi berkesan untuk pemindahan euro. Di Brazil, Pix mendominasi banyak pemindahan setempat. Di India, UPI sangat meresap dalam pembayaran domestik. Alat-alat ini tidak sentiasa antarabangsa, tetapi ia mungkin merupakan titik akhir setempat yang sesuai.
| Keperluan pengguna | Alternatif yang lebih baik | Sebab ia sesuai |
|---|---|---|
| Pindahan bank kos rendah | Wise | Perbandingan yuran dan kadar pertukaran lebih jelas |
| Pengambilan tunai di luar negara | Western Union, Remitly, Xoom | Rangkaian ejen atau rakan kongsi tempatan |
| Pengiriman keluarga yang pantas | Remitly atau Xoom | Pilihan penghantaran khusus mengikut koridor |
| Pindahan rasmi yang lebih besar | Bank wire | Penyelesaian bank dan dokumentasi |
| Pembayaran peniaga dalam talian | PayPal atau kad | Penerimaan checkout yang meluas |
| Pembayaran domestik tempatan di luar negara | Saluran tempatan | Lebih sesuai dengan sistem negara tersebut |
| Perancangan pelbagai mata wang | Akaun atau dompet pelbagai mata wang | Keterlihatan mata wang dan fleksibiliti akaun |
Ringkasan: Tiada pengganti terbaik yang tunggal untuk pembayaran antarabangsa Zelle kerana pemindahan ke luar negara bukanlah satu kategori produk yang tunggal. Penerima yang mempunyai akaun bank mungkin paling sesuai dengan Wise atau pemindahan wayar bank. Penerima tanpa akaun bank mungkin memerlukan Western Union, Xoom, Remitly atau rangkaian pengambilan tunai yang lain. Seorang pekerja bebas mungkin lebih suka PayPal, Wise atau pemindahan bank perniagaan. Seorang pengembara mungkin memerlukan kad, akses ATM dan dompet simpanan sebagai sandaran dan bukannya aplikasi pengiriman wang. Perbandingan yang tepat bukanlah "Aplikasi manakah paling terkenal?" tetapi "Kaedah manakah yang boleh menghantar mata wang yang betul secara sah kepada penerima ini, melalui kaedah pembayaran yang boleh mereka gunakan, pada kos dan kelajuan yang saya fahami sebelum menghantar?"
Cara Memilih Kaedah Pemindahan Wang Antarabangsa yang Tepat
Kaedah pemindahan antarabangsa yang tepat bergantung pada penerima, bukan hanya pada pengirim. Mulakan dengan negara, mata wang, kaedah pembayaran, jumlah, kecemasan dan keperluan dokumentasi. Kemudian bandingkan jumlah akhir yang diterima selepas yuran dan kadar pertukaran. Jangan pilih pembekal hanya kerana yuran pemindahan kelihatan rendah. Kadar pertukaran yang lemah, yuran bank penerima, caj tambahan pengambilan tunai, yuran pembiayaan kad atau potongan bank perantara boleh mengubah kos sebenar. Semak juga keperluan pengesahan, had, peraturan bayaran balik dan sokongan pelanggan sebelum menghantar. Kaedah pembayaran rentas sempadan yang baik harus menjelaskan jumlah penerimaan, masa dan laluan pembayaran sebelum wang meninggalkan akaun anda.
Bandingkan jumlah akhir yang diterima, bukan hanya yuran yang diiklankan
Ramai kesilapan pembayaran antarabangsa berlaku kerana pengguna membandingkan angka yang salah. Pindahan “tanpa yuran” mungkin masih merangkumi markup kadar pertukaran. Perkhidmatan wayar bank mungkin mempunyai yuran pengeluaran yang ketara tetapi caj perantara yang tersembunyi. Pindahan yang dibiayai dengan kad mungkin tiba dengan pantas tetapi berkos lebih tinggi berbanding pindahan yang dibiayai melalui bank. Kutipan tunai mungkin menyelesaikan masalah akses penerima tetapi meningkatkan jumlah kos.
Sebelum menghantar, bandingkan:
- Yuran pemindahan.
- Kadar pertukaran.
- Jumlah yang diterima oleh penerima.
- Yuran kaedah pembayaran.
- Yuran bank penerima atau yuran kutipan.
- Kelajuan penghantaran.
- Peraturan bayaran balik atau pembatalan.
- Risiko semakan pematuhan.
- Ketersediaan sokongan.
Sebagai contoh, pemindahan Xoom USD ke MXN menunjukkan kadar pertukaran dan jumlah akhir peso Mexico sebelum pengesahan, dan itulah jenis perbandingan yang anda perlukan apabila Zelle tidak dapat memberikan sebut harga dalam mata wang asing. (Xoom)
Padankan kaedah bayaran balik dengan akses penerima
Penyedia terbaik di atas kertas mungkin gagal jika penerima tidak dapat menggunakan kaedah bayaran balik tersebut. Deposit bank memerlukan butiran bank yang tepat. Pengambilan tunai memerlukan ejen berdekatan, kad pengenalan sah dan maklumat penerima yang sepadan. Penghantaran dompet mudah alih memerlukan penerima mempunyai dompet yang betul. Bayaran perniagaan mungkin memerlukan rujukan invois, rekod cukai dan dokumentasi bank.
Gunakan logik padanan ini:
| Situasi penerima | Kaedah pembayaran yang lebih baik | Perkara yang perlu disemak |
|---|---|---|
| Mempunyai akaun bank | Deposit bank atau wayar | Nama, nombor akaun, kod bank tempatan |
| Tiada akaun bank | Kutipan tunai | ID, lokasi kutipan, waktu operasi |
| Menggunakan wang mudah alih | Dompet mudah alih | Pembekal dompet, nombor telefon, had |
| Perlukan tunai segera | Kutipan tunai atau pengiriman pantas | Kelajuan, yuran, syarat kutipan |
| Menerima bayaran perniagaan | Pindahan bank atau wayar | Invois, rujukan, dokumen pematuhan |
| Tinggal di negara dengan rangkaian tempatan yang kukuh | Rangkaian pembayaran tempatan | Kelayakan penghantar dan peraturan tempatan |
Semak kelajuan, had, pematuhan dan sokongan
Pemindahan antarabangsa mungkin tertangguh disebabkan oleh pengesahan identiti, pembiayaan pembayaran, cuti bank, had pemindahan, saringan sekatan, waktu perbankan setempat, butiran penerima yang salah atau masa pemprosesan rakan kongsi. Halaman yuran Xoom menyatakan bahawa transaksi mungkin ditangguhkan atau dibatalkan untuk tujuan pematuhan dan bahawa ketersediaan perkhidmatan serta yuran berbeza mengikut negara dan ciri yang dipilih. (Xoom)
Pemindahan yang lebih lambat tidak semestinya lebih teruk jika ia lebih murah dan didokumenkan dengan lebih baik. Pemindahan yang lebih pantas tidak semestinya lebih baik jika penerima tidak dapat mengakses pembayaran tersebut. Pilihan yang tepat bergantung pada berapa kos kegagalan itu kepada anda. Jika anda menghantar bantuan kecemasan kepada keluarga, kelajuan dan pengambilan tunai mungkin paling penting. Jika anda membayar yuran pengajian atau kontraktor, dokumentasi dan penyelesaian bank mungkin lebih penting.
Jika anda menguruskan beberapa mata wang, gunakan kadar pertukaran masa nyata untuk menilai aspek pertukaran asing sebelum membandingkan penyedia. Ini tidak menggantikan sebut harga akhir daripada penyedia, tetapi ia memberikan anda titik rujukan untuk menentukan sama ada kadar yang dipaparkan kelihatan munasabah.
Ringkasan: Memilih kaedah pemindahan antarabangsa adalah keputusan berstruktur, bukan sekadar pilihan aplikasi yang pantas. Mulakan dengan negara penerima dan kaedah pembayaran. Kemudian bandingkan jumlah akhir yang diterima, bukan hanya yuran pemindahan yang diiklankan. Semak kadar pertukaran, kaedah pembiayaan, kelajuan pemindahan, had, semakan pematuhan, peraturan bayaran balik dan kualiti sokongan. Zelle tidak menyediakan kawalan pemindahan antarabangsa ini kerana ia tidak dibina untuk pembayaran merentasi sempadan. Alternatif yang lebih baik harus menunjukkan kepada anda ke mana wang itu pergi, mata wang apa yang tiba, apa yang diterima oleh penerima, berapa lama masa yang diperlukan dan apa yang berlaku jika sesuatu berlaku tidak kena. Semakin penting pembayaran tersebut, semakin anda harus mengutamakan dokumentasi yang jelas, butiran penerima yang disahkan dan saluran pemindahan rasmi.
Di Mana Biya Sesuai dalam Pembayaran Lintas Sempadan dan Perancangan Aset yang Lebih Luas
Soalan tentang pembayaran antarabangsa Zelle sering menunjukkan kepada masalah yang lebih luas: anda mungkin memerlukan lebih daripada aplikasi P2P domestik. Pengguna merentas sempadan selalunya menguruskan pengiriman wang, penukaran mata wang, pembayaran dalam talian, aset digital, perbelanjaan kad, akses pasaran dan rekod pembayaran pada masa yang sama. Zelle hanya menangani satu kes penggunaan pemindahan domestik Amerika Syarikat yang sempit. Jika keperluan anda termasuk menghantar wang merentas sempadan, menyemak kadar pertukaran, menukar aset digital kepada mata wang fiat utama, atau mengakses saham A.S., saham Hong Kong dan aset digital melalui persekitaran perdagangan yang berasingan, anda harus membina timbunan pembayaran dan bukannya mencari satu aplikasi yang melakukan segala-galanya. Biya boleh relevan dalam konteks perancangan yang lebih luas itu, tetapi ia tidak boleh digambarkan sebagai pengganti langsung Zelle.
Apabila soalan pembayaran menjadi soalan kewangan yang lebih luas
Anda mungkin mula dengan bertanya sama ada Zelle boleh menghantar wang ke luar negara. Selepas menyemak peraturannya, anda mungkin sedar soalan sebenar adalah lebih luas:
- Bagaimana anda menghantar wang kepada penerima di negara asing?
- Bagaimana anda membandingkan kadar pertukaran sebelum memindahkan dana?
- Bagaimana anda menyimpan atau menukar mata wang yang berbeza?
- Bagaimana anda menyimpan rekod pembayaran dan pemindahan?
- Bagaimana anda menguruskan aset digital dan penukaran mata wang fiat?
- Bagaimana anda mengakses pasaran kewangan secara berasingan daripada penggunaan pembayaran?
Itu adalah kerja-kerja yang berbeza. Pembekal pengiriman wang mungkin menyelesaikan pemindahan keluarga. Wayar bank mungkin menyelesaikan pembayaran perniagaan yang formal. Kad mungkin menyelesaikan perbelanjaan perjalanan. Platform perdagangan mungkin menyelesaikan akses pasaran. Dompel pelaburan berbilang aset mungkin membantu menyusun beberapa aliran kerja kewangan, tetapi setiap fungsi masih mempunyai peraturan dan yuran tersendiri.
Bagaimana Mata Wang Berbilang dan Aliran Kerja Kewangan Global Berkaitan
Biya ialah dompet perdagangan pelbagai aset global yang boleh dipertimbangkan oleh pengguna yang memerlukan aliran kerja kewangan rentas sempadan yang lebih luas, termasuk rekod pembayaran, keterlihatan pelbagai mata wang dan penukaran USDT kepada USD atau HKD. Apabila keperluannya ialah pemindahan wang secara langsung, pindahan wang rentas sempadan adalah lebih relevan berbanding cuba menggunakan landasan P2P domestik A.S. untuk koridor yang tidak disokong.
Bagi aktiviti pasaran, Biya web trading perlu difahami sebagai platform perdagangan berasaskan pelayar yang merangkumi saham A.S., saham Hong Kong dan aset digital. Ia merupakan senario yang berasingan daripada penghantaran wang, perbelanjaan kad atau pembayaran dompet gaya Cash App. Biya menyenaraikan komisyen perdagangan saham A.S. pada $0; yuran platform, yuran institusi luar dan caj perdagangan lain yang berkaitan perlu disemak di pusat fi dan skrin pesanan. Ketersediaan produk, pengesahan identiti, pendedahan risiko, layanan cukai dan peraturan tempatan perlu disemak sebelum digunakan.
Biya mungkin relevan apabila anda perlukan:
- Pembayaran merentas sempadan dan perancangan mata wang.
- Laluan penukaran USDT kepada fiat.
- Rekod pembayaran dalam talian dan ketampakan pelbagai mata wang.
- Akses kepada saham A.S., saham Hong Kong dan aset digital melalui platform perdagangan berasingan.
- Aliran kerja kewangan yang lebih luas berbanding pembayaran P2P domestik.
Ringkasan: Biya tidak patut dilihat sebagai klon Zelle. Zelle ialah rangkaian pembayaran bank-ke-bank domestik di Amerika Syarikat, manakala Biya tergolong dalam konteks kewangan rentas sempadan yang lebih luas yang mungkin merangkumi perancangan mata wang, penukaran aset digital, rekod pembayaran dan akses pasaran. Hubungan yang betul ialah keperluan pengguna: jika masalah anda hanyalah membayar rakan di Amerika Syarikat yang mempunyai akaun bank di sana, Zelle mungkin sesuai. Jika masalah anda merangkumi pemindahan antarabangsa, penukaran mata wang, aset digital atau akses pasaran kewangan, anda mungkin memerlukan set alatan yang lebih luas. Kekalkan setiap kes penggunaan secara berasingan. Pengiriman wang, pembayaran kad, penukaran fiat, aset digital dan perdagangan ialah aktiviti yang berbeza dengan kos, risiko dan syarat kelayakan yang berbeza.
Apabila keperluan pembayaran anda melangkaui pemindahan bank domestik A.S., elakkan daripada mencari satu "Zelle antarabangsa." Bina susunan yang sesuai dengan tugasan sebenar. Gunakan Zelle hanya apabila kedua-dua pihak adalah pengguna bank A.S. yang layak dan penerima dipercayai. Gunakan penyedia pengiriman wang atau wir bank apabila penerima memerlukan wang di negara lain. Bandingkan kadar pertukaran asing sebelum menghantar, semak jumlah akhir yang diterima, dan simpan resit untuk pemindahan penting. Bagi aliran kerja merentas sempadan yang lebih luas, Biya sesuai untuk pengguna yang memerlukan perancangan pelbagai mata wang, penukaran USDT kepada fiat, rekod pembayaran global serta akses berasingan kepada saham A.S., saham Hong Kong dan aset digital.Sebelum menggunakan mana-mana perkhidmatan, semak wilayah yang disokong, keperluan identiti, yuran, kadar pertukaran, had, obligasi cukai, pengendalian bayaran balik dan peraturan tempatan yang berkenaan. Persediaan pembayaran yang baik mengurangkan ketidakpastian sebelum wang dipindahkan; ia tidak sepatutnya bergantung pada jalan penyelesaian sementara yang gagal apabila pemindahan itu paling penting.
Soalan Lazim
Bolehkah Zelle digunakan untuk menghantar wang kepada seseorang di luar Amerika Syarikat?
Tidak, Zelle tidak direka untuk menghantar wang ke akaun bank asing atau lokasi pengambilan tunai di luar negara. Zelle secara amnya memerlukan kedua-dua pengirim dan penerima mempunyai akaun bank A.S. yang layak. Jika penerima memerlukan mata wang tempatan atau pembayaran luar negara, bandingkan Wise, Remitly, Xoom, Western Union atau pemindahan wayar bank.
Bolehkah pengembara dari A.S. menggunakan Zelle semasa berada di luar negara?
Pengembara dari A.S. mungkin dapat menggunakan Zelle semasa berada di luar negara jika kedua-dua pihak mempunyai akaun bank A.S. yang layak dan akses bank pengembara tersebut berfungsi. Itu masih merupakan pemindahan akaun domestik A.S., bukan pemindahan wang antarabangsa. Akses aplikasi, semakan keselamatan bank dan pengesahan peranti mungkin masih menjejaskan kebolehgunaan.
Apakah alternatif Zelle terbaik untuk menghantar wang ke akaun bank asing?
Alternatif Zelle terbaik bergantung pada destinasi, mata wang, jumlah dan kaedah pembayaran. Wise mungkin sesuai untuk deposit bank dengan penetapan harga FX yang jelas, manakala pemindahan wayar bank mungkin sesuai untuk pemindahan rasmi yang lebih besar. Remitly, Xoom dan Western Union mungkin sesuai untuk pengiriman keluarga di mana pengambilan tunai atau rakan penghantaran tempatan menjadi penting.
Adakah Zelle mengenakan caj untuk pembayaran antarabangsa?
Zelle tidak menyokong pembayaran antarabangsa sebenar, jadi tiada caj pemindahan antarabangsa Zelle standard untuk dibandingkan. Bagi alternatif, semak yuran pemindahan, kadar pertukaran, yuran kaedah pembayaran, kos bank perantara dan jumlah akhir diterima penerima. Pilihan yang nampak paling murah tidak semestinya lalai dengan kos terendah selepas FX.
Adakah Zelle selamat untuk membayar penjual luar negara atau penerima yang tidak dikenali?
Zelle bukan pilihan yang baik untuk membayar penjual luar negara atau penerima yang tidak dikenali. Pembayaran Zelle dimaksudkan untuk orang yang anda kenali dan percayai, dan pembayaran yang telah selesai kepada penerima yang berdaftar secara amnya tidak boleh dibatalkan. Untuk pembelian atau perkhidmatan antarabangsa, gunakan kaedah pembayaran yang mempunyai dokumentasi yang lebih jelas dan pengendalian pertikaian yang lebih baik.
Mengapa penutupan aplikasi Zelle berasingan penting bagi pengguna antarabangsa?
Penutupan aplikasi Zelle yang berdiri sendiri penting kerana akses menjadi lebih bergantung pada bank-bank dan kesatuan kredit di A.S. yang menyertainya. Ia tidak menambah sokongan pembayaran antarabangsa. Jika bank anda menawarkan Zelle, anda masih boleh menggunakannya di dalam negeri. Jika anda memerlukan deposit bank asing, pengambilan tunai atau penukaran mata wang, gunakan penyedia lain.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

US to Portugal Online Money Transfer Limits: Per-Transaction Caps Explained


Buying US Stocks from Overseas: Broker Options, Funding, and Costs


Cheapest Way to Transfer Money Internationally: Small vs. Large Transfers


Wire Transfer Requirements: Sender and Beneficiary Details Checklist

Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam