
Apa Itu Saham Angkasa Komersial? Tema Pasar untuk Diperhatikan Selepas IPO SpaceX




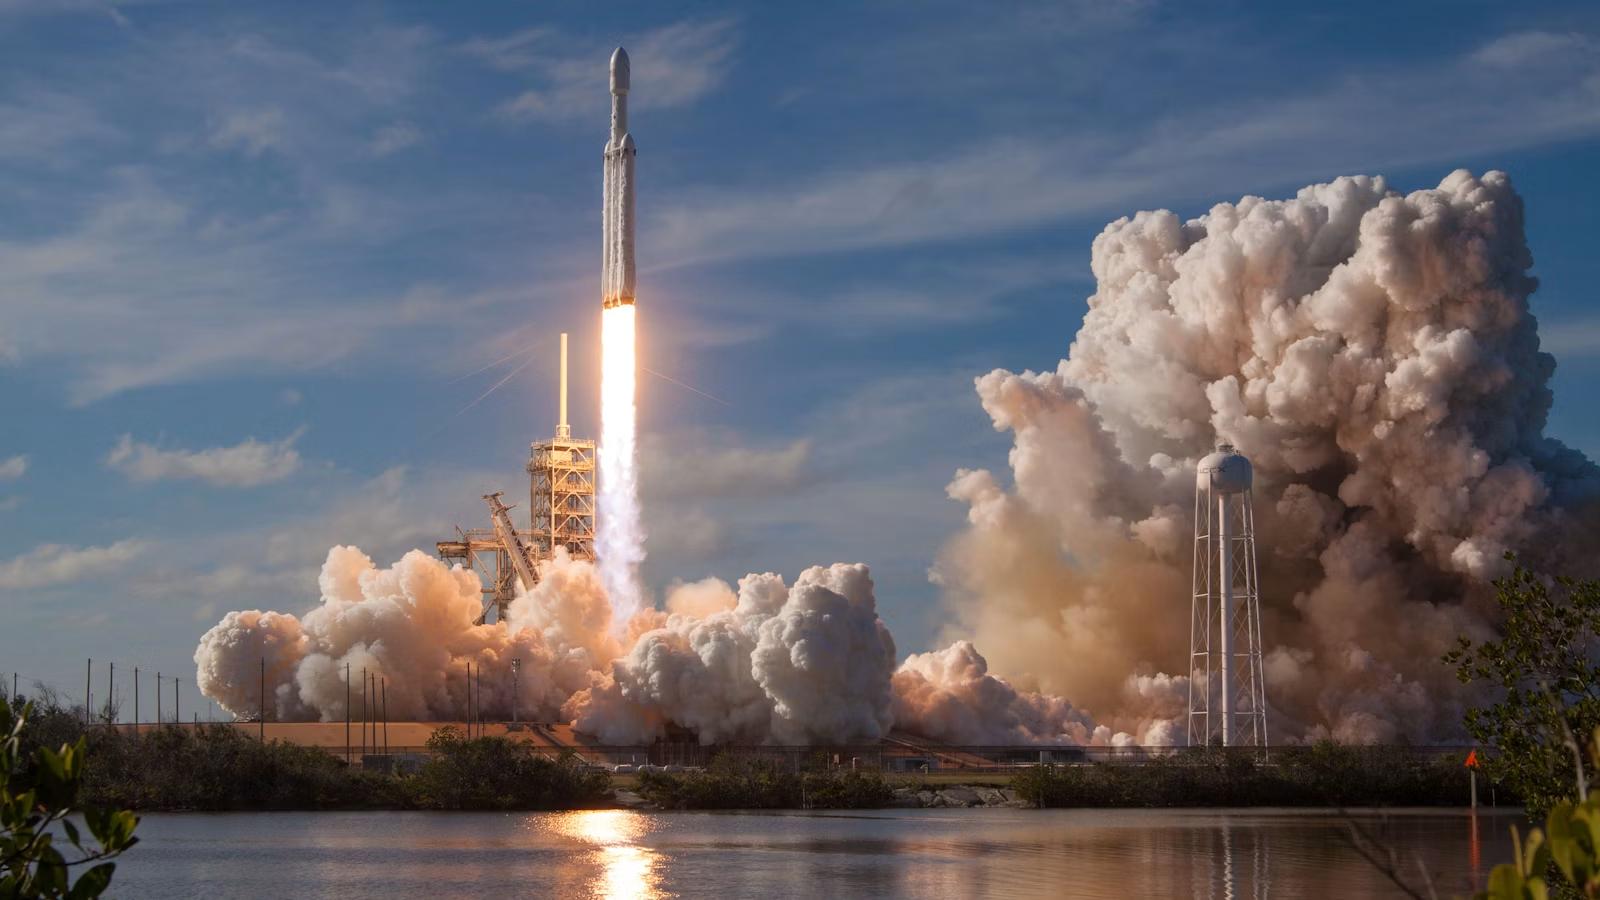
Selepas IPO SpaceX, perhatian pasaran terhadap saham angkasa komersial tidak sepatutnya terhad kepada "syarikat roket." Sebaliknya, sektor ini boleh dibahagikan kepada pelancaran komersial, pembuatan satelit, internet satelit, peralatan darat, perkhidmatan bulan dan angkasa lepas, pertahanan angkasa, data penderiaan jauh, serta aliran modal berkaitan ETF / indeks. Apa yang anda benar-benar perlu nilai bukanlah "saham mana yang pasti mendapat manfaat," tetapi sama ada syarikat-syarikat ini mempunyai hubungan sebenar dengan rantaian industri SpaceX, komunikasi orbit bumi rendah, kontrak kerajaan, sistem angkasa dan aliran pasaran modal, serta sama ada penilaian, aliran tunai dan kos perdagangan mereka sepadan dengan toleransi risiko anda sendiri.
Poin Utama
- IPO SpaceX boleh meningkatkan perhatian terhadap sektor angkasa komersial.
- Saham angkasa komersial patut dinilai mengikut segmen rantaian industri.
- Pelancaran komersial, internet satelit, dan peralatan darat mungkin menarik perhatian paling banyak.
- Rocket Lab dan AST SpaceMobile hanyalah sampel pemerhatian.
- Aliran ETF dan indeks mungkin memperhebat hab dagangan jangka pendek.
- Kaitan tematik tidak bermakna sesebuah saham pasti mendapat manfaat.
Mengapa Saham Angkasa Komersial Akan Menarik Perhatian Pasaran Selepas IPO SpaceX?
Selepas IPO SpaceX, saham komersial angkasa lepas mungkin menarik perhatian pasaran kerana SpaceX tidak sekadar disenaraikan sebagai sebuah syarikat tunggal. Ia berpotensi membawa roket boleh guna semula, internet satelit Starlink, pelancaran muatan berat Starship, kontrak kerajaan, dan infrastruktur angkasa lepas masa depan ke dalam sistem penetapan harga pasaran awam. Pasaran mungkin menggunakan penilaian, hasil, faktor risiko, dan prestasi perdagangan SpaceX untuk membandingkan semula sekumpulan syarikat berkaitan komersial angkasa lepas yang tersenarai atau boleh didagangkan.
Menurut pernyataan pendaftaran SEC S-1 yang dibuat awam oleh SpaceX, pasaran kini dapat melihat secara lebih langsung struktur perniagaan syarikat, faktor risiko, susunan tadbir urus, dan penggunaan hasil dana. Sementara itu, Reuters melaporkan bahawa SpaceX merancang untuk meneruskan penyenaraian di Nasdaq dan menggunakan SPCX sebagai simbol ticker yang dicadangkan. IPO berskala sebesar ini mudah mendorong pelabur untuk menilai semula sektor "ekonomi angkasa" yang lebih luas.
IPO SpaceX Mengubah Penanda Nilai untuk Angkasa Komersial
SpaceX telah lama menjadi salah satu rujukan penilaian yang paling penting untuk angkasa komersial dalam pasaran swasta. Selepas ia tersenarai, harga sahamnya, volum dagangan, pendedahan kewangan, segmen perniagaan, dan faktor risiko semuanya akan menjadi titik perbandingan pasaran awam. Pelabur mungkin membandingkan SpaceX dengan Rocket Lab, AST SpaceMobile, Planet Labs, Intuitive Machines, Redwire, dan kontraktor aeroangkasa pertahanan yang besar untuk menentukan syarikat mana yang lebih hampir dengan pelancaran komersial, yang mana lebih hampir dengan komunikasi satelit, dan yang mana hanya dibawa arus oleh sentimen pasaran.
Kesan jangkar penilaian ini mungkin tidak semestinya muncul sebagai potensi kenaikan jangka panjang. Ia juga boleh muncul sebagai penilaian semula harga. Sesetengah syarikat angkasa komersial berpertumbuhan tinggi mungkin mendapat lebih banyak perhatian kerana penawaran umum perdana SpaceX, tetapi penilaian yang tinggi, kerugian yang berterusan, risiko pelaksanaan teknologi, dan tekanan pembiayaan juga mungkin diperbesarkan pada masa yang sama.
| Laluan Kesan | Tumpuan Pasar | Kesan Mungkin ke atas Saham Bertema |
|---|---|---|
| Jangkar Penilaian | Penilaian awam SpaceX | Lebih banyak perbandingan dengan syarikat berkaitan |
| Jangkar Perniagaan | Starlink, Starship, perkhidmatan pelancaran | Pengelasan rantaian industri yang lebih jelas |
| Jangkar Modal | IPO, indeks, ETF | Kesehatan dagangan sektor yang lebih tinggi |
| Jangkar Risiko | Kerugian, peraturan, pelaksanaan teknologi | Syarikat bernilai tinggi mungkin dinilai semula |
Angkasa Komersial Bukan Sekadar Tema Roket
Ruang komersial bukan hanya tentang pelancaran roket. Rantai industri yang lebih lengkap merangkumi perkhidmatan pelancaran, pembuatan satelit, peralatan darat, komunikasi orbit bumi rendah, data penderiaan jauh, misi bulan, perkhidmatan angkasa lepas, angkasa pertahanan, dan infrastruktur angkasa. Laporan industri satelit SIA membahagikan industri satelit kepada perkhidmatan satelit, pembuatan satelit, perkhidmatan pelancaran, dan peralatan darat, satu pengelasan yang lebih berguna untuk kajian pelaburan berbanding sekadar mencari "senarai saham angkasa."
Ini juga bermakna sebuah syarikat yang namanya mengandungi "space," "satellite," atau "aerospace" tidak semestinya mempunyai hubungan perniagaan langsung dengan IPO SpaceX. Sesetengah syarikat adalah pesaing, sesetengah adalah syarikat rantaian bekalan, sesetengah berkongsi tema yang sama secara umum tetapi tiada hubungan pendapatan langsung, dan yang lain mungkin hanya ditarik ke dalam sektor yang sama oleh sentimen pasaran jangka pendek.
Siapa yang Mencari "Apakah Itu Saham Angkasa Komersial?"
Pengguna yang mencari soalan jenis ini biasanya tergolong dalam empat kumpulan. Kumpulan pertama terdiri daripada penjejak IPO panas yang ingin tahu stok berkaitan yang mana mungkin menarik perhatian selepas SpaceX tersenarai. Kumpulan kedua terdiri daripada pelabur saham teknologi yang memantau persilangan antara AI, internet satelit, teknologi pertahanan, dan infrastruktur angkasa lepas. Kumpulan ketiga terdiri daripada pelabur ETF yang ingin mendapatkan pendedahan tidak langsung kepada ekonomi angkasa lepas melalui ETF tematik atau dana indeks. Kumpulan keempat terdiri daripada pelabur yang lebih baru yang ingin memahami industri melalui kerangka pengelasan dan bukannya terus mencari "saham yang pasti naik."
Oleh itu, analisis saham sektor angkasa komersial tidak sepatutnya hanya memberi tumpuan kepada simbol penyenaraian. Ia sepatutnya membina rangka kerja saringan: Di bahagian mana rantai industri syarikat tersebut berada? Adakah hasil pendapatannya datang daripada pelanggan komersial atau kontrak kerajaan? Adakah pesanannya boleh disahkan? Adakah teknologinya telah melepasi tonggak pengesahan utama? Adakah penilaian syarikatnya telah mengambil kira keghairahan terhadap IPO SpaceX?
Ringkasan Seksyen: Selepas IPO SpaceX, saham komersial angkasa lepas mungkin menarik perhatian kerana pasaran memerlukan panduk nilai awam untuk mentafsir semula rantaian industri angkasa lepas komersial. Syarikat berkaitan mungkin mendapat perhatian kerana persamaan perniagaan, pautan rantaian bekalan, kedudukan ETF tematik, atau jangkaan dana indeks, tetapi perhatian ini lebih berkaitan dengan perubahan naratif pasaran dan tidak bermakna asas-asas telah bertambah baik pada masa yang sama. Apabila menilai saham angkasa lepas komersial, pelabur harus terlebih dahulu melihat kedudukan dalam rantaian industri, kemudian meneliti pesanan, hasil, aliran tunai, kemajuan teknologi, dan risiko kawal selia.Ruang komersial ialah arah pertumbuhan jangka panjang, tetapi ia juga merupakan industri dengan perbelanjaan modal yang tinggi, risiko teknologi yang tinggi, dan sekatan pengawalseliaan yang berat. IPO SpaceX mungkin meningkatkan daya tampak industri, tetapi ia juga mungkin membuat pelabur membandingkan kualiti perniagaan sebenar pelbagai syarikat dengan lebih ketat. Hanya dengan memecahkan kehangatan tema kepada relevan perniagaan, sumber pendapatan, dan sempadan risiko, pelabur boleh mengelakkan kesilapan menganggap sentimen perdagangan jangka pendek sebagai logik pelaburan jangka panjang.
Apakah Kategori Saham Angkasa Komersial Boleh Dibahagikan?
Saham angkasa komersial boleh dibahagikan kepada enam kategori mengikut rantaian industri: pelancaran komersial dan pembuatan roket, pembuatan satelit dan sistem angkasa, internet satelit dan terus-ke-telefon bimbit, penderiaan jauh dan pencerapan Bumi, perkhidmatan bulan dan angkasa lepas, serta pertahanan angkasa / kontraktor aeroangkasa utama. Pengelasan ini lebih bernilai berbanding sekadar menyenaraikan saham kerana setiap arah mempunyai model pendapatan, logik penilaian, dan profil risiko yang berbeza.
Pelancaran Komersial dan Pembuatan Roket
Pelancaran komersial ialah arah yang paling rapat dikaitkan dengan SpaceX. Sebab SpaceX menjadi penanda aras industri terletak pada kebolehgunaan semula keluarga roket Falcon dan kemungkinan bahawa Starship dapat membawa kapasiti muatan yang lebih besar serta kos pelancaran seunit yang lebih rendah. Dalam pasaran awam, Rocket Lab sering dijadikan contoh syarikat yang menggabungkan pelancaran komersial dan sistem angkasa kerana ia terlibat dalam perkhidmatan pelancaran, platform satelit, dan sistem angkasa.
Apabila menilai syarikat jenis ini, pelabur bukan sahaja perlu melihat sama ada roket telah berjaya mencapai angkasa lepas. Mereka juga perlu menilai kekerapan pelancaran, kadar kegagalan, backlog, muatan angkasa, struktur pelanggan, kawalan kos, dan kemajuan model roket baharu. Syarikat pelancaran kecil berbeza secara ketara daripada SpaceX dari segi skala, dan fakta bahawa pasaran membincangkan mereka di bawah tema yang sama tidak bermakna mereka boleh meniru model perniagaan SpaceX.
Pengilangan Satelit, Peralatan Darat, dan Sistem Angkasa
Pembuatan satelit dan peralatan darat sering kali merupakan lapisan komersial angkasa lepas yang diabaikan. Rangkaian orbit Bumi rendah memerlukan sebilangan besar satelit, panel suria, sistem pendorongan, muatan komunikasi, cip, antena tatasusunan fasa, gerbang darat, dan terminal pengguna. Walaupun sesebuah syarikat tidak melancarkan roket, ia masih boleh menyertai pertumbuhan industri melalui komponen satelit, sistem angkasa, peralatan antena, atau pautan data.
Logik teras untuk kategori ini ialah pelaksanaan yang berskala besar. Pengembangan Starlink menunjukkan kepada pasaran bahawa rangkaian satelit orbit bumi rendah memerlukan pelancaran berterusan, penggantian, dan peningkatan, tetapi tidak semua bahagian rantaian industri satelit dapat menjana margin keuntungan yang sama. Syarikat komponen dinilai berdasarkan halangan teknologi dan kestabilan pelanggan, syarikat peralatan darat berdasarkan penembusan terminal dan penurunan kos, serta syarikat sistem angkasa berdasarkan sama ada pesanan kerajaan dan komersial dapat diteruskan.
Internet Satelit, Direct-to-Cell, dan Data Penderiaan Jauh
Internet satelit ialah salah satu bidang yang paling berkemungkinan menarik perhatian selepas IPO SpaceX kerana Starlink telah berkembang daripada jalur lebar kawasan terpencil kepada penerbangan, maritim, sambungan perusahaan, dan senario direct-to-cell. Dalam pasaran awam, AST SpaceMobile lebih memberi tumpuan kepada penyambungan telefon mudah alih biasa secara langsung ke satelit, Iridium dan Viasat lebih memberi tumpuan kepada komunikasi satelit tradisional, pelanggan perusahaan, dan pelanggan kerajaan, manakala Planet Labs mewakili bidang penderiaan jauh dan data pemerhatian Bumi.
Data pengesanan jauh berbeza daripada internet satelit kerana yang pertama menjual imej Bumi dan analitik data, manakala yang kedua menjual perkhidmatan kesambungan. Planet Labs menerangkan armada satelitnya sebagai menyediakan imej Bumi berfrekuensi tinggi dan analitik data. Syarikat jenis ini lebih difahami melalui langganan data, pelanggan kerajaan, pertanian, insurans, tenaga, dan senario pemantauan alam sekitar berbanding sekadar dikelaskan sebagai “tema komunikasi.”
| Kategori | Arah Perwakilan | Sampel Pemerhatian | Titik Penilaian Utama |
|---|---|---|---|
| Pelancaran Komersial | Roket kecil, rokat angkatan berat, perkhidmatan pelancaran | Rocket Lab, Firefly Aerospace | Kadar kejayaan, pesanan, kos |
| Pembuatan Satelit | Platform satelit, muatan berguna, sistem angkasa | Rocket Lab, Redwire | Kapasiti, teknologi, pelanggan |
| Internet Satelit | Jalur lebar LEO, terus-ke-pelanfon sel | AST SpaceMobile, Iridium, Viasat | Pengguna, spektrum, ARPU |
| Data Penderiaan Jauh | Pencerapan Bumi, analitik imej | Planet Labs | Nilai data, kadar pembaharuan |
| Perkhidmatan Bulan | Kapal pendarat, komunikasi permukaan bulan | Intuitive Machines | Kontrak NASA, pelaksanaan misi |
| Angkasa Pertahanan | Komunikasi ketenteraan, amaran peluru berpandu, keselamatan angkasa | Lockheed Martin, Northrop Grumman, L3Harris | Bajet kerajaan, kitaran kontrak |
Ringkasan Bahagian: Saham angkasa komersial tidak sepatutnya difahami hanya melalui nama syarikat; ia perlu dikelaskan mengikut segmen perniagaan. Pelancaran komersial paling hampir dengan naratif kebolehgunaan semula roket SpaceX. Pembuatan satelit dan peralatan darat lebih hampir dengan penggunaan berskala besar. Internet satelit dan terus-ke-pel (direct-to-cell) lebih hampir dengan hasil perkhidmatan berulang. Data penderiaan jauh dan perkhidmatan bulan bergantung kepada pelanggan kerajaan dan syarikat, manakala angkasa pertahanan dipengaruhi oleh bajet dan keperluan keselamatan. Semakin jelas pengelasan, semakin mudah untuk mengelakkan perbandingan antara syarikat dengan profil risiko yang sangat berbeza seolah-olah ia adalah sama. Syarikat pelancaran komersial mungkin mempunyai potensi kenaikan teknologi yang tinggi tetapi juga risiko kegagalan yang tinggi.Syarikat komunikasi satelit mungkin mempunyai lebih banyak pendapatan berulang tetapi berdepan perbelanjaan modal dan kekangan spektrum yang lebih besar. Syarikat data penderiaan jauh perlu membuktikan keupayaan mereka untuk memperoleh wang daripada data. Syarikat angkasa pertahanan mungkin lebih stabil, tetapi keanjalan pertumbuhan mereka mungkin lebih rendah berbanding syarikat angkasa komersial tulen yang kecil. Bagi pelabur biasa, klasifikasikan dahulu kemudian bandingkan—ini adalah langkah asas dalam memahami saham angkasa komersial.
Syarikat Awam Tersenarai Manakah Yang Boleh Menjadi Sampel Pemerhatian Selepas IPO SpaceX?
Selepas IPO SpaceX, pasaran mungkin memberi perhatian kepada sampel pemerhatian angkasa komersial seperti Rocket Lab, AST SpaceMobile, Planet Labs, Intuitive Machines, Redwire, Iridium, Viasat, Lockheed Martin, Northrop Grumman, Boeing, dan L3Harris. Tetapi syarikat-syarikat ini bukan "pengganti SpaceX," mahupun ia merupakan cadangan pelaburan. Ia hanya boleh diperhatikan berdasarkan perkaitan perniagaan dan struktur risiko.
Sampel Pelancaran Komersial dan Sistem Angkasa: Rocket Lab, Firefly, Redwire
Rocket Lab ialah salah satu syarikat yang paling kerap dikaitkan dengan tema pelancaran komersial dalam pasaran awam. Kedua-dua Rocket Lab dan SpaceX terlibat dalam perkhidmatan pelancaran, tetapi mereka berbeza dengan ketara dari segi skala perniagaan, keupayaan roket, struktur pelanggan, dan tahap pembangunan. Nilai Rocket Lab tidak terhad kepada pelancaran roket kecil; ia juga merangkumi sistem angkasa, platform satelit, dan keupayaan komponen. Pasaran mungkin menganggapnya sebagai sampel pemerhatian selepas IPO SpaceX kerana ia mencerminkan penetapan harga pasaran awam untuk pelancaran komersial dan sistem angkasa, bukan kerana ia boleh menggantikan SpaceX secara langsung.
Firefly Aerospace lebih memberi tumpuan kepada perkhidmatan pelancaran dan arah berkaitan misi bulan, manakala Redwire lebih memberi tumpuan kepada infrastruktur angkasa, komponen, mikrograviti, dan sistem angkasa. Kedua-duanya mewakili jenis risiko yang berbeza dalam sektor angkasa komersial: syarikat pelancaran menghadapi risiko kegagalan misi, syarikat sistem angkasa menghadapi risiko kitaran projek dan tumpuan pelanggan, dan syarikat misi bulan turut menghadapi ketidakpastian berkenaan kontrak kerajaan dan pencapaian teknikal.
Sampel Internet dan Komunikasi Satelit: AST SpaceMobile, Iridium, Viasat
AST SpaceMobile bertindih dengan naratif direct-to-cell Starlink, tetapi kedua-duanya tidak sama. AST lebih memberi tumpuan kepada penyambungan telefon mudah alih biasa terus ke satelit, dan model perniagaannya bergantung pada pelancaran satelit, perkongsian dengan pengendali mudah alih, pengaturan spektrum, serta sambungan terminal. Reuters melaporkan bahawa Orange dan AST SpaceMobile bekerjasama untuk memajukan perkhidmatan satelit direct-to-cell, menunjukkan bahawa pengendali telekomunikasi tradisional turut memasuki arah ini.
Iridium dan Viasat lebih tertumpu pada perkhidmatan komunikasi satelit yang matang, dengan pelanggan merentasi sektor perusahaan, kerajaan, penerbangan, maritim, dan komunikasi kecemasan. Mereka kedua-duanya bersaing dengan serta berbeza daripada Starlink: Starlink menekankan jalur lebar orbit bumi rendah dan sambungan pengguna berskala besar, manakala syarikat komunikasi satelit tradisional menekankan kebolehpercayaan, senario khusus, dan hubungan pelanggan jangka panjang. Apabila membandingkan syarikat-syarikat ini, pelabur perlu meneliti struktur pengguna, ARPU, perbelanjaan modal, tekanan hutang, dan keupayaan peningkatan rangkaian.
Sampel Perkhidmatan Bulan, Penderiaan Jarak Jauh, dan Angkasa Pertahanan: LUNR, PL, LMT, NOC
Intuitive Machines mewakili arah perkhidmatan bulan. Pasaran biasanya memberi tumpuan kepada pendarat bulannya, misi NASA CLPS, dan perkhidmatan komunikasi bulan. Perkhidmatan Muatan Bulan Komersial NASA menunjukkan bahawa syarikat komersial menyertai penghantaran muatan bulan dan misi sains, menjadikan perkhidmatan bulan sebagai satu segmen angkasa komersial. Tetapi arah ini sangat bergantung pada pencapaian misi dan turun naik projek, jadi ia tidak sepatutnya dinilai menggunakan logik yang sama seperti syarikat teknologi pengguna tradisional.
Planet Labs lebih baik dalam kategori data penderiaan jarak jauh. Nilainya bukan terletak pada pelancaran roket, tetapi pada imej satelit, data Bumi, dan perkhidmatan analitik. Lockheed Martin, Northrop Grumman, Boeing, dan L3Harris ialah kontraktor aeroangkasa pertahanan utama. Mereka mempunyai kontrak kerajaan dan kedalaman teknikal, tetapi sumber pendapatan mereka lebih pelbagai dan mereka tidak begitu terikat dengan tema IPO tunggal seperti saham angkasa komersial tulen yang kecil.
| Arah Syarikat | Syarikat Wakil | Hubungan dengan Tema SpaceX | Risiko Utama |
|---|---|---|---|
| Perkhidmatan Pelancaran | Rocket Lab, Firefly | Berkaitan dengan pelancaran roket dan pengangkutan angkasa | Kegagalan pelancaran, kos, pelaksanaan pesanan |
| Sistem Angkasa | Redwire, Rocket Lab | Komponen satelit dan infrastruktur angkasa | Kitaran projek, tumpuan pelanggan |
| Komunikasi Satelit | AST SpaceMobile, Iridium, Viasat | Komunikasi orbit rendah (LEO), terus-ke-pensel, komunikasi korporat | Spektrum, perbelanjaan modal, persaingan |
| Data Penderiaan Jauh | Planet Labs | Imej satelit dan analitik data | Pembaharuan pelanggan, monetisasi data |
| Perkhidmatan Bulan | Intuitive Machines | Misi bulan NASA dan perkhidmatan permukaan bulan | Pelaksanaan misi, turun naik kontrak |
| Angkasa Pertahanan | Lockheed, Northrop, L3Harris, Boeing | Sistem angkasa dan keselamatan kerajaan | Belanjawan, peraturan, kelewatan projek |
Ringkasan Bahagian: Selepas IPO SpaceX, pasaran mungkin memberi tumpuan kepada sekumpulan syarikat komersial berkaitan angkasa yang tersenarai atau boleh didagangkan, tetapi syarikat-syarikat ini bukan pengganti mudah untuk SpaceX. Rocket Lab lebih tertumpu kepada pelancaran dan sistem angkasa, AST SpaceMobile lebih tertumpu kepada satelit terus ke sel, Planet Labs lebih tertumpu kepada data penderiaan jauh, Intuitive Machines lebih tertumpu kepada perkhidmatan bulan, dan syarikat aeroangkasa pertahanan besar mempunyai ciri kontrak kerajaan yang lebih kuat. Apabila membandingkan saham-saham ini, pelabur harus terlebih dahulu melihat pertindihan perniagaan, kemudian kualiti kewangan dan struktur risiko, dan bukan hanya sama ada mereka tergolong dalam "tema angkasa komersial.” Perbezaan dalam sektor angkasa komersial adalah besar: sesetengah syarikat masih mengesahkan teknologi, sesetengah sudah mempunyai kontrak yang stabil, sesetengah bergantung pada pasaran modal untuk pembiayaan berterusan, dan sesetengah sangat dipengaruhi oleh belanjawan kerajaan. Meletakkan mereka dalam jadual yang sama membantu membina rangka kerja pemerhatian, bukan senarai kedudukan untuk membeli atau menjual.
Bagaimana IPO SpaceX Boleh Mempengaruhi ETF, Indeks, dan Aliran Modal Tematik?
IPO SpaceX boleh mempengaruhi sisi pembiayaan saham angkasa komersial kerana IPO mega mungkin menarik bukan sahaja pelabur aktif, malah juga kemasukan indeks, penyeimbangan semula ETF, dan peruntukan dana pasif. Bagi pelabur biasa, pengaruh sisi pembiayaan tidak sama dengan peningkatan asas. Aliran ETF dan indeks mungkin meningkatkan hab dagangan jangka pendek, tetapi penilaian akhir masih bergantung pada sama ada syarikat berkaitan mempunyai hasil sebenar, pesanan, dan daya saing yang mampan.
FTSE Russell telah mengeluarkan peraturan kemasukan pantas IPO, membolehkan IPO berskala besar yang layak memasuki sistem indeks Russell U.S. dengan lebih cepat. Bagi potensi penyenaraian gergasi seperti SpaceX, perbincangan mengenai kemasukan indeks boleh mempengaruhi masa pemposisian dana pasif dan menarik lebih banyak perhatian kepada ETF bertema angkasa komersial.
ETF Capital Meneliti Tema Terlebih Dahulu, Kemudian Penyertaannya
IPO SpaceX mungkin menyebabkan lebih ramai pengguna mencari ETF aeroangkasa, ETF ekonomi angkasa, ETF teknologi inovasi, dan ETF teknologi pertahanan. Namun, ETF yang namanya mengandungi "space," "aerospace," atau "innovation" tidak semestinya memegang saham SpaceX, malah tidak semestinya memegang setiap saham angkasa komersial. Risiko sebenar dalam sesebuah ETF datang daripada komposisi pegangan, penumpuan pemberat, nisbah perbelanjaan, dan peraturan penyeimbangan semula.
Apabila menilai ETF, anda harus terlebih dahulu menyemak empat perkara: pertama, sama ada sepuluh pegangan teratas benar-benar merangkumi syarikat angkasa komersial; kedua, sama ada terdapat mekanisme untuk menambah SpaceX selepas ia tersenarai; ketiga, sama ada pemberat sesebuah saham tunggal terlalu tinggi; dan keempat, sama ada nisbah perbelanjaan itu sesuai untuk pegangan jangka panjang. ETF bertema boleh mengurangkan kesukaran memilih saham individu, tetapi ia tidak dapat menghapuskan risiko penilaian sektor atau turun naik industri.
Peraturan Kemasukan Indeks Mungkin Memberi Kesan kepada Timing Modal pada Peringkat Awal Pemensaran
Selepas IPO bersaiz besar dimasukkan ke dalam sesuatu indeks, dana yang menjejar indeks tersebut mungkin perlu membuat peruntukan mengikut peraturan. Modal jenis ini tidak didorong oleh "yakin terhadap SpaceX," tetapi oleh "penjejakan indeks." Oleh itu, kemasukan ke dalam indeks mungkin membawa permintaan pembelian, volum perdagangan, dan likuiditi, tetapi ia juga boleh meningkatkan turun naik harga pada peringkat awal penyenaraian.
Pelabur biasa sering mentafsir "kemasukan ke dalam indeks" sebagai berita positif sehala, tetapi realitinya lebih kompleks. Jika penilaian bernilai tinggi pada peringkat awal penyenaraian, pegangan bebas terhad, dan sentimen pasaran terlalu padat, pembelian oleh dana pasif juga boleh meningkatkan turun naik jangka pendek. Peraturan indeks, permodalan pasaran pegangan bebas, tempoh penguncian, dan tarikh penjajaran semula adalah lebih penting daripada sama ada saham itu sedang hangat diperkatakan.
| Jenis Modal | Tumpuan | Kemungkinan Kesan ke atas Saham Tematik |
|---|---|---|
| Dana Aktif | Asas, penilaian, potensi pertumbuhan | Mungkin mengambil kedudukan dalam sektor berkaitan lebih awal |
| Dana Pasif | Peraturan indeks, pemberat, penyesuaian semula | Membeli atau menyesuaikan mengikut peraturan |
| ETF Tematik | Liputan pegangan, naratif industri | Menguatkan perhatian terhadap sektor |
| Modal Runcit | Spekulasi, media sosial, kemudahan perdagangan | Menambah kebolehubahan jangka pendek |
Modal Tematik Boleh Menguatkan "Ilusi Kaitan"
Apabila modal tematik memasuki sektor komersial angkasa lepas, ia mudah mewujudkan "ilusi perkaitan." Sebagai contoh, sebuah syarikat mungkin hanya mempunyai perkataan "angkasa" dalam namanya, atau hanya sebahagian kecil daripada perniagaannya melibatkan perkhidmatan satelit, namun ia tetap mungkin dikelompokkan ke dalam tema yang sama dalam jangka pendek. Keuntungan sedemikian tidak stabil. Apabila pasaran kembali memberi tumpuan kepada data kewangan, pesanan, dan aliran tunai, syarikat yang berkaitan rendah mungkin memulangkan keuntungan tersebut.
Saham angkasa komersial berbeza dengan ketara antara satu sama lain: ada yang bergantung pada kontrak NASA, ada yang bergantung pada komunikasi pengguna, ada yang bergantung pada langganan data penderiaan jauh, ada yang bergantung pada bajet pertahanan, dan ada yang masih berada pada peringkat pengesahan teknologi. Aliran ETF dan indeks boleh mempengaruhi keteraturan dagangan, tetapi ia tidak secara automatiknya memperbaiki asas syarikat. Anda perlu membezakan antara "pergerakan harga yang disebabkan oleh aliran modal" dengan "nilai jangka panjang yang dicipta oleh perniagaan syarikat."
Jika anda hanya mahu menyemak saham A.S. yang tersenarai awam dan maklumat sektor terlebih dahulu, anda boleh menggunakan carian saham A.S. untuk menyemak syarikat berkaitan, kategori pasaran, dan maklumat perdagangan, kemudian menggabungkannya dengan prospektus, pegangan ETF, dan laporan kewangan syarikat untuk penilaian lanjut. Alat carian saham boleh membantu anda memahami maklumat pasaran awam, tetapi ia tidak boleh menggantikan kajian bebas dan penilaian risiko.
Ringkasan Bahagian: IPO SpaceX mungkin mempengaruhi saham angkasa komersial melalui ETF, indeks, dan modal tematik, tetapi pengaruh ini lebih banyak tercermin dalam aliran modal, perhatian, dan sentimen perdagangan jangka pendek. Dana pasif memberi tumpuan kepada peraturan, dana aktif memberi tumpuan kepada penilaian dan pertumbuhan, manakala modal runcit memberi tumpuan kepada topik hangat dan kemudahan perdagangan. Pelabur harus mengelak daripada mentafsir "diperhatikan oleh ETF" sebagai "syarikat pasti mendapat manfaat." Apa yang benar-benar penting ialah sama ada dana sebenarnya memegang syarikat tersebut, seberapa besar pemberat pegangan, bagaimana mekanisme penyeimbangan semula berfungsi, dan sama ada pendapatan serta pesanan syarikat dapat menyokong penilaiannya. Indeks dan ETF boleh mengubah rentak perdagangan, tetapi ia tidak boleh menggantikan asas fundamentals.Terutamanya pada peringkat awal IPO yang hangat, turun naik harga mungkin dibesarkan oleh aliran modal, jadi pelabur perlu memberikan perhatian yang lebih teliti terhadap pemilikan, pemberatan, nisbah perbelanjaan, dan tahap toleransi risiko mereka sendiri.
Apakah Penunjuk Utama yang Patut Anda Guna untuk Menilai Saham Angkasa Komersial?
Apabila menilai saham angkasa komersial, anda tidak sepatutnya hanya bertanya sama ada sesebuah syarikat tergolong dalam sektor yang sama dengan SpaceX. Sebaliknya, anda patut memberi tumpuan kepada lima jenis penunjuk: perkaitan perniagaan sebenar, kualiti pesanan dan pelanggan, kemajuan pelaksanaan teknologi, aliran tunai dan keupayaan pembiayaan, serta risiko peraturan / pelaksanaan misi. Syarikat angkasa komersial sering mempunyai perbelanjaan modal yang tinggi, kitaran projek yang panjang, dan risiko teknologi yang tinggi, jadi kedua-dua potensi kenaikan penilaian dan risiko kejatuhan mungkin lebih tinggi berbanding saham teknologi biasa.
Perkaitan Perniagaan: Adakah Syarikat Benar-benar dalam Rantai Industri Berkaitan SpaceX?
Langkah pertama ialah menilai relevansi perniagaan. Adakah syarikat itu terlibat dalam pelancaran komersial, pembuatan satelit, komunikasi orbit bumi rendah, peralatan darat, ruang pertahanan, data pengesanan jauh, atau infrastruktur angkasa? Adakah ia pesaing, peserta rantaian bekalan, syarikat dalam tema yang sama tetapi tiada hubungan perniagaan sebenar, atau hampir tidak berkaitan? Langkah ini boleh menapis banyak saham yang bergerak hanya kerana tema tersebut.
Sebagai contoh, Rocket Lab berkaitan dengan perkhidmatan pelancaran dan sistem angkasa; Planet Labs berkaitan dengan data penderiaan jauh; AST SpaceMobile berkaitan dengan direct-to-cell; manakala kontraktor aeroangkasa pertahanan utama berkaitan dengan angkasa kerajaan, sistem keselamatan, dan komunikasi ketenteraan. Semuanya boleh dimasukkan ke dalam kumpulan pemerhatian angkasa komersial, tetapi ia tidak boleh dibandingkan menggunakan logik penilaian yang sama.
Pesanan dan Hasil: Adakah Terdapat Pelanggan yang Boleh Disahkan dan Aliran Tunai?
Syarikat angkasa komersial mudah menceritakan kisah-kisah besar, tetapi apa yang benar-benar menyokong penilaian ialah kontrak, hasil, margin kasar, simpanan pesanan (backlog), dan aliran tunai. Kontrak kerajaan perlu dinilai berdasarkan kestabilan bajet, pembayaran pada peringkat (milestone payments), dan penyampaian misi. Pelanggan komersial perlu dinilai berdasarkan keupayaan pembaharuan dan kestabilan permintaan. Perniagaan komunikasi pengguna atau perusahaan perlu dinilai berdasarkan pertumbuhan pengguna, ARPU, kos terminal, dan kapasiti rangkaian.
Jika sebuah syarikat hanya mempunyai rancangan jangka panjang tetapi tidak mempunyai pesanan dan hasil yang boleh disahkan, harga sahamnya lebih berkemungkinan dipengaruhi oleh berita pembiayaan, keputusan penerbangan ujian, pengumuman kontrak, dan sentimen pasaran. Sebaliknya, jika sebuah syarikat telah membina struktur pelanggan yang stabil, ia mungkin mempunyai ketahanan yang lebih kuat terhadap kemerunculan walaupun kadar pertumbuhannya tidak setinggi syarikat kecil panas yang lain.
Sempadan Risiko: Teknologi, Kawal Selia, Pembiayaan, dan Pengairan Saham
Sempadan risiko industri angkasa komersial adalah lebih kompleks berbanding syarikat perisian atau internet biasa. Risiko teknologi termasuklah kegagalan pelancaran, kegagalan satelit, penangguhan misi, dan kegagalan penempatan muatan. Risiko kawal selia termasuklah lesan spektrum, lesan pelancaran, kawalan eksport, serpihan angkasa, dan semakan keselamatan pertahanan. Risiko pembiayaan datang daripada pelaburan jangka panjang dalam R&D, pelancaran, dan pengeluaran; sesetengah syarikat mungkin perlu menerbitkan saham atau mendapatkan pembiayaan hutang secara berterusan untuk mengekalkan pelan mereka.
Risiko perdagangan juga tidak boleh diabaikan. Saham ruang komersial bermodal kecil boleh terjejas teruk oleh IPO hangat, media sosial, dan modal bertema, dengan turun naik harga jangka pendek jauh melebihi perubahan asas. Semasa menjejak saham berkaitan, anda boleh menggunakan senarai semak berikut sebagai saringan awal:
- Adakah terdapat pesanan sebenar dan pelanggan yang didedahkan?
- Adakah hasil diperoleh daripada pelanggan komersial atau projek kerajaan?
- Adakah pencapaian teknologi utama telah disahkan?
- Bolehkah rizab tunai menampung pelan R&D dan pelancaran?
- Adakah terdapat hutang tinggi atau risiko pengdilutan yang berterusan?
- Adakah harga saham telah pun mengambil kira serahan IPO SpaceX?
| Penunjuk Utama | Soalan Utama | Isyarat Risiko |
|---|---|---|
| Relevan Perniagaan | Adakah syarikat benar-benar dalam rantaian industri angkasa komersial? | Naik hanya kerana nama tema |
| Kualiti Pesanan | Adakah terdapat pelanggan dan kontrak yang boleh disahkan? | Banyak pengumuman, sedikit pendapatan |
| Kemajuan Teknologi | Adakah pelancaran, satelit dan misi berjalan mengikut rancangan? | Kelewatan atau kegagalan yang kerap |
| Keupayaan Kewangan | Bolehkah aliran tunai dan pembiayaan menyokong rancangan tersebut? | Kerugian jangka panjang dan pelwcapan berterusan |
| Persekitaran Kawal Selia | Adakah ia melibatkan spektrum, lesen pelancaran atau semakan pertahanan? | Ketidakpastian kelulusan yang tinggi |
| Tahap Penilaian | Adakah saham tersebut telah pun mengambilkira pertumbuhan jangka panjang? | Penilaian bergantung terutamanya pada sentimen |
Ringkasan Seksyen: Apabila menilai saham angkasa komersial, soalan utama bukanlah "adakah ini saham bertema SpaceX?" tetapi "adakah ia mempunyai perniagaan sebenar, pelanggan sebenar, hasil sebenar, dan risiko yang mampu ditanggung?" Angkasa komersial ialah industri dengan perbelanjaan modal yang tinggi, halangan teknologi yang tinggi, dan sekatan kawal selia yang berat. Kepanasan tema jangka pendek mungkin meningkatkan penilaian, tetapi prestasi jangka panjang masih bergantung pada pelaksanaan pesanan, kadar kejayaan teknologi, aliran tunai, dan keupayaan pembiayaan. Bagi pelabur biasa, mengurai tema mengikut penunjuk adalah lebih berhati-hati daripada mengejar kegemparan. Relevan perniagaan menentukan sama ada syarikat itu benar-benar tergolong dalam rantaian industri angkasa komersial. Pesanan dan hasil menentukan sama ada ia mempunyai asas pengkomersilan.Kemajuan teknologi menentukan sama ada ia dapat melaksanakan pelannya. Keupayaan pembiayaan menentukan sama ada ia dapat bertahan dalam kitaran pelaburan yang panjang. Risiko kawal selia menentukan sama ada ia dapat terus beroperasi. Hanya apabila penunjuk-penunjuk ini mampu menahan pemeriksaan barulah tema angkasa komersial menjadi lebih hampir kepada aset yang boleh dianalisis dan bukan sekadar naratif jangka pendek.
Bagaimana Pelabur Biasa Boleh Menyertai Peluang Angkasa Komersial Selepas IPO SpaceX?
Pelabur biasa boleh menyertai peluang angkasa komersial selepas IPO SpaceX melalui tiga laluan: mengikuti SpaceX sendiri, memerhatikan saham bertema berkaitan, atau menyelidik ETF bertema dan dana indeks. Setiap laluan membawa risiko yang berbeza. Sebelum berdagang, pelabur juga harus mengesahkan ketersediaan akaun, jenis pesanan, yuran platform, yuran ejen luaran, kos penukaran mata wang, dan peraturan yang terpakai di lokasi mereka.
Tiga Laluan: Saham Baharu, Saham Bertema, dan ETF
Laluan pertama ialah mengikuti SpaceX itu sendiri. Anda perlu melihat prospektus, harga tawaran, penilaian, nisbah pegangan bebas, tempoh penguncian, struktur tadbir urus, faktor risiko, dan aktiviti dagangan awal selepas penyenaraian. Laluan kedua ialah memerhatikan saham bertema angkasa komersial, termasuk syarikat dalam perkhidmatan pelancaran, komunikasi satelit, data pengderaan jauh, perkhidmatan bulan, dan angkasa pertahanan. Laluan ketiga ialah mengkaji ETF bertema atau dana indeks untuk mengakses sektor berkaitan melalui pendekatan portfolio.
Tiada jalan yang terbaik atau terburuk secara mutlak antara ketiga-tiga laluan ini. Saham baharu mungkin menawarkan pendedahan yang lebih langsung, tetapi turun naik pada peringkat awal penyenaraian boleh lebih besar. Saham bertema menawarkan pilihan yang lebih luas, tetapi lebih terdedah kepada spekulasi tema. ETF menyediakan lebih banyak bidangan yang berpelbagai, tetapi pegangan mereka mungkin tidak sepenuhnya sepadan dengan tema SpaceX. Anda perlu memilih berdasarkan pengalaman anda sendiri, toleransi risiko, dan keupayaan penyelidikan dan bukannya tergesa-gesa melabur hanya kerana tema itu sedang hangat.
Semak Yuran dan Peraturan Pesanan Sebelum Meniaga IPO yang Hangat
Jika anda berminat dengan peluang perdagangan selepas IPO SpaceX, anda perlu memberi perhatian bukan sahaja kepada turun naik harga saham tetapi juga kepada kos perdagangan sebenar. Kos perdagangan saham A.S. mungkin merangkumi bukan sahaja komisen, tetapi juga yuran platform, yuran agensi luaran, yuran aktiviti perdagangan, yuran penyelesaian, kos penukaran mata wang, kos pembiayaan, dan jurang pesanan. Jika perdagangan menjadi sesak selepas IPO yang hangat tersenarai, pesanan had, pesanan pasaran, peraturan pra-pasar dan selepas waktu pasaran, serta peraturan pesanan saham pecahan juga boleh mempengaruhi pengalaman pelaksanaan sebenar.
BiyaPay ialah dompet dagangan pelbagai aset global yang menyokong perdagangan saham A.S. dan Hong Kong serta perdagangan kripto. Menurut penerangan finya, BiyaPay mengenakan komisen $0 untuk perdagangan saham A.S., manakala yuran platform, yuran agensi luar, dan caj-caj lain adalah tertakluk kepada pusat fi dan halaman pesanan. Ketersediaan perkhidmatan berkaitan bergantung pada lokasi pengguna, keputusan pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa. Maklumat mengenai pasaran awam, peraturan perdagangan, dan struktur fi tidak merupakan nasihat pelaburan.
Elakkan Menganggap Artikel Bertema Panas Sebagai Nasihat Pelaburan
Angkasa komersial dan IPO SpaceX kedua-duanya merupakan tema yang mendapat perhatian tinggi, tetapi maklumat yang hangat bukanlah nasihat pelaburan. Sebarang "senarai saham angkasa komersial" hanya boleh membantu anda membina rangka kerja pemerhatian; ia tidak boleh menggantikan kajian laporan kewangan, pembacaan prospektus, dan penilaian risiko. Ini amat benar untuk syarikat angkasa komersial bermodal kecil, yang mungkin mengalami kemercurian tajam kerana pengumuman kontrak, kemajuan penerbangan ujian, berita pembiayaan, dan perubahan dana indeks.
Anda boleh membahagikan kaedah penyertaan kepada lima jenis:
| Kaedah Penyertaan | Fokus yang Sesuai | Risiko Utama |
|---|---|---|
| Saham Baru SpaceX | Prospektus, penilaian, peraturan penyenaraian | Penilaian tinggi, turun naik awal |
| Saham Bertema Angkasa Komersial | Rantai industri, pesanan, hasil | Tema terlalu panas, asas lemah |
| ETF Bertema | Pegangan, pemberat, nisbah perbelanjaan | Ketidakpadanan pegangan, yuran lebih tinggi |
| Dana Indeks | Peraturan indeks, kitaran penyeimbangan semula | Turun naik aliran pasif |
| Pemerhatian dan Penyelidikan | Trend industri, laporan kewangan, risiko | Mungkin terlepas pergerakan jangka pendek tetapi mengurangkan perdagangan tergesa-gesa |
Jika perkhidmatan tersedia di wilayah anda, anda boleh menggunakan aplikasi BiyaPay untuk mengetahui tentang perkhidmatan perdagangan saham A.S., saham Hong Kong dan pelbagai aset, atau gunakan perdagangan web untuk melihat pesanan dan maklumat pasaran. Sebelum berdagang, anda masih harus merujuk kepada peraturan platform, pusat yuran, halaman pesanan dan penyata sebenar.
Ringkasan Bahagian: Pelabur biasa tidak mempunyai hanya satu laluan—iaitu membeli SpaceX secara langsung—untuk menyertai peluang perdagangan angkasa komersial selepas IPO SpaceX. Mereka juga boleh memahami perubahan pasaran melalui saham tematik, ETF, atau kajian industri yang berterusan. Walau apa pun laluan yang dipilih, laluan perdagangan, struktur yuran, dan toleransi risiko harus diberikan kepentingan yang sama rata. Pada peringkat awal IPO yang hangat, pelaksanaan yang sesak, jurang harga yang lebih luas, dan ayunan harga yang tajam adalah perkara biasa. Sebelum berdagang, pelabur harus menyemak peraturan platform, jenis pesanan, butiran yuran, serta undang-undang dan peraturan yang terpakai di lokasi mereka.Pendekatan yang lebih berhati-hati ialah memahami terlebih dahulu rantaian industri komersial angkasa lepas, kemudian mengesahkan hubungan sebenar antara aset sasaran dan tema SpaceX, dan akhirnya menilai kos perdagangan, penilaian, dan toleransi risiko peribadi. Maklumat pasaran awam boleh menyokong pembuatan keputusan, tetapi ia tidak patut dianggap sebagai asas untuk pulangan yang dijamin.
Apabila Mengikut Tema IPO SpaceX, Fahami Maklumat Pasaran, Yuran, dan Laluan Pembiayaan
Kunci untuk menapis saham angkasa komersial bukanlah mencari senarai panjang ticker, tetapi memahami hubungan sebenar antara syarikat-syarikat ini dengan IPO SpaceX, Starlink, internet satelit, angkasa pertahanan, dan misi bulan. Sebelum memasuki peringkat perdagangan, anda juga perlu memastikan sama ada sumber maklumat pasaran, peraturan pesanan, struktur yuran, dan laluan pembiayaan adalah jelas. IPO yang hangat mungkin mengalami turun naik ketara pada peringkat awal penyenaraian, dan kos perdagangan juga boleh memberi kesan kepada pengalaman akhir melalui spread, jenis pesanan, dan peraturan platform.
BiyaPay boleh berfungsi sebagai satu titik kemasukan untuk memahami saham A.S., saham Hong Kong, dan maklumat perdagangan pelbagai aset. BiyaPay menyokong perdagangan saham A.S., saham Hong Kong, dan kripto, serta turut menyokong penukaran USDT kepada mata wang fiat utama seperti USD atau HKD. Komisen perdagangan saham A.S. ialah $0, tetapi yuran platform, yuran ejen luaran, dan caj lain haruslah tertakluk kepada pusat yuran dan halaman pesanan. Bagi acara yang mendapat perhatian tinggi seperti IPO SpaceX, lebih wajar untuk terlebih dahulu menggunakan alat bagi memahami sekuriti berkaitan, kategori pasaran, dan struktur yuran, kemudian menggabungkannya dengan risalah sah, laporan kewangan, peraturan indeks, dan toleransi risiko peribadi.Ketersediaan perkhidmatan berkaitan bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa. Sebarang maklumat mengenai pasaran awam, peraturan perdagangan, atau struktur yuran tidak membentuk nasihat pelaburan.
Soalan Lazim
Saham Komersial Angkasa Lepas yang Manakah Mungkin Menarik Lebih Banyak Perhatian Selepas IPO SpaceX?
Selepas IPO SpaceX, pasaran mungkin lebih memberi tumpuan kepada pelancaran komersial, internet satelit, data penderiaan jarak jauh, perkhidmatan bulan, pertahanan angkasa lepas dan sistem angkasa lepas. Pelabur dinasihatkan menilai aktiviti perniagaan sebenar, pesanan, pendedahan hasil dan tahap penilaian dan bukannya hanya bergantung pada label tema.
Bolehkah Rocket Lab Dianggap sebagai Saham Pengganti SpaceX?
Rocket Lab tidak seharusnya dianggap semata-mata sebagai saham pengganti SpaceX. Ia berkaitan dengan pelancaran komersial dan sistem angkasa lepas, tetapi skala, keupayaan roket, struktur pelanggan dan kekuatan kewangannya berbeza daripada SpaceX. Lebih baik ia diperlakukan sebagai sampel pemerhatian pasaran awam.
Apakah Perbezaan Antara AST SpaceMobile dan Starlink?
AST SpaceMobile dan Starlink kedua-duanya melibatkan komunikasi satelit, tetapi AST lebih memberi tumpuan kepada sambungan telefon mudah alih biasa terus ke satelit, manakala Starlink lebih tertumpu kepada jalur lebar orbit bumi rendah dan sambungan pelbagai senario. Kedua-duanya perlu dinilai secara berasingan berdasarkan spektrum, perkongsian dengan pengendali, skala pengguna, dan model perniagaan.
Bolehkah ETF Angkasa Komersial Menangkap Peluang IPO SpaceX?
Sama ada ETF angkasa komersial boleh menangkap peluang IPO SpaceX bergantung pada pegangan ETF dan peraturan indeks. Walaupun nama dana memuatkan perkataan angkasa atau aeroangkasa, ia mungkin tidak memegang saham SpaceX. Pelabur perlu menyemak pegangan, pemberat, dan masa penimbangan semula.
Apa yang Perlu Dilihat oleh Pelabur Biasa Semasa Menyaring Sahsyer Ruang Komersial?
Pelabur biasa harus memberi tumpuan kepada perkaitan perniagaan, kualiti pesanan, sumber pendapatan, pencapaian teknologi, aliran tunai, dan tahap penilaian. Tema hangat tidak boleh menggantikan analisis asas, terutamanya apabila penilaian tinggi dan risiko pembiayaan yang berterusan wujud.
Apakah Kos yang Perlu Dipertimbangkan oleh Pelabur Semasa Memperdagangkan Sahsyer Ruang Komersial Selepas IPO SpaceX?
Semasa memperdagangkan sahsyer ruang komersial, pelabur harus mempertimbangkan komisen, yuran platform, yuran ejen luaran, kos penukaran mata wang, yuran pembiayaan, dan spread pesanan. Peraturan yuran berbeza antara platform, jadi pusat yuran, halaman pesanan, dan penyata sebenar harus dijadikan rujukan muktamad.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained




Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam