
Mengapa IPO SpaceX Mendapat Begitu Banyak Perhatian? Cara Menilai Starlink, Pelancaran Roket, dan AI




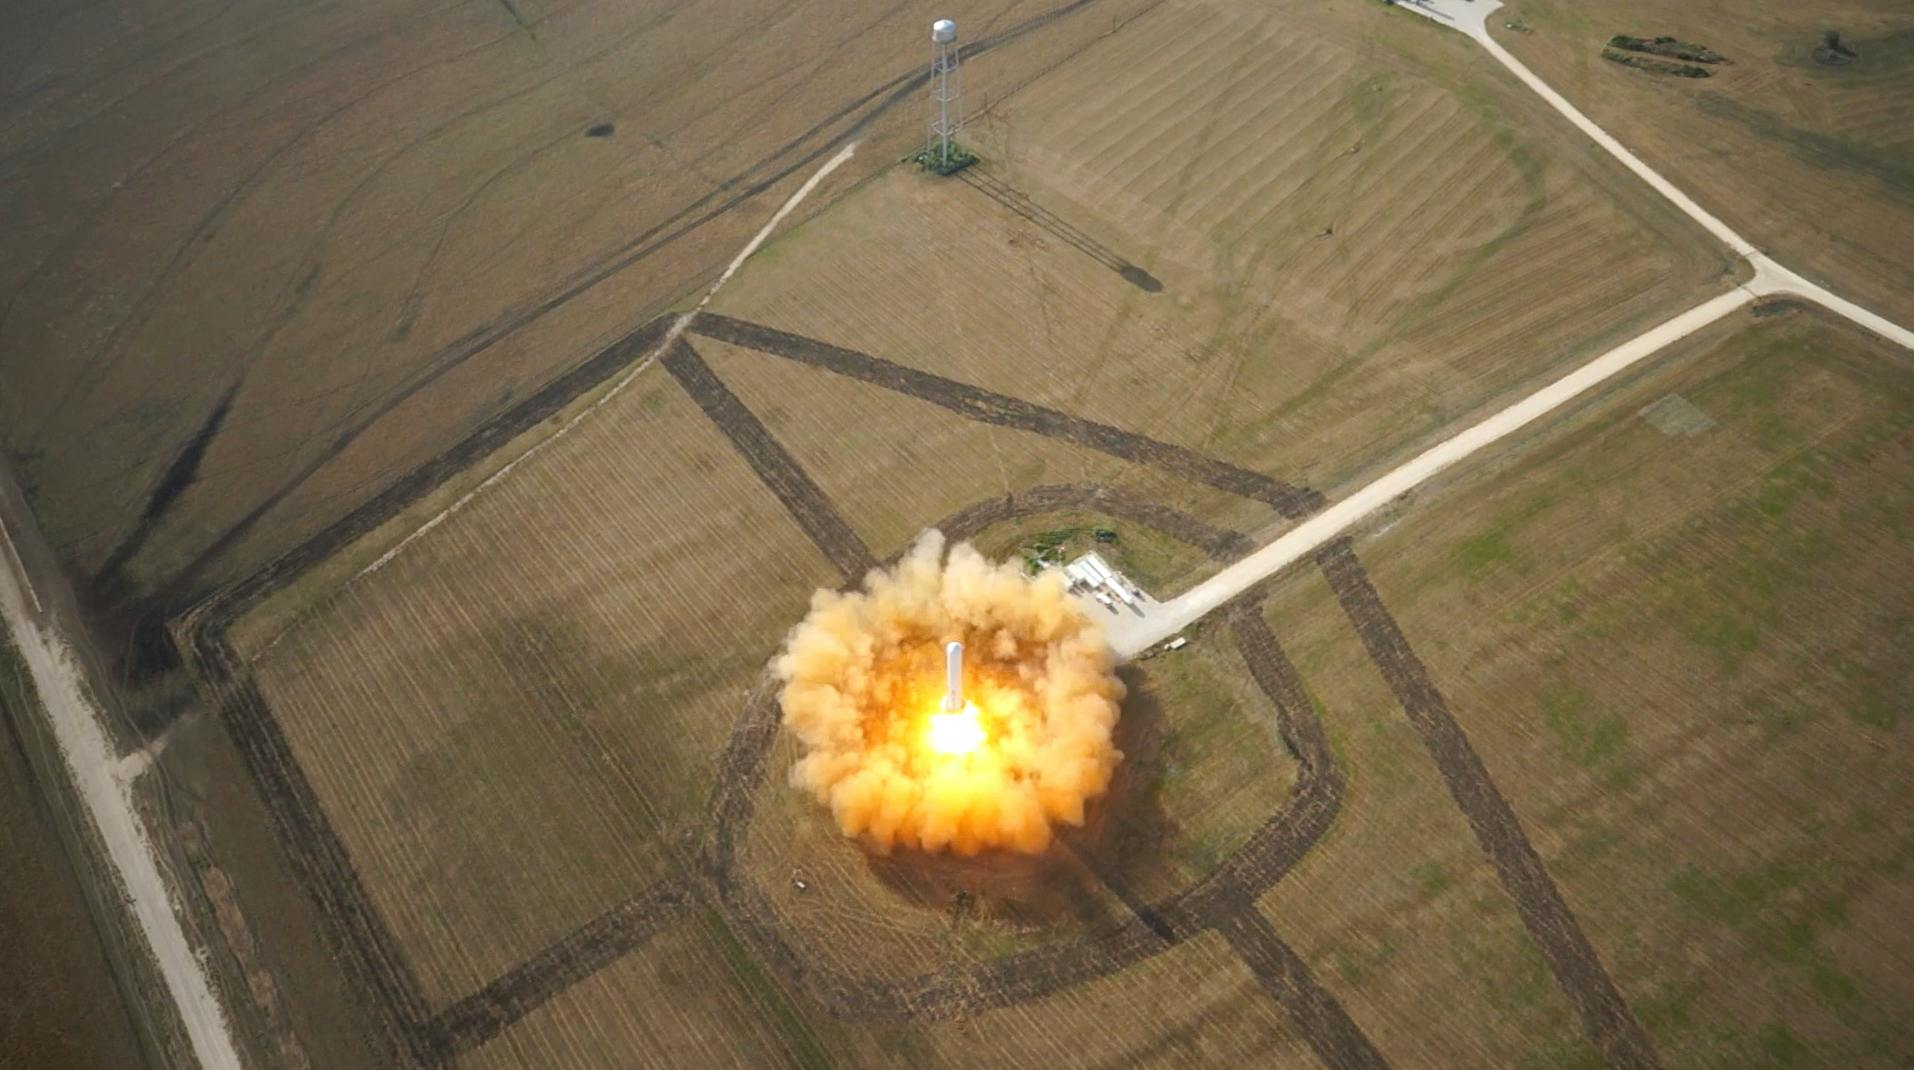
IPO SpaceX menarik perhatian yang besar bukan sahaja kerana ia merupakan syarikat Elon Musk yang akan tersenarai di bursa, tetapi kerana ia menggabungkan secara serentak penerbangan angkasa komersial, internet satelit Starlink, roket boleh digunakan semula, AI/xAI, penyenaraian teknologi di Nasdaq, dan skala pengumpulan dana yang bersifat historis. Menurut Reuters, SpaceX bertujuan untuk mengumpulkan kira-kira $75 bilion pada penilaian sekitar $1.75 trilion, dengan rancangan untuk tersenarai di Nasdaq di bawah penanda SPCX. Bagi anda, kunci untuk memahami IPO ini bukanlah meramalkan pergerakan harga jangka pendek, tetapi memecahkan asas perniagaan, logik penilaian, dan risiko-risiko utama.
Perkara Penting yang Perlu Diketahui
- Hype IPO SpaceX berpunca daripada gabungan naratif angkasa lepas, AI, Musk, dan Nasdaq.
- Starlink ialah lini perniagaan yang paling mudah untuk diukur oleh pasaran dari segi hasil dan aliran tunai.
- Roket boleh digunakan semula menjadi asas kepada parit teknologi dan juga menyokong pengembangan Starlink.
- AI/xAI menambah visi jangka panjang tetapi turut membawa kerugian dan tekanan perbelanjaan modal.
- Penilaian yang tinggi, hak kawalan, dan tempoh penguncian akan mempengaruhi turun naik selepas IPO.
- IPO yang hangat tidak bermakna pulangan dijamin; sentiasa memahami peraturan dan yuran sebelum berdagang.
Mengapa IPO SpaceX Mendapat Perhatian yang Sangat Besar?
Populariti IPO SpaceX berpunca daripada pelbagai jangkaan yang bertindih. Ia bukan sekadar sebuah syarikat aeroangkasa tradisional yang mengumumkan penyenaraian awam, tetapi satu peristiwa yang menggabungkan penerbangan angkasa komersial, internet satelit, infrastruktur AI, kontrak kerajaan, sambungan global, pengaruh peribadi Musk, dan jangkaan dana indeks Nasdaq. Laporan Reuters mengenai garis masa IPO SpaceX menyatakan bahawa SpaceX merancang untuk senaraikan di Nasdaq seawal 12 Jun, dengan matlamat mengumpul kira-kira $75 bilion pada nilai penilaian sebanyak lebih kurang $1.75 trilion.
| Sumber perhatian | Apa maksudnya bagi pasaran |
|---|---|
| Saiz IPO bersejarah | Boleh menjejaskan pasaran IPO global dan sentimen teknologi |
| Penilaian $1.75 trilion | Jangkaan yang sangat tinggi terhadap pencapaian pertumbuhan |
| Pengkomersilan Starlink | Menyediakan naratif hasil dan aliran tunai yang lebih jelas |
| Roket boleh diguna semula | Mewujudkan parit pertahanan dalam penerbangan angkasa komersial |
| Perniagaan AI/xAI | Mengembangkan naratif penilaian tetapi turut menambah tekanan kerugian |
| Pengaruh Musk | Menguatkan perhatian pasaran dan perdebatan tadbir urus |
| Penyenaraian di Nasdaq | Membawa jangkaan kemasukan teknologi, ETF, dan indeks |
Ini Bukan IPO Teknologi Biasa
IPO teknologi biasanya memberi tumpuan kepada pertumbuhan hasil, margin, saiz pasaran, dan persaingan. Yang menjadikan SpaceX istimewa ialah perniagaannya yang merangkumi pelbagai bidang berfaedah tinggi. Starlink memberikan SpaceX aliran hasil berasaskan langganan dan konektiviti yang lebih mudah difahami oleh pasaran. Roket boleh guna semula memberikan syarikat itu kelebihan kos dalam pelancaran. AI/xAI mendorongnya lebih jauh ke dalam naratif infrastruktur pengkomputeran dan platform teknologi generasi akan datang.
Ini juga sebab mengapa IPO SpaceX mencetuskan perbincangan global. Ia kelihatan seperti saham teknologi tetapi bukan syarikat perisian atau internet tradisional. Ia mempunyai parit teknologi keras (hard-tech) tetapi juga perkhidmatan sambungan gred pengguna dan perusahaan. Ia mempunyai hasil sebenar pada hari ini, serta visi jangka panjang seperti Marikh, pusat data angkasa, dan pengiraan AI. Perhatian yang tinggi datang daripada gabungan "perniagaan sebenar + imaginasi masa depan" ini.
Bagaimana Pengaruh Peribadi Musk Memperhebatkan Hype IPO
Kesan Elon Musk terhadap IPO SpaceX melangkaui peranannya sebagai pengasas. Pengaruh awamnya daripada Tesla, xAI, X, Neuralink, dan usaha niaga lain meluas ke dalam naratif pasaran modal SpaceX. Sesetengah pelabur melihat Musk sebagai pelaksana visi jangka panjang; yang lain pula memberi tumpuan kepada risiko orang utama, struktur tadbir urus, dan kerumitan transaksi pihak berkaitan.
Analisis Reuters terhadap permohonan IPO SpaceX menyatakan bahawa kawalan dan visi Musk merupakan sumber utama minat pelabur. Persoalannya ialah kawalan yang kukuh boleh membantu syarikat kekal berpegang kepada strategi jangka panjang, tetapi ia juga mungkin mengurangkan keupayaan pemegang saham biasa untuk mempengaruhi tadbir urus.
Mengapa Nasdaq dan Jangkaan Indeks Penting
Pilihan SpaceX untuk Nasdaq secara semula jadi mencetuskan perbincangan tentang saham teknologi dan aliran dana indeks. Nasdaq ialah pasaran yang sangat tertumpu dengan saham teknologi, pertumbuhan dan AI berkapitalisasi besar. Jika SPCX berjaya tersenarai, pasaran akan memantau sama ada ia layak untuk dimasukkan ke dalam Nasdaq-100 dan sama ada dana pasif kemudiannya perlu membuat peruntukan.
Laporan Reuters mengenai peraturan baharu Nasdaq menyatakan bahawa syarikat baharu yang besar yang tersenarai awam boleh dinilai dengan lebih cepat untuk kemasukan ke dalam Nasdaq‑100 jika mereka memenuhi syarat tertentu. Peraturan sedemikian meningkatkan profil IPO SpaceX dari segi aliran dana, tetapi jangkaan indeks hanya mewakili aliran pasif yang berpotensi—ia tidak bermakna asas syarikat tersebut telah terbukti, mahupun ia merupakan alasan untuk membeli.
Kesimpulan: IPO SpaceX menarik perhatian kerana ia bukan senarai satu syarikat yang berdiri sendiri. Ia hasil daripada gabungan kesan penerbangan angkasa komersial, internet satelit, AI, ekosistem Musk, dan aliran dana teknologi Nasdaq. Starlink menyediakan petunjuk hasil yang boleh diukur, pelancaran roket menyediakan parit teknologi, AI/xAI mengembangkan naratif penilaian, dan penyenaraian Nasdaq serta peraturan indeks menambah perbincangan dana pasif. Bagi pelabur runcit, kegemparan semata-mata hanya menunjukkan perhatian pasaran yang tinggi—ia tidak menggantikan pertimbangan penilaian. Apa yang benar-benar penting ialah: adakah hasil perniagaan SpaceX menyokong penilaian tersebut? Adakah perbelanjaan AI boleh dikawal? Adakah struktur tadbir urus menjejaskan hak pemegang saham? Adakah apungan pasca-IPO dan sekatan jualan akan mengukuhkan kemeruapan?
Mengapa Starlink Menjadi Sokongan Teras bagi Penilaian SpaceX?
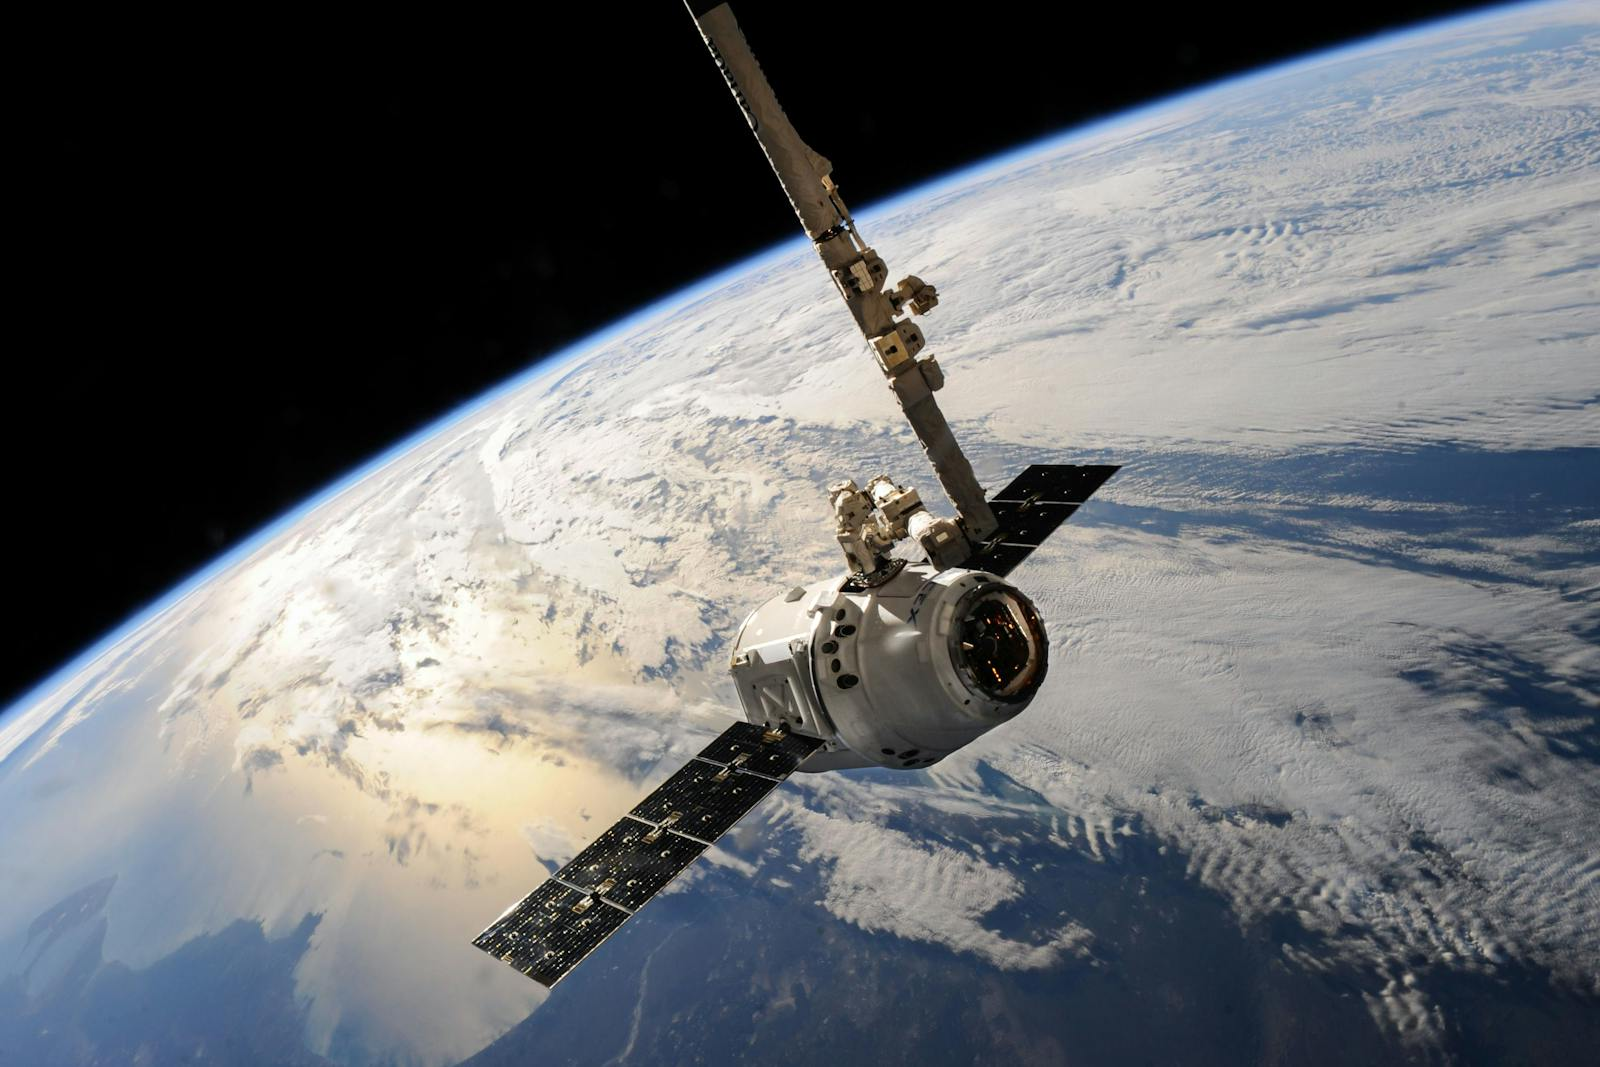
Starlink ialah salah satu perniagaan yang paling penting untuk memahami penilaian SpaceX. Berbanding dengan penerokaan Marikh, Starship, dan pusat data angkasa, Starlink lebih mudah untuk dinilai secara kuantitatif oleh pasaran awam: ia mempunyai jumlah pengguna, kawasan liputan, hasil, keuntungan operasi, terminal pengguna, pelanggan korporat, dan kes penggunaan kerajaan. Suatu tinjauan Morningstar terhadap fail IPO SpaceX menyatakan bahawa Starlink menyumbang hampir 70% daripada hasil syarikat pada tahun 2025 dan mempunyai kira-kira 10.3 juta pelanggan merentas 164 negara dan wilayah pada suku pertama tahun 2026.
| Dimensi analisis | Peranan Starlink | Perkara yang perlu dipantau dengan teliti |
|---|---|---|
| Keterlihatan pendapatan | Konektiviti pengguna dan perusahaan lebih mudah untuk diukur | Bolehkah pertumbuhan pengguna diteruskan? |
| Kebolehuntungan | Salah satu pemacu pendapatan paling penting SpaceX | Syarikat secara keseluruhan mungkin masih membuat kerugian |
| Liputan global | Rangkaian satelit LEO meningkatkan konektiviti global | Lesen kawal selia dan spektrum bagi setiap wilayah |
| Keperluan modal | Memerlukan pelancaran dan penyelenggaraan konstelasi satelit secara berterusan | Tekanan capex jangka panjang masih berterusan |
| Landskap persaingan | Kelebihan perintis yang jelas | Alternatif atau pesaing serantau mungkin timbul |
Starlink Adalah Perniagaan yang Lebih Mudah Dinilai oleh Pasaran
Pasaran awam menyukai data yang boleh dijejak, disahkan, dan dibandingkan. Kelebihan Starlink ialah ia bukan sekadar wawasan—ia sudah pun menjadi perkhidmatan internet satelit global yang beroperasi. Anda boleh menilai kualiti perniagaan melalui metrik seperti bilangan pelanggan, negara yang diliputi, pelanggan korporat, perkhidmatan kesambungan penerbangan dan maritim, jualan terminal, kadar pertumbuhan pendapatan, dan banyak lagi.
Laporan Reuters mengenai penfailan IPO SpaceX menyatakan bahawa Starlink dan roket boleh guna semula bersama-sama menyokong naratif pendapatan SpaceX dan menjadikannya salah satu syarikat teras dalam persaingan angkasa komersial global. Berbanding dengan visi jangka panjang seperti "penjajahan Mars," Starlink lebih hampir kepada penyata kewangan sebenar dan oleh itu lebih berkemungkinan menjadi tunjang utama bagi pelabur institusi ketika menilai syarikat tersebut.
Apakah Logik Pertumbuhan Starlink?
Logik pertumbuhan Starlink boleh dipecahkan kepada beberapa senario. Yang pertama ialah jalur lebar pengguna, terutamanya di kawasan terpencil, pulau, kawasan pergunungan, dan tempat dengan liputan rangkaian darat yang lemah. Yang kedua ialah sambungan perusahaan, termasuk perlombongan, tenaga, logistik, komunikasi kecemasan, dan pejabat rentas wilayah. Yang ketiga ialah kes penggunaan penerbangan, maritim, dan kerajaan, yang mempunyai tuntutan yang lebih tinggi untuk sambungan stabil dan liputan global.
Nilai sebenar internet satelit LEO terletak pada keupayaannya memintas pelbagai sekatan infrastruktur darat. SpaceX mempunyai kedua-dua keupayaan pelancaran serta keupayaan pengilangan/pengendalian satelit, dan integrasi menegak ini memberikan Starlink kelebihan dari segi kelajuan pelaksanaan dan struktur kos. Walau bagaimanapun, sama ada logik pertumbuhan ini mampu dikekalkan dalam jangka masa panjang bergantung pada pengekalan pelanggan, ARPU, penetapan harga serantau, kos terminal, dan kapasiti rangkaian.
Starlink Juga Berdepan dengan Tekanan Regulasi, Kos, dan Persaingan
Starlink bukanlah tanpa risiko. Untuk memasuki negara dan wilayah yang berbeza, perkhidmatan internet satelit perlu menangani pensijilan spektrum, pematuhan data, semakan keselamatan, dan peraturan telekomunikasi tempatan. Walaupun memiliki teknologi terkemuka, akses pasaran mungkin disekat oleh dasar. Di samping itu, konstelasi satelit memerlukan pelancaran, penyenggaraan, dan peningkatan yang berterusan, manakala peralatan terminal mesti terus mengurangkan kos.
Pertandingan tidak boleh diabaikan. Walaupun Starlink mempunyai kelebihungan first-mover yang jelas, ia masih mungkin menghadapi persaingan daripada rangkaian satelit LEO lain, 5G/6G darat, pengembangan gentian optik, dan pengendali telekomunikasi serantau. Starlink adalah salah satu sokongan penilaian yang paling penting bagi SpaceX, tetapi ia tidak sepatutnya difahami secara ringkas sebagai "sumber pendapatan yang telah disahkan."
Kesimpulan: Starlink ialah perniagaan teras yang perlu dipantau dalam IPO SpaceX kerana ia mengubah SpaceX daripada sebuah syarikat aeroangkasa yang berbelanja tinggi menjadi platform teknologi dengan perniagaan konektiviti global dan sumber pendapatan yang boleh diukur. Ia menyediakan metrik yang boleh dijejak seperti pelanggan, pendapatan, liputan, pelanggan korporat, dan prestasi operasi—metrik yang jauh lebih mudah dinilai oleh pasaran awam berbanding visi angkasa jangka panjang. Namun, Starlink masih berhadapan dengan kekaburan dalam pelesenan kawal selia, perbelanjaan modal, kos terminal, persaingan, dan dasar serantau. Apabila menilai penilaian nilai SpaceX, anda harus mengakui bahawa Starlink ialah sokongan perniagaan yang paling ketara, sambil juga menyedari bahawa ia dengan sendirinya tidak menghapuskan kerugian keseluruhan syarikat serta tekanan pelaburan jangka panjang.
Bagaimana Menilai Perniagaan Pelancaran Roket? Parit Teknologi dan Sempadan Komersial
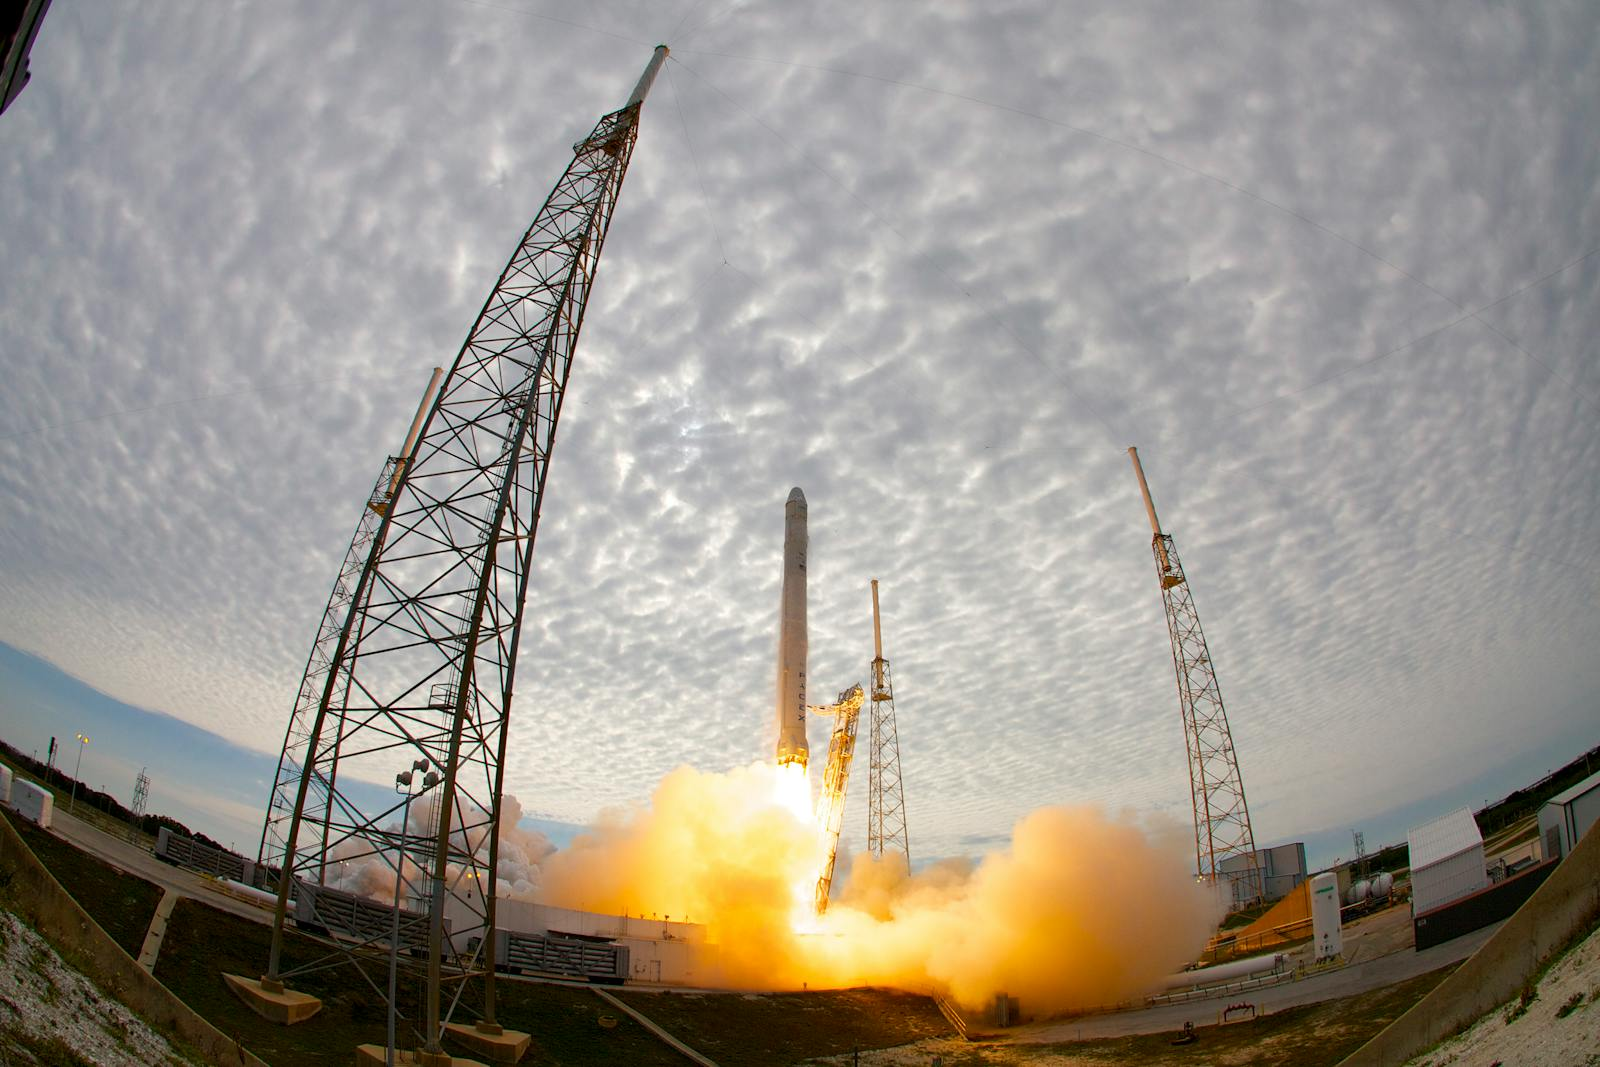
Perniagaan pelancaran roket SpaceX ialah keupayaan asas yang membezakannya daripada syarikat teknologi biasa. Roket boleh guna semula menurunkan kos pelancaran, meningkatkan kekerapan pelancaran, dan membolehkan SpaceX melancarkan rangkaian satelit Starlink dengan lebih pantas. Dalam erti kata lain, pelancaran roket bukan sekadar segmen pendapatan—ia adalah pemboleh daya asas untuk Starlink, kontrak kerajaan, penerokaan angkasa lepas, dan infrastruktur angkasa jangka panjang.
| Dimensi analisis | Logik positif | Risiko dan batasan |
|---|---|---|
| Roket boleh guna semula | Mengurangkan kos pelancaran, meningkatkan kekerapan pelancaran | Kos penyelenggaraan dan kemalangan teknikal masih penting |
| Pelancaran komersial | Berkhidmat kepada syarikat satelit, perusahaan, misi penyelidikan | Kitaran permintaan mungkin berubah-ubah |
| Kontrak kerajaan/pertahanan | Menyediakan pesanan yang stabil dan kedudukan strategik | Pengaruh kuat daripada dasar, bajet, dan kelulusan |
| Starship | Membolehkan muatan yang lebih besar dan visi jangka panjang | Kitaran teknologi yang panjang, realisasi komersial yang perlahan |
| Keselamatan pelancaran | Rekod yang baik membina kepercayaan | Kegagalan boleh menjejaskan reputasi dan kewangan |
Mengapa Roket Boleh Guna Semula Penting?
Roket tradisional mempunyai kos pelancaran yang tinggi kerana banyak sistem hanya boleh digunakan sekali, sekali gus mengehadkan kedua-dua frekuensi pelancaran dan kawalan kos. Roket boleh guna semula SpaceX mengubah keadaan ini. Dengan memulihkan dan menggunakan semula roket, SpaceX dapat meningkatkan kecekapan misi serta mencipta kelebihan kos dan kadar pelancaran dalam pasaran pelancaran komersial.
Keupayaan ini menyokong Starlink secara langsung. Rangkaian satelit LEO yang besar memerlukan penyebaran satelit ke orbit secara berterusan, serta penggantian, peningkatan dan pengisian semula yang berterusan. Memiliki keupayaan pelancaran sendiri bermakna SpaceX tidak perlu bergantung sepenuhnya kepada perkhidmatan pelancaran pihak ketiga dan dapat menguruskan rentak pengembangan Starlink dengan lebih proaktif.
Bagaimanakah Perniagaan Pelancaran Menyokong Starlink dan Visi Jangka Panjang?
Nilai perniagaan pelancaran roket SpaceX boleh dibahagikan kepada hasil luaran dan sinergi dalaman. Hasil luaran datang daripada pelanggan komersial, misi penyelidikan, kerajaan, dan kontrak pertahanan. Sinergi dalaman pula datang daripada penyebaran satelit Starlink, pengujian Starship, dan pembinaan infrastruktur angkasa jangka panjang. Gabungan ini bermakna keupayaan pelancaran SpaceX bukan sekadar menjual perkhidmatan—malah ia juga membuka jalan bagi ekosistemnya sendiri.
Dalam logik penilaian, perniagaan pelancaran menyediakan "parit pertahanan." Tanpa keupayaan pelancaran yang berkos rendah dan berfrekuensi tinggi, adalah sangat sukar bagi Starlink untuk mengembangkan rangkaian satelitnya dengan begitu pantas. Tanpa rekod pelancaran yang kukuh, kontrak kerajaan dan pelanggan komersial berskala besar juga akan lebih sukar untuk dikembangkan secara mampan. Oleh itu, perniagaan pelancaran adalah sokongan asas kepada penilaian SpaceX, bukan sekadar konsep yang berdiri sendiri.
Mengapa Anda Tidak Patut Melihat Kiraan Kejayaan Pelancaran Sahaja
Bilangan pelancaran yang berjaya memang penting, tetapi pasaran awam juga menilai butiran yang lebih halus: berapakah margin kasar bagi setiap pelancaran? Adakah kualiti kontrak stabil? Adakah kadar kemalangan dan kelewatan berada dalam kawalan? Adakah kelulusan kawal selia berjalan lancar? Adakah kos insurans semakin meningkat? Adakah projek baharu seperti Starship terus membakar tunai? Menilai nilai syarikat semata-mata berdasarkan "mereka banyak melancarkan" mengabaikan kecekapan pengkomersialan.
Starship memerlukan keberhatian yang istimewa. Ia mungkin membawa kapasiti muatan yang lebih besar, kos seunit yang lebih rendah, dan visi angkasa lepas yang lebih bercita-cita tinggi, tetapi ia juga bermakna kitaran pembangunan yang lebih panjang, kos pengujian yang lebih tinggi, dan ketidakpastian teknikal yang lebih besar. Bagi SpaceX yang tersenarai di bursa, kepimpinan teknologi hanyalah langkah pertama. Sama ada ia mampu menukar teknologi tersebut kepada pendapatan yang stabil dan aliran tunai yang mudah diurus itulah ujian jangka panjang yang sebenar.
Kesimpulan: Perniagaan pelancaran roket SpaceX ialah asas teknologi kepada penilaian syarikat tersebut. Roket boleh digunakan semula mengurangkan kos dan meningkatkan kekerapan; kontrak komersial dan kerajaan menyediakan pendapatan; Starship membuka visi jangka masa panjang. Lebih penting lagi, keupayaan pelancaran mewujudkan sinergi dalaman dengan Starlink, membolehkan SpaceX melancarkan dan menaik taraf rangkaian satelitnya sendiri dengan lebih pantas. Namun, pelancaran roket kekal sebagai perniagaan berisiko tinggi dan perbelanjaan tinggi. Kemalangan, kelewatan, kelulusan, dan perbelanjaan modal semuanya mempengaruhi penilaian. Pelabur tidak seharusnya hanya melihat kelebihan teknologi tetapi juga kecekapan pengkomersialan, kualiti kontrak, dan penggunaan tunai.
Mengapakah Perniagaan AI/xAI Menjadikan IPO SpaceX Lebih Menarik Imejinasi dan Lebih Kontroversi?
AI/xAI ialah salah satu pemboleh ubah yang paling banyak diperdebatkan dalam IPO SpaceX. Ia mengubah SpaceX daripada sebuah syarikat "angkasa komersial + internet satelit" kepada sesuatu yang pasaran letakkan dalam naratif infrastruktur AI, kuasa pengiraan, pusat data, dan ekosistem model. Pada masa yang sama, AI membawa perbelanjaan modal yang tinggi, kerugian, pengawalseliaan, risiko kandungan, dan kerumitan tadbir urus.
| Aspek berkaitan AI | Imej pasaran | Risiko yang mesti dipantau oleh pelabur |
|---|---|---|
| Integrasi xAI | Meluas daripada aerospace kepada syarikat infrastruktur AI | Meningkatkan transaksi pihak berkaitan dan kerumitan tadbir urus |
| Pengiraan AI | Infrastruktur pengiraan boleh menjadi lengkung pertumbuhan baharu | Perbelanjaan modal yang sangat tinggi |
| Ekosistem Grok | Meluaskan produk AI dan senario pengguna | Risiko pematuhan kandungan, reputasi, dan peraturan |
| Pusat data angkasa | Menggabungkan infrastruktur angkasa dengan AI | Kitaran teknologi dan pengkomersilan yang sangat panjang |
| Hasil AI | Menyediakan sumber pendapatan baharu | Kerugian mungkin jauh melebihi hasil |
AI Menjadikan SpaceX Lebih Daripada Sekadar Syarikat Angkasa Komersial
Selepas penfailan IPO SpaceX memasukkan platform AI dan Infrastruktur Pengiraan AI ke dalam naratif perniagaannya, kerangka pasaran untuk memahami SpaceX telah berubah. Ia bukan lagi sekadar syarikat yang melancarkan roket dan mengendalikan internet satelit; ia juga berpotensi menjadi syarikat platform yang menghubungkan infrastruktur angkasa, kuasa pengiraan, dan aplikasi AI.
Ini meningkatkan fleksibiliti penilaian. Kerana saiz potensi pasaran AI adalah sangat besar, pelabur akan memandang SpaceX dengan jangkaan pertumbuhan yang lebih tinggi. Tetapi fleksibiliti itu juga menjadikan pertimbangan lebih sukar: anda tidak mudah menilai SpaceX menggunakan kaedah penilaian aeroangkasa atau telekomunikasi tradisional. Ia lebih menyerupai hibrid: perkakasan, pelancaran, rangkaian, AI, data, dan visi infrastruktur jangka panjang.
Berapa Banyak Tekanan Kewangan Yang Ditimbulkan Oleh AI?
AI bukanlah sesuatu yang sepenuhnya positif. Satu kajian oleh Morningstar terhadap dokumen penyenaraian IPO SpaceX menunjukkan bahawa jumlah perbelanjaan modal SpaceX pada suku pertama tahun 2026 ialah $10.1 bilion, di mana $7.72 bilion daripadanya dikaitkan dengan kecerdasan buatan. Segmen AI mencatatkan kerugian kira-kira $2.5 bilion pada suku pertama tahun 2026 dan sekitar $6.4 bilion pada tahun 2025. Tahap perbelanjaan sebegini menunjukkan bahawa AI sedang mengubah struktur kewangan SpaceX secara ketara.
Kerugian ini tidak semestinya bermakna perniagaan AI adalah satu kegagalan, tetapi ia memang menunjukkan bahawa perniagaan itu masih berada dalam fasa pelaburan yang tinggi. Infrastruktur AI memerlukan cip, pusat data, tenaga, rangkaian, latihan model, dan pasukan kejuruteraan. Selagi intensiti pelaburan kekal tinggi, tekanan aliran tunai akan berterusan. Pelabur tidak boleh hanya melihat "AI meningkatkan imaginasi penilaian" tanpa turut mempertimbangkan "sama ada AI sentiasa menggunakan keuntungan dan tunai."
Bagaimanakah Anda Perlu Membaca Visi Space AI dan Pusat Data?
Pusat data angkasa, sambungan satelit, dan model AI yang digabungkan adalah sebahagian daripada visi jangka panjang SpaceX. Secara teorinya, SpaceX boleh menggunakan keupayaan pelancaran, rangkaian satelit, dan penyelesaian tenaganya untuk membina infrastruktur pengkomputeran baharu. Namun, visi sedemikian memerlukan penyelesaian kepada masalah berkaitan tenaga, penyejukan, kependaman komunikasi, kos penyelenggaraan, kelulusan kawal selia, dan permintaan pelanggan.
Bacaan yang lebih rasional ialah AI angkasa boleh meningkatkan had jangka panjang SpaceX, tetapi ia tidak dapat menggantikan pengesahan kewangan jangka pendek. Selepas tersenarai, pasaran akan terus bertanya: adakah hasil AI semakin berkembang? Adakah kerugian semakin berkurangan? Adakah perbelanjaan modal boleh dikawal? Adakah produk berkaitan mempunyai permintaan pelanggan yang sebenar? Jika soalan-soalan ini tidak terjawap, naratif AI boleh berubah daripada tambahan penilaian menjadi sumber tekanan.
Kesimpulannya: AI/xAI menjadikan IPO SpaceX lebih imaginatif dan lebih kontroversial. Ia mengembangkan SpaceX daripada syarikat angkasa komersial kepada syarikat hibrid "angkasa + internet satelit + infrastruktur AI", meningkatkan peluang pasaran jangka panjang dan juga kerumitan penilaian. Masalahnya ialah perniagaan AI pada masa ini datang bersama perbelanjaan modal dan kerugian yang besar, dan visi seperti pusat data angkasa memerlukan banyak tahun pengesahan teknologi dan komersial. Bagi pelabur, AI tidak boleh difahami secara mudah sebagai sesuatu yang positif. Ia boleh menjadi lengkung pertumbuhan baharu, tetapi ia juga boleh menjejaskan aliran tunai dan menambah risiko tadbir urus dan kawal selia.
Apakah Risiko yang Tersembunyi di Sebalik Penilaian Tinggi? Kawalan, Kerugian, dan Tempoh Penguncian
Risiko IPO SpaceX tidak boleh dirumuskan semata-mata sebagai “kemeriahan awal.” Apa yang benar-benar menjejaskan penilaian jangka panjang ialah penilaian yang tinggi, kerugian, perbelanjaan modal AI, kawalan Musk, batasan hak pemegang saham, dan tamat tempoh lock-up. Semakin popular sesebuah syarikat, semakin mudah bagi pelabur untuk mengabaikan jangkaan optimistik yang telah pun dimasukkan ke dalam harga.
| Jenis risiko | Perwujudan khusus | Mengapa ia penting |
|---|---|---|
| Risiko penilaian tinggi | Sasaran penilaian $1.75 trilion | Tekanan yang sangat tinggi untuk mencapai pertumbuhan |
| Kerugian operasi | Starlink tidak dapat menampung sepenuhnya perbelanjaan keseluruhan syarikat | Syarikat masih berada dalam fasa pelaburan yang tinggi |
| Kerugian AI | Kerugian segmen AI melebihi pendapatan | Boleh membebankan keuntungan dan aliran tunai |
| Kawalan terpusat | Musk mengekalkan kuasa mengundi yang sangat tinggi | Pemegang saham biasa mempunyai pengaruh tadbir urus yang terhad |
| Had hak pemegang saham | Hak mengundi, litigasi, dan cadangan mungkin dihadkan | Kontroversi tadbir urus mungkin berterusan selepas IPO |
| Tamat tempoh lock-up | Jualan semula berperingkat mengubah dinamik bekalan | Mempengaruhi turun naik harga selepas IPO |
| Risiko perdagangan IPO panas | Perdagangan hari pertama dan awal yang padat | Risiko tinggi untuk mengejar harga dan gelinciran |
Apakah Maksud Penilaian Tinggi?
Penilaian sebanyak $1.75 trilion bukanlah sesuatu yang baik atau buruk secara semula jadi. Ia hanya bermakna pasaran telah mengambil kira sejumlah besar pertumbuhan masa hadapan terlebih dahulu. Semakin tinggi penilaian, semakin besar tuntutan ke atas SpaceX untuk pertumbuhan Starlink, kestabilan perniagaan pelancaran, komersialan AI, dan penyampaian infrastruktur angkasa jangka panjang.
Jika Starlink terus berkembang, kerugian AI beransur mengecil, dan perniagaan pelancaran kekal mendahului yang lain, pasaran mungkin terus menerima penilaian yang tinggi. Jika pertumbuhan tidak mencapai jangkaan, belanja modal terus meluas, atau pendapatan selepas IPO gagal menunjukkan kualiti hasil, penilaian tinggi boleh mengukuhkan kemeruapan harga saham. Persoalan teras bagi IPO yang hangat selalunya bukan sama ada syarikat mempunyai visi yang menarik, tetapi sama ada harga semasa telah terlalu banyak mengambil kira visi tersebut.
Mengapa Anda Perlu Meneliti Kawalan Musk dan Hak Pemegang Saham?
Laporan Reuters mengenai tadbir urus SpaceX menyatakan bahawa pemfailan IPO mendedahkan hak undi super, timbang tara mandatori, dan sekatan hak pemegang saham, serta menyatakan bahawa peruntukan ini akan mengukuhkan kawalan oleh Musk dan orang dalam. Bagi pelabur biasa, ini bermakna anda mungkin mempunyai kepentingan ekonomi tetapi pengaruh yang terhad terhadap keputusan korporat utama.
Kawalan yang kuat mungkin membolehkan SpaceX kekal berpegang pada matlamat jangka panjang tanpa didorong oleh tekanan pasaran jangka pendek. Namun, ia juga boleh menyukarkan pemegang saham luar untuk memastikan pengurusan bertanggungjawab, menuntut pembaharuan tadbir urus, atau mempengaruhi peruntukan modal. Bagi sebuah syarikat berpenilaian tinggi dengan perbelanjaan tinggi dan visi jangka panjang yang kukuh, struktur tadbir urus ialah satu risiko yang mesti diperiksa—bukan satu butiran sampingan.
Bagaimanakah Larangan Jualan dan Pengaturan Jualan Semula Akan Mempengaruhi Kemeruncapan Selepas IPO?
Larangan jualan (lock-up) mempengaruhi bekas saham selepas IPO. Laporan Reuters mengenai pengaturan jualan semula saham SpaceX menyatakan bahawa SpaceX berhasrat menggunakan mekanisme jualan semula saham secara berperingkat, membolehkan sebahagian pemegang saham menjadi layak untuk menjual sebelum tempoh larangan jualan enam bulan yang biasa, manakala Musk dan beberapa pemegang saham utama bersetuju dengan tempoh sekatan yang lebih panjang.
Kesannya bukan semata-mata "menurunkan harga" atau "menaikkan harga." Pelunakan secara berperingkat mungkin dapat mengelakkan satu tarikh tamat tempoh yang tertumpu, tetapi ia juga bermakna perubahan bekalan boleh berlaku pada beberapa titik selepas IPO. Bagi SPCX, tamat tempoh larangan jualan, dinamik saham terapung, kemasukan ke dalam indeks, dan tempoh pengumuman pendapatan akan berinteraksi dan menjadi pemboleh ubah penting yang mempengaruhi kemeruncapan jangka pendek.
Kesimpulan: Risiko IPO SpaceX terutamanya berpunca daripada ketegangan antara penilaian tinggi dan ketidakpastian tinggi. Starlink menyediakan sokongan perniagaan yang ketara, tetapi syarikat masih mengalami kerugian keseluruhan dan tekanan perbelanjaan modal. AI/xAI meningkatkan visi jangka panjang tetapi juga penggunaan tunai. Kawalan Musk mungkin menyokong strategi jangka panjang tetapi juga melemahkan pengaruh tadbir urus pemegang saham biasa. Kunci perdagangan dan penjualan berperingkat menjejaskan dinamik bekalan. Semasa menilai IPO SpaceX, pelabur runcit tidak hanya patut berfikir "syarikat ini kukuh" dan "pasaran sedang hangat," tetapi juga bertanya sama ada penilaian itu munasabah, sama ada kewangan dapat memberikan hasil, sama ada tadbir urus boleh diterima, sama ada bekalan akan berubah, dan sama ada mereka dapat menoleransi kemeruapan IPO yang hangat.
Bagaimanakah Pelabur Runcit Perlu Memahami Keghairahan IPO SpaceX?
Keghairahan sekitar IPO SpaceX mudah mendorong anda untuk bertindak, tetapi pendekatan yang lebih baik adalah dengan memecahkan "topik hangat" kepada soalan-soalan yang boleh disahkan. Anda tidak perlu memutuskan terlebih dahulu sama ada untuk membeli; anda harus memutuskan terlebih dahulu sama ada anda benar-benar memahaminya: bilakah ia akan tersenarai, pada harga berapa ia akan ditawarkan, bagaimana penilaian nilai terbentuk, adakah Starlink terus berkembang, adakah perbelanjaan AI boleh dikawal, bagaimana kawalan Musk mempengaruhi tadbir urus, dan bagaimana tempoh sekatan jualan (lock-up) akan mempengaruhi bekalan?
| Dimensi pemerhatian | Apa yang perlu diperhatikan | Apa yang tidak boleh disalahertikan |
|---|---|---|
| Garis masa IPO | Roadshow, penetapan harga, penyenaraian | Kemunculan ticker tidak bermakna perdagangan telah bermula |
| Penilaian nilai | Harga tawaran, permodalan pasaran, saiz kutipan | Penilaian nilai yang tinggi tidak menjamin kenaikan harga |
| Perniagaan | Starlink, pelancaran, AI | Satu titik terang sahaja tidak bermakna risiko keseluruhan rendah |
| Kewangan | Hasil, kerugian, perbelanjaan modal | Naratif pertumbuhan tidak boleh menggantikan aliran tunai |
| Tatakelola | Hak mengundi, hak pemegang saham | Memberi kesan kepada perlindungan pemegang saham jangka panjang |
| Indeks | Nasdaq‑100 Fast Entry | Jangkaan indeks bukan jaminan pulangan |
| Yuran | Komisen, yuran platform, yuran luaran | Komisen $0 tidak bermakna tiada yuran lain |
Pecahkan "Hype" Menjadi Soalan Boleh Disahkan
Anda boleh menjejaki IPO SpaceX dengan tujuh soalan:
- Adakah SpaceX telah tersenarai secara rasmi, dan adakah SPCX boleh didagangkan?
- Berapakah harga tawaran akhir dan penilaian?
- Berapakah tingginya peratusan pegangan awam (public float)?
- Adakah pelanggan, pendapatan dan keuntungan Starlink terus meningkat?
- Adakah kerugian AI/xAI dan perbelanjaan modal (capex) boleh dikawal?
- Adakah kawalan Musk dan had hak pemegang saham boleh diterima?
- Bagaimanakah tempoh kunci (lock-up) dan kemasukan ke dalam indeks akan memberi kesan kepada bekalan dan aliran dana?
Soalan-soalan ini lebih berguna berbanding "adakah ia akan naik?" Hype hanya menunjukkan perhatian yang tinggi—ia tidak bermaksud IPO tersebut sesuai untuk setiap pelabur, mahupun harganya sudah munasabah.
Semak Juga Kos Sebenar Sebelum Berdagang
Jika anda sedang melihat peluang perdagangan selepas IPO yang hangat, selain daripada turun naik harga anda juga perlu mempertimbangkan kos perdagangan sebenar. Kos perdagangan saham AS biasanya merangkumi bukan sahaja komisen malah yuran platform, yuran luaran, yuran aktiviti perdagangan, yuran penyelesaian, dan banyak lagi.
Menurut jadual yuran BiyaPay, komisen perdagangan saham AS ialah $0, yuran platform ialah $0.005 setiap saham (minimum $0.99, maksimum 1% daripada nilai perdagangan setiap pesanan), yuran luaran dan yuran aktiviti perdagangan ialah $0.00396 setiap saham. Untuk pesanan pecahan saham (kurang daripada satu saham), hanya yuran platform sebanyak 1% daripada jumlah nilai perdagangan dikenakan, dengan had $1. Bagi yuran platform sebenar, yuran luaran, dan kos lain, sentiasa rujuk pusat yuran dan halaman pesanan.
Jika wilayah anda memenuhi syarat yang diterapkan, anda boleh menambahkan yuran perdagangan saham AS BiyaPay ke dalam senarai semak anda sebelum membuat perdagangan. Yuran tidak akan menentukan nilai jangka panjang SpaceX, tetapi ia akan mempengaruhi kos transaksi sebenar anda—terutamanya pada hari-hari awal IPO yang hangat, apabila turun naik harga dan gelinciran pelaksanaan boleh berlaku pada masa yang sama.
Pisahkan Penjejakan Maklumat daripada Keputusan Perdagangan
Penjejakan maklumat bermaksud melihat dokumen SEC, pengumuman SpaceX, peraturan Nasdaq, media kewangan arus perdana seperti Reuters, laporan pendapatan, dan pendedahan risiko. Keputusan perdagangan memerlukan anda melihat kebenaran akaun, peraturan tempatan, jenis pesanan, struktur yuran, julat kerugian yang boleh diterima, dan tempoh pegangan. Kedua-duanya tidak boleh digabungkan.
Jika anda sekadar mengikuti topik hangat saham AS, anda boleh menggunakan maklumat saham AS untuk memantau simbol yang berkaitan dan kemas kini pasaran. Jika anda perlu mengurus data pasaran pelbagai aset dan operasi akaun, BiyaPay APP dan pedagangan web BiyaPay merupakan antara pilihan alat yang tersedia. Sama ada perkhidmatan berkaitan tersedia atau tidak bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa.
Kesimpulan: Bagi pelabur runcit, memahami kehebohan IPO SpaceX bermuara kepada memecahkan emosi kepada soalan, kisah kepada data, dan dorongan dagangan kepada semakan peraturan. SpaceX memang mempunyai naratif yang kukuh sekitar angkasa komersial, Starlink, AI, dan ekosistem Musk, tetapi naratif-naratif ini akhirnya mesti disahkan melalui pendapatan, aliran tunai, pertumbuhan pengguna, perbelanjaan modal, dan struktur tadbir urus. Mengikuti SPCX tidak bermakna anda terpaksa berdagang dengannya. Melihat IPO yang hangat tidak bermakna anda terpaksa mengejar kemeruapan hari pertama. Pendekatan yang lebih berhemah ialah membina senarai semak penjejakan maklumat terlebih dahulu, kemudian mengesahkan kebenaran akaun, jenis pesanan, struktur yuran, dan toleransi risiko. Barulah anda boleh mengubah IPO SpaceX daripada topik kehebohan pasaran kepada peristiwa maklumat yang boleh dinilai secara rasional.Tidak terdapat kandungan Markdown dalam sumber yang diberikan. Sila sediakan teks yang ingin diterjemahkan.
Soalan Lazim
Mengapa IPO SpaceX begitu hangat diperbincangkan?
IPO SpaceX menggabungkan saham pengumpulan dana yang bersejarah, internet satelit Starlink, roket boleh guna semula, AI/xAI, pengaruh Musk, penyenaraian di Nasdaq, dan jangkaan dana indeks—jauh melebihi perhatian yang diberikan kepada IPO teknologi biasa.
Adakah Starlink merupakan perniagaan teras?
Starlink ialah salah satu perniagaan yang paling mudah diukur oleh pasaran, memberikan petunjuk tentang pendapatan, pelanggan, dan aliran tunai. Namun, ia masih berdepan dengan tekanan pengawalseliaan, pelesenan spektrum, kos terminal, persaingan, dan tuntutan perbelanjaan modal.
Adakah SpaceX sekadar syarikat roket?
Tidak. Pasaran melihat pelancaran roket SpaceX, internet satelit Starlink, AI/xAI, pusat data angkasa, kontrak kerajaan, dan visi infrastruktur angkasa jangka panjang secara serentak.
Adakah perniagaan AI satu perkara positif?
AI meningkatkan imaginasi penilaian dan peluang pasaran SpaceX, tetapi ia juga membawa perbelanjaan modal yang tinggi, kerugian, pengawalseliaan, dan ketidakpastian pengkomersialan. Ia tidak patut difahami sebagai satu perkara positif yang mudah.
Apakah risiko terbesar IPO SpaceX?
Risiko utama termasuk penilaian yang tinggi, kerugian keseluruhan, perbelanjaan modal AI, kawalan Musk, had hak pemegang saham biasa, tamat tempoh tempoh penguncian, dan kemerwatan dagangan pada peringkat awal.
Bagaimana pelabuh runcit patut menjejakinya?
Utamakan pen failan SEC, pengumuman syarikat, peraturan Nasdaq, media kewangan arus perdana, laporan pendapatan, jadual tempoh penguncian, dan struktur yuran. Jangan bergantung pada khabar angin media sosial atau saluran langganan tidak rasmi.
Hype IPO SpaceX akan menarik lebih banyak perhatian kepada SPCX, Starlink, angkasa komersial, saham AI, dan nama-nama teknologi Nasdaq. Tetapi apa yang benar-benar penting bukanlah mengejar hype—tetapi membina kerangka penjejakan yang jelas: pertama, lihat fail rasmi dan garis masa penyenaraian, kemudian harga tawaran, penilaian, terbitan awam (public float), pendapatan, tempoh sekatan jualan (lock-up), dan peraturan indeks. Sekiranya anda pertimbangkan untuk berdagang, sahkan juga kebenaran akaun, jenis pesanan, struktur yuran, dan peraturan tempatan yang berkenaan.
BiyaPay ialah dompet perdagangan pelbagai aset global yang menyokong perdagangan saham AS, saham Hong Kong, dan mata wang kripto, serta penukaran USDT kepada USD, HKD, dan mata wang fiat yang lain. Bagi mereka yang mengikuti IPO hangat dan saham teknologi AS, BiyaPay boleh digunakan untuk pemerhatian pasaran, kesedaran yuran, dan persediaan pengurusan pelbagai aset. Komisen perdagangan saham AS BiyaPay ialah $0; yuran platform, yuran luaran, dan kos lain adalah seperti yang ditunjukkan di pusat yuran dan halaman pesanan. Keupayaan seperti deposit/pengeluaran dan yuran maker 0 juga tertakluk kepada peraturan platform dan paparan pesanan. IPO hangat mungkin mengalami turun naik harga yang ketara pada hari-hari awalnya; sebelum berdagang, fahami sepenuhnya jenis pesanan, struktur yuran, dan risiko.Kandungan di atas hanya memperkenalkan maklumat pasaran awam, peraturan perdagangan, dan struktur yuran; ia tidak merupakan nasihat pelaburan.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs




Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam