
Bagaimanakah Anda Patut Melihat Penilaian US$1.75 Trilion SpaceX? Metrik Apakah yang Penting untuk IPO Teknologi Bernilai Tinggi?




Valuasi sasaran SpaceX sebanyak AS$1.75 trilion bukan sekadar soal sama ada ia "mahal" atau "murah." Persoalan sebenar ialah jenis masa depan apa yang dibayar oleh pasaran. Bagi pelabur yang mengikuti IPO SpaceX, saham teknologi bernilai tinggi, Starlink, infrastruktur AI, dan IPO di A.S., adalah lebih penting untuk memahami kualiti pendapatan, sumber kerugian, perbelanjaan modal, pelaksanaan teknologi, struktur tadbir urus, dan kos perdagangan. IPO yang popular mungkin membawa peluang, tetapi ia juga boleh mengukuhkan turun naik valuasi. Lebih baik membina rangka kerja penilaian terlebih dahulu sebelum memutuskan sama ada untuk terus mengikuti syarikat tersebut.
Perkara Penting
- Penilaian bernilai US$1.75 trilion pada hakikatnya adalah pasaran yang menetapkan harga pertumbuhan masa hadapan lebih awal.
- SpaceX tidak sepatutnya dilihat hanya sebagai syarikat roket; Starlink, perkhidmatan pelancaran, dan AI perlu dianalisis secara berasingan.
- Bagi IPO bernilai tinggi, kualiti pendapatan, sumber kerugian, dan aliran tunai adalah perkara yang paling penting.
- Starship, infrastruktur AI, dan struktur tadbir urus akan mempengaruhi cara penilaian tersebut dapat direalisasikan.
- IPO yang popular boleh menjadi sangat tidak stabil pada peringkat awal penyenaraian, jadi yuran dan peraturan perdagangan perlu disemak sebelum berdagang.
Apakah Sebenarnya Maksud Penilaian US$1.75 Trilion Itu?
Apabila melihat IPO SpaceX, langkah pertama bukanlah untuk memutuskan sama ada ia merupakan "syarikat teknologi terkuat di dunia." Sebaliknya, anda harus terlebih dahulu memisahkan beberapa konsep: nilai sasaran, saiz pengumpulan dana, harga tawaran, dan permodalan pasaran selepas tersenarai. Sasaran pengumpulan dana sekitar AS$75 bilion dan penilaian sasaran sekitar AS$1.75 trilion yang dilaporkan oleh Reuters tergolong dalam rangka kerja terbitan IPO yang dijangkakan. Ini tidak bermakna pasaran dagangan selepas tersenarai semestinya akan mengiktiraf tahap harga tersebut dalam jangka masa panjang.
Penilaian sasaran biasanya datang daripada jangkaan penetapan harga antara syarikat, penaja pelancaran, dan pelabur berpotensi. Penilaian akhir masih bergantung pada julat harga tawaran, bilangan sebenar saham yang diterbitkan, permintaan langganan pasaran, dan prestasi perdagangan selepas penyenaraian. Bagi pelabur biasa, melihat "US$1.75 trilion" tidak bermakna SpaceX telah benar-benar memperoleh tahap permodalan pasaran tersebut. Penilaian sasaran IPO juga tidak boleh disamakan dengan pulangan masa depan.
Penilaian tinggi menjadi kontroversial kerana ia mengambil kira terlebih dahulu banyak andaian masa depan dalam harga tersebut. Sebagai contoh, pengguna Starlink mungkin terus meningkat, Starship mungkin mengurangkan kos dengan ketara, infrastruktur AI mungkin menjana pulangan komersial, dan projek jangka panjang seperti pusat data angkasa lepas mungkin menjadi feasibel. Sekiranya mana-mana satu daripada andaian ini tidak memenuhi jangkaan, pelileksan penilaian mungkin dimampatkan oleh pasaran.
| Asas Penilaian | Salah Faham Lazin | Pandangan yang Betul |
|---|---|---|
| Penilaian sasaran IPO | Berfikir harga transaksi sudah ditetapkan | Ia masih bergantung pada harga tawaran akhir dan permintaan pasaran |
| Saiz pengumpulan dana | Berfikir ia bersamaan dengan nilai keseluruhan syarikat | Ia hanya jumlah yang syarikat berharap untuk dikumpul dalam tawaran ini |
| Nisbah harga-ke-jualan | Berfikir nisbah yang lebih tinggi sentiasa bermaksud syarikat yang lebih baik | Ia perlu dinilai bersama kadar pertumbuhan, margin, dan aliran tunai |
| Permodalan pasaran selepas penyenaraian | Berfikir ia akan kekal stabil untuk jangka masa panjang | Ia akan dipengaruhi oleh apungan awam, sentimen, dan prestasi |
| Keuntungan atau kerugian hari pertama | Berfikir ia mewakili nilai jangka panjang | Ia terutamanya mencerminkan permintaan dan penawaran jangka pendek serta kehangatan pasaran |
Apabila menilai penilaian bernilai US$1.75 trilion, anda boleh bermula dengan pecahan mudah: jika skala pendapatan semasa SpaceX belum lagi mencapai tahap gergasi teknologi yang matang, maka kesediaan pasaran untuk memberikan penilaian setinggi itu pastinya bermakna ia sedang membeli jangkaan pengkomersialan untuk sedekad akan datang atau lebih lama. Jangkaan ini mungkin datang daripada langganan Starlink, pelancaran roket, kontrak kerajaan, infrastruktur AI, dan ekonomi angkasa lepas. Ia juga mungkin datang daripada memori pasaran modal tentang kejayaan lampau Elon Musk dalam membina Tesla. Tetapi semakin tinggi penilaian, semakin kecil ruang untuk kesilapan. Bagi anda, soalan sebenar bukanlah “Adakah SpaceX hebat?” tetapi “Adakah harga ini telah menetapkan terlalu banyak kehebatan terlebih dahulu?”
Perniagaan Mana yang Menyokong Penilaian SpaceX?
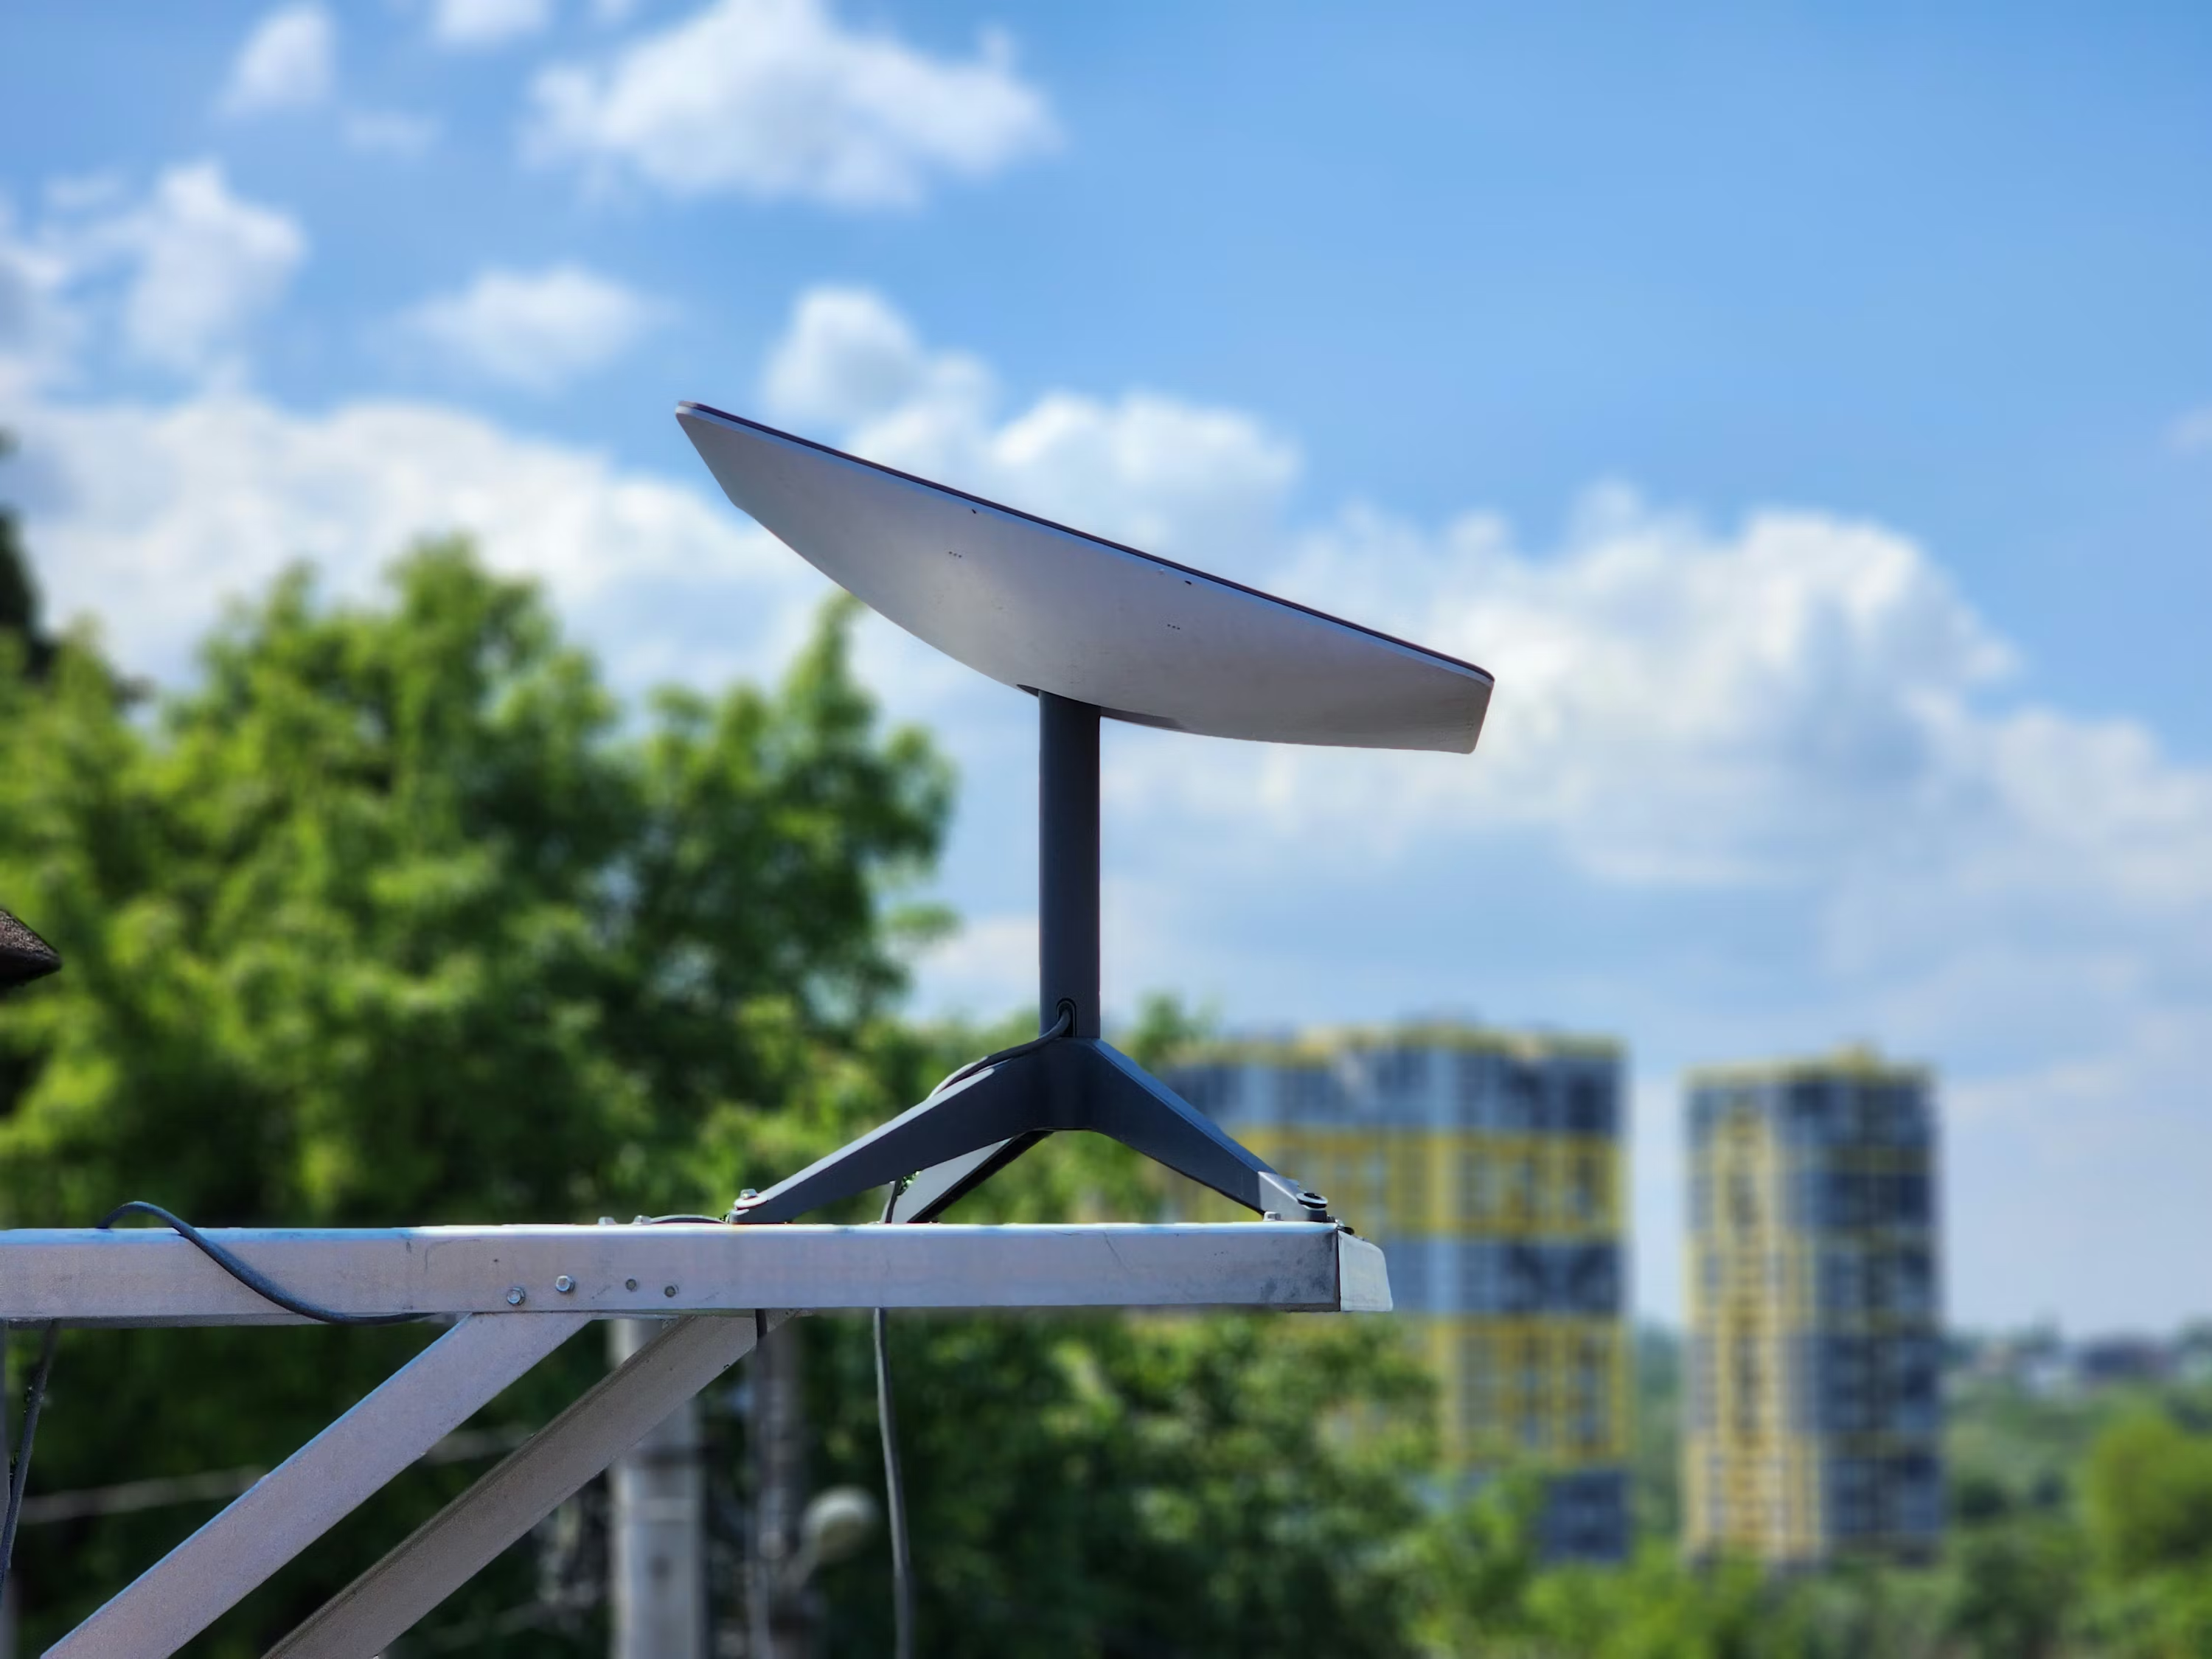
Penilaian SpaceX tidak sepatutnya dilihat hanya melalui perspektif sebuah "syarikat roket." Naratif terasnya merangkumi sekurang-kurangnya tiga lapisan: internet satelit Starlink, roket boleh guna semula dan perkhidmatan pelancaran, serta Starship, infrastruktur AI, dan pengkomersialan angkasa lepas dalam jangka masa panjang. Perniagaan yang berbeza mempunyai tahap keyakinan yang berbeza dan memerlukan kaedah penilaian yang berbeza.
Starlink kini merupakan bahagian yang paling mudah untuk dinilai secara kuantitatif. Starlink sendiri mendedahkan bahawa ia telah menambah lebih 4.6 juta pelanggan aktif pada tahun 2025, sementara liputan perkhidmatannya terus berkembang ke lebih banyak negara dan wilayah. Internet satelit mempunyai ciri pendapatan langganan, dan pasaran lebih mudah menilai kualiti pertumbuhannya melalui bilangan pengguna, ARPU, kawasan liputan, pelanggan korporat, kos terminal, dan kapasiti rangkaian.
Perniagaan pelancaran menyediakan parit teknologi. Falcon 9, Falcon Heavy dan keupayaan roket boleh guna semula SpaceX telah mengubah pasaran pelancaran komersial. Berbanding dengan roket sekali guna tradisional, kebolehgunaan semula bermakna terdapat ruang untuk kos pelancaran seunit yang lebih rendah, dan ia juga membolehkan syarikat tersebut melancarkan satelit Starlink pada frekuensi yang lebih tinggi. Namun begitu, perkhidmatan pelancaran lebih hampir kepada perkhidmatan perindustrian berhalangan tinggi dan tidak boleh dinilai sepenuhnya seperti syarikat perisian berkeuntungan tinggi.
Starship adalah bahagian yang lebih agresif. SpaceX meletakkan sistem pengangkutan Starship yang boleh digunakan semula sepenuhnya bukan sahaja untuk melancarkan muatan yang lebih berat, tetapi juga untuk misi bulan, misi Marikh, dan infrastruktur orbit berskala lebih besar. Jika hala tuju ini berjaya, ia boleh mengubah kos untuk mencapai orbit. Tetapi sebelum pengkomersilan penuh, ia masih merupakan projek jangka panjang dengan perbelanjaan modal yang tinggi dan risiko teknikal yang tinggi.
Kepastian perniagaan SpaceX boleh dibahagikan kepada tiga kategori:
| Lapisan Perniagaan | Komponen Utama | Kepastian Penilaian |
|---|---|---|
| Perniagaan yang telah dikomersialkan | Langganan Starlink, pelancaran komersial, kontrak kerajaan | Relatif tinggi |
| Perniagaan pertumbuhan | Konektiviti global, rangkaian perusahaan, konektiviti mudah alih, pengurangan kos Starship | Sederhana |
| Naratif jangka pan | Infrastruktur AI, pusat data orbit, pengangkutan angkasa lepas | Sangat tidak menentu |
Ini bermakna penilaian SpaceX sebanyak US$1.75 trilion bukan sekadar hasil disebabkan oleh suatu penanda ganda tertentu. Ia adalah gabungan "hasil komersial semasa + parit teknologi + imaginasi pasaran masa depan." Starlink menyediakan asas aliran tunai yang paling realistik, perniagaan pelancaran menyediakan parit kejuruteraan, Starship menentukan lengkung kos jangka panjang, dan AI ditambah dengan infrastruktur angkasa mendorong naratif penilaian ke tahap yang lebih tinggi. Isunya ialah semakin jauh sesuatu perniagaan itu, semakin sukar untuk disahkan dan semakin mudah ia diperbesarkan oleh sentimen pasaran. Apabila melihat penilaian tersebut, anda perlu menilai perniagaan yang menjana hasil secara berasingan daripada perniagaan yang masih berada di peringkat visi, dan mengelak daripada menganggap semua imaginasi masa depan sebagai aliran tunai yang pasti.
Apakah Metrik Kewangan yang Paling Penting untuk IPO Teknologi Bernilai Tinggi?
IPO teknologi bernilai tinggi mudah menarik perhatian orang ramai dengan cerita, tetapi apa yang akhirnya menyokong harga masih lagi metrik kewangan. Bagi sesebuah syarikat seperti SpaceX, yang merangkumi teknologi keras, rangkaian langganan, AI, dan projek jangka panjang, anda tidak sepatutnya hanya melihat skala pendapatan, malah tidak sepatutnya hanya melihat angka kerugian. Anda perlu meneliti hubungan antara struktur pendapatan, sumber kerugian, perbelanjaan modal, dan aliran tunai.
Pertama, lihat pertumbuhan hasil. Syarikat yang mempunyai penilaian tinggi biasanya memerlukan pertumbuhan tinggi yang berterusan untuk mencerna multiple penilaian. Jika pertumbuhan hasil perlahan manakala syarikat masih dinilai sebagai syarikat pertumbuhan tinggi, pasaran akan menilai semula nisbah harga-kepada-jualan. Yang menjadikan SpaceX istimewa ialah ia tidak didorong oleh satu talian perniagaan sahaja. Starlink, perkhidmatan pelancaran, AI, dan segmen lain bersama-sama mempengaruhi struktur hasilnya.
Kedua, lihat dari mana kerugian itu datang. Apabila Reuters menganalisis dokumen IPO SpaceX, ia menyatakan bahawa syarikat itu mencatatkan kerugian operasi pada suku pertama, dengan kerugian perniagaan AI dan perbelanjaan modal menjadi pemboleh ubah yang penting. Kerugian itu sendiri tidak semestinya bermakna syarikat itu berkualiti rendah, tetapi kerugian tersebut mesti dapat dijelaskan: adakah ia untuk mengembangkan rangkaian, membangunkan Starship, membina kuasa pengkomputeran, atau kerana perniagaan itu sendiri tidak mempunyai model yang menguntungkan?
Ketiga, lihat aliran tunai dan perbelanjaan modal. Apa yang paling ditakuti oleh syarikat teknologi berpenilaian tinggi ialah “pertumbuhan yang memerlukan pembakaran tunai berterusan.” Jika setiap pusingan pertumbuhan bergantung pada pembiayaan berskala besar, pemegang saham terpaksa menanggung pencairan, hutang, dan tekanan pembiayaan semula. Sifat perniagaan SpaceX bermakna ia tidak dapat menghasilkan aliran tunai bebas secepat sebuah syarikat perisian beraset ringan. Roket, satelit, stesen darat, kuasa pengkomputeran, dan kemudahan pengujian semuanya memerlukan pelaburan jangka panjang.
| Metrik | Apa yang Perlu Ditumpukan | Maksudnya bagi SpaceX |
|---|---|---|
| Nisbah harga-ke-jualan | Penilaian berbanding hasil | Mengukur berapa banyak jangkaan pertumbuhan telah dimasukkan ke dalam harga |
| Margin kasar | Kebolehuntungan perniagaan yang berbeza | Memisahkan kos langganan, pelancaran, AI dan perkakasan |
| Kerugian operasi | Dari mana kerugian itu datang | Menunjukkan sama ada kerugian menyokong pengembangan jangka panjang |
| Aliran tunai bebas | Sama ada syarikat dapat membiayai dirinya sendiri | Mengukur kebergantungan pada pembiayaan |
| CapEx | Sama ada kos pengembangan boleh dikawal | Starship, satelit dan AI semuanya meningkatkan pelaburan |
| Hutang dan pencairan | Margin keselamatan kewangan | Mempengaruhi pulangan pemegang saham jangka panjang |
Jika anda mengikuti peluang perdagangan selepas senarai IPO popular, anda perlu memberi perhatian bukan sahaja kepada turun naik harga saham tetapi juga kepada kos perdagangan sebenar. Kos perdagangan saham A.S. biasanya merangkumi bukan sahaja komisen, tetapi juga yuran platform, yuran ejen luaran, yuran aktiviti perdagangan, yuran penyelesaian, dan caj-caj lain. Yuran perdagangan saham A.S. yang diterbitkan oleh BiyaPay menunjukkan bahawa komisen perdagangan saham A.S. ialah US$0, yuran platform ialah US$0.005 setiap saham, dengan minimum US$0.99 setiap pesanan dan maksimum 1% daripada nilai perdagangan; yuran ejen luaran dan yuran aktiviti perdagangan ialah US$0.00396 setiap saham.Selain itu, bagi pesanan saham pecahan di mana jumlah saham yang dilaksanakan adalah kurang daripada satu saham, hanya yuran platform yang bersamaan dengan 1% daripada jumlah keseluruhan jumlah transaksi dikenakan, tertakluk kepada had maksimum US$1. Perkara di atas hanya memperkenalkan maklumat pasaran awam, peraturan perdagangan, dan struktur yuran. Ia tidak merupakan nasihat pelaburan. Sama ada perkhidmatan berkaitan tersedia atau tidak bergantung pada lokasi pengguna, hasil pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa.
Untuk analisis kewangan IPO yang bernilai tinggi, kunci utamanya bukanlah untuk membuat kesimpulan berdasarkan satu metrik sahaja, tetapi untuk melihat sama ada metrik yang berbeza dapat menjelaskan satu sama lain. Pertumbuhan hasil harus menyokong gandaan penilaian, kerugian harus menunjukkan arah peningkatan keuntungan pada masa hadapan, perbelanjaan modal harus diterjemahkan kepada skala rangkaian, keupayaan pelancaran, atau kelebihan pengkomputeran, dan aliran tunai bebas harus mempunyai laluan untuk penambahbaikan. Bagi SpaceX, pasaran mungkin menerima kerugian jangka pendek, tetapi hanya jika Starlink terus berkembang, Starship mengurangkan kos pelancaran, dan pelaburan AI menjana pulangan komersial. Jika metrik-metrik ini tidak selari antara satu sama lain, penilaian AS$1.75 trilion akan berubah daripada "premium pertumbuhan" kepada "jangkaan yang terlebih harga."
Mengapa Pasar Masih Menerima Penilaian SpaceX yang Begitu Tinggi?
Pasar sanggup membincangkan penilaian sebanyak US$1.75 trillion bukan sahaja kerana SpaceX mempunyai pendapatan, tetapi juga kerana ia jarang ditemui. Amat sedikit syarikat di seluruh dunia yang mampu menguasai secara serentak pelancaran berfrekuensi tinggi, internet satelit, roket yang boleh digunakan semula, keupayaan penerbangan angkasa manusia, dan organisasi kejuruteraan berskala besar. Aset yang jarang ditemui sering mendapat premium di pasaran modal, terutamanya apabila bekalan IPO terhad dan sentimen pasaran sedang panas.
Satu lagi sebab ialah naratif TAM, atau naratif pasaran yang boleh dianggari sepenuhnya. Analisis Axios terhadap bahan IPO SpaceX menyatakan bahawa syarikat tersebut mencadangkan pasaran berpotensi sebanyak US$28.5 trilion yang merangkumi komunikasi, pengangkutan angkasa, AI, dan ekonomi angkasa masa depan. Angka ini sendiri tidak sepatutnya dianggap sebagai ramalan pendapatan. Ia lebih merupakan cara syarikat menerangkan had jangka panjangnya kepada pelabur. Semakin besar TAM, semakin mudah pasaran menerima penilaian yang tinggi; tetapi semakin jauh TAM, semakin sukar untuk direalisasikan.
Permintaan indeks dan ETF juga boleh menguatkan semangat awal selepas senarai. Sebaik sahaja IPO mega tersenarai, dana aktif, dana pertumbuhan, ETF bertema, dan modal penjejak indeks semuanya akan memberi perhatian kepada garis masa kemasukannya. Analisis Business Insider mengenai potensi kemasukan SpaceX ke dalam indeks utama dan ETF menyatakan bahawa nisbah float awamnya pada peringkat awal senarai mungkin mempengaruhi pemberatnya dalam indeks yang berbeza, manakala peraturan kemasukan produk seperti indeks berkaitan Nasdaq, VTI, dan QQQ boleh mengubah potensi permintaan modal pasif.
Syarat-syarat di mana pasaran mungkin menerima penilaian tinggi secara kasarnya termasuk:
- Pengguna dan hasil Starlink terus berkembang dengan pesat;
- Pengujian Starship terus mara dan beransur-ansur membuktikan potensi pengurangan kos;
- Pelaburan infrastruktur AI menjana hasil dan bukan sekadar menambah kerugian;
- Terapung awam adalah terhad, dan permintaan pembelian awal selepas penyenaraian tertumpu;
- Sentimen pasaran terhadap saham pertumbuhan dan IPO teknologi kekal aktif;
- Pelabur institusional bersedia menerima struktur kawalan pengasas yang kuat.
Namun, penerimaan pasaran terhadap penilaian yang tinggi tidak bermakna penilaian tersebut semestinya munasabah. Banyak IPO teknologi bernilai tinggi mempunyai naratif yang sangat kuat sebelum penyenaraian, tetapi selepas penyenaraian, mereka tetap kembali kepada pendapatan suku tahunan, aliran tunai, dan keupayaan pelaksanaan. Kelebihan SpaceX ialah kelangkaannya, kemajuan pengkomersilan yang terkemuka, dan pengiktirafan jenama yang amat kuat. Cabarannya ialah penilaian sudah sangat tinggi. Sebarang pertumbuhan yang lebih perlahan daripada jangkaan, kerugian yang lebih besar, atau kelewatan teknikal boleh mencetuskan penetapan semula harga. Bagi anda, pendekatan yang lebih berhati-hati ialah menganggap euforia pasaran sebagai pemboleh ubah pemerhatian, bukan sebagai alasan untuk membeli. Nilai jangka panjang masih akan ditentukan oleh sama ada pendapatan, keuntungan, aliran tunai, dan pencapaian teknikal disampaikan secara beransur-ansur.
Apakah Risiko Utama di Sebalik Penilaian yang Tinggi?
Risiko SpaceX bukanlah kerana syarikat itu kurang daya saing, tetapi kerana pasaran mungkin telah menetapkan harga terlalu awal untuk terlalu banyak perkara. Isu biasa dengan syarikat berpenilaian tinggi ialah berita baik telah pun dimasukkan ke dalam harga, manakala berita buruk boleh menyebabkan penurunan nilai yang lebih besar. Bagi IPO pada tahap AS$1.75 trilion, sebarang ketidakpastian kewangan, teknikal, atau tadbir urus akan digandakan.
Kategori pertama ialah risiko penguncupan penilaian. Jika sentimen saham teknologi kuat pada masa penyenaraian, harga pada hari pertama mungkin didorong naik oleh modal. Tetapi beg sahaja persekitaran kadar faedah, sentimen saham pertumbuhan, atau rentak pendapatan berubah, pasaran akan menilai semula nisbah harga-kepada-jualan dan aliran tunai jangka panjang. Semakin tinggi penilaian, semakin sempurna prestasi masa depan perlu disampaikan.
Kategori kedua ialah risiko pelaksanaan teknologi. Starship ialah satu titik sokongan penting bagi penilaian jangka panjang SpaceX. Laporan Reuters mengenai ujian Starship menunjukkan bahawa Starship V3 yang telah dinaik taraf mencapai beberapa objektif dalam satu ujian, tetapi isu berkaitan enjin dan pemulihan penambah masih kekal. Penerbangan ujian Starship masih berada dalam peringkat pengesahan yang berterusan. Bagi pasaran modal, kemajuan teknologi boleh meningkatkan keyakinan, manakala kelewatan teknologi boleh mengubah model penilaian.
Kategori ketiga ialah risiko tadbir urus dan kawalan. Analisis Reuters terhadap dokumen penyenaraian IPO menyatakan bahawa Elon Musk mengekalkan kawalan yang kukuh melalui hak undian tertinggi, dan kawalan Musk akan menjadi faktor yang mesti dipertimbangkan oleh pelabur. Tadbir urus pengasas yang kukuh mungkin meningkatkan kecekapan pelaksanaan, tetapi ia juga boleh mengurangkan pengaruh pemegang saham biasa terhadap keputusan utama.
| Jenis Risiko | Situasi Khusus | Apa yang Perlu Dipantau |
|---|---|---|
| Risiko penilaian | Peserta penilaian terlalu tinggi dan jangkaan terlalu penuh | Nisbah harga-kepada-jualan selepas penyenaraian dan sentimen saham pertumbuhan |
| Risiko teknologi | Kemajuan Starship yang perlahan dan kos pelaksanaan satelit yang tinggi | Kadar kejayaan pelancaran dan pencapaian penting |
| Risiko kewangan | Kerugian yang lebih luas dan pembakaran tunai yang tinggi | Aliran tunai operasi, hutang, dan perbelanjaan modal |
| Risiko tadbir urus | Kuasa pengundian yang sangat tertumpu | Struktur lembaga, transaksi pihak berkaaitan, dan hak pemegang saham |
| Risiko likuiditi | Terapung awam yang kecil dan kesan tamat tempoh kunci | Tempoh kunci, volum perdagangan, dan penjualan pemegang saham utama |
| Risiko kawal selia | Keperluan pematuhan komunikasi, aeroangkasa, AI, dan data | Lesen di pasaran berbeza, kontrak kerajaan, dan semakan |
IPO yang popular mungkin mengalami turun naik harga yang ketara pada peringkat awal penyenaraian. Sebelum berdagang, anda perlu memahami sepenuhnya jenis pesanan, struktur yuran, dan risiko. Khususnya, pesanan pasaran, pesanan had, perdagangan pra-pasaran dan selepas waktu pasaran, pesanan saham pecahan, dan peraturan pelaksanaan pada peringkat pasaran yang berbeza semuanya boleh menjejaskan hasil dagangan sebenar. Apabila mengikuti saham yang mendapat perhatian tinggi seperti SpaceX, anda boleh terlebih dahulu memerhati maklumat pasaran A.S. yang berkaitan melalui senarai saham A.S. BiyaPay, dan kemudian memutuskan sama ada untuk meneruskan kajian berdasarkan toleransi risiko anda sendiri.
Risiko terbesar bagi syarikat bernilai tinggi sering kali bukan kerana "syarikat itu lemah," tetapi kerana "harganya terlalu tinggi." SpaceX mempunyai keupayaan kejuruteraan yang kukuh dan kedudukan komersial yang jarang berlaku, tetapi itu tidak bermakna setiap penilaian nilai adalah selamat. Penilaian bernilai AS$1.75 trilion memerlukan Starlink, Starship, AI, dan perniagaan pelancaran untuk memberikan hasil secara bersama. Ia juga memerlukan pasaran modal untuk terus memberikan premium pertumbuhan. Jika mana-mana bahagian jelas kurang memuaskan, pengecilan nilai mungkin berlaku. Bagi pelabur biasa, pengurusan risiko lebih penting daripada mengejar kehangatan pasaran: jangan hanya melihat kisahnya. Anda juga perlu melihat risalah pelaburan, data kewangan, tempoh penguncian, keluaran awam, yuran, dan peraturan perdagangan.
Bagaimana Pelabur Biasa Boleh Membina Kerangka Penilaian Mereka Sendiri?
Apabila melihat IPO SpaceX, jangan pertama sekali bertanya "Bolehkah saya membelinya?" Sebaliknya, bertanyalah dahulu "Apa yang saya beli?" Jika anda membeli hype IPO jangka pendek, anda perlu menerima turun naik yang tajam pada peringkat awal selepas penyenaraian. Jika anda membeli ekonomi angkasa lepas jangka panjang, anda perlu menerima beberapa tahun pengesahan teknikal dan kewangan. Jika anda hanya menjejaki trend teknologi, anda boleh memerhatikan pendapatan, penilaian, dan keadaan perdagangan pasaran terlebih dahulu tanpa perlu tergesa-gesa mengambil tindakan.
Satu kaedah praktikal ialah membina tiga senario. Dalam senario bearish, pengkomersilan Starship lebih lambat daripada jangkaan, pelaburan AI terus meluaskan kerugian, dan pasaran menurunkan multiples penilaian saham teknologi. Dalam senario asas, Starlink terus berkembang, perniagaan pelancaran mengekalkan kelebihannya, dan AI masih berada di peringkat pelaburan tetapi kerugiannya terkawal. Dalam senario optimistik, Starship mencapai terobosan kos, Starlink menjadi infrastruktur konektiviti global, dan infrastruktur AI membentuk sumber pendapatan baharu. Ketiga-tiga senario ini sepadan dengan tahap toleransi penilaian yang sama sekali berbeza.
Selepas menyenaraikannya, anda boleh menjejak isyarat-isyarat berikut:
- Sama ada harga tawaran akhir hampir dengan penilaian sasaran;
- Sama ada keuntungan atau kerugian hari pertama berpunca daripada asas atau keluaran awam yang terhad;
- Sama ada pengguna Starlink, ARPU, dan pelanggan perusahaan terus berkembang;
- Sama ada aliran tunai operasi dan aliran tunai bebas bertambah baik;
- Sama ada kerugian perniagaan AI semakin berkurangan;
- Sama ada Starlink... (Starship) mencapai pencapaian teknikal utama;
- Sama ada tempoh penguncian dan susunan penjualan pemegang saham utama jelas;
- Sama ada syarikat memasuki indeks utama atau ETF bertema;
- Sama ada yuran setiap saham, yuran platform, dan yuran ejen luar boleh diterima.
Bagi proses perdagangan sebenar, yuran juga perlu dimasukkan ke dalam jadual yang sama. BiyaPay ialah dompet perdagangan pelbagai aset global yang menyokong perdagangan saham Amerika Syarikat dan Hong Kong, perdagangan kripto, dan penukaran USDT kepada mata wang fiat utama seperti dolar Amerika Syarikat atau dolar Hong Kong. Jika wilayah anda memenuhi syarat kelayakan perkhidmatan yang berkaitan, anda boleh mengetahui dengan lebih lanjut tentang pasaran yang tersedia, paparan pesanan, struktur yuran, dan keperluan pengesahan identiti melalui BiyaPay APP atau perdagangan web. Sama ada perkhidmatan berkaitan tersedia atau tidak bergantung pada lokasi pengguna, keputusan pengesahan identiti, peraturan platform, serta undang-undang dan peraturan yang berkuat kuasa.
Bagi pelabur biasa yang memandang IPO SpaceX, perkara paling berharga bukanlah meramalkan keuntungan atau kerugian hari pertama, tetapi membina kerangka yang boleh diguna semula untuk menilai IPO teknologi bernilai tinggi. Pertama, kaji asas penilaian, kemudian hurai perniagaan tersebut. Pertama, lihat kualiti pendapatan, kemudian sumber kerugian. Pertama, lihat pencapaian teknikal, kemudian aliran tunai. Akhir sekali, masukkan yuran perdagangan, peraturan pesanan, dan toleransi risiko peribadi anda. Hanya apabila harga, asas, risiko, dan aturan pembiayaan sepadan barulah masuk akal untuk terus membuat kajian. Jika tidak, walaupun SpaceX merupakan syarikat yang sangat berpengaruh, ia tidak bermakna setiap harga sesuai untuk penyertaan.
Soalan Lazim
Adakah Penilaian SpaceX Terlalu Mahal?
Anda tidak boleh menilainya semata-mata sebagai "mahal" atau "murah." Penilaian AS$1.75 trilion merangkumi jangkaan untuk Starlink, perniagaan pelancaran, Starship, AI, dan ekonomi angkasa jangka panjang. Yang penting ialah sama ada harga penawaran akhir, pertumbuhan pendapatan, penambahbaikan aliran tunai, dan pelaksanaan teknologi dapat menepati penilaian tersebut.
Adakah IPO SpaceX Sesuai untuk Pelabur Biasa?
Ia lebih sesuai untuk individu yang dapat menoleransi turun naik yang tinggi dan sanggup mengkaji prospektus serta metrik kewangan. Ia tidak sesuai untuk mereka yang mengejar keuntungan semata-mata kerana kehangatan pasaran. IPO yang popular mungkin mengalami turun naik harga yang tajam pada peringkat awal penyenaraian, jadi yuran, peraturan pesanan, dan risiko perlu difahami sepenuhnya sebelum berdagang.
Patutkah Anda Melihat Nisbah Harga-ke-Pendapatan SpaceX?
Sekiranya syarikat masih mengalami kerugian atau keuntungannya tidak stabil, nisbah harga-kepada-keuntungan mempunyai nilai rujukan yang terhad. Metrik yang lebih penting termasuk nisbah harga-kepada-jualan, pertumbuhan hasil, margin kasar, kerugian operasi, perbelanjaan modal, aliran tunai bebas, dan kemajuan pengkomersilan mengikut segmen perniagaan.
Adakah Starlink Teras Penilaian Nilai?
Starlink pada masa ini ialah asas hasil yang paling mudah dikuantifikasi kerana ia mempunyai data bilangan pengguna, hasil langganan, dan liputan global. Tetapi penilaian nilai tinggi SpaceX juga merangkumi jangkaan pengurangan kos Starship, infrastruktur AI, dan ekonomi angkasa jangka panjang. Starlink sahaja tidak mencukupi.
Apakah Risiko Terbesar IPO Bernilai Tinggi?
Risiko terbesar ialah jangkaan yang dinilaikan terlalu tinggi. Sesebuah syarikat boleh cemerlang, tetapi jika harga tawaran telah pun mengambil kira banyak tahun pertumbuhan tinggi, penilaian mungkin meruncit dengan cepat jika hasil, keuntungan, pencapaian teknikal, atau sentimen pasaran tidak memenuhi jangkaan.
Bolehkah Anda Terus Memerhati Selepas Penyenaraian?
Ya. Harga tawaran akhir, volum perdagangan hari pertama, nisbah pegangan awam, pendapatan suku tahunan, tempoh kunci (lock-up), jadual kemasukan ke indeks, dan struktur yuran semuanya akan memberikan isyarat penilaian yang lebih jelas. Menunggu maklumat yang lebih lengkap sebelum membuat kajian selalunya lebih berhati-hati berbanding mengejar kehangatan pasaran secara membuta tuli.
Jika anda mengikuti IPO SpaceX atau saham teknologi bernilai tinggi yang lain, anda boleh mengalihkan fokus kajian anda daripada “Bolehkah saya membelinya?” kepada “Adakah saya memahaminya?” Sahkan dahulu asas penilaian, kemudian analisis struktur perniagaan, metrik kewangan, sempadan risiko, dan kos perdagangan. BiyaPay mungkin sesuai untuk pengguna yang memerlukan penyelesaian bersepadu merentas saham A.S., saham Hong Kong, pengurusan dana pelbagai mata wang, dan perdagangan kripto. Walau bagaimanapun, sebarang transaksi hendaklah berdasarkan peraturan tempatan, hasil pengesahan identiti, paparan yuran, dan toleransi risiko anda sendiri. Komisyen perdagangan saham A.S. BiyaPay ialah US$0. Yuran platform, yuran ejen luaran, dan yuran lain adalah tertakluk kepada paparan pusat yuran dan halaman pesanan.Kandungan di atas hanya memperkenalkan maklumat pasaran awam, peraturan perdagangan, dan struktur yuran. Ia tidak merupakan nasihat pelaburan. IPO dengan penilaian tinggi mungkin mengalami turun naik harga yang jauh lebih besar berbanding saham besar-besaran yang matang, jadi pelabur harus membuat pertimbangan sendiri dan menguruskan risiko sebelum berdagang.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Using a Virtual Visa Card: Online Payments, Subscriptions, and Declined Transactions


DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks





Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam