
Membantu Saudara dan Rakan di Luar Negeri Membayar Perlindungan Sosial Domestik: Bagaimana Menukar Mata Wang Asing yang Mereka Hantar kepada RMB dengan Kos Rendah?




Sumber Imej: pexels
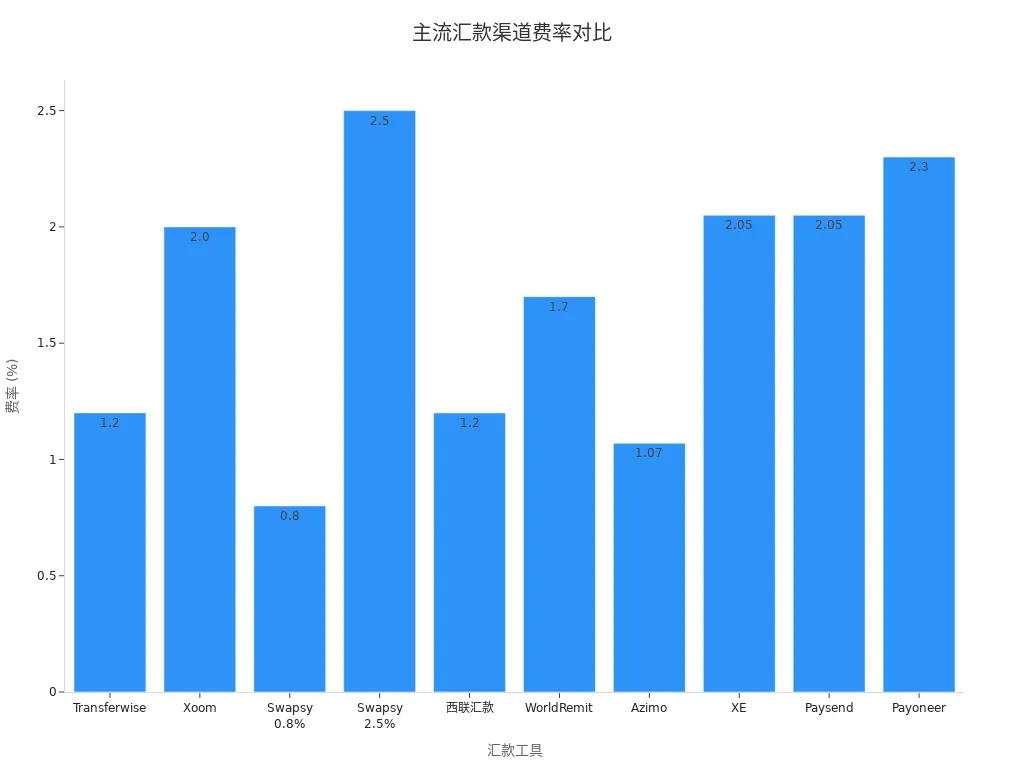
Apabila membantu saudara-mara dan rakan di luar negara untuk menyelesaikan pembayaran sekuriti sosial domestik secara wakil, memilih saluran penyelesaian mata wang yang mematuhi peraturan, selamat, dan dengan yuran rendah adalah amat penting. Bank rasmi atau platform pihak ketiga arus perdana biasanya menawarkan kadar pertukaran yang lebih baik dan struktur yuran yang telus, yang dapat melindungi keselamatan dana dengan berkesan. Pastikan anda menyediakan dokumen yang diperlukan terlebih dahulu, pastikan tujuan adalah tulen, dan elakkan risiko undang-undang dan kewangan yang dibawa oleh pertukaran mata wang secara persendirian. Jadual di bawah menunjukkan perbandingan kadar saluran kiriman mata wang asing arus perdana kepada RMB, membantu anda membuat pilihan yang bijak:
| Alat Kiriman Wang | Kadar | Catatan |
|---|---|---|
| Transferwise | 1.2% | Menghantar RMB pada 1.2%, menghantar USD pada kadar tetap sangat menjimatkan |
| Xoom | 2.0% | (Bukan China) PayPal ke Alipay |
| Remitly | Kadar tetap | Boleh menghantar ke Alipay |
| Panda Remit | Kadar tetap | Boleh menghantar ke Alipay/WeChat, kiriman pertama tanpa had minimum dan tanpa caj |
| PayPal | $35 setiap transaksi | |
| Swapsy | 0.8%, 2.5% | Perkhidmatan pertukaran mata wang rakan-ke-rakan |
| Western Union | 1.2% | Sekatan semakin banyak di China |
| WorldRemit | 1.7% | |
| Azimo | 1.07% | Menyokong kiriman wang dari negara Eropah ke Alipay |
| XE | 2.05% | |
| Paysend | 2.05% | Boleh menghantar ke Alipay |
| Payoneer | 2.30% | RMB tiba dengan cepat tetapi kadar tinggi |
Perkara Penting
- Pilih saluran penyelesaian mata wang yang mematuhi peraturan untuk memastikan keselamatan dana dan mengelakkan risiko undang-undang.
- Bandingkan kadar pertukaran dan yuran urusan merentasi pelbagai platform dan pilih pilihan yang paling menguntungkan untuk mengurangkan kos.
- Sediakan dokumen yang diperlukan, seperti bukti identiti dan bukti pembayaran keselamatan sosial, untuk memastikan penyelesaian berjalan lancar.
- Perhatikan had penghantaran pertukaran asing tahunan dan rancangkan aliran dana dengan munasabah untuk mengelakkan daripada melebihi kuota.
- Gunakan bank rasmi atau platform utama untuk mengelakkan risiko keselamatan dana dan memastikan setiap penghantaran mematuhi peraturan.
Penyelesaian Penyelesaian Mata Wang untuk Pembayaran Keselamatan Sosial Dalam Negara
Pemilihan Saluran yang Mematuhi Peraturan
Apabila membantu saudara-mara atau rakan di luar negara membayar keselamatan sosial dalam negara bagi pihak mereka, langkah pertama ialah memilih saluran penyelesaian mata wang yang mematuhi peraturan. Saluran yang mematuhi peraturan bukan sahaja menjamin keselamatan dana tetapi juga berkesan mengelakkan risiko undang-undang. Anda boleh mengutamakan bank berlesen di Hong Kong, platform pembayaran pihak ketiga antarabangsa yang utama, dan perkhidmatan pembayaran merentasi sempadan yang memberi tumpuan kepada pengguna berbahasa Cina. Penyelesaian penyelesaian mata wang yang mematuhi peraturan yang biasa ditunjukkan dalam jadual di bawah:
| Jenis Perkhidmatan | Penerangan |
|---|---|
| Perkhidmatan Pengiriman dan Penukaran RMB | Menyediakan kaedah transaksi RMB yang fleksibel, menyokong penukaran pengiriman mata wang asing kepada RMB. |
| Pindahan Wayar Masuk | Boleh mengirim wang dari akaun peribadi atas nama yang sama di tanah besar China ke akaun RMB HSBC di Hong Kong, tertakluk kepada syarat pematuhan yang berkaitan. |
| Pindahan Wayar Keluar | Mengirim wang dari akaun RMB HSBC di Hong Kong ke akaun peribadi atas nama yang sama di tanah besar China untuk pengurusan kewangan yang mudah. |
| Kadar Penukaran Istimewa | Menawarkan kadar penukaran istimewa untuk menggalakkan transaksi RMB. |
| Saluran Perkhidmatan | Permohonan pengiriman boleh dikemukakan melalui cawangan, pejabat stesen metro, perbankan dalam talian peribadi, atau perbankan melalui telefon. |
Dalam operasi sebenar, anda perlu menyediakan bukti identiti untuk pengirim dan penerima, penjelasan tujuan pengiriman wang (seperti "membayar perlindungan sosial dalam negeri secara wakil"), bukti pembayaran perlindungan sosial, dan dokumen lain. Bank dan platform pihak ketiga biasanya memerlukan bahan-bahan ini untuk mengesahkan kesahihan sumber dan tujuan dana. Anda harus mengelakkan penggunaan saluran tidak rasmi atau pertukaran mata wang secara persendirian, kerana ini mudah menyebabkan pembekuan dana atau risiko undang-undang.
Jika anda memilih perkhidmatan pembayaran lintas sempadan yang memfokuskan pengguna berbahasa Cina seperti BiyaPay, pastikan skop perniagaan mereka meliputi keperluan anda dan ikuti garis panduan platform dengan ketat semasa menghantar bahan. Anda juga boleh mengendalikan pemindahan wayar masuk atau keluar melalui bank berlesen di Hong Kong untuk jaminan pematuhan yang lebih tinggi.
Tip: Semasa menyelesaikan mata wang, pastikan anda mengisi dengan jujur "membayar sekuriti sosial domestik bagi pihak" sebagai tujuan pengiriman dan menyimpan semua bukti berkaitan untuk pemeriksaan oleh bank atau pihak berkuasa pengawalseliaan.
Kadar Pertukaran Berkeistimewaan dan Caj Pengendalian Rendah
Apabila memilih saluran penyelesaian mata wang, selain daripada pematuhan, anda juga perlu membandingkan kadar pertukaran dan caj pengendalian setiap saluran. Kadar pertukaran berbeza secara ketara antara bank dan platform, dan struktur caj juga berbeza. Anda boleh mengurangkan kos penyelesaian melalui aspek-aspek berikut:
- Pilih bank atau platform yang menawarkan kadar pertukaran istimewa. Sesetengah bank berlesen di Hong Kong dan platform pembayaran pihak ketiga antarabangsa secara berkala melancarkan promosi diskaun kadar, yang boleh meningkatkan jumlah yang diterima secara berkesan.
- Bandingkan yuran pengendalian merentas saluran. Apabila dinilai dalam USD, sesetengah platform seperti Wise dan BiyaPay menawarkan kadar rendah sebanyak 1.2%–1.5% untuk pengguna berbahasa Cina, manakala sesetengah bank mengenakan yuran tetap (contohnya $15–35 setiap transaksi).
- Perhatikan kelajuan ketibaan. Sesetengah platform menyokong ketibaan segera, manakala sesetengah bank memerlukan 1–3 hari bekerja. Anda boleh memilih secara fleksibel berdasarkan tarikh akhir pembayaran sekuriti sosial.
Apabila mengendalikan penyelesaian mata wang untuk pembayaran perlindungan sosial domestik secara wakilan, adalah disyorkan untuk merancang masa pengiriman terlebih dahulu dan mengelakkan tempoh turun naik kadar pertukaran yang tinggi. Anda juga boleh menggunakan perkhidmatan penguncian kadar pertukaran yang disediakan oleh bank atau platform untuk mengunci kadar penyelesaian lebih awal dan mengurangkan risiko kadar pertukaran.
Jika anda memilih untuk mengendalikannya melalui bank berlesen di Hong Kong, anda biasanya boleh menghantar permohonan pengiriman secara terus melalui perbankan dalam talian atau perbankan mudah alih, dengan operasi yang mudah dan yuran yang telus. Anda juga boleh menikmati pengalaman penyelesaian yang lebih fleksibel melalui platform seperti BiyaPay, tetapi pastikan semua operasi kekal dalam had yang mematuhi peraturan.
Nota: Semasa proses penyelesaian mata wang, pastikan anda menyimpan semua bukti pengiriman wang dan penyelesaian, termasuk penyata bank, borang permohonan pengiriman wang, bukti pembayaran keselamatan sosial, dan sebagainya. Bahan-bahan ini bukan sahaja membantu memastikan penyelesaian yang lancar, malah turut menyediakan bukti yang kukuh sekiranya berlaku pengesahan dana.
Perbandingan Kaedah Pengiriman Wang
Sumber Imej: unsplash
Apabila menguruskan pembayaran sekuriti sosial domestik untuk saudara-mara dan rakan di luar negara, memilih kaedah pengiriman wang yang sesuai adalah sangat penting. Saluran yang berbeza berbeza dari segi caj pengendalian, kelajuan ketibaan dana, dan keperluan pematuhan. Anda perlu menggabungkan keperluan sebenar dan penyediaan dokumen untuk memilih penyelesaian yang terbaik.
Pemindahan Wayar Bank
Pemindahan wayar bank sentiasa menjadi pilihan utama bagi ramai pengguna, terutamanya apabila dikendalikan melalui bank berlesen di Hong Kong. Anda boleh menikmati keselamatan dana yang tinggi, dengan dana dihantar terus ke akaun tempatan penerima. Pemindahan wayar bank sesuai untuk pembayaran dalam jumlah besar, dengan caj pertukaran yang berpatutan dan risiko yang rendah. Jadual di bawah merumuskan kelebihan dan kekurangan utama pemindahan wayar bank:
| Kelebihan | Keburukan |
|---|---|
| Keselamatan transaksi tinggi, dana dipindahkan terus ke akaun bank penerima | Pemindahan bank tempatan mungkin mengambil masa beberapa hari untuk sampai |
| Risiko lebih rendah berbanding pemindahan wayar antarabangsa | Biasanya lebih lambat berbanding pemindahan wayar antarabangsa |
| Yuran jauh lebih rendah berbanding yuran pemindahan wayar bank | Mungkin tidak sepenting pemindahan wayar antarabangsa |
| Penerima menerima dana dengan cepat dalam mata wang tempatan | Mungkin dikenakan yuran bank perantara dan yuran pemindahan elektronik |
| Yuran penukaran yang berpatutan daripada USD kepada mata wang tempatan | |
| Boleh digunakan untuk pembayaran global dalam jumlah besar |
Apabila memprosesnya, anda perlu menyediakan bukti identiti untuk pengirim dan penerima, penjelasan tujuan penghantaran wang (seperti "membayar caruman keselamatan sosial domestik secara pihak ketiga"), bukti pembayaran keselamatan sosial, dan dokumen lain. Bank biasanya memerlukan bahan-bahan ini untuk memastikan ketulenan dan pematuhan sumber serta tujuan dana.
Platform Pihak Ketiga (Wise, dll.)
Platform pihak ketiga seperti Wise dan BiyaPay semakin diminati oleh pengguna berbahasa Cina kerana fi yang telus dan operasi yang mudah. Anda dapat melihat semua fi terlebih dahulu, dengan kadar pertukaran menggunakan kadar pasaran pertengahan tanpa kenaikan harga tersembunyi. Kelajuan ketibaan biasanya lebih pantas, dan antara muka pengguna mesra. Jadual di bawah membandingkan ciri-ciri utama Wise dan bank tradisional:
| Ciri | Wise | Bank Tradisional |
|---|---|---|
| Yuran | Yuran telus, ditunjukkan lebih awal | Yuran tersembunyi dan tambahan harga |
| Kadar Pertukaran | Kadar pasaran pertengahan, tiada tambahan tersembunyi | Biasanya tambahan kadar lebih tinggi |
| Pematuhan | Tidak boleh memindahkan terus dalam RMB (CNY) | Mungkin lebih mematuhi peraturan tempatan |
| Kelajuan Proses | Pemprosesan pantas | Mungkin lebih lambat |
| Antara Muka Pengguna | Mesra pengguna | Mungkin lebih kompleks |
Apabila menggunakan platform pihak ketiga, anda masih perlu mengisi tujuan pengiriman wang dengan jujur dan memuat naik dokumen bukti yang berkaitan. Sesetengah platform seperti BiyaPay direka khusus untuk pengguna yang bertutur dalam bahasa Cina, menyokong penyelesaian pelbagai mata wang dan sesuai untuk keperluan yang fleksibel.
Tip: Walaupun platform pihak ketiga adalah mudah, pastikan semua dokumen lengkap untuk mengelakkan kelewahan atau pemulangan dana disebabkan tujuan yang tidak jelas.
Perkhidmatan Syarikat Pengiriman Wang
Syarikat pengiriman wang seperti Western Union dan Remitly sesuai untuk pengiriman kecil yang mendesak. Anda boleh menghantar USD dengan cepat secara dalam talian atau di lokasi luar talian, dengan sesetengah perkhidmatan menyokong ketibaan masa nyata. Yuran pengendalian agak tinggi, dan kadar pertukaran lebih berubah-ubah. Apabila memilih, beri perhatian kepada kelajuan ketibaan dan struktur yuran, serta pastikan penjelasan tujuan dan persediaan dokumen adalah lengkap. Syarikat pengiriman wang biasanya mempunyai semakan tujuan yang lebih ketat, jadi adalah disyorkan untuk menyediakan bukti pembayaran keselamatan sosial dan dokumen lain terlebih dahulu.
Apabila membandingkan ketiga-tiga saluran ini, anda perlu mempertimbangkan jumlah kiriman wang, tempoh ketibaan, yuran pengendalian, dan keperluan pematuhan untuk memilih kaedah yang paling sesuai untuk anda dan saudara-mara/rakan anda. Tidak kira saluran yang dipilih, tujuan yang tulen dan persediaan dokumen yang lengkap adalah kunci kepada penyelesaian mata wang yang lancar.
Proses Penyelesaian Mata Wang
Sumber Imej: pexels
Langkah-Langkah Operasi Kiriman Wang
Apabila mengendalikan pembayaran keselamatan sosial domestik bagi pihak seseorang, anda perlu terlebih dahulu memahami proses kiriman wang yang standard. Secara amnya, keseluruhan proses merangkumi langkah-langkah utama berikut:
- Sediakan Dokumen Peringsanan Wang: Anda perlu mengumpulkan bukti identiti untuk pengirim dan penerima, maklumat akaun bank, penjelasan tujuan peringsanan wang (seperti "membayar perlindungan sosial domestik secara perantaraan"), bukti pembayaran perlindungan sosial, dan bahan-bahan lain.
- Pilih Saluran Peringsanan Wang: Anda boleh memilih platform pihak ketiga yang direka khas untuk pengguna berbahasa Cina seperti BiyaPay, atau mengendalikan pemindahan wayar melalui bank berlesen di Hong Kong. BiyaPay menyokong penyelesaian pelbagai mata wang, dengan antara muka yang mudah sesuai untuk pengguna yang memerlukan penyelesaian yang fleksibel.
- Mulakan Permohonan Peringsanan Wang: Isi borang permohonan peringsanan wang di platform atau bank, masukkan maklumat penerima, jumlah (contohnya, USD 1,000), penjelasan tujuan, dan muat naik dokumen bukti yang berkaitan.
- Bayar Jumlah Peringsanan Wang dan Yuran Pengendalian: Bayar jumlah peringsanan wang dan yuran pengendalian mengikut keperluan platform atau bank. Mengambil BiyaPay sebagai contoh, yuran pengendalian biasanya antara 1.2%–1.5%, dengan kos yang telus.
- Tunggu Ketibaan dan Penyelesaian: Setelah platform atau bank meluluskan, dana akan dipindahkan ke akaun yang ditetapkan. Anda boleh memilih perkhidmatan ketibaan segera atau ketibaan 1–3 hari bekerja mengikut keperluan. Setelah dana sampai, lengkapkan operasi penyelesaian mengikut keperluan dasar.
Dalam operasi sebenar, anda mungkin menghadapi beberapa isu biasa yang menyebabkan kelewatan atau kegagalan pengiriman wang:
- Menggunakan maklumat penerima yang salah, seperti nombor akaun bank yang salah atau nama yang dieja secara salah.
- Maklumat peribadi yang diberikan tidak lengkap atau tidak tepat, yang boleh mencetuskan proses pengesahan tambahan.
- Isu teknikal boleh menyebabkan kelewatan transaksi, terutamanya apabila sistem rakan kongsi mengalami kegagalan.
Pada setiap langkah, sahkan semua maklumat dengan teliti dan pastikan dokumen lengkap untuk meminimumkan kelewatan yang tidak perlu.
Pemilihan Akaun Penerima
Apabila memilih akaun penerima, utamakan pematuhan dan keselamatan dana. Bagi senario pembayaran sokongan sosial dalam negeri secara pihak ketiga, adalah disyorkan untuk memilih dua jenis akaun berikut:
- Akaun Bank Berlesen di Hong Kong: Anda boleh menggunakan akaun atas nama penerima di sebuah bank berlesen di Hong Kong (seperti HSBC atau Standard Chartered). Akaun sedemikian menyokong penerimaan pelbagai mata wang termasuk USD, dengan pematuhan yang tinggi dan keselamatan dana yang terjamin. Semasa penyelesaian, bank akan menyemak tujuan dan dokumen mengikut polisi untuk memastikan aliran dana yang sah.
- Akaun Penyelesaian Platform Pihak Ketiga: Platform seperti BiyaPay menyediakan akaun penyelesaian khusus untuk pengguna berbahasa Cina, menyokong kemasukan pelbagai mata wang. Anda boleh mengurus dana terus dalam platform, dengan operasi yang mudah dan yuran yang telus. Platform akan memerlukan anda memuat naik penjelasan tujuan dan bukti berkaitan untuk memastikan pematuhan.
Semasa memilih akaun, elakkan menggunakan akaun yang tidak sepadan dengan identiti penerima untuk menghalang pembekuan dana akibat kegagalan pengesahan identiti. Adalah disyorkan untuk mengesahkan maklumat akaun dengan bank atau platform penerima terlebih dahulu bagi memastikan keseragaman.
Tip: Semasa mengisi maklumat akaun penerima, pastikan anda menyemak butiran seperti nama akaun, nombor akaun, dan nama bank untuk mengelakkan kegagalan pemindahan wang akibat kesilapan.
Dokumen dan Polici Penyelesaian
Semasa mengendalikan penyelesaian mata wang, penyediaan dokumen dan pemahaman tentang polici adalah sangat penting. Bank dan platform pihak ketiga akan menyemak dengan teliti sumber dan tujuan dana mengikut polici pengurusan pertukaran asing China. Anda perlu menyediakan dokumen utama berikut:
- Bukti identiti untuk pengirim dan penerima (seperti pasport, kad pengenalan)
- Penjelasan tujuan pengiriman wang (seperti “membayar perlindungan sosial domestik secara wakil”)
- Bukti pembayaran perlindungan sosial atau notis pembayaran berkaitan
- Borang permohonan pengiriman wang, penyata bank, atau rekod transaksi platform
Semasa menghantar dokumen, pastikan semua maklumat adalah tulen dan lengkap. Bank dan platform akan mengesahkan sumber dan tujuan dana mengikut keperluan polisi. Jika dokumen tidak lengkap atau tujuannya tidak jelas, ia boleh menyebabkan penangguhan penyelesaian atau pemulangan dana.
Pada masa ini, kuota penyelesaian individu tahunan bersamaan dengan 50,000 USD. Apabila mengendalikan penyelesaian jumlah besar, beri perhatian khusus kepada had kuota dan elakkan daripada melebihinya. Sesetengah bank dan platform menyokong pecahan tujuan; anda harus mengisi dengan jujur “membayar sekuriti sosial domestik bagi pihak” dan menyimpan semua bukti untuk pengesahan pada masa hadapan.
Sepanjang proses penyelesaian, patuhi keperluan dengan ketat, elakkan saluran tidak formal atau pengisytiharan tujuan yang palsu. Ini boleh menghalang risiko seperti pembekuan dana dan anomali akaun dengan berkesan, sekali gus memastikan keselamatan dana.
Nota: Jika anda mempunyai sebarang soalan semasa proses penyelesaian, dapatkan nasihat daripada khidmat pelanggan bank atau platform segera untuk tafsaran dasar terkini dan panduan dokumen.
Risiko dan Petua Keselamatan
Kuota dan Dasar
Apabila mengendalikan pengiriman dan penyelesaian pertukaran asing yang berkaitan dengan pembayaran sekuriti sosial tanah besar China secara wakil, anda mesti memberi perhatian kepada kuota tahunan peribadi dan keperluan polisi. Polisi China semasa menetapkan had pengiriman pertukaran asing individu tahunan dan penukaran RMB sebanyak USD 50,000. Apabila melebihi kuota ini, anda perlu memohon kelulusan bertulis daripada pentadbiran pertukaran asing tempatan dan mengemukakan dokumen bukti transaksi yang berkaitan. Pelanggaran boleh mengakibatkan akaun diletakkan dalam senarai pemerhatian atau malah pembatalan hak pembelian pertukaran asing untuk dua tahun berikutnya.Jadual di bawah meringkaskan dasar-dasar kuota utama:
| Jenis | Kuota | Catatan |
|---|---|---|
| Kuota Pengiriman Pertukaran Asing Tahunan | USD 50,000 setiap tahun | Terpakai untuk perjalanan peribadi, pengajian di luar negara, perjalanan perniagaan, dan tujuan lain. |
| Syarat Melebihi Kuota | Perlu memohon kepada Pentadbiran Negeri bagi Pertukaran Asing | Permohonan memerlukan dokumen transaksi yang berkaitan seperti kontrak dan bukti cukai. |
| Kesan Pelanggaran | Mungkin diletakkan dalam senarai pemerhatian | Pelanggar mungkin berhadapan dengan pembatalan hak membeli pertukaran asing untuk tahun semasa dan dua tahun berikutnya. |
Sebelum membuat pemindahan, semak kuota tahunan anda dan rancang aliran dana dengan munasabah untuk mengelakkan risiko pengawal selia akibat melebihi had.
Langkah Berjaga-jaga Keselamatan Dana
Dalam proses pemindahan dan penyelesaian dana, keselamatan dana adalah pertimbangan utama. Bank dan platform pemindahan utama biasanya menggunakan pengesahan pelbagai faktor, teknologi penyulitan, dan langkah pengesahan yang dipertingkatkan untuk melindungi dana anda. Kakitangan juga menerima latihan keselamatan siber untuk memastikan operasi yang standardized. Berwaspada terhadap risiko umum berikut:
- Penukar mata wang di jalanan sering menggunakan taktik desakan tinggi, yang melibatkan risiko transaksi haram.
- Sesetengah pejabat pertukaran mungkin menyebabkan kerugian tunai atau eksploitasi kadar melalui gangguan atau penipuan digital.
- Orang asing yang "membantu" menawarkan bantuan di bank atau kawasan pelancong mungkin mempunyai niat jahat.
- Perangkap penukaran mata wang dinamik menyembunyikan yuran tambahan, mengurangkan jumlah yang sebenarnya diterima.
Anda harus memilih bank rasmi atau platform arus perdana untuk pengiriman wang dan mengelakkan transaksi persendirian. Platform seperti BiyaPay menyediakan perkhidmatan mematuhi peraturan untuk pengguna berbahasa Cina, dengan aliran dana yang telus dan risiko yang terkawal.
Semasa menjalankan operasi, pastikan untuk mengesahkan maklumat akaun penerima dan menyimpan semua bukti transaksi bagi mengelakkan dana dibekukan disebabkan kesilapan atau tujuan yang tidak jelas.
Mengelakkan Risiko Pematuhan
Dalam proses pengiriman wang dan penyelesaian, risiko pematuhan tidak boleh diabaikan. Sumber dan tujuan dana mestilah tulen dan sah dari segi undang-undang. Anda perlu menyediakan bukti identiti yang lengkap, bukti pembayaran keselamatan sosial, dan penjelasan tujuan. Bank dan platform akan menyemak dokumen dengan ketat untuk memastikan aliran dana mematuhi keperluan dasar China. Untuk mengelakkan pembekuan akaun atau siasatan, anda boleh mengambil langkah-langkah berikut:
- Gunakan alamat perniagaan A.S. yang sah untuk perniagaan berkaitan.
- Kekalkan kedudukan yang baik untuk Syarikat Tanggungjawab Terhad (LLC) dan bayar yuran negeri mengikut masa.
- Isytiharkan tujuan dana dengan jujur mengikut polisi dan elakkan maklumat palsu.
Apabila ragu-ragu, dapatkan nasihat khidmat pelanggan bank atau platform dengan segera untuk tafsiran polisi terkini. Pengendalian yang mematuhi peraturan bukan sahaja melindungi keselamatan dana tetapi juga menghalang risiko kawal selia dengan berkesan.
Sepanjang proses ini, patuhi dengan ketat polisi pengurusan pertukaran asing China, rancang aliran dana secara munasabah, dan pastikan setiap kiriman wang dapat diselesaikan dengan lancar.
Semasa mengendalikan pembayaran perkhidmatan keselamatan sosial domestik secara wakil, anda harus memantau turun naik kadar pertukaran, memilih platform yang mempunyai kadar ketibaan yang pantas dan kadar yang rendah, serta memastikan operasi yang mematuhi peraturan. Anda boleh menggunakan kaedah pembayaran akaun-ke-akaun untuk memudahkan proses dan mengurangkan kos. Sentiasa mengikuti perkembangan perubahan dasar, menyediakan dokumen secara munasabah, memilih saluran rasmi, dan melindungi keselamatan dana.
| Perubahan Dasar | Kesan |
|---|---|
| Pelaburan dalam reka bentuk produk pengiriman wang digital | Menambah baik kemudahan perkhidmatan dan kepercayaan pengguna |
| Insentif pengiriman wang Bangladesh 2% | Menggalakkan pengiriman wang terus ke akaun |
Soalan Lazim
Apakah dokumen yang boleh anda gunakan untuk membuktikan tujuan sebenar "membayar caruman Keselamatan Sosial tanah besar China secara wakil"?
Anda perlu menyediakan bukti identiti untuk pengirim dan penerima, notis atau bukti pembayaran Keselamatan Sosial, serta borang permohonan pengiriman wang. Bank atau platform biasanya memerlukan anda memuat naik bahan-bahan ini untuk mengesahkan kesahihan tujuan dana tersebut.
Bagaimanakah proses penyelesaian berbeza apabila memilih platform pihak ketiga seperti Wise atau BiyaPay?
Apabila beroperasi di platform pihak ketiga, prosesnya lebih mudah. Anda hanya perlu mengisi maklumat dalam talian, memuat naik dokumen bukti, dan platform akan menyemak secara automatik. Anda boleh melihat yuran dan kemajuan secara masa nyata, dan kelajuan penyelesaian biasanya lebih pantas.
Jika kuota penyelesaian tahunan telah habis digunakan, bolehkah anda terus mengendalikan kiriman wang?
Selepas menggunakan habis kuota penyelesaian tahunan bersamaan USD 50,000, anda perlu memohon kuota tambahan kepada State Administration of Foreign Exchange. Anda mesti mengemukakan bukti tujuan yang terperinci dan dokumen berkaitan, serta menunggu kelulusan sebelum meneruskan.
Bagaimanakah anda patut mengendalikan kegagalan atau pemulangan kiriman wang?
Pertama, sahkan sama ada maklumat akaun penerima dan dokumen adalah tepat. Jika dikembalikan kerana tujuan tidak jelas atau dokumen tidak lengkap, lengkapkan fail bukti dan hubungi khidmat pelanggan bank atau platform untuk menghantar semula permohonan mengikut keperluan.
Apakah langkah berjaga-jaga yang perlu diambil semasa mengendalikan pengiriman wang melalui bank berlesen di Hong Kong?
Semasa mengendalikan melalui bank berlesen di Hong Kong, pastikan konsistensi maklumat akaun dan kelengkapan dokumen. Isikan tujuan pengiriman dengan jujur dan elakkan menggunakan akaun yang tidak sepadan dengan identiti penerima. Bank akan menyemak dengan teliti untuk memastikan pematuhan.
*Artikel ini disediakan untuk tujuan maklumat umum dan tidak membentuk nasihat undang-undang, cukai atau nasihat profesional lain daripada BiyaPay atau anak syarikat serta syarikat gabungannya, dan ia tidak bertujuan sebagai pengganti untuk mendapatkan nasihat daripada penasihat kewangan atau mana-mana profesional lain.
Kami tidak membuat sebarang pernyataan atau jaminan, sama ada secara nyata atau tersirat, mengenai ketepatan, kelengkapan atau ketepatan masa kandungan penerbitan ini.
Blog berkaitan

Using a Virtual Visa Card: Online Payments, Subscriptions, and Declined Transactions


DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


Multi-Currency Digital Wallets Compared: Fees, Currency Support, and Cross-Border Payments


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs
Pilih Negara atau Wilayah untuk Membaca Blog Tempatan
 Australia
 Austria
 Belgium
 Kanada
 Cyprus
 Republik Czech
 Denmark
 Estonia
 Finland
 Perancis
 Jerman
 Yunani
 Hong Kong
 India
 Indonesia
 Ireland
 Itali
 Jepun
 Latvia
 Lithuania
 Luxembourg
 Malay
 Malta
 Maghribi
 Nepal
 Belanda
 New Zealand
 Norway
 Pakistan
 Filipina
 Poland
 Portugal
 Romania
 Singapura
 Slovakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Sepanyol
 Sweden
 Thailand
 Amerika Syarikat
 Turki
 Emiriah Arab Bersatu
 United Kingdom
 Vietnam