
テスラ第2四半期決算プレビュー:ロボタクシー、エネルギー貯蔵の成長、AI投資は同社のバリュエーションを支えられるか?




テスラの第2四半期決算を控えた鍵となる問いは、単純に納車台数が好調に見えるかどうかではありません。本当の問いは、それらの納車が利益、キャッシュフロー、そしてより明確な長期的な成長路線に転換できるかどうかです。テスラを3つの大きなテーマから見る必要があります。自動車事業が質を伴って回復しているか、Robotaxiが評価額の物語から商業的検証へと進んでいるか、そしてエネルギー貯蔵がより持続性のある第二の成長エンジンになれるかどうかです。3つすべてが同時に改善すれば、TSLAの評価額は支えやすくなります。もし納車が価格圧力に大きく依存し、その間もAI支出が経費を押し上げ続けるならば、決算後の変動性は高水準に留まる可能性があります。
重要なポイント
- 第2四半期の納車数は市場予想を上回ったが、マージンの質のほうがより重要である。
- ロボタクシーは長期的な企業価値を支えられる可能性があるが、事業規模と規制が依然として重要な課題である。
- エネルギー貯蔵の設置量は力強く推移しており、Megapackが主要な成長ドライバーである。
- AI、Optimus、コンピューティング投資は、費用とフリーキャッシュフローに圧力をかける可能性がある。
- 決算説明会でのガイダンスは、単一四半期のEPSよりも重要である可能性が高い。
テスラ第2四半期決算前に、どの既知のデータが最も重要か?
テスラが第2四半期の決算を発表する前に、まず注目すべきは、すでに公表されている3つのデータポイントです。車両の納車台数、車両の生産台数、そしてエネルギー貯蔵の導入量です。納車台数は需要が回復しているかどうかを示します。生産台数と納車台数の差は、在庫の動きを把握する手がかりになります。エネルギー貯蔵の導入量は、テスラが自動車以外にも成長を支える柱を持っているかどうかを示します。判明している第2四半期のデータは好意的に見えますが、利益率とフリーキャッシュフローをめぐる重要な疑問にはまだ答えていません。
テスラが発表した第2四半期の生産、納車台数、エネルギー貯蔵設置量によると、同社は第2四半期に451,758台の車両を生産し、480,126台を納車し、13.5 GWhのエネルギー貯蔵製品を設置しました。この組み合わせには2つのポジティブなシグナルが含まれています。納車台数が生産台数を上回ったことは在庫圧力の緩和が期待できることを示唆しており、エネルギー貯蔵の設置量が高水準を維持したことは、エネルギー事業におけるプロジェクト需要が継続していることを示しています。
さらに重要なのは、テスラの以前の2026年第2四半期納車コンセンサスにおいて、納車台数の総コンセンサスが406,024台、エネルギー貯蔵設置量のコンセンサスが13.8 GWhとされていたことです。つまり、車両納車はコンセンサスを大幅に上回った一方、エネルギー貯蔵の設置量はコンセンサスをわずかに下回ったことになります。これにより市場の関心は損益計算書へと移ります。納車の上振れは、値引きの縮小、より良好なモデルミックス、そして安定した自動車部門の粗利益率を伴っていたのでしょうか?
| 既知の指標 | Q2データ | 重要な理由 |
|---|---|---|
| 総生産台数 | 451,758台 | 生産リズムと設備稼働率を示す |
| 総納車台数 | 480,126台 | 需要の回復と在庫の解消を測定する |
| Model 3/Y納車台数 | 467,762台 | Teslaの中核モデルの回復力を示す |
| その他モデルの納車台数 | 12,364台 | Cybertruck、Semi、その他の貢献を追跡する |
| エネルギー貯蔵設置量 | 13.5 GWh | エネルギー事業の成長の質を測定する |
| Q2決算発表日 | 2026年7月22日、市場終了後 | 利益率、キャッシュフロー、ガイダンスを確認する |
テスラ自身が注意喚起している点にも留意する必要があります。納車台数とエネルギー貯蔵システムの設置量は、財務パフォーマンスの一部の指標に過ぎません。四半期業績は、平均販売価格、売上原価、為替の影響、その他の変数にも左右されます。つまり、第2四半期の納車台数が好調だからといって、必ずしも第2四半期の利益が好調であるとは限りません。TSLAのような、バリュエーションが長期的な成長ストーリーに大きく依存している銘柄にとって、市場は納車台数の予想上回りだけでは満足しません。市場が問うのは、その成長が持続可能かどうかです。
要約:テスラの第2四半期決算前に判明しているデータは、おおむねポジティブな内容です。480,126台の車両納車台数は、テスラがまとめた売り側コンセンサスを大幅に上回り、13.5 GWhのエネルギー貯蔵システムの設置量も、エネルギー事業が依然として強い設置ペースを維持していることを示しています。ただし、納車データを決算改善の直接的な証拠として扱うべきではありません。決算発表後に注目すべきは、平均販売価格、コスト管理、自動車の粗利益率、エネルギー貯蔵の利益率、そして経営陣による下半期の需要に関するコメントです。第2四半期が「力強い納車台数 + 安定した利益率 + 明確なガイダンス」という結果となれば、市場にはテスラの評価プレミアムを維持する根拠がより強まるでしょう。
テスラの自動車事業が本当に再び強くなったかどうかは、納車台数ではなくマージン次第
テスラの自動車事業が本当に再び強くなったかどうかを判断するには、第2四半期に何台多く納車したかだけを見ることはできません。価格をあまり犠牲にすることなく事業が成長しているかどうかを見る必要があります。納車台数が予想を上回ったことは、需要が以前に懸念されていたより良いことを示唆しますが、その成長が値下げ、ファイナンス・インセンティブ、あるいは短期的な在庫放出によるものであれば、利益のレバレッジは限定的かもしれません。粗利益率、ASP(平均販売価格)、1台あたりのコスト、そして販売規制クレジット収入が本当の注目ポイントです。
Q1はQ2の期待値の基準となります。テスラの2026年第1四半期レポートでは、総収益が223億8700万ドル、GAAPベースの総粗利率が21.1%、営業利益率が4.2%、自動車関連の総収益が162億3400万ドルであることが示されました。Q2の納車台数はQ1を大きく上回りました。ASPが安定しており、コストが引き続き低下するのであれば、収益と粗利益の両面で改善の余地があります。しかし、納車台数の伸びが主に低価格モデルや積極的なプロモーションによるものであれば、利益の改善は台数の伸びに後れを取る可能性があります。
納車台数の回復は収益成長を牽引できるか?
納車数の回復は売上を直接支えますが、テスラの売上の質は地域ミックスとモデルミックスに左右されます。Model 3/Y が依然として中核的な牽引役であり、第2四半期の納車数は 467,762 台に達しており、テスラの主力ボリュームプラットフォームが今なお事業を支えていることを示しています。課題は、価格設定、補助金、競争環境が中国、欧州、北米の各地域で大きく異なることです。これらの地域における ASP の変化は、自動車セグメント全体の売上に影響を与える可能性があります。
納車の質は、次の4つの問いに分解できます。
- 納車数の伸びは Model 3/Y から来たものか、それとも高価格帯モデルから来たものか?
- 追加需要は自然な回復から来たものか、それとも価格インセンティブから来たものか?
- 納車数が生産数を上回っていることは、在庫削減を示唆しているか?
- 規制クレジット収入は減少し続けているか?
ロイターのテスラに関する第2四半期の納車実績の報道では、納車台数の増加が株価の下落を防ぐことはなく、その一因は市場がすでに一部の楽観論を織り込んでいたことだと指摘されています。これは、投資家が単一の納車台数の数字よりも収益の質をより重視していることを示しています。
自動車の粗利益率は第2四半期の最重要の争点
テスラの第1四半期の自動車粗利益率は21.1%であり、規制クレジットを除いた非GAAP自動車粗利益率は19.2%でした。第2四半期にこの水準を維持または改善すれば、販売台数の伸びが収益性に大きな打撃を与えていなかったことが示唆されるため、これらの数字は重要です。利益率が低下した場合、市場はテスラが販売台数を伸ばすために価格譲歩を必要としているのではないかと再び懸念するかもしれません。
| 自動車関連指標 | ポジティブシグナル | リスクシグナル |
|---|---|---|
| 自動車粗利益率 | 販売台数増加後も利益率は安定 | 販売台数は増加するが利益率は低下 |
| ASP | 製品ミックスが改善 | 値引きや低価格モデルが売上を圧迫 |
| 1台あたりコスト | 材料費の低下と規模のメリットが現れる | 工場の設備投資やサプライチェーンコストが上昇 |
| 規制クレジット | 大きな依存なしに貢献度は安定 | クレジットの減少が利益を圧迫 |
| 在庫日数 | 在庫が減少 | 在庫が再び積み上がる |
| 営業経費 | 経費の増加が抑制された状態を維持 | AIおよび研究開発への支出が急激に増加 |
Q2決算の電話会議では、下半期の需要に関する経営陣のコメントにも注意深く耳を傾けるべきです。テスラが受注残、稼働率、単位あたりコストの低下を強調するのであれば、市場は高いバリュエーションをより受け入れやすくなるかもしれません。一方、電話会議がRobotaxiやAIに大きく焦点を当て、マージンの詳細を避けるようであれば、投資家は自動車事業の基盤がまだ完全に安定していないと結論づける可能性があります。
要約:テスラの自動車ビジネスにおける重要な疑問は、第2四半期の納車台数が市場予想を上回ったかどうかではありません。重要な疑問は、納車台数の上振れとともに利益率の強靭性が維持されたかどうかです。第1四半期の自動車粗利益率21.1%、および規制クレジットを除く自動車粗利益率19.2%を出発点として使うことができます。第2四半期で納車台数が堅調であり、ASPが安定し、1台あたりのコストが低下していることが示されれば、自動車事業は再びバリュエーションの中核的な支えとなり得ます。もし成長が値引きや商品構成の弱体化に依存するものであれば、決算発表後もTSLAは「台数は強いが利益は弱い」という問題に依然として直面する可能性があります。
Robotaxiはテスラのバリュエーションを支えられるかは、スケール可能な証拠次第
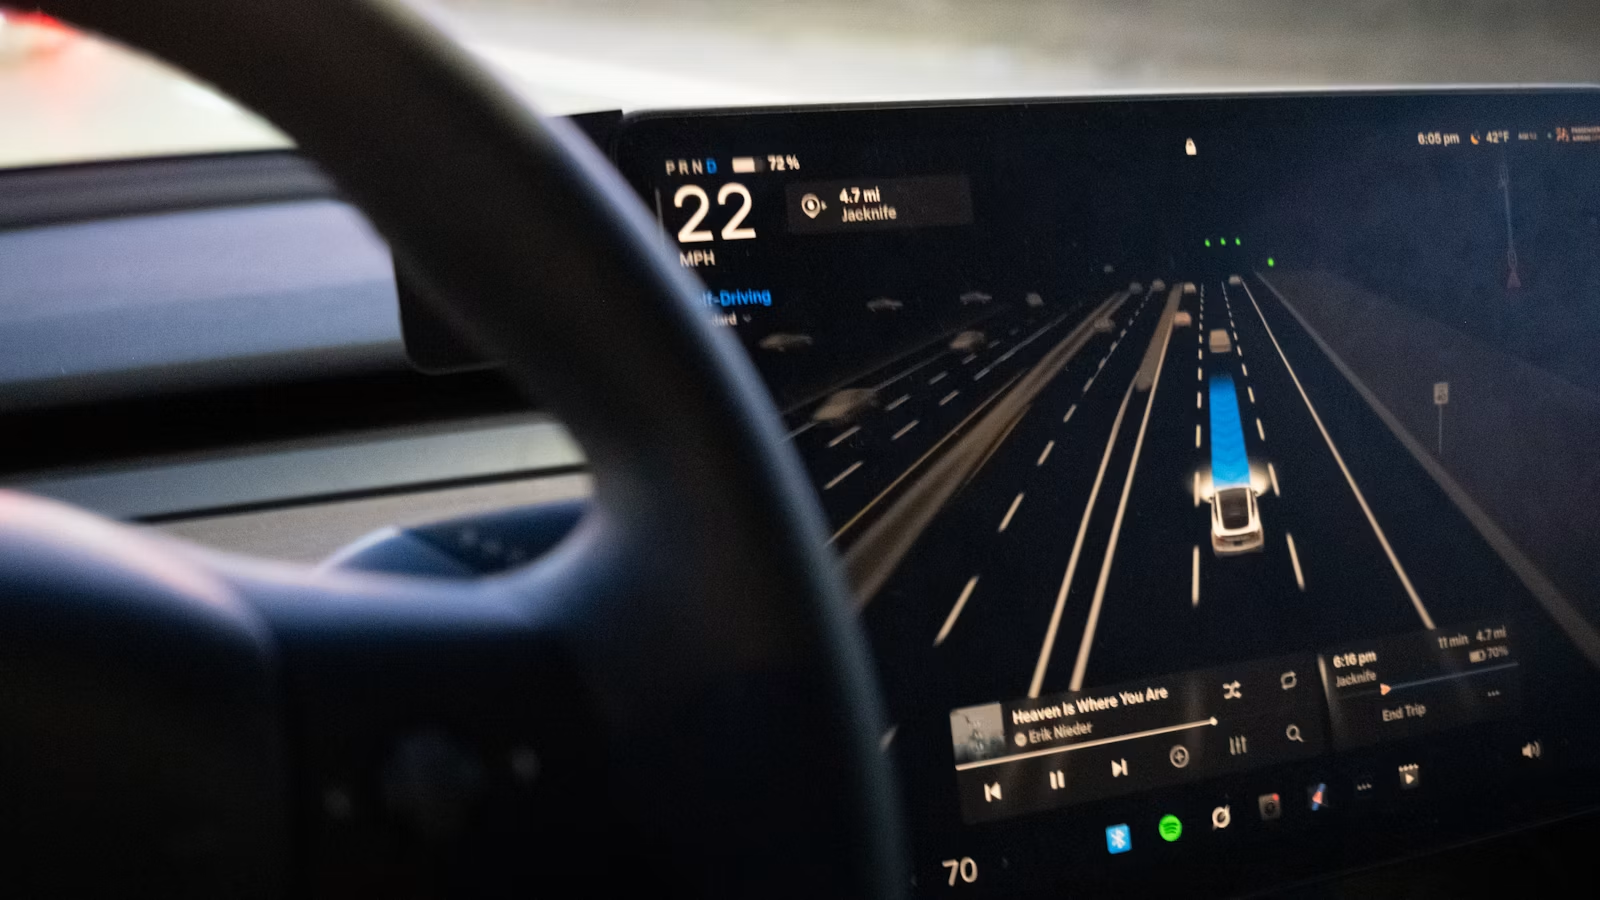
Robotaxiはテスラの長期バリュエーションを支え得ますが、それはテクノロジーのナラティブから検証可能な商用データへと移行した場合に限られます。自動運転の未来に関する曖昧な主張だけに頼るべきではありません。その代わりに、サービス提供都市、稼働車両数、走行マイル数、介入率、安全性の記録、そしてユニットエコノミクスに注目してください。Robotaxiは第2四半期の利益にはほとんど貢献しないかもしれませんが、TSLAのバリュエーション倍率には大きな影響を与える可能性があります。
テスラの評価額が伝統的な自動車メーカーを長年上回り続けてきた理由の一つは、市場が同社を単なるEVメーカーとは見なしていない点にあります。市場はテスラを、AI、ソフトウェア、自動運転、ロボティクスのプラットフォームとしても捉えています。Robotaxiはこの評価フレームワークの中心に位置づけられています。車両が消費者に一度販売されるだけでなく、ライドシェアリングによる継続的な収益を生み出せるのであれば、テスラのビジネスモデルは一時的なハードウェア販売から、フリート活用と継続収益へとシフトし始めることになります。
FSDとRobotaxiは混同すべきではない
FSD SupervisedとRobotaxiは区別する必要があります。テスラのQ1届出書におけるFSD Supervisedに関する記述では、ドライバーによる能動的な監視が依然として必要であり、この機能によって車両が自動運転になるわけではないとされています。Robotaxiは無人モビリティサービスに近いものであり、規制当局の承認、サービスエリア、安全基準、遠隔サポート、保険責任などが関わってきます。
| 観察領域 | バリュエーションとの関連性 | 検証すべきリスク |
|---|---|---|
| サービス提供都市数 | 商業化のスピードを測定する | 地域ごとの規制が異なる |
| 運用車両台数 | サービスがスケール可能かどうかを示す | 車両の供給が制限される可能性がある |
| 待ち時間 | ユーザー体験を測定する | ピーク時の許容量が不足する可能性がある |
| 安全性データ | 規制対応の持続性を裏付ける | 事故、苦情、または調査 |
| 1台あたりの収益 | ビジネスモデルを検証する | コストが収益を上回る可能性がある |
| 介入率 | 技術的な成熟度を示す | 複雑な運転条件は依然として困難 |
ロイターのオースティンのRobotaxi待ち時間の追跡によると、初期のサービスでは依然として長い待ち時間や特定の時間帯における車両の供給不足に直面していたことが示されています。これはRobotaxiが失敗したことを意味するものではありません。サービスがまだ検証段階にあり、市場には見通しだけでなく、より多くの運用データが必要であることを意味しています。
決算説明会でRobotaxiについて注目すべきポイント
テスラはオースティンでの無人監督Robotaxiを推進し、マイアミでのRobotaxi提供範囲を拡大しました。第2四半期の決算でより重要なのは、走行回数、フリート規模、走行距離、介入率、ジオフェンスエリア、規制のタイムライン、ユニットエコノミクスといった具体的な指標を経営陣が提示するかどうかです。
経営陣が将来の市場規模が大きいとだけ述べて規模に関する指標を示さない場合、Robotaxiは依然としてバリュエーション上のオプションという位置づけにとどまります。Teslaが都市展開、フリート規模、待ち時間の改善、安全な運行データを開示すれば、市場はRobotaxiを長期バリュエーションモデルに組み入れることに、より前向きになるでしょう。
要約: Robotaxiがテスラにとって重要なのは、第2四半期に意味のある収益をもたらすからではなく、EVメーカーからAIモビリティプラットフォームへの転換を支えられるからです。オースティン、ダラス、ヒューストン、マイアミの各サービスが利用可能かどうかを追うだけでなく、各都市が再現可能なオペレーティングモデルの一部になれるかどうかを問うべきです。Robotaxiは依然として規制、安全、保険、遠隔支援、ユーザーエクスペリエンスの制約に直面しているため、短期的な収益源というよりも、長期的なバリュエーション・オプションとして扱う方が適切です。第2四半期の決算でより透明性の高いオペレーティングデータが示されれば、TSLAのAIプレミアムは市場にとって受け入れられやすくなります。
エネルギー貯蔵はテスラの第2の成長エンジンになりつつあるのか?
テスラの第2四半期決算を分析する際、エネルギー貯蔵事業はもはや副業として扱われるべきではありません。第2四半期の13.5 GWhの貯蔵設置量は、Energy Generation and Storage部門が依然として高い設置水準を維持していることを示しています。Megapack、Powerwall、およびユーティリティ規模の貯蔵に対する需要は、テスラの収益構成を改善しています。本当に問われるべきは、GWhの設置量が伸びているかどうかではなく、貯蔵プロジェクトが安定したマージンと持続可能な受注を生み出せるかどうかです。
テスラの第1四半期提出書類によると、California Megapackの年間生産能力は40 GWh、上海Megapackの年間生産能力は20 GWhで、テキサスMegapackは建設中であることが示されました。同時に、テスラはMegapackを、電力網を安定させ停電の削減に役立つように設計された電力会社規模の蓄電池エネルギー貯蔵製品として位置づけています。投資家にとって、これはエネルギー貯蔵が単なる「電池の販売」ではないことを意味します。この事業は、電力網の安定性、データセンター、再生可能エネルギーの統合、そしてエネルギー管理の需要によって牽引されているのです。
| エネルギー貯蔵の指標 | 第2四半期の注目点 | バリュエーションへの影響 |
|---|---|---|
| 貯蔵設備の導入量 | 導入量が高い水準を維持できるか | 需要の強さを測る |
| エネルギー収益 | 導入が収益に結びつくか | 収益認識のタイミングを試す |
| エネルギー粗利益率 | 利益率が安定して推移するか | 利益への貢献度を測る |
| Megapackの生産能力 | カリフォルニア、上海、テキサスでの拡張 | 中期的な供給力の潜在力を示す |
| 受注残高 | 受注の見通し | 成長の持続可能性を測る |
| プロジェクトのタイミング | 納品および系統接続のスケジュール | 四半期ごとの変動を説明する |
テスラのエネルギー貯蔵事業の強みは、需要がより多様化しており、消費者向け自動車サイクルへの依存度が低いことです。AIデータセンター、電力網の安定化、再生可能エネルギーの統合、企業のエネルギーコスト管理はいずれも、商用規模の蓄電池に対する需要を拡大させる可能性があります。テスラがMegapackの納入、ソフトウェアベースのエネルギー管理、サプライチェーンの実行において優位性を維持できれば、エネルギー貯蔵事業は自動車事業以外のより重要な収益源になる可能性があります。
ただし、ストレージも変動が激しい点には注意が必要です。プロジェクト型のビジネスは、納期のタイミング、設置、系統接続、収益認識の影響を受けることがよくあります。ある四半期の強い設置実績は、次の四半期も同じペースが続くことを保証するものではありません。第2四半期の13.5 GWhは、単独のデータポイントとしてではなく、年間を通じた受注と生産能力の拡大という文脈の中で捉えるべきです。
要約:テスラのエネルギー貯蔵事業は、補助的な役割から主要な成長分野へと移行しつつあります。第2四半期の貯蔵設置量13.5 GWhは、需要が依然として強いことを示していますが、収益認識、エネルギー事業の粗利益率、Megapackの受注残、テキサス州メガファクトリーの進捗にも注目する必要があります。エネルギー貯蔵が高い設置量、健全な利益率、そして目に見える受注を維持できれば、テスラが自動車販売サイクルへの依存を減らすのに役立ちます。設置量が好調でも利益率が弱ければ、市場は貯蔵事業を安定した収益源ではなく、依然として成長ストーリーと見なす可能性があります。
AI投資、Optimus、設備投資は利益とキャッシュフローにどのような影響を与えるか?
テスラのAI投資は、バリュエーションプレミアムと財務圧力の両方をもたらします。一つの現実を認識する必要があります。FSD、Robotaxi、Cybercab、Optimus、AIトレーニング用計算資源、新工場は、いずれもテスラの長期的な上限を引き上げる可能性がありますが、短期的には研究開発費、資本支出、減価償却費を押し上げる可能性もあります。第2四半期の重要な問いは、テスラがAIに投資すべきかどうかではなく、その投資に明確なリターンの道筋があるかどうかです。
Q1のデータはすでに有益な参考基準を提供しています。テスラのQ1の営業費用は37億7,900万ドルで、そのうち研究開発費が19億4,600万ドル、販売費および一般管理費が18億3,300万ドルでした。同じ資料には、Q1の営業キャッシュフローが39億3,700万ドル、設備投資が24億9,300万ドル、フリーキャッシュフローが14億4,400万ドルであることも示されています。Q2にAIおよび工場への投資が拡大し続ける場合、フリーキャッシュフローがこの支出を吸収できるかどうかが市場で注目されるでしょう。
| AI投資分野 | 長期的価値 | 短期的な財務圧力 |
|---|---|---|
| FSD | ソフトウェア サブスクリプションおよび自動運転能力 | 研究開発と規制認証 |
| Robotaxi | モビリティサービス収益とプラットフォーム評価 | 車両 fleet、運用、安全性コスト |
| Cybercab | 自動運転専用車両 | 生産準備と量産リスク |
| Optimus | 長期的なロボティクス市場 | 工場建設と研究開発支出 |
| AI学習コンピューティング | モデル学習能力 | GPU、データセンター、電力コスト |
| 製造オートメーション | 長期的な製造コストの低減 | 前払い設備投資と減価償却 |
テスラは第1四半期の提出書類の中で、Cortex 2が稼働を開始し、トレーニングのワークロードの実行を始めたこと、また初世代のOptimus生産ラインが設置・準備中であることを明らかにした。これはテスラのAIへの取り組みが単なる構想ではないことを示しているが、財務諸表は通常、収益より先にコストを反映するものである。TSLAにとって、市場はAIプレミアムを支払う意志があるかもしれないが、それは経営陣が投資ペース、事業化への道筋、そして資本リターンについて説明できる場合に限られる。
Optimusは短期的な第2四半期の収益貢献というよりも、長期的なストーリーとして捉える方が適切です。工場の進捗、生産ラインの準備状況、ユースケース、社内導入の規模、量産のタイミングなどを注視することはできますが、第2四半期の利益変動要因として扱うべきではありません。RobotaxiとFSDの商用化は中期的なバリュエーションにより関連性が高いものです。Optimusはあくまでもより長期的なオプションです。
要約:テスラのAI投資は、評価額の支えであると同時に、収益上のリスクでもあります。FSD、Robotaxi、Cybercab、Optimus、AIコンピューティングはテスラの長期的な事業機会を拡大する可能性がありますが、まずは研究開発費、販売費および一般管理費、設備投資、減価償却費として表れます。Q2決算を見直す際には、フリーキャッシュフローを制約条件として扱うべきです。テスラが巨額の投資にもかかわらず健全なキャッシュフローを維持できれば、市場はこうした支出を受け入れやすくなります。しかし、費用が増加し、フリーキャッシュフローが弱まり、商用化の指標が依然として曖昧なままなら、AIのストーリーは評価額の逆風になりかねません。
Q2決算後にTSLAの評価を見直す可能性のあるシナリオとは?
テスラの決算発表後の市場の反応は、EPSだけで決まるわけではありません。株価は、車両納車数が強いかどうか、マージンが安定しているかどうか、エネルギー貯蔵の成長が収益性を持つかどうか、そしてRobotaxiとAIのロードマップがより明確になっているかどうかという4つのシグナルをめぐって再評価される可能性があります。TSLAを従来の自動車メーカーと同じように評価するのではなく、自動車のファンダメンタルズ、貯蔵事業の成長、そしてAIのオプション性を組み合わせたものとして捉えるべきです。
| 決算シナリオ | トリガー | 市場の想定される解釈 |
|---|---|---|
| 強気シナリオ | 堅調な納車台数、改善された利益率、確実なストレージ利益、具体的なRobotaxiデータ | バリュエーション・プレミアムを正当化しやすくなる |
| 中立シナリオ | 堅調な納車台数だが平凡な利益率、経営陣は長期ガイダンスを維持 | 株価は不安定な状態が続く可能性がある |
| 弱気シナリオ | 値下げに依存した納車台数、利益率の圧迫、フリーキャッシュフローの減少 | 市場は決算の質を再評価する |
| 高ボラティリティシナリオ | 運用データのない積極的なRobotaxiコメント | 短期的なセンチメントは上昇するが、見解の相違は拡大する |
決算説明会では、次の8つの質問に注目できます:クレジットを除く自動車の粗利益率、エネルギー貯蔵のマージン、FSDの採用率、Robotaxiフリートの規模、Cybercabのタイムライン、Optimusの生産状況、AIへの設備投資、そして2026年の納車見通しです。テスラのバリュエーションフレームワークが健全に保たれているかを判断するうえで、これらの論点は単四半期のEPSよりも重要です。
決算に伴うTSLAの取引の機会を注目している方は、実際の取引コストも考慮する必要があります。米国株の取引コストには、手数料だけでなく、プラットフォーム利用料、外部エージェント手数料、取引活動費などの諸費用が含まれる場合があります。例えば、Biyaの米国株取引手数料には、Biyaは米国株の手数料を$0としていますが、プラットフォーム利用料、外部エージェント手数料、その他の費用は料金表および注文画面に記載の条件に従うと記載されています。人気銘柄は決算前後に大きく変動する可能性があるため、取引を行う前に注文タイプ、手数料体系、市場リスクを十分に理解しておく必要があります。
要約:テスラの第2四半期決算は、単なる納車台数の更新ではなく、企業価値評価の試金石となります。強気シナリオを実現するには、納車台数、利益率、エネルギー貯蔵事業の収益性、Robotaxiの進展がすべて揃う必要があります。弱気シナリオは、利益率の圧迫、フリーキャッシュフローの低下、あるいはAI投資の回収経路が不透明であることから生じる可能性があります。TSLAは3つの層に分解して考えることができます。自動車事業が短期的な収益を牽引し、エネルギー貯蔵事業が売上構成の柔軟性を支え、RobotaxiとAIが長期的なバリュエーション倍率を牽引します。これらの層のいずれかに大きなギャップが生じれば、決算発表後の変動性が拡大する可能性があります。
テスラの決算、TSLAのボラティリティ、Robotaxi、エネルギー貯蔵のテーマをウォッチしている方には、Biyaが役立ちます。決算データ、市場のボラティリティ、取引コストを同じ意思決定のフレームワークの中で把握しながら、米国株やマルチアセット市場の動きをフォローできます。また、米国株情報を活用して関連銘柄を確認し、決算のタイミング、時間外取引の動き、ご自身のリスク許容度を総合的に考慮してから判断することも可能です。サービスの利用可否は、お住まいの地域、本人確認の結果、プラットフォームの規定、および適用される法令によって異なります。公開されている市場情報、取引ルール、料金体系は投資助言を構成するものではありません。モバイルで市場やアカウントの状況を監視する必要がある場合は、Biya App を使用してウォッチリストを管理することもできます。
FAQ
テスラQ2決算で最も重要な指標は何ですか?
テスラのQ2決算で最も重要な指標は、自動車の粗利益率、エネルギー貯蔵システムの出荷量、フリーキャッシュフロー、営業費用、そしてRobotaxiの進捗状況です。販売台数はすでに公表されているため、本当の試金石となるのは、その販売台数が利益に結びつくかどうか、貯蔵システムが利益率に貢献するかどうか、そしてAI投資がキャッシュフローに圧力をかけていないかどうかです。
テスラのRobotaxiはTSLAの評価額に影響しますか?
テスラのRobotaxiは、自動運転モビリティサービスの商用化の可能性を意味するため、TSLAの長期的な評価額に影響を与える可能性があります。短期的には、経営陣による将来の市場規模に関する曖昧な声明よりも、サービス提供都市、フリート規模、待ち時間、安全性データ、規制の進捗状況に注目すべきです。
テスラのエネルギー貯蔵事業は自動車事業の圧力を相殺できるか?
テスラのエネルギー貯蔵事業は自動車事業の圧力を部分的に相殺することはできますが、自動車事業の利益を単純に代替することはできません。Megapackや業務用大規模貯蔵システムの需要には成長の可能性がありますが、プロジェクトの納期、系統接続のタイミング、収益認識、粗利益率などがすべて四半期業績に影響を与える可能性があります。
テスラのAI投資はフリーキャッシュフローに圧力をかけるのはなぜか?
テスラのAI投資はフリーキャッシュフローに圧力をかける可能性があります。なぜなら、FSD、Robotaxi、Cybercab、Optimus、および学習用コンピューティングはいずれも研究開発、設備、工場、インフラを必要とするからです。これらの投資が近い将来の収益を生み出さない場合、財務諬表にはまず費用と設備投資が反映されることになります。
個人投資家は決算発表後のTSLAのリスクをどう評価すべきか?
個人投資家は、評価額、マージン(利益率)の推移、フリーキャッシュフロー、経営陣のガイダンス、そして自身のリスク許容度に注目して、TSLAの決算後のリスクを評価すべきです。決算後はボラティリティが大きくなる可能性があるため、取引を始める前に注文ルール、手数料体系、および現地の適用要件を理解しておくことが重要です。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits


International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs



 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム