
SpaceXのIPOはどのテーマを牽引するのか?商業宇宙、衛星インターネット、AIインフラを解説




SpaceXのIPOが順調に進んだ場合、牽引するのは「ロケットテーマ」だけである可能性は低いでしょう。むしろ、商業宇宙、低軌道衛星インターネット、AIコンピューティングインフラ、宇宙防衛、指数採用、米国IPOの資金流向などを巡る、より広範な市場のストーリーが形成される可能性が高いと考えられます。重要な問いは「どのテーマが確実に上昇するか」ではなく、SpaceXの事業が産業チェーンにどのような影響を与えるか、資本市場がこのような大型IPOをどのように評価するか、そして一般投資家が関連する投資機会を追う際に、バリュエーション、技術、規制、流動性、取引コストなどのリスクをどう識別できるかという点にあります。
重要なポイント
- SpaceXのIPOは、商業宇宙インフラのナラティブを強化する可能性があります。
- Starlinkは、低軌道衛星インターネットの中核テーマです。
- Starshipは、打ち上げコスト、衛星展開、深宇宙ミッションに影響を与えます。
- AIインフラのナラティブには、コンピューティング、電力、ネットワーク、軌道上コンピューティングが含まれます。
- 指数への組み入れは、ETFやパッシブファンドの資産配分のリズムを変える可能性があります。
- 市場の熱狂は確実なリターンを意味するものではなく、リスクの境界線が依然として重要です。
なぜSpaceXのIPOは商業宇宙テーマを増幅させる可能性があるのか?
SpaceXのIPOは、同社が単なるロケット打ち上げ事業者ではないため、商業宇宙というテーマを一段と拡大させる可能性があります。同社は打ち上げサービス、再使用可能なロケット、低軌道衛星ネットワーク、政府の宇宙契約、そして将来のAIインフラを一つの資本市場ナラティブへと統合しています。上場が実現すれば、市場はこれらの事業を統一されたバリュエーションの枠組みで評価できるようになり、これまでプライベートマーケットのバリュエーション、宇宙産業、テクノロジー投資に分散していたテーマが、公開市場での取引の対象となります。
SpaceXの公開しているSEC S-1登録届出書によれば、市場は同社の事業構造、リスク要因、資金使途、ガバナンス体制をより直接的に観察できるようになる。一方、Reutersの報道によると、SpaceXはナスダック上場を進め、提案中のティッカーシンボルとしてSPCXを使用する計画だという。投資家にとって、これはSpaceXに関する議論が「プライベートマーケットでの評価額の噂」から「公開市場での価格設定」へと移行する可能性があることを意味する。
SpaceXは単なるロケット会社ではなく、宇宙インフラ企業である
SpaceXを単なるロケット会社として理解していると、関連する市場テーマへの影響を過小評価しやすくなります。ファルコンロケットファミリーは成熟した商業打ち上げ能力を提供し、スターシップはより大きなペイロード容量と低い単位打ち上げコストへの期待を担い、スターリンクは衛星展開を継続収益型の通信ネットワークへと変えています。これらの事業が組み合わさることで、SpaceXは「宇宙インフラプラットフォーム」のように見えてきます。まずロケットで資産を軌道に送り込み、次に衛星ネットワークを通じて長期的なサービス収益を生み出し、最終的には防衛、企業向け通信、AIデータ伝送、そして宇宙コンピューティングへと事業を拡大していくのです。
この構造により、市場は打ち上げ頻度だけでなく、より具体的な問いを投げかけるようになります。打ち上げコストは引き続き低下できるのか?Starlinkのユーザー成長を安定したキャッシュフローに転換できるのか?Starshipは次世代衛星の展開を支援できるのか?政府契約と商用顧客の間の収益構成はどのように変化するのか?これらの問いは、商業宇宙というテーマがどのように価格づけされるかに影響を与えます。
上場はバリュエーションのアンカーと市場性を変える
SpaceXは長年、プライベート市場で注目を集めてきましたが、上場すれば2つのことが変わります。第一に、公開市場がより透明なバリュエーションの指標を提供することになります。投資家は売上、損失、成長率、キャッシュフロー、資本支出、リスク要因に基づいて、SpaceXをテクノロジー、防衛、通信、AIインフラ企業と比較できるようになります。第二に、株式が上場されると、取引価格、出来高、オプションの期待値、ETF組み入れの議論、指数採用をめぐる論争が生まれます。関連するテーマ株にもセンチメント主導の動きが見られる可能性があります。
ただし、「売買可能」とは「必ず上昇する」という意味ではありません。大型IPOは短期的な資金の注目を集めることが多いものの、高い評価額、限られたフリーフロート、ロックアップ期間、機関投資家への割当て、そして上場初期段階における急激な価格変動に直面する可能性もあります。SpaceXのIPOは、単なるテーマ株投機のシグナルとしてではなく、業界の価格再評価イベントとして理解する方が適切です。
| テーマ階層 | 代表的な方向性 | SpaceXとの関係 | 注目ポイント |
|---|---|---|---|
| 上流 | エンジン、材料、チップ、電子部品 | ロケットおよび衛星製造を支援 | 生産能力、信頼性、サプライチェーン |
| 中流 | 打ち上げサービス、衛星製造、地上局 | Falcon、Starship、Starlinkに対応 | コスト、打ち上げ頻度、展開効率 |
| 下流 | 衛星インターネット、防衛通信、宇宙データ | Starlink、Starshield、法人向けサービスに対応 | ユーザー、契約、規制 |
| 資本市場 | IPO、指数、ETF、テーマ株 | 公開取引および資金配分に対応 | 評価額、流動性、手数料 |
要約: SpaceXのIPOが商用宇宙テーマを増幅させるのは、市場が突然ロケットに関心を持つようになるからではなく、SpaceXが商用打ち上げ、衛星インターネット、深宇宙ミッション、AIインフラを公開された、取引可能で、比較可能なバリュエーションの枠組みに置くからである。商用宇宙は、多額の投資を要し、サイクルが長く、プロジェクトベースの産業と見なされてくることが多かった。SpaceXの上場は、市場がすでにインフラ企業としての特徴を備えているのではないかと再考するきっかけとなる可能性がある。一般投資家にとっては、産業トレンドと投資成果を区別することがより重要である。打ち上げコストの低減、衛星ネットワークの拡大、そして増加する政府契約は、確かに宇宙業界への注目を高めるかもしれませんが、テーマ的な関連性があるからといって、宇宙関連のすべての企業が直接的な恩恵を受けるわけではありません。SpaceX テーマを評価する際、投資家は単に「宇宙」「衛星」「航空宇宙」という言葉を含む企業名を探すのではなく、実際のビジネス関係、受注源、売上への露出、技術的参入障壁、規制上の制約を優先的に確認すべきです。
商業宇宙産業チェーンのどの部分が牽引され得るのか?
SpaceXのIPOの影響を受ける可能性のある商業宇宙のセグメントには、主に商業打ち上げ、再使用可能ロケット、衛星製造、地上設備、追跡・管制システム、防衛宇宙、宇宙データサービスが含まれる。各セグメントの恩恵のロジックは異なる。打ち上げサービスは技術とコストにより依存し、衛星製造は量産体制により依存し、地上設備は端末の普及により依存し、防衛宇宙は長期契約により依存し、宇宙データは商業ユースケースが継続的な支払いを生み出せるかどうかにかかっている。
打ち上げサービスと再使用可能ロケットは第一層のテーマ
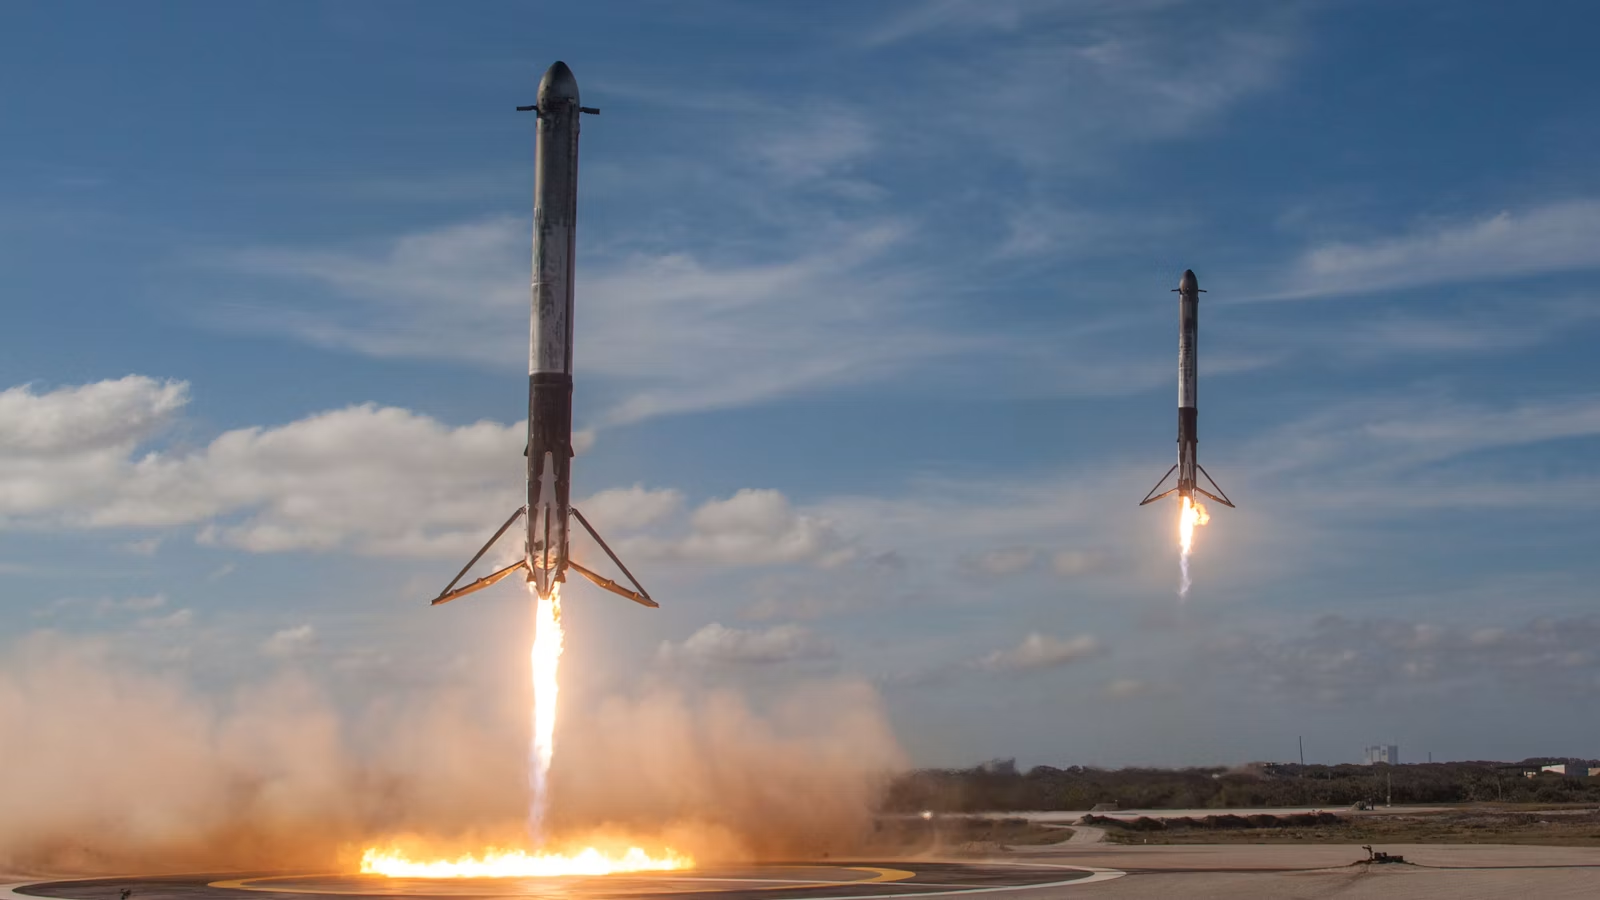
商業宇宙における最も直接的なテーマは打ち上げサービスです。SpaceXはすでにFalcon 9を通じて、再使用可能ロケットの商業打ち上げにおけるコスト優位性を実証しており、Starshipは、100トン以上のペイロードを軌道に送り込める完全再使用型の重量物打ち上げシステムとして設計されています。その意義は単に「より大きなロケット」であるということだけではなく、衛星の大量展開、月面ミッション、深宇宙輸送、そして将来の軌道上インフラのコスト構造を変えうるという点にあります。
ただし、Starshipはまだ開発および試験の段階にある。最近の試験飛行では、模擬衛星の展開や宇宙船の制御された着水といった進展が見られたが、FAAの調査は、Super Heavyブースターの帰還段階での事故が依然として事故調査と是正措置を必要としていることを示している。投資家にとって、これは商業宇宙テーマの典型的な特徴である。技術の進歩は想像力を広げることができる一方で、実行リスクもまた評価額に影響を及ぼしうる。
衛星製造、部品、および地上設備は第2層のテーマである
SpaceXのIPOに牽引される第二の層は、衛星製造および関連機器である。低軌道衛星ネットワークはロケットだけでは構築できない。衛星プラットフォーム、太陽電池パネル、推進システム、通信ペイロード、チップ、フェーズドアレイアンテナ、ユーザー端末、地上ゲートウェイ、ネットワーク管理システムも必要となる。打ち上げられる衛星の数が増えるほど、製造、試験、打ち上げ、保守、交換に対する需要はさらに大きくなる。
SIA衛星産業レポートは、衛星産業を衛星サービス、衛星製造、打ち上げサービス、地上設備などのセグメントに分類しています。この分類は、SpaceXの業界への影響を理解するうえでより有用です。市場がロケット打ち上げのみに注目すると、ユーザーや収益により近い端末、地上局、通信機器を見落とす可能性があります。
防衛宇宙と政府契約は第3層のテーマ
商業宇宙は完全に民間市場というわけではありません。SpaceXとNASA、米国の防衛関連機関、その他の政府プロジェクトとの関係を考えると、市場は防衛宇宙、軍事通信、打ち上げ保証、セキュアネットワークにも注目することになります。NASAのArtemis IIIミッションは月面ミッション計画に商業月着陸船を組み込んでおり、SpaceXのStarship HLSも月ミッションに関連しています。これは、商業宇宙企業がこれまで政府の宇宙システムが主導してきた任務をますます引き受けていることを示しています。
ただし、政府契約は機会であると同時に制約でもあります。防衛および政府の宇宙プログラムは、通常、予算サイクル、技術的マイルストーン、審査要件、打ち上げライセンス、輸出管理、セキュリティコンプライアンスを伴います。関連するテーマ株が真に利益を得るためには、事業説明で「宇宙」や「防衛」といった言葉を使うだけでなく、明確な受注、認証能力、そして納入実績が必要です。
| 業種セグメント | 注目される可能性の高い方向 | 中核的な判断基準 |
|---|---|---|
| 商業打ち上げ | ロケット再利用、打ち上げサービス、打ち上げ拠点 | コスト、成功率、打ち上げ頻度 |
| 衛星製造 | 衛星プラットフォーム、通信ペイロード、ソーラーパネル | 量産能力、品質管理 |
| 地上設備 | ユーザー端末、ゲートウェイ局、アンテナ | 浸透率、端末コスト、ネットワークの安定性 |
| 防衛宇宙 | 軍事通信、打ち上げ保障、セキュアネットワーク | 契約サイクル、予算源、コンプライアンス審査 |
| 宇宙データ | リモートセンシング、気象、海洋、IoT | データ価値、顧客更新率、応用シナリオ |
要約:SpaceXのIPOは商業宇宙産業チェーンの多くの分野を牽引する可能性がありますが、宇宙関連企業がすべて直接の受益者と見なされるわけではありません。より合理的なアプローチは、産業チェーンを3つのカテゴリー、すなわち直接関連、間接受益、センチメント連動に分類することです。直接関連セグメントには通常、打ち上げサービス、衛星展開、地上端末、政府宇宙契約が含まれます。間接受益者には、素材、精密製造、通信機器、追跡管制システム、宇宙データサービスが含まれます。センチメント連動セグメントは、市場が一時的に商業宇宙に注目しているだけのため、評価額の変動のみを経験する可能性があります。関連テーマを分析する際、投資家はテーマのラベルを単に見るのではなく、企業が実際の受注、技術的な参入障壁、検証可能な収益、および継続的な顧客を持っているかどうかに注目すべきです。商業宇宙は長期的なトレンドですが、そのトレンドが投資ポートフォリオに入る前に、バリュエーション、財務、リスク許容度のスクリーニングを通過する必要があります。
Starlinkは衛星インターネットおよび低軌道通信テーマにどのような影響を与えるのか?
Starlinkは、SpaceXのIPOが衛星インターネットテーマを牽引しうる中核的な理由です。というのも、Starlinkは「過疎地域向けブロードバンド」から、航空、海運、企業向け接続、緊急通信、携帯電話への直接接続(ダイレクト・トゥ・セル)サービス、そして防衛通信へと事業を拡大してきたからです。低軌道衛星インターネットの価値は、地上ネットワークではカバーできない場所へ信号を送ることだけではなく、世界の接続性を経常収益型の通信インフラへと転換することにあります。
衛星インターネットの中核的価値は、地上ネットワークの隙間を埋めることにある
従来の通信ネットワークは、基地局、光ファイバー、海底ケーブル、地上インフラに依存しています。これらは都市や人口密集地では非常に効率的ですが、海洋環境、山岳地帯、辺境の村、被災地、国境を越えた移動シナリオではコストがかさみます。低軌道衛星は、軌道高度が低い、遅延が少ない、カバレッジが広いといった利点を持ち、地上ネットワークがカバーできない隙間を埋めるのに適しています。
Starlinkの商業的価値は、この補完的な能力に由来しています。Starlinkネットワーク更新によると、SpaceXは2026年上半期に第3世代Starlink衛星の打ち上げを開始する計画であり、新世代はネットワーク容量の増大を目的として設計されています。ユーザー数、対象市場、端末コスト、帯域幅、遅延は、衛星インターネットというテーマを評価する際の市場にとって重要な指標となるでしょう。
航空、海運、エンタープライズ、およびDirect-to-Cellは拡張シナリオ
Starlinkの可能性は家庭向けブロードバンドにとどまりません。航空機Wi-Fi、クルーズ船や商船、石油・ガスプラットフォーム、遠隔地の鉱山サイト、企業のバックアップネットワーク、災害支援通信、さらには直接携帯電話接続(direct-to-cell)サービスなど、いずれも新たな需要を生み出す可能性があります。資本市場の観点から見ると、これによりStarlinkは「消費者向けブロードバンド」から「グローバル接続インフラ」へと再分類される可能性があります。
これらのシナリオは、関連する支援産業をも牽引する可能性があります。航空機・船舶へのターミナル搭載、低電力アンテナ、通信モジュール、キャリアとの提携、エンタープライズネットワーク管理、衛星IoT、地上ゲートウェイなどです。単にターミナルを販売するだけと比べて、市場がより重視しているのは、長期的なサブスクリプション収益、法人顧客の維持、ネットワーク容量の稼働率、そして1ユーザーあたりの平均収益(ARPU)です。
衛星インターネットは依然としてARPU、周波数、規制の制約に直面している
衛星インターネットというテーマは、ユーザー数の伸びだけでは評価できません。ユーザーの増加は収益の拡大につながる可能性がありますが、その一方で、端末補助金、低価格プラン、地域ごとの価格差、周波数ライセンスのコスト、各地域の規制上の制限を伴う場合もあります。Starlinkの各国・各地域における営業許認可、周波数の承認、データセキュリティの要件、現地パートナーとの提携モデルは、いずれも事業化のスピードに影響を与える可能性があります。
衛星インターネットというテーマを評価する際には、以下の指標に基づいて分析することができます。
| 応用シナリオ | ユーザーのニーズ | 関連する可能性のあるテーマ | 主なリスク |
|---|---|---|---|
| 遠隔地向けブロードバンド | 安定した地上ネットワークがない | 衛星ブロードバンド、端末デバイス | 支払い能力、現地規制 |
| 航空機Wi-Fi | 飛行中の高速接続 | 航空通信、フェーズドアレイアンテナ | 航空会社の調達サイクル |
| 海上通信 | 海上での接続と船隊管理 | 船舶通信、エンタープライズサービス | 端末コスト、カバレッジ品質 |
| 企業向けバックアップネットワーク | 災害復旧と遠隔運用 | エンタープライズ通信、ネットワーク管理 | 顧客の更新、サービスレベル要件 |
| Direct-to-Cell | モバイルカバレッジの空白を埋める | モバイルチップ、キャリアとの提携 | スペクトラム、ビジネスモデル |
要約:Starlinkは低軌道衛星を一度きりの宇宙プロジェクトから、継続的な収益を生み出すグローバル通信ネットワークへと転換するため、衛星インターネットというテーマを牽引する可能性があります。その価値は単に「多くの衛星を持っている」ことにあるのではなく、衛星の展開、端末の販売、ネットワーク容量、サブスクリプションサービスを持続可能なビジネスモデルへと統合できるかどうかにあります。一般の投資家にとって、Starlinkというテーマの観察は、サービス提供国、ユーザー数、または新たな衛星の打ち上げだけに限られるべきではありません。ARPU、端末コスト、法人顧客の構成、電波の免許、そして現地の規制も同様に重要です。衛星インターネットには大きな長期的な可能性がありますが、商業化の質がバリュエーションの上限を決定します。関連テーマが短期的な投機から長期的な産業機会へと移行できるのは、ユーザー増加、ネットワーク体験、ユニットエコノミクス、規制対応が共に改善する場合においてのみです。
なぜAIインフラがSpaceXのIPOにおける新しいストーリーになったのか?
AIインフラがSpaceXのIPOにおける新しいストーリーになったのは、AIのトレーニングおよび推論需要の増加により、データセンター、電力、冷却、ネットワーク接続、エッジコンピューティングの重要性が高まっている一方で、SpaceXは低軌道衛星ネットワーク、打ち上げ能力、そして将来の軌道上インフラの可能性を有しているからです。より正確に言えば、AIインフラはSpaceXの企業評価(バリュエーション)ストーリーを強化しうるものの、軌道上データセンターは依然として非常に不確実性の高い方向性であり、成熟した事業として扱うべきではありません。
AIインフラはモデルだけではなく、コンピューティング、電力、ネットワークも含まれる
多くの人はAIについてモデルとアプリケーションだけに焦点を当てて語りますが、AIの拡大を支える本当の基盤はインフラです。具体的には、GPU、データセンター、電力供給、冷却システム、光ファイバーネットワーク、低遅延伝送、エッジコンピューティング、そしてデータセキュリティです。SpaceXとAIインフラの関係は、主に3つの要素から成り立ちます。Starlinkは地球低軌道による世界中での接続を提供し、Starshipは将来の宇宙インフラ展開のコストを下げる可能性があり、そしてxAIとSpaceXをめぐるナラティブが、コンピューティング需要への市場の注目を高めています。
この物語は、SpaceXがもはや宇宙企業としてだけ見られていないことを意味しています。市場は、クラウドコンピューティング企業、AIチップ企業、データセンター運営企業、電力インフラ企業、通信ネットワークなどとも比較するかもしれません。しかし、こうした比較はビジネスの成熟度に基づくものでなければなりません。Starlinkのネットワーク接続事業は実際の商業化に近い一方、大規模な軌道上AIデータセンターは依然として構想と実証の段階にとどまっています。
軌道上データセンターには大きな想像の余地があるが、商業化はまだ初期段階
軌道上データセンターの魅力は、その想像の余地にあります。宇宙では太陽エネルギーが豊富であり、低軌道ネットワークは地球規模での接続を可能にし、将来のシステムは地上の電力、水資源、土地に関する制約を回避できる可能性があります。しかし、打ち上げコスト、軌道上でのメンテナンス、放熱、放射線遮蔽、機器の故障、宇宙ゴミ、データ伝送、セキュリティ規制、保険費用など、非常に現実的な制約にも直面しています。
IPO前のSpaceX提出書類では、AI宇宙データセンターに関連するリスクがすでに市場の注目を集めています。より慎重なアプローチは、「宇宙コンピューティングはまもなく商業化される」と主張するのではなく、長期的な技術ロードマップの中に位置付けることです。それはSpaceXの長期的な想像力を高めることはできますが、中期的な評価額は依然としてStarlinkの収益、打ち上げサービス、政府契約、そしてキャッシュフローに立ち返る必要があります。
より現実的な関連性はエッジコンピューティングとデータ伝送にある
AIと衛星ネットワークのより現実的なつながりは、大規模なデータセンターを直接軌道に移すことではなく、エッジコンピューティングを支えるために衛星ネットワークを活用することにあるかもしれません。例えば、リモートセンシング衛星は軌道上またはエッジ付近でデータを処理できます。海事、航空、エネルギー、防衛、災害監視のシナリオでは低遅延伝送が必要とされ、一方、遠隔地域の企業はクラウドAIサービスへの安定した接続を必要とする場合があります。
SpaceXのAIインフラストラクチャに関する物語は、4つの層に分けることができます。
| レイヤー | 成熟度 | SpaceXとの関係 | 主な判断材料 |
|---|---|---|---|
| 地上データセンター | 比較的成熟 | AIの学習・推論需要に関連 | 電力、GPU、資本投資 |
| 低軌道通信ネットワーク | 商用拡大中 | Starlinkが接続サービスを提供 | ユーザー数、容量、ARPU |
| エッジコンピューティング | 発展途上 | リモートセンシング、IoT、軍事データリンク | ユースケース、レイテンシ、顧客の支払意欲 |
| 軌道上データセンター | 高度に不確実 | 宇宙コンピューティングへの長期的な構想 | コスト、冷却、保守、規制 |
要約:SpaceXのIPOがAIインフラと結びつけて語られるのは、同社がすでに成熟した宇宙データセンタービジネスを持っているからではなく、打ち上げ能力、低軌道ネットワーク、そして将来の宇宙インフラへのゲートウェイを掌握しているからです。AI時代において希少なリソースはモデルのアルゴリズムだけではなく、電力、計算能力、ネットワーク、データ伝送も同様に希少です。Starlinkはグローバルな接続インフラとして理解でき、Starshipは将来の軌道上展開のコストを下げる可能性があります。しかし投資家は、成熟したビジネスと長期的な想像の違いを見極める必要があります。地上のコンピュートと衛星接続はより現実的であり、エッジコンピューティングは拡大段階にあり、軌道上データセンターは依然として技術的・商業的に高い不確実性に直面しています。AIインフラをSpaceXの長期的なストーリーの一部と見るのは合理的ですが、検証されていない方向性を確定した収益源として扱うべきではありません。
SpaceXのIPOは指数、ETF、市場資金フローにどのような影響を与えるのか?
SpaceXがメガ規模のIPOになれば、その影響は投資家の積極的な熱狂だけから来るものではないかもしれません。指数ルール、ETFのリバランス、パッシブファンドの資金配分からも影響が及ぶ可能性があります。一般の投資家にとって重要なポイントは、インデックスファンドは通常、テーマが人気だからではなく、指数ルールが求めるから株式を購入するということです。大型のIPOが主要な指数に迅速に組み込まれれば、流動性が向上する一方で、上場初期の変動性が増幅される可能性もあります。
FTSE Russellは、FTSE Russell fast-entry rulesを発表し、要件を満たす大型IPOがRussell U.S.インデックス体系により迅速に組み入れられるようにしました。同時に、市場ではNasdaqやS&Pなどの指数提供者が超大型の新規上場にどのように対応するかも注目されています。SpaceXのようなメガIPOの可能性がある場合、指数への組み入れはファンドのポジショニング、ETFの保有、そして二次市場の流動性に影響を与える可能性があります。
大型IPOはインデックスファンドの注目タイミングを変えうる
通常のIPOでは、指数提供元が新規銘柄を組み入れるかどうかを判断する前に、その新株は観察期間を経る必要があります。しかし、メガIPOはその時期を変える可能性があります。上場後に十分な時価総額を持つ企業が、長期にわたって主要な指数に組み込まれないままでいると、指数は市場の構造を適切に反映できなくなる恐れがあります。指数提供元にとって、迅速な組み入れルールは指数の代表性を高めることができます。ETFやインデックスファンドにとっては、新規株の割り当てにより迅速に対応する必要が生じることを意味します。
この種の資金流れは、単に「SpaceXテーマに強気だから」というものではありません。それはルールに基づくものです。ファンドが買うかどうか、どれだけ買うか、いつ買うかは、指数採用条件、浮動株時価総額、ウェイト上限、リバランス日、トラッキングエラー要件によって決まります。
パッシブファンドが重視するのはテーマの熱狂ではなく指数ルール
多くの投資家は「指数採用」を一方向のポジティブ材料として解釈しがちですが、現実はもっと複雑です。指数採用は買い需要と流動性をもたらす可能性がありますが、新規上場銘柄をより高い売買高とより大きな短期的な変動にさらす可能性もあります。これは、浮動株、機関投資家への配分、ロックアップ期間、バリュエーションをめぐる見解の相違がすべて価格パフォーマンスに影響を与えうる、大型IPOの初期段階において特に当てはまります。
SpaceXが将来的に主要な株式指数に組み入れられれば、関連するETFがパッシブ運用の形で同社に投資配分を行う可能性があります。仮に組み入れられなかった場合でも、投資家はテーマ型ETF、航空宇宙ETF、テクノロジーETF、あるいは関連産業チェーンの銘柄を通じて間接的にエクスポージャーを得ることができます。ただし、ETFが実際にSpaceXを保有しているかどうかは、ファンド名に「スペース」「イノベーション」「テクノロジー」といった言葉が含まれているかどうかではなく、保有銘柄の開示内容によって判断する必要があります。
| 影響経路 | 起こりうる変化 | 投資家が注目すべきポイント |
|---|---|---|
| IPO価格設定 | 公開市場での評価額のアンカーを提供 | 発行価格、バリュエーション、浮動株比率 |
| 指数採用 | パッシブファンドの需要を創出 | Nasdaq、Russell、S&Pのルール |
| ETFリバランス | 関連ファンドの保有状況を変化させる | ウェイト、リバランス日、経費率 |
| 取引の過熱 | 上場初期のボラティリティを増幅 | 出来高、スプレッド、板の厚み |
| テーマ拡大 | 関連セクターへの注目を高める | 業績との関連性、売上への影響 |
ホットな米国IPOをフォローしている方は、目論見書、指数ルール、ファンドの保有状況開示と組み合わせる前に、米国株検索を使って関連銘柄、セクター、取引情報を確認することもできます。株式検索ツールは公開市場の情報を理解するのに役立ちますが、独自の調査やリスク評価に代わるものではありません。
要約: SpaceXのIPOはインデックスやETFに影響を与える可能性があります。なぜなら、メガIPOは単なる企業の上場にとどまらず、主要な市場指数の構成銘柄やウェイト構造を変える可能性があるからです。アクティブ投資家はバリュエーション、成長性、事業のストーリーに注目しますが、パッシブファンドは指数のルールとリバランスの仕組みに従います。SpaceXが迅速な組み入れ条件を満たした場合、一部のETFやインデックスファンドは比較的短い期間で組み入れ対応を行う必要が生じる可能性があり、それは流動性の改善につながる一方で、短期的な変動を激化させる可能性もあります。
一般投資家は「指数への組み入れ可能性」を確実なポジティブ材料と解釈すべきではありません。より適切な観察の手順は、まず上場書類とフロート時価総額を確認し、次に指数組み入れ条件を検討し、その後、ETFの保有残高の変化と取引コストを追跡することです。ファンダメンタルズ、資金フロー、市場構造を組み合わせて初めて、投資家はSpaceXのIPOがもたらす影響をより全面的に理解することができます。
一般投資家はSpaceXテーマの機会とリスクの境界をどのように判断すべきか?
SpaceXテーマを評価する際、一般の投資家はまず業界のトレンドと取引の意思決定を切り分けるべきです。商業宇宙、衛星インターネット、AIインフラにはいずれも長期的なポテンシャルがありますが、IPOのバリュエーション、技術的な不確実性、規制当局の承認、競争環境、指数に連動した資金の流れ、そして実際の取引コストは、いずれも最終的な投資体験に影響を与えます。より慎重なアプローチは、テーマを追いかけることではなく、スクリーニングの枠組みを構築することです。
まず3種類の資産を見分けること:SpaceXそのもの、関連テーマ株、そしてETF
最初のカテゴリーはSpaceXそのものです。その目論見書、収益構造、損失、資本支出、ガバナンス構造、リスク要因、Starlinkの成長、そしてStarshipの進捗に注目する必要があります。2つ目のカテゴリーは関連するテーマ株です。これらの企業が利益を得る可能性があるかどうかを判断するには、打ち上げサービス、衛星製造、地上設備、通信端末、防衛契約、あるいは宇宙データとの実際のビジネス関係があるかどうかを確認する必要があります。3つ目のカテゴリーはETFです。ETFにとって重要なのは名前ではなく、保有銘柄、ウェイト、リバランスのルール、そして経費率です。
これら3種類の資産は、リスク特性が異なります。SpaceX自体は、IPOの価格設定や企業のファンダメンタルズの影響を受ける可能性があります。テーマ株は市場センチメントの影響をより強く受けるかもしれません。ETFはより多くの分散投資を提供しますが、テーマが狭いこと、経費率が高いこと、保有銘柄が集中していることなどにより変動する可能性もあります。
次に4つのリスクを見てみましょう:バリュエーション、テクノロジー、規制、流動性
SpaceXテーマを取り巻く最も重要なリスクの境界線は、4つの領域に分けられます。バリュエーションリスクは、超大型IPOがすでに将来の何年分もの成長期待を織り込んでいる可能性から生じます。テクノロジーリスクは、Starship、次世代Starlink、軌道コンピューティングなどの方向性をさらに検証する必要があることに由来します。規制リスクには、発射許可、周波数調整、スペースデブリ、防衛セキュリティ、越境運営許認可が含まれます。流動性リスクは、スプレッド、市場の深さ、ロックアップ期間、短期資金の過密など、上場初期段階に集中しています。
以下のチェックリストを利用できます:
- SpaceXの目論見書とリスク要因を読みましたか?
- StarlinkとStarshipの事業関係を理解していますか?
- テーマ株がSpaceXと実際の事業関係を持っているか確認しましたか?
- ETFが実際にSpaceXを保有しているか知っていますか?
- 新規上場初期の大きな変動に耐えられますか?
- 手数料、プラットフォーム料金、外部代理店手数料、通貨換算コストを確認しましたか?
テーマの人気と実際の取引コストを切り分ける
ホットなIPO銘柄が上場した後の取引機会に関心がある場合は、株価の変動性に加えて、実際の取引コストにも注意を払う必要があります。米国株式の取引コストには、手数料だけでなく、プラットフォーム料金、外部機関料金、取引活動費、決済手数料、為替スプレッド、資金調達経路のコストなどが含まれる場合があります。人気の高い新規銘柄については、短期的なスプレッド、約定スピード、注文タイプも実際の取引体験に影響を与える可能性があります。
BiyaPayは、米国株・香港株取引および暗号資産取引をサポートするグローバルなマルチアセット取引ウォレットです。手数料説明によると、BiyaPayは米国株取引でコミッション0ドルとしていますが、プラットフォーム手数料、外部エージェンシー手数料、その他の費用については、手数料センターおよび注文ページに準じます。人気の高いIPOは上場初期段階で大きな価格変動が生じる可能性があるため、投資家は取引前に注文タイプ、手数料構造、およびリスクを十分に理解する必要があります。また、関連サービスが利用可能かどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。
| 判断の軸 | 確認すべき質問 | よくある誤解 |
|---|---|---|
| ファンダメンタルズ | SpaceXの売上、損失、キャッシュフローはどうなっているか? | 評価額と有名さだけを見る |
| テーマ関連性 | 関連企業は実際に受注しているか? | テーマの名前だけを見る |
| ETF保有銘柄 | ファンドは実際にSpaceXを保有しているか? | テーマ名を実際の保有と勘違いする |
| 取引手数料 | 手数料、プラットフォーム手数料、外部手数料はどう計算されるか? | 「手数料ゼロ」だけを見る |
| リスク許容度 | 新規上場株の価格変動を受け入れられるか? | 人気のIPOを低リスクの機会と見なす |
要約: 宇宙関連の投資機会を評価する一般投資家にとって最も重要なポイントは、「業界のロジック」と「投資判断」を切り離して考えることです。商業宇宙、衛星インターネット、AIインフラには確かに長期的なポテンシャルがありますが、投資の結果は上場時の評価額、事業の実行力、技術の進展、規制環境、指数連動型の資金流れ、そして取引コストに左右されます。SpaceX本体、関連テーマ株、ETFではリスク構造も異なります。新規株の購入では目論見書と評価額に、テーマ株の購入では実際のビジネスとの関連性に、ETFの購入では組入銘柄と手数料により一層注目する必要があります。人気のIPOは市場のセンチメントを簡単に引き寄せることができますが、センチメントはファンダメンタルズの代わりにはなりません。より慎重なアプローチは、まず業界チェーンを理解し、次に公開文書と取引ルールを確認し、最後に個人のリスク許容度に基づいて参加するかどうかを判断することです。
SpaceXテーマに注目する際は、取引の経路と手数料体系を理解しよう
SpaceXのIPOは、商業宇宙、衛星インターネット、AIインフラの投資機会に対して、より多くの国際投資家の関心を引き寄せるでしょう。しかし、実際に取引に参加する前に、投資家はテーマの強さだけを見るのではなく、口座、注文タイプ、手数料、資金の経路が自分に適しているかどうかも考慮する必要があります。人気のIPOは、上場初期の段階で急騰、下落、殺到的な約定、スプレッドの拡大が発生する可能性があります。取引ルールを事前に理解していないと、実際の体験が期待とは異なる場合があります。
BiyaPayは、米国株取引、香港株取引、マルチアセットの資金管理について学ぶための入り口として利用できます。BiyaPayアプリを使用して、お住まいの地域や身分証明の条件で関連サービスが利用可能かどうかを確認したり、ウェブ取引を利用して、注文、手数料、市場情報について詳しく知ることができます。BiyaPayは、USDTをUSDやHKDなどの主要な法定通貨に変換することをサポートしており、米国株、香港株、暗号資産取引にも対応しています。ただし、通貨換算、入出金、または取引サービスは、プラットフォームの実際のルール、本人確認の結果、手数料センター、注文ページ、およびお住まいの地域の適用される法律・規制に従うものとします。公開市場、取引ルール、および手数料体系に関する情報は、投資助言を構成するものではありません。投資家は、人気の高いIPOに参加する前に、リスクを十分に評価する必要があります。
FAQ
SpaceXのIPOは商業宇宙テーマ株に直接的な利益をもたらすか?
必ずしもそうではありません。SpaceXのIPOは商業宇宙への注目を高める可能性がありますが、テーマ株が利益を得るかどうかは、受注、サプライチェーンの関係、売上へのエクスポージャー、バリュエーション水準などによります。類似の名称や関連テーマであるだけで、企業が直接的な恩恵を受けることを証明するものではありません。
Starlink衛星インターネット・テーマで重要な指標は何か?
重要な指標には、ユーザー数、ARPU、端末コスト、ネットワーク容量、周波数ライセンス、法人顧客の構成などがあります。衛星の数は展開規模を反映するだけであり、それ自体でビジネスモデルの質や収益性を証明するものではありません。
SpaceXのIPO後、一般投資家はETFを通じて間接的にSpaceXを保有できるか?
可能性はありますが、それはSpaceXが関連する指数やETFの保有銘柄に組み入れられるかどうか次第です。投資家は、ETFの名前だけでSpaceXが組み入れられているかを判断するのではなく、ファンドの保有銘柄、ウェイト、リバランスのサイクル、経費率を確認すべきです。
AI軌道データセンターはSpaceXの成熟した事業なのか?
いいえ、成熟した事業ではありません。AI軌道データセンターは、 imaginationが豊かである一方で不確実性も高い、まだ初期段階の方向性にとどまっており、打ち上げコスト、放熱、メンテナンス、宇宙の安全性、規制といった課題を伴います。確定した収益源として扱うべきではありません。
SpaceX関連テーマを取引する際、投資家が考慮すべき手数料は何か?
投資家は、手数料、プラットフォーム手数料、外部機関手数料、通貨換算コスト、資金調達手数料、注文タイプ、およびスプレッドを考慮する必要があります。手数料ルールはプラットフォームによって異なるため、手数料センター、注文ページ、および実際の口座明細を最終的な参考資料として使用する必要があります。
SpaceXテーマと防衛宇宙テーマの関係は何ですか?
両者には重なりがありますが、同じものではありません。SpaceXは政府の宇宙、通信、セキュリティ関連のミッションの一部に参加していますが、防衛宇宙には予算、審査、契約サイクル、規制要件も含まれます。両者を同一のテーマとして扱うべきではありません。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits


DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs
 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム