
SpaceXのスターシップはなぜ重要なのか?IPO評価額と長期的な成長への影響




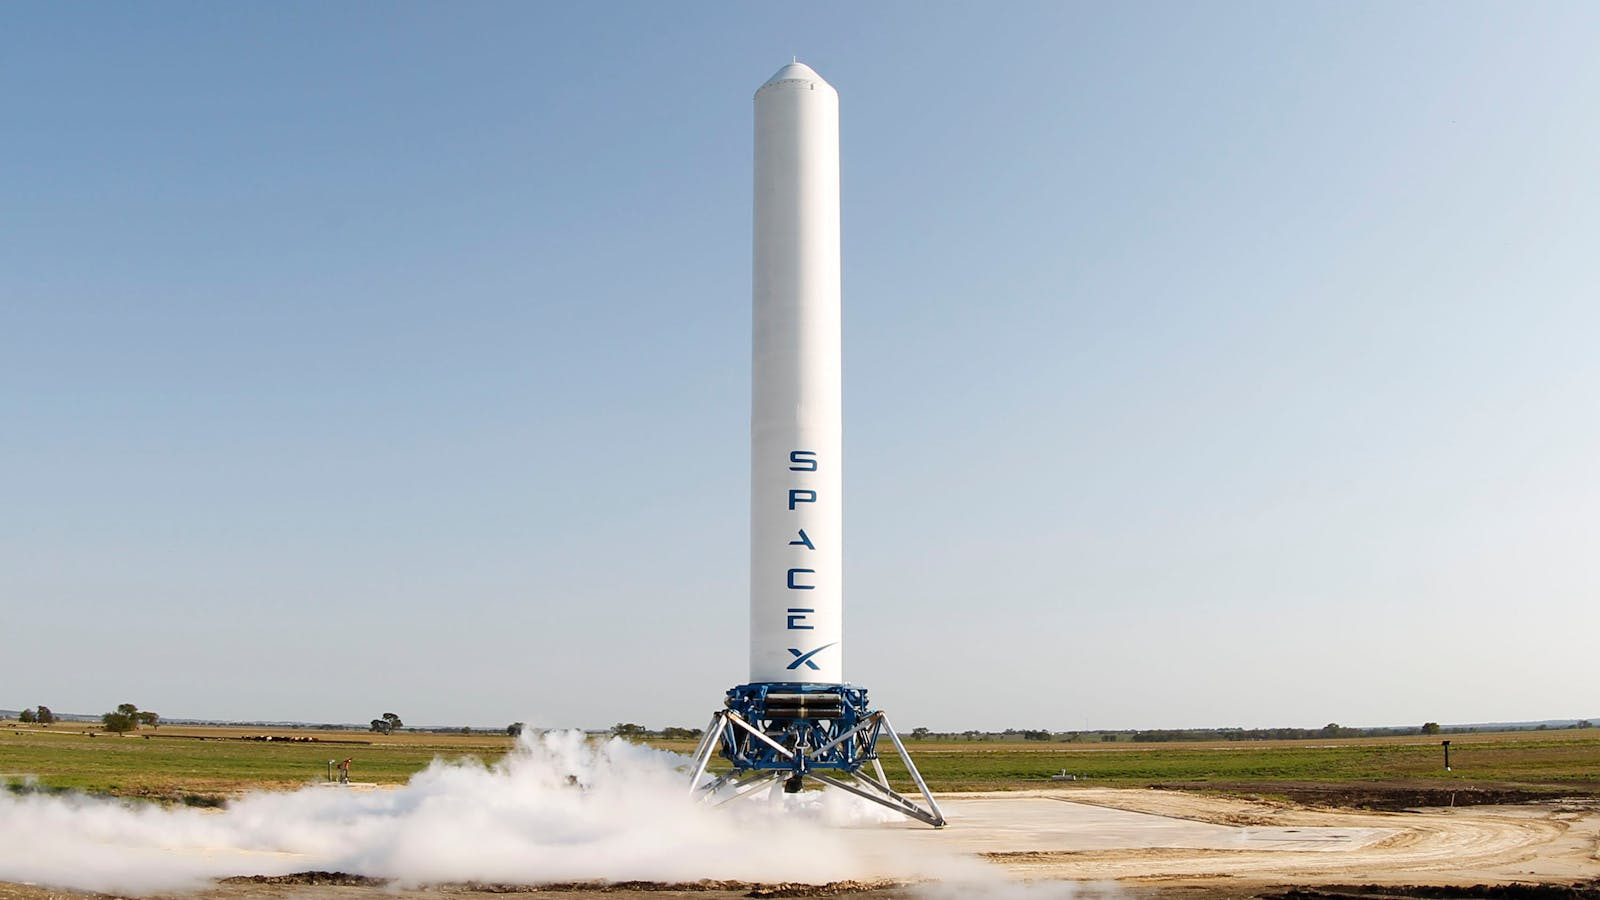
スターシップが重要なのは、すでにSpaceXの成熟した収益源となっているからではなく、SpaceXの将来の打ち上げコスト、次世代Starlink衛星の展開、NASAの月面ミッション、深宇宙輸送、そして長期的なバリュエーションの物語を左右する可能性があるからです。IPOバリュエーションにおいて、スターシップはむしろ「将来の成長オプション」のようなものです。成功すればSpaceXの低コストな軌道アクセス能力が強化される一方、失敗や遅延はStarlinkの拡大、政府ミッションのスケジュール、そして投資家の信頼を低下させる可能性があります。
重要なポイント
- StarshipはSpaceXの長期的企業価値評価において重要な技術的変数です。
- 依然として研究開発および検証の段階にあり、成熟したキャッシュフロー事業ではありません。
- Starshipが成熟すれば、Starlinkの展開コストを下げる可能性があります。
- NASAのArtemisミッションはStarshipの戦略的価値を高めています。
- 試験飛行、規制、コスト、遅延がIPOへの信頼に影響を与える可能性があります。
- Starshipを評価するには、現在の収益と長期的なナラティブを区別することが重要です。
なぜStarshipが重要なのか?それはSpaceXのコスト曲線に対応するため
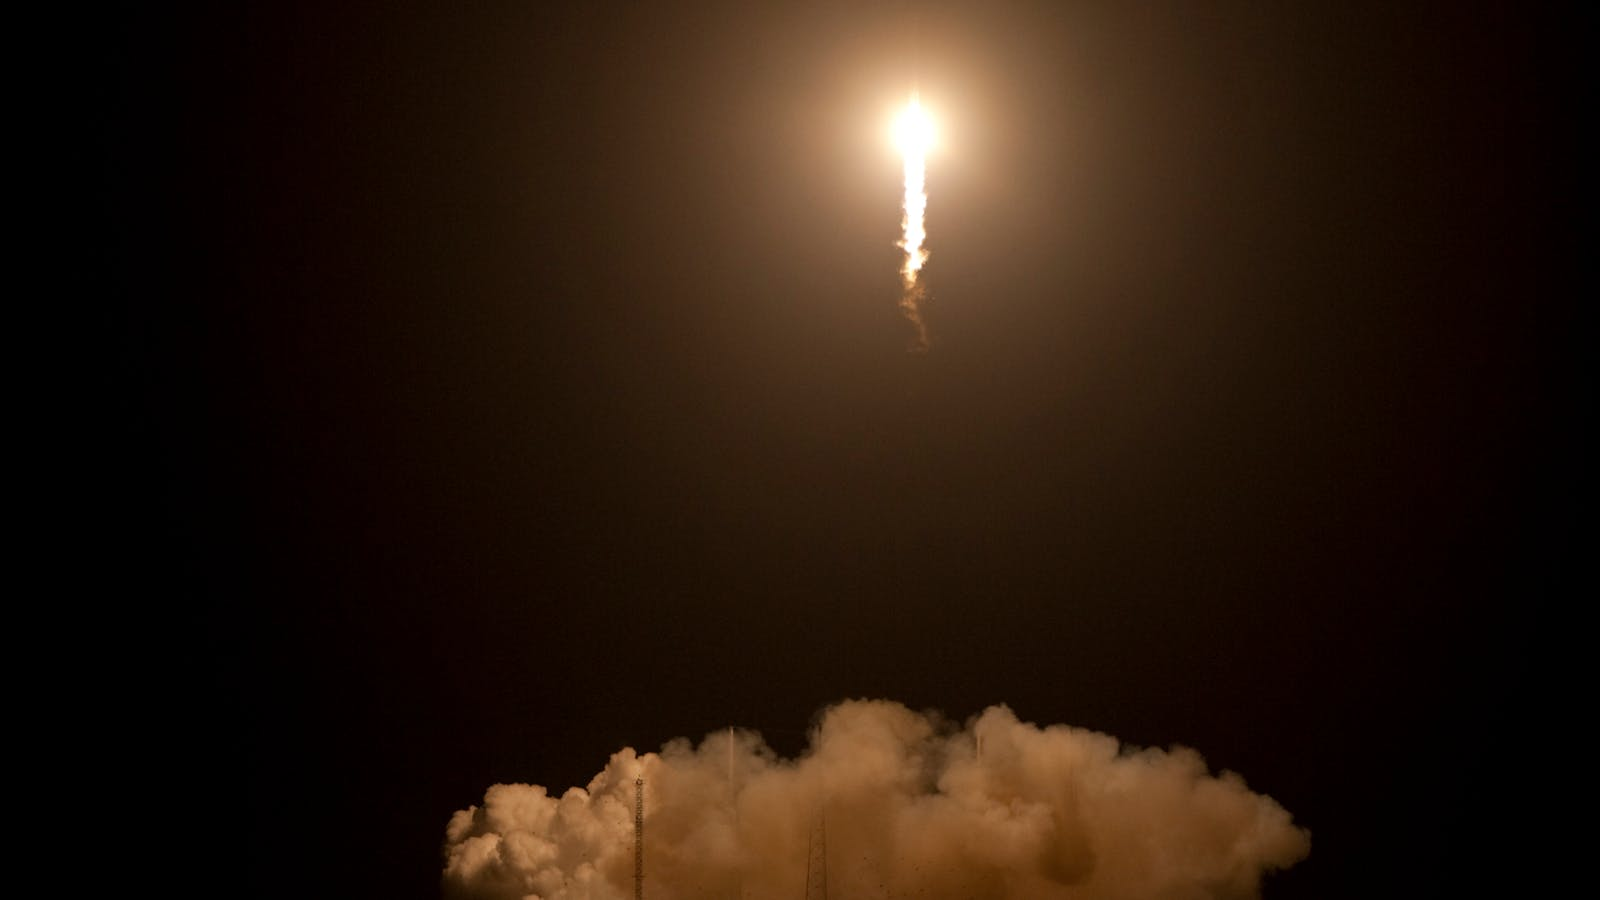
Starshipが重要である核心的な理由は、SpaceXの「低コストでの宇宙へのアクセス」という能力をより高いレベルに押し上げることを目指している点にあります。Falcon 9は、再使用可能なロケットが商業打ち上げ市場を変えうることをすでに実証しましたが、Starshipはより野心的な目標を掲げています。それは、より大きなペイロード能力、より高い再使用性、より低い軌道への単位コストによって、Starlink、月面ミッション、深宇宙輸送、そして将来の宇宙インフラを支えることです。
Starshipは単なるより大きなロケットではない
多くの人がStarshipを見たとき、最初の反応は「Falcon 9より大きい」というものでしょう。それは事実ですが、大きさにとどまっていては重要なポイントを見逃してしまいます。SpaceXはStarshipを完全再使用型の超重量級打ち上げシステムとして位置づけており、完全再使用構成で100トン以上を軌道に運ぶことを設計目標としています。この数値の意味は、単に一度により多くの貨物を運べるということではなく、軌道までの1キログラムあたりのコストを変える可能性があるという点にあります。
商業宇宙飛行においては、発射の映像的な華やかさよりもコスト曲線こそが重要です。Starshipが確実に再利用できるようになれば、SpaceXはより少ない発射回数でより多くの衛星を展開し、より大きなペイロードを運搬し、月、火星、軌道上インフラミッションのための輸送能力を提供できる可能性があります。言い換えれば、StarshipはSpaceXが再利用可能なロケットをFalcon 9の時代から、より大規模な商業化段階へと移行させようとする試みなのです。
Starshipの真の意義はコスト曲線にある
Falcon 9はSpaceXに商業打ち上げ市場における優位性をもたらしましたが、そのペイロード能力と構造には依然として限界があります。Starshipは次の段階の課題に対応するために設計されました。Starlinkのユーザー数の増加、衛星の容量アップグレード、NASAの月面ミッション、そしてより大規模な宇宙プロジェクトが同時に登場する中、SpaceXにはより大きく、より安価で、より拡張性の高い輸送システムが必要となっています。
StarshipがSpaceXにもたらす価値は、いくつかの層に分けて考えることができます。
| 評価の観点 | スターシップの役割 | SpaceXにとっての意義 |
|---|---|---|
| ペイロード容量 | 1回の打ち上げでより多くのペイロードを運搬できる | 大規模展開コストを削減できる |
| 再利用性 | 反復的な打ち上げコストを削減する | 長期的な収益性の潜在力を向上させる |
| 高頻度の打ち上げ | 衛星およびペイロードの展開サイクルを短縮する | Starlinkの拡大を支援する |
| ミッションの範囲 | 低軌道、月、深宇宙 | 商業的機会を拡大する |
| 投資ストーリー | 将来の成長期待を担う | IPO評価額に対する信頼に影響を与える |
ここで最も重要なポイントは「単位コスト」です。Starshipが単に大きいだけで、維持が難しく、再利用が困難で、打ち上げ間隔が長いのであれば、ビジネスモデルへの改善効果は限定的なものにとどまります。信頼性をもって、繰り返し、大規模に運用できるようになって初めて、StarshipはSpaceXのコスト構造を真に変えることができるのです。
IPO前に試験飛行が拡大して注目される理由
IPOへの期待が高まると、Starshipの試験飛行は市場から特に注目されます。Starship V3試験飛行に関する報道では、この試験がSpaceXのIPOを前にして行われたことが伝えられ、StarshipがStarlink衛星ペイロードの模擬展開を含む主要目標を達成できるかどうかに投資家が注目していました。
ただし、テスト飛行が成功しても商用の成熟を意味するわけではなく、テスト飛行に異常が起きても商用の失敗を意味するわけではありません。Starshipは依然として急速な反復段階にあり、単一の飛行は安定した商用サービスというよりも、エンジニアリングの検証に近いものです。投資家にとってより重要な問いは、リスクが徐々に縮小しているかどうかです。エンジン、熱シールド、大気圏再突入、回収、ペイロード展開、打ち上げペースは、継続的に改善されなければなりません。
セクションの要約: Starshipの重要性は「より大きく、より壮大である」ことにあるのではなく、SpaceXのコスト曲線を作り変える可能性にある。Falcon 9はすでに商業打ち上げ市場におけるSpaceXの優位性の構築に貢献しており、Starshipは再利用性と重量級ペイロード能力をより高いレベルへ引き上げようとしている。Starshipが確実にミッションを実行できれば、Starlinkの展開コスト、月面ミッションのスケジュール、そして将来の宇宙インフラへの期待に直接影響を与えることになる。逆に、技術的あるいは規制面での進展が順調でなければ、IPOバリュエーションにおける重要な割引要因となるだろう。
StarshipはSpaceXのIPOバリュエーションにどう影響するか? 鍵となるのは現在の収益ではなく期待感である
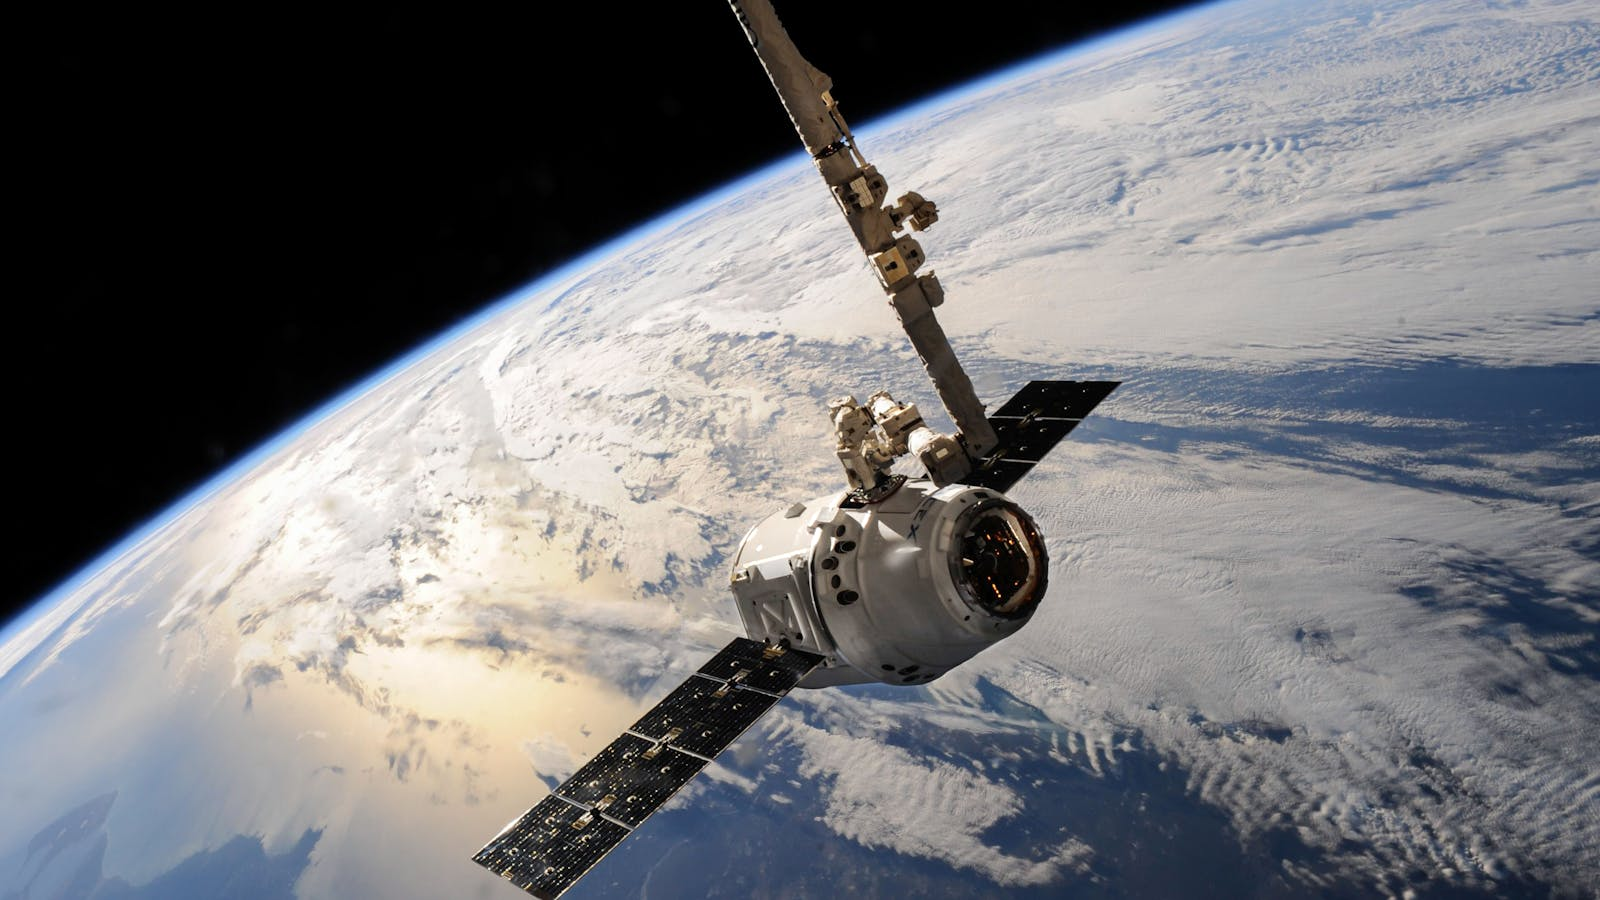
スターシップがSpaceXのIPO評価額に与える影響は、主に将来の期待によるものであり、現在の収益によるものではありません。スターシップはまだ、StarlinkのサブスクリプションやFalcon 9の打ち上げサービスのような安定したキャッシュフロー源ではありませんが、SpaceXがより低コストでStarlinkを拡大し、月面ミッションを請け負い、将来的により大規模な宇宙インフラ市場に参入できるかどうかを左右する可能性があります。
スターシップは現時点ではむしろ研究開発資産に近い
Starshipは今日では、研究開発資産および初期段階の商業化プラットフォームとして理解する方が適切です。SpaceXの企業価値において重要な意味を持っていますが、それがすでに安定した収益を生み出していることを意味するわけではありません。現時点でより明確な収益源は、依然としてStarlink、Falcon 9の打ち上げサービス、NASAの契約、および防衛契約です。
SpaceXのIPO提出に関する報道によると、市場が注目しているのはSpaceXの現在の財務データだけでなく、マスク氏の支配権、火星構想、Starlink、再使用可能なロケット、そして将来のビジネスストーリーでもあります。このことは、Starshipが企業価値評価において主に「将来の上振れ余地」という役割を果たしていることを示しています。
この種の資産には、大きな上振れ余地と長い実現期間という2つの特徴があります。評価額を押し上げる可能性がある一方で、試験飛行、コスト、ライセンス、スケジュールの変化によって評価額の引き下げが発生することもあります。
なぜIPO評価額はStarshipの期待を前もって織り込むのか
IPOの評価額は通常、現在の売上だけを見るわけではありません。将来の市場規模、技術的参入障壁、成長経路も見られます。Starshipには、低い打ち上げコスト、より大きな衛星展開能力、NASAの月面ミッション、深宇宙輸送、軌道上インフラ、さらには軌道上データセンターといった期待が託されています。
SpaceXのロケットからAIへのビジョンに関する報道では、投資家は実質的に、ロケットやStarlinkから、より遠い宇宙インフラに至るまでの成長ストーリーに賭けていると指摘されている。そのストーリーにおいて、Starshipは重要な輸送システムである。
しかし、ここには共通する誤解もある。ビジョンが評価額に入ったからといって、そのビジョンがすでに収益になっているわけではない。IPOの評価額は期待を先取りして反映することができるが、実際の運営には依然として、ミッションの実証、規制当局の承認、顧客契約、打ち上げコスト、キャッシュフローの実績などの裏付けが必要である。
Starshipは上振れ要因であり、リスク要因でもある
Starshipは評価額に両方向の影響を及ぼします。成功すれば、SpaceXの技術的な堀と長期的な成長余地を強化します。進捗が順調でない場合には、技術、コスト、そしてスケジュールのリスクを増幅させます。
| 評価要因 | Starshipの肯定的な役割 | 評価額への割引の可能性 |
|---|---|---|
| Starlinkの拡張 | より大型の衛星を展開し、ネットワーク容量を増加させる | 遅延が拡張のペースに影響する可能性 |
| 打ち上げコスト | 1回の打ち上げあたりのペイロードを増加させ、単位コストを低下させる | 再利用可能機の保守コストは不確実なまま |
| 政府ミッション | NASAの月面および深宇宙ミッションを支援 | ミッションの遅延や予算の変更 |
| 長期的な市場 | 宇宙インフラと深宇宙輸送を支援 | 商業需要は依然として実証されていない |
| 投資家の信頼 | 技術的道筋が実現可能であることを証明 | テスト飛行の事故が変動性を拡大させる可能性 |
「火星構想」だけを見ると、将来の収益を過大評価してしまうかもしれません。「試験飛行のリスク」だけを見ると、SpaceXのエンジニアリングにおける反復能力を過小評価してしまうかもしれません。よりバランスの取れたアプローチは、Starshipを現在のキャッシュフロー事業としてではなく、比重の高い長期的な変数として扱うことです。
セクション要約: StarshipがSpaceXのIPO評価額に与える影響は、主に将来への期待によるものであり、現在の収益によるものではありません。Starshipは長期的な成長オプションのようなものです。成熟すれば、打ち上げコストの引き下げ、Starlinkネットワーク容量の拡大、NASAの月面ミッションの支援、そして将来の宇宙ビジネスの開拓につながる可能性があります。一方、開発が遅延したりコストが増大したりすれば、評価額の信頼性が損なわれる可能性があります。SpaceXのIPOを分析する際は、Starlinkを現在の収益の主軸と見なし、Starshipは長期的な成長余地と評価額の上限を決める重要な変数と見なすべきです。
StarshipとStarlinkの関係は?次世代衛星の配備が鍵となる接点
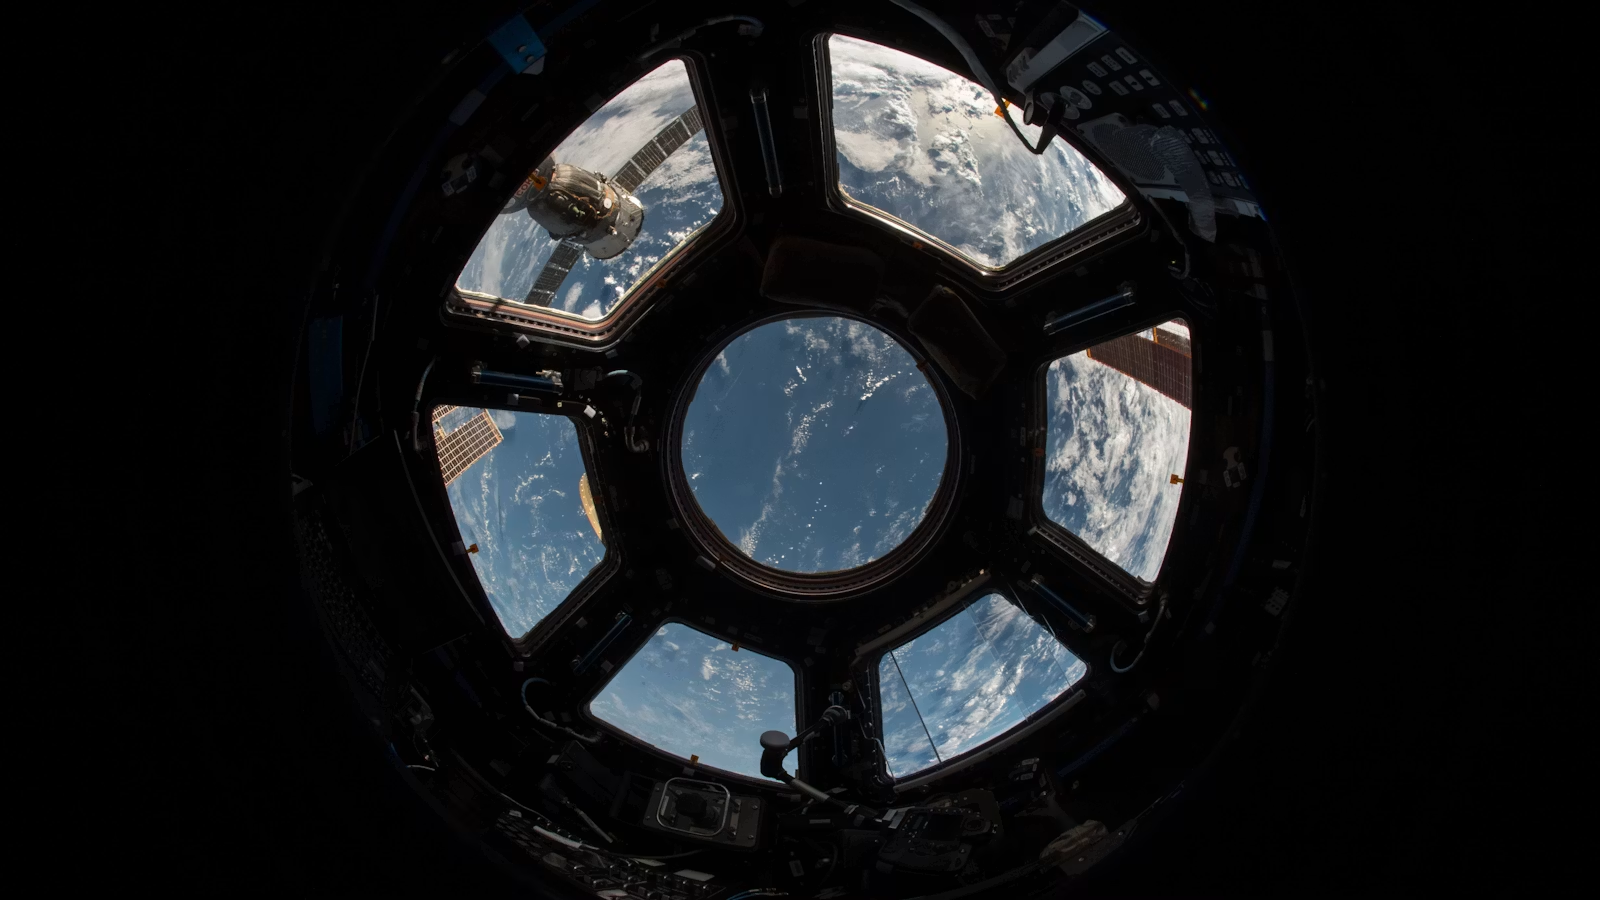
スターシップとスターリンクの関係は、単なる「ロケットが衛星を打ち上げる」というものではありません。スターリンクはSpaceXの現在の成長の主力であり、スターシップは次世代衛星の展開効率、ネットワーク容量、そして単位コストを左右する可能性があります。スターシップが成熟すれば、スターリンクはより速く拡大し、より大型の衛星を低コストで展開し、航空、海上、エンタープライズ、携帯電話への直接接続サービスといった高付加価値のシナリオを支援できるようになるかもしれません。
スターリンクの成長にはより大きなペイロード能力が必要
Starlinkのユーザー数が増えるほど、衛星の容量、軌道上での補充、カバー範囲、そしてサービス品質に対する需要は大きくなります。Falcon 9は現在の展開を引き続き支援できますが、より大型で、より重く、より大容量の次世代衛星は、Starshipのペイロード能力と内部容積に大きく依存する可能性があります。
Starshipの試験飛行に関する報告では、試験ミッションに模擬的なStarlink衛星ペイロードの展開が含まれていたと述べられており、Starshipの技術検証が将来のStarlinkの打ち上げペースと密接に結びついていることが示されています。また、SpaceXはStarshipミッションの最新情報の中で、より強力なStarlink V3衛星がStarshipの展開能力と結びつくことに言及しています。
これはバリュエーションにとって重要です。Starlinkの収益成長は、ユーザー数だけでなく、ネットワークがより多くのユーザーをサポートできるかどうかにも依存しています。衛星の容量が不足していれば、ユーザー体験や高付加価値顧客の獲得が制約されるでしょう。
StarshipはStarlinkのユニットエコノミクスを変える可能性がある
Starlinkのコストには、衛星の製造、打ち上げ、地上局、ユーザー端末、メンテナンス、運用が含まれます。Starshipがより低いユニットコストでより多くの衛星を展開できれば、Starlinkのユニットエコノミクスは改善する可能性があります。
| StarshipがStarlinkに与える影響 | 具体的な効果 | バリュエーション上の意義 |
|---|---|---|
| 打ち上げ効率 | 1回の打ち上げでより多くの衛星を配備 | ネットワーク拡大を加速 |
| ネットワーク容量 | より大型で高性能な衛星に対応 | サービス品質の向上 |
| 単位コスト | 容量単位あたりの配備コストを低減 | 収益性の向上可能性 |
| 高価値シナリオ | 航空、海上、 direct-to-cellサービスに対応 | 収益の上限を引き上げ |
| リスク伝播 | Starshipの遅延が拡大に影響 | バリュエーションの不確実性が増大 |
これがStarshipとIPO評価額を結ぶ重要なリンクです。市場が気にしているのは、ロケットが高く飛べるかどうかだけではありません。ロケットがStarlinkの拡張コストを下げられるかどうかを気にしているのです。Starlinkがより低い資本支出でより多くのユーザーにサービスを提供できれば、バリュエーションの支えはより強固になります。拡張コストが高止まりすれば、収益成長の質は割り引かれることになります。
Starshipの遅延がStarlinkのバリュエーションロジックに与える影響
Starshipが遅延しても、Starlinkの成長がすぐに止まることはありません。Falcon 9が依然として衛星の展開を継続できるからです。しかし、次世代ネットワークの容量、Direct-to-Cellサービス、より高密度な市場カバレッジ、航空、海上などの高価値シナリオは、そのペースに影響を受ける可能性があります。
SpaceXのIPO申請に関する報道では、StarshipがSpaceXの将来の商用ストーリーにおいて重要な位置を占めており、特にStarlinkのブロードバンド衛星や、その後のモバイル通信衛星との関連で注目されている。つまり、StarshipはStarlinkの現在の収益にとって唯一の条件ではないが、Starlinkの次の段階の成長の質を左右する重要な条件になる可能性があるということである。
セクション概要: StarshipとStarlinkの関係は、SpaceXのバリュエーション・ロジックにおける最も重要なリンクの一つです。Starlinkは現在の成長とサブスクリプション収益を提供し、一方Starshipは次世代衛星の展開効率、ネットワーク容量、コストカーブを左右する可能性があります。Starshipが成熟すれば、Starlinkはより速く拡大し、より付加価値の高い顧客にサービスを提供できます。Starshipが遅延した場合でも、StarlinkはFalcon 9で運用を続けられますが、バリュエーションに織り込まれた高い成長期待は見直しが必要になるかもしれません。
Starship、NASA Artemis、月面ミッション、深宇宙ミッションの関係とは?

StarshipはStarlinkの打ち上げツールであるだけでなく、SpaceXが月や深宇宙ミッションに参入するための重要なプラットフォームでもあります。NASAアルテミスとの関係には、政府契約による収益、技術認証、そして長期的な深宇宙輸送能力が含まれます。この領域は、近期的な技術実証、中期的な政府ミッション、そして長期的な月面インフラと火星輸送の構想という3つの層で捉えるべきです。
Starshipはアルテミス商業着陸船アーキテクチャの一部である
NASAのArtemis IIIミッション計画において、商業着陸システムは重要な構成要素であり、NASAのミッション・アーキテクチャにはSpaceXとBlue Originの両方の着陸機が言及されています。Starship HLSの価値は、契約金額だけではなく、有人深宇宙ミッションに必要な技術検証にもあります。
NASAはまた、Artemis Moon Landing契約の変更を通じて、後のArtemisミッションに向けたSpaceXのStarship有人着陸システムの開発を推進し続けました。SpaceXにとって、この種の契約は収入だけでなく、政府レベルでの技術的承認でもあります。
しかし、これはStarshipがすでに月面商用化を完了したことを意味するものではありません。有人月面着陸にはドッキング、推進剤移動、生命維持、月面着陸、軌道への帰還、そして安全認証が関わり、その一つ一つのステップに検証が必要です。
月面ミッションはSpaceXにどのような商用価値をもたらすのか?
月面ミッションの商用価値は、次の3つのカテゴリーに分けることができます。
| ミッションレベル | スターシップの役割 | 商業的意義 | 不確実性 |
|---|---|---|---|
| 低軌道 | ペイロードや衛星を輸送 | Starlinkや商用顧客を支援 | 商用ミッションの頻度 |
| NASAアルテミス | 商用月面着陸機 | 契約収入と技術認証 | ミッション設計とスケジュール |
| 月輸送 | 貨物、機材、インフラ | 将来の政府・商用市場 | 需要がまだ規模化していない |
| 深宇宙探査 | 火星以遠 | ブランドと長期的ビジョン | 技術、資金、規制 |
| 宇宙インフラ | 軌道上製造、データセンター | 長期的な新市場 | ビジネスモデルが実証されていない |
直近で最も確実な要素は、NASAの契約と技術認証です。中期的には、月面貨物輸送、月面機器の輸送、さらなる政府ミッションなどが含まれる可能性があります。長期的には、より大規模な月面経済や深宇宙の商業化です。これらの層は確実性のレベルが大きく異なるため、混同すべきではありません。
火星ビジョンは長期的なナラティブとして扱うほうがよい
SpaceXは火星ビジョンと密接に結びついていますが、火星輸送を短期的な収益として扱うべきではありません。それはむしろ、同社の長期的なブランド、技術ロードマップ、資本市場におけるナラティブの一部です。評価額という観点では、火星ビジョンは上限を引き上げる可能性がある一方で、より大きな不確実性ももたらします。
より慎重な見方をすれば、Starshipの今日の最も現実的な商業的価値は、依然として低軌道への展開、Starlinkの拡大、NASAのArtemis計画、そして大型ペイロードミッションにあるということです。火星、月面基地、軌道上での製造、地球上のポイント・トゥ・ポイント輸送は、技術、需要、規制、資金調達モデルのさらにはるかに長い検証を必要とする、より遠い将来の可能性です。
セクションの要点: NASAのアルテミス計画や月面ミッションにおけるスターシップの意義には、政府契約による収益、技術認証、そして長期的な深宇宙輸送能力が含まれます。スターシップは単にStarlinkに貢献するロケットではなく、SpaceXが低軌道衛星事業者から月面・深宇宙・将来の宇宙インフラ事業へと移行するための重要なツールです。しかし、これらの長期的なビジョンを現在の収益と直接同一視すべきではありません。より合理的なアプローチは、短期的な実証、中期的な契約、長期的な市場を区別することです。
スターシップの主なリスクとは?試験飛行、規制、コスト、そして商用化の不確実性
StarshipはSpaceXにとって長期的な機会であると同時に、IPOの評価額におけるリスク要因にもなり得ます。そのリスクは主に技術検証、規制当局の承認、開発コスト、そして商業需要から生じます。試験飛行は工学面での進捗を示すことはできますが、商業的な成熟度を直接証明するものではありません。高いペイロード能力は想像力を広げますが、それを支えるには十分な顧客と管理可能なコストが必要です。
試験飛行の成功は商業的成熟を意味しない
Starshipの試験飛行は、投資家の信頼に目に見える形で影響を与えるため、通常は市場の注目を集めます。しかし、試験飛行と商業運用の間には依然として隔たりがあります。1回の試験飛行では、エンジン、ステージ分離、熱シールド、大気圏再突入、ペイロード展開、回収計画などを検証することはできますが、それだけではシステムが高頻度の商業運用の準備が整っていることを証明するには不十分です。
Starship V3の試験飛行に関する報道では、飛行はほとんどの目標を達成したものの、エンジンの停止や、計画されていた宇宙空間でのエンジン再点火が実施されなかったといった問題が依然として発生したと伝えられました。この情報の価値は、試験飛行は最終的な商業提供ではなく、エンジニアリングの学習プロセスの一部であるということを読者に思い出させる点にあります。
Starshipが成熟に向かっているかどうかを判断するには、以下の点に注目できます。
| リスクの種類 | 具体的な現れ | IPO評価への影響 |
|---|---|---|
| 技術リスク | 試験異常、エンジン、熱遮蔽、回収 | 商用成熟度への期待を下方修正 |
| 規制リスク | FAAの免許、環境審査、事故調査 | 打ち上げペースを遅延させる |
| コストリスク | 研究開発費、保守コスト、施設拡張 | キャッシュフローを圧迫 |
| 需要リスク | 大型ペイロード顧客の不足 | 商業化収益に影響 |
| スケジュールリスク | 次世代Starlinkの展開遅延 | 成長期待を弱める |
| ナラティブリスク | 長期ビジョンが早期に織り込み済み | 評価額の変動を拡大 |
規制と打ち上げ許可がペースに影響を与える
商業宇宙飛行の拡大は、SpaceXが単独で決定できるものではありません。スターシップの打ち上げには、FAA、環境審査、発射場の容量、公共の安全、事故調査、そして空域および海域の調整が関わります。技術が準備できていたとしても、規制当局の承認や発射場の容量が打ち上げペースに影響を与えることになります。
SpaceXの高頻度打ち上げ目標に関しては、FAAによる打ち上げ頻度の評価が、規制能力そのものが商業宇宙開発の拡大の一部であることを示しています。Starshipについては、将来的にStarlink、NASA、そしてより多くの商業ミッションを支援するためには、規制のペースが収益化のスピードに直接影響することになります。
研究開発コストと商業需要はまだ検証が必要
Starship は膨大な研究開発投資を必要とするため、短期的な設備投資の圧力が高まります。仮にシステムが技術的に成熟したとしても、商業需要がそれに追いつかなければなりません。重量級ロケットが高頻度の利用ケースを生み出すには、十分な衛星打ち上げ需要、大型ペイロード、政府ミッション、そして将来の宇宙インフラ顧客が必要です。
Starship の再使用時の維持コストが予想より高くなった場合、あるいは大型ペイロード市場の発展が遅れた場合には、長期的な収益性(ユニットエコノミクス)に影響が及びます。IPO の評価額という観点では、Starship は評価額の天井を引き上げる可能性がある一方で、評価額の変動性を高める要因にもなり得るということです。
セクションの要約: スターシップのリスクは、技術、規制、コスト、商業化という4つの領域から生じます。試験飛行の進捗は投資家の信頼感に影響を与える可能性がありますが、試験飛行の成功は成熟した商業運用と等しくありません。規制当局の承認は打ち上げ頻度に影響し、開発コストはキャッシュフローに影響し、顧客需要は将来の収益に影響します。SpaceXのIPOバリュエーションにおいて、スターシップは長期的な上振れの可能性を高める一方で、バリュエーションの変動性も拡大させるため、機会とリスクの両方として捉える必要があります。
一般の投資家はスターシップがSpaceXの長期的な成長に与える影響をどう捉えるべきか?
普通投資家は、Starshipを試験飛行の映像や火星構想、IPOへの期待だけで理解すべきではありません。重要なのは、SpaceXのコスト曲線を改善できるか、Starlinkの拡大を支えられるか、NASAのミッションを果たせるか、そして新たな商用市場を切り開けるかという点です。StarshipはSpaceXの長期的な成長にとって重要ですが、現時点で成熟したキャッシュフロー源ではありません。
まず、SpaceXの企業価値を3つの階層に分解する
SpaceXの企業価値は、3つの階層に分けることができます。
| 評価レイヤー | 代表的な事業 | 注目ポイント |
|---|---|---|
| 現在の収益レイヤー | Starlink、Falcon 9、政府契約 | 収益規模、マージン、契約の安定性 |
| 成長拡大レイヤー | Starlink法人向け、航空、海運、直接携帯接続 | 顧客構成、ARPU、ネットワーク容量 |
| 将来のオプションレイヤー | Starship、月面ミッション、深宇宙輸送、宇宙インフラ | 技術的成熟度、コスト曲線、商業需要 |
Starshipは将来のオプション層に属しますが、同時に現在の成長層にもフィードバックをもたらします。順調に成熟すれば、次世代のStarlink配備、政府ミッション、そして大規模な商業ペイロードのすべてが恩恵を受けます。順調に進展しなければ、バリュエーションに織り込まれた長期的な成長余力は割り引かれる必要があります。
5つの質問でStarshipがバリュエーションを支えているかを判断する
5つの質問を使って、StarshipがSpaceXの長期的な成長をどの程度支えているかを評価できます:
| 質問 | 説明 |
|---|---|
| Starshipは確実に軌道に到達できるか? | 技術的経路が収束しているかどうかを左右する |
| 再利用性は本当にコストを下げられるか? | コスト曲線が改善できるかどうかを左右する |
| 次世代Starlinkの展開を支援できるか? | 成長の主軸が強化されているかどうかを左右する |
| NASAや政府のミッションは計画通りに進んでいるか? | 技術的な承認と契約が実現されているかどうかを左右する |
| 商用需要は高頻度の打ち上げを支えるのに十分か? | 長期的な市場が実現できるかどうかを左右する |
単にバリュエーションが高いか低いかを問うよりも、これらの質問のほうがはるかに有用です。バリュエーションは結果であり、テクノロジー、コスト、需要、規制こそがその結果を支える変数なのです。
IPOの流行を追うときは、取引ルールと手数料にも目を向けよう
SpaceX、Starship、商業宇宙開発、人気のIPOをフォローしているなら、企業の技術ロードマップだけでなく、取引ルールや手数料体系についても理解しておく必要があります。人気のIPOでは、取引開始初期に大きく価格が変動することがあり、実際の取引コストには、手数料だけでなく、プラットフォーム手数料、外部機関手数料、取引活動手数料、端株注文手数料など、注文ページに表示されるさまざまなコストが含まれる場合があります。
お住まいの地域の法律・規制、本人確認(KYC)、およびプラットフォームの規則に従うことを条件として、BiyaPayを利用して米国株、香港株、マルチアセット取引へのアクセスについて学んだり、米国株市場情報を利用して関連業界や企業の最新情報をフォローしたりすることができます。BiyaPayは米国株取引の手数料を0米ドルとしていますが、プラットフォーム手数料、外部エージェント手数料、その他のコストについては、手数料センターおよび注文ページを基準としてください。公開されている市場情報、取引ルール、手数料体系は参考情報であり、投資助言を構成するものではありません。
セクションの要約: 一般投資家は、Starshipを試験飛行の映像や火星構想だけで理解すべきではありません。重要なのは、それがSpaceXのコスト曲線を改善できるか、Starlinkの拡大を支えられるか、NASAのミッションを遂行できるか、そして新たな商用市場を切り開けるかという点です。StarshipはSpaceXの長期的な成長にとって重要ですが、現時点で成熟したキャッシュフロー源ではありません。より慎重な評価方法としては、Starshipを長期的なオプションと捉え、技術の進捗、規制当局の承認、資本支出、商用需要を注視しながら判断することです。
Starshipの企業価値をフォローする際は、取引コストへの意識も併せて高めよう
Starshipの技術ロードマップを理解することは、SpaceXの企業価値評価を理解するための第一歩にすぎません。後々、公開市場でSpaceXや関連する民間宇宙企業をフォローする場合、取引ルール、注文タイプ、手数料体系、通貨換算の経路、そして現地のコンプライアンス要件についても理解する必要があります。人気のテック株やIPOは、注目度が高く、ボラティリティも高くなりがちです。取引を行う前には、企業価値評価のストーリーだけでなく、実際の注文コストやリスク許容度についても理解しておくべきです。
お住まいの地域で関連サービスが利用可能な場合は、ウェブトレーディングを利用して注文表示や手数料体系を把握したり、多通貨換算を利用して、さまざまな通貨ルート、資金手配、換算コストを事前に理解することができます。BiyaPayは、USDTを米ドルや香港ドルなどの主要な法定通貨に換算できるグローバルなマルチアセット取引ウォレットで、米国株、香港株、暗号資産の取引に対応しています。具体的な機能、手数料、利用可能かどうかについては、プラットフォームの規則、課金の詳細、および現地の規制要件に従ってください。
SpaceXやStarshipなど注目度の高いトピックについては、話題性だけを追いかけるのではなく、技術ロードマップが実現可能か、どの変数がバリュエーションを支えるのか、そして取引時に手数料やリスクがどのように現れるのか、という3点を同時に明確にすることが合理的なアプローチです。
FAQ
StarshipはなぜSpaceXのIPOバリュエーションに影響するのか?
Starshipは将来の打ち上げコスト、Starlinkの拡大、そして深宇宙ミッションへの期待に関わるため、SpaceXのIPOバリュエーションに影響を与えます。Starshipは依然として検証段階にあるため、長期的なビジョンを成熟した収益として直接扱うべきではありません。
StarshipはすでにSpaceXの収益源になっているのか?
Starshipは現在、安定した収入源というよりも研究開発と初期商業化のプロジェクトであり、SpaceXの現在の収入はむしろStarlink、打ち上げサービス、政府契約からもたらされており、Starshipは主に将来のコスト曲線と企業価値評価の期待に影響を与えるものです。
StarshipはStarlink衛星インターネットにどのような影響を与えますか?
Starshipは、より大きなペイロード容量と低い単位打ち上げコストを通じて、Starlinkの展開に影響を与える可能性があります。Starshipが遅延した場合でも、Falcon 9が現在の展開を支えることはできますが、次世代衛星の展開拡大に対する期待には影響が出る可能性があります。
StarshipとNASA Artemisの関係は何ですか?
StarshipはNASA Artemisの商業月面着陸システム・アーキテクチャの重要な部分です。技術的裏付けや政府契約の価値を提供できますが、ミッション設計、タイムライン、検証結果については依然としてNASAの情報に基づくべきです。
Starshipの試験飛行の成功は商業的成熟を意味するのか?
Starshipの試験飛行が成功しても、商業的成熟を意味するわけではありません。試験飛行は主にエンジン、熱シールド、分離、大気圏再突入、および回収能力を検証するものです。真の商業化には、信頼性、規制当局の承認、コスト管理、顧客需要の検証が依然として必要です。
一般の投資家はStarshipの長期的価値をどう評価すべきか?
一般投資家は、スターシップが確実に軌道に到達できるか、再利用を実現できるか、打ち上げコストを削減できるか、そしてStarlinkやNASAのミッションを支援できるかに注目すべきです。公開市場での取引が関わる場合は、目論見書、手数料の詳細、プラットフォームの規則、そして現地の規制要件に基づいて判断することも必要です。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs





 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム