
SpaceXの企業価値評価は高すぎるのか?株価売上高倍率(P/Sレシオ)、赤字、成長期待の理解方法




SpaceXの企業価値が高すぎるかどうかは、1.75兆ドルという数字だけでは判断できません。本当の問題は、売上高倍率(P/Sレシオ)100倍近くという水準が、Starlinkの収益性、ロケット打ち上げの参入障壁、AIへの投資、そしてStarshipの成長期待によって支えられるのかどうかという点です。高い企業価値は必ずしもバブルを意味するわけではありませんが、許容誤差の幅は大幅に狭まります。売上の成長、赤字の縮小、設備投資のリターン、あるいは技術の実現が期待を下回れば、企業価値修正の圧力は増幅されるでしょう。一般の投資家にとっては、SpaceXを「高い」あるいは「高くない」と単純に結論づけるのではなく、高バリュエーション技術株を理解するための典型的な事例として活用する方が有益です。
重要なポイント
- SpaceXの企業価値をめぐる核心的な論争は、会社の知名度ではなく、株価売上高倍率(P/Sレシオ)にあります。
- Starlinkは確かな収益性の柱ですが、それだけで企業価値の全体を説明することはできません。
- AI、Starship、宇宙データセンターは長期的な成長期待に属するものです。
- 高い損失と多額の資本支出は、企業価値がどの程度の速さで吸収されるかに影響を与えます。
- 投資判断においては、企業価値、募集価格、取引コストを区別することも重要です。
なぜSpaceXの企業価値は議論を呼ぶのか:市場が実際に求めているものとは?
SpaceXの企業価値をめぐる議論は、SpaceXが重要な企業かどうかという問題ではありません。より正確な問いは、公開市場がSpaceXの何年にもわたる将来の成長のために、今日極めて高い価格を支払う用意があるかどうかということです。「SpaceX 評価額」「SpaceX IPO 評価額」「SpaceX 株価収益率」「Starlink 収益性」「SpaceX 収益損失」などで検索すると、本質的には同じ問いを発していることになります。すなわち、現在の評価額はすでに将来の期待を織り込み済みなのだろうか、ということです。
ロイターによるSpaceXのIPO申請に関する報道によると、SpaceXが計画している株式公開は約1.75兆ドルの評価額に相当する可能性があり、マスク氏は合わせて約85.1%の議決権を維持する見込みです。公開市場がこの種の企業を評価する際には、ロケット打ち上げ事業だけを見ているわけではありません。Starlink、AI、xAI、Starship、宇宙データセンター、さらには火星構想までをも、その将来への想像力の中に含めているのです。
ただし、企業価値、募集価格、初値、そして上場後の取引価格は、すべて同じものではありません。SECによるIPOの定義では、IPOとは企業が初めて株式証券を一般向けに登録して提供し、公開取引市場を創設することであると強調されています。これは企業が公開市場に参入することを意味しますが、募集価格が安いことを自動的に意味するわけではなく、上場後の価格が必ず上昇することを意味するわけでもありません。
| 投資家の懸念 | 実際に分析すべき指標 | SpaceXにとっての意味 |
|---|---|---|
| 評価額が高すぎないか? | 株価売上高倍率、売上成長率、損失規模 | 株価が期待を先取りしているかどうかを判断する |
| Starlinkは黒字化しているか? | セグメント収益、利益率、ユーザー数の伸び | 収益の支柱が安定しているかどうかを判断する |
| AIは評価額を押し上げているか? | 資本支出、損失、商用化の道筋 | 長期的なストーリーが実現可能かどうかを判断する |
| IPO後に株価は上昇するか? | 発行価格、流動性、市場センチメント | 企業の質 rather than 取引リスクを評価する |
| Muskの支配権は重要か? | 議決権、株主構成、ガバナンスの仕組み | 一般株主の発言力を評価する |
評価額をめぐる論争のもう一つの原因は、SpaceXの非常に異例な事業構成にある。伝統的な航空宇宙企業は通常、防衛契約、打ち上げ注文、製造能力に基づいて評価される。インターネット企業は多くの場合、ユーザー規模、収益の成長率、利益率に基づいて評価される。AI企業は、計算能力、モデルの性能、将来の応用可能性に基づいて市場から価格がつけられる。SpaceXはこれらのロジックを混ぜ合わせている。すなわち、商業宇宙企業であり、衛星インターネット企業であり、さらにAIインフラという物語までも与えられている。この組み合わせはより高い評価額を支えることはできるが、同時に評価額の検証をより難しくしている。
要約: SpaceXの企業価値をめぐる議論の本質は、同社に技術的な参入障壁があるかどうかではなく、Starlink、再使用可能ロケット、AI、Starship、そして宇宙インフラの将来的な成長がすでに市場価格に織り込まれているかどうかという点にあります。SpaceXのバリュエーションを判断する際には、まず長期的な企業価値の分析なのか、IPO後の二次市場での取引機会の判断なのかを区別する必要があります。前者は事業、利益、キャッシュフローに依存しますが、後者はさらに発行価格、初値、流動性、市場センチメントにも依存します。この2種類の問いを混同してはいけません。そうしないと、「会社が強い」ことを「どんな価格でも妥当だ」と誤読しやすくなります。
株価売上高倍率(P/Sレート)の理解方法:100倍近いバリュエーションがリスクを拡大させる理由
株価売上高倍率(P/Sレート)は、通常、企業の時価総額を年間売上高で割って算出されます。この指標は、まだ安定的な収益性を達成していないものの、売上高が急成長している企業の評価によく用いられます。こうした企業はまだ安定した純利益を確保していない場合が多く、株価収益率(PER)が有用になりにくいためです。しかし、P/Sレートだけで企業が割安か割高かを判断することはできません。この指標が示しているのは、市場が売上高1ドルあたりいくら支払う用意があるかということだけです。
売上高比率(P/Sレート)が高いことの妥当な前提は、売上成長が十分に速く、将来の利益率が十分に高く、設備投資が最終的にキャッシュフローに転換できることである。これらの条件が満たされなければ、高いP/Sレートは評価額への重圧となる。Reutersは人気IPOの分析の中で、1.75兆ドルの評価額に基づくとSpaceXのP/Sレートは100倍近くに達する一方、当時のNvidiaは約24倍だったと指摘した。同じ分析では、SpaceXが昨年約50億ドルの損失を計上したことも述べられている。
この種の比較は、SpaceXがNvidiaより確実に高コストであることを証明するためのものではなく、また両社を直接並べて比較できるという意味でもありません。Nvidiaには明確なチップ販売、データセンター収益、そして成熟した公開財務データがあります。SpaceXには宇宙開発、衛星インターネット、AI、深宇宙ビジョンが含まれ、完全に比較可能な企業が存在しません。問題は、比較可能な企業が少ないほど、評価額が市場の信頼感に依存するようになるという点です。市場の信頼感への依存度が高まるほど、価格はリスク許容度の変化の影響を受けやすくなります。
| 指標 | 一般的な意味 | SpaceXに適用する際に注目すべき点 |
|---|---|---|
| 株価売上高倍率 | 売上高に対する時価総額 | 市場が将来の成長をどれだけ強く織り込んでいるかを反映 |
| 売上高成長率 | 事業拡大の速度 | Starlinkと打ち上げ事業が成長を続けられるかどうか |
| 純損失 | 企業が黒字かどうか | 大きな損失はバリュエーションの吸収を遅らせる |
| 設備投資 | 将来の成長のためにどれだけ投資しているか | AIとStarshipへの投資によりコストが高止まる可能性がある |
| 類似企業 | 誰と比較するか | SpaceXには完璧な類似企業が存在しない |
| 利益率の期待値 | 将来に利益を上げられるかどうか | 長期的な利益率が不確実であるほど、バリュエーションは敏感になる |
高評価額でのIPOの過去の実績も考慮する価値があります。ロイターが過去5年間の高評価額IPO 50件を分析したところ、その約4分の3が同期間にS&P 500インデックスファンドを購入した場合を下回ったことが示されています。IPO価格で購入した場合の平均リターンも、同期間のS&P 500を下回りました。この統計はSpaceXの業績を直接予測するものではありませんが、人気のあるIPOと長期的なアウトパフォーマンスとの間に必然的な関係はないということを思い出させてくれます。
P/Sレシオには、見落とされやすい特徴が一つあります。それは、売上の質を十分に区別できないということです。2つの企業がどちらも100億ドルの売上を計上していても、一方が高マージンのサブスクリプションサービスからその売上を生み出しているのに対し、もう一方が継続的な投資を必要とする資本集約的で低マージンの事業から生み出している場合、そのバリュエーション能力はまったく異なります。SpaceXの売上の質は分解して考える必要があります。Starlinkはより安定したサブスクリプション収益をもたらす可能性がありますが、打ち上げ事業は契約やミッションサイクルの影響を受け、AIや将来のデータセンターはまだ投資と検証の段階にあります。
要約: P/Sレートがほぼ100倍という水準は、SpaceXがバブルであることを直接証明するものではありませんが、市場がSpaceXに対してほとんど誤差の余地を与えていないことを示しています。Starlinkが成長を続け、AI投資が徐々に収益に転化し、Starshipが順調に進展すれば、高い評価額は将来の成長によって吸収される可能性があります。一方、売上成長が鈍化し、損失が拡大し、設備投資のリターンが不透明なままなら、評価額のリセット圧力は非常に明白になるでしょう。P/Sレートの価値は最終的な答えを与えることではなく、価格にどれほどの将来の成功がすでに織り込まれているかを思い起こさせることにあります。
売上と損失の読み方:Starlinkの収益性は全体の評価額を支えられるか?
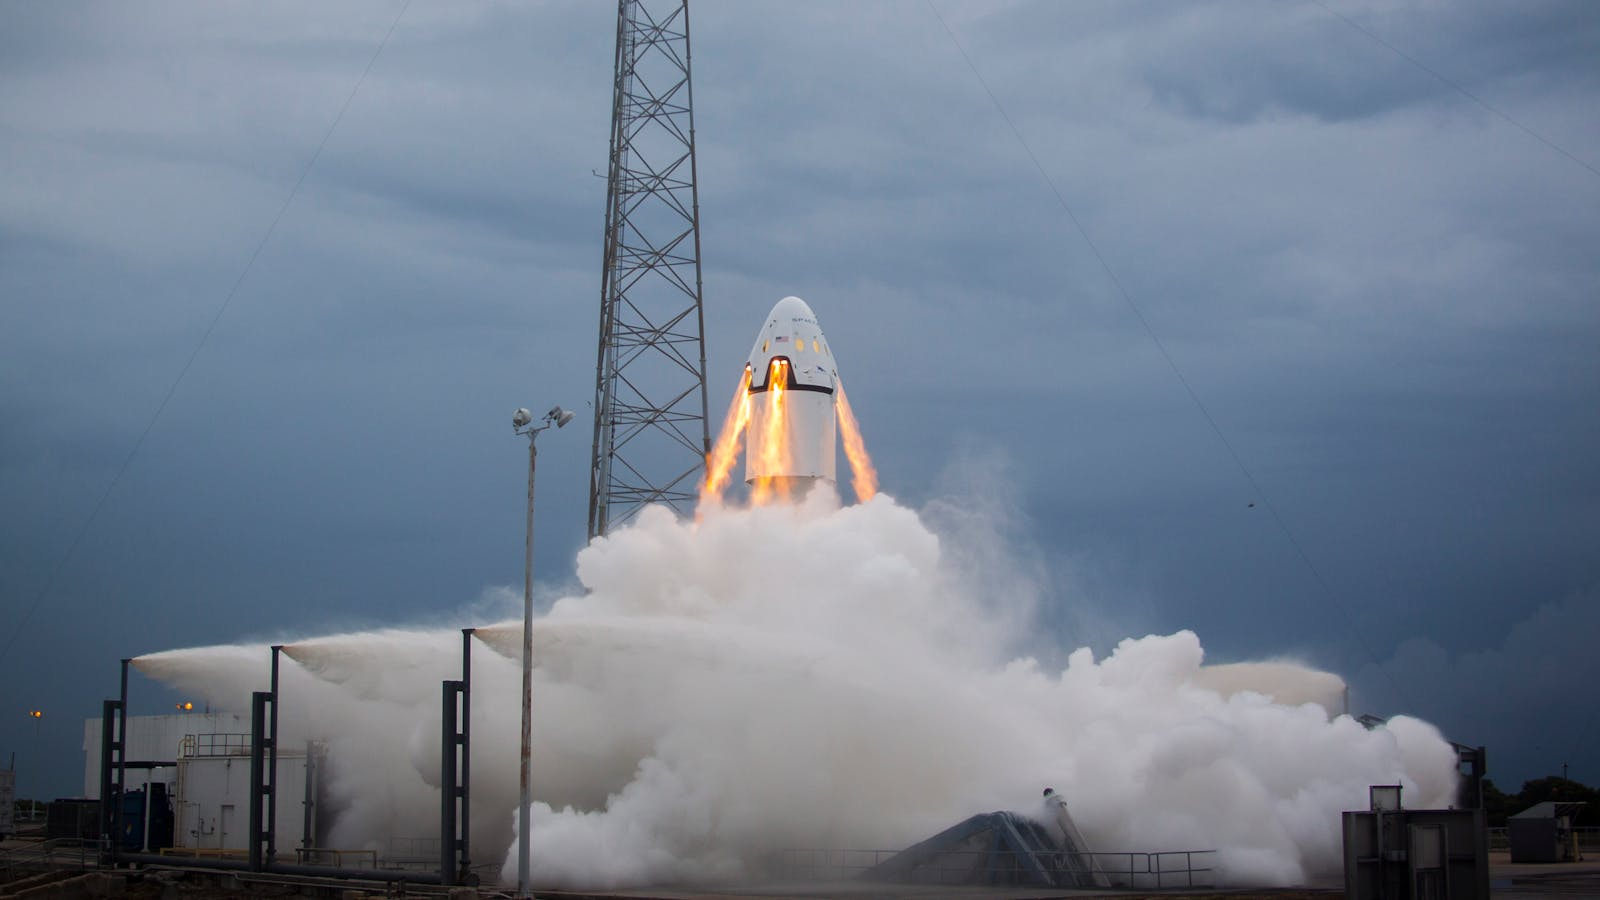
SpaceXの企業価値を分析する際、「損失」という言葉だけに注目することはできませんし、「Starlinkの収益性」というハイライトだけを見ることもできません。より重要なのは、売上がどこから生まれ、損失がどこで発生しているのかを分解し、投資が将来のキャッシュフローに転化できるかどうかを見極めることです。高い成長を続ける企業は拡大段階で赤字になることがありますが、その損失には明確な商業的リターンの道筋がなければなりません。
Starlinkは、SpaceXの企業価値評価における最も現実的な柱です。そのロジックは比較的明快です。低軌道衛星ネットワークを通じてインターネット接続を提供し、遠隔地、航空、海運、企業、政府、モバイル通信といったシナリオをカバーしています。ReutersはSpaceXのバリュエーションの計算に関する報道の中で、Starlinkはすでに黒字化しており、SpaceXの売上の約50%から80%を占めていることに言及しています。また、SpaceXの高い打ち上げ頻度も、低軌道衛星の展開においてリードを維持する助けとなっています。
ただし、Starlinkが全体の評価額を支えられるかどうかは、ユーザー数の伸び、ユーザーあたりの平均収益、衛星の維持コスト、端末コスト、電波の規制、そして競争状況にも左右されます。Investor’s Business Dailyの報道によると、2026年3月31日時点でStarlinkのユーザー数は約1,030万人に達し、前年比105%増となりましたが、ユーザーあたりの平均収益は2023年の99ドルから2026年初頭には66ドルに低下しました。ユーザーの急成長はプラス要因ですが、ARPUの低下は収益の質と価格設定の構造も併せて注視する必要があることを意味します。
損益構造も同様に重要です。MorningstarによるSpaceX IPO財務のまとめによると、SpaceXは2025年に約187億ドルの売上高と約49億ドルの純損失を計上し、2026年第1四半期の売上高は約47億ドルである一方、純損失は約43億ドルに達しました。損失があっても自動的に成長企業が否定されるわけではありませんが、損失が主に高い不確実性を抱える事業から生じている場合、市場はより高いリスクプレミアムを要求するでしょう。
| 事業 / 指標 | 企業価値へのプラスの影響 | 潜在的なリスク |
|---|---|---|
| Starlink | 収益と利益を支える基盤を提供 | ARPUの低下、競争、衛星の保守コスト |
| 打ち上げ事業 | 技術的バリアと業界での地位を構築 | 打ち上げ事故、ライセンス、顧客の集中 |
| AI / xAI | 新たな成長ストーリーを提供 | 大規模な損失と多額の資本支出 |
| Starship | 長期的な打ち上げ能力と深宇宙市場への道を開く | 技術の提供時期が不確実 |
| 全体の純損失 | 成長投資として説明可能 | 長期間拡大が続けば、企業価値が圧迫される可能性 |
| キャッシュフロー | 投資が自己循環できるかを測る指標 | 高投資サイクルでは継続的な資金調達への依存の可能性 |
ここには重要な判断ポイントがあります。Starlinkの収益性はSpaceXの企業価値の一部を説明することはできますが、そのすべてを説明するのは困難です。SpaceXの目標企業価値は、Starlinkだけを買っているのではありません。再使用可能なロケットシステム、Starshipの容量増強、AIインフラ、宇宙データセンター、そしてMusk個人の影響力も買っているのです。物語(ナラティブ)が一層加わるごとに企業価値の上限は引き上がる可能性がありますが、同時に検証の難易度も高まります。
要約: SpaceXの企業価値評価は、Starlinkの収益性だけでは説明できず、全体の損失を理由に単純に否定されるべきものでもありません。本当に重要なのは、収益を上げている事業が拡大を続けられるか、赤字事業が将来の収益源になれるか、そして設備投資が検証可能なリターンを生み出しているかどうかです。Starlinkは評価の支柱であり、AIとStarshipは評価上昇の源泉であると同時にリスクの源泉でもあります。Starlinkの成長が他の事業への投資を賄えるのであれば、高い評価額は市場に受け入れられやすくなるでしょう。一方、収益の支柱が十分に安定していなければ、長期的なナラティブはより大きな圧力に直面することになります。
成長期待をどう分解するか:AI、Starship、宇宙データセンターの価値はどのくらいか?
SpaceXの高い企業価値評価の大部分は、成長期待から来ています。成長期待は空想ではありません。優れたテクノロジー企業は、利益が十分に実現する前に市場で評価されることがよくあります。しかし、成長期待は分解して考える必要があります。どの市場に対応するのか、どのような技術を必要とするのか、いつ事業化できるのか、どれほどの資本支出を必要とするのか、そして最終的にどれほどのキャッシュフローを生み出せるのか。
SpaceXの成長ストーリーには、主に5つの柱があります。
| 成長ストーリー | バリュエーションを支えるロジック | 検証が必要なポイント |
|---|---|---|
| Starship | 打ち上げコストを大幅に低減 | 試験飛行、ライセンス、事業化のタイムライン |
| Starlink direct-to-cell | 接続市場を拡大 | ユーザー数の伸び、ARPU、パートナーシップモデル |
| AI / xAI | 計算能力とデータサービス市場を切り開く | 赤字がいつ縮小するか |
| 宇宙データセンター | 長期的な大きな想像力を提供 | 技術、コスト、需要が実現可能かどうか |
| 火星ビジョン | ブランドと長期ナラティブを強化 | 短期的な利益の源泉として扱うべきではない |
Starshipは企業価値評価のレバーであると同時に、技術的リスクでもあります。成功すれば、衛星展開、深宇宙ミッション、商業打ち上げ、そして長期的な宇宙インフラのコスト構造を変える可能性があります。しかし、Starshipの商用化は技術の進捗だけでなく、規制、打ち上げ頻度、環境アセスメント、安全要件にも依存しています。Starship/Super Heavyに関するFAAの文書には、Boca Chicaプロジェクトに打ち上げライセンスの変更、ミッションプロファイル、打ち上げ場所への帰還ミッション、空域閉鎖が含まれていることが示されています。
AIに関するナラティブは株価評価をさらに押し上げるでしょうが、損失もまた拡大するでしょう。ロイターの報道によれば、SpaceXのIPOナラティブは、ロケット、Starlink、AI、そして将来のインフラを一つの成長ストーリーとして結び付けていますが、Starshipの遅延やコスト超過は、AI事業、衛星事業の拡大、そして全体的な成長を脅かす可能性があります。モーニングスターも、xAI関連の財務分析において、AIセグメントの損失が加速している一方、計算能力およびデータセンターへの支出が大幅に増加していると指摘しています。
宇宙データセンターは、さらに長期的な想像の領域に属します。巨大なナラティブ(物語)の空間を提供する可能性はありますが、短期的な利益の源泉として扱うことはできません。ビジネスモデル、コスト構造、顧客需要、規制環境が明確に検証されていない限り、それらは安定した割引キャッシュフローというよりも、評価額における「オプション」のようなものです。
成長期待は、次の3つの質問を通じて検証できます:
- この事業はすでに収益を生み出しているのか、それともビジョンの段階にすぎないのか?
- どれほどの資本支出が必要で、利益やキャッシュフローに転換するまでにどのくらいの時間がかかるのか?
- 進捗が期待に届かなかった場合、現在の評価額には依然として十分なマージン・オブ・セーフティ(安全余裕)があるのか?
要約: SpaceXの高い企業価値は、現在の売上高だけによるものではありません。その源泉は将来の成長期待にあります。スターシップ、AI、Starlink ダイレクト・トゥ・セル、宇宙データセンターはいずれもより大きな市場機会を切り開く可能性がありますが、それぞれ成熟度の段階が異なります。成長期待が壮大であればあるほど、実現への道筋は明確である必要があります。技術、規制、コスト、需要の検証のいずれかが不足すれば、高いP/S倍率は「成長プレミアム」から「バリュエーションの重圧」へと変わります。SpaceXが高すぎるかどうかを判断するには、ビジョンの大きさだけを見てはいけません。そのビジョンがキャッシュフローからどれだけ離れているかも見る必要があります。
高バリュエーションIPOのリスクを見る視点:企業価値を投資リターンと同一視しないこと
時価総額の高い会社が高いリターンをもたらす銘柄であるとは限らず、人気のIPOが低リスクの機会であるとも限りません。SpaceXは非常に重要な企業でありながら、ある価格水準では高すぎると見なされることもあり得ます。一般の投資家にとって最も混同しやすいのは、会社の良し悪しではなく、「良い会社」、「良い価格」、「良い売買結果」の違いなのです。
特に、発行価格、初値(寄り付き価格)、そして二次市場での取引価格は区別して考える必要があります。発行価格は通常、IPOの価格設定の過程で形成され、すべての一般投資家が利用できるとは限りません。初値は初日の市場の需給によって決定され、発行価格を大幅に上回る場合があります。二次市場での取引価格は、センチメント、流動性、短期資金、そして市場全体のリスク許容度の影響を受けます。上場後に購入する場合、実際に負うリスクはもはやIPOの発行価格に関わるリスクではなく、公開市場での買い急ぎのリスクである可能性があります。
| 判断レベル | 問いかけ | よくある誤解 |
|---|---|---|
| 企業価値 | SpaceXは長期的に競争力があるか? | ブランドの話題性を評価の根拠として扱うこと |
| IPO価格 | 公募価格は妥当か? | 公募価格は安くなければならないと思い込むこと |
| 二次市場価格 | 上場後の価格はセンチメントに押し上げられていないか? | 初日上昇を追いかけ、変動を無視すること |
| 取引コスト | 手数料、プラットフォーム料金、端株取引の規則 | 手数料だけを見て、総コストを見ないこと |
| リスク許容度 | ポジションサイズと保有期間 | 短期的な考え方で長期的なストーリーを買うこと |
人気のIPOが上場した後の取引の機会を追いかけているなら、株価の変動に加えて実際の取引コストにも目を向ける必要があります。米国株の取引コストには通常、手数料だけでなく、プラットフォーム手数料、外部エージェント手数料、取引活動手数料、決済手数料、為替コスト、端株注文のルールなども含まれる場合があります。BiyaPayの米国株取引手数料によると、米国株の取引手数料は0ドル、プラットフォーム手数料は1株あたり0.005ドルで、1注文あたり最低0.99ドル、最大で取引額の1%です。外部エージェント手数料と取引活動手数料は1株あたり0.00396ドルです。端株注文(1株未満の約定)の場合、BiyaPayは取引金額の1%のみをプラットフォーム手数料として請求し、上限は1ドルです。実際の手数料については、引き続き手数料センターおよび注文ページの表示に基づいてください。
この種の手数料情報は、投資判断の代わりとなるものではなく、取引前のチェックリストに含まれるべきものです。人気のIPOは、上場後 early stage に大きな価格変動を経験する可能性があります。取引の前に、投資家は注文の種類、手数料体系、およびリスクを十分に理解しておく必要があります。関連サービスが利用可能かどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。以下の内容は、公開されている市場情報、取引ルール、および手数料体系の紹介のみを目的としたものであり、投資助言を構成するものではありません。
要約: SpaceXの企業価値評価の判断は、企業レベルだけで終わらせることはできません。価格と取引のレベルまで立ち返る必要もあります。どんなに優れた企業でも、購入価格が高すぎれば投資体験は悪いものになり得ます。一般の投資家にとっては、 offerings価格、初値、二次市場での取引価格、そして実際の取引コストをそれぞれ別個に計算する必要があります。SpaceXの長期的なストーリーは非常に魅力的なものであり得ますが、取引の結果は、どの価格で買うか、どれだけの期間保有するか、どれほどの変動に耐えられるか、そして手数料と注文ルールを本当に理解しているかにかかっています。
独自の判断を形成する方法:SpaceXは過大評価されているのか、それとも先取りして評価されているのか?
SpaceXが過大評価されているかどうかには、単純な答えはありません。より正確に言えば、市場はSpaceXの長期的な成長を非常に高い価格で先取りして織り込んでいる、という表現が適切です。その価格が妥当かどうかは、今後数年間で複数の条件を同時に満たすことができるかにかかっています。
高いバリュエーションを正当化しうる条件には以下が含まれます:
- Starlinkのユーザー数と収益は成長を続けており、ARPUの低下が利益を大きく押し下げることはない。
- Starlinkの利益率は安定しており、他の事業への投資を現金面で支援できる。
- Starshipの試験飛行、認可、商用化の道筋が徐々に明確になっていく。
- AI事業の損失は引き続き制御可能な範囲にあり、明確な収益源が現れる。
- 資本支出が徐々に将来のキャッシュフローへと転換される。
- 上場後は財務開示がより透明になり、市場が事業の質を継続的に追跡できるようになる。
注意を要するシグナルには以下が含まれる:
- Starlinkの成長が鈍化し、ユーザー増加が継続的な値下げに依存する可能性がある。
- AIの損失が拡大し続けるが、事業化の道筋が依然として不透明である。
- Starshipの遅延、コスト超過、または規制上の制約が増大する。
- P/Sレートが長期間極めて高い水準に留まる一方で、売上成長が追いつかない。
- Muskの支配力が強すぎるため、一般株主のガバナンス権が限定的である。
- 上場初日の株価がファンダメンタルズから大きく乖離し、センチメントによって押し上げられる。
| 質問 | 楽観的な解釈 | 慎重な解釈 |
|---|---|---|
| 高い評価額 | 市場は将来のプラットフォーム企業を織り込んでいる | 将来への期待が過剰に先取りされている |
| 大規模な損失 | 長期的な成長のための積極的な投資 | 財務圧力とキャッシュバーンが大きすぎる |
| Starlinkの収益性 | 明確な商業的な基盤が存在する | 単一の事業では全体の評価額を支えるには不十分 |
| 高いAI投資 | 新たな成長曲線を切り拓く | 損失が全体の業績を下押しする可能性がある |
| Starshipの遅延 | 長周期の技術プロジェクトにおける通常の変動 | 長期的なストーリーの実現がより困難になっている |
| 集中した支配権 | より強固な戦略的連続性 | 一般株主の影響力は限定的 |
ガバナンス構造も判断に含めるべきである。マスク氏の高い議決権は戦略の連続性を確保できるが、その一方で、一般株主が重要事項に対して持つ影響力は限定的であることを意味する。ロイターの報道によると、SOC Investment Groupは、財務の信頼性、潜在的な利益相反、ガバナンスの問題に焦点を当てて、SECによるSpaceXのIPOの精査を要請した。ガバナンスリスクは企業に必ず問題があることを意味するわけではないが、公開市場が付ける割引やプレミアムに影響を与え得る。
SpaceX をより慎重に評価する方法は、それを3つの階層に分けることです。第一の階層は、比較的見通しの良い Starlink と打ち上げ事業です。第二の階層は、拡大しつつあるもののリスクの高い AI と Starship 事業です。第三の階層は、宇宙データセンターや火星構想といった、より長期的なストーリーで構成されます。第一の階層が十分に堅調で、第二の階層が徐々に成果を上げ、第三の階層がさらなる想像力を付加するのであれば、高いバリュエーションにも吸収される余地があります。しかし、第一の階層が減速し、第二の階層がキャッシュを burn し続け、第三の階層が長期にわたり検証されないままであれば、市場はこの企業を再評価する可能性があります。
要約: SpaceXが過大評価なのか、それとも将来を先取りした価格なのかは、今後の成果の実現スピード次第です。楽観シナリオでは、Starlinkの拡大、Starshipの成功、AIによる収益化の道が開けるため、現在の高い評価額は長期的な成長によって吸収される可能性があります。慎重なシナリオでは、損失の拡大、技術開発の遅れ、設備投資の回収の不透明さから、評価額への圧力が急速に顕在化するでしょう。「強気」か「弱気」かのどちらかだけを選ぶ必要はありません。より重要なのは、トラッキング表を作成し、売上成長、損失の推移、設備投資、Starlinkの収益性、AIの進展、Starshipの認可、上場後の株価パフォーマンスを継続的にモニタリングすることです。
FAQ
SpaceXの評価額とは?
公開報道によると、目標評価額は約1.75兆ドルとされていますが、最終的な評価額、募集規模、および取引の取り決めについては、IPO届出書、取引所の発表、最終的な価格設定に基づいて判断すべきです。評価額は市場の期待を表すものであり、上場後の株価が必ず上昇することを意味するものではありません。
株価売上高倍率(P/Sレシオ)が高いとはどういう意味か?
P/Sレシオが高いということは、市場が将来の売上成長に対して高いプレミアムを支払う意思があることを意味します。これはバブルの直接的な証拠ではありませんが、企業が成長、利益率、キャッシュフローを継続的に証明しなければならないことを意味します。そうでなければ、評価額の調整圧力はさらに大きくなるでしょう。
なぜSpaceXは依然として赤字なのか?
SpaceXはStarlinkなどの事業から収益面の支援を受けていますが、AI、Starship、インフラ、資本支出は依然として損失圧力を生み出しています。損失を評価する際の鍵は、企業が赤字であるかどうかではなく、その損失が検証可能な将来の収益に転換できるかどうかにあります。
Starlinkは企業価値評価を支えられるか?
StarlinkはSpaceXにとって重要な評価の基軸ですが、全体の企業価値評価にはAI、Starship、宇宙データセンター、そして長期的な宇宙インフラへの期待も含まれています。Starlinkの収益性だけを見ても、企業価値全体を完全に説明することはできません。
高評価のIPOは購入すべきか?
高時価総額IPOでは、発行価格、上場後の株価、株価売上高レシオ、売上成長率、赤字構造、取引コスト、そして自身のリスク許容度を評価する必要があります。公開市場での取引にはリスクが伴います。この分析は投資助言を構成するものではありません。
一般の投資家が注目すべき指標は何か?
株価売上高レシオ、売上成長率、純損失、設備投資、Starlinkの利益、AIの損失、Starshipの進捗、ガバナンス構造、発行価格、取引手数料に注目するとよいでしょう。単一の指標だけで評価が妥当かどうかを判断することはできません。
SpaceXの企業価値評価をめぐる議論の価値は、高額かどうかを判断することだけではありません。バリュエーションの高いテック株をどのように分析すればよいかを理解するのにも役立ちます。現在の売上、損失構造、資本支出、Starlinkの収益性、AI投資、Starshipの進捗、そして市場センチメントを同じ表に盛り込む必要があります。ある企業が長期的な想像力に富んでいても、それがどのような価格でも妥当だという意味にはなりません。注目度の高いIPOであっても、上場後の取引リスクが低くなるわけではありません。
SpaceXやその他の人気のある米国株IPOの動向を追い続けたい場合は、まず米国株検索ツールを使って公開市場の情報を確認し、その後、手数料、注文タイプ、リスク許容度を組み合わせて取引前のチェックを行うことができます。BiyaPayは、米国株・香港株取引および暗号資産取引をサポートし、さらにUSDTをUSDやHKDなどの主要な法定通貨への換金にも対応したグローバルなマルチアセット取引ウォレットです。適用されるサービス条件を満たすユーザーは、BiyaPayアプリまたはBiyaPayウェブ取引を通じて、アカウント、注文、手数料の表示を確認できます。当該サービスが利用可能かどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法律や規制によって異なります。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Cheapest Way to Transfer Money Internationally: Small vs. Large Transfers


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs



 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム