
なぜ注目度の高いIPOは必ずしも市場を上回るパフォーマンスを発揮しないのか:SpaceXを通じて新規株式投資のリスクを理解する




注目度の高いIPOは「参加しなければ損をする」という感覚を生み出す最もわかりやすいものですが、人気企業、スター創業者、初日の株価急騰、そして長期的なアウトパフォーマンスの間に必然的なつながりはありません。SpaceXは強力な商業的参入障壁と市場の注目を持ち、そのIPOは世界の資本市場の焦点となる可能性があります。しかし、実際に購入しているのは特定の価格の株式であって、抽象的な良いストーリーではありません。SpaceXのような新規株式を評価する際に重要なのは、初日の損益を予測することではなく、バリュエーション、業績の実現、目論見書のリスク、市場のベンチマーク、実際の取引コストを検証することです。関連する内容はあくまで公開情報の分析であり、投資助言を構成するものではありません。
重要なポイント
- 話題性の高いIPOの初日のセンチメントは、長期的な超過リターンと同じではありません。
- 一般投資家は上場後に購入することが多いため、価格面での優位性は弱い可能性があります。
- SpaceXは強力な事業潜在力を持っていますが、高いバリュエーションは達成圧力を拡大させます。
- 目論見書は、財務、リスク、ガバナンス、およびロックアップ条項に重点を置いて確認すべきです。
- 取引の前に、投資家は注文タイプ、手数料体系、およびボラティリティリスクも確認する必要があります。
なぜ話題性の高いIPOは「必ず上がる」という錯覚を生みやすいのか?
人気のIPOは「必ず上昇する」という錯覚を生みやすい。なぜなら投資家は、企業の知名度、メディアの注目、発行の希少性、初日株価の上昇を混同しがちだからだ。SpaceXには宇宙飛行、Starlink、AI、Elon Muskの個人的な影響力など複数のストーリーがあり、それゆえ自然と強い注目を集める。しかし注目が自動的に長期的なリターンに結実するわけではない。
人気は希少性から生まれるものであり、必ずしも妥当な価格を意味しない
SpaceXのような企業が市場の注目を集める理由は、それらが「普通」だからではなく、「希少」だからです。商業宇宙開発、再使用可能ロケット、衛星インターネット、AIインフラの可能性、そして創業者の影響力は、いずれも話題性が非常に高いものです。問題は、その希少性がすでに上場時の評価額や上場後の購入価格に織り込まれていることが多いという点です。
皆さんは、次の3つのことを区別する必要があります。その企業が優れているかどうか、価格が妥当かどうか、そして妥当な価格で買うことができるかどうかです。多くの投資家は、SpaceX IPO、SPCXティッカー、ナスダック上場、Starlinkの売上などのキーワードを見ると、まず「この価格には将来の成長がどれだけすでに織り込まれているのか?」と問うのではなく、まずストーリーに惹かれてしまいます。
初日の値上がりと長期リターンは同じものではない
IPOの「初値益」はいくつかの方法で測定できます。募集価格から始値まで、募集価格から初日の終値まで、始値から初日の高値まで、そして上場後数か月間のパフォーマンスです。一般の投資家が募集価格で株式を受け取れず、代わりに二次市場で取引が始まった後に購入する場合、実際のリターン曲線はまったく異なるものになる可能性があります。
米国SECは、IPO投資家向けブレティンの中で、目論見書には会社の事業、財務状況、経営陣、公募条件などの重要な情報が開示されているため、投資家は目論見書を読むべきだと注意喚起しています。同時に、SECスタッフによる登録書類の審査は、そのIPOの投資価値を承認することを意味するものではありません。
メディアの物語が勝者サンプルを増幅させる
人気のあるIPO関連コンテンツには、一つのバイアスがよく見られます。成功事例は繰り返し取り上げられる一方で、失敗事例は次第に忘れられていくのです。AIチップ、クラウドコンピューティング、新エネルギー車、ソーシャルプラットフォームはいずれも、上場初期には極めて大きな熱狂ぶりを見せたものの、その後の業績は明暗が分かれました。投資家は上場後に株価が急騰した企業を記憶しがちである一方、上場後に長期的な下落やバリュエーションの圧縮、期待外れの業績に見舞われた企業は見過ごしがちです。
| 人気のシグナル | よくある誤解 | すべき良い質問 |
|---|---|---|
| スター創業者 | 優秀な創業者は株価が強いことを意味する | ガバナンス構造は一般株主を保護しているか? |
| 高いメディアの注目 | みんなが注目しているから買う価値がある | その注目はすでに株価に織り込まれていないか? |
| 希少な発行 | 買えないことは好機であることを意味する | 希少性によって二次市場でプレミアムが発生していないか? |
| 初日急騰 | 会社は市場によって検証された | 買付価格はすでに高すぎないか? |
| 高い評価額 | その会社は十分に優れている | 将来どれほどの成長を達成する必要があるのか? |
要約: 人気IPOの最大のリスクは、会社にストーリーがないことではなく、ストーリーが強すぎて、価格に楽観的な期待が前もって反映されすぎてしまうことです。SpaceXの商業的ポテンシャルは確かに強力ですが、「初の宇宙株」「マスク概念」「Starlinkの成長」といったナラティブだけを見ていてはいけません。より慎重なアプローチは、IPOを価格設定の問題として捉えることです。公募価格はいくらか、初値はいくらか、実際にどの価格で買うことになるのか、そして将来の成長のどれだけがすでに評価額に織り込まれているのか。これらの問いに答えがないのであれば、人気を追うことは感情を追うことになりがちです。
過去の実績から見ると、なぜ人気IPOは市場に劣後することが多いのか?
人気のIPOはしばしば市場に劣後する傾向があります。その上場価格には通常、すでに大量の楽観的な期待が織り込まれているためです。ロイターの過去5年間で時価総額が最も大きい50件のIPOの分析によると、約4分の3のケースで、S&P 500インデックスファンドを購入したほうが良い成果を上げていました。これらのIPOの平均上昇率は27%だったのに対し、同期間のS&P 500の平均上昇率は53%でした。
ロイターによる時価総額の高い50件のIPOの分析では、この統計が投資家がIPOの公募価格で購入できることを前提としている点も指摘されており、これは一般投資家にとって必ずしも実現可能ではありません。上場初日の取引が過熱している時間帯に購入した場合、結果はしばしば悪くなります。
IPOの価格設定はしばしば未来を先取りする
IPOは企業が初めて価格付けされる場ではありません。多くの著名企業は、すでにプライベートファイナンス、買収、株式の二次譲渡といった過程で、複数回にわたる投資家による再評価を受けています。上場の時点で、一般投資家が直面しているのはもはや「初期段階の価格」ではなく、何年分もの成長前提がすでに織り込まれた価格なのです。
SpaceXが極めて高い評価額で上場した場合、投資家が株式を購入して超過リターンを得るためには、いくつもの条件が同時に満たされる必要があります。すなわち、急速な売上成長、マージンの改善、資本支出のコントロール、AIやStarlinkといった事業からの持続的な成果の提供、そして市場の高いリスク許容度の維持です。これらの変数のいずれかが期待を下回れば、株価はバリュエーションの圧縮を通じて再評価される可能性があります。
異なる買い時が大きく異なる結果をもたらしうる
IPOリターンの差は、大きくあなたがどの立場にいるかに依存します。機関投資家や重要顧客は発行価格で株式を受け取れる場合がありますが、一般投資家は市場が開いてからでなければ購入できないことがあります。上場直後の段階では、価格ギャップ、短期的な急騰、流動性の集中、激しい価格変動が生じることもあります。
Investor.govは、人気のIPOに関する説明の中で、IPOへの需要が株式供給を大きく上回る場合、引受証券会社は通常、最も価値のある顧客に株式を割り当てるため、個人投資家が人気IPOの株式を入手できる可能性は限られる可能性があると指摘しています。
| 参加方法 | 価格面の利点 | 情報面の利点 | 主なリスク |
|---|---|---|---|
| 発行価格での割当て受付 | より強い | より強い | 割当数量が限定的、保有義務が発生する可能性 |
| 市場開場後の購入 | 中程度またはそれ以下 | 平均的 | ギャップアップでの始まりと高値掴みのリスク |
| 初日の日中における押し目買い・買い追い | より弱い | より弱い | ボラティリティが高く、スリッページが顕著 |
| 上場後数ヶ月の様子見 | より安定した価格 | より完全な情報 | 短期的な利益を逃す可能性 |
| インデックスファンドの購入 | 個別銘柄への集中投資なし | 分散投資 | 急騰する個別銘柄の上昇を捉えられない |
数少ない大型成功例がIPO全体の当選率を代表するわけではない
人気IPOの中には確かに大きな成功例が存在します。ロイターは、Astera LabsやArmなどのAI関連企業が上場後に堅調なパフォーマンスを示したと伝えています。しかし、同じサンプル群には、Rivian、Didi、Figmaといった上場後のパフォーマンスが振るわなかったり、極めて不安定だったりした事例もありました。少数の成功サンプルを一般的なIPOの法則として扱うことは、最もよくある判断ミスの一つです。
新規株式投資は、「最安値で買っていたら」という架空のシナリオと比較するのではなく、市場のベンチマークと比較すべきです。S&P 500、Nasdaq 100、セクターETFなどのベンチマークは、単一企業のバリュエーション、ガバナンス、財務、実行リスクを引き受けることが、十分に高い期待リターンをもたらすのかどうかを判断するのに役立ちます。
要約: 話題性の高いIPOが市場に劣後するのは決して珍しいことではありません。その理由は必ずしも会社が劣っているからではなく、購入価格が高すぎる、期待が盛り上がりすぎている、そして一般投資家には発行価格の優位性がないことにあります。SpaceXのストーリーが強烈であればあるほど、市場は上場前に成長期待を株価に織り込んでしまう可能性が高くなります。「SpaceXを買う」をより具体的な問いに変える必要があります。このバリュエーションで、S&P 500やNasdaq 100に勝ち残るためには、会社が今後数年でどれほどの売上、利益、キャッシュフローの水準に到達しなければならないのか。その答えが明確でないなら、人気があることは購入の理由にはなりません。
SpaceXを見ると、なぜ強い会社でも特定の価格では劣悪な株になり得るのか?
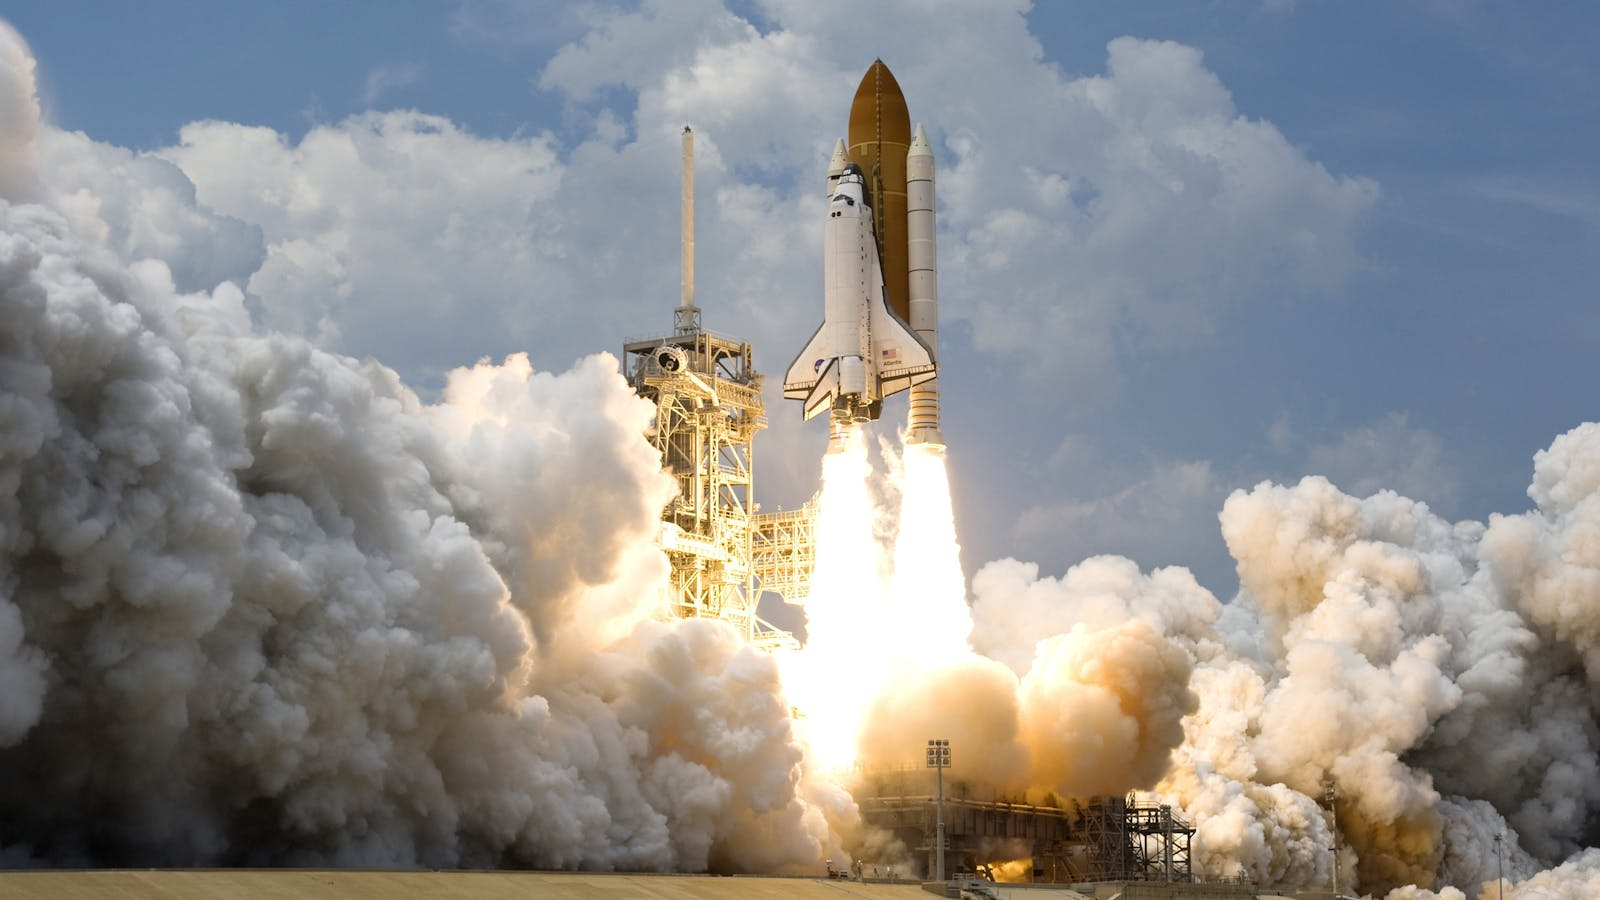
優良な企業であることが必ずしも良い株価と一致するわけではない。株式リターンは購入価格、バリュエーション水準、業績の実現、そして市場期待の変化に依存するからである。SpaceXは高い事業参入障壁を有しているが、もし上場時のバリュエーションにすでに極めて高い成長前提が織り込まれているならば、今後の株価は持続的な実績の達成に一層左右されることになる。
SpaceXの魅力は事業参入障壁と成長ナラティブに由来する
SpaceXの魅力は明確だ。再使用可能なロケットが打ち上げコストの構造を変え、Starlinkが衛星インターネットをスケール可能な商用事業に変え、そして同社は将来的に宇宙インフラ、AIコンピューティング、深宇宙探査といったより大きな市場へ拡大する可能性がある。資本市場にとって、これらのストーリーは高い注目度を支えるのに十分である。
ReutersはSpaceXのIPOスケジュールで、SpaceXがナスダックに上場する計画であり、ティッカーシンボルとしてSPCXを使用する意向で、約1.75兆ドルの評価額のもと約750億ドルを調達する可能性があると報じた。
評価額が高くなるほど、将来の成果に対する要求は厳しくなる
高い評価額は必ずしも間違いではありませんが、投資の難易度を変えます。評価額が高くなるほど、市場は今後の売上成長、マージン、資本効率、キャッシュフローに対してより厳しい要件を求めます。スペースXが1兆ドル近い評価額で上場する場合、投資家が買うのは「初期段階の成長株」ではなく、すでに世界中の資本から十分な注目を受けているスーパー資産です。
ロイターも、約1.75兆ドルの評価額では、スペースXの株価売上高倍率(P/Sレシオ)は100倍に近づく可能性があり、多くの成熟した大手テクノロジー企業をはるかに上回ると指摘しました。同じ報道によると、スペースXは昨年、約50億ドルの損失を計上したとも述べられています。
損失、資本支出、そして新規事業がリスクの価格設定に影響を与える
SpaceXのリスクは、ロケットの打ち上げが成功するかどうかだけの問題ではない。ロイターによるSpaceXの目論見書のレビューによると、同社は第1四半期に約46億9000万ドルの売上高と約19億4000万ドルの営業損失を報告した。Starlinkが属する接続事業は黒字だったが、AI関連事業が大きな損失と資本支出の圧力をもたらした。
| 評価の次元 | SpaceXの注目ポイント | 投資家が問うべき質問 |
|---|---|---|
| ロケット打ち上げ事業 | 再利用可能なロケットが参入障壁を生み出している | コスト優位性は拡大し続けられるのか? |
| Starlink | 衛星インターネットがスケールを達成した | ユーザー増加とマージンは維持できるのか? |
| AI事業 | 新たな成長への期待感を提供している | 資本支出が重すぎないのか? |
| 評価水準 | 歴史的なIPO規模に達する可能性がある | 成長の何年分も織り込み済みになっていないか? |
| ガバナンス構造 | 創業者による強力な支配権 | 一般株主の発言力は限定的ではないか? |
| 市場環境 | AI株・テクノロジー株への高い熱狂 | リスク許容度の変化が評価額を圧縮しないか? |
要約: SpaceXは非常に強力な企業でありながら、特定の価格水準では投資対象として難しい場合があります。強固な事業は長期的な成長の可能性をもたらしますが、高いバリュエーションはリターン実現のハードルを引き上げます。本当に判断すべきは「SpaceXが素晴らしいかどうか」ではなく、「IPO時または上場後の価格で購入することが、バリュエーションリスク、ガバナンスリスク、設備投資リスク、そして市場変動リスクを補うに足るリターンを生み出せるかどうか」です。価格に将来の成功がすでに織り込まれている場合、企業が成長を続けても、株価が市場をアウトパフォームし続けるとは限りません。
一般投資家が人気IPOに参加する際に直面しがちな構造的な不利な点とは?
一般投資家が人気IPOに参加する際の難しさは、単に企業の良し悪しを判断することだけではありません。発行価格で株式を取得できるかどうか、上場後の購入価格が妥当かどうか、注文が期待どおりに執行されるかどうか、そして取引コストが実際のリターンに影響するかどうかも含まれます。新規株が人気であればあるほど、こうした構造的な不利を事前に計算しておくことが重要になります。
人気IPOの割り当ては完全に個人投資家の意思で決まるわけではない
IPOの発行段階は、発行企業、引受業者(アンダーライター)、および販売チャネルが共同で手配します。一部のプラットフォームが個人投資家への参加を認めている場合でも、それはすべての投資家が十分な株式数を受け取れることを意味せず、理想的な価格で約定されることを意味するものでもありません。
Investor.govは、IPO割当対象資格に関するガイダンスの中で、証券会社がIPO株を購入できることを投資家に保証することはできないと明確に注意喚起しています。人気のIPO株は数量が限られており、個人の投資家が購入できる範囲は制限される場合があります。
上場後の購入はより高い変動リスクと価格差に直面することを意味する
投資者が上場価格で株式を受け取れない場合、多くは二次市場での取引開始後に購入することになります。この段階ではリスクが通常高くなります。寄り付き価格が上場価格を大きく上回る可能性があり、成行注文はスリッページを引き起こすことがあり、指値注文は約定しないことがあり、短時間で価格が大きく変動する可能性があります。
SECとInvestor.govは、IPO投資者教育アップデートの中で、新株の取引開始直後に購入することにはリスクが伴うことを投資家に注意喚起しています。引受価格支持が終了した後、株価は大幅に下落する可能性があります。また、ロックアップ期間が満了した後、大量の譲渡制限付き株式が売却可能になることで、株価に下押し圧力がかかることもあります。
取引コストも実際のリターンに影響を与える
人気のIPOが上場した後の取引のチャンスを注視しているなら、価格の変動だけでなく、実際の取引コストにも注意を払う必要があります。米国株の取引コストには、通常、手数料以外にもさまざまなものが含まれます。プラットフォーム手数料、外部取次手数料、取引活動手数料、決済手数料などが含まれる場合があります。収集された手数料情報によると、BiyaPayの米国株取引手数料では、米国株の取引手数料は$0であり、プラットフォーム手数料、外部取次手数料、その他の手数料については、手数料センターおよび注文ページの表示に従うものとされています。1株未満が約定する端株注文については、その手数料規則を別途確認する必要があります。
| 取引前チェックリスト | なぜ重要か | 対応方法 |
|---|---|---|
| 発行価格と寄り付き価格 | すでに大きなプレミアムが存在するかどうかを判断できる | 初日の上昇率だけを見ない |
| 注文タイプ | 成行注文はスリッページを生む可能性がある | 高ボラティリティ期にはまず指値注文を理解する |
| プラットフォーム手数料 | 少額注文のコストに影響する | 注文前に手数料の見積もりを確認する |
| 外部機関の手数料 | 取得株数によって変動する可能性がある | 手数料だけを見ない |
| 端株のルール | 少額注文の参加コストが異なる | 端株手数料は別途確認する |
| 売却コスト | 短期取引への影響がより顕著である | 買う前に売却コストを見積もる |
BiyaPayは、米国株、香港株、暗号資産取引をサポートするグローバルなマルチアセット取引ウォレットであり、USDTを米ドルや香港ドルなどの主要な法定通貨に変換することもサポートしています。お住まいの地域、本人確認の結果、プラットフォームのルール、および適用される法令がすべて要件を満たしている場合、株式を購入できるかどうかだけに注目するのではなく、取引前に注文手数料、端株のルール、資金調達の経路を検討に含めることができます。
要約: 人気IPOに参加する一般投資家にとって、本当の不利な点はしばしば細部に現れます。発行価格で買えないこと、市場開放後の価格上昇、注文執行の不確実性、短期的な急激な変動、そして不明瞭な手数料構造です。SpaceXのような注目度の高いIPOでは、取引前のより綿密なチェックが求められます。市場の熱気に流されて急いで発注する必要はありません。むしろ、まず自分の価格の立ち位置、注文の種類、変動リスクへの暴露度、そして実際のコストを判断すべきです。人気IPOは上場初期段階で大幅な価格変動を経験する可能性があるため、投資家は取引前に注文の種類、手数料構造、リスクを十分に理解しておく必要があります。
SpaceXの目論見書を読む際、どのリスクシグナルに最も注意を払うべきか?
SpaceXの目論見書を読むとき、成長ビジョンや市場規模だけを見てはいけません。リスク要因、財務データ、株主構成、関連取引、設備投資、ロックアップ期間、資金使途などに、より注意を払うべきです。目論見書の価値は、あなたが強気であることを証明することではなく、バリュエーションを無効にする可能性のある変数を特定する手助けをすることにあります。
ビジョンではなく、まず財務を見る
SpaceXには壮大な物語がありますが、目論見書の読む順序はまず財務内容から始めるべきです。すなわち、売上構造、粗利益率、営業利益、純利益、キャッシュフロー、設備投資、そしてセグメント別の業績です。特に投資家は、Starlinkのようなより成熟した事業と、AI、宇宙データセンター、深宇宙探査などの長期プロジェクトを区別すべきです。
米国SECのForm S-1は、公開募集における一般的な登録届出書の様式です。通常、事業内容、リスク要因、経営陣による議論、財務諸表、資本構成などの内容が含まれます。目論見書を読む際には、これらの開示内容を独立した情報源と突き合わせて確認すべきです。
支配構造が少数株主の発言力に与える影響
創業者が主導する企業は、しばしば種類付き株式構造を利用します。この種の構造は創業者が長期的な戦略的支配権を維持するのに役立ちますが、一般の株主が取締役会、役員報酬、重要な取引、ガバナンスの安排に影響を与えることを難しくする可能性もあります。
ニューヨーク州監査官およびその他の年金機関からの公開書簡では、SpaceX の潜在的なガバナンス構造について懸念が表明されました。書簡では、クラスB株がマスクおよび少数の内部者の手に集中する可能性があり、クラスB株は1株あたり10議決権を持つのに対し、一般投資家向けのクラスA株は1株あたり1議決権しか持たないことが指摘されました。
技術ロードマップが野心的であるほど、不確実性は高くなる
SpaceXの長期的なビジョンには、火星、Starship、衛星インターネット、宇宙データセンター、AIコンピューティングが含まれています。これらのテーマは市場の想像力をかき立てますが、判断の難易度も高めます。野心的な技術ロードマップは、通常、より大きな資本支出、より長い納期サイクル、より複雑な規制環境、そしてより大きな実行の不確実性を意味します。
| 目論見書リスクチェックリスト | 調査すべき質問 |
|---|---|
| 収益構造 | Starlink、打ち上げサービス、AI、その他のセグメントからの収益への貢献度はどの程度か? |
| 収益の質 | どの事業が黒字で、どの事業が赤字なのか? |
| キャッシュフロー | 成長が継続的な資金調達に依存していないか? |
| 資本支出 | AI、Starship、衛星ネットワークへの投資が重すぎないか? |
| 株主構成 | 一般株主の議決権は制限されていないか? |
| 関連当事者取引 | Musk氏の他の企業との重要な取引はないか? |
| ロックアップ期間 | 今後売却可能な株式はいつ解放されるのか? |
| 資金使途 | 資金は事業拡大、債務返済、それとも株主の撤退に使われるのか? |
要約: SpaceXの目論見書で最も重要な部分は、最もわくわくする将来の市場規模ではなく、最も見過ごされやすい制約条件です。収益が設備投資を賄えるか?Starlinkの収益性がAIや深宇宙プロジェクトへの投資を相殺できるか?二重株式構造の下で一般株主はどれほど発言権を持てるか?ロックアップ期間終了後に潜在的な売り圧力は存在しうるか?こうした問いは、「SpaceXが偉大かどうか」よりも投資判断に近いものです。IPOが熱を帯びるほど、投資家は目論見書のリスク要因を用いて感情的な判断を抑えるべきです。
SpaceXのIPOをフォローしているなら、より慎重な評価フレームワークをどう構築できるか?
SpaceX IPO を追うより慎重な方法は、初日の上昇や下落を予測することではなく、再利用可能な評価フレームワークを構築することです。まず公開提出書類を確認し、次にバリュエーションと収益性を評価し、その後市場インデックスと比較し、最後に注文規則、手数料体系、そして自身のリスク許容度を考慮に入れます。
市場ベンチマークを使って個別株リスクを取る価値があるかを検証する
SpaceX を追う価値があるかどうかを判断する際は、普通の企業とだけ比較するのではなく、市場ベンチマークとも比較すべきです。S&P 500、ナスダック100、テクノロジー成長株、通信インフラ企業、航空宇宙・防衛企業はいずれも、さまざまな角度から参照点として役立ちます。
NasdaqはNasdaq-100方法論の更新において、Nasdaq-100指数の方法論変更が、新規上場大型企業や公開市場の構造変化に対応するため、2026年5月1日に発効すると説明しました。投資家にとって、指数採用への期待はパッシブファンドの注目を集める可能性がある一方、短期的な売買センチメントを増幅させる可能性もあります。
単一時点の予測ではなく、シナリオ分析を用いる
「SpaceXが初日にどれほど上昇するか」を予測するよりも、判断を3つのシナリオに分解する方がよいでしょう:
| シナリオ | 考えられる状況 | 株価への影響 |
|---|---|---|
| 楽観シナリオ | Starlinkが引き続き黒字を維持し、AI事業の損失が縮小し、Starshipが順調に進捗 | 高いバリュエーションが吸収され続ける可能性 |
| 中立シナリオ | 収益は伸びるものの、設備投資が高水準のままで利益改善が緩やか | バリュエーションを消化しながら株価が変動する可能性 |
| 慎重シナリオ | AI投資がキャッシュフローを圧迫し、バリュエーションが低下し、市場のリスク許容度が後退 | より大きな下落が発生する可能性 |
この方法は正確な判断を保証できるものではありませんが、投資家がすべての期待を一つの方向に注ぐことを防ぐことができます。人気の高いIPOの最大の問題は、投資家が楽観的なシナリオばかりを見て、中立的あるいは慎重なシナリオの下で変動に耐えられるかどうかを考慮しないことにあることが多いのです。
取引ルールと手数料をリターン計算に組み込む
上場後の価格パフォーマンスをフォローしたい場合は、まず米国株式情報検索を利用して関連する市場情報を確認し、その後、取引プラットフォームの手数料表示に基づいて異なる注文コストを見積もることができます。BiyaPayの米国株式取引手数料は$0ですが、プラットフォーム手数料、外部機関手数料、その他の手数料については、手数料センターおよび注文ページの表示に準じます。端数株注文、整数株注文、売却注文の手数料体系は混同しないようにしてください。
| 投資前のステップ | 具体的な質問 |
|---|---|
| 情報源 | 目論見書、SEC提出書類、Reutersなどの情報源を確認しましたか? |
| 評価判断 | 株価売上高比率、収益成長率、利益確保の道筋は一致していますか? |
| リスク特定 | ガバナンス、設備投資、ロックアップ期間を明確に理解していますか? |
| ベンチマーク比較 | S&P 500やNasdaq 100よりも魅力的ですか? |
| 取引の計算 | 注文種別、手数料、端株の規則を事前に見積もりましたか? |
要約: SpaceXのIPOに合理的に対応するとは、機会を完全に避けることではありません。人気をリターンの保証として扱わないことです。目論見書、ロードショー、発行価格、初値、ロックアップ期間、指数採用、上場後の決算報告を追跡することはできますが、各段階で同じ問いに立ち返るべきです。この価格でこれらのリスクを取ることは、市場のベンチマークを保有することよりも魅力的か? 答えが「みんなが注目している」だけなら、それはまだ投資の枠組みではありません。真に有効な枠組みは、公開情報、バリュエーション、収益性、ガバナンス、取引コスト、リスク許容度を同時に網羅するものであるべきです。
FAQ
SpaceXのIPOは必ず上がるのか?
そうとは限りません。人気のIPOは初日に上昇することもありますが、上場後に下落することもあります。長期的なリターンは人気ではなく、購入価格、バリュエーション、業績の実現、そして市場環境によって決まります。SpaceXは非常に高い注目を集めていますが、注目度が高いこと自体は変動リスクやバリュエーションリスクを解消するものではありません。
一般の人が公募価格で購入できますか?
そうとは限りません。人気のIPOの株式は通常枠が限られており、引受証券会社と発行会社が割当構造を決定します。一般の投資家にとってより一般的なのは、上場後の流通市場での購入であり、その時点では価格がすでに公募価格を上回っている可能性があり、より大きな変動に直面する可能性もあります。
強い企業でもなぜIPO価格を下回ることがあるのですか?
IPO価格を下回った優良企業は、必ずしも事業が悪いことを意味するわけではありません。上場時の価格設定が高すぎた、市場の期待が満たされすぎていた、利益の実現が遅かった、あるいは市場全体のリスク許容度が低下したなどの理由が考えられます。株式のリターンは価格と期待の変化に依存するものであり、会社の評判だけでは決まりません。
IPOを評価する際に最初に見るべきものは何ですか?
まず目論見書、財務データ、リスク要因、株主構成、資金使途、およびロックアップ(売却制限)の取り決めを確認し、その後に市場の人気度を見るべきです。ソーシャルメディアやショート動画は手がかりを提供してくれますが、公開開示資料や独立した情報確認の代わりにはなりません。
端株は人気IPOへの参加に適していますか?
端株( fractional shares )は単一の取引の資金门槛を下げることができますが、リスクが低くなるという意味ではありません。人気のIPOは上場直後の段階で大きく変動する可能性があり、少額の購入であっても損失が発生する可能性があります。取引を行う前に、価格、注文タイプ、プラットフォーム手数料、外部機関手数料、端株注文のルールなどを必ず確認してください。
SpaceXのIPOやその他の人気のある米国株を追いかけている場合、注目すべきは流行に乗るかどうかではなく、取引前の明確なチェックリストを確立できるかどうかです。公開情報を確認したか、評価額が妥当か、注文タイプを理解しているか、手数料体系が明確か、そしてあなたの所在地と本人確認が該当するサービスの条件を満たしているかを確認しましょう。
BiyaPay は、マルチアセット取引サービスを確認するために利用でき、取引を行う前に米国株、香港株、暗号資産など、さまざまな資産の手数料や取引ルールを理解するのに適しています。モバイルでは、BiyaPay App を使用してアカウントの管理や市況情報の閲覧もできます。関連サービスが利用可能かどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs




 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム