
SpaceX IPOはなぜこれほど注目されているのか?Starlink、ロケット打ち上げ、AIの評価方法




SpaceXのIPOが大きな注目を集めているのは、単にイーロン・マスクの企業が株式公開するからだけではありません。商業宇宙飛行、Starlink衛星インターネット、再使用可能ロケット、AI/xAI、ナスダックへのテック企業上場、そして歴史的な資金調達規模という要素が同時に組み合わさっているからです。ロイターの報道によると、SpaceXは約1.75兆ドルの企業価値評価のもとで約750億ドルの資金調達を目指しており、ティッカーシンボル「SPCX」でナスダックに上場する計画です。このIPOを理解するうえで重要なのは、短期的な株価の動きを予測することではなく、事業の fundamentals、評価のロジック、そして主要なリスクを分解して分析することです。
重要なポイント
- SpaceX IPOへの期待は、宇宙、AI、マスク、そしてナスダックという物語の収束から生まれています。
- Starlinkは、売上やキャッシュフローの面で市場が最も定量化しやすい事業部門です。
- 再使用可能ロケットは技術的な参入障壁の基盤であり、Starlinkの拡大も支えています。
- AI/xAIは長期的なビジョンを高める一方で、損失や設備投資の圧力ももたらします。
- 高いバリュエーション、議決権、ロックアップはIPO後の変動性に影響を与えます。
- 人気のIPOが保証されたリターンを意味するわけではありません。取引の前に必ずルールと手数料を理解してください。
なぜSpaceX IPOはこれほど注目されているのか?
SpaceXのIPOが人気を集めているのは、複数の重なり合う期待によるものです。これは単なる伝統的な航空宇宙企業の上場ではなく、商用宇宙飛行、衛星インターネット、AIインフラ、政府契約、グローバルな接続性、マスク氏個人の影響力、そしてナスダック指数ファンドの期待を組み合わせた単一のイベントです。SpaceXのIPOタイムラインに関するReutersの報道によると、SpaceXは早ければ6月12日にナスダックに上場する計画で、約1兆7500億ドルの評価額のもとで約750億ドルの資金調達を目指しています。
| 注目ポイント | 市場にとっての意味 |
|---|---|
| 歴史的なIPO規模 | グローバルIPO市場とテックセンチメントに影響を与える可能性 |
| 1.75兆ドルの評価額 | 成長の実現に対する非常に高い期待 |
| Starlinkの商業化 | より明確な収益とキャッシュフローのストーリーを提供 |
| 再使用可能ロケット | 商業宇宙開発における参入障壁を形成 |
| AI/xAI事業 | 評価額のストーリーを拡大する一方、損失圧力も追加 |
| Muskの影響力 | 市場の注目とガバナンスに関する議論を拡大 |
| Nasdaq上場 | テック、ETF、指数への組み込み期待をもたらす |
普通のテックIPOではない
典型的なテックIPOでは、売上成長、マージン、市場規模、競争状況に焦点が当てられます。SpaceXを特別な存在にしているのは、そのビジネスが複数の注目分野にまたがっている点です。Starlinkは、市場にとって理解しやすいサブスクリプション型・接続型の収益源をSpaceXにもたらしています。再使用可能なロケットは、打ち上げにおけるコスト優位性を会社に与えています。AI/xAIは、計算インフラと次世代テックプラットフォームという物語へと、さらに踏み込ませています。
これもまた、SpaceXのIPOが世界的な議論を巻き起こす理由です。テクノロジー株に見えますが、従来のソフトウェアやインターネット企業ではありません。ハードテックの参入障壁を持ちながら、消費者向けおよびエンタープライズグレードの接続サービスも提供しています。今日すでに実際の収益を上げていると同時に、火星、宇宙データセンター、AIコンピューティングといった長期的なビジョンも掲げています。高い注目度は、この「実際のビジネス+未来への想像力」という組み合わせから生まれています。
マスク氏の個人的な影響力がIPOへの過熱を増幅させる仕組み
Elon MuskがSpaceXのIPOに与える影響は、創業者としての役割にとどまりません。Tesla、xAI、X、Neuralinkなど他の事業を通じた彼の公的影響力は、SpaceXの資本市場におけるナラティブにも波及しています。Muskを長期的なビジョンの実行者と見なす投資家もいれば、キーパーソンリスク、ガバナンス構造、関連当事者取引の複雑さに注目する投資家もいます。
SpaceXのIPO届出に関するReutersの分析では、Muskの支配力とビジョンが投資家の関心の大きな源泉であると指摘されています。課題は、強力な支配力が会社の長期的な戦略の堅持に役立つ一方で、一般株主がガバナンスに影響を与える力を低下させる可能性があることです。
なぜナスダックとインデックスの期待が重要なのか
SpaceXのナスダック選択は、自然とテック株やインデックスファンドの資金流動に関する議論を呼び起こします。ナスダックは大型テック株、グロース株、AI株が集中的に上場する市場です。SPCXが無事に上場を果たした場合、市場はナスダック100への組み入れ対象となるかどうか、そしてその場合にパッシブファンドが組み入れを余儀なくされるかどうかに注目することになります。
ロイターの新たなナスダック規則に関する報道では、一定の条件を満たした場合、大型の新規上場企業がNasdaq‑100への組み入れをより迅速に審査される可能性があると指摘されています。こうした規則は、資金流入の観点からSpaceX IPOの存在感を高めますが、指数への期待は潜在的なパッシブマネーの流入を表すにすぎません。それは企業のファンダメンタルズが実証されたことを意味するものではなく、買いの根拠にもなりません。
結論: SpaceXのIPOが注目を集めるのは、単一の企業が単独で上場するものではないからです。それは、商業宇宙開発、衛星インターネット、AI、イーロン・マスクのエコシステム、そしてナスダックのテクノロジー資金フローが組み合わさった効果の結果です。Starlinkは定量化可能な収益の手がかりを提供し、ロケット打ち上げは技術的な堀(モート)を提供し、AI/xAIはバリュエーションの物語を拡大し、ナスダック上場と指数ルールはパッシブファンドに関する議論を加えます。個人投資家にとって、人気だけでは市場の注目度が高いことを示すにすぎず、バリュエーションの判断に取って代わるものではありません。本当に重要なのは、SpaceXの事業収益がバリュエーションを支えているか、AIの費用は管理可能か、ガバナンス構造が株主の権利に影響を与えるか、上場後のフロートとロックアップが変動性を増幅させるか、という点です。
スターリンクはなぜSpaceXの企業価値評価の中核なのか?
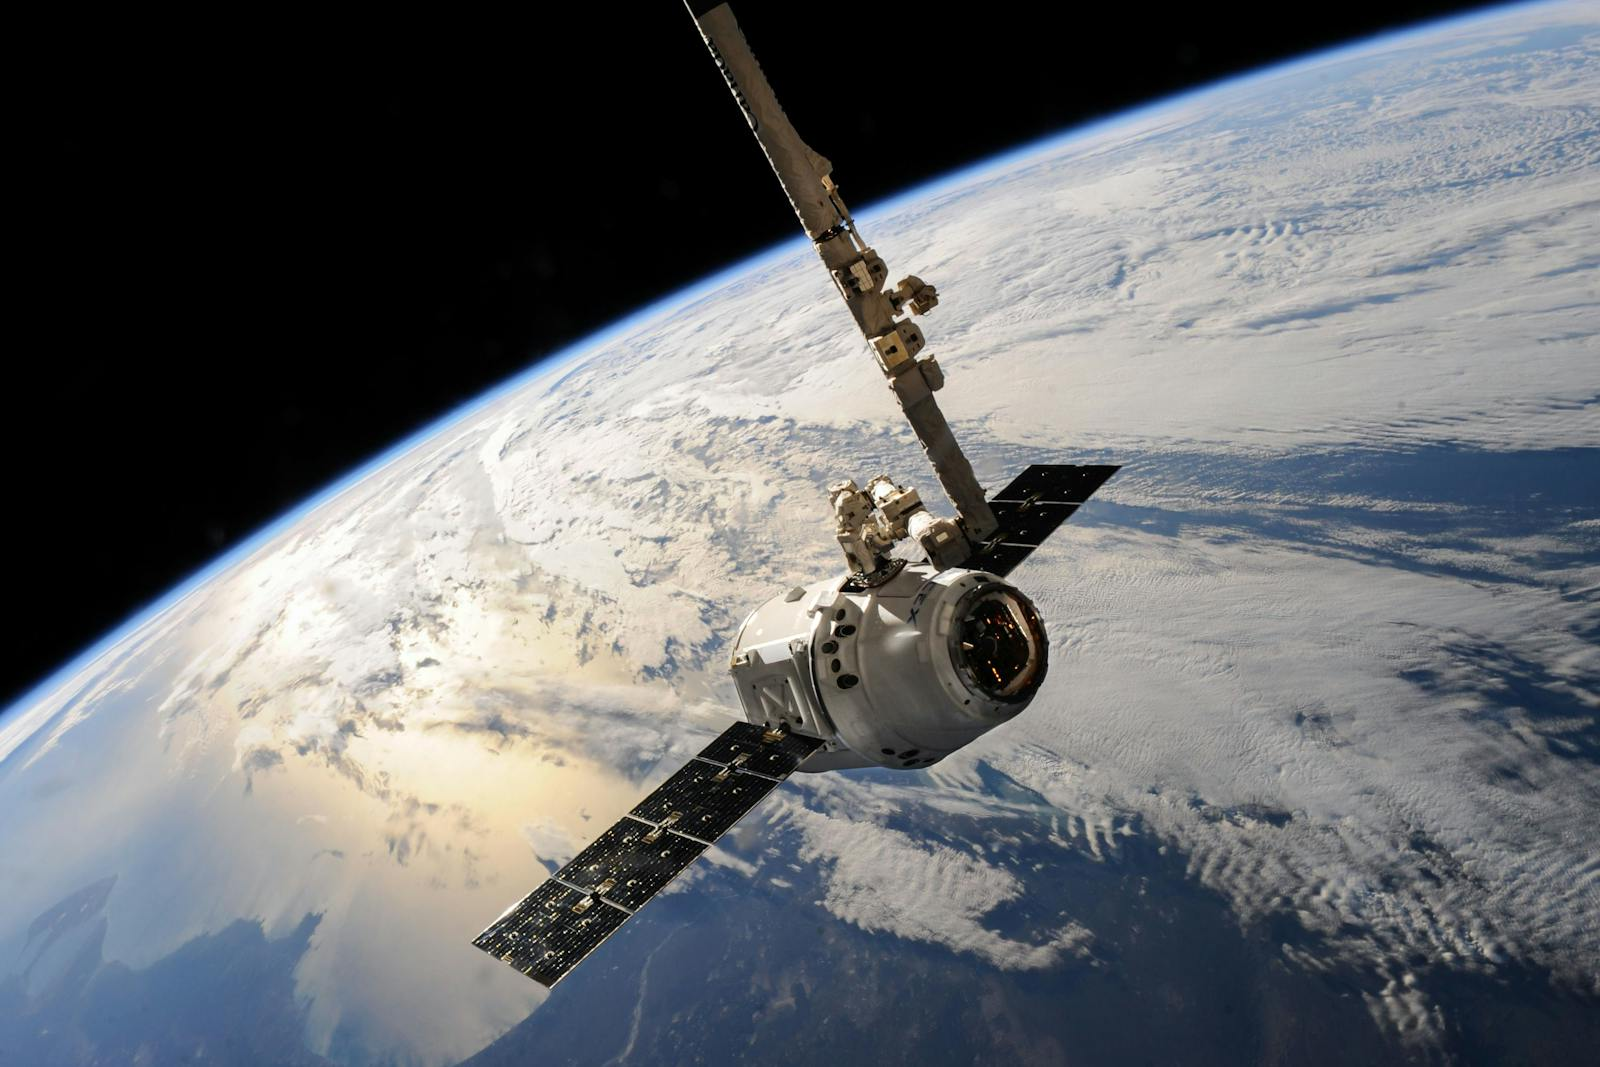
Starlinkは、SpaceXの企業価値評価を理解するうえで最も重要な事業の一つです。火星探査、Starship、宇宙データセンターと比較して、Starlinkは公開市場で数値化しやすくなっています。ユーザー数、カバー地域、収益、営業利益、ユーザー端末、企業向け顧客、政府のユースケースを有しているためです。MorningstarによるSpaceXのIPO届出書の調査では、2025年にStarlinkが同社の収益の約70%を占めたこと、そして2026年第1四半期に164の国と地域で約1,030万人の契約者を有していたことが指摘されています。
| 分析の観点 | Starlink の役割 | 注意すべき点 |
|---|---|---|
| 収益の見通し | 個人ユーザーおよび企業向けの接続サービスは数値化しやすい | ユーザー数の伸びを持続できるか? |
| 収益性 | SpaceX の最も重要な収益ドライバーの一つ | 会社全体では依然として赤字の可能性がある |
| グローバルカバレッジ | 低軌道(LEO)衛星ネットワークが世界の接続性を向上 | 地域ごとの規制や電波の免許 |
| 資本需要 | 衛星コンステレーションの継続的な打ち上げと維持が必要 | 長期的な設備投資の圧力は残る |
| 競争環境 | 明確な先行者優位性 | 地域ごとの代替サービスや競合が台頭する可能性 |
Starlinkは市場がより容易に価格評価できるビジネスである
公開市場は、追跡、検証、比較が可能なデータを好みます。Starlinkの強みは、単なるビジョンではなく、すでに稼働している世界的な衛星インターネットサービスであるという点です。加入者数、カバーする国々、法人顧客、航空・海運向け接続サービス、端末の販売、売上成長率などの指標を通じて、ビジネスの質を評価することができます。
ロイターのSpaceXのIPO申請に関する報道では、Starlinkと再利用可能なロケットが相まってSpaceXの収益ストーリーを支え、同社を世界の商業宇宙競争における中核企業の1つに位置づけていると指摘した。「火星移住」といったより長期的なビジョンと比較して、Starlinkは実際の財務諸表に近く、そのため企業評価の際に機関投資家の中核的な柱となる可能性がより高い。
Starlinkの成長ロジックとは?
Starlinkの成長ロジックは、いくつかのシナリオに分解できます。第一は消費者向けブロードバンドであり、特に陸上ネットワークのカバレッジが不十分な遠隔地、離島、山岳地域などです。第二はエンタープライズ接続であり、鉱業、エネルギー、物流、緊急通信、地域をまたぐ拠点間接続などが含まれます。第三は航空、海上、政府のユースケースであり、これらは安定した接続とグローバルカバレッジに対する要求がより高い分野です。
LEO衛星インターネットの価値は、地上インフラの多くの制約を回避できる点にあります。SpaceXは打ち上げ能力と衛星の製造・運用能力の両方を持ち、この垂直統合がStarlinkに展開速度とコスト構造の面で優位性をもたらしています。しかし、この成長ロジックが長期的に持続可能かどうかは、契約者の維持率、ARPU、地域ごとの価格設定、端末コスト、そしてネットワーク容量にかかっています。
Starlinkも規制、コスト、競争の圧力に直面している
Starlinkにはリスクがないわけではありません。さまざまな国や地域に参入するには、衛星インターネットサービスは周波数ライセンス、データコンプライアンス、セキュリティ審査、各国の電気通信規制をクリアしなければなりません。最先端の技術を持っていても、市場へのアクセスが政策によって制限される可能性があります。一方、衛星コンステレーションには継続的な打ち上げ、保守、アップグレードが必要であり、端末機器もコスト削減を続けなければなりません。
競争は無視できません。Starlinkには明確な先行者利益がありますが、他のLEO衛星ネットワーク、地上の5G/6G、光ファイバーの拡充、地域の通信事業者からの競争に直面する可能性は依然としてあります。StarlinkはSpaceXにとって最も重要な評価額の支えの一つですが、「すでに確定したドル箱」と単純に理解すべきではありません。
結論: SpaceXのIPOで注目すべき中核事業はStarlinkです。なぜなら、StarlinkはSpaceXを高支出の宇宙航空企業から、グローバルな接続事業と測定可能な収益源を持つテクノロジープラットフォームへと転換させるからです。加入者数、収益、カバレッジ、法人顧客、事業パフォーマンスといった追跡可能な指標を提供しており、これらは長期的な宇宙ビジョンよりもはるかに容易に公開市場で価格評価できる指標です。しかし、Starlinkには依然として規制ライセンス、設備投資、端末コスト、競争、地域ごとの政策に関する不確実性が残っています。SpaceXの企業価値を評価する際には、Starlinkが最も具体的な事業の支えであることを認めつつ、それ単体では会社全体の損失や長期的な投資圧力を解消するものではないことも認識する必要があります。
ロケット打ち上げビジネスはどう評価すべきか?技術的な堀と商業的境界線
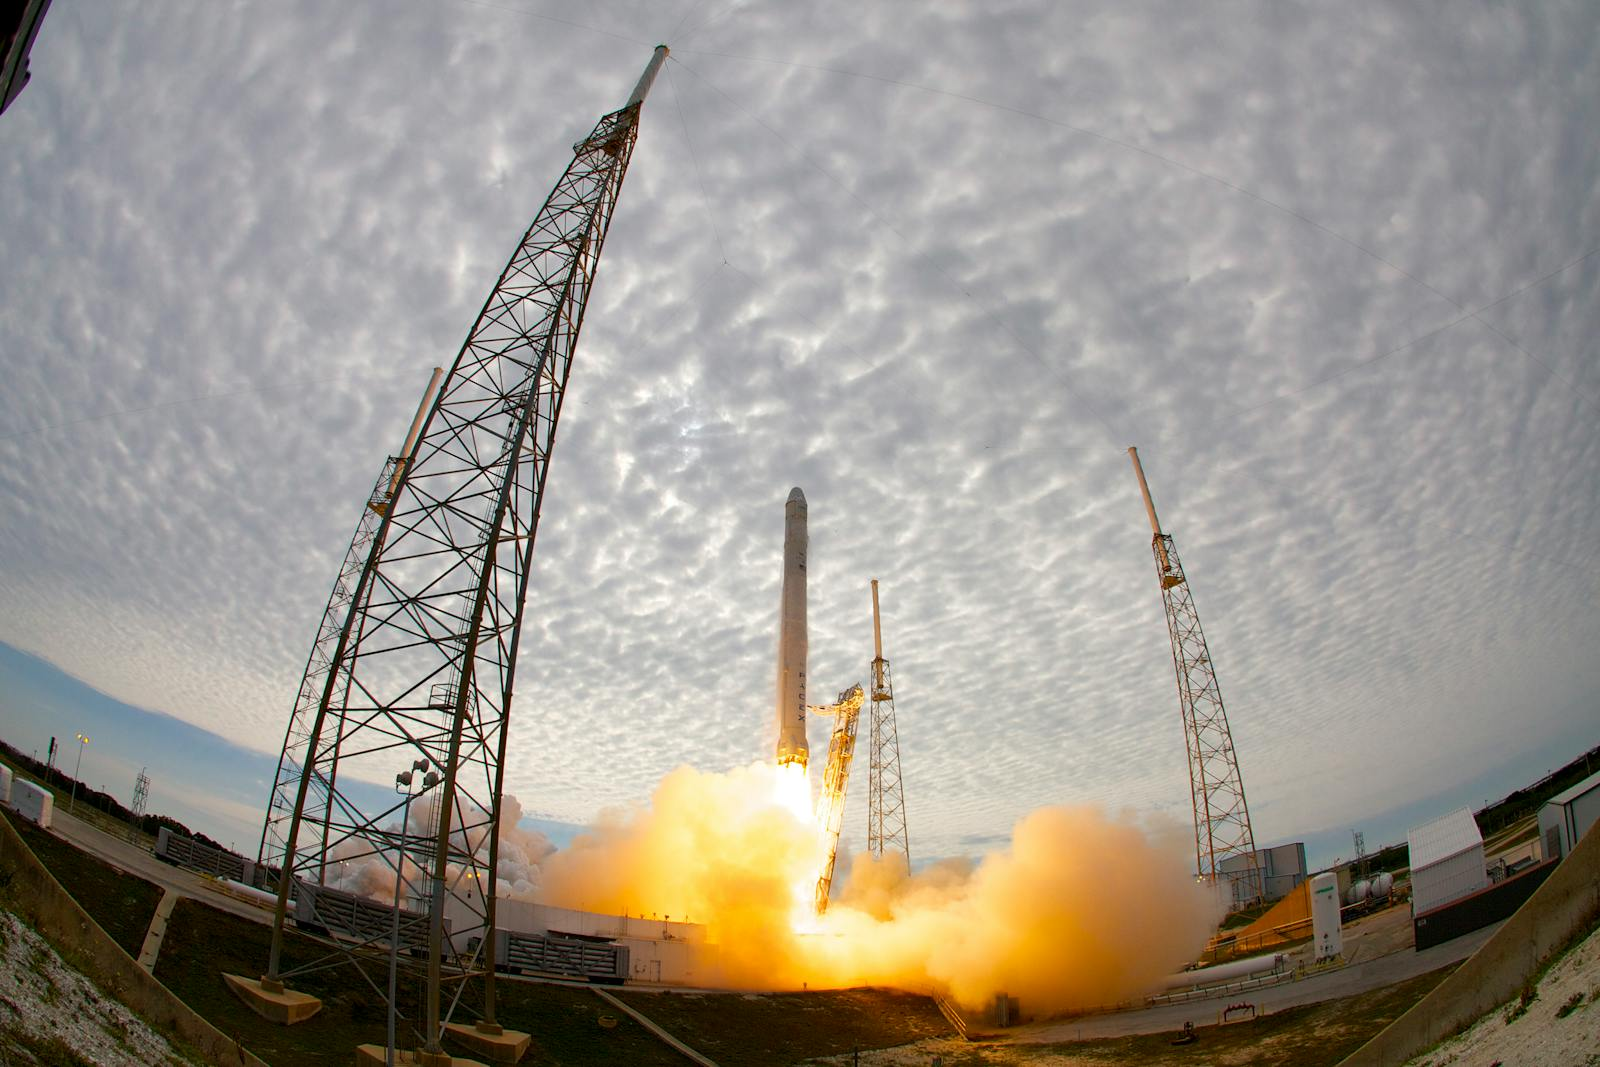
SpaceXのロケット打ち上げビジネスは、同社を普通のテック企業と区別する基盤となる能力です。再利用可能なロケットは打ち上げコストを下げ、打ち上げ頻度を高め、SpaceXがStarlink衛星ネットワークをより迅速に展開することを可能にします。言い換えれば、ロケット打ち上げは単なる収益セグメントではなく、Starlink、政府契約、深宇宙探査、そして長期的な宇宙インフラを支える根幹の推進力なのです。
| 分析の観点 | ポジティブな論理 | リスクと限界 |
|---|---|---|
| 再使用可能ロケット | 打ち上げコストの低減、打ち上げ頻度の向上 | 保守コストや技術的な事故は依然として重要 |
| 商業打ち上げ | 衛星企業、企業、研究ミッションへの対応 | 需要サイクルが変動する可能性がある |
| 政府向け・防衛契約 | 安定した受注と戦略的ポジションを提供 | 政策、予算、承認からの強い影響を受ける |
| Starship | より大きなペイロード能力と長期的なビジョンを実現 | 技術サイクルが長く、商業化の実現が遅い |
| 打ち上げの安全性 | 良好な実績が信頼を築く | 一度の失敗が評判と財務に打撃を与える可能性がある |
再利用可能なロケットはなぜ重要なのか?
従来のロケットは、多くのシステムが使い捨てであるため打ち上げコストが高く、打ち上げ頻度とコスト管理の両方が制限されていました。SpaceXの再利用可能なロケットは、この状況を変えます。ロケットを回収して再利用することにより、SpaceXはミッションの効率を高め、商業打ち上げ市場においてコストと打ち上げペースの面で優位性を生み出すことができます。
この能力はStarlinkを直接支えています。大規模なLEO衛星ネットワークでは、衛星を軌道に継続的に展開するとともに、交換、アップグレード、補充を継続的に行う必要があります。独自の打ち上げ能力を持つことで、SpaceXはサードパーティの打ち上げサービスに完全に依存する必要がなく、Starlink拡大のペースをより主体的に管理できるようになります。
打ち上げビジネスはどのようにStarlinkと長期ビジョンを支えるのか?
SpaceXのロケット打ち上げ事業の価値は、外部収益と内部シナジーの2つに分けることができます。外部収益は、商用顧客、研究ミッション、政府および防衛契約からもたらされます。内部シナジーは、Starlink衛星の展開、Starshipの試験、そして長期的な宇宙インフラの構築から生まれます。この組み合わせにより、SpaceXの打ち上げ能力は単なるサービスの提供にとどまらず、独自のエコシステムへの道を切り開くものでもあるのです。
評価ロジックにおいて、打ち上げ事業は「堀(moat)」を提供しています。低コストかつ高頻度の打ち上げ能力がなければ、Starlinkがこれほど迅速に衛星ネットワークを拡大することは非常に困難だったでしょう。強力な打ち上げ実績がなければ、政府契約や大手法人顧客の持続的な拡大も難しくなります。したがって、打ち上げ事業はSpaceXの評価の基盤となる支えであり、単なる独立したコンセプトではありません。
打ち上げ成功回数だけを見るべきではない理由
打ち上げ回数の多さは重要ですが、公開市場ではより細かい点にも注目します。1回の打ち上げあたりの粗利益率はどの程度か。契約の質は安定しているか。事故率や遅延は管理できているか。規制当局の承認はスムーズか。保険コストは上昇していないか。Starshipのような新規プロジェクトが資金を消耗し続けていないか。単に「たくさん打ち上げている」という理由だけで会社の価値を判断することは、商業化の効率性を無視したものです。
Starshipには特別な注意が必要です。より大きなペイロード能力、低い単位コスト、そしてより野心的な深宇宙ビジョンをもたらす可能性がありますが、その一方で、より長い開発期間、より高い試験コスト、そしてより大きな技術的な不確実性を意味します。上場企業となったSpaceXにとって、技術的リーダーシップは第一歩に過ぎません。その技術を安定した収益と管理可能なキャッシュフローに変換できるかどうかこそが、真の長期的な試練なのです。
結論: SpaceXのロケット打ち上げ事業は、企業の評価額の技術的基盤となっています。再使用可能なロケットはコストを下げ、打ち上げ頻度を高めます。商用および政府契約が収益をもたらし、Starshipはより長期的なビジョンを切り開きます。さらに重要なのは、打ち上げ能力がStarlinkとの内部的な相乗効果を生み出し、SpaceXが自社の衛星ネットワークをより迅速に展開・アップグレードできることです。しかし、ロケット打ち上げは依然としてハイリスク・高コストの事業です。事故、遅延、承認、資本支出はすべて評価額に影響を及ぼします。投資家は技術的な優位性だけでなく、事業化の効率性、契約の質、キャッシュの消費にも目を向けるべきです。
なぜAI/xAI事業はSpaceXのIPOをより想像力豊かに、そしてより物議を醸すものにするのか?
AI/xAIは、SpaceXのIPOにおいて最も議論を呼ぶ変数のひとつです。これにより、SpaceXは「商業宇宙+衛星インターネット」の企業から、市場がAIインフラ、コンピューティング、データセンター、モデルエコシステムの物語の中に位置づける存在へと変わります。その一方で、AIは多額の設備投資、赤字、規制、コンテンツリスク、ガバナンスの複雑さをもたらします。
| AI関連の側面 | 市場の期待 | 投資家が注目すべきリスク |
|---|---|---|
| xAIとの統合 | 宇宙航空からAIインフラ企業へと拡大 | 関連当事者取引とガバナンスの複雑さが増大 |
| AIコンピュート | コンピュートインフラが新たな成長曲線になる可能性 | 極めて高い資本支出 |
| Grokエコシステム | AI製品とユーザーユースケースの拡大 | コンテンツのコンプライアンス、評判、規制リスク |
| 宇宙データセンター | 宇宙インフラとAIの組み合わせ | 技術と商用化のサイクルが非常に長い |
| AI収益 | 新たな収益源を提供 | 損失が収益を大幅に上回る可能性 |
AIによりSpaceXは商業宇宙企業の枠を超える存在へ
SpaceXのIPO届出にAIプラットフォームとAIコンピュートインフラストラクチャが事業の柱として盛り込まれたことで、SpaceXを理解するための市場の枠組みが変わりました。もはや単なるロケット打ち上げと衛星インターネット運営を行う企業ではなく、宇宙インフラストラクチャ、計算能力、AIアプリケーションを結び付けるプラットフォーム企業にもなり得る存在なのです。
これによりバリュエーションの柔軟性が高まります。AI市場の潜在的な規模は非常に大きいため、投資家はSpaceXをより高い成長期待をもって評価するでしょう。しかし、その柔軟性は判断をより難しくもします。従来の航空宇宙や通信のバリュエーション手法を使ってSpaceXを簡単に評価することはできません。むしろ、ハードウェア、打ち上げ、ネットワーク、AI、データ、そして長期的なインフラビジョンを組み合わせたハイブリッドのような存在です。
AIはどのくらいの財務圧力をもたらすのか?
AIは純粋なプラスとは言えません。MorningstarによるSpaceXのIPO申請書のレビューによると、SpaceXの2026年第1四半期の総資本支出は101億ドルであり、そのうち77億2000万ドルが人工知能に起因するものでした。AI部門は2026年第1四半期に約25億ドル、2025年には約64億ドルの損失を計上しました。こうした支出水準は、AIがSpaceXの財務構造を大きく変えつつあることを示しています。
これらの損失は必ずしもAI事業の失敗を意味するわけではありませんが、依然として大型投資の段階にあることを示しています。AIインフラには、チップ、データセンター、エネルギー、ネットワーク、モデルのトレーニング、エンジニアリングチームが必要です。投資の強度が高いまま続く限り、キャッシュフローへの圧力は続くでしょう。投資家は「AIが株価評価の想像力を高める」ことだけを見るのではなく、「AIが利益とキャッシュを継続的に消耗しているか」も考慮する必要があります。
宇宙AIとデータセンターのビジョンをどう読むべきか?
宇宙データセンター、衛星接続、そしてAIモデルの統合は、SpaceXの長期ビジョンの一部です。理論上、SpaceXはその打ち上げ能力、衛星ネットワーク、エネルギーソリューションを活用して、新しいコンピューティングインフラを構築することができます。しかし、そのようなビジョンを実現するには、エネルギー、冷却、通信遅延、保守コスト、規制承認、そして顧客需要に関する問題を解決する必要があります。
より合理的な読み解きは、宇宙AIはSpaceXの長期的な上限を引き上げる可能性はあるが、短期的な財務的な裏付けに取って代わることはできないというものだ。上場後も、市場は次のような問いを投げかけ続けるだろう。AI収益は成長しているのか? 損失は縮小しているのか? 資本支出は管理可能なのか? 関連製品には実際の顧客需要があるのか? これらの問いに答えが出なければ、AIのナラティブはバリュエーションのプラス要因から、プレッシャーの源泉へと変わる可能性がある。
結論: AI/xAIの関与により、SpaceXのIPOはより想像力に富むと同時に、より議論を呼ぶものとなっています。これによりSpaceXは商業宇宙企業から、「宇宙 + 衛星インターネット + AIインフラ」というハイブリッド企業へと拡大し、長期的な市場機会と同時に評価の複雑さも増しています。問題は、AI事業に現在、膨大な資本支出と損失が伴っており、宇宙データセンターのような構想には長年にわたる技術面・事業面での検証が必要であるという点です。投資家にとって、AIを単純にプラス材料と理解することはできません。AIは新たな成長曲線となる可能性もありますが、キャッシュフローへの重しとなり、ガバナンスおよび規制上のリスクを追加する可能性もあります。
高い評価額の裏に潜むリスクとは? 支配権、損失、ロックアップ
SpaceX IPOのリスクは「初期の変動」だけに要約できるものではありません。長期的な判断に本当に影響するのは、高い評価額、赤字、AIへの資本支出、マスク氏の支配力、株主の権利の制限、そしてロックアップ期間の満了です。企業が人気であればあるほど、投資家はすでに株価に織り込まれた楽観的な期待を見過ごしやすくなります。
| リスクの種類 | 具体的な現れ方 | それが重要である理由 |
|---|---|---|
| バリュエーションリスクの高さ | 1.75兆ドルのバリュエーション目標 | 成長を達成する圧力が非常に大きい |
| 営業損失 | Starlinkだけでは会社全体の支出を完全にカバーできない | 会社はまだ高投資フェーズにある |
| AI損失 | AI部門の損失が売上を上回る | 利益とキャッシュフローの足かせになる可能性 |
| 支配権の集中 | Muskが極めて高い議決権を保持 | 一般株主のガバナンスへの影響力が限定的 |
| 株主権利の制限 | 議決権、訴訟権、提案権が制限される可能性 | IPO後もガバナンスをめぐる論争が続く可能性 |
| ロックアップ期間の満了 | 段階的な売却が供給のダイナミクスを変化させる | IPO後の価格変動に影響 |
| 人気IPO取引リスク | 初日および初期取引の殺到 | 追い掛け買いとスリッページのリスクが高い |
高い企業価値評価は何を意味するのか?
1兆7500億ドルという企業価値評価は、それ自体が良いものでも悪いものでもありません。単に、市場が将来の大きな成長を前もって織り込んでいることを意味します。企業価値評価が高くなるほど、Starlinkの成長、打ち上げ事業の安定性、AIの商用化、そして長期的な宇宙インフラの実現において、SpaceXへの要求はより厳しいものになります。
Starlinkが成長を続け、AI事業の損失が徐々に縮小し、打ち上げ事業が競争優位を維持できれば、市場は高すぎる評価額を受け入れ続ける可能性があります。成長が期待を下回った場合、設備投資が拡大し続けた場合、あるいはIPO後の決算が収益の質を証明できなかった場合、高い評価額が株価の変動を大きく増幅する恐れがあります。活発なIPOにおける核心的な問いは、多くの場合、その企業に魅力的なビジョンがあるかどうかではなく、現在の株価がそのビジョンをすでに織り込みすぎていないかどうかにあります。
なぜマスク氏の支配権と株主の権利に注目すべきなのか?
ロイターのSpaceXガバナンスに関する報道では、IPO届出書に超高議決権、強制仲裁、株主の権利制限が開示されており、これらの条項がマスク氏および内部者の支配を強化すると指摘した。一般の投資家にとって、これは経済的利益を保有できても、企業の重要な意思決定に対する影響力は限られることを意味します。
強力な支配力により、SpaceXは短期的な市場の圧力に左右されることなく、長期的な目標を貫くことができるかもしれません。しかし一方で、外部株主が経営陣の責任を問い、ガバナンス改革を求め、資本配分に影響を与えることをより難しくする可能性もあります。長期的なビジョンを持ち、高い評価額と多額の支出を伴う企業にとって、ガバナンス構造は必ず検討すべきリスクであり、付随的な細部ではありません。
ロックアップと株式売却の取り決めはIPO後のボラティリティにどう影響するか?
ロックアップはIPO後の株式供給に影響を与えます。SpaceXの株式売却の取り決めに関するロイターの報道によると、SpaceXは段階的な株式売却メカニズムを利用する計画で、通常の6ヶ月のロックアップ期間前に一部の株主が売却可能となることを認める一方、Muskおよび一部の大口株主はより長い制限期間に同意しています。
その影響は単純に「弱気」や「強気」ではありません。段階的な解放は単一の集中した期限日を避けることができるかもしれませんが、同時にIPO後に複数の時点で供給の変化が起こりうることも意味しています。SPCXにとって、ロックアップの期限切れ、浮動株の動向、指数への組み入れ、決算期間が相互に作用し、短期ボラティリティに影響を与える重要な変数となるでしょう。
結論: SpaceX IPOのリスクは、主に高いバリュエーションと高い不確実性の間の緊張から生じています。Starlinkは具体的なビジネス上の支えを提供していますが、会社全体としては依然として赤字であり、設備投資の圧力も抱えています。AI/xAIは長期的なビジョンを高める一方で、資金消費も増大させます。Muskの支配力は長期的な戦略を支える可能性がある一方で、一般株主のガバナンスにおける発言力を弱めます。ロックアップと段階的な売却は、供給ダイナミクスに影響を与えます。SpaceX IPOを評価する際、個人投資家は「会社が強い」「市場が熱い」と考えるだけでなく、バリュエーションが妥当かどうか、財務が期待を交付できるかどうか、ガバナンスが許容できるかどうか、供給が変化するかどうか、そして熱いIPOのボラティリティに耐えられるかどうかを問うべきです。
個人投資家はSpaceX IPOの熱狂をどう理解すべきか?
SpaceX IPOをめぐる熱狂は、行動を起こしたいという衝動を生みやすいですが、より良いアプローチは「ホットな話題」を検証可能な問いに分解することです。買うかどうかをまず決める必要はなく、まず本当に理解しているかどうかを判断すべきです。いつ上場するのか、いくらで公開されるのか、バリュエーションはどのように形成されるのか、Starlinkは成長を続けているのか、AI支出は管理可能なのか、Muskの支配力はガバナンスにどのような影響を与えるのか、そしてロックアップは供給にどのような影響を与えるのか?
| 観察の観点 | 注目すべき点 | 誤解してはいけない点 |
|---|---|---|
| IPOのタイムライン | ロードショー、価格設定、上場 | ティッカーが表示されても取引開始を意味しない |
| バリュエーション | 公募価格、時価総額、調達規模 | 高いバリュエーションが株価上昇を保証するわけではない |
| 事業内容 | Starlink、打ち上げ、AI | 一つの明るい材料が全体としての低リスクを意味しない |
| 財務 | 収益、損失、設備投資 | 成長ストーリーはキャッシュフローの代わりにはならない |
| ガバナンス | 議決権、株主の権利 | 長期的な株主保護に影響する |
| 指数 | Nasdaq‑100 Fast Entry | 指数への組み入れ期待はリターンの保証ではない |
| 手数料 | 売買手数料、プラットフォーム手数料、外部手数料 | 手数料$0でも他の手数料がかからないわけではない |
「 hype 」を検証可能な質問に分解する
SpaceXのIPOは、次の7つの質問で追跡できます:
- SpaceXは正式に上場し、SPCXは取引可能になっているか?
- 最終的な Offering 価格と評価額はいくらか?
- 公開株比率(パブリックフロート)はどのくらい高いか?
- Starlinkの加入者数、収益、利益は改善を続けているか?
- AI/xAIの損失と設備投資は管理可能な範囲か?
- Muskの支配力と株主の権利制限は許容できるか?
- ロックアップや指数採用は、需給と資金流動にどのような影響を与えるか?
これらの質問は、「株価は上がるか?」という問いよりも有用です。Hype(過熱した期待)は注目度の高さを示すだけであり、IPOがすべての投資家に適していることを意味するわけでも、価格がすでに妥当であることを意味するわけでもありません。
取引前に実際のコストも確認する
ホットなIPO後の取引機会を探しているなら、価格の変動に加えて、実際の取引コストも考慮する必要があります。米国株の取引コストには通常、手数料だけでなく、プラットフォーム手数料、外部手数料、取引活動手数料、決済手数料なども含まれます。
BiyaPayの手数料表によると、米国株取引の手数料は$0、プラットフォーム手数料は1株あたり$0.005(最低$0.99、1注文あたり取引額の最大1%)、外部手数料と取引活動手数料は1株あたり$0.00396です。端株注文(1株未満)の場合は、取引合計額の1%のプラットフォーム手数料のみがかかり、上限は$1です。実際のプラットフォーム手数料、外部手数料、その他のコストについては、必ず手数料センターおよび注文ページをご確認ください。
お住まいの地域が適用条件を満たしている場合は、事前の取引チェックリストにBiyaPayの米国株取引手数料を加えておくとよいでしょう。手数料がSpaceXの長期的な価値を決めるわけではありませんが、実際の取引コストには影響します。特にIPO直後の活況期には、価格変動と執行のスリッページが同時に発生する可能性があります。
情報トラッキングと取引判断を切り離して考える
情報トラッキングとは、SEC提出書類、SpaceXの発表、Nasdaqの規則、Reutersなどの主要金融メディア、決算報告、リスク開示資料を確認することを指します。一方、取引判断には、口座の権限、現地の規制、注文の種類、手数料体系、許容できる損失の範囲、保有期間を確認する必要があります。この2つを混同してはいけません。
米国株の人気銘柄をフォローするだけであれば、米国株情報を利用して、関連する銘柄や市場の最新情報を確認できます。複数資産の市況データや口座操作を管理する必要がある場合は、BiyaPay APP や BiyaPay ウェブトレーディングもツールの選択肢の一つです。関連サービスが利用できるかどうかは、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。
結論: 小口投資家にとって、SpaceX IPOの熱狂を理解するとは、感情を問いに、物語をデータに、売買の衝動をルールチェックに分解することに尽きます。SpaceXには商業宇宙、Starlink、AI、マスク・エコシステムをめぐる強力なストーリーが確かにあるものの、これらのストーリーは最終的に、収益、キャッシュフロー、ユーザー成長、設備投資、ガバナンス構造によって検証されなければなりません。SPCXをフォローすることは、取引しなければならないことを意味しません。注目のIPOを目にすることは、初日の値動きを追いかけなければならないことを意味しません。より慎重なアプローチは、まず情報トラッキング用のチェックリストを作成し、そのうえで口座の権限、注文タイプ、手数料体系、リスク許容度を確認することです。そうして初めて、SpaceX IPOを市場の話題としての熱狂から、理性的に評価可能な情報イベントへと変えることができるのです。Translator note: the source Markdown is empty — there is no content to translate.
FAQ
なぜSpaceXのIPOはこれほど注目されているのか?
SpaceXのIPOは、歴史的な規模の資金調達、Starlink衛星インターネット、再使用可能なロケット、AI/xAI、マスク氏の影響力、ナスダック上場、インデックスファンドの期待といった要素を兼ね備えており、通常のテック企業のIPOの関心をはるかに上回っています。
Starlinkが中核事業なのか?
Starlinkは、市場にとって最も定量化しやすい事業の一つであり、売上高、加入者数、キャッシュフローに関する手がかりを提供しています。ただし、依然として規制圧力、電波免許、端末コスト、競合、資本支出の需要といった課題に直面しています。
SpaceXは単なるロケット会社なのか?
いいえ。市場はSpaceXのロケット打ち上げ、Starlink衛星インターネット、AI/xAI、宇宙データセンター、政府契約、そして長期的な宇宙インフラのビジョンを同時に見ています。
AI事業はポジティブなのか?
AIはSpaceXの企業価値の想像力と市場機会を高めますが、その一方で高額な設備投資、赤字、規制、事業化の不確実性ももたらします。単純なポジティブ材料として理解すべきではありません。
SpaceX IPOの最大のリスクは何か?
主なリスクには、高いバリュエーション、全体的な赤字、AIへの資本支出、マスク氏による支配、一般株主の権利の制限、ロックアップ期間の満了、上場初期の株価変動などがあります。
個人投資家はどう追跡すべきか?
SECへの提出書類、会社の発表、Nasdaqの規則、主流の金融メディア、決算報告、ロックアップのスケジュール、手数料体系を優先的に確認しましょう。ソーシャルメディアの噂や非公式の申込経路に頼ってはいけません。
SpaceXのIPOへの過熱報道は、SPCX、Starlink、商業宇宙、AI株、そしてナスダックのテクノロジー銘柄への関心をさらに高めるでしょう。しかし、本当に重要なのは流行を追いかけることではなく、明確なトラッキングの枠組みを構築することです。まず公式の提出書類と上場スケジュールを確認し、その次に公募価格、バリュエーション、公開株式数、決算、ロックアップ、そして指数ルールを確認します。取引を検討している場合は、口座の権限、注文の種類、手数料体系、および適用される現地の規制についても確認してください。
BiyaPayは、米国株・香港株・暗号資産取引に対応し、USDTからUSD、HKDなどの法定通貨への換金もサポートするグローバルなマルチアセット取引ウォレットです。注目のIPOや米国テック株をフォローしている方にとって、BiyaPayは市場の観察、手数料の把握、マルチアセット管理の準備に活用できます。BiyaPayの米国株取引手数料は$0で、プラットフォーム手数料、外部手数料などの費用は、手数料センターおよび注文ページに表示されるとおりです。入出金やメイカー手数料0などの機能も、プラットフォームの規則および注文画面の表示に従います。注目のIPOは、上場当初に大幅な価格変動が発生する可能性があります。取引の前に、注文タイプ、手数料構造、リスクを十分に理解してください。上記の内容は公開市場情報、取引ルール、および手数料体系の紹介のみであり、投資助言を構成するものではありません。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Online Bank-to-Bank Transfers: Account Linking, Steps, and Limits


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs





 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム