
2026年テック株決算シーズン予告:AIエージェントはビッグテック大手に決算のサプライズをもたらせるか?




画像出典:unsplash
あなたは2026年のテック株決算シーズンプレビューをフォローしており、市場ではAIエージェントが決算サプライズの鍵となる駆動要因になると広く予想されています。2026年の売上成長率は7.2%に達すると見込まれており、これは2桁の利益成長が3年連続で続くことを意味し、10年平均を大きく上回っています。AIエージェント技術は、主要テック企業全体の設備投資とフリーキャッシュフローの変動を引き続き推進しています。例えば、Metaの設備投資は1350億米ドル,その結果、フリーキャッシュフローが急激に減少した一方で、Amazon Web Servicesは13四半期ぶりの最高成長を達成しました。業界の機会と潜在的なリスクを捉えるためには、AIエージェントが収益、利益、資本支出に与える実際の影響を注意深く監視する必要があります。
重要なポイント
- AIエージェント技術はテック企業の決算の市場予想上振れを牽引する。投資家は売上と利益への直接的な影響に注目すべきである。
- 2026年には、テック企業のAIインフラへの設備投資が7,000億米ドルに達すると予想されており、フリーキャッシュフローへの影響に注視が必要である。
- AIエージェントの幅広い導入は企業の業務効率を向上させる。投資家はビジネスモデルと収益構造の再構築における役割を評価すべきである。
- 技術的なボトルネックや地政学的リスクはAIエージェントの展開に影響を与える可能性がある。投資家はこれらの要因が決算発表に与える影響を注意深く追跡する必要がある。
- AIエージェントは業界への浸透を加速させる。企業は市場機会をつかむために、テック株の決算予想を適時に調整しなければならない。
業績超過予想を牽引するAIエージェントの背後にあるロジック
画像出典:unsplash
AIエージェントの導入と市場の熱狂
2026年のテック株決算シーズンの見通しを追いかける際には、AIエージェント技術の実際の導入方法と、それによって生まれる市場の熱狂を理解する必要があります。AIエージェントは、複数のメカニズムを通じて主要テック企業の業績を牽引しています。
- 直接入力と隠れたシグナルによってユーザーのコンテキストを把握し、プロダクトのインテリジェンスレベルを向上させます。
- ユーザーの行動データを概念キーワードに変換し、ユーザーのニーズをより正確に理解・予測します。
- 構造化されたナレッジグラフを活用して関連情報を迅速に取得し、サービスの応答速度を最適化します。
- ユーザープロファイルとドメインの専門知識に基づいて高度にパーソナライズされた応答を生成し、ユーザーの定着率を高めます。
- リサーチエージェントを展開してアカウントインテリジェンスを収集し、企業が顧客の行動や市場トレンドへの洞察を得られるよう支援します。
- トレーディングエージェントを使用してリアルタイム通話中にリスク指標を表示し、リスク管理能力を強化します。
- リードエージェントを活用し、事前に定義されたトリガー条件に基づいてパーソナライズされたアウトリーチを行い、営業成約を促進します。
AIエージェントの幅広い応用は、企業の運営効率を向上させるだけでなく、売上と利益の成長を直接的に牽引することもお分かりいただけるでしょう。2026年においても、AIエージェントに対する市場の熱狂は続いています。データによると、調査対象者の58%が2026年にAI主導の企業への投資を増やす計画を持っています一方、AI株を保有する投資家の70%が追加購入の意向を示しているのに対し、AI非保有の投資家では46%にとどまっています。AI投資家は短期的な変動に対してより高い許容度を示しており、これはAIの長期的な価値に対する彼らの確信を反映しています。この傾向はテック企業の決算発表シーズンの見通しにも直接表れており、市場はAI関連事業の業績に対してより高い評価額プレミアムを与えています。
業績ビートを測定するための指標
2026年のテック業界決算シーズンの予備分析を行う際には、AIエージェントが業績ビートを牽引していることを示す具体的な指標に注目する必要があります。2026年には、AIコンピューティング需要、資本支出、サプライチェーンのボトルネックが業績に影響を与える核心的な変数となります。以下の表は、最新の業界動向をまとめたものです:
| テーマ | データ / トレンド |
|---|---|
| 資本支出 | 主要テック企業は2026年までにAI関連資本支出に7,000億ドルを投入すると予想されている。 |
| 電力消費 | データセンターの電力消費は2023年から2030年にかけて175%増加すると予測されている。 |
| サプライチェーンの制約 | 新しいデータセンターの建設には2〜3年かかり、新たな発電施設には通常5〜10年が必要であり、電力供給は依然として逼迫している。 |
| AIコンピュート需要 | AIインフラへの需要が急増しており、データセンターの空室率はわずか1.6%。 |
| 資本支出の成長率 | テック企業の資本支出は2015年から2026年にかけて15倍に拡大すると予想されている。 |
AIインフラへの需要が急増し続けており、テック企業の設備投資増加を促していることが分かります。データセンターとクラウドコンピューティングが設備投資(Capex)の主要な方向性となっています。同時に、電力供給とデータセンターの建設サイクルは、業績実現を制約する重要なボトルネックとなっています。テック企業は決算報告でこれらの課題に頻繁に言及しており、投資家は決算の上方修正を測る重要な指標としています。
テック決算シーズンの見通しを解釈する際には、以下の点に注目すべきです:
- AI関連の収益および利益の前年比成長率—それが市場の期待を大幅に上回るかどうか。
- 資本支出(Capex)の増加が長期的な競争優位性を生み出すのか、それとも一時的にフリーキャッシュフローを圧迫するのか。
- サプライチェーンと電力のボトルネックがAI事業の拡大に与える実際の影響、およびそれが今後数四半期の業績達成に影響を及ぼすかどうか。
- 企業がAIエージェントを活用してビジネスモデルを革新し、収益構造の多様化とリスク耐性の強化をどのように実現するか。
テック企業決算シーズンの展望の核心は、AIエージェントが単なる技術革新にとどまらず、決算サプライズを牽引する重要な変数であるという点にあります。最新のデータと市場の動向を組み合わせ、テック株の決算予想とバリュエーションの判断を動的に調整する必要があります。
テック企業決算シーズン展望:AI事業の業績
画像出典:pexels
NVIDIA データセンター & AIチップの成長
テクノロジー決算シーズンの見通しを追う中で、NVIDIAのデータセンターおよびAIチップ事業の業績は、間違いなく市場の注目点です。2026年、NVIDIAのデータセンターの四半期売上高は623億米ドルに達し、前期比22%増、前年同期比75%増となりました。通期の売上高は2,159億米ドルに達し、前年比65%の成長を記録しました。これらの数字は、AIコンピューティング需要の爆発的な伸びを十分に反映しており、特に米国市場では、クラウドプロバイダー、インターネット大手企業、AIスタートアップが高性能GPUへの需要を増やし続けています。以下の表で、NVIDIAの業績をはっきりと確認できます:
| 指標 | 数値 | 成長詳細 |
|---|---|---|
| データセンター四半期売上 | 623億米ドル | 前四半期比+22%、前年同期比+75% |
| 年間売上 | 2,159億米ドル | 前年比+65% |
NVIDIAのAIチップは、グローバルAIインフラの中核となっています。AIエージェントや大規模モデルの幅広い展開に伴い、データセンターにおける高効率チップの需要が高まり続けていることがわかります。アナリストの多くは、NVIDIAが2026年から2027年にかけて高い成長モメンタムを維持すると考えており、資本支出と研究開発投資が同社の業界リーダーシップをさらに強固なものにするでしょう。
MicrosoftとMetaのAIコンピューティング需要
2026年テクノロジー決算シーズンの見通しを解釈する際には、MicrosoftとMetaのAIコンピューティング投資にも注目する必要があります。Microsoftの2026年会計第2四半期では、売上高が813億米ドルに達し、前年同期比17%増となりました。純利益は385億米ドルで、60%増。資本支出は375億米ドルに達し、66%増となりました。Metaは売上高598億9,300万米ドル(前年同期比24%増)、純利益228億米ドル(9%増)、資本支出ガイダンスは1,150億~1,350億米ドルと過去最高を報告しました。両社の財務パフォーマンスは、以下の表で比較できます:
| 企業 | 2026会計年度第2四半期売上高 | 前年同期比 | 純利益 | 前年同期比 | 資本支出 | 前年同期比 |
|---|---|---|---|---|---|---|
| Microsoft | 813億米ドル | 17% | 385億米ドル | 60% | 375億米ドル | 66% |
| Meta | 598.93億米ドル | 24% | 228億米ドル | 9% | 1,150~1,350億米ドル | N/A |
MicrosoftはAzureクラウドサービスとCopilotを通じて、エンタープライズ顧客のAIアプリケーション機能を継続的に強化していることがわかります。MetaはAI駆動のコンテンツ配信と広告の最適化に注力しており、設備投資の急増はAIインフラへの長期的な投資を反映しています。アナリストは、MicrosoftとMetaが2027年もAIコンピュートへの投資を拡大し続け、持続的な売上と利益の成長を推進すると見ています。
Google CloudとSearchのAIの勢い
テック企業の決算シーズンプレビューを分析する際、Google Cloudと検索のAI主導のパフォーマンスは見過ごせません。2026年、Google Cloudの売上は前年同期比34%増となり、主にエンタープライズAI需要とAI製品の採用拡大に牽引されました。クラウドの受注残高は46%増加し、将来の収益潜在力の強さを示しています。Futurum Researchのデータによると、エンタープライズ幹部の半数以上が、生成AIによって6〜10%の売上成長がもたらされたと報告しています。Google Cloudの主要な指標は、以下の表でご確認いただけます:
| ソース | 主要データ |
|---|---|
| Futurum Research 2026 | Google Cloudの売上は前年同期比+34%、主にエンタープライズAI需要と製品導入が牽引。 |
| 第3四半期決算説明会 | クラウド売上の成長はAI収益の重要な牽引要因。クラウドの受注残高は+46%。 |
| Google Cloud調査 | 半数以上の経営幹部が、生成AIによって6〜10%の売上成長がもたらされたと回答。 |
ご覧のとおり、GoogleはAI搭載の検索サービスとクラウドサービスを通じて、エンタープライズのデジタルトランスフォーメーション効率を継続的に向上させています。アナリストは、AIインフラおよび生成AIへのGoogleの継続的な投資が、2027年の業績成長を確固たるものに支えると考えています。
新興企業の台頭:AppLovin、Western Digitalなど
テック企業の決算シーズン予報を追う中で、新興テック企業のAI事業の実績は無視できません。AppLovinは2026年に市場の変動に直面し、好決算にもかかわらず、株価は年初来で42%下落しています。同社のAxon AIエンジンは広告ターゲティングにおいて大きな成功を収めており、Eコマース、フィンテック、自動車広告といった新たな垂直分野へも展開しています。AppLovinの経営陣は2024年第4四半期の決算電話会議で、AIモデルがホリデーショッピングの広告費において初めて大幅なシェアを獲得したと述べました。
Western Digitalは、AIによるストレージ需要の拡大の恩恵を受け、株価は過去30日間で32%上昇しました。同社は2026年の売上高が120億米ドルを超え、2024会計年度の水準のほぼ2倍に達すると予想しており、粗利益率は40%台半ばから後半の水準を維持すると見込まれています。経営陣はニューヨークでの戦略アップデートにおいて、ニアライン・エンタープライズストレージ事業が年率20%台半ばの成長に向かっていると述べ、売上拡大の加速と利益率の改善を示唆しました。
- AppLovinのAxon AIエンジンは、広告事業の多様化を推進し、広告主の効率を向上させています。
- Western DigitalはAIデータストレージ需要の恩恵を受け、売上高と利益の大幅な成長を達成しています。
BiyaPayがグローバル決済・送金、国際送金、リアルタイムの法定通貨と暗号資産の両替、USDTから米ドル/香港ドルへの換算、米国株および香港株への入出金サポート、デジタル通貨取引サービスなどの分野で拡大している革新的なテック企業にも注目してみてください。BiyaPayは、AIを活用したリスクコントロールとインテリジェントルーティング技術により、越境決済の効率と資金のセキュリティを向上させ、中国語圏のユーザーおよび世界中の企業により優れたフィンテックサービス体験を提供しています。
テック決算シーズンの見通しを解釈する際には、上記企業の決算ハイライトとアナリストの見解を組み合わせて、AI事業が売上、利益、設備投資に与える実際の牽引力を動的に評価する必要があります。2026年〜2027年にかけて、AIエージェントおよび関連インフラ投資は、テック株の決算が市場予想を上回るかどうかを左右する核心的な変数であり続けるでしょう。
決算シーズンに、設備投資や利益率だけでなく、関連銘柄が市場でどのように動いているかを追跡したい場合、BiyaPayの株式情報検索を補足的な参考ツールとして利用することもできます。複数の市場にまたがって資金を管理する必要がある投資家にとって、このようなマルチアセット取引ウォレットは、米国株、香港株、多通貨の資金管理において、リサーチと併用できる実用的なレイヤーとしても機能します。BiyaPayは越境決済、投資、取引、資金管理をカバーしており、米国やニュージーランドを含む各管轄区域で関連するライセンスおよび登録を保有しているため、投資判断の代替としてではなく、コンプライアンスと効率性の枠組みの一部としてより適しています。
AIエージェントが財務指標に与える影響
収益・利益成長のドライバー
2026年のテクノロジー業界の決算シーズンの見通しを分析する際には、収益と利益に対するAIエージェントの直接的な引き寄せ効果に注目する必要があります。AIエージェントは、業務効率の向上、顧客体験の最適化、イノベーションの加速を通じて、収益成長とマージン改善の中核的なドライバーとなります。以下の表は、2026年にAIエージェントがもたらす主な成長ドライバーとその影響をまとめたものです:
| ドライバー | 割合 |
|---|---|
| 収益成長 | 3% – 15% |
| 販売ROI | 10% – 20% |
| マーケティングコスト削減 | 最大37% |
| 運用効率と生産性 | 72% |
| 精度向上とエラー削減 | 69% |
| 意思決定能力の向上 | 65% |
| イノベーションとビジネス変革の加速 | 58% |
| カスタマーサービスと全体的な体験の向上 | 52% |
| コスト削減 | 52% |
| 従業員満足度の向上 | 49% |
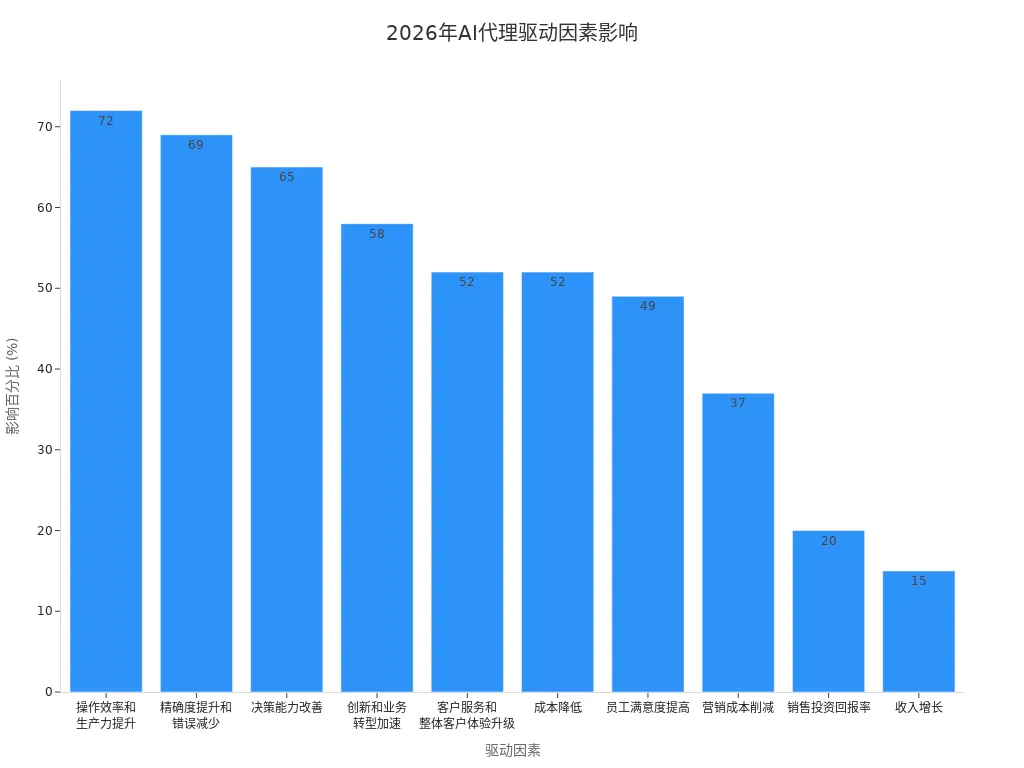
AIエージェントは販売ROIを向上させるだけでなく、マーケティングコストも大幅に削減することが分かります。越境決済やデジタル通貨換算の分野では、BiyaPayがAI駆動のリスク管理とインテリジェントルーティングを活用し、企業の運営効率と顧客体験の向上を支援することで、収益成長をさらに促進しています。
資本支出と電力のボトルネック
テック決算シーズンの見通しを解釈する際には、AIインフラ関連の資本支出と電力のボトルネックが企業の財務に与える深刻な影響に注目する必要があります。2026年には、テック企業のAIインフラへの資本支出は7,000億米ドルに達します。資本支出の増加により、多くの企業のフリーキャッシュフローが急落しました。たとえば、Metaのフリーキャッシュフローは約90%減少しました。データセンターの電力需要は5%から12%に上昇している一方で、新しい発電施設の建設には通常5〜10年かかります。米国市場では、テック企業は電力不足に対応するため、原子力や天然ガスのソリューションに積極的に投資しています。
- 資本支出はフリーキャッシュフローを減少させ、財務見通しに影響を及ぼします。
- 電力供給の制約により、データセンターは物理スペースを十分に活用できず、投資リスクが高まっています。
- テック企業は、急増する電力需要に対応するため、新たなエネルギーソリューションを模索しています。
今後の収益実現に対する資本支出と電力ボトルネックの影響を注意深く監視し、企業の長期的な競争力を冷静に評価する必要があります。
新しいビジネスモデルと収益構造の調整
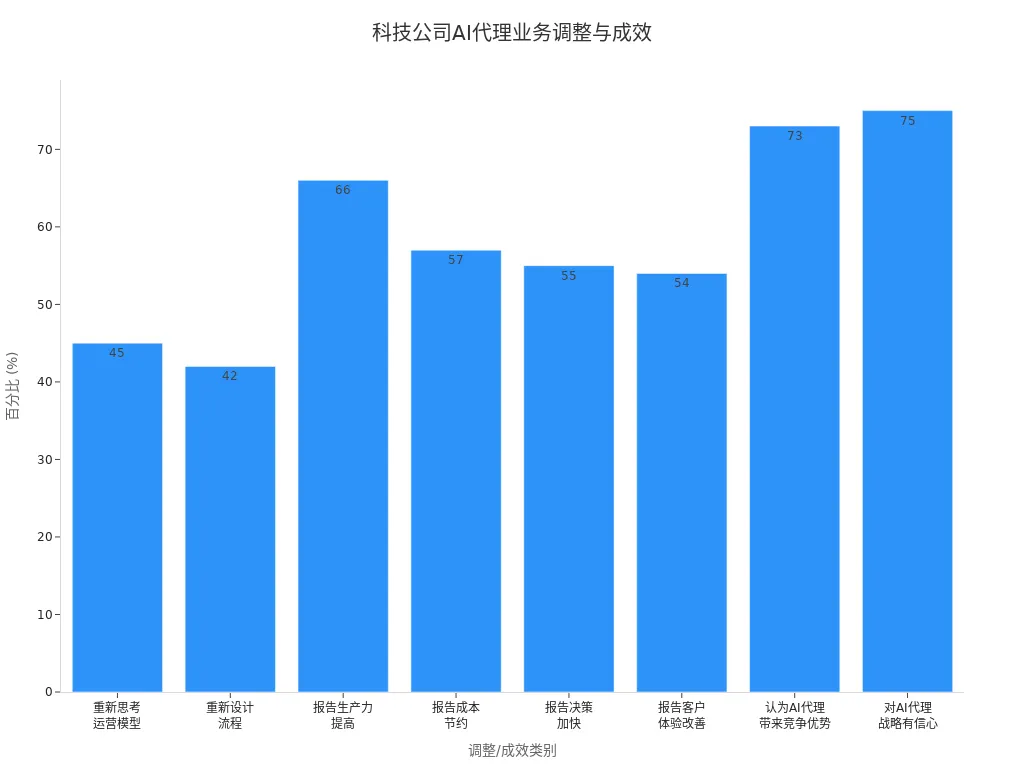
AIエージェントは、テック企業のビジネスモデルと収益構造の持続的な再構築を推進しています。2026年には、企業の45%がオペレーティングモデルを見直し、42%がプロセスを再設計しており、66%が生産性の向上を報告し、57%がコスト削減を達成しています。企業の73%がAIエージェントが競争優位性をもたらすと考えており、75%が自社のAIエージェント戦略に自信を持っています。
AIエージェントによるBiyaPayの越境決済プロセス最適化により、中国語圏のユーザーおよびグローバル企業により効率的な資金流動とリスクコントロールサービスが提供されていることがわかります。米国市場では、Cursorのような一部のテック企業が企業営業担当者を一人も雇用せずに2億米ドルの収益を達成し、n8nはオープンソースコミュニティを頼りにボトムアップでの成長を実現しています。AIエージェントがもたらす新しいビジネスモデルや収益構造の変化に注目し、企業の長期的な価値向上におけるその役割を評価する必要があります。
決算シーズン先取り:リスクと市場の期待値
技術的ボトルネックとサプライチェーンリスク
2026年テクノロジー決算シーズンの見通しを分析する際には、AIエージェントの展開における技術的ボトルネックとサプライチェーンリスクに注目する必要があります。AIモデルのパラメータ規模は拡大し続けており、推論性能は企業展開における中核的な関心事となっています。電力およびデータセンターリソースはますます逼迫しており、物理インフラの容量がAIの進歩における重要な制約要因となっています。さらに、ツールのペイウォールやセキュリティの遅れもAIのさらなる発展に影響を与えていることがわかるでしょう。 主な技術的およびサプライチェーンリスクには以下が含まれます:
- 新たなサイバー脆弱性が頻繁に発生しており、攻撃者はAIエージェントへの不正アクセスや、外部リソースを操作して運用に影響を与えることを試みる可能性があります。
- AIエージェントは、データアクセスや操作の際に意図しない権限昇格のリスクに直面しており、特に高度に規制された業界で顕著です。
- エージェントの能力は基盤となるAIモデルによって制限されており、信頼性や新しい環境への適応速度に制約があります。
- 相互運用性の問題がAIエージェント間の連携を妨げ、全体的な生産性に影響を及ぼします。
- 組織は、関税や地政学に起因する不確実性を軽減するため、単一のベンダーや地域への依存を避けなければなりません。
- グローバル貿易システムの変化が、サプライチェーンを再構築する企業の課題を一層深刻化させています。
これらの技術的およびサプライチェーンリスクが企業のAI戦略と収益パフォーマンスに与える影響を、注意深く監視する必要があります。
地政学的・規制上の影響
AIエージェント主導の収益成長を評価する際には、地政学的および規制環境が持つ深刻な影響を考慮しなければなりません。2025年以降、人工知能は世界の秩序を再形成する中核的な変数となっています。AI技術をめぐる米中競争は激化を続けており、AIインフラへの大規模な投資を促進するとともに、Nvidiaなどの企業の財務評価額に直接影響を及ぼしています。 主要な地政学的および規制上のリスクには以下が含まれます:
- 輸出規制は引き続き政策の焦点であり、中国企業に対する米国企業の優位性に影響を与えています。
- 各国政府は最近、中国向けの高性能AIチップ輸出規制を緩和し、中国のAI計算能力に2~3年の追い風をもたらすと見込まれています。
- 政策立案者は安全保障、イノベーション、雇用への混乱のバランスを取らなければなりません。AIは米国の国内政治論争における主要なテーマとなっています。
- 労働市場はオートメーションによる衝撃に直面しています。MITの推計では、米国の仕事の12%はAIによって事実上代替可能であり、その割合はさらに上昇すると予想されています。
政策変更がAIインフラ投資、企業の戦略調整、財務パフォーマンスに与える影響を注視すべきです。
投資家が注目している中核リスク
テクノロジー決算シーズンのプレビューでは、投資家が最も懸念している核心的なリスクを把握する必要があります。AI能力の加速化に対する市場の反応は過剰である可能性があり、一部の企業のAI導入は期待に届かず、業界のリターンに明暗が生じています。 投資家が主に注目しているのは、以下のリスクです:
- AI分野では「勝者がすべてを奪う」パターンが生まれる可能性があり、セカンドプレーヤーにより大きな圧力がかかるでしょう。
- AI設備投資を賄うために負債を増やす大手テック企業は、利益率とバリュエーション水準が圧迫される可能性があります。
- インフレと信用市場の圧力が金融の不確実性を高めています。
- 市場の期待と実際の成果との間のギャップ。Gartnerは、2026年末までに企業アプリケーションの40%がAIエージェントを統合すると予測しており、アプリケーションソフトウェア市場は年間複合成長率13%で成長していますが、現時点で大きな価値を実現しているのは一部の企業のみであり、大多数の企業は根本的な変革を伴わない中程度のリターンにとどまっています。
| 証拠の種類 | 内容 |
|---|---|
| 市場の期待 | AIエージェントが既存企業に大きな新規成長をもたらすと期待されている。 |
| 実際の結果 | 多くの企業が測定可能なROIを達成しているが、成果は控えめであることが多く、根本的な変革の実現には至っていない。 |
AIエージェントによって牽引される収益の弾力性を合理的に評価し、企業のファンダメンタルズと外部環境の変化に注目し、高いバリュエーションを盲目的に追うことを避ける必要があります。
AIエージェントの今後の動向とテック株への影響
技術の進化と業界への浸透
今後3年間のAIエージェント技術における重要な進展を注視する必要があります。2026年は、AIエージェントがパイロットプロジェクトから大規模な本番環境への展開へと移行する転換点となります。企業はAIエージェントを既存のワークフローに統合し、インテリジェント・オートメーションの自律的なオーケストレーションを推進していきます。以下の表は、主要な技術進化のトレンドをまとめたものです:
| 技術の進歩 | 説明 |
|---|---|
| パイロットから本番環境へ | 2026年が本番環境へのデプロイの重要な年に |
| AIエージェントの統合 | 企業の中核プロセスへの深い組み込み |
| 自律型AIエージェントのオーケストレーション | インテリジェントな自動化能力の大幅な向上 |
AIエージェントが、IT、ヘルスケア、法律サービス、サイバーセキュリティ、ソフトウェア開発、カスタマーサービスを含む複数の業界における浸透を加速させる様子を目にすることになるでしょう。米国の市場データによると、企業向け生成AIの浸透率は2025年の25%から2027年には50%に上昇する見込みです。サイバーセキュリティ、デスクトップサポート、ソフトウェア開発、カスタマーサービスにおける浸透率は、それぞれ38%、36%、34%、30%に達します。市場予測では、今後5年間でエージェント型AIがIT予算の拡大を牽引し、2029年までに世界のIT支出の26%超をAIエージェントが占めると予想されており、その総規模は1兆3,000億米ドルに達する見込みです。AIエージェントの各業界への導入速度と投資規模を注意深く追跡し、テック株の収益見通しを適時に調整すべきです。
長期収益弾力性とバリュエーションの再構築
AIエージェントがテック株に与える長期的な影響を評価する際には、収益弾力性とバリュエーション体系の再構築に注目する必要があります。AIへの投資とイノベーション能力は、企業の収益パフォーマンスに直接影響を与えます。競争環境はイノベーションのリターンを左右し、一方で利益分配の仕組みは企業と従業員の間での利益の配分に影響を及ぼします。AIはデジタルサービスなど需要の弾力性が高い分野において、生産性と利益を大幅に向上させることができます、それによりスケーラブルな成長が可能になります。以下の業界の現象を参考にしてください。
- AIエージェントはデジタル化を加速させ、生産性向上の機会を生み出します。
- 投資家は、弾力的な需要を収益に転換できる企業を見極める必要があります。
- 汎用技術として、AIの影響が具現化するには時間がかかり、すべてのタスクにおいて短期的な競争力は限定的です。
- AIは高度なスキルを持つ専門職の労働力を強化し、企業の中核的な競争力を高めることができます。
過去のデータによると、AIによる需要予測を活用する企業は在庫回転率を改善し、EBITDAの成長を促進し、バリュエーション倍率を7倍から9倍に引き上げています。一方、AIツールに大きく依存して大規模なサービス展開を行う一部の企業では、競争激化によりバリュエーション倍率が低下しています。企業のイノベーション能力、業界の需要弾力性、データ資産の参入障壁を総合的に考慮し、AIエージェントがテック株の長期的なバリュエーションをどのように再形成するかを動的に評価する必要があります。Fintech企業であるBiyaPayなどの会社は、AIエージェントを通じて越境決済およびリスク管理プロセスを最適化することにより、グローバル市場においてすでに収益の弾力性と評価額の上振れ可能性を実証しています。
AIエージェントが2026年のテック株の決算サプライズを牽引する核心的変数となっていることがわかります。Bloombergによると、ハイパースケーラーはAIインフラに6,500億米ドルを投資し、エンタープライズアプリケーションとデジタルワークフォースの変革を後押しします。以下の構造的な機会とリスクに注目すべきです:
| 機会 | リスク |
|---|---|
| 運営効率の向上 | サイバーセキュリティの脆弱性 |
| 新たな収益源 | セキュリティとコンプライアンスの課題 |
AIエージェント技術の進捗と収益データを継続的に追跡し、市場の期待、企業のファンダメンタルズ、外部環境を総合して、テック株の投資価値を合理的に評価する必要があります。
FAQ
AIエージェントと従来のAIツールの本質的な違いとは何ですか?
AIエージェントは自律的な意思決定能力とマルチタスク処理能力を備えていることがわかります。従来のAIツールは通常、単一の問題しか解決できません。AIエージェントは複雑なシナリオに能動的に学習・適応し、企業の運営効率を向上させることができます。
増大する資本支出はテック企業の収益性に影響を与えるのでしょうか?
設備投資(Capex)がフリーキャッシュフローに与える圧力に注目する必要があります。短期的には、設備投資が利益を圧迫する可能性があります。長期的には、AIインフラへの投資が競争優位性の堀(堀固め)を強化し、収益性の向上につながります。
AIエージェントの導入における主な技術的課題は何ですか?
AIエージェントは、推論性能、データセキュリティ、モデルの信頼性、システムの相互運用性において課題に直面していることに留意すべきです。企業は、実際のビジネスシナリオにおいてAIエージェントが安定して稼働するよう、基盤アーキテクチャを継続的に最適化する必要があります。
投資家はAIエージェント関連企業の長期的価値をどのように評価すべきでしょうか?
イノベーション能力、データ資産の参入障壁、業界の需要弾力性に基づいて評価することができます。AIエージェントがもたらす収益構造、コスト効率、ビジネスモデルの継続的な最適化に注目し、長期的な成長ポテンシャルを判断してください。
米国市場におけるAIエージェントの業界浸透の傾向はどのようになっていますか?
IT、金融、医療、広告などの業界でAIエージェントによる浸透の加速が見られるでしょう。米国企業はAIエージェントをコアプロセスに統合し、インテリジェントな自動化とデジタルトランスフォーメーションを推進しています。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Currency Exchange Spread Explained: Buy and Sell Rates, Markups, and Costs


Buying US Stocks from Overseas: Broker Options, Funding, and Costs


International Money Transfer Limits: Per-Transfer, Daily, and Monthly Caps Explained


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs
 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム