
AI時代のコンピューティングパワー不安:NVDAを超えて、米国上場チップ株の中で長期保有に値するのはどれか?




画像提供:pexels
AIテクノロジーは世界をコンピューティングパワー不安の時代へと導いています。NVIDIAは市場の焦点となっていますが、米国市場にはAMD、ブロードコム、TSMC、ASML、クアルコムなど、目覚ましい成長を示す他のチップ企業もいくつか存在します。データによると、これらの企業は年間売上高で優れた実績を上げているだけでなく、時価総額においても業界の最前線に位置しています。
| 会社名 | 年間売上高(10億米ドル) | 時価総額(10億米ドル) |
|---|---|---|
| Broadcom | 51.6 | 約1566(2026年初時点) |
| AMD | 25.8 | 約314 |
| Micron Technology | 25.1 | 約417 |
| Qualcomm | 40.7 | 約145 |
| Intel | 53.1 | 約217 |
| Applied Materials | 27.2 | 約258 |
| Texas Instruments | N/A | 約176 |
| KLA | N/A | 約177 |
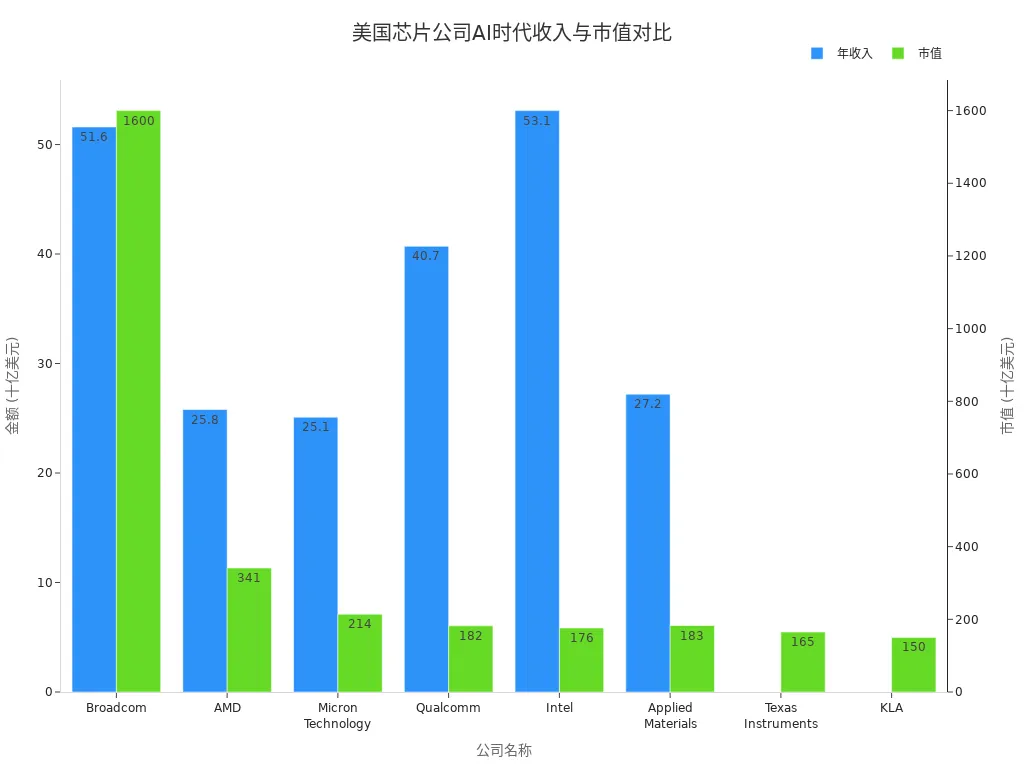
チップ業界の構図は変化を続けており、これらの企業は技術革新とビジネス戦略のポジショニングを活かして、AIの波の中で強い競争力を発揮しています。
核心的ポイント
- AI技術はコンピュートパワーの需要爆発的成長を牽引しており、投資家は市場における堅調な成長から、AMD、TSMC、ASMLなどの企業に注目すべきです。
- 分散投資はリスクを軽減するための効果的な戦略であり、投資家は複数の半導体企業に投資を配分することで、設計、製造、応用の各セグメントをカバーできます。
- 業界サイクルと政策の変化に注意を払い、投資家は市場の変動や技術のイテレーションによる課題に対応するため、資産配分を柔軟に調整する必要があります。
- AI関連企業の株価は大きく変動するため、投資家は長期的な視点を維持し、企業の財務業績と技術イノベーション能力に注目すべきです。
- 今後5年間、AIチップ市場は成長を続けるでしょう。投資家はこの構造的機会をつかみ、業界のリーディングカンパニーに注目すべきです。
計算能力への不安の中の新たな投資機会
画像ソース: unsplash
計算能力需要の急増を促す要因
AI技術の急速な発展により、世界的な計算能力への不安が高まっています。生成AI、リアルタイムデータ分析、自動化アプリケーションは現代のデジタルサービスの基盤となっており、これらの技術が計算能力への需要の継続的な増加を後押ししています。米国の大手テック企業は、AI開発、コンピュータハードウェア、新しいデータセンターへの投資をますます拡大しており、関連投資は2025年までに3,000億ドルを超えると予想されています。AIの計算需要の伸びはムーアの法則をはるかに上回っており、2030年までに世界の計算需要は200ギガワットに達すると予測されています。以下の表は、計算能力の需要急増を促進する主な要因をまとめたものです:
| 出典 | 主な内容 |
|---|---|
| AIインフラ時代 | 人工知能はニッチな技術から現代のデジタルサービスの基盤へと進化し、生成AI、リアルタイム分析、広範な自動化がコンピューティングパワーへの爆発的な需要を牽引している。 |
| AI時代を支える電力 | AI業界は2022年末以降、多大な投資を呼び込み、2025年までに米国の大手テック企業はAI開発、コンピュータハードウェア、新データセンターに3,000億ドル以上を投資すると予想されている。 |
| AIの飽くなきコンピューティングパワー需要 | AIのコンピューティング需要の伸びはムーアの法則を上回っており、2030年までに世界のコンピューティング需要は200ギガワットに達すると予測されている。 |
生成AI技術の幅広い普及は、データセンターやクラウドインフラストラクチャに対してもより高い要件を課しています。データセンターのエネルギー消費は大幅に増加しており、先進的な冷却ソリューションの標準化が進むとともに、電力の供給可能性が立地選定の重要な要因となっています。演算能力への不安は技術的なものだけでなく、資本市場での投資熱意や将来のリターンに対する高い期待にも反映されています。
半導体業界の構造変化
世界の半導体産業はかつてない投資ブームを経験しています。TSMC、Intel、SMICといった主要企業は、AI、5G、自動運転、量子コンピューティングにおける新興市場を獲得するために、継続的に戦略を調整しています。TSMCは累計500億ドル以上を投資し、先進製造とAIチップに注力しています。Intelは2030年までに世界のファウンドリ市場シェア10%の獲得を目指し、カスタムAIおよび高性能コンピューティングチップの分野で前進しています。中国のSMICは、米国の制裁にもかかわらず、外国サプライヤーへの依存を減らしながら、市場シェアを4%から約5〜6%に拡大しました。以下の表は、主要企業の投資方向とターゲット市場を示しています:
| 企業 | 投資額 | 対象市場 |
|---|---|---|
| TSMC | 5,000億ドル超 | AI、5G、自動運転、量子コンピューティング |
| Intel | 2030年までにファウンドリ市場シェア10%を目標 | カスタムAI、高性能コンピューティング、エンタープライズ向けチップ |
| SMIC | 市場シェアが4%から約6%に増加 | 海外サプライヤーへの依存度の低減 |
米国半導体企業の株式時価総額は、この5年間で大幅に変化しました。NVIDIAの時価総額は4.3兆ドルを突破し(2026年3月時点で約4.38兆ドルに達しています)、Broadcom、AMDなども大幅な成長を遂げています。以下のチャートは、米国の主要半導体企業の最新の時価総額の状況を示しています:
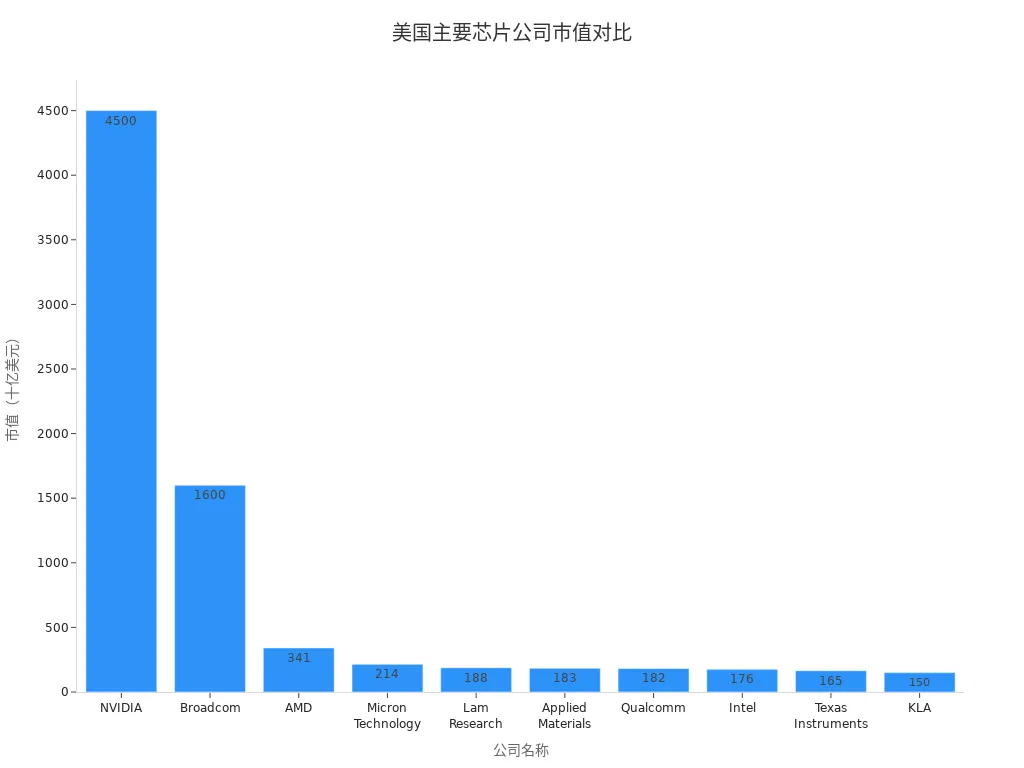
AI関連企業の株価が急騰しており、特にNVIDIAは、AI投資のリターンに対する市場の不安を一層強めています。データによれば、米国株式市場の上昇の80%はAI企業によるものであり、投資家は業界の変動から生じる機会とリスクに注目する必要があります。コンピューティングパワーへの不安は、半導体業界の深刻な変革を促進し、投資家にとって新たな投資機会の窓を生み出しています。
おすすめの米国上場半導体株
画像出典:pexels
AMD — AIおよび高性能コンピューティングにおけるポジショニング
AMDはAIおよび高性能コンピューティングの分野で進展を続けており、米国チップ業界における重要な成長エンジンとなっています。同社は高性能CPUおよびGPUの研究開発に注力しており、データセンター、クラウドコンピューティング、AIワークロードにおける幅広い応用を推進しています。AMDのEPYCサーバープロセッサとInstinct GPUシリーズは、世界のデータセンターマーケットで高いパフォーマンスを発揮しており、複数のクラウドプロバイダーやAI企業から支持されています。同社の2023年の売上高は約258億ドルに達し、強い市場競争力を示しています。
| 指標 | 値 |
|---|---|
| 売上高 | 約258億ドル |
| 純利益の伸び率 | N/A |
| AIおよび高性能コンピューティング | N/A |
AMDの製品ラインは、高性能CPU、高性能GPU、データセンターチップをカバーしており、多様化した事業構成を形成しています。高性能CPUはサーバーおよびAIトレーニングにおける市場シェアの拡大を牽引し、GPU技術はAI推論や科学技術計算において重要な地位を占めています。データセンター事業の継続的な成長により、AIコンピューティングパワー市場におけるAMDの業界内の地位がさらに固まっています。
| 製品ライン / テクノロジー | 説明 |
|---|---|
| 高性能CPU | データセンターおよびAIワークロードにおける応用を支える、高性能CPU市場でのAMDの強力なパフォーマンス。 |
| 高性能GPU | AIおよび高性能コンピューティングにおいて重要な地位を占めるAMDのGPU技術。 |
| データセンター | データセンターでの存在感を高め、AIワークロードにおける競争力を強化するAMD。 |
AMDは、主流のAIトレーニングプラットフォームとの互換性とオープンなエコシステムを通じて、より多くの開発者やエンタープライズ顧客を引きつけています。同社は研究開発への投資を継続的に拡大し、製品の性能とエネルギー効率を向上させることで、計算能力への不安という市場の課題に積極的に対応しています。
TSMC — ファウンドリのリーダー
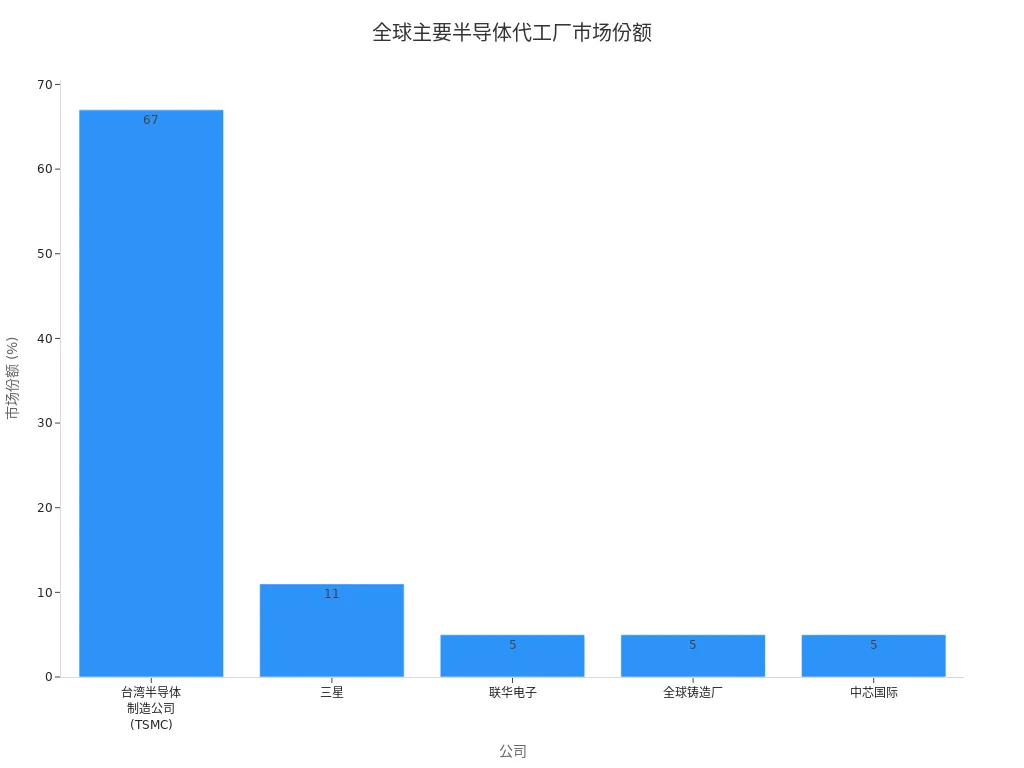
台湾積体電路製造(TSMC)は、世界最大の半導体ファウンドリとして、先端プロセスおよびハイエンドチップ製造の中核を担っています。同社の世界市場シェアは2025年に約70%(約69.9〜70.4%)に達し、歴史的な競合他社を大きく上回っています。TSMCは、Apple、NVIDIA、AMDなどのテック大手に7nm、5nm、さらに先端のプロセスによるチップ製造サービスを提供しており、AIチップの量産を支える重要な存在となっています。
| 会社 | 国 | 市場シェア |
|---|---|---|
| Taiwan Semiconductor Manufacturing Company (TSMC) | 台湾 | 約70% |
| Samsung | 韓国 | 約11% |
| United Microelectronics | 台湾 | 5% |
| GlobalFoundries | 米国 | 5% |
| SMIC | 中国 | 約5% |
TSMCは資本支出とR&D投資を継続的に拡大しており、2021年の資本支出は500億ドル、R&Dは3,200億ドルに達しています。同社はEUVリソグラフィ、3nmおよびより先進的なプロセスにおいて技術的リーダーシップを維持し、世界のAIチップ製造能力を牽引しています。TSMCの効率的な生産と安定したサプライチェーンは、グローバルAI産業チェーンに堅固な基盤を提供しています。
| 年 | 資本支出(10億米ドル) | R&D支出(10億米ドル) |
|---|---|---|
| 2021 | 50 | 320 |
ASML — リソグラフィ技術の参入障壁
ASMLは、EUV(極端紫外線)リソグラフィ装置を量産できる世界唯一の企業であり、チップ製造における重要な技術的障壁を保有しています。同社はEUVリソグラフィ技術において独占的地位を維持しており、13.5ナノメートルの光子を生成・整形・制御することができます。この能力は、数十年にわたり数百億ドル規模の研究開発投資を継続して行ってきた成果によるものです。ASMLの装置は、TSMC、Samsung、Intelなどの企業が高性能AIチップを製造するうえで不可欠なものとなっています。
| 証拠の種類 | 詳細 |
|---|---|
| 技術的障壁 | ASMLはEUVリソグラフィーにおいて独占的地位を維持しており、その支配力は13.5ナノメートルの光子を生成、整形、制御する能力に由来しています。これには数十年と数百億ドル規模の研究開発が必要とされます。 |
ASMLの技術的障壁は極めて高く、世界のハイエンドチップメーカーはその装置に高度に依存しています。同社は継続的にイノベーションを行い、チッププロセスをより微細なノードへと推し進め、AIおよびハイパフォーマンスコンピューティングチップの大幅な性能向上を確実にしています。
AVGO(Broadcom) — AIコンピューティングパワーの新参者
Broadcomは近年、AI関連チップ市場で急速な拡大を遂げ、AIコンピューティングパワーインフラの重要なサプライヤーとなっています。同社は730億ドルのAIハードウェア バックログを抱えており(2027年には1,000億ドルを超えるAIチップ収益が見込める)、今後の売上成長を強力に支えています。2026会計年度第1四半期には、売上高が193.1億ドルに達し、前年同期比29%増、AI関連収益は106%超の伸びを記録しました。
Broadcomは730億ドルのAIハードウェア バックログを有しており、今後の売上成長を強力に支えています。
| 財務指標 | 値 |
|---|---|
| 第1四半期売上高 | 193.1億ドル |
| 前年同期比成長率 | 29% |
| AI関連売上高の成長率 | 106%超 |
BroadcomのAI関連売上高は、データセンターとAIチップへの旺盛な需要を背景に、四半期連続で半導体売上高の半分を占めています。同社の株式価格は過去12か月で倍増しており、AIインフラ能力に対する市場の高い評価を反映しています。
| 収益源 | 成長率 | 備考 |
|---|---|---|
| AI関連収益 | 50%超 | 四半期連続で半導体収益の半分を占める |
| 総収益 | 29% | 第1四半期の収益は193.1億ドル |
Broadcom(ブロードコム)は、買収と自己開発を通じてAIネットワーキングチップ、ストレージチップ、カスタムASICの製品ラインを強化し、AIデータセンターおよびクラウドコンピューティングインフラストラクチャにおける重要な参加者となっています。
QCOM (Qualcomm) — モバイルおよびエッジコンピューティングパワー
QualcommはモバイルプロセッサおよびエッジAIチップの分野で革新を続けており、AIテクノロジーの端末デバイスやIoTシナリオへの浸透を推進しています。同社はAI200およびAI250チップを発表しました。これらのチップは大規模言語モデルおよびマルチモーダルモデルをサポートし、ニアメモリコンピューティングアーキテクチャを採用することで、メモリ帯域幅を大幅に向上させ、消費電力を削減します。AI200は2026年に、AI250は2027年に商用化される予定です。
| チップ名 | 主な特徴 | 市場投入時期 |
|---|---|---|
| Qualcomm AI200 | 768 GBのLPDDRメモリをサポートし、汎用推論タスクに最適化されており、大規模言語モデルやマルチモーダルモデルに適しています。 | 2026 |
| Qualcomm AI250 | ニアメモリコンピューティングアーキテクチャを採用し、10倍以上の実効メモリ帯域幅を提供するとともに、消費電力を大幅に削減します。 | 2027 |
クアルコムは、NVIDIAが支配するAIデータセンターマーケットに積極的に挑戦し、従来のスマートフォン向けチップ事業の枠を超えてAIインフラ市場への参入を目指しています。同社の時価総額は約1,450億ドルで、世界中の数十億台のデバイスにおけるコネクティビティ・コンピューティングの支配的地位を維持し続け、モバイルイノベーション、RF、およびデバイス上AIの分野でリードしています。
- クアルコムは、AIデータセンター市場におけるNVIDIAの支配に挑戦するため、AI200およびAI250チップを発表しました。
- 同社は、従来のスマートフォン向けチップ事業を超えて、急成長するAIインフラ市場への進出を模索しています。
- 市場の反応は好意的で、クアルコムの株価が急騰しており、戦略的転換に対する投資家の信頼を反映しています。
- クアルコムの時価総額は約1,450億ドルであり、世界中の何十億ものデバイスにおけるコネクティビティコンピューティングを引き続き支配しています。
- 同社は、モバイルイノベーション、RF分野でのリーダーシップ、およびデバイス上AIにおいて主導権を維持しています。
その他の有力なチップ企業
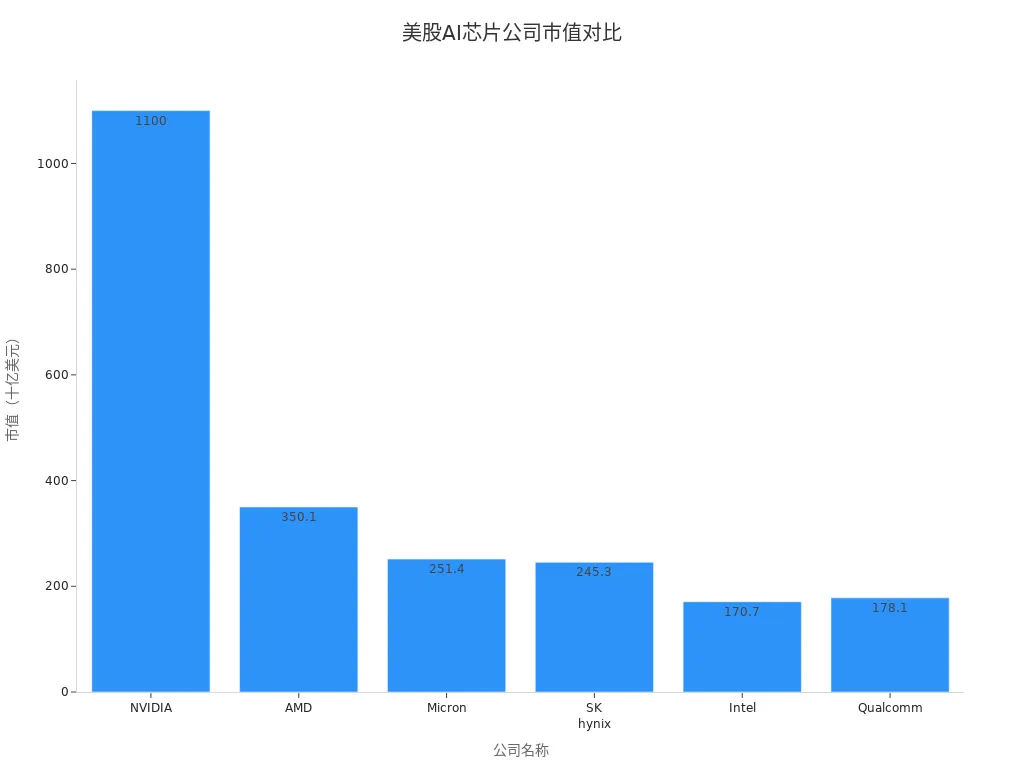
米国市場では、AIおよび高性能コンピューティング分野で高い成長を示している他のチップ企業も数多くあります。Micronは世界最大のメモリメーカーとして、AIやクラウドコンピューティングにおける高帯域幅ストレージの需要に応えています。SK hynixはDRAMとHBMにおいてリーディングカンパニーとしての優位性を持ち、AIのトレーニングと推論を支えています。Intelは先進的なパッケージング技術とファウンドリサービスに注力し、AIチップのエコシステムの発展を牽引しています。
| 会社 | 時価総額 | 役割の説明 |
|---|---|---|
| NVIDIA | 約4.38兆ドル | AIアクセラレータのリーダーであり、ディープラーニングと計算能力を牽引しています。 |
| AMD | 約3,140億ドル | 高性能CPUおよびGPUの復活の牽引者であり、データセンターとAIワークロードを推進しています。 |
| Micron | 約4,170億ドル | 世界最大のメモリメーカーであり、AIとクラウドコンピューティングのニーズに応えています。 |
| SK hynix | 約4,300億ドル | DRAMおよびHBMの主要プレーヤーであり、AIトレーニングを支えています。 |
| Intel | 約2,170億ドル | 業界のイノベーションの柱であり、先進パッケージングとファウンドリに注力しています。 |
| Qualcomm | 約1,450億ドル | モバイルイノベーションとRFのリーダーであり、数十億台のデバイスにおける接続コンピューティングを支配しています。 |
世界的な半導体業界の企業価値が初めて1兆ドルを超え、経済構造の根本的な変化を示しています。MicronとSK hynixはAIハードウェアにおける高い利益率の恩恵を受け、利益が大幅に改善しました。NVIDIAのハイエンドAIアクセラレータの価格は3万ドルから4万ドルに達し、業界史上最高の売上高を牽引しています。米国のチップ企業はAIの波の中で革新を続け、計算能力への不安に積極的に対応し、世界のテクノロジー産業のアップグレードの中核的な推進力となっています。
| 企業名 | マイルストーンの説明 | 関連データ |
|---|---|---|
| 半導体業界全体 | 業界の評価額が初めて1兆ドルを超え、経済構造の根本的な変化を示す。 | 2026年に1兆ドル超の評価額 |
| NVIDIA | ハイエンドAIアクセラレータの価格が3万~4万ドルを超え、業界収益の記録的伸長を牽引。 | 最新AIアーキテクチャの価格設定 |
| Micron Technology | 高マージンのAIハードウェアの恩恵を受け、利益率が記録的な伸びを達成。 | 記録的な利益率 |
| SK Hynix | 半導体市場の急速な拡大の恩恵を受け、利益が大幅に増加。 | 大幅な利益増加 |
投資ロジックと中核的競争力
事業展開と技術的優位性
米国の半導体企業は多様なビジネスモデルを採用し、独自の競争環境を形成しています。
- 統合デバイスメーカー(IDM)であるIntelのような企業は、チップの設計から製造までを手掛け、業界チェーン全体を掌控しています。
- AMD、Qualcomm、Broadcomなどのファブレス設計企業は、チップ設計に特化し、製造をTSMCなどのファウンドリに外部委託することで、コスト効率を高め、イノベーションに集中しています。
- TSMCのようなファウンドリは、ハイエンドチップの製造に特化し、世界中の主要設計企業にサービスを提供しています。
新規参入業者が既存プレイヤーと競争するには、100億ドルを超える投資が必要です。ファブレスモデルは、第三者のファウンドリの先進的な製造能力を活用して市場の需要に迅速に対応することで、企業の上市までの期間の短縮に役立ちます。
多くの企業は、コアコンピテンシーに集中し製造を外部委託することで、R&Dの効率とイノベーションを大幅に向上させています。
財務パフォーマンスと成長ポテンシャル
半導体業界における設備投資とR&D投資は増加し続けており、企業が技術的リーダーシップを維持するための原動力となっています。
| カテゴリー | 2021年の支出(10億米ドル) | 資本支出全体に占める割合 |
|---|---|---|
| 半導体製造 | 5.0 | 16% |
| 半導体機械 | 0.314 | 16% |
時価総額データは、この業界の急速な成長を反映しています。
| 時点 | 時価総額(兆ドル) | 年間成長率 |
|---|---|---|
| 2023年12月 | 3.4 | - |
| 2024年12月 | 6.5 | 91% |
| 2025年12月 | 9.5 | 46% |
AIチップの売上高は2026年には5,000億ドルに達すると予想されており、世界のチップ販売額の約半分を占める見込みです。
業界における地位と将来の可能性
主要なチップ企業は、世界的な半導体産業チェーンの中核的な地位を占めています。
| 企業 | 時価総額(兆ドル) | 将来の成長ポテンシャルの説明 |
|---|---|---|
| NVIDIA | 約4.38 | 生成AIおよびコンピューティングにおけるリーダーシップが、かつてない市場での地位をもたらしています。 |
| Broadcom | 約1.57 | 接続技術とカスタムシリコンにおける強力な能力が、市場での地位の向上を続けて支えています。 |
| TSMC | 約1.76 | 世界で最も先進的なチップ製造業者であり、ほぼすべての主要ファブレス企業がその技術に依存しています。 |
| ASML | 約0.51 | 同社のEUV装置は、チップ製造において不可欠なコア技術です。 |
| AMD | 約0.31 | 高性能CPUおよびGPUでの復活が、データセンターとAIワークロードにおける発展を牽引しています。 |
| Qualcomm | 約0.145 | モバイルイノベーションとRFリーダーシップにおける継続的な支配力により、数十億台のデバイスをつなげています。 |
Samsungなどの企業は特許ポートフォリオとイノベーションパイプラインを通じて自社のイノベーションを保護し、業界標準に影響を与え、市場トレンドを形作っています。米国のチップ企業は、強力な研究開発能力と技術的障壁を有しているため、コンピューティングパワーへの不安が高まる中で、長期的な競争優位性を維持する見込みです。
NVDAの比較と分散投資戦略
ビジネスと成長経路の比較
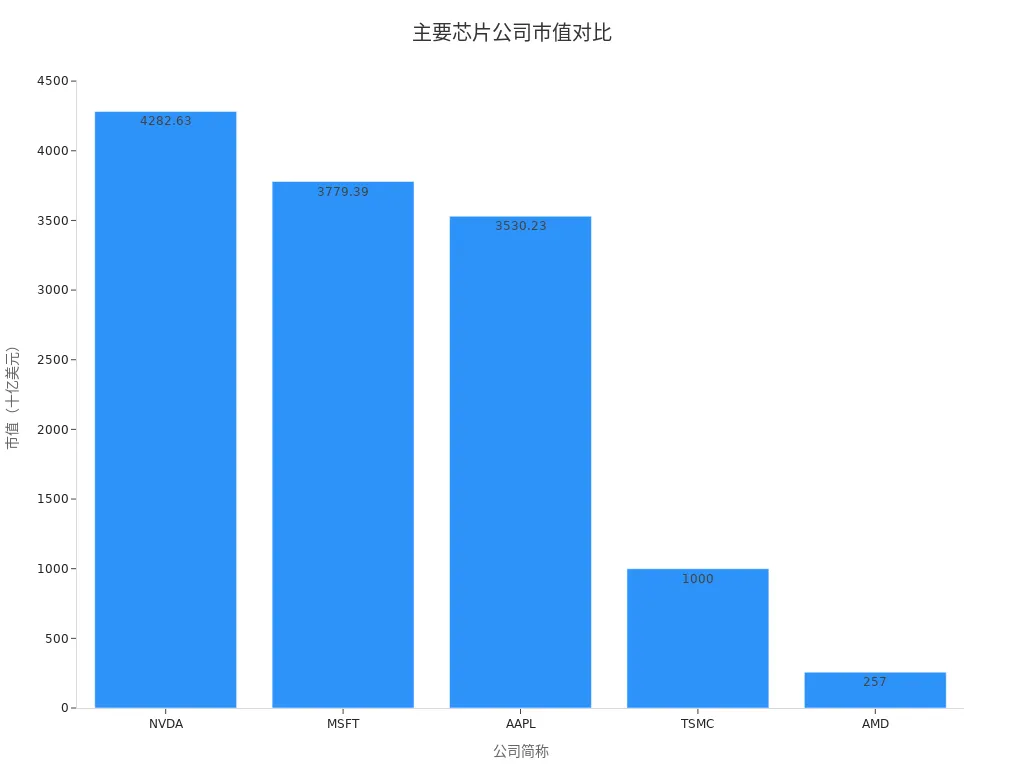
NVIDIAはAIインフラを支配し、世界で最も時価総額の高いチップ企業の一つとなっています。データによると、2025年9月時点で、NVIDIAの時価総額は約4.17〜4.28兆ドルに達しました(2026年3月時点で約4.38兆ドル)。AMDやTSMCなどの競合他社を大きく上回っています。以下の表は、主要チップ企業の時価総額の比較を示しています:
| 銘柄 | 時価総額(2025年9月時点、米ドル) |
|---|---|
| NVDA | 約4兆2,826.3億ドル(2026年に約4兆3,800億ドルに更新) |
| MSFT | 3兆7,793.9億ドル |
| AAPL | 3兆5,302.3億ドル |
| TSMC | 1兆ドル以上(現在約1兆7,600億ドル) |
| AMD | 2,570億ドル |
NVIDIAの成長経路はAIデータセンターGPU市場に大きく依存しており、90%を超えるシェアと持続的な高水準の研究開発投資(2023年に30億9000万ドル)によって技術的リーダーシップを維持しています。同社の売上成長率は56%に達し、純利益率は56.13%で、業界平均を大きく上回っています。一方、TSMCはハイエンドチップ製造に注力しており、バリュエーションは高いものの割引かれており、AMDはハイパフォーマンスコンピューティングに継続的に投資しているものの、NVIDIAおよびIntelとの競争によるより大きな変動に直面しています。以下の表は、主要半導体企業のバリュエーションと収益性を比較したものです:
| 株式 | PER (TTM) | P/S (TTM) | P/B | 売上成長率 | 純利益率 | 研究開発費 (USD) |
|---|---|---|---|---|---|---|
| NVDA | 49.45 | 25.05 | 42.77 | 56% | 56.13% | 3.09B |
| TSMC | 23.14 | N/A | N/A | 54% | 42.76% | 2.1B |
| AMD | 91.47 | 8.77 | N/A | 32% | 10.45% | 1.89B |
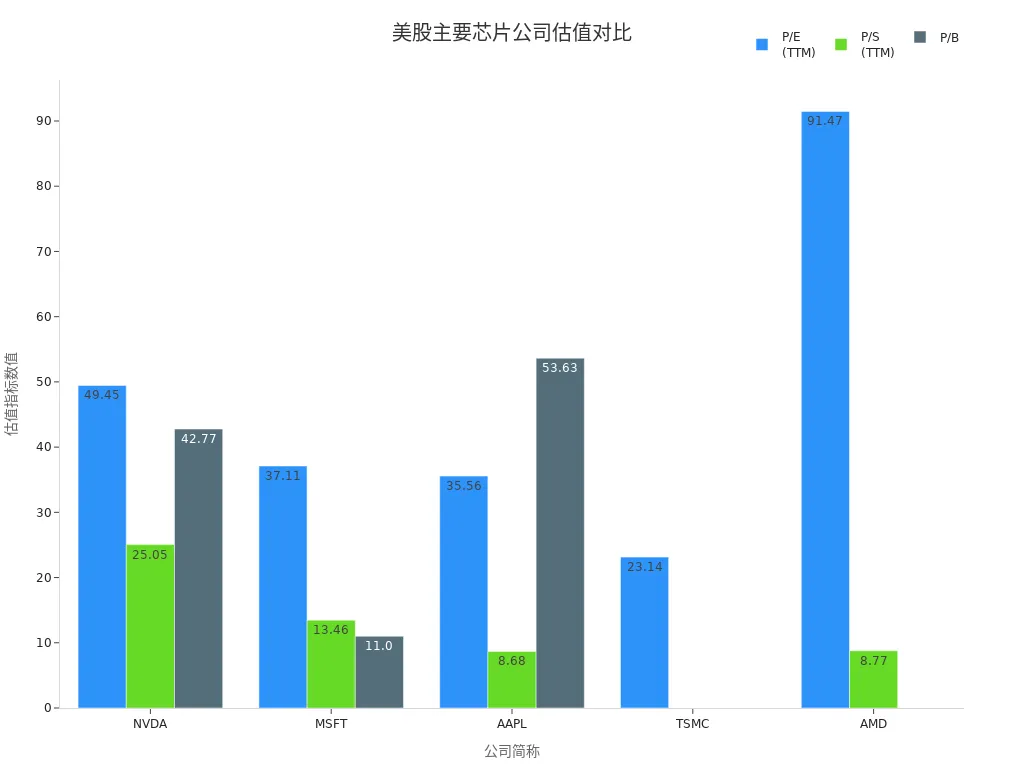
NVIDIAの高評価は、AIコンピューティング能力における同社の独占的地位に対する市場の評価を反映していますが、同時に変動と調整のリスクももたらしています。TSMCとAMDは、多様化された事業構成と製造能力を通じて着実な成長を維持しています。全体的に見て、NVIDIAはAIインフラにおいて大きなリードを維持していますが、その他の半導体企業も製造、設計、応用の各分野で代替不可能な業界での地位を有しています。
分散投資の必要性
米国株半導体業界の高度成長には高い変動性が伴います。一企業の評価額が過度に高い場合、投資リスクは大幅に上昇します。NVIDIAは極めて強い収益力と市場シェアを誇っているものの、その評価額は業界平均を大きく上回っており、技術の反復、市場競争、あるいは政策の変更など、いずれの要因によっても急激な調整が引き起こされる可能性があります。分散投資は、単一の対象から生じるシステミックリスクを効果的に低減し、ポートフォリオ全体の安定性を高めます。
投資家は、TSMC、AMD、ASML、Broadcom、Qualcomm など複数のチップ企業に分散投資することで、設計・製造から最終用途までの産業チェーン全体をカバーし、リスクヘッジとリターンのバランスを実現できます。実際のポートフォリオ構築において、分散化とは単に複数の銘柄にポジションを分散させることだけでなく、資金調達ルート、両替コスト、送金効率の管理も含みます。BiyaPay 公式サイト のようなマルチアセット取引ウォレットは、クロスマーケットへの資産配分を行う前の補助ツールとして活用できます。まず株式情報ページでチップ関連銘柄を確認し、その後法定通貨レート比較ツールを使用して、異なる資金調達経路における換算コストと決済効率を評価します。
利用の観点から見ると、BiyaPayは越境資金移動、米国および香港株式取引、デジタル資産管理をカバーしており、アメリカやニュージーランドを含む管轄区域で関連するコンプライアンス登録を保有しています。調査、資産配分、資金スケジュールを同時にバランスさせようとする投資家にとって、このようなツールは投資テーゼそのものの根拠としてではなく、実行層の支援と捉える方が適切です。
BiyaPayを例にとると、世界中のユーザーは、その米国株および香港株の入出金サービスと、リアルタイムの法定通貨・デジタル通貨の換算機能を組み合わせて、多様な資産を柔軟に配分し、米国半導体株への投資に手軽に参加することができます。BiyaPayはUSDTから米ドルまたは香港ドルへの換算をサポートしており、さまざまな資金源や越境投資のニーズに応えながら、資金の流動性と資産配分の効率を向上させます。
分散投資は、業界の景気変動を平準化するだけでなく、さまざまなサブセクターにおける構造的機会を捉えることにも役立ちます。投資家はリスク許容度と組み合わせて、半導体関連株のウエイトを動的に調整し、バリュエーションの妥当性と長期的な成長可能性に注目し、単一企業のボラティリティによって全体のリターンが影響を受けることを避けるべきです。
投資リスクと留意点
業界サイクルと政策リスク
米国の半導体業界は、複数の景気循環リスクおよび政策リスクに直面しています。景気後退の主な要因は供給過剰であり、設備拡大の後、企業は需要の減速にしばしば見舞われ、在庫の積み増しや価格下落につながります。地政学的な緊張、特に台湾をめぐる情勢は、グローバルサプライチェーンの安定性に影響を及ぼします。政府の政策は貿易と投資に直接的な影響を与え、米中間の輸出規制は一部の企業の中国市場からの収益を大幅に減少させています。投資家はこれらのリスク要因を注視し、半導体株の長期的な成長潜在力を適切に評価する必要があります。
- 循環的な景気後退、主に供給過剰によるもの。
- 地政学的な緊張がサプライチェーンに影響を与え、特に台湾周辺地域において顕著。
- 政府の政策が貿易と投資に及ぼす影響、特に米中間の輸出規制が中国市場からの収益に影響を与えている。
技術の変化と市場競争
技術のイテレーションが加速し、市場競争が激化している。コンピューティングパワーへの不安が企業の継続的なイノベーションを促す一方で、バリュエーションの変動や業界の分化をもたらしている。投資家は以下の影響要因に注目する必要がある:
| 影響要因 | 説明 |
|---|---|
| AIバリュエーションへの懸念 | 投資家はAIバリュエーションの持続可能性に疑問を抱き、高成長テクノロジー投資の再評価につながっています。 |
| 業績ガイダンスの失望 | Broadcomのような大手企業の厳しい業績予想により、株価が急落しています。 |
| マクロ経済の不確実性 | マクロ経済要因の影響で市場センチメント全体が低下し、投資家はより安定したセクターへ資金を移しています。 |
チップ企業は技術的優位性を維持するために、継続的に研究開発へ投資しなければなりません。さもなければ、新興の競合他社に市場シェアを奪われるリスクがあります。業界におけるイノベーションサイクルの短縮により、企業は市場の変化に迅速に対応し、演算能力への不安の中で持続的な成長を達成する必要があります。
バリュエーションの変動と投資戦略
チップ株のバリュエーションは大きく変動しており、投資家は高バリュエーションによる調整リスクに注意しなければなりません。AI関連企業の株価は市場センチメントの影響を強く受け、短期的に急激な変動を経験する可能性があります。推奨される投資戦略は以下の通りです:
- 異なるサブセクターや産業チェーンの各段階をカバーする分散投資を行い、単一企業のリスクを軽減する。
- 保有比率を動的に調整し、企業の財務パフォーマンスと技術革新能力に注目する。
- マクロ経済および政策の変化と組み合わせて柔軟な資産配分を行い、盲目的な高値追いを避ける。
投資家は半導体株を長期的な視点で見るべきであり、業界サイクル、政策リスク、技術変化、バリュエーションの変動に注目し、科学的な投資戦略を策定してポートフォリオ全体の安定性を高める必要がある。
AI時代はコンピューティングパワーの需要の持続的な成長を牽引しており、AMD、TSMC、ASML、Broadcom、Qualcommなどの米国上場半導体企業は高い成長ポテンシャルと長期保有価値を示しています。分散投資は業界の変動を平準化し、単一銘柄のリスクを低減するのに役立ちます。投資家は業界サイクル、政策の変化、技術の反復に注目し、個人のリスク許容度に応じて半導体資産を動的に配分し、構造的な機会を捉えるべきです。
よくある質問
米国上場半導体株への投資における主なリスクは何ですか?
投資家は業界の景気循環の変動、政策の変更、技術の進化、そして市場競争に注目する必要があります。チップ業界の評価額は大きく変動し、短期的に急激な調整が生じる可能性があるため、個人のリスク許容度に応じて資産を適切に配分することが重要です。
NVDA 以外で、長期的に大量保有する価値のあるチップ企業はどれか?
AMD、TSMC、ASML、Broadcom、Qualcomm は、AI、ハイパフォーマンスコンピューティング、製造プロセスなどの分野で中核的な競争力を持ち、時価総額と成長ポテンシャルが際立っており、計算能力需要の持続的な増加から長期的に恩恵を受ける可能性があります。
米国上場チップ株の分散投資はどのように実現するか?
投資家は、設計、製造、用途などの各リンクをカバーするために、異なるサブセクターの半導体企業に資産を配分することで、単一企業のリスクを軽減できます。一部の越境決済プラットフォームは米ドルの入出金に対応しており、米国株資産の柔軟な配分が可能です。
AIチップ産業の将来の成長余地はどのくらいですか?
AIチップ市場は生成AI、データセンター、スマート端末の需要から恩恵を受けており、今後5年間で世界の半導体売上に占める売上比率は上昇すると予想されており、産業全体の成長は力強く、イノベーションの原動力も明確です。
米国上場の半導体株に投資する際、為替と資金流動性はどのように管理すればよいですか?
一部のプラットフォームは、中国語圏のユーザー向けにリアルタイムの米ドルとデジタル通貨の換算サービスを提供しており、米国株・香港株の入出金に対応し、投資家が市場の変化に応じて柔軟に資産配分を調整できるよう、資金の流動性を向上させています。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Binance Hot Wallet Outflows: User Funds, Loss Coverage, and Withdrawal Updates


Using a Virtual Visa Card: Online Payments, Subscriptions, and Declined Transactions


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs

 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム