
衛星デプロイからキャリア課金まで: ASTSの収益成長タイムライン




ASTS株の鍵となるのは、打ち上げが1回成功するかどうかではなく、衛星の展開が課金可能なキャリアサービスに転換できるかどうかです。以下のチェーン全体を追跡する必要があります:軌道上のBlueBird衛星、ネットワークカバレッジ能力、規制認可、キャリアとの統合、ユーザーの支払いまたは卸売決済、そしてASTSの収益認識。約45基のBlueBird衛星は投資家が注目し続けている商業マイルストーンですが、同社の最新の公開書類では、その目標が2027年初頭に更新されました。つまり、収益の立ち上がり、資金調達圧力、バリュエーションの割引すべてを見直す必要があるということです。
重要なポイント
- ASTSの売上成長は、打ち上げのニュースだけでなく、衛星の数に依存している。
- 約45基のBlueBird衛星は、商用カバレッジにとって重要なマイルストーンである。
- 2026年の売上ガイダンスは、依然としてパートナーや政府プロジェクトに大きく左右される。
- キャリアが別途課金するかどうかが、ASTSの売上 upside の可能性を左右する。
- 転換社債は資金調達を強化する一方、希釈化や資金焼却への懸念も高める。
- ASTS株の材料は、展開、規制、課金、財務の各側面から総合的に判断すべきである。
ASTS売上成長のロジック:衛星の配備とキャリアの課金の間には何が立ちはだかるのか?
ASTSの売上成長は、衛星打ち上げの成否だけで判断できるものではありません。本当の問題は、衛星が利用可能なカバレッジを創出できるか、通信キャリアがネットワーク統合を完了できるか、規制当局が商用サービスを許可するか、エンドユーザーが支払いを開始するか、そしてAST SpaceMobileが契約に基づきどのように売上を認識するかにあります。打ち上げは出発点に過ぎません。課税(ビリング)こそが、その物語が財務諸表に現れ始める場面です。その間には、試験、稼働調整(コミッショニング)、ゲートウェイアクセス、そしてキャリアによる製品化が介在しています。
AST SpaceMobileは、通常のスマートフォンに直接接続できるように設計された宇宙基地型セルラーブロードバンドネットワークの構築を進めています。その商用ストーリーは、衛星電話を販売することでも、ユーザーに専用端末の購入を求めることでもありません。その代わりに、地上の携帯電話基地局が利用できない場合でも、通常のスマートフォンは低軌道衛星を通じて携帯キャリアのネットワークに接続できます。SpaceMobile Networkは4G/5Gレベルの接続性を重視しており、これこそがASTSの株価上昇余地の基盤となっています。
しかし、技術的能力と収益認識の間には明確な時間差が存在します。衛星の製造が完了しても、それは衛星がすでに軌道に乗ったことを意味しません。打ち上げが成功しても、衛星が展開され、運用開始され、ネットワークに参加したことを意味しません。通信キャリアとの提携も、ユーザーがすぐに支払いを行うことを意味しません。ユーザーが支払った後でさえ、ASTSは契約構造に従って収益を認識します。投資家にとって、ASTSは成熟した定期購読基盤を持つソフトウェア企業というよりも、「衛星インフラと通信キャリア提携プラットフォーム」に近い存在です。
AST SpaceMobileの接続モデルは、3つのステップに分けることができます。まずスマートフォンの信号がBlueBird衛星によって受信され、次に地上のゲートウェイへ送信され、最後にAT&T、Verizon、Vodafone、あるいはその他の通信事業者のネットワークへルーティングされます。この仕組みは、ASTSがすべての消費者から直接請求するのではなく、通信事業者とのWholesale契約、収益分配、固定サービス料金、政府プログラム、そして機器やサービスの提供を通じて収益が上がる可能性が高いことを意味しています。
| 段階 | 主要イベント | 収益への影響 | 株式市場の注目点 |
|---|---|---|---|
| 衛星製造 | BlueBirdの生産、組立、試験 | 展開スピードを左右 | 生産能力、歩留まり、ユニットコスト |
| 衛星打ち上げ | 低軌道へのバッチ展開 | カバレッジの基盤を確立 | 打ち上げウィンドウ、ロケットの可用性 |
| ネットワーク統合 | キャリア地上ネットワークとの接続 | 商用準備状況を左右 | パートナーシップの範囲、技術試験 |
| サービス開始 | 選定市場でのD2Dサービス開始 | ユーザー利用可能性を左右 | カバレッジ品質、規制承認 |
| 収益認識 | 契約に基づくキャリアまたは政府からの支払い | 財務諸表への影響を左右 | 収益規模、マージン、キャッシュフロー |
ASTS株が「タイムライン」を巡って変動するのは、市場が将来の収益曲線を織り込んでいるためです。打ち上げの遅延は割引率を引き上げます。資金調達の発表は希薄化の期待感を変化させます。通信キャリアの商用パッケージは収益の見通しの可視性を高めます。四半期の収益実績が、投資家が長期的なモデルを信じ続けるかどうかを左右します。これは、ダイレクト・トゥ・デバイス、衛星間セルラー通信、NTN、低軌道衛星通信といった概念が市場で強い注目を集めている場合に特に当てはまり、財務データが追いつく前に株価が動く可能性があるからです。
要約: ASTSの売上成長のタイムラインは、基本的に「技術展開、商用アクセス、そして課税認識」という一連の連鎖です。短期的な株価の動きは打ち上げの成功、速度テスト、あるいは通信キャリアとの発表に左右される可能性がありますが、中長期的なバリュエーションは、約45基のBlueBirdマイルストーン、主要市場でのサービス開始、キャリアの課金モデル、政府契約の進捗、そしてキャッシュバーンのペースに大きく依存します。衛星の打ち上げを売上加速と同一視すべきではなく、持続可能なキャッシュフローの直接的な指標としてキャリアパートナーの数を扱うべきでもありません。
衛星展開のタイムライン:ASTSが商用収益を支えるには何基のBlueBird衛星が必要か?
ASTSが収益を早期パートナーからの支払い、政府プロジェクト、テストサービスから、スケール化されたキャリアへの課金へと徐々に移行させるには、継続的またはほぼ継続的なカバレッジを実現できるだけの十分なBlueBird衛星が必要です。約45基のBlueBird衛星が重要なマイルストーンとなります。それは、優先市場における初期商用サービスの実現可能性に関わっているからです。しかし、最新の公開提出書類により、その目標が2027年初めに延期され、収益のタイムラインを組み直す必要が生じています。
AST SpaceMobileの道のりはBlueWalker 3から始まりました。BlueWalker 3プロトタイプ衛星は2022年に打ち上げられ、その主な目的は、一般的なスマートフォンが衛星に直接接続できることを実証することでした。その後、BlueBird 1〜5が同社を商用衛星の検証段階へと進めました。Block 2 BlueBirdでは、より大きなアレイ、より高いスループット、より強力なカバレッジ、そして商用運用に近いネットワーク機能へと焦点が移ります。
次世代BlueBirdの資料によると、新しいBlueBird衛星は約2,400平方フィートに迫るフェーズドアレイ技術を採用しており、カバレッジセルあたり150 Mbps超のピークデータレートという設計目標と、2,000を超えるアクティブセルのサポートを掲げています。ASTの2026年第1四半期の資料には、同社が50万平方フィートを超える製造および運用スペースを有し、100機を超えるBlueBird衛星の生産能力を構築中であることも記されています。つまり、ASTS株の成否は、同社が衛星を打ち上げられるかどうかだけでなく、衛星を継続的に製造・打ち上げ・運用できるかどうかにかかっているのです。
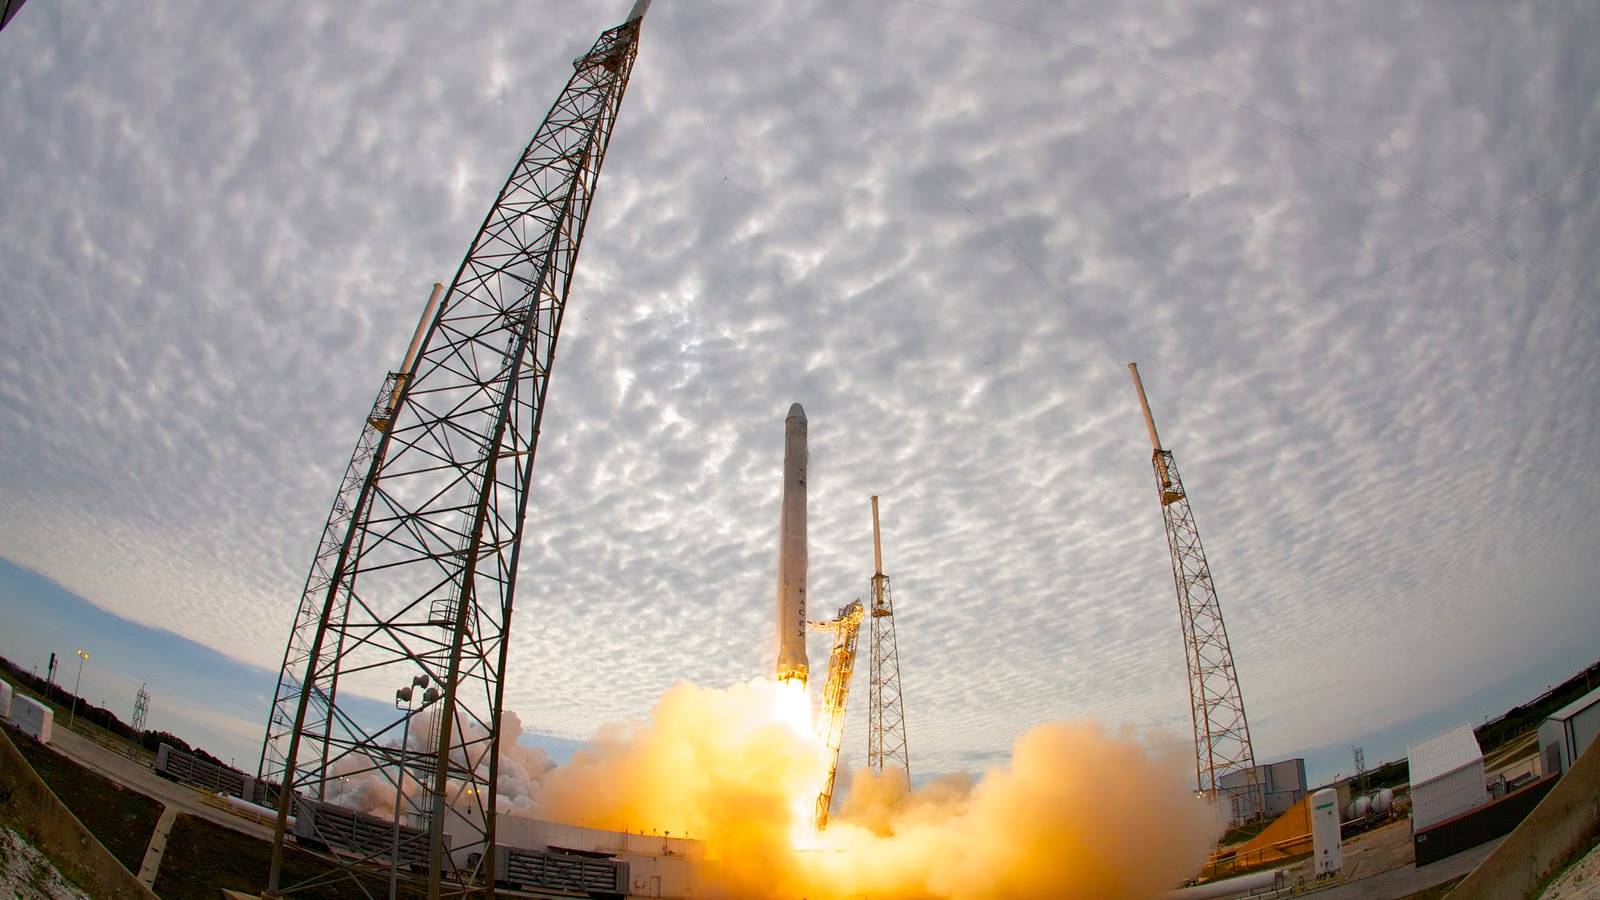
2026年6月17日、BlueBird 8–10 がファルコン9に搭載されケープカナベラルから打ち上げられ、ASTSのBlock 2展開における重要な一歩を刻みました。AST SpaceMobileの会社の歩みには、BlueBird 6、BlueBird 7、BlueBird 8–10の展開順序も記録されています。株価に関しては、これらの打ち上げによって実行力のシグナルが強化されますが、その後も軌道投入、展開、テスト、ゲートウェイアクセス、キャリア検証が続く必要があります。
| タイムライン | 展開イベント | 収益への影響 | リスクの注意点 |
|---|---|---|---|
| プロトタイプ段階 | BlueWalker 3 のテスト | 携帯電話への直接接続衛星通信を実証 | スケールした商業化を証明するものではない |
| Block 1 段階 | BlueBird 1〜5 の軌道投入 | 初期テストおよびパートナー検証を支援 | 継続的なカバレッジは限定的 |
| 2026年6月 | BlueBird 8〜10 の打ち上げ | Block 2 の展開を前進 | 軌道上での試験運用とテストには依然として時間がかかる |
| 2027年前半の目標 | 約45基の BlueBird 衛星が軌道上に | 商用サービスの実現可能性がより現実的に | 打ち上げ時期と製造の進捗には不確実性が残る |
| より大規模なコンステレーション | 90基以上の衛星 | より広いカバレッジとより大きな収益上振れ可能性 | より高い設備投資と競争圧力 |
45基というマイルストーンはなぜ重要なのか? AST SpaceMobileのFAQによると、45〜60基のBlueBird衛星があれば、アメリカ、ヨーロッパ、日本、サウジアラビアなどの主要市場を対象に継続的なカバレッジが実現できるとされており、一方、約90基の衛星でグローバルな24時間365日のカバレッジが実現するとされています。つまり、45基は最終状態ではなく、テストの段階から商用課金の段階へ移行するための重要な中間ステップなのです。
タイムラインの変更についても指摘しておくことが重要です。2026年第1四半期の資料では、2026年中に約45基のBlueBird衛星を軌道上に配置するという目標が依然として言及されていましたが、最新の7月15日の8-K資料では、その目標が2027年初めに更新されました。この変更は必ずしも長期的なビジネスモデルを無効にするものではありませんが、収益のタイミングに影響を与えます。市場が以前、2026年後半を商業化が加速する期間として織り込んでいたのであれば、この目標の延期は当然ながらバリュエーションの割り引きを拡大させます。
要約: ASTSの収益タイムラインは、まず展開ペースに依存しています。BlueBird 8–10の打ち上げにより実行力のシグナルは強まりましたが、約45基のBlueBirdという目標は2027年初頭に更新されており、通信キャリアからの課金収益と収益拡大の期待は先送りされ、慎重に見極める必要があります。衛星数が重要なカバレッジ閾値に近づくほど、キャリアが料金を支払うサービスの実現可能性が高まります。逆に、打ち上げ、展開、製造が引き続き遅延する場合、ASTS株は「商用化の期待」から「実行リスクの織り込み」へと後退する可能性があります。
商用化への道筋: 通信キャリアとの提携はどのようにして実際のASTSの収益になるのか?
ASTSのキャリア提携が実際の収益につながるかどうかは、キャリアが衛星経由のスマートフォン通信サービスを料金プランに組み込むかどうか、利用者に別途課金するかどうか、キャリアがASTSにカバレッジ面積ベースか利用者数ベースで支払うかどうか、そしてサービス品質が商用プロモーションを支えられるほど強固かどうかにかかっています。大規模なパートナーベースは前提条件ではありますが、収益加速の十分な証拠ではありません。本当の転換点は、課金可能な製品の投入です。
通信事業者が AST SpaceMobile と提携する主な理由は4つあります。遠隔地でのカバレッジ拡大、災害復旧能力の向上、高価値ユーザーへのエクスペリエンス強化、そして地上基地局の設置が困難な地域における資本支出の削減です。AST SpaceMobile の通信事業者パートナーのページによると、同社は約60のモバイルネットワーク事業者と協力しており、合計で30億人以上の契約者をカバーしています。この規模は ASTS にプラットフォーム的な上振れ余地をもたらしますが、それを実行可能な商用条件に翻訳されなければなりません。
消費者にとって、ASTSサービスは直接的なASTS契約というよりも、通信キャリアの商品を通じて提供される形になる可能性が最も高いでしょう。How You Connectによると、パートナーキャリアはデイパス、月額アドオン、スタンドアロンプランなど、柔軟な選択肢を提供する可能性があり、価格は市場によって異なるとされています。この点は重要です。収益の上振れは、キャリアがこのサービスをどのようにパッケージ化するかにかかっています。衛星接続が無料のバンドル機能として提供される場合、ASTSの収益は固定のサービス料金や卸売精算に傾く可能性があります。有料アドオンとして提供される場合、収益の上振れは大きくなる可能性がありますが、ユーザーの支払意欲についても依然として検証が必要です。
| 課金モデル | ユーザーへの請求者 | ASTSの収益源 | 利点 | 不確実性 |
|---|---|---|---|---|
| 卸売型シェアリング | 通信キャリア | ユーザー数、トラフィック、またはカバレッジに基づく精算 | 既存のプランに組み込みやすい | ASTSの交渉力はまだ実証されていない |
| 固定サービス料 | 通信キャリアまたは政府 | 長期契約またはサービスマイルストーン | 収益の予測可能性が高い | 成長の上振れ余地が限られる可能性がある |
| 有料アドオン | 通信キャリア | ユーザー購入後の収益分配 | 収益の弾力性が高い | ユーザーの支払意欲は不確実 |
| 政府向け・緊急プロジェクト | 政府または請負業者 | プロジェクトベースの契約収益 | 単価が高く戦略的価値も大きい | 予算承認と検収のサイクルが長引く可能性がある |
事業化においては、規制上のハードルをクリアする必要もあります。AST SpaceMobileの10-Qによれば、各国・地域でSpaceMobile Serviceを開始する前に、現地の規制当局の承認と、移動体通信事業者との商用契約が必要です。米国市場には重要なシグナリング価値がありますが、欧州、日本、サウジアラビア、インド、ブラジル、その他の市場では、規制、スペクトラム、ゲートウェイ、キャリア課金システムについてそれぞれ異なる要件が課される可能性があります。
そのため、「多くのパートナー」とは必ずしも「即座の収益急増」を意味しません。戦略的パートナーシップ、覚書、前払い金、商用契約、ユーザープランの開始、収益認識は、それぞれ異なる段階に位置しています。キャリアは依然として、ネットワーク統合、スペクトラム調整、課金システムの準備、カスタマーサポートのワークフロー、マーケティング、障害対応を完了させる必要があります。また、ユーザー体験も販売の約束を支えられるだけ安定している必要があります。さもなければ、キャリアはサービスのテストには乗り気でも、大規模なプロモーションには踏み切らない可能性があります。
要約: ASTSの商業化は「キャリアとの提携=収益急増」という公式には当てはまりません。実際の収益の転換点は、キャリアがネットワーク統合を完了させるかどうか、デイパス、月額アドオン、または法人向けサービスを開始するかどうか、ユーザーがリモート接続、緊急通信、高信頼性カバレッジに対して支払う意思があるかどうか、そしてASTSが卸売、収益分配、固定料金、政府契約の各形態でどのような条件を確保できるかにかかっています。株式がパートナーの数だけを反映しているのであれば、課金モデル、規制承認、サービス品質という3つの重要な変数を見落とす可能性があります。
財務タイムライン:2026年の売上ガイダンス、キャッシュバーン、転換社債は株価にどのような影響を与えるか?
ASTSの2026年の売上成長は、同社がすでに成熟した商業化段階に入ったことを意味するものではありません。同社の通期売上ガイダンスは1億5,000万ドルから2億ドルであり、主にモバイルネットワークパートナーと米国政府によって牽引されています。しかし、衛星の製造、打ち上げ、地上システムの構築、運用準備は引き続き資金を消費し続けます。したがって、ASTS株は単なる売上成長の話ではありません。売上の質、資金燃焼のペース、そして将来の資金調達環境もまた重要なのです。
AST SpaceMobileの2026年第1四半期資料によると、四半期収益は1,470万ドルで、年間収益ガイダンス1億5,000万ドルから2億ドルが維持されています。これは主にモバイルネットワークパートナーと米国政府が牽引したものです。この水準の収益は、同社が商業化の立上げ段階に入っていることを示していますが、成熟したユーザー課金型の収益基盤と同一視することはできません。より正確に言えば、2026年の収益は、パートナー、政府プロジェクト、機器、サービス提供からのフロントエンド収益に近いものです。
キャッシュリザーブも同様に重要です。2026年第1四半期の資料によると、2026年3月31日時点で、同社は現金、現金同等物、および制限付現金を約35億ドル保有していました。7月15日の8-Kでは、2026年6月30日時点の現金、現金同等物、および制限付現金が約27億2,300万ドルとの暫定推計が開示されました。キャッシュ残高は依然として高水準ですが、減少のペースは、衛星の展開が商業的なカバレッジに結びつく前に、ASTSが製造、打ち上げ、ゲートウェイ、ソフトウェア、規制対応、運用システムに継続的に支出する必要があることを市場に想起させています。
2026年7月15日の2034年満期の10億ドル転換社債の発表により、市場は資金調達と希薄化を見直すこととなりました。転換社債は諸刃の剣です。一方では、ASTSが展開計画を実行する能力を強化しますが、他方では、完全な商用化に至るまでに依然として多額の資本が必要であることを投資家に想起させます。関連するキャップド・コール取引は一定の条件下で潜在的な希薄化を軽減する可能性がありますが、負債、転換、資本効率に関する懸念を解消するものではありません。
| 財務変数 | 現在の注目点 | 株価への潜在的影響 | 評価方法 |
|---|---|---|---|
| 2026年の売上ガイダンス | 1億5000万ドルから2億ドル | 売上拡大の期待を裏付ける | 四半期ごとの納入状況を注視 |
| 現金準備 | 大口残高だが、減少ペースが加速 | 展開を支援するが、資本集約度が明らかに | 営業キャッシュフローと設備投資を注視 |
| 転換社債による資金調達 | 2034年償還の10億ドル社債 | 資金調達の圧力を緩和するが、希薄化の懸念が生じる | 転換価格、キャップドコール、資金使途を確認 |
| 政府契約 | 防衛および緊急通信の需要 | 非消費者向け売上の上振れ可能性を向上 | プロジェクトの受入と更新を注視 |
| キャリアの受注残 | パートナーからの支払いと前払金 | 売上の見通しの可視性を向上 | 継続的なサービス収入に転換されるかを注視 |
一般投資家にとって、この話を「ファイナンスは強気材料」や「ファイナンスは弱気材料」といった単純な二分法に還元すべきではありません。資本集約的な商業宇宙企業にとって、ファイナンスはプロジェクト中断のリスクを軽減する一方で、短期的には株価に重しとなる可能性があります。売上ガイダンスは商業化のシグナルを強化するかもしれませんが、キャッシュの減少を完全に相殺できるとは限りません。政府プロジェクトは収益の確実性を高める可能性がありますが、検収サイクルや更新のタイミングによって、四半期ごとの変動が生じる可能性は依然としてあります。
要約: ASTSの財務ストーリーは、単純に「売上成長」や「資金調達の圧力」では語れません。2026年の売上ガイダンスは同社が商用化の立ち上がり段階に入りつつあることを示唆していますが、約45基の衛星マイルストーンに関する2027年初頭の更新や転換社債による資金調達は、資本需要が依然として高いことを示しています。ASTS株を評価する際には、売上の実績、キャッシュバーン、資金調達条件、衛星の展開スピード、キャリアの課金モデルを総合的に見る必要があります。より持続可能なバリュエーションの基盤が得られるのは、売上曲線、キャッシュフローの圧力、展開の進捗が同時に改善する場合のみでしょう。
株価の材料とリスクの階層:どのイベントがASTSの売上期待を真に変えうるのか?
ASTSの中期株価ロジックを変えうるイベントは、単発の打ち上げニュースではありません。それらは収益の見通しを改善するマイルストーンです。すなわち、約45基のBlueBird衛星の軌道投入、通信キャリアによる公式有料サービスの開始、大規模な政府プロジェクト、規制認可、そして四半期ごとの収益計上の反復です。打ち上げニュースは短期的なセンチメントを動かすことはありますが、商業サービスの開始と報告された売上こそが、市場のバリュエーション評価を変えるものなのです。
短期的な触媒は、主に打ち上げ、軌道投入、衛星展開、試験データからもたらされます。各バッチ打ち上げの成功は、実行能力に対する市場の信頼を高めます。各衛星展開の成功は、エンジニアリングリスクを低減します。各速度試験は、「スマートフォンへの直接ブロードバンド接続」という技術的ナラティブを強化します。しかし、これらの触媒は、その後の継続的なサービス提供、ユーザーへの課金、収益認識が続かなければ、通常は短命的なものに留まります。
中期的カタリストがより重要です。米国、カナダ、日本、欧州、中東などの主要市場で正式なパッケージ、エンタープライズサービス、政府向けアプリケーション、あるいはキャリア課金に関する発表があれば、収益期待は大幅に改善する可能性があります。AST SpaceMobileは重要な米国商用認可を取得しており、米国市場でのSpaceMobile Serviceのさらなる展開の基盤が整いましたが、実際の収益は依然として衛星数、スペクトルの利用、キャリアとの統合、サービス品質、そして市場参入の実行力に左右されます。
| 期間 | 主な触媒 | 注目すべき指標 | 収益予想への影響 |
|---|---|---|---|
| 1〜3か月 | 新しいバッチの打ち上げと成功した配備 | 打ち上げペース、衛星の状態 | 実行への確信度が向上 |
| 3〜6か月 | 地上ネットワーク統合と地域テスト | キャリアの発表、速度、利用可能性 | 商業化の可能性が高まる |
| 6〜12か月 | 軌道上約45基の衛星とサービス開始 | カバレッジの継続性、パッケージの開始 | 収益のタイムラインが変化 |
| 12か月以上 | グローバル展開と政府プロジェクトの拡大 | 契約規模、粗利益率、キャッシュフロー | 長期的な企業価値を支える |
長期的なリスクも多層的に考える必要がある。第一に競争リスクである:Starlink direct-to-cellやその他のNTNソリューションは、キャリアの選択や投資家の比較に影響を与える。第二に実行リスクである:衛星の製造、ロケットの打ち上げ、展開試験、地上局の整備における遅れは、課金開始を後ろ倒しにする可能性がある。第三に規制リスクである:D2Dサービスは、スペクトラム、越境通信、緊急サービス、データ伝送、現地での承認に関わる。第四に評価(バリュエーション)リスクである:高い期待を織り込んだ成長株は、資金調達、遅延、市場のリスク許容度の変化に敏感である。
ASTSのような高変動米国株をトレードしている場合は、収益のタイムラインだけでなく、取引コストにも注意を払うべきです。米国株の取引コストには通常、手数料以外にも、プラットフォーム手数料、外部機関手数料、取引活動費、スプレッド、注文タイプなどが含まれ、いずれも実際の成果に影響を与える可能性があります。Biya米国株取引手数料によると、Biyaは米国株取引の手数料を$0としていますが、プラットフォーム手数料や外部機関手数料などの料金については、料金表と注文ページで確認する必要があります。頻繁に売買される高変動株の場合、手数料と約定品質が実際の成果に直接影響します。
要約: ASTS株の将来は、ストーリーが存在するかどうかではなく、そのストーリーが四半期売上高、商用サービス、キャッシュフローによって検証できるかどうかにかかっています。打ち上げニュースは短期的な変動を生み出しますが、バリュエーションの基盤を真に変えうるのは、通信キャリアとの課金契約、安定したカバレッジ、より高い売上ガイダンス、そして資金調達ニーズの低下です。展開が引き続き遅延する場合、あるいは売上高が引き続き一時的なパートナーからの支払いや政府プロジェクトに主に依存している場合、市場はASTSに対する割引率を再び引き上げる可能性があります。
一般の投資家は、株価の変動に振り回されることなく、どのようにASTSの売上高のスケジュールを追跡すればよいのか?
一般的な投資家は、SNSの話題性や日々の株価変動だけを追いかけてASTSを見るべきではありません。より良いアプローチは、「展開、提携、収益、キャッシュフロー」のトラッキング表を作成することです。ASTSが大型設備投資を伴う商業化の立ち上げ段階にある限り、株価の変動には技術の進捗、資金調達の圧力、そして市場のリスク許容度が同時に反映されます。より有効な方法は、新しいニュースを一つひとつ収益の連鎖の中に位置づけ直すことです。
公開情報は5つのカテゴリーから始めることができます。第一に、衛星の展開状況:打ち上げバッチ、衛星数、軌道上の状況、展開成功率、次の打ち上げウィンドウ。第二に、規制の進捗:FCCの承認、海外の規制、周波数の認可、市場ごとの許認可。第三に、通信キャリアの進捗:正式な商用契約、プランの提供、ユーザーカバレッジ、課金モデル、サービス提供地域。第四に、財務指標:売上高、受注残、キャッシュ、設備投資、転換社債、株式の希薄化。第五に、競合状況:Starlink、キャリア独自の代替ソリューション、そして3GPP NTN標準の進化。
| 追跡ディメンション | 重要的な質問 | ポジティブなシグナル | ネガティブなシグナル |
|---|---|---|---|
| 衛星の配備 | ASTSは45機の衛星というマイルストーンに近づいているか? | 安定したバッチ打ち上げ | 打ち上げウィンドウの繰り返し遅延 |
| 商業化 | キャリアは課金を開始しているか? | プランの提供開始とサービスの有効化 | 課金のないテストのみ |
| 財務 | 収益はガイダンスを満たしているか? | 継続的な収益成長 | キャッシュ燃焼の加速 |
| 資金調達 | 資金は配備を支えているか? | 明確な資金使途と管理可能な資金調達コスト | 高い希釈化と繰り返される資金調達 |
| 競争 | ASTSは差別化を維持できているか? | 明確なブロードバンドレベルの体験 | 競合他社が先にスケールに到達 |
各シナリオにおいて、遅延したタイムラインを自動的に弱気材料と見なすことも避けるべきです。遅れは実行の圧力を示している場合もありますが、より慎重な展開経路を反映している場合もあります。資金調達は希薄化を引き起こす可能性がありますが、プロジェクト中断のリスクを下げることもできます。キャリア課金の遅れは、長期的な市場が存在しないことを証明するものではありませんが、バリュエーション実現のスピードには影響を与えます。重要なのは、遅れの後により明確な立ち上げ契約、資金の使途、パートナーシップの進展、そして四半期の売上実績が続くかどうかです。
取引の観点から見ると、ASTSは大きく変動することが多く、ニュースの流れが密で、市場期待が急速に変化する傾向があります。米国株情報を通じてASTS、商業宇宙、衛星通信、通信サプライチェーン関連銘柄をトラッキングする場合は、価格動向、財務データ、企業の提出書類、手数料体系を総合的に評価する必要があります。公開情報に基づく分析は投資助言ではありません。サービスの利用可否は、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。
要約: ASTSは、高い期待値、多大な資本支出、そして高い実行リスクを抱える典型的なグロース株です。売上のタイムラインを活用してノイズをふるい分けることができます。第一に、衛星が軌道上に配置されているかを確認する。第二に、通信事業者が課金を行っているかを確認する。第三に、売上とキャッシュフローがテーゼを裏付けているかを確認する。これら3つのステップが共に改善しないのであれば、単発の打ち上げや短期的な株価の上昇だけでは、商業化が完了したことを証明するには不十分です。逆に、45基の衛星というマイルストーン、主要市場向けパッケージ、そして四半期ごとの売上達成の反復が同時に現れれば、ASTSの売上曲線はコンセプト段階から検証可能な商業化へと動き始める可能性があります。
ASTS、商業宇宙、衛星通信、その他の米国成長株をフォローしているなら、打ち上げのライブ配信や株式市場の話題だけを見ていてはいけません。展開のマイルストーン、通信キャリアとの提携、収益ガイダンス、キャッシュバーン、取引コストも、同じフレームワークで追跡すべきです。Biyaを通じて、米国株、香港株、デジタル資産市場を確認しながら、公開財務諸表、規制文書、注文ページの開示情報を比較できます。Biyaは、米国株および香港株の取引に加えてデジタル資産の取引もサポートする、グローバルなマルチアセット取引ウォレットです。Biyaは米国株の取引手数料を$0としています。株取引が可能です。一方、プラットフォーム手数料、外部機関手数料、その他の料金については、料金表および注文ページでご確認ください。
FAQ
ASTSの売上成長にとって最も重要なタイムラインの節目は何ですか?
ASTSの売上成長にとって最も重要な節目は、約45基のBlueBird衛星を軌道上に配置し、主要地域で商用サービスを支援できるようにすることです。それまでは、成熟したユーザー契約料よりも、パートナー企業、政府プロジェクト、前払金、早期サービスなどから売上を得る可能性の方が高くなります。タイムラインについては、AST SpaceMobileの最新のSEC提出書類および四半期報告書で確認する必要があります。
45基の衛星という目標は、なぜASTS株にとって重要なのですか?
約45基という衛星目標が重要なのは、ASTSが初期商用カバレッジを提供できるかどうかに直結しているからです。この目標が遅延すれば、市場は収益の立ち上がりをさらに先に繰り延べる可能性があります。順調に進捗すれば、通信キャリアからの課金収入に対する期待が高まるかもしれません。それでも、軌道上の衛星は展開、テスト、ネットワークとの統合、規制要件への適合も完了しなければなりません。
AST SpaceMobileのキャリアとの提携は収益を保証するのか?
いいえ、キャリアとの提携は収益形成のための前提条件にすぎません。収益は依然として、サービスのアクティベーション、プラン設計、ユーザーの支払い、契約条件、そして収益認識に依存します。投資家は、提携パートナーの数を収益規模と同一視するのではなく、戦略的提携、前払金、商用契約、実際のユーザー課金を区別すべきです。
ASTSの転換社債による資金調達は普通株主にとって何を意味するのか?
転換社債による資金調達は、ASTSの資金基盤を強化する可能性がある一方で、希薄化への期待を生み出すこともあります。重要な要素は、調達コスト、転換条件、キャップドコール契約、資金の使途、そしてその資金調達が衛星の展開を加速させるかどうかです。ASTSのような資本集約的な企業にとって、資金調達は純粋にプラスのシグナルとも純粋にマイナスのシグナルとも解釈すべきではありません。
ASTSはStarlink Direct-to-Cellとどう違うのか?
ASTSは一般のスマートフォンへのブロードバンドレベルの直接接続をより重視していますが、Starlinkのdirect-to-cellははるかに大規模な衛星コンステレーションと通信キャリアとの提携に依存して急速にスケールしています。両者は衛星アーキテクチャ、スペクトラム提携、カバレッジの展開、サービス品質、そして商用モデルにおいて異なります。この競争環境はASTSのバリュエーション・ディスカウントに影響を与えるでしょう。
個人投資家はASTS株に楽観論が織り込みすぎているかどうかをどう判断すればよいのか?
個人投資家は、市場価値が織り込む期待と、収益検証のスピードを比較することができます。導入、課金、キャッシュフローがまだ実証されていない段階で、株式が既に大規模な商用化を織り込んでいる場合、下振れリスクが高まる可能性があります。売買の意思決定においては、手数料、流動性、変動性、そして個人のリスク許容度も考慮する必要があります。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs


Using a Virtual Visa Card: Online Payments, Subscriptions, and Declined Transactions





 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム