
なぜASTS株が注目されているのか?BlueBird衛星の打ち上げと商用化の進捗を解説




ASTSが注目を集めているのは、単に「宇宙株」だからではありません。本当の焦点は、AST SpaceMobileがデバイス直結(Direct-to-Device)衛星接続の技術検証から、BlueBirdの量産展開、規制認可、キャリアとの統合、そして商業収益の検証へと移行しつつあるという点です。皆さんがASTSを分析する際は、打ち上げの成否だけで終わらせるべきではありません。衛星が適切に展開され、運用開始され、継続的なカバレッジを支え、認識可能な収益を生み出しているか、また新たな資金調達が希釈化の圧力を生んでいないかも追跡する必要があります。ASTSは、高ボラティリティ成長株、衛星通信、低軌道接続、Direct-to-Device産業チェーンというフレームワークの中で分析する方が適切です。
重要なポイント
- ASTSが注目されているのは、一般のスマートフォンを衛星に直接つなぐ商用化の可能性を有しているためです。
- BlueBirdの打ち上げ成功はあくまで第一歩であり、その後の展開、試験、ネットワーク統合が依然として重要です。
- FCCの商用認可は米国市場の不確実性を低減しますが、世界的な展開には依然として各国の認可が必要です。
- キャリアとの提携は大きな販路の可能性をもたらしますが、自動的に有料ユーザーに結びつくわけではありません。
- 資金調達は実行力を高めますが、その一方で債務、希薄化、バリュエーション圧力を生む可能性もあります。
なぜASTS株が市場の注目を集めているのか?
ASTS株が注目を集めているのは、AST SpaceMobileが「普通の携帯電話は衛星に直接接続できるのか?」という問いから、「同社は衛星を一括で打ち上げ、継続的なカバレッジを提供し、携帯電話キャリアと統合し、収益を生み出せるのか?」というより重要な問いの段階へ移行したためです。これはまさに株価が大きく変動しやすい段階です。BlueBirdの打ち上げごと、FCCの認可、AT&TやVerizonとの提携、資金調達の発表はいずれも、商業化のタイムラインとキャッシュバーンに対する市場の期待値を塗り替える可能性があります。ASTSは、現時点の売上や利益だけで評価するのではなく、高い触媒性を持ち、資本集約的で、期待に左右されやすいグロース株として見るべきです。
AST SpaceMobileの目標は、通常の改造されていない携帯電話が低軌道衛星に直接接続できるセルラーブロードバンドネットワークを構築することです。同社はビジネス資料の中で、標準的な改造されていないモバイルデバイスへのサービスを強調しており、これは従来の衛星電話の専用端末という制限を回避しようとしていることを意味します。ユーザーエクスペリエンスの観点から見ると、理想的なシナリオは、電話が地上の携帯基地局のカバー範囲外に出ても、衛星補完カバレッジを通じて音声、データ、またはビデオの接続を依然として取得できるということです。
なぜこのロジックが資本市場にとってこれほど重要なのでしょうか。それは、遠隔地の接続、災害時の通信、そしてモバイルキャリアにとってのカバレッジギャップの拡大という、3つの需要層に同時に触れるからです。従来のモバイルネットワークは地上の基地局に依存しており、山岳、海洋、砂漠、地方の高速道路などの低密度エリアに基地局を展開することは、しばしば経済的に割に合いません。デバイス直接接続型の衛星通信がスケールすれば、キャリアネットワークの補完的なインフラ層になる可能性があります。
ASTS株を牽引する重要なイベントは、以下のように分類できます。
| 重点領域 | 現在の進捗 | 市場の解釈 |
|---|---|---|
| 技術検証 | 複数の一般電話から衛星への試験が完了 | 技術的実現可能性を確認 |
| BlueBird打ち上げ | BlueBird 8、9、10が軌道に到達 | 量産的な展開能力が注視されている |
| 規制認可 | 米国SCS商用認可を取得 | 米国での商用化の摩擦を低減 |
| 携帯キャリアとの提携 | AT&T、Verizon、Vodafone、Rakutenなどが参画 | 潜在的な販売チャネルを拡大 |
| 資金力 | 複数の転換社債および資金調達の取り決めがネットワーク構築を支援 | 資金調達能力を強化する一方、希薄化への懸念も高まる |
| 商用収益 | 初期収益はゲートウェイ、政府業務、パートナーから獲得 | 消費者向けサービスの収益はまだ検証が必要 |
特に注意すべき点として、ASTS株は必ずしも「良いニュース」と同じ方向に動くとは限りません。例えば、打ち上げが成功した後でも、市場がすでにその期待を織り込んでいる場合、投資家は次の打ち上げバッチ、キャッシュバーン、転換社債の条件などに関心を移す可能性があります。逆に、打ち上げの遅れが長期的なネットワーク構築のロジックを変えるものでないなら、短期的な下落は必ずしもビジネスモデルの失敗を意味するわけではありません。
ASTSのバリュエーションの課題は、現在の財務諸表がネットワークの潜在的価値をまだ十分に反映していない点にあります。同社はまだ構築(ビルドアウト)段階にあるため、市場は現在の純利益よりも、将来の衛星数、カバレッジ能力、キャリアでの契約転換率、ユーザーあたりの収益により注目しています。ASTSを分析する際には、「今いくら稼いでいるのか?」だけを問うべきではありません。より良い問いは、「この低軌道(LEO)セルラーネットワークはいつから安定して課金を開始でき、その収益基盤はどれほど大きくなり得るのか、そしてそこに到達するためにどれほどの資本が必要になるのか」というものです。
投資モニタリングの観点からは、以下のシグナルを追跡する価値があります:
- BlueBird衛星の打ち上げ、展開、正式運用の数;
- 次世代BlueBird衛星の打ち上げ間隔と1バッチあたりの衛星数;
- AT&T、Verizon、またはその他のキャリアがユーザー向けサービスプランを発表するかどうか;
- 米国外でのライセンスおよび商業契約の進展;
- サービス収益、ゲートウェイ収益、政府収益の間の収益構成の変化;
- 現金残高、資本支出、転換社債、および潜在的な希薄化;
- Starlink Direct to Cell、Amazon Leo、およびその他の業界のアプローチとの競争上の違い。
通常、取引プラットフォームで米国の人気株をトラッキングしている場合は、ASTSを低軌道衛星通信、通信インフラ、高ボラティリティ成長株をカバーするウォッチリストに追加することができます。Biyaのような複数資産の市場データと取引をサポートするツールを使用する際は、ASTSのリアルタイム価格だけにとらわれず、財務実績、打ち上げスケジュール、出来高の変化、ニュースによる材料を総合的に確認すべきです。これにより、一日の価格変動だけに基づく意思決定のリスクを軽減できます。
要約: ASTSが注目される本当の理由は、普通のスマートフォンから衛星への接続が概念実証から商用ネットワークの構築へと移行しつつあることです。上振れのストーリーは大きいものの、実行リスクも同様に大きくなっています。ASTS株を判断する際には、単一の打ち上げが成功するかどうかだけに注目すべきではありません。衛星の数、商用認可、キャリアとの提携、収益認識、キャッシュバーン、資金調達構造など、すべてを総合的に評価する必要があります。技術的な進展が持続可能なサービス収益へと徐々に転換されて初めて、ASTSのバリュエーションロジックは、将来志向のストーリーから商業的実行へとより明確にシフトすることになります。
BlueBird衛星打ち上げ計画はどこまで進んでいるのか?
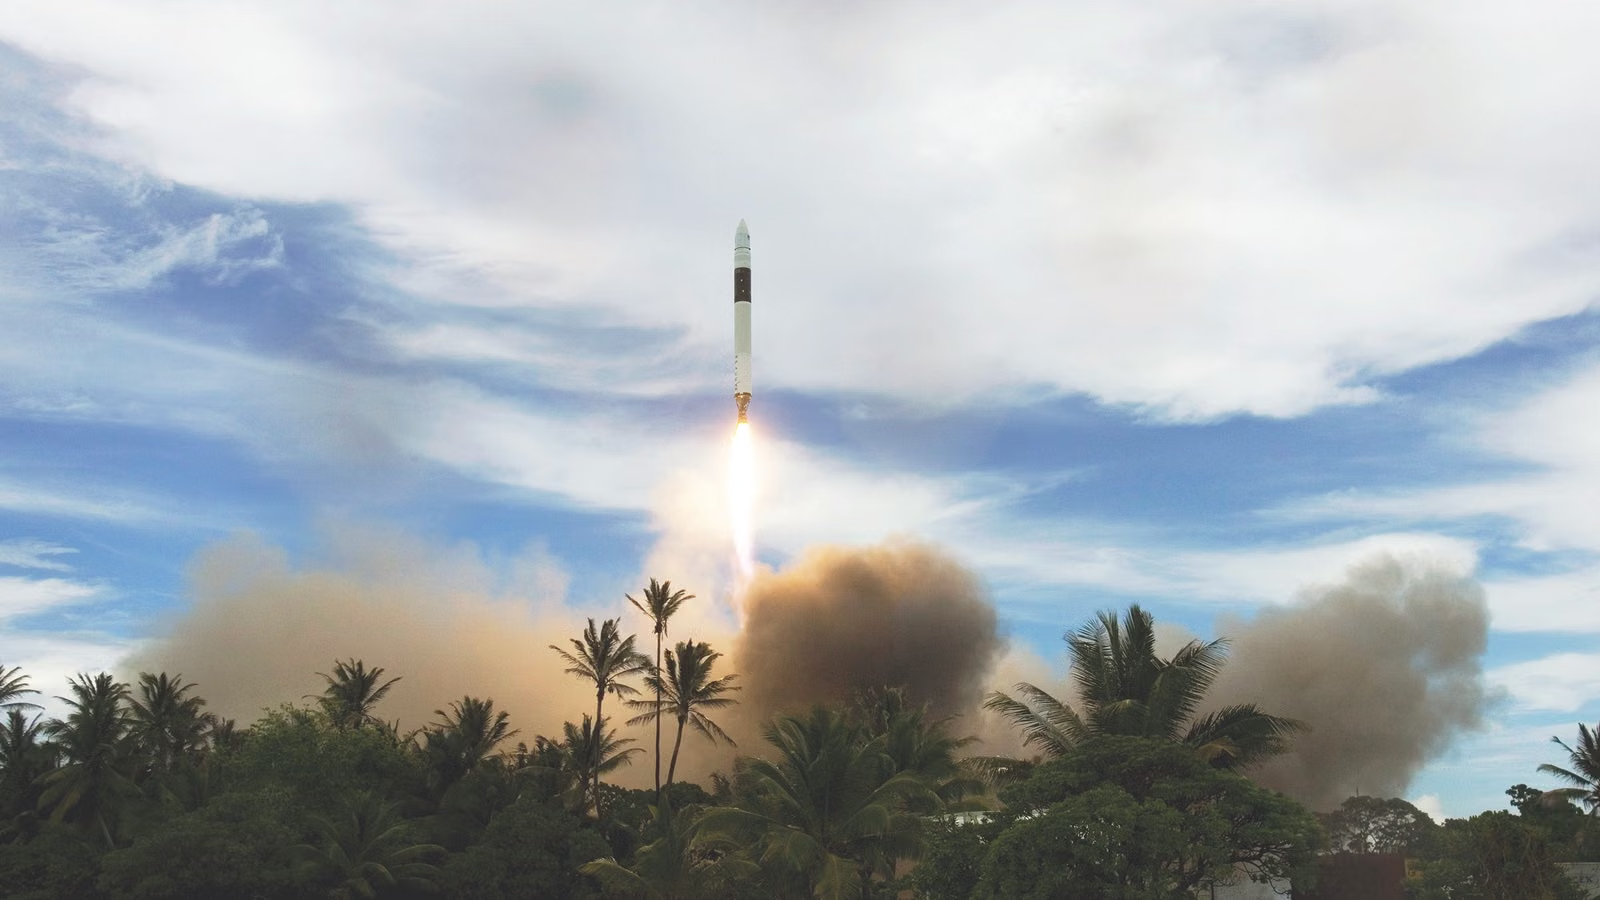
BlueBirdの打ち上げ進捗は、ASTSの事業化スピードを最も直接的に示す指標です。2026年7月時点で、BlueBird 8、9、10は軌道への打ち上げを完了しており、BlueBird 11、12、13は8月前半にケープカナベラルからFalcon 9による打ち上げが計画されています。「打ち上げ成功」「衛星の軌道投入」「アレイの展開」「運用開始」は区別して捉える必要があります。打ち上げは商用サービスチェーンの始まりにすぎず、ユーザーがすぐに安定したサービスを利用できることを意味するわけではありません。
AST SpaceMobileの衛星ロードマップは、BlueWalker 3からBlueBird商用衛星へと進化してきました。BlueWalker 3は主に技術検証の役割を果たし、その後のBlueBird衛星は同社を段階的に商用ネットワークへと前進させました。2026年6月、同社はBlueBird 8、9、10の打ち上げウィンドウが6月17日に設定されたことを明らかにしました。その後のSpace.comによるミッションの報道では、Falcon 9が3機のBlueBird衛星を低軌道(low-Earth orbit)に投入したことが示されました。
打ち上げのスケジュールは以下のように見ることができます:
| 衛星またはバッチ | 打ち上げ時期 | 主な意義 | 重要な観察ポイント |
|---|---|---|---|
| BlueWalker 3 | 2022年に打ち上げ | 一般的な携帯電話と衛星の直接接続の実証 | 技術的な実現可能性 |
| BlueBird 1–5 | 2024年に打ち上げ | 初の商用衛星 | 初期のネットワークテスト |
| BlueBird 6 | 2025年12月に打ち上げ | 次世代の大型アレイ衛星 | アレイの展開と性能 |
| BlueBird 7 | 2026年4月に打ち上げ | 次世代衛星の継続的な展開 | 予期せぬ軌道の影響 |
| BlueBird 8–10 | 2026年6月に打ち上げ | 3機一括の展開 | 一括打ち上げ能力 |
| BlueBird 11–13 | 2026年8月前半に予定 | さらなるコンステレーションの拡大 | 打ち上げと軌道上での検証 |
BlueBird 7は、低軌道衛星企業にとって最大のリスクが製造側だけにあるのではないことを思い起こさせる事例です。打ち上げ、軌道投入、展開、そして試験のすべてが重要です。AST SpaceMobileは関連開示の中で、BlueBird 7が意図しない軌道に投入され、資産減損が発生すると見込まれることを明らかにしました。このような軌道上での展開リスクは、最終的に財務諹表と投資家の信頼の両方に影響を及ぼしかねません。
次世代のBlueBird衛星が重要なのは、その通信アレイがはるかに大きいためです。同社は、Block 2 BlueBirdのフェーズドアレイが約2,400平方フィートであるのに対し、初期のBlock 1 BlueBird衛星では約700平方フィートであることを明らかにしています。より大きなアレイは、リンクバジェット、容量、カバレッジの改善に役立ちます。同社は第1四半期の資料で、Block 1 BlueBirdが98.9 Mbpsのピークデータ速度を達成したことも明らかにしましたが、投資家はピーク時のテスト速度を、大衆市場ユーザー向けの将来の持続的なパフォーマンスと同等と見なすべきではありません。
打ち上げが成功した後でも、少なくとも以下のステップがまだ実行される必要があります。
- 衛星がロケットの上段ステージから分離する;
- 衛星が姿勢制御と軌道調整を完了する;
- 大型通信アレイが正常に展開される;
- 軌道上試験とリンク較正が完了する;
- 衛星が地上ゲートウェイと接続する;
- システムが通信事業者のコアネットワークと統合される;
- ユーザー試験、課金、サービス開始が完了する;
- このプロセスがより多くの市場で複製される。
このため、ASTSの打ち上げニュースはしばしば市場の注目を集めますが、商業化に本当に影響を与えるのは、「打ち上げられた衛星」が「運用中のネットワーク資産」になるかどうかです。あるバッチが順調に軌道に投入されても、テストが遅れれば、商用サービスのタイムラインは依然として後ずれする可能性があります。衛星が正常に運用を開始し、カバー期間が拡大すれば、市場は収益曲線が改善していると信じやすくなります。
| 段階 | よくある市場の誤解 | より妥当な解釈 |
|---|---|---|
| 打ち上げ成功 | 商業化が完了した | 軌道上検証はここから始まるだけ |
| 衛星の軌道投入 | すべてのユーザーがサービスにアクセスできる | 展開とネットワーク統合がまだ重要 |
| ピーク速度テスト | 実際のユーザー体験が確認された | 容量、同時接続数、カバレッジ時間はまだテストが必要 |
| パートナーシップ発表 | 収益が得られた | サービス開始と収益認識はまだ確認が必要 |
| コンステレーション目標 | 完成が保証されている | 製造、打ち上げの利用可能性、規制が依然として時期に影響する |
要約:BlueBird打ち上げの進捗は、AST SpaceMobileがより密度の高い星座構築フェーズに入っていることを示していますが、ASTSを打ち上げられた衛星の数だけで判断すべきではありません。より正確なフレームワークは次のとおりです。打ち上げ回数はネットワークの基盤を決め、アレイの展開は資産の有効性を決め、ゲートウェイと通信キャリアとの統合はサービス提供能力を決め、ユーザーの獲得と収益の計上こそが商業的価値を決める。BlueBird 8〜10の打ち上げ成功は重要なマイルストーンであり、計画されているBlueBird 11〜13の打ち上げは、引き続き実行ペースを試すことになります。本来の問いは、これらの衛星がカバレッジを継続的に拡大し、サービス時間を増やし、段階的に計上可能な収益へと転換できるかどうかです。
AST SpaceMobileはどうすれば衛星ネットワークを商用収益に変えられるのか?
AST SpaceMobileの収益ロジックは、モバイルキャリアを完全に置き換えることではありません。むしろ、既存のキャリアの携帯電話ネットワークを補完する層として衛星ネットワークを位置づけることを目指しています。簡単に言えば、ASTは衛星、ゲートウェイ、宇宙ネットワーク機能を提供し、キャリアはスペクトラム、顧客、課金、現地での販売を提供します。ASTSの商用化を判断する際には、パートナーシップ契約がユーザープラン、サービス収益、安定したキャッシュフローに変わるかどうかに注目すべきであり、パートナーがカバーする潜在的ユーザー数だけを見るべきではありません。
AST SpaceMobileのビジネスモデルは、B2B2Cに近いものです。エンドユーザーがAST SpaceMobileから衛星通信サービスを直接購入することはおそらくありません。その代わり、モバイルキャリアの料金プラン、オプションパッケージ、または特定のシナリオ向けサービスを通じて利用することになるでしょう。AT&Tは2024年にAST SpaceMobileと最終商用契約を締結したことを発表し、Verizonは2025年にAST SpaceMobileとの米国内サービスパートナーシップを発表しました。これらのパートナーシップは、ASTSの商業的な道筋が、単独での個人ユーザー獲得ではなく、大手通信キャリアに依存していることを示しています。
商業化チェーンは、次の4つの層に分けることができます。
| レイヤー | AST SpaceMobile の役割 | キャリアの役割 | 収益への影響 |
|---|---|---|---|
| 宇宙ネットワーク | 衛星、フェーズドアレイ、コンステレーションの展開 | ネットワークカバレッジの需要を提供 | カバレッジ能力を決定 |
| 地上システム | ゲートウェイ、ネットワーク統合、テスト | 地域のコアネットワークとスペクトラム調整 | サービスの可用性を決定 |
| ユーザーチャネル | 技術力とホールセールサービス | プラン、販売、カスタマーサービス、課金 | ユーザー転換率を決定 |
| 収益認識 | サービス料金、ゲートウェイ、政府プロジェクト | ユーザーからの支払いと収益配分 | 商業的品質を決定 |
AST SpaceMobileはすでに収益を生み出していますが、その収益の性質が重要です。同社は2026年第1四半期の収益1,470万ドルを開示しており、その主な内訳はゲートウェイの納品と米国政府のマイルストーンによるものです。同社は2026年通年の収益ガイダンスである1億5,000万ドルから2億ドルも維持していますが、これは大規模な個人向け衛星ブロードバンド契約がすでに開始されたことを意味するものではありません。
収益の内訳をより明確に示すと、次のようになります。
| 収益の種類 | 現在の状況 | 評価上の意義 |
|---|---|---|
| ゲートウェイ提供収益 | すでに収益に貢献中 | 早期のキャッシュフローを支えるが、一時的である可能性がある |
| 政府プロジェクト収益 | マイルストーンをすでに達成 | 能力とユースケースの検証に役立つ |
| キャリア前払い金 | パートナーシップ契約に関連 | 協力の意向を示すものであり、最終的なユーザー収益ではない |
| コンシューマーサービス収益 | まだ形成中 | 今後の評価の焦点 |
| 海外プロジェクト収益 | 現地のライセンスとパートナーシップに依存 | 地域ごとの成長曲線を生み出す可能性 |
AST SpaceMobileのパートナーシップネットワークも拡大を続けています。同社は、30億人以上の加入者をカバーする約60の携帯通信事業者パートナーを開示しています。米国外では、カナダ、ヨーロッパ、日本、中東、アフリカでも開発が進められています。特に注目に値するのが日本です。なぜなら、楽天とAST SpaceMobileの潜在的な協力関係は、低軌道衛星通信インフラに結びついているからです。ロイターによると、日本政府は楽天関連の衛星プロジェクトに対して最大1,480億円の補助金を提供する予定であり、ただし合弁事業、実行、収益配分をめぐる詳細については、さらなる確認が必要です。
商用化については、「30億人の潜在的契約者」のような大きな数字だけで判断すべきではありません。より重要な指標には以下が含まれます:
- 商用サービスが開始された国・地域。
- キャリアが正式なプランにそのサービスを含めているかどうか。
- ユーザーが追加料金を支払う必要があるかどうか。
- メッセージングと音声からデータへのアップグレードの道筋。
- ネットワークのカバレッジ時間が断続的から継続的に移行しているかどうか。
- サービス収益が財務諬表により明確に表れるようになっているかどうか。
- 粗利益が衛星の減価償却、打ち上げ、運用コストを賄えるかどうか。
ASTSの取引のチャンスを注視しているなら、株式のボラティリティと実際の取引コストを結びつけて考える必要もあります。成長性の高い株式は、新規上場、決算発表、規制に関する発表の前後で、ギャップ(窓開け)、売買回転率の上昇、ビッド・アスク・スプレッドの拡大が発生することがあります。実際のコストは手数料だけではありません。プラットフォーム手数料、外部機関手数料、取引活動費、スプレッド、スリッページなども含まれる場合があります。Biyaは米国株式取引の手数料を$0としていますが、プラットフォーム手数料、外部機関手数料、その他のコストについては、米国株式取引手数料の一覧および注文ページをご確認ください。取引の前には、注文タイプ、サービスの提供状況、 お住まいの地域に適用されるルールを必ずご確認ください。
要約:AST SpaceMobile の事業化ロジックは、衛星ネットワークを既存の携帯キャリアのエコシステムに組み込むことに依存しています。パートナーが増えるほど潜在的な配信力は高まりますが、それがすぐに収益の実現を意味するわけではありません。注目すべきは、サービスが開始されたか、料金プランが公開されたか、ユーザーが支払っているか、収益が継続的に計上されているか、キャッシュフローが改善しているかという点です。ASTS の長期的な価値は、パートナーリストの長さではなく、これらの提携が低軌道衛星通信を拡張可能で、反復可能かつ収益性の高いサービスに変えられるかにかかっています。
AST SpaceMobile は継続的な商用サービスまであとどれくらいか?
AST SpaceMobileはすでに技術的な実証、米国の規制認可、キャリアとの提携、複数の衛星の打ち上げを備えていますが、安定した継続的な商用サービスはまだ完全には実現していません。真の継続的なサービスには、十分な数の運用衛星、適切な軌道配置、地上ゲートウェイ、キャリアのコアネットワークとの統合、課金システム、そして各国の規制承認が必要です。ASTSの進捗を評価する際には、1回のビデオ通話やピーク速度のテストを完全な商用サービスと見なすのではなく、「テストの成功」「初期サービス」「継続的なカバレッジ」を区別して判断すべきです。
米国市場は、ASTSの商用化における最も重要な検証の場の一つです。2026年4月、AST SpaceMobileは、米国においてSupplemental Coverage from Space商用サービスを提供するためのFCC認可を取得しました。この商用認可は、最大248基の非静止軌道衛星を対象としており、Verizon、AT&T、FirstNetといったパートナーが使用する低帯域スペクトルとの調整も含まれています。これにより、米国における規制の不確実性が低減されます。market, but global service still requires separate handling of spectrum, landing rights, and carrier relationships in each jurisdiction.
商業サービスの進展は、次の5つの段階に分けることができます。
| 段階 | ネットワークの状況 | ユーザー体験 | 収益上の意義 |
|---|---|---|---|
| 技術実証 | 単一衛星または小型衛星群が接続を実現 | 特定のテストシナリオでのみ利用可能 | 技術的実現可能性を証明 |
| 断続的なテスト | 衛星が頭上を通過する際にサービス利用可能 | 利用可能な時間帯が限定的 | ネットワーク統合を検証 |
| 初期商用サービス | 特定の地域またはユーザーに開放 | 選択された時間帯または場所で利用可能 | サービス収益の創出を開始 |
| 継続的な地域カバレッジ | 主要国においてより安定したカバレッジ | キャリアの補完ネットワークとして機能可能 | 収益の見通しが改善 |
| グローバルネットワークサービス | 複数の地域と軌道面が連携 | カバレッジ範囲と持続時間が大幅に改善 | プラットフォームとしての価値が明確に |
AST SpaceMobile は第1四半期の資料で、2026年の目標として約45基のBlueBird衛星を軌道に投入することを挙げていました。しかし、7月15日の8-K関連の開示では、現在の打ち上げ機会に基づき、同社の打ち上げ活動目標が2027年初頭までに約45基のBlueBird衛星に更新されたことが示されました。この変更は、商用化のスケジュールが打ち上げ機会、衛星の試験、物流、サプライチェーンの制約の影響を受けていることを示しているため、重要です。
なぜ継続的なサービスにはこれほど多くの衛星が必要なのでしょうか?低軌道衛星は高速で地球の周りを移動し、1つの衛星が特定のエリアをカバーできるのは限られた期間だけです。衛星の数が不足していると、衛星が頭上を通過する時にしかユーザーが接続できない可能性があります。ある地域を継続的に利用可能にするには、より多くの衛星が異なる軌道位置からカバレッジを引き継ぐ必要があります。AST SpaceMobileは、約45〜60基のBlueBird衛星で米国、欧州、日本などの主要市場において継続的なサービスを提供でき、約90基でより広範なグローバルカバレッジを実現できると述べています。ただし、これらの目標は実際の打ち上げ、軌道投入、運用の結果に依然として左右されます。
企業が継続的な商用サービスに近づいているかどうかを確認するために、以下のチェックリストを使用できます:
- 衛星数が10数機から40〜50機へと増加しているかどうか;
- 運用中の衛星が主要な緯度帯の市場をカバーできるかどうか;
- 米国、カナダ、欧州、日本およびその他の市場における地上ゲートウェイの統合が完了しているかどうか;
- 通信事業者が実際のユーザーによるテストを開始しているかどうか;
- サービスがテストユーザーから有料ユーザーへと拡大しているかどうか;
- ユーザーが音声、データ、およびビデオ接続を確実に完了できるかどうか;
- 財務諸表においてサービス収益が継続的に成長しているかどうか。
株価の観点から見ると、市場は通常、「商用サービスの開始が間近」となる前の段階で期待を織り込みます。しかし、展開目標が遅延すれば、短期的な評価額は再び圧縮される可能性があります。重要なのは、すべてが単一の日付で開始するかどうかではありません。より適切な問いは、衛星数、カバー地域、サービス時間、通信キャリアの展開、そして収益認識が、複数の四半期にわたって継続的に改善しているかどうかです。
| シナリオ | 衛星デプロイメント | 商用サービス | 株価への期待への影響 |
|---|---|---|---|
| 迅速な展開 | 打ち上げペースが着実に回復し拡大 | 主要市場でのサービス開始が前倒し | 市場が早期に評価額を織り込む可能性 |
| 基本シナリオ | 2027年初頭までに約45基の衛星に到達 | 地域・通信事業者ごとにサービス開始 | 実行のマイルストーンに沿って株価が動く |
| 展開の遅延 | 打ち上げまたは製造が制約されたまま | テスト期間が長期化 | 資金調達と評価への圧力が高まる |
要約: AST SpaceMobileは重要な商業化の閾値に近づいていますが、まだ完全に越えたわけではありません。技術試験、FCCの認可、そして通信キャリアとの提携が基盤を確立しましたが、継続的なカバレッジには、より多くの運用衛星、地上ゲートウェイ、そして連携して動作する商用システムが必要です。ASTSを評価する際には、サービスの段階を区別することが重要です。1回の接続は技術を検証し、断続的なテストはネットワーク統合を検証し、初期商用サービスは支払意志を検証し、継続的なカバレッジが真にビジネスモデルを検証します。展開目標が2026年から2027年初頭に変更されたことは、バリュエーション分析に必ず組み込むべき重要な変数です。
ASTS株の触媒、バリュエーション圧力、そして主なリスクとは?
ASTSの短期的な催化要因は、主にBlueBirdの打ち上げ、衛星の展開、キャリアサービスの開始、FCCおよび海外での承認、収益ガイダンス、資金調達の手配からもたらされます。長期的な評価額は、同社が衛星ネットワークを安定した収益に変換できるかどうかにかかっています。主要なリスクには、打ち上げの遅延、衛星の喪失、高い資本支出、転換社債による希釈化、競争の激化、想定を下回るユーザー普及のスピードなどが含まれます。あなたにとって、ASTSは単純に「打ち上げ成功=買い」というストーリーではありません。実行品質を継続的に監視する必要がある、高い変動性を持つ資産なのです。
最も直接的な触媒となるのは、次のBlueBirdの打ち上げ群である。2026年6月、BlueBird 8、9、10の打ち上げが完了した。6月23日、同社はBlueBird 11、12、13の打ち上げが8月前半に予定されていると発表した。打ち上げのペースが安定し続ける限り、市場は同社が45基、60基、そして最終的には90基の衛星という目標を達成する確率を引き続き再評価していくだろう。
商業契約に由来する第二のカタリスト(触媒)のカテゴリーがあります。AT&T、Verizon、Vodafone、Rakuten、stc、その他のパートナーは、AST SpaceMobileの潜在的な流通チャネルを代表しています。通信キャリアが今後、正式な計画、価格、カバレッジエリア、またはユーザートライアルのデータを発表すれば、市場は収益化の実現に先立つ強いシグナルとして受け取る可能性があります。
3つ目のカテゴリーは財務開示に由来するものです。AST SpaceMobileは資本集約的な段階にあり、製造、打ち上げ、地上ゲートウェイ、人員、および研究開発への投資を続ける必要があります。同社は、2026年3月31日時点で約34億5,900万ドルの現金および拘束付き現金を保有していたと開示しています。7月に開示された暫定データによると、2026年6月30日時点での現金、現金同等物、および拘束付き現金は約27億2,300万ドルでした。強固な現金ポジションは短期的な存続リスクを低減しますが、継続的な資金調達は、債務と希釈化に対する投資家の関心を持続させる要因にもなっています。
リスクは以下のように分解できます:
| リスクの種類 | 注目すべきシグナル | 考えられる影響 |
|---|---|---|
| 打ち上げリスク | 打ち上げの繰り返し延期やロケットの問題 | 商用化のタイムラインが後ろ倒し |
| 軌道上リスク | アレイ展開の失敗や軌道異常 | 衛星資産の減損 |
| 製造リスク | 生産立ち上げが計画より遅延 | コンステレーション構築の遅れ |
| 規制リスク | 海外での認可が遅々として進まない | 国際市場への参入が制約 |
| 商用リスク | ユーザー計画が公表されない | 収益実現の遅延 |
| 競争リスク | Starlink、Amazon Leoなどの加速 | 価格と市場シェアへの圧力 |
| 資金調達リスク | 追加の転換社債や株式発行 | 1株あたり価値の希薄化 |
| バリュエーションリスク | 収益を大きく上回る株価上昇 | 悪いニュースへの感応度が増大 |
ASTSのバリュエーションへの圧力は、特にこのタイミングのずれに由来しています。市場は将来の衛星ネットワークの価値を織り込んで取引している一方で、財務諸表は現時点の建設コストを反映しています。打ち上げ、ライセンス取得、そしてユーザー収益が順調に進めば、このタイミングのずれは成長ポテンシャルと見なされます。実行が遅延すれば、それは資金焼却の圧力とバリュエーションの下落要因となります。
Direct-to-Device業界の競争にも注意を払う必要があります。学術および産業界の研究では、D2Cと3GPP NTNは、より広範な衛星・地上ネットワーク融合の枠組みの中でしばしば議論されます。Direct-to-CellとNTNの違いは、前者が既存の携帯電話とキャリアのスペクトラムを用いた迅速なカバレッジ拡大を重視するのに対し、後者はより長期的な標準化とネットワークとの深い統合に焦点を当てている点です。AST SpaceMobileの強みは、大型アレイ、高速通信ターゲット、そしてキャリアとの深い協力関係にあります。一方、競合他社は打ち上げリソース、資本力、既存のコンステレーションの規模、あるいはデバイスエコシステムにおいて優位性を持つ可能性があります。
通常の投資家にとって、ASTSはマイルストーン追跡表を用いて管理するのが良いでしょう。
- 打ち上げ:次のバッチが予定通りに打ち上がるかどうか。
- 衛星:衛星が適切に展開され、運用を開始するかどうか。
- 規制:米国外の主要市場で認可が取得できるかどうか。
- 事業化:通信事業者がユーザー向けサービスを開始するかどうか。
- 財務:売上高が伸び、キャッシュバーンが許容範囲に留まるかどうか。
- 資金調達:新規負債と潜在的な希薄化が許容できるものかどうか。
- 評価額:株価がすでに短期的なマイルストーンを織り込んでいるかどうか。
ASTSやその他の米国株を継続的にフォローしたい場合は、まず米国株検索で基本的な株価情報を確認し、そのうえで会社の発表、SEC提出書類、決算報告を組み合わせて材料(催化剂)を評価するとよいでしょう。取引の前に、口座への入金、ポジションの集中度、個人のリスク許容度についても考慮する必要があります。衛星打ち上げのニュースを直接的な買いシグナルとして扱うべきではありません。
要約:ASTSの起爆剤は明確です。BlueBirdの追加打ち上げ、より多くの衛星の運用開始、より多くのキャリア展開、そしてより多くの収益認識です。一方、リスクもまた明確です。打ち上げの遅延、衛星の喪失、資本支出、資金調達による希釈化、競争の激化、そして商業採用の不十分さです。ASTSを分析する際は、長期的なネットワーク価値と短期的な実行マイルストーンを比較衡量すべきです。衛星の配備、商業サービス、収益の各カーブが揃って改善されて初めて、ASTSの評価はファンダメンタルズによってより確固たる裏付けを得られるでしょう。もし株価がニュースだけで上昇し、売上高とカバレッジがそれに追いつかない場合、変動リスクは依然として高く留まるでしょう。
ASTSのような高ボラティリティの米国株を取引している場合は、BlueBirdの打ち上げ、FCCの認可、パートナー企業の発表をフォローするだけでなく、自分自身の取引計画を定義する必要があります。これは短期的なイベント駆動型の取引なのか、それとも長期的な衛星通信事業化のウォッチリスト・ポジションなのか?Biyaを使って米国株、香港株、暗号資産などの複数資産市場をフォローする際は、企業情報、価格変動、関連ニュース、手数料体系を組み合わせてASTSを評価することができます。Biyaは米国株取引の手数料が$0ですが、プラットフォーム手数料、外部委託手数料、注文単位のコストについてはプラットフォームの規定に従います。サービスの利用可否は、ユーザーの所在地、本人確認の結果、プラットフォームの規則、および適用される法令によって異なります。モバイルで相場や注文情報を追跡したい場合は、Download App を利用して継続的に監視することもできます。上記の情報は、公開されている市場情報、取引ルール、および手数料体系について説明したものであり、投資助言を構成するものではありません。
FAQ
BlueBird打ち上げのニュース後にASTS株が大きく変動するのはなぜですか?
ASTS株がBlueBird打ち上げのニュース後に大きく変動するのは、衛星の数が商用サービスのタイムラインに直接影響するためです。打ち上げの成功は通常、市場の信頼感を高めますが、投資家は依然として衛星の展開、テスト、ネットワーク統合、収益化、資金調達の圧力を評価する必要があります。1回の打ち上げで収益性が自動的に証明されるわけではありません。
AST SpaceMobileの衛星サービスには専用の携帯電話が必要ですか?
AST SpaceMobileの目標は、専用の衛星対応端末を必要とせず、標準的な変更を加えていないスマートフォンを接続することです。ただし、実際の利用可能かどうかは、キャリアの対応、現地の周波数割り当ての認可、モバイルネットワークの規格、サービス提供地域、具体的なプランの規定などに左右されます。
AST SpaceMobileの現在の収益は主に消費者向けサブスクリプションから来ているのか?
AST SpaceMobileの現在の収益は、大規模な消費者向けサブスクリプションが主なものではありません。現段階では、収益はむしろゲートウェイの納入、政府プロジェクト、パートナーシップ関連のマイルストーンと密接に結びついています。長期的な企業価値の鍵となるのは、衛星サービスの収益を持続的にスケールできるかどうかです。
ASTSの転換社債による資金調達は普通株主にどのような影響を与える可能性があるか?
ASTSの転換社債による資金調達は、必ずしも直ちに普通株式の株主を希薄化するわけではありませんが、将来的に債券が株式に転換されれば、発行済株式数が増加する可能性があります。投資家は、転換価格、利率、満期、キャップド・コール(上限付きコールオプション)の取り決め、そしてその資金が星座展開を効果的に支援しているかどうかを確認すべきです。
個人投資家はASTSの商用化の進捗をどのように追跡できるか?
個人投資家は、衛星の打ち上げ、配備済み衛星の数、通信キャリアとのサービス開始、規制当局の承認、四半期収益、キャッシュ残高、新たな資金調達を優先的に確認すべきです。一日の株価の動きと比較して、これらの指標の方が、AST SpaceMobileの商用化が本当に前進しているかをより的確に示しています。
従来型のPERはASTSの評価に適しているか?
従来のP/Eレシオは、現時点でのASTSの唯一のバリュエーションツールとしては適していません。なぜなら、同社は依然として高投資のネットワーク構築段階にあり、現在の収益は将来のネットワーク価値の潜在力を十分に反映していないからです。より合理的なアプローチは、衛星の展開状況、売上ガイダンス、キャッシュバーン、資本支出、そして潜在的な希薄化を組み合わせて評価することです。
*この記事は一般的な情報提供のみを目的としており、BiyaPayまたはその子会社および関連会社からの法務、税務その他の専門的助言を構成するものではなく、また、金融アドバイザーやその他の専門家から助言を受けることの代替を意図するものではありません。
当出版物の内容の正確性、完全性または適時性について、当社は明示または黙示を問わず、一切の表明および保証を行いません。
の関連ブログ

DCA vs. Grid Trading in Crypto: Key Differences, Costs, and Risks


Chase Wire Transfer Routing Number: Domestic Wires and International SWIFT Codes


Crypto Off-Ramp Services vs. Exchanges: Fees, Payouts, and Trade-Offs

 オーストラリア
 オーストリア
 ベルギー
 カナダ
 キプロス
 チェコ共和国
 デンマーク
 エストニア
 フィンランド
 フランス
 ドイツ
 ギリシャ
 香港
 インド
 インドネシア
 アイルランド
 イタリア
 日本
 ラトビア
 リトアニア
 ルクセンブルク
 マレーシア
 マルタ
 モロッコ
 ネパール
 オランダ
 ニュージーランド
 ノルウェー
 パキスタン
 フィリピン
 ポーランド
 ポルトガル
 ルーマニア
 シンガポール
 スロバキア
 スロベニア
 南アフリカ
 韓国
 スペイン
 スウェーデン
 タイ
 アメリカ合衆国
 トルコ
 アラブ首長国連邦
 イギリス
 ベトナム