




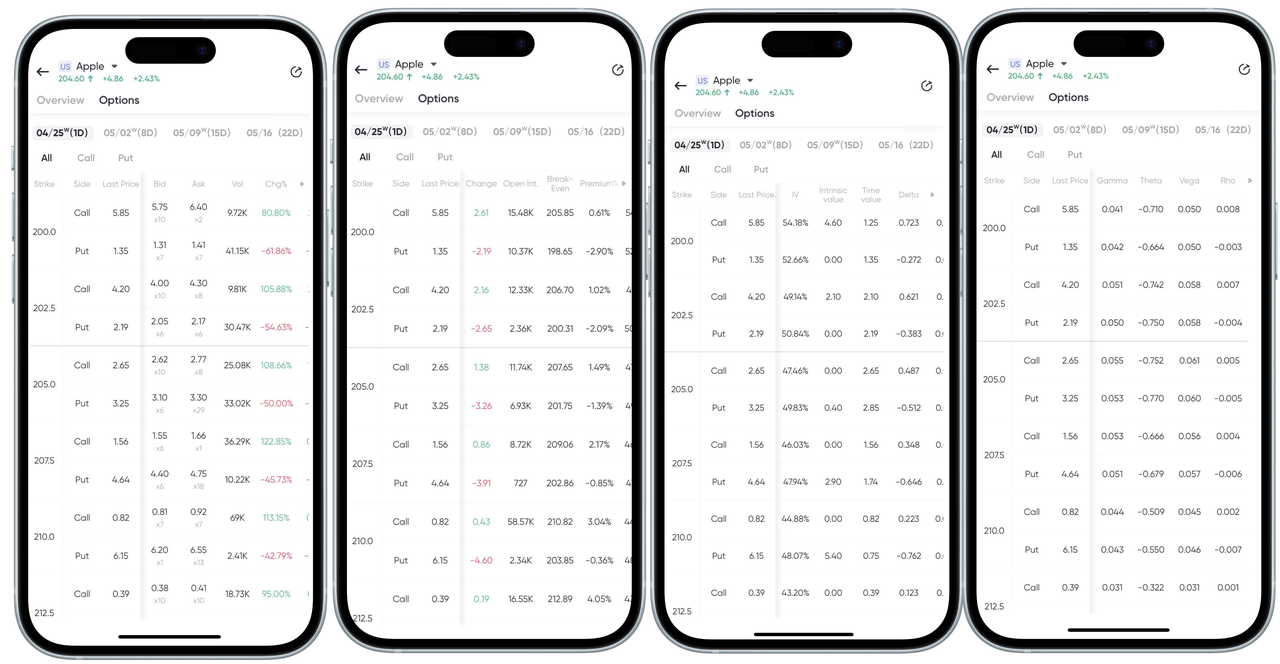
Cara melihat halaman rantai opsi dan konsep-konsep utamanya di App:
Cara melihat halaman rantai opsi dan konsep-konsep utamanya di Web:
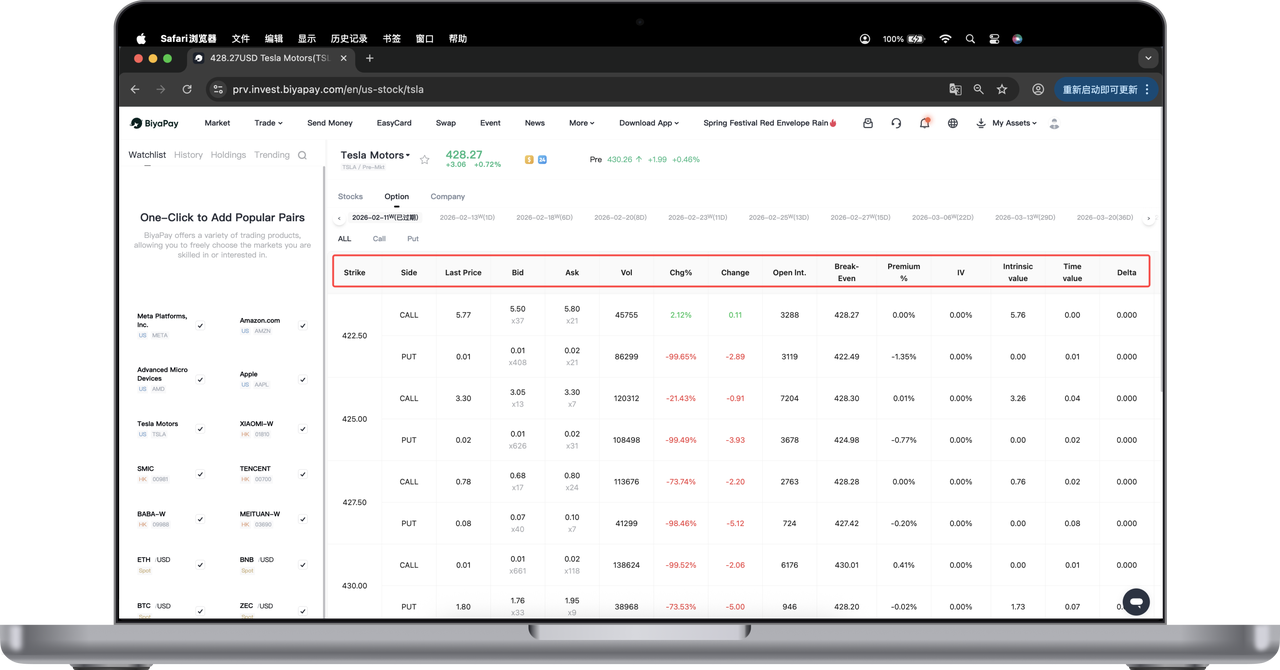
Berikut adalah penjelasan sederhana mengenai berbagai data di halaman perdagangan opsi untuk membantu Anda memahami dengan cepat tabel kutipan opsi serta memahami komposisi dan prinsip volatilitas harga opsi.
- Jenis Opsi
Call (Opsi Beli): Pembeli memiliki hak untuk membeli aset dasar pada harga tetap di waktu yang akan datang. Cocok untuk pasar yang sedang bullish.
Put (Put Option): Pembeli memiliki hak untuk menjual aset dasar pada harga tetap di waktu yang akan datang. Cocok untuk pasar bearish.
- Strike Price
Strike price adalah harga di mana opsi sepakat untuk membeli atau menjual aset dasar di masa depan. Sebagai contoh:
200.0 berarti menjalankan hak pada harga $200.0 per saham.
212.5 berarti menjalankan hak pada harga $212.5 per saham.
- Harga Terbaru
Harga perdagangan terkini opsi di pasar. Sebagai contoh:
Harga terbaru dari 200.0 Call adalah $5.85, artinya Anda perlu membayar $5.85 untuk membeli satu kontrak opsi ini.
- Bid dan Ask
Bid: Harga tertinggi yang bersedia dibayar oleh pembeli di pasar. Sebagai contoh:
Harga bid dari 200.0 Call adalah $5.75, kuantitas x10, menunjukkan 10 pesanan beli yang menunggu untuk dieksekusi.
Ask: Harga terendah yang bersedia diterima oleh penjual di pasar. Sebagai contoh:
Harga ask adalah $6,40 dengan kuantitas x7, menunjukkan ada 7 order jual yang dipasang.
- Volume Jumlah total kontrak opsi yang diperdagangkan selama hari tersebut, mencerminkan aktivitas pasar. Sebagai contoh:
Volume sebesar 9.720 berarti 9.720 kontrak telah diperdagangkan (yaitu 972.000 lembar saham).
- Perubahan % Persentase perubahan harga opsi dibandingkan dengan hari perdagangan sebelumnya. Sebagai contoh:
Perubahan % sebesar +80,80% menunjukkan kenaikan harga yang signifikan.
- Volatilitas Tersirat (IV) Ekspektasi pasar terhadap volatilitas harga saham dasar di masa depan. Semakin tinggi nilainya, semakin besar volatilitas yang diharapkan. Sebagai contoh:
Volatilitas tersirat dari Call 200,0 adalah 54,61%, menunjukkan volatilitas yang relatif tinggi.
- Nilai Intrinsik Keuntungan teoretis jika opsi dieksekusi segera. Sebagai contoh:
Jika harga saham saat ini adalah $204.60, maka nilai intrinsik dari Call 200.0 adalah $4.60 ($204.60 − $200.0).
- Nilai Waktu Total premi opsi dikurangi nilai intrinsiknya. Hal ini mencerminkan ekspektasi pasar terhadap volatilitas di masa depan. Sebagai contoh:
Jika total premi adalah $5.85 dan nilai intrinsiknya adalah $4.60, maka nilai waktunya adalah $1.25.
- Delta (Δ) Perubahan teoretis pada harga opsi untuk setiap perubahan $1 pada harga aset yang mendasarinya. Sebagai contoh:
Delta = 0.723 berarti bahwa jika harga saham naik $1, harga opsi akan meningkat sebesar $0.723.
- Gamma (Γ) Laju perubahan Delta, yang mengukur seberapa sensitif Delta terhadap perubahan harga aset yang mendasarinya. Sebagai contoh:
Gamma = 0.041 berarti bahwa untuk setiap kenaikan $1 pada harga saham, Delta naik sebesar 0.041.
- Theta (Θ) Perubahan nilai opsi akibat berjalannya waktu (biasanya negatif). Sebagai contoh:
Theta = -0.710 berarti bahwa harga opsi turun sebesar $0.71 per hari, dengan asumsi faktor lain tetap.
- Vega (ν) Perubahan harga opsi untuk setiap perubahan 1% pada volatilitas implisit. Sebagai contoh:
Vega = 0.050 berarti bahwa jika IV naik 1%, harga opsi akan naik sebesar $0.05.
- Rho (ρ) Dampak perubahan suku bunga terhadap harga opsi. Sebagai contoh:
Rho = 0.008 berarti bahwa jika suku bunga naik 1%, harga opsi naik sebesar $0.008.
Halaman option chain menyediakan kutipan Call dan Put untuk setiap strike price, beserta aktivitas perdagangan, tingkat volatilitas, dan metrik sensitivitas risiko. Dengan informasi ini, Anda dapat secara lebih ilmiah:
Mengevaluasi "nilai untuk uang" suatu opsi (nilai intrinsik + nilai waktu)
Menilai ekspektasi pasar (implied volatility, volume)
Mengelola risiko dan mengoptimalkan kombinasi strategi (Delta, Theta, Gamma, dll.)