
Mengapa Saham ASTS Mendapatkan Perhatian? Peluncuran Satelit BlueBird dan Progres Komersialisasi Dijelaskan




ASTS tidak menarik perhatian hanya karena merupakan "saham luar angkasa." Fokus sebenarnya adalah bahwa AST SpaceMobile bergerak dari validasi teknis konektivitas satelit direct-to-device menuju penerapan batch BlueBird, otorisasi regulasi, integrasi operator, dan validasi pendapatan komersial. Bagi Anda, menganalisis ASTS tidak seharusnya berhenti pada apakah peluncuran berhasil atau tidak. Anda juga perlu memantau apakah satelit diterapkan dengan benar, mulai beroperasi, mendukung cakupan berkelanjutan, menghasilkan pendapatan yang dapat diakui, serta apakah pendanaan baru menimbulkan tekanan dilusi. ASTS lebih tepat dianalisis dalam kerangka saham pertumbuhan bervolatilitas tinggi, komunikasi satelit, konektivitas orbit rendah (low-Earth-orbit), dan rantai industri Direct-to-Device.
Poin-Poin Penting
- ASTS menarik perhatian karena potensi komersialisasinya dalam menghubungkan telepon biasa ke satelit.
- Peluncuran BlueBird yang sukses hanyalah langkah pertama; deployment, pengujian, dan integrasi jaringan masih tetap penting.
- Otorisasi komersial dari FCC mengurangi ketidakpastian pasar AS, tetapi peluncuran global masih memerlukan persetujuan lokal.
- Kemitraan dengan operator seluler menciptakan potensi distribusi yang besar, tetapi hal itu tidak otomatis berarti pengguna berbayar.
- Pembiayaan meningkatkan kapasitas eksekusi, tetapi juga dapat menimbulkan utang, dilusi, dan tekanan valuasi.
Mengapa Saham ASTS Menarik Perhatian Pasar?
Saham ASTS menarik perhatian karena AST SpaceMobile telah beralih dari pertanyaan "bisakah ponsel biasa terhubung langsung ke satelit?" ke pertanyaan yang lebih penting, yaitu "bisakah perusahaan meluncurkan satelit secara massal, menyediakan cakupan berkelanjutan, berintegrasi dengan operator seluler, dan menghasilkan pendapatan?" Inilah tahap di mana harga saham cenderung berfluktuasi tajam. Setiap peluncuran BlueBird, otorisasi FCC, kemitraan dengan AT&T atau Verizon, dan pengumuman pendanaan dapat mengubah ekspektasi pasar terhadap linimasa komersialisasi dan pembakaran kas. Anda sebaiknya memandang ASTS sebagai saham pertumbuhan yang katalisnya tinggi, padat modal, dan digerakkan oleh ekspektasi, alih-alih menilainya hanya berdasarkan pendapatan atau laba saat ini.
Tujuan AST SpaceMobile adalah membangun jaringan broadband seluler yang memungkinkan ponsel biasa tanpa modifikasi terhubung langsung ke satelit di orbit rendah Bumi. Dalam materi bisnisnya, perusahaan ini menekankan layanan untuk perangkat seluler standar tanpa modifikasi, yang berarti perusahaan berusaha mengatasi keterbatasan terminal khusus dari telepon satelit tradisional. Dari perspektif pengalaman pengguna, skenario idealnya adalah ketika ponsel keluar dari jangkauan menara seluler terestrial, ponsel tetap dapat memperoleh konektivitas suara, data, atau video melalui cakupan tambahan satelit.
Mengapa logika ini begitu penting bagi pasar modal? Karena logika ini menyentuh tiga lapisan permintaan sekaligus: konektivitas daerah terpencil, komunikasi respons bencana, dan perluasan cakupan celah bagi operator seluler. Jaringan seluler tradisional mengandalkan stasiun pangkalan terestrial, dan sering kali tidak ekonomis untuk memasangnya di pegunungan, lautan, gurun, jalan raya pedesaan, dan area berkepadatan rendah lainnya. Jika konektivitas satelit langsung ke perangkat dapat diskalakan, hal itu dapat menjadi lapisan infrastruktur tambahan bagi jaringan operator.
Peristiwa-peristika kunci yang mendorong saham ASTS dapat dikelompokkan sebagai berikut:
| Area Fokus | Progres Saat Ini | Interpretasi Pasar |
|---|---|---|
| Validasi teknis | Beberapa uji coba telepon biasa ke satelit telah diselesaikan | Mengonfirmasi kelayakan teknis |
| Peluncuran BlueBird | BlueBird 8, 9, dan 10 telah mencapai orbit | Kemampuan penerapan massal terus diamati |
| Persetujuan regulasi | Otorisasi komersial SCS AS telah diperoleh | Mengurangi hambatan komersialisasi di AS |
| Kemitraan operator | AT&T, Verizon, Vodafone, Rakuten, dan lainnya terlibat | Memperluas saluran distribusi potensial |
| Sumber daya finansial | Berbagai pengaturan obligasi konversi dan pembiayaan mendukung pembangunan jaringan | Memperkuat kapasitas pendanaan sekaligus menimbulkan kekhawatiran dilusi |
| Pendapatan komersial | Pendapatan awal berasal dari gerbang, pekerjaan pemerintah, dan mitra | Pendapatan layanan konsumen masih perlu divalidasi |
Sangat penting untuk dicatat bahwa saham ASTS tidak selalu bergerak searah dengan “kabar baik.” Sebagai contoh, setelah peluncuran yang sukses, jika pasar telah menghargai ekspektasi tersebut sebelumnya, investor dapat mengalihkan perhatian ke batch peluncuran berikutnya, pembakaran kas, atau ketentuan obligasi konversi. Sebaliknya, jika penundaan peluncuran tidak mengubah logika pembangunan jangka panjang jaringan, penurunan jangka pendek tidak serta-merta berarti model bisnis telah gagal.
Tantangan valuasi untuk ASTS adalah bahwa laporan keuangan saat ini belum sepenuhnya mencerminkan nilai jaringan yang potensial. Perusahaan masih berada dalam fase pembangunan, sehingga pasar lebih berfokus pada jumlah satelit di masa depan, kemampuan cakupan, tingkat konversi operator, dan pendapatan per pengguna daripada pada laba bersih saat ini. Saat menganalisis ASTS, Anda tidak boleh hanya bertanya, "Berapa banyak uang yang dihasilkannya sekarang?" Pertanyaan yang lebih baik adalah: "Kapan jaringan seluler orbit-rendah ini dapat mulai menagahkan secara andal, seberapa besar basis pendapatan tersebut dapat menjadi, dan berapa banyak modal yang dibutuhkan untuk mencapainya?"
Dari perspektif pemantauan investasi, sinyal-sinyal berikut ini layak untuk dipantau:
- Jumlah satelit BlueBird yang telah diluncurkan, diterapkan, dan secara resmi beroperasi;
- Interval peluncuran dan jumlah satelit per batch untuk satelit BlueBird generasi berikutnya;
- Apakah AT&T, Verizon, atau operator lain mengumumkan paket layanan yang ditujukan bagi pengguna;
- Kemajuan perizinan dan perjanjian komersial di luar Amerika Serikat;
- Perubahan dalam komposisi pendapatan antara pendapatan layanan, pendapatan gateway, dan pendapatan pemerintah;
- Saldo kas, belanja modal, utang konversi, dan potensi dilusi;
- Perbedaan kompetitif dibandingkan dengan Starlink Direct to Cell, Amazon Leo, dan jalur industri lainnya.
Jika Anda biasanya memantau saham populer AS melalui platform perdagangan, Anda dapat menempatkan ASTS dalam daftar pantauan yang mencakup komunikasi satelit orbit rendah, infrastruktur telekomunikasi, dan saham pertumbuhan bervolatilitas tinggi. Saat menggunakan alat seperti Biya, yang mendukung data pasar dan perdagangan multi-aset, Anda sebaiknya tidak hanya melihat harga ASTS secara waktu nyata, tetapi juga meninjau hasil keuangannya, jadwal peluncuran, perubahan volume, dan pendorong berita secara keseluruhan. Ini membantu mengurangi risiko pengambilan keputusan yang hanya didasarkan pada pergerakan harga dalam satu hari.
Ringkasan: Alasan sebenarnya ASTS menarik perhatian adalah bahwa konektivitas ponsel biasa ke satelit sedang bergerak dari pembuktian konsep menuju pembangunan jaringan komersial. Narasi potensi keuntungannya signifikan, tetapi risiko eksekusinya juga besar. Saat menilai saham ASTS, Anda tidak boleh hanya berfokus pada apakah satu peluncuran berhasil atau tidak. Jumlah satelit, otorisasi komersial, kemitraan dengan operator, pengakuan pendapatan, pembakaran kas, dan struktur pendanaan semuanya perlu dievaluasi secara bersamaan. Hanya ketika kemajuan teknologi secara bertahap berubah menjadi pendapatan layanan yang berkelanjutan, logika valuasi ASTS akan bergeser lebih jelas dari sekadar cerita berorientasi masa depan menuju eksekusi komersial.
Seberapa Jauh Progres Program Peluncuran Satelit BlueBird?
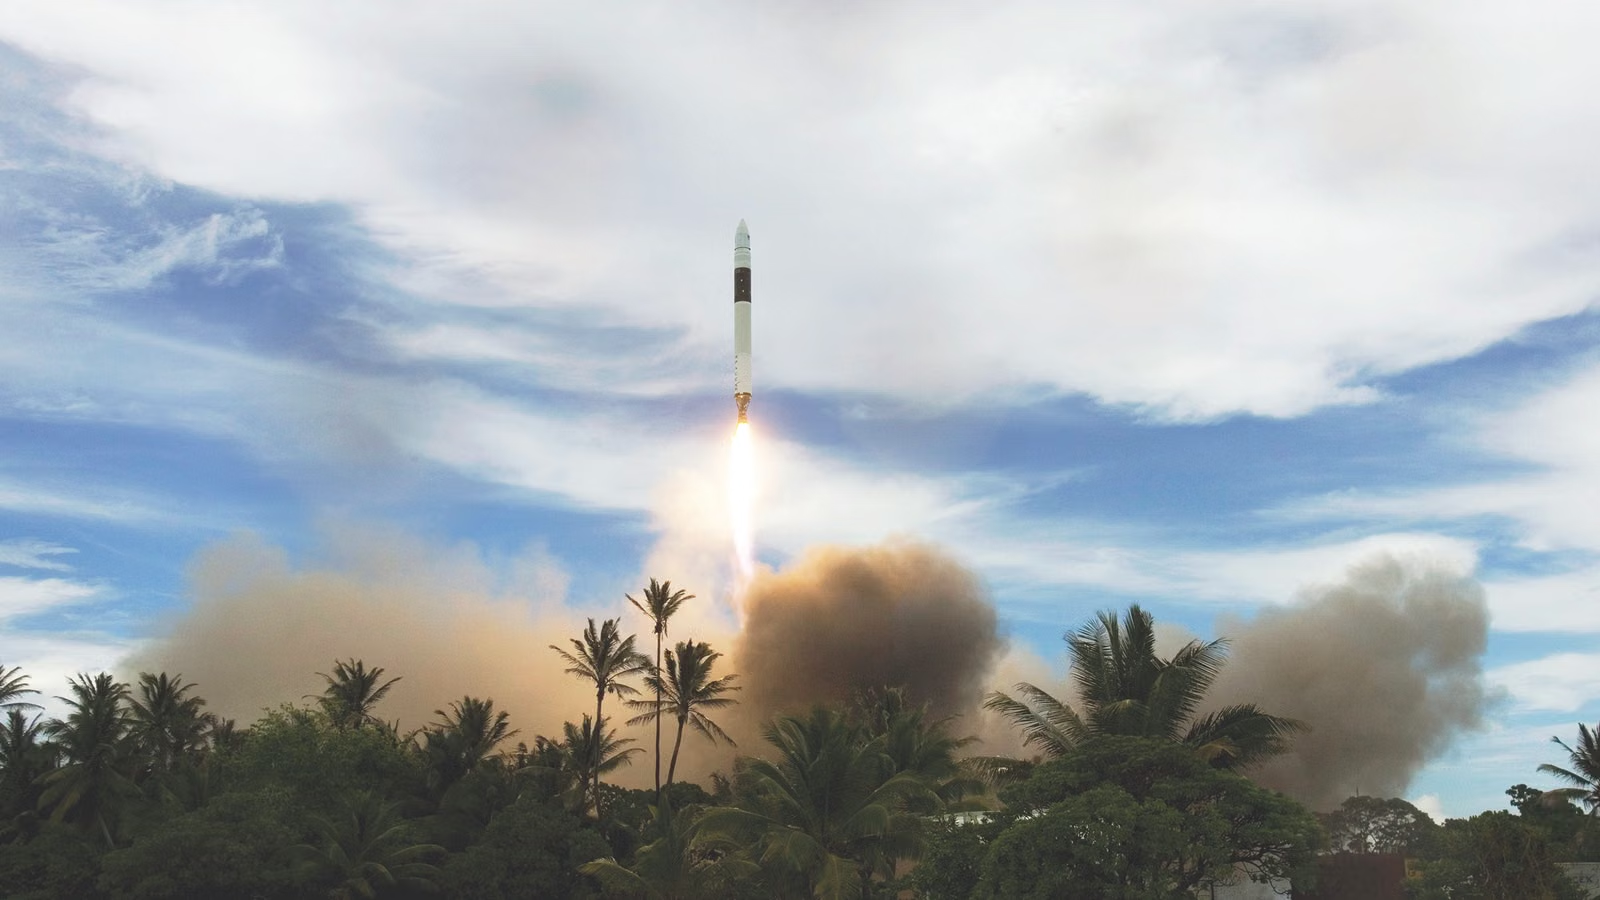
Kemajuan peluncuran BlueBird adalah indikator paling langsung dari kecepatan komersialisasi ASTS. Per Juli 2026, BlueBird 8, 9, dan 10 telah menyelesaikan peluncuran orbitnya, sementara BlueBird 11, 12, dan 13 direncanakan diluncurkan dengan Falcon 9 dari Cape Canaveral pada paruh pertama bulan Agustus. Anda perlu membedakan antara "peluncuran berhasil," "satelit di orbit," "susunan terpasang," dan "dalam pengoperasian." Peluncuran hanyalah awal dari rantai layanan komersial; itu tidak berarti pengguna dapat langsung mengakses layanan yang stabil.
Peta jalan satelit AST SpaceMobile telah berkembang dari BlueWalker 3 ke satelit komersial BlueBird. BlueWalker 3 terutama berperan sebagai validasi teknis, sementara satelit BlueBird berikutnya secara bertahap menggerakkan perusahaan menuju jaringan komersial. Pada Juni 2026, perusahaan mengungkapkan bahwa jendela peluncuran untuk BlueBird 8, 9, dan 10 ditetapkan pada 17 Juni. Liputan Space.com tentang misi tersebut kemudian menunjukkan bahwa Falcon 9 mengirimkan tiga satelit BlueBird ke orbit Bumi rendah.
Linimasa peluncuran dapat dilihat sebagai berikut:
| Satelit atau Batch | Waktu | Signifikansi Utama | Titik Pengamatan Utama |
|---|---|---|---|
| BlueWalker 3 | Diluncurkan pada tahun 2022 | Memvalidasi konektivitas ponsel biasa ke satelit | Kelayakan teknis |
| BlueBird 1–5 | Diluncurkan pada tahun 2024 | Satelit komersial pertama | Pengujian jaringan tahap awal |
| BlueBird 6 | Diluncurkan pada Desember 2025 | Satelit susunan besar generasi berikutnya | Penyebaran dan kinerja susunan antena |
| BlueBird 7 | Diluncurkan pada April 2026 | Kelanjutan penyebaran generasi berikutnya | Terpengaruh oleh orbit yang tidak terduga |
| BlueBird 8–10 | Diluncurkan pada Juni 2026 | Penyebaran batch tiga satelit | Kemampuan peluncuran batch |
| BlueBird 11–13 | Direncanakan untuk paruh pertama Agustus 2026 | Perluasan konstelasi lebih lanjut | Validasi peluncuran dan di orbit |
BlueBird 7 menjadi pengingat bahwa risiko terbesar bagi perusahaan satelit orbit Bumi rendah tidak hanya berada di sisi manufaktur. Peluncuran, penyisipan orbit, deployment, dan pengujian semuanya sangat penting. AST SpaceMobile mencatat dalam pengungkapan terkait bahwa BlueBird 7 memasuki orbit yang tidak diinginkan dan diperkirakan akan mengakibatkan penurunan nilai aset. Risiko deployment di orbit seperti ini pada akhirnya dapat memengaruhi baik laporan keuangan maupun kepercayaan investor.
Satelit BlueBird generasi berikutnya penting karena susunan antenanya jauh lebih besar. Perusahaan tersebut telah mengungkapkan bahwa phased array Block 2 BlueBird berukuran sekitar 2.400 kaki persegi, dibandingkan dengan sekitar 700 kaki persegi untuk satelit BlueBird Block 1 generasi awal. Susunan yang lebih besar dapat membantu meningkatkan link budget, kapasitas, dan cakupan. Dalam materi kuartal pertamanya, perusahaan juga mengungkapkan bahwa BlueBird Block 1 telah mencapai kecepatan data puncak 98,9 Mbps, tetapi investor tidak boleh menganggap kecepatan puncak hasil pengujian setara dengan kinerja berkelanjutan di masa depan bagi pengguna pasar massal.
Setelah peluncuran yang berhasil, setidaknya langkah-langkah berikut masih perlu dilakukan:
- Satelit terpisah dari tahap atas roket;
- Satelit menyelesaikan kendali atitut dan penyesuaian orbit;
- Antena komunikasi besar terpasang dengan benar;
- Pengujian di orbit dan kalibrasi tautan selesai dilakukan;
- Satelit terhubung dengan gerbang darat;
- Sistem terintegrasi dengan jaringan inti operator;
- Pengujian pengguna, penagihan, dan peluncuran layanan selesai dilakukan;
- Proses ini direplikasi di lebih banyak pasar.
Inilah mengapa berita peluncuran ASTS sering kali menarik perhatian pasar, tetapi yang benar-benar memengaruhi komersialisasi adalah apakah "satelit yang diluncurkan" menjadi "aset jaringan yang beroperasi." Jika satu batch memasuki orbit dengan lancar tetapi pengujian mengalami penundaan, linimasa layanan komersial tetap bisa bergeser. Jika satelit berhasil masuk ke fase operasi dan memperluas durasi cakupan, pasar lebih cenderung percaya bahwa kurva pendapatan sedang membaik.
| Tahap | Kesalahpahaman Umum tentang Pasar | Interpretasi yang Lebih Wajar |
|---|---|---|
| Peluncuran berhasil | Komersialisasi telah selesai | Baru memasuki validasi di orbit |
| Satelit berada di orbit | Semua pengguna dapat mengakses layanan | Penyebaran dan integrasi jaringan masih penting |
| Uji kecepatan puncak | Pengalaman pengguna sebenarnya telah terkonfirmasi | Kapasitas, konkurensi, dan waktu cakupan masih perlu diuji |
| Pengumuman kemitraan | Pendapatan telah diterima | Peluncuran layanan dan pengakuan pendapatan masih perlu dikonfirmasi |
| Target konstelasi | Penyelesaian dijamin | Manufaktur, ketersediaan peluncuran, dan regulasi masih memengaruhi waktu penyelesaian |
Ringkasan: Kemajuan peluncuran BlueBird menunjukkan bahwa AST SpaceMobile memasuki fase pembangunan konstelasi yang lebih padat, tetapi Anda tidak boleh menilai ASTS hanya dari jumlah satelit yang diluncurkan. Kerangka yang lebih akurat adalah: jumlah peluncuran menentukan fondasi jaringan, penerapan array menentukan validitas aset, gateway dan integrasi dengan operator menentukan kapabilitas layanan, serta peluncuran pengguna dan pengakuan pendapatan menentukan nilai komersial. Peluncuran sukses BlueBird 8–10 merupakan tonggak penting, dan peluncuran BlueBird 11–13 yang direncanakan akan terus menguji kecepatan eksekusi. Pertanyaan sesungguhnya adalah apakah satelit-satelit ini dapat terus memperluas cakupan, meningkatkan durasi layanan, dan secara bertahap dikonversi menjadi pendapatan yang dapat dikenali.
Bagaimana AST SpaceMobile Dapat Mengubah Jaringan Satelitnya Menjadi Pendapatan Komersial?
Logika pendapatan AST SpaceMobile bukanlah untuk sepenuhnya menggantikan operator seluler. Sebaliknya, perusahaan ini bertujuan menjadikan jaringan satelitnya sebagai lapisan pelengkap bagi jaringan seluler operator yang sudah ada. Secara sederhana, AST menyediakan satelit, gateway, dan kapabilitas jaringan luar angkasa, sementara operator menyediakan spektrum, pelanggan, penagihan, dan distribusi lokal. Ketika menilai komersialisasi ASTS, Anda sebaiknya berfokus pada apakah perjanjian kemitraan dapat diubah menjadi paket pengguna, pendapatan layanan, dan arus kas yang stabil—bukan sekadar pada berapa banyak calon pengguna yang dicakup oleh para mitranya.
Model bisnis AST SpaceMobile lebih mendekati B2B2C. Pengguna akhir kemungkinan besar tidak akan membeli layanan komunikasi satelit secara langsung dari AST SpaceMobile. Sebagai gantinya, mereka dapat menggunakannya melalui paket operator seluler, paket tambahan, atau layanan untuk skenario tertentu. AT&T mengumumkan pada tahun 2024 bahwa mereka telah menandatangani perjanjian komersial definitif dengan AST SpaceMobile, dan Verizon mengumumkan pada tahun 2025 kemitraan layanan di Amerika Serikat dengan AST SpaceMobile.Kemitraan-kemitraan ini menunjukkan bahwa jalur komersial ASTS bergantung pada operator besar alih-alih akuisisi konsumen secara mandiri.
Rantai komersialisasi dapat dibagi menjadi empat lapisan:
| Lapisan | Peran AST SpaceMobile | Peran Operator | Implikasi Pendapatan |
|---|---|---|---|
| Jaringan antariksa | Satelit, phased array, penyebaran konstelasi | Menyediakan permintaan cakupan jaringan | Menentukan kemampuan cakupan |
| Sistem darat | Gateway, integrasi jaringan, pengujian | Jaringan core lokal dan koordinasi spektrum | Menentukan ketersediaan layanan |
| Kanal pengguna | Kapabilitas teknis dan layanan grosir | Paket, penjualan, layanan pelanggan, penagihan | Menentukan konversi pengguna |
| Pengakuan pendapatan | Biaya layanan, gateway, proyek pemerintah | Pembayaran pengguna dan berbagi pendapatan | Menentukan kualitas komersial |
AST SpaceMobile sudah menghasilkan pendapatan, tetapi sifat pendapatan tersebut penting. Perusahaan mengungkapkan pendapatan kuartal pertama 2026 sebesar $14,7 juta, yang sebagian besar berasal dari penyerapan gateway dan pencapaian tonggak pemerintah AS. Perusahaan juga mempertahankan panduan pendapatan tahun penuh 2026 sebesar $150 juta hingga $200 juta, tetapi hal ini tidak berarti langganan broadband satelit konsumen skala besar telah diluncurkan.
Rincian pendapatan yang lebih jelas tampak seperti ini:
| Jenis Pendapatan | Status Saat Ini | Signifikansi Valuasi |
|---|---|---|
| Pendapatan pengiriman gateway | Sudah menyumbang pendapatan | Mendukung arus kas awal, tetapi mungkin memiliki karakteristik sekali pakai |
| Pendapatan proyek pemerintah | Tonggak capaian sudah tercapai | Membantu memvalidasi kapabilitas dan use case |
| Pembayaran di muka dari operator | Terkait dengan perjanjian kemitraan | Menunjukkan kesediaan kerja sama, bukan pendapatan pengguna akhir |
| Pendapatan layanan konsumen | Masih dalam proses pembentukan | Fokus valuasi di masa depan |
| Pendapatan proyek internasional | Bergantung pada lisensi dan kemitraan lokal | Dapat menciptakan kurva pertumbuhan regional |
Jaringan kemitraan AST SpaceMobile juga terus berkembang. Perusahaan tersebut telah mengungkapkan hampir 60 mitra operator jaringan seluler yang mencakup lebih dari 3 miliar pelanggan. Di luar Amerika Serikat, Kanada, Eropa, Jepang, Timur Tengah, dan Afrika juga sedang dikembangkan. Jepang sangat layak untuk diamati karena potensi kerja sama Rakuten dengan AST SpaceMobile terkait dengan infrastruktur komunikasi satelit orbit rendah. Reuters melaporkan bahwa pemerintah Jepang akan memberikan hingga subsidi senilai 148 miliar yen untuk proyek satelit yang berkaitan dengan Rakuten, meskipun detail mengenai patungan, pelaksanaan, dan pembagian pendapatan masih memerlukan konfirmasi lebih lanjut.
Bagi Anda, komersialisasi tidak boleh dinilai hanya dari angka besar seperti "3 miliar pelanggan potensial." Indikator yang lebih penting meliputi:
- Negara dan wilayah yang telah meluncurkan layanan komersial;
- Apakah operator menyertakan layanan tersebut dalam paket resmi;
- Apakah pengguna perlu membayar biaya tambahan;
- Jalur peningkatan dari pesan dan suara ke data;
- Apakah waktu cakupan jaringan bergerak dari intermiten menuju berkelanjutan;
- Apakah pendapatan layanan menjadi lebih terlihat dalam laporan keuangan;
- Apakah margin kotor mampu menutupi penyusutan satelit, peluncuran, dan biaya operasional.
Jika Anda memperhatikan peluang perdagangan pada ASTS, Anda juga perlu mengaitkan volatilitas saham dengan biaya perdagangan yang sebenarnya. Saham dengan pertumbuhan tinggi dapat mengalami gap, tingkat perputaran yang tinggi, dan spread bid-ask yang lebar di sekitar peluncuran, laporan laba, dan pengumuman regulator. Biaya aktual tidak hanya berasal dari komisi. Biaya juga dapat mencakup biaya platform, biaya agen eksternal, biaya aktivitas perdagangan, spread, dan slippage. Biya mengenakan komisi $0 untuk perdagangan saham AS, sedangkan biaya platform, biaya agen eksternal, dan biaya lainnya mengikuti jadwal biaya perdagangan saham AS serta halaman pesanan. Sebelum berdagang, Anda tetap harus memeriksa jenis pesanan, ketersediaan layanan, dan aturan yang berlaku untuk lokasi Anda.
Ringkasan: Logika komersialisasi AST SpaceMobile bergantung pada penyematannya jaringan satelit ke dalam ekosistem operator seluler yang sudah ada. Semakin banyak mitra berarti potensi distribusi yang lebih besar, tetapi itu tidak berarti pendapatan sudah terwujud. Anda sebaiknya lebih fokus pada apakah layanan telah diluncurkan, apakah paket-paket telah dirilis, apakah pengguna membayar, apakah pendapatan diakui secara konsisten, dan apakah arus kas membaik. Nilai jangka panjang ASTS tidak bergantung pada seberapa panjang daftar mitranya, melainkan pada apakah kemitraan-kemitraan ini mampu mengubah komunikasi satelit orbit rendah menjadi layanan yang dapat diskalakan, dapat diulang, dan menguntungkan.
Seberapa Jauh AST SpaceMobile Dari Layanan Komersial Berkelanjutan?
AST SpaceMobile sudah memiliki validasi teknis, otorisasi regulasi AS, kemitraan dengan operator, dan beberapa peluncuran satelit, tetapi layanan komersial berkelanjutan yang stabil belum sepenuhnya tercapai. Layanan berkelanjutan yang sesungguhnya membutuhkan cukup banyak satelit operasional, distribusi orbit yang tepat, gerbang darat (ground gateways), integrasi dengan jaringan inti operator, sistem penagihan, dan persetujuan regulasi setempat. Saat menilai kemajuan ASTS, Anda harus memisahkan antara "tes yang berhasil," "layanan awal," dan "cakupan berkelanjutan," alih-alih menganggap satu panggilan video atau tes kecepatan puncak sebagai layanan komersial penuh.
Pasaran Amerika Serikat merupakan salah satu arena validasi komersialisasi ASTS yang paling penting. Pada April 2026, AST SpaceMobile menerima otorisasi dari FCC untuk menyediakan layanan komersial Supplemental Coverage from Space di Amerika Serikat. Otorisasi komersial ini mencakup hingga 248 satelit non-geostasioner dan berkoordinasi dengan spektrum low-band yang digunakan oleh mitra seperti Verizon, AT&T, dan FirstNet. Hal ini mengurangi ketidakpastian regulasi di Amerika Serikat.pasar, tetapi layanan global masih memerlukan penanganan terpisah untuk spektrum, hak pendaratan, dan hubungan dengan operator di setiap yurisdiksi.
Kemajuan layanan komersial dapat dibagi menjadi lima tahap:
| Tahap | Status Jaringan | Pengalaman Pengguna | Signifikansi Pendapatan |
|---|---|---|---|
| Demonstrasi teknis | Satu satelit atau kelompok satelit kecil menyelesaikan koneksi | Tersedia hanya dalam skenario pengujian tertentu | Membuktikan kelayakan teknis |
| Pengujian intermiten | Layanan tersedia ketika satelit melintas di atas | Jendela ketersediaan terbatas | Memvalidasi integrasi jaringan |
| Layanan komersial awal | Area atau pengguna tertentu dibuka | Tersedia pada periode waktu atau lokasi terpilih | Mulai menciptakan pendapatan layanan |
| Cakupan regional berkelanjutan | Cakupan yang lebih stabil di negara-negara kunci | Dapat berfungsi sebagai jaringan pelengkap operator | Visibilitas pendapatan meningkat |
| Layanan jaringan global | Beberapa wilayah dan bidang orbit terkoordinasi | Jangkauan cakupan dan durasi meningkat secara signifikan | Nilai platform menjadi lebih jelas |
AST SpaceMobile sebelumnya menyatakan dalam materi kuartal pertamanya bahwa tujuannya pada tahun 2026 adalah memiliki sekitar 45 satelit BlueBird di orbit. Namun, sebuah pengungkapan terkait 8-K tanggal 15 Juli menunjukkan bahwa, berdasarkan ketersediaan peluncuran saat ini, target aktivitas peluncuran perusahaan telah diperbarui menjadi sekitar 45 satelit BlueBird pada awal tahun 2027. Perubahan ini penting karena menunjukkan bahwa jadwal komersialisasi dipengaruhi oleh ketersediaan peluncuran, pengujian satelit, logistik, dan kendala rantai pasok.
Mengapa layanan berkelanjutan membutuhkan begitu banyak satelit? Satelit orbit Bumi rendah bergerak mengelilingi Bumi dengan kecepatan tinggi, dan satu satelit hanya mencakup area tertentu dalam periode waktu yang terbatas. Jika jumlah satelit tidak mencukupi, pengguna mungkin hanya dapat terhubung saat satelit melintas di atas mereka. Untuk membuat suatu wilayah tersedia secara berkelanjutan, lebih banyak satelit perlu menyerahkan cakupan dari posisi orbit yang berbeda. AST SpaceMobile telah menyatakan bahwa sekitar 45 hingga 60 satelit BlueBird dapat mendukung layanan berkelanjutan di pasar-pasar utama seperti Amerika Serikat, Eropa, dan Jepang, sedangkan sekitar 90 satelit dapat mendukung cakupan global yang lebih luas. Target-target ini masih bergantung pada hasil peluncuran aktual, penyisipan orbit, dan operasional.
Anda dapat menggunakan daftar periksa berikut untuk melacak apakah perusahaan mendekati layanan komersial berkelanjutan:
- Apakah jumlah satelit bergerak dari belasan menuju 40–50;
- Apakah satelit operasional dapat mencakup pasar di lintang kunci;
- Apakah gateway darat di Amerika Serikat, Kanada, Eropa, Jepang, dan pasar lainnya menyelesaikan integrasi;
- Apakah operator seluler membuka pengujian pengguna nyata;
- Apakah layanan diperluas dari pengguna uji coba ke pengguna berbayar;
- Apakah pengguna dapat menyelesaikan koneksi suara, data, dan video secara andal;
- Apakah pendapatan layanan terus tumbuh dalam laporan keuangan.
Dari perspektif harga saham, pasar biasanya mencoba memasukkan ekspektasi sebelum "layanan komersial akan segera diluncurkan." Namun jika target penyebaran tertunda, valuasi jangka pendek dapat terkompresi lagi. Kuncinya bukan pada apakah semuanya diluncurkan pada satu tanggal tertentu. Pertanyaan yang lebih tepat adalah apakah jumlah satelit, wilayah cakupan, durasi layanan, peluncuran oleh operator, dan pengakuan pendapatan membaik bersamaan selama beberapa kuartal berturut-turut.
| Skenario | Penyebaran Satelit | Layanan Komersial | Dampak pada Ekspektasi Saham |
|---|---|---|---|
| Peluncuran lebih cepat | Ritme peluncuran pulih dan berkembang secara stabil | Pasar-pasar kunci diluncurkan lebih cepat | Pasar dapat memberikan valuasi lebih awal |
| Skenario dasar | Sekitar 45 satelit tercapai pada awal 2027 | Layanan dibuka per wilayah dan per operator | Saham bergerak mengikuti tonggak eksekusi |
| Peluncuran tertunda | Peluncuran atau manufaktur tetap terkendali | Masa pengujian berlangsung lebih lama | Tekanan pembiayaan dan valuasi meningkat |
Ringkasan: AST SpaceMobile hampir mencapai ambang komersialisasi yang penting, tetapi belum sepenuhnya melewatinya. Uji teknis, otorisasi FCC, dan kemitraan dengan operator telah meletakkan fondasi, namun cakupan berkelanjutan memerlukan lebih banyak satelit operasional, gerbang darat, dan sistem komersial yang bekerja bersama. Ketika menilai ASTS, yang terbaik adalah memisahkan tahapan layanan: satu koneksi memvalidasi teknologi, pengujian terputus-putus memvalidasi integrasi jaringan, layanan komersial awal memvalidasi kesediaan untuk membayar, dan cakupan berkelanjutan benar-benar memvalidasi model bisnis. Pergeseran target penerapan dari 2026 ke awal 2027 adalah variabel kunci yang harus dimasukkan dalam analisis valuasi.
Apa Saja Katalis, Tekanan Valuasi, dan Risiko Utama Saham ASTS?
Katalis jangka pendek ASTS terutama berasal dari peluncuran BlueBird, penyebaran satelit, peluncuran layanan operator, persetujuan FCC dan luar negeri, panduan pendapatan, serta pengaturan pendanaan. Valuasi jangka panjangnya bergantung pada apakah perusahaan dapat mengubah jaringan satelitnya menjadi pendapatan yang stabil. Risiko utama meliputi keterlambatan peluncuran, kehilangan satelit, pengeluaran modal yang tinggi, dilusi dari obligasi konvertibel, persaingan yang semakin ketat, dan adopsi pengguna yang lebih lambat dari perkiraan. Bagi Anda, ASTS bukanlah kisah sederhana "peluncuran sukses berarti beli". Ini adalah aset dengan volatilitas tinggi yang memerlukan pemantauan berkelanjutan terhadap kualitas eksekusi.
Katalis paling langsung adalah batch peluncuran BlueBird berikutnya. Pada Juni 2026, BlueBird 8, 9, dan 10 telah menyelesaikan peluncuran. Pada 23 Juni, perusahaan mengumumkan bahwa BlueBird 11, 12, dan 13 dijadwalkan untuk diluncurkan pada paruh pertama bulan Agustus. Selama ritme peluncuran tetap stabil, pasar akan terus menilai kembali probabilitas bahwa perusahaan mencapai targetnya, yaitu 45, 60, dan akhirnya 90 satelit.
Katalis kategori kedua berasal dari kontrak komersial. AT&T, Verizon, Vodafone, Rakuten, stc, dan mitra lainnya mewakili saluran distribusi potensial AST SpaceMobile. Jika operator nantinya merilis rencana resmi, harga, area cakupan, atau data uji coba pengguna, pasar dapat menganggapnya sebagai sinyal kuat sebelum realisasi pendapatan.
Kategori ketiga berasal dari pengungkapan keuangan. AST SpaceMobile berada dalam fase yang padat modal dan perlu terus berinvestasi dalam manufaktur, peluncuran, gerbang darat, personel, serta R&D. Perusahaan mengungkapkan bahwa, per 31 Maret 2026, mereka memiliki kas dan kas terbatas sekitar $3,459 miliar. Data awal yang diungkapkan pada Juli menunjukkan kas, setara kas, dan kas terbatas sekitar $2,723 miliar per 30 Juni 2026. Posisi kas yang kuat mengurangi risiko kelangsungan jangka pendek, tetapi pendanaan berkelanjutan juga membuat perhatian investor tetap tertuju pada utang dan dilusi.
Risiko dapat dirinci sebagai berikut:
| Jenis Risiko | Sinyal yang Perlu Diperhatikan | Kemungkinan Dampak |
|---|---|---|
| Risiko peluncuran | Penundaan peluncuran berulang atau masalah roket | Linimasa komersial mundur |
| Risiko di orbit | Kegagalan penyebaran susunan atau anomali orbit | Penurunan nilai aset satelit |
| Risiko manufaktur | Peningkatan produksi lebih lambat dari rencana | Pembangunan konstelasi melambat |
| Risiko regulasi | Proses persetujuan luar negeri berjalan lambat | Peluncuran pasar internasional terhambat |
| Risiko komersial | Rencana pengguna belum dirilis | Realisasi pendapatan tertunda |
| Risiko persaingan | Starlink, Amazon Leo, atau lainnya berakselerasi | Tekanan harga dan pangsa pasar |
| Risiko pendanaan | Penerbitan utang konversi atau ekuitas lebih lanjut | Dilusi nilai per saham |
| Risiko valuasi | Saham naik jauh melampaui pendapatan | Sensitivitas terhadap berita negatif meningkat |
Tekanan valuasi ASTS terutama berasal dari kesenjangan waktu. Pasar memperdagangkan nilai jaringan satelit di masa depan, sementara laporan keuangan mencerminkan biaya konstruksi saat ini. Jika peluncuran, perizinan, dan pendapatan pengguna berjalan lancar, kesenjangan waktu ini akan dipandang sebagai potensi pertumbuhan. Jika eksekusi mengalami penundaan, hal itu menjadi sumber tekanan pembakaran kas dan penurunan valuasi.
Anda juga perlu memperhatikan persaingan di industri Direct-to-Device. Penelitian akademis dan industri sering membahas D2C dan 3GPP NTN dalam kerangka konvergensi jaringan satelit-terestrial yang lebih luas. Perbedaan antara Direct-to-Cell dan NTN adalah bahwa yang pertama menekankan cakupan cepat menggunakan ponsel yang sudah ada dan spektrum operator, sementara yang terakhir lebih berfokus pada standardisasi jangka panjang dan integrasi jaringan yang lebih dalam. Kekuatan AST SpaceMobile terletak pada larik antenanya yang besar, target kecepatan tinggi, dan kerja sama yang erat dengan operator. Pesaing mungkin memiliki keunggulan dalam sumber daya peluncuran, kekuatan modal, skala konstelasi yang sudah ada, atau ekosistem perangkat.
Bagi investor biasa, ASTS lebih baik dikelola dengan tabel pelacakan tonggak pencapaian:
- Peluncuran: apakah batch berikutnya meluncur sesuai rencana;
- Satelit: apakah satelit diatur dengan benar dan mulai beroperasi;
- Regulasi: apakah pasar-pasar utama di luar Amerika Serikat memperoleh persetujuan;
- Komersialisasi: apakah operator meluncurkan layanan yang menghadap pengguna;
- Keuangan: apakah pendapatan tumbuh dan pembakaran kas tetap terkendali;
- Pembiayaan: apakah utang baru dan potensi dilusi dapat diterima;
- Valuasi: apakah harga saham sudah mencerminkan capaian jangka pendek.
Jika Anda ingin mengikuti ASTS dan saham AS lainnya dari waktu ke waktu, Anda dapat memeriksa informasi dasar saham terlebih dahulu melalui pencarian saham AS, kemudian menggabungkan pengumuman perusahaan, dokumen SEC, dan laporan laba untuk menilai katalisnya. Sebelum bertransaksi, Anda juga perlu mempertimbangkan pendanaan akun, konsentrasi posisi, dan toleransi risiko pribadi. Berita peluncuran satelit tidak boleh dianggap sebagai sinyal beli langsung.
Ringkasan: Katalis ASTS jelas: lebih banyak peluncuran BlueBird, lebih banyak satelit yang memasuki fase operasional, lebih banyak peluncuran layanan operator, dan lebih banyak pengakuan pendapatan. Risikonya sama jelasnya: keterlambatan peluncuran, kehilangan satelit, pengeluaran modal, dilusi pendanaan, persaingan yang semakin ketat, dan adopsi komersial yang kurang memadai. Saat menganalisis ASTS, Anda harus menimbang nilai jaringan jangka panjang terhadap tonggak eksekusi jangka pendek. Hanya ketika kurva penyebaran satelit, layanan komersial, dan pendapatan membaik bersamaan, valuasi ASTS akan lebih didukung secara mantap oleh fundamental. Jika saham naik hanya karena berita sementara pendapatan dan cakupan tidak mengikuti, risiko volatilitas akan tetap tinggi.
Jika Anda memantau saham AS yang sangat volatil seperti ASTS, Anda tidak hanya boleh mengikuti peluncuran BlueBird, otorisasi FCC, dan pengumuman mitra, tetapi juga harus menentukan rencana perdagangan Anda sendiri: apakah ini perdagangan jangka pendek berbasis peristiwa, atau posisi daftar pantau jangka panjang untuk komersialisasi komunikasi satelit? Saat menggunakan Biya untuk memantau saham AS, saham Hong Kong, kripto, dan pasar multi-aset lainnya, Anda dapat mengevaluasi ASTS dengan menggabungkan informasi perusahaan, volatilitas harga, berita terkait, dan struktur biaya. Biya mengenakan komisi $0 untuk perdagangan saham AS, sedangkan biaya platform, biaya agen eksternal, dan biaya tingkat order tunduk pada aturan platform.Ketersediaan layanan bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Jika Anda lebih suka memantau kutipan dan informasi pesanan melalui perangkat seluler, Anda juga dapat menggunakan Download App untuk pemantauan berkelanjutan. Informasi di atas hanya membahas informasi pasar yang tersedia untuk publik, aturan perdagangan, dan struktur biaya; informasi tersebut bukan merupakan saran investasi.
FAQ
Mengapa Saham ASTS Berfluktuasi Tajam Setelah Kabar Peluncuran BlueBird?
Saham ASTS dapat berfluktuasi tajam setelah kabar peluncuran BlueBird karena jumlah satelit secara langsung memengaruhi linimasa layanan komersial. Peluncuran yang berhasil biasanya meningkatkan kepercayaan pasar, tetapi investor tetap perlu mengevaluasi penyebaran satelit, pengujian, integrasi jaringan, realisasi pendapatan, dan tekanan pendanaan. Satu peluncuran tidak otomatis membuktikan profitabilitas.
Apakah Layanan Satelit AST SpaceMobile Memerlukan Ponsel Khusus?
Target AST SpaceMobile adalah menghubungkan ponsel standar tanpa modifikasi tanpa memerlukan perangkat satelit khusus. Namun, ketersediaan aktual masih bergantung pada dukungan operator, otorisasi spektrum lokal, standar jaringan seluler, wilayah peluncuran layanan, dan aturan paket tertentu.
Apakah Pendapatan AST SpaceMobile Saat Ini Terutama Berasal dari Langganan Konsumen?
Pendapatan AST SpaceMobile saat ini tidak terutama berasal dari langganan konsumen skala besar. Pada tahap ini, pendapatan lebih berkaitan dengan penyerapan gateway, proyek pemerintah, dan pencapaian terkait kemitraan. Penggerak valuasi jangka panjang yang utama adalah apakah pendapatan layanan satelit dapat diskalakan secara berkelanjutan.
Bagaimana Pembiayaan Obligasi Konversi ASTS Dapat Memengaruhi Pemegang Saham Biasa?
Pembiayaan convertible-note ASTS tidak serta-merta mendilusi pemegang saham biasa, tetapi jika obligasi tersebut dikonversi menjadi saham di masa depan, jumlah saham dapat bertambah. Investor harus menelaah harga konversi, tingkat bunga, tanggal jatuh tempo, pengaturan capped-call, dan apakah pendanaan tersebut secara efektif mendukung penerapan konstelasi.
Bagaimana Investor Ritel Dapat Melacak Kemajuan Komersialisasi ASTS?
Investor ritel harus memprioritaskan peluncuran satelit, jumlah satelit yang diterapkan, peluncuran layanan operator, persetujuan regulasi, pendapatan kuartalan, saldo kas, dan pendanaan baru. Dibandingkan dengan pergerakan harga satu hari, indikator-indikator ini lebih baik menunjukkan apakah komersialisasi AST SpaceMobile benar-benar sedang berlangsung.
Apakah Rasio P/E Tradisional Cocok untuk Menilai ASTS?
Rasio P/E tradisional tidak cocok sebagai satu-satunya alat valuasi untuk ASTS pada tahap ini karena perusahaan masih berada dalam fase pembangunan dengan investasi tinggi, dan laba saat ini belum sepenuhnya mencerminkan potensi nilai jaringan di masa depan. Pendekatan yang lebih rasional menggabungkan penerapan satelit, panduan pendapatan, pembakaran kas, pengeluaran modal, dan potensi dilusi.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Can You Buy Crypto with a Prepaid Card? Acceptance, Fees, and Limits


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam