
Pratinjau Laba Kuartal II Tesla: Bisnis Robotaxi, Pertumbuhan Penyimpanan Energi, dan Investasi AI Mendukung Valuasinya?




Pertanyaan utama sebelum laporan laba Q2 Tesla bukan sekadar apakah pengiriman terlihat kuat. Pertanyaan sebenarnya adalah apakah pengiriman tersebut dapat diterjemahkan menjadi laba, arus kas, dan jalur pertumbuhan jangka panjang yang lebih jelas. Anda perlu memandang Tesla melalui tiga tema besar: apakah bisnis otomotif sedang pulih dengan kualitas, apakah Robotaxi bergerak dari narasi valuasi menuju validasi komersial, dan apakah penyimpanan energi dapat menjadi mesin pertumbuhan kedua yang lebih tahan lama. Jika ketiganya membaik pada saat yang sama, valuasi TSLA menjadi lebih mudah untuk didukung. Jika pengiriman sangat bergantung pada tekanan harga sementara belanja AI terus menaikkan beban, volatilitas pasca-laporan laba mungkin tetap tinggi.
Poin-Poin Penting
- Pengiriman Q2 melampaui ekspektasi, tetapi kualitas margin lebih penting.
- Robotaxi dapat mendukung valuasi jangka panjang, tetapi skala dan regulasi tetap menjadi faktor krusial.
- Penyebaran penyimpanan energi tetap kuat, dengan Megapack sebagai pendorong pertumbuhan utama.
- AI, Optimus, dan investasi komputasi dapat menekan beban biaya dan arus kas bebas.
- Panduan dari konferensi hasil kerja mungkin lebih penting daripada EPS kuartal tunggal.
Data yang Diketahui Apa yang Paling Penting Sebelum Tesla Rilis Laba Q2?
Sebelum Tesla melaporkan laba Q2, Anda harus terlebih dahulu fokus pada tiga data yang sudah diungkapkan: pengiriman kendaraan, produksi kendaraan, dan penerapan penyimpanan energi. Pengiriman menunjukkan apakah permintaan sedang pulih. Selisih antara produksi dan pengiriman membantu mengungkap pergerakan inventaris. Penerapan penyimpanan energi menunjukkan apakah Tesla masih memiliki dukungan pertumbuhan di luar sektor otomotif. Data Q2 yang diketahui tampak positif, tetapi belum menjawab pertanyaan kunci seputar margin dan arus kas bebas.
Tesla mengumumkan produksi, pengiriman, dan penerapan penyimpanan energi kuartal kedua, yang menunjukkan bahwa perusahaan memproduksi 451.758 kendaraan, mengirimkan 480.126 kendaraan, dan menerapkan 13,5 GWh produk penyimpanan energi pada Kuartal II. Kombinasi ini membawa dua sinyal positif: pengiriman melampaui produksi, yang mengindikasikan kemungkinan berkurangnya persediaan; dan penerapan penyimpanan energi tetap tinggi, menunjukkan permintaan proyek yang berkelanjutan di bisnis energi.
Yang lebih penting lagi, Konsensus Pengiriman Q2 2026 Tesla sebelumnya menunjukkan total konsensus pengiriman sebanyak 406.024 kendaraan dan konsensus penerapan penyimpanan energi sebesar 13,8 GWh. Dengan kata lain, pengiriman kendaraan secara signifikan melampaui konsensus, sementara penerapan penyimpanan energi sedikit di bawah konsensus. Hal ini mengalihkan perhatian pasar ke laporan laba rugi: apakah keunggulan pengiriman tersebut datang dengan diskon yang lebih rendah, komposisi model yang lebih baik, dan margin kotor otomotif yang stabil?
| Metrik yang Diketahui | Data Q2 | Mengapa Itu Penting |
|---|---|---|
| Total produksi | 451.758 kendaraan | Menunjukkan ritme produksi dan pemanfaatan kapasitas |
| Total pengiriman | 480.126 kendaraan | Mengukur pemulihan permintaan dan pelepasan inventori |
| Pengiriman Model 3/Y | 467.762 kendaraan | Menunjukkan ketahanan model inti Tesla |
| Pengiriman Model Lainnya | 12.364 kendaraan | Melacak kontribusi Cybertruck, Semi, dan lainnya |
| Penyebaran penyimpanan energi | 13,5 GWh | Mengukur kualitas pertumbuhan di bisnis energi |
| Tanggal rilis laba Q2 | Setelah penutupan pasar pada 22 Juli 2026 | Mengonfirmasi margin, arus kas, dan panduan |
Anda juga perlu mencatat pengingat dari Tesla sendiri bahwa pengiriman dan penerapan penyimpanan energi hanyalah indikator parsial dari kinerja keuangan. Hasil kuartalan juga bergantung pada harga jual rata-rata, biaya penjualan, dampak nilai tukar asing, dan variabel lainnya. Dengan kata lain, pengiriman Q2 yang kuat tidak otomatis berarti keuntungan Q2 yang kuat. Untuk saham seperti TSLA, yang valuasinya sangat bergantung pada narasi pertumbuhan jangka panjang, pasar tidak akan puas hanya dengan pengiriman yang melampaui ekspektasi. Pasar akan bertanya apakah pertumbuhan tersebut berkelanjutan.
Ringkasan: Data yang diketahui sebelum laporan laba kuartal II Tesla secara umum positif. Pengiriman sebanyak 480.126 kendaraan berada jauh di atas konsensus sisi penjualan yang disusun oleh Tesla, sementara penerapan penyimpanan energi sebesar 13,5 GWh juga menunjukkan bahwa bisnis energi tetap berada dalam kisaran penerapan yang kuat. Namun, Anda tidak boleh menganggap data pengiriman sebagai bukti langsung adanya perbaikan laba. Yang penting setelah rilis laba adalah harga jual rata-rata, pengendalian biaya, margin bruto otomotif, margin penyimpanan energi, dan komentar manajemen mengenai permintaan paruh kedua tahun. Jika kuartal II terbukti "pengiriman kuat + margin stabil + panduan yang jelas," pasar akan memiliki dasar yang lebih kuat untuk mempertahankan premi valuasi Tesla.
Apakah Bisnis Otomotif Tesla Benar-Benar Kuat Kembali Tergantung pada Margin, Bukan Jumlah Pengiriman
Untuk menilai apakah bisnis otomotif Tesla benar-benar kuat kembali, Anda tidak bisa hanya melihat seberapa banyak kendaraan yang dikirimkan pada kuartal kedua. Anda perlu melihat apakah bisnis tersebut tumbuh tanpa mengorbankan harga secara berlebihan. Pengiriman yang melampaui ekspektasi menunjukkan bahwa permintaan lebih baik dari yang sebelumnya ditakutkan, tetapi jika pertumbuhan berasal dari pemotongan harga, insentif pembiayaan, atau pelepasan inventaris jangka pendek, daya ungkit laba mungkin terbatas. Margin kotor, ASP, biaya per unit, dan pendapatan kredit regulasi adalah fokus yang sebenarnya.
Kuartal I memberikan baseline untuk ekspektasi Kuartal II. Q1 2026 Update Tesla menunjukkan total pendapatan sebesar $22,387 miliar, total margin laba kotor GAAP sebesar 21,1%, margin operasi sebesar 4,2%, dan total pendapatan otomotif sebesar $16,234 miliar. Pengiriman Kuartal II secara signifikan lebih tinggi daripada pengiriman Kuartal I. Jika ASP tetap stabil dan biaya terus menurun, masih ada ruang untuk perbaikan baik pada pendapatan maupun laba kotor. Namun, jika pertumbuhan pengiriman terutama berasal dari model dengan harga lebih rendah atau promosi agresif, perbaikan laba mungkin tertinggal dari perbaikan volume.
Dapatkah Pemulihan Pengiriman Mendorong Pertumbuhan Pendapatan?
Pemulihan pengiriman secara langsung mendukung pendapatan, tetapi kualitas pendapatan Tesla bergantung pada komposisi regional dan komposisi model. Model 3/Y tetap menjadi penggerak utama, dengan 467.762 pengiriman pada Kuartal II, menunjukkan bahwa platform volume utama Tesla masih menopang bisnis ini. Persoalannya adalah harga, subsidi, dan persaingan sangat bervariasi di Tiongkok, Eropa, dan Amerika Utara. Setiap perubahan ASP di wilayah-wilayah ini dapat memengaruhi pendapatan otomotif secara keseluruhan.
Anda dapat menguraikan kualitas pengiriman menjadi empat pertanyaan:
- Apakah pertumbuhan pengiriman berasal dari Model 3/Y atau model dengan harga lebih tinggi?
- Apakah permintaan tambahan berasal dari pemulihan organik atau insentif harga?
- Apakah pengiriman yang melebihi produksi menunjukkan pengurangan persediaan?
- Apakah pendapatan kredit regulasi terus menurun?
Reuters’ dalam liputannya tentang kinerja pengiriman Q2 Tesla mencatat bahwa pengiriman yang lebih kuat tidak mencegah saham tersebut turun, sebagian karena pasar sudah memasukkan sebagian optimisme ke dalam harga. Ini menunjukkan bahwa investor lebih peduli pada kualitas laba daripada angka pengiriman tunggal.
Margin Laba Kotor Otomotif Adalah Medan Pertempuran Utama di Q2
Margin kotor otomotif Tesla pada Q1 adalah 21,1%, sedangkan margin kotor otomotif non-GAAP di luar kredit regulasi adalah 19,2%. Angka-angka ini penting karena jika Q2 mempertahankan atau meningkatkan level ini, hal itu menunjukkan bahwa pertumbuhan pengiriman tidak merusak profitabilitas secara berarti. Jika margin menurun, pasar mungkin kembali khawatir bahwa Tesla memerlukan konsesi harga untuk mendorong volume.
| Metrik Otomotif | Sinyal Positif | Sinyal Risiko |
|---|---|---|
| Margin kotor otomotif | Margin stabil setelah pengiriman meningkat | Pengiriman tumbuh tetapi margin turun |
| ASP | Bauran produk membaik | Diskon atau model berharga rendah membebani pendapatan |
| Biaya per kendaraan | Biaya material menurun dan manfaat skala muncul | Pembaruan pabrik atau biaya rantai pasok meningkat |
| Kredit regulasi | Kontribusi tetap stabil tanpa ketergantungan berat | Kredit yang lebih rendah membebani laba |
| Hari persediaan | Persediaan menurun | Persediaan kembali menumpuk |
| Biaya operasional | Pertumbuhan biaya tetap terkendali | Belanja AI dan R&D meningkat terlalu cepat |
Anda juga harus menyimak dengan saksama komentar manajemen mengenai permintaan paruh kedua selama panggilan pendapatan Q2. Jika Tesla menekankan backlog pesanan, tingkat utilisasi kapasitas, dan penurunan biaya per unit, pasar mungkin lebih bersedia menerima valuasi yang tinggi. Jika panggilan tersebut terlalu berfokus pada Robotaxi dan AI sambil menghindari detail margin, investor mungkin menyimpulkan bahwa fondasi otomotifnya belum sepenuhnya stabil.
Ringkasan: Pertanyaan kunci untuk bisnis otomotif Tesla bukanlah apakah pengiriman Q2 melampaui ekspektasi. Pertanyaan kuncinya adalah apakah keunggulan pengiriman tersebut disertai dengan ketahanan margin. Anda dapat menggunakan margin kotor otomotif 21,1% pada Q1 dan margin kotor otomotif 19,2% di luar kredit regulasi sebagai titik awal. Jika Q2 menunjukkan pengiriman yang kuat, ASP yang stabil, dan biaya per unit yang lebih rendah, bisnis otomotif dapat kembali menjadi penopang valuasi utama. Jika pertumbuhan bergantung pada diskon atau bauran produk yang lebih lemah, TSLA mungkin masih menghadapi masalah "volume kuat, laba lemah" setelah pelaporan laba.
Apakah Robotaxi Dapat Menopang Valuasi Tesla Tergantung pada Bukti yang Dapat Diskalakan
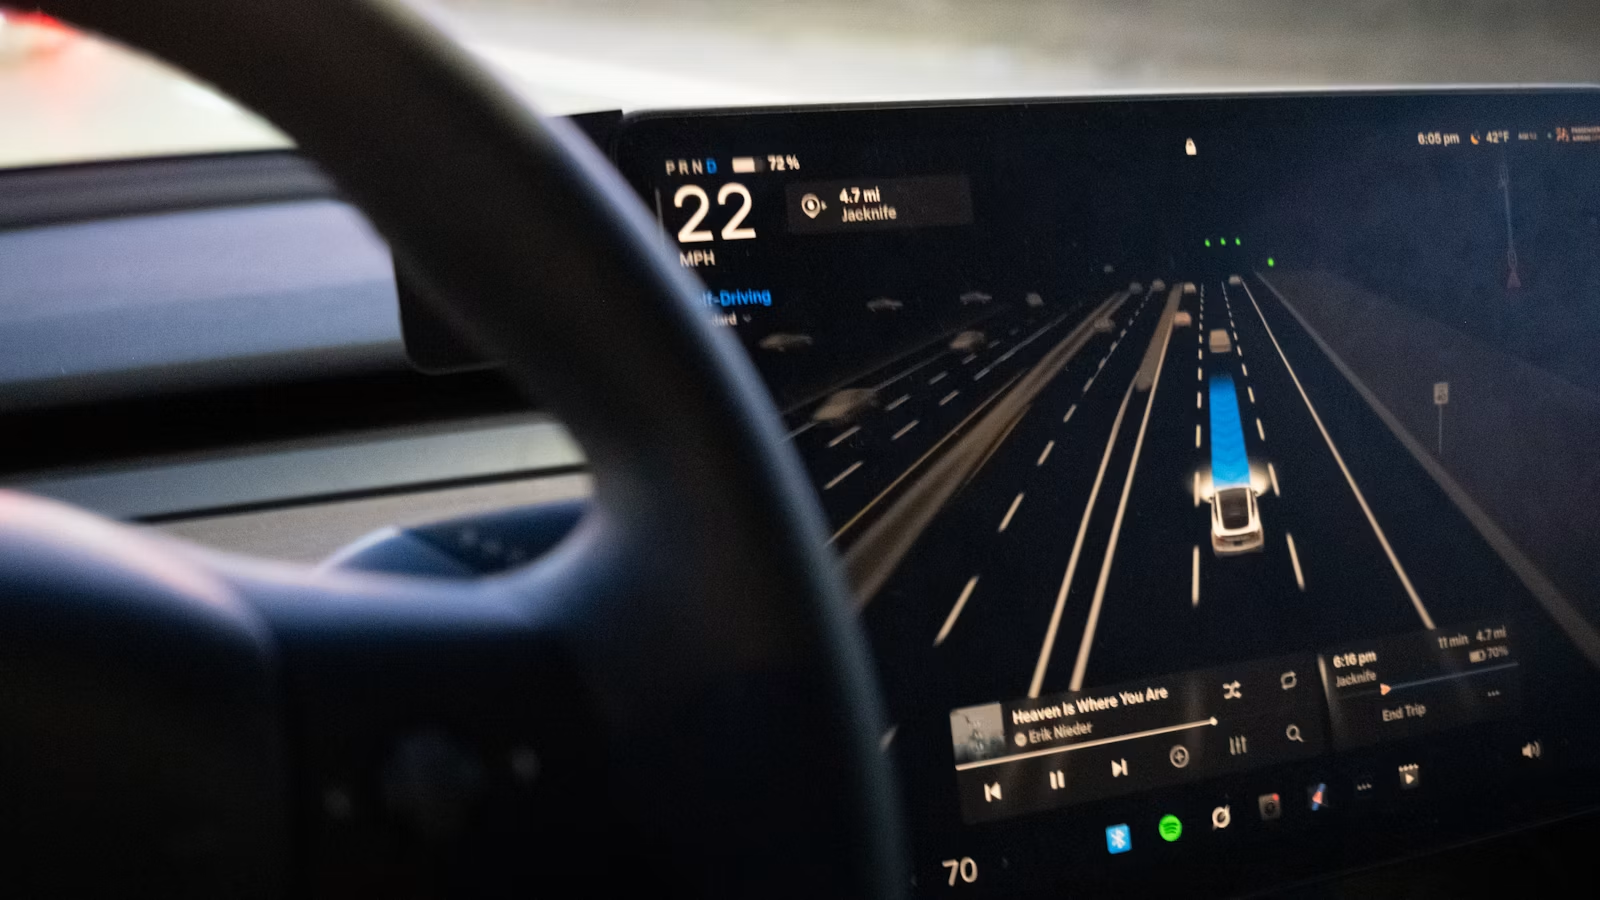
Robotaxi dapat mendukung valuasi jangka panjang Tesla, tetapi hanya jika teknologi ini bergerak dari narasi teknologi menjadi data komersial yang dapat diverifikasi. Anda tidak boleh hanya mengandalkan klaim umum tentang masa depan mengemudi otonom. Sebaliknya, pantau kota layanan, kendaraan aktif, jarak tempuh, tingkat intervensi, catatan keselamatan, dan ekonomi unit. Robotaxi mungkin memberikan kontribusi kecil terhadap laba kuartal kedua, tetapi dapat berdampak besar pada valuasi TSLA.
Valuasi Tesla telah lama bertahan di atas produsen otomotif tradisional, sebagian karena pasar tidak memandangnya hanya sebagai produsen EV. Pasar juga melihat Tesla sebagai platform AI, perangkat lunak, mengemudi otonom, dan robotika. Robotaxi berada di pusat kerangka valuasi ini. Jika sebuah kendaraan tidak hanya dijual sekali kepada konsumen, tetapi juga dapat menghasilkan pendapatan berulang dari layanan ride-hailing, model bisnis Tesla mulai bergeser dari penjualan perangkat keras sekali pakai menuju pemanfaatan armada dan pendapatan berulang.
FSD dan Robotaxi Tidak Boleh Disamakan
Anda perlu memisahkan FSD Supervised dari Robotaxi. Catatan berkas Q1 Tesla tentang FSD Supervised menyatakan bahwa pengawasan aktif pengemudi masih diperlukan dan bahwa fitur tersebut tidak membuat kendaraan menjadi otonom. Robotaxi lebih dekat ke layanan mobilitas tanpa pengemudi dan melibatkan persetujuan regulator, area layanan, standar keselamatan, bantuan jarak jauh, serta tanggung jawab asuransi.
| Area Pengamatan | Relevansi Valuasi | Risiko yang Perlu Diverifikasi |
|---|---|---|
| Jumlah kota layanan | Mengukur kecepatan komersialisasi | Regulasi lokal bervariasi |
| Ukuran armada aktif | Menunjukkan apakah layanan dapat berkembang skala | Pasokan kendaraan mungkin terbatas |
| Waktu tunggu | Mengukur pengalaman pengguna | Kapasitas jam sibuk mungkin tidak memadai |
| Data keselamatan | Mendukung keberlanjutan regulasi | Kecelakaan, keluhan, atau penyelidikan |
| Pendapatan per kendaraan | Menguji model bisnis | Biaya mungkin melebihi pendapatan |
| Tingkat intervensi | Menunjukkan kematangan teknis | Kondisi berkendara yang kompleks tetap sulit |
Pelacakan Reuters terhadap waktu tunggu Austin Robotaxi menunjukkan bahwa layanan awal masih menghadapi waktu tunggu yang lama dan ketersediaan kendaraan yang terbatas pada periode tertentu. Ini tidak berarti Robotaxi telah gagal. Ini berarti layanan tersebut masih dalam mode validasi, dan pasar membutuhkan lebih banyak data operasional, bukan sekadar visi.
Apa yang Perlu Diperhatikan tentang Robotaxi dalam Panggilan Konferensi Laba
Tesla telah meluncurkan Robotaxi tanpa pengawasan di Austin dan memperluas ketersediaan Robotaxi di Miami. Untuk laba rugi kuartal kedua (Q2), pertanyaan yang lebih penting adalah apakah manajemen memberikan metrik spesifik seperti volume perjalanan, ukuran armada, jarak tempuh dalam mil, tingkat intervensi, area geofence, linimasa regulasi, dan ekonomi per unit.
Jika manajemen hanya mengatakan bahwa pasar masa depan besar tanpa memberikan metrik skala, Robotaxi tetap lebih bersifat opsi valuasi. Jika Tesla mengungkapkan ekspansi kota, ukuran armada, peningkatan waktu tunggu, dan data keselamatan operasional, pasar akan lebih bersedia memasukkan Robotaxi ke dalam model valuasi jangka panjangnya.
Ringkasan: Robotaxi penting bagi Tesla bukan karena akan menghasilkan pendapatan Q2 yang signifikan, melainkan karena dapat mendukung transisi dari produsen EV menjadi platform mobilitas berbasis AI. Anda tidak hanya boleh memantau apakah layanan di Austin, Dallas, Houston, atau Miami tersedia. Anda harus bertanya apakah setiap kota dapat menjadi bagian dari model operasional yang dapat direplikasi. Robotaxi masih menghadapi kendala regulasi, keselamatan, asuransi, bantuan jarak jauh, dan pengalaman pengguna, sehingga lebih tepat diperlakukan sebagai opsi valuasi jangka panjang alih-alih sumber pendapatan jangka pendek. Jika laporan pendapatan Q2 menghadirkan data operasional yang lebih transparan, premi AI milik TSLA akan lebih mudah diterima oleh pasar.
Apakah Penyimpanan Energi Menjadi Mesin Pertumbuhan Kedua Tesla?
Saat Anda menganalisis laporan laba rugi Tesla kuartal kedua, penyimpanan energi tidak lagi boleh diperlakukan sebagai bisnis sampingan. Deploy penyimpanan 13,5 GWh pada kuartal kedua menunjukkan bahwa segmen Energy Generation and Storage tetap berada dalam kisaran deploy yang tinggi. Permintaan terhadap Megapack, Powerwall, dan penyimpanan skala utilitas terus memperbaiki komposisi pendapatan Tesla. Pertanyaan yang sesungguhnya bukanlah apakah deploy GWh terus bertambah, melainkan apakah proyek penyimpanan energi dapat menghasilkan margin yang stabil dan pesanan yang berkelanjutan.
Berkat Q1 Tesla menunjukkan bahwa California Megapack memiliki kapasitas terannualisasi sebesar 40 GWh, Shanghai Megapack memiliki kapasitas terannualisasi sebesar 20 GWh, dan Texas Megapack masih dalam tahap konstruksi. Pada saat yang sama, Tesla memosisikan Megapack sebagai produk penyimpanan energi baterai skala utilitas yang dirancang untuk menstabilkan jaringan listrik dan membantu mengurangi pemadaman. Bagi investor, ini berarti penyimpanan energi bukan sekadar "menjual baterai." Bisnis ini didorong oleh stabilitas jaringan, pusat data, integrasi energi terbarukan, dan permintaan manajemen energi.
| Metrik Penyimpanan Energi | Fokus Q2 | Dampak Valuasi |
|---|---|---|
| Penyimpanan yang dipasang | Apakah pemasangan tetap tinggi | Mengukur kekuatan permintaan |
| Pendapatan energi | Apakah pemasangan berubah menjadi pendapatan | Menguji waktu pengakuan pendapatan |
| Margin kotor energi | Apakah margin tetap stabil | Mengukur kontribusi laba |
| Kapasitas Megapack | Ekspansi California, Shanghai, dan Texas | Menunjukkan potensi pasokan jangka menengah |
| Backlog | Visibilitas pesanan | Mengukur keberlanjutan pertumbuhan |
| Waktu proyek | Jadwal pengiriman dan koneksi ke jaringan | Menjelaskan volatilitas kuartalan |
Keunggulan bisnis penyimpanan energi Tesla adalah permintaannya lebih terdiversifikasi dan kurang bergantung pada siklus penjualan mobil konsumen. Pusat data AI, penyeimbangan jaringan listrik, integrasi energi terbarukan, dan manajemen biaya energi perusahaan semuanya dapat meningkatkan permintaan penyimpanan baterai skala utilitas. Jika Tesla dapat mempertahankan keunggulan dalam pengiriman Megapack, manajemen energi berbasis perangkat lunak, dan eksekusi rantai pasokan, penyimpanan energi dapat menjadi sumber keuntungan yang lebih penting di luar bisnis otomotif.
Namun penyimpanan juga bersifat volatil. Bisnis berbasis proyek sering kali dipengaruhi oleh waktu pengiriman, pemasangan, koneksi ke jaringan listrik, dan pengakuan pendapatan. Kinerja penyebaran yang kuat pada satu kuartal tidak menjamin kuartal berikutnya akan mengikuti laju yang sama. Anda sebaiknya memandang angka 13,5 GWh pada Q2 dalam konteks pesanan sepanjang tahun dan perluasan kapasitas, bukan sebagai titik data yang berdiri sendiri.
Ringkasan: Bisnis penyimpanan energi Tesla bergerak dari peran pendukung menjadi lini pertumbuhan utama. Penyebaran penyimpanan sebesar 13,5 GWh pada Kuartal II menunjukkan bahwa permintaan tetap kuat, tetapi Anda juga perlu memperhatikan pengakuan pendapatan, margin kotor energi, antrian pesanan Megapack, dan kemajuan di Megafactory Texas. Jika penyimpanan energi dapat mempertahankan penyebaran yang tinggi, margin yang sehat, dan pesanan yang terlihat jelas, hal itu dapat membantu Tesla mengurangi ketergantungan pada siklus pengiriman mobil. Jika penyebaran kuat tetapi margin lemah, pasar mungkin masih memandang penyimpanan sebagai cerita pertumbuhan daripada mesin laba yang stabil.
Bagaimana Investasi AI, Optimus, dan Capex Akan Mempengaruhi Laba dan Arus Kas?
Investasi AI Tesla membawa baik premi valuasi maupun tekanan keuangan. Anda perlu menyadari satu kenyataan: FSD, Robotaxi, Cybercab, Optimus, komputasi pelatihan AI, dan pabrik-pabrik baru semuanya dapat meningkatkan batas atas jangka panjang Tesla, tetapi dalam jangka pendek hal-hal tersebut juga dapat menaikkan R&D, belanja modal, dan penyusutan. Pertanyaan kunci pada Kuartal II bukanlah apakah Tesla sebaiknya berinvestasi di AI, melainkan apakah investasi tersebut memiliki jalur imbal hasil yang jelas.
Data Q1 sudah memberikan titik referensi yang berguna. Beban operasional Tesla pada Q1 adalah $3,779 miliar, termasuk $1,946 miliar untuk R&D dan $1,833 miliar untuk SG&A. Berkas yang sama juga menunjukkan arus kas operasional Q1 sebesar $3,937 miliar, belanja modal sebesar $2,493 miliar, dan arus kas bebas sebesar $1,444 miliar. Jika investasi AI dan pabrik terus berkembang pada Q2, pasar akan memperhatikan dengan cermat apakah arus kas bebas dapat menyerap pengeluaran tersebut.
| Area Investasi AI | Nilai Jangka Panjang | Tekanan Keuangan Jangka Pendek |
|---|---|---|
| FSD | Langganan perangkat lunak dan kemampuan berkendara otonom | R&D dan validasi regulasi |
| Robotaxi | Pendapatan layanan mobilitas dan valuasi platform | Biaya armada, operasi, dan keselamatan |
| Cybercab | Kendaraan otonom yang dirancang khusus | Persiapan produksi dan risiko peningkatan produksi |
| Optimus | Pasar robotika jangka panjang | Pembangunan pabrik dan belanja R&D |
| Komputasi pelatihan AI | Kemampuan pelatihan model | GPU, pusat data, dan biaya listrik |
| Otomasi manufaktur | Menurunkan biaya manufaktur jangka panjang | Belanja modal di muka dan penyusutan |
Tesla menyatakan dalam berkas kuartal pertamanya bahwa Cortex 2 telah mulai beroperasi dan menjalankan beban kerja pelatihan, sementara lini produksi Optimus generasi pertama sedang dipasang dan disiapkan. Ini menunjukkan bahwa dorongan AI Tesla tidak sekadar konseptual, tetapi laporan keuangan biasanya mencerminkan biaya sebelum pendapatan. Bagi TSLA, pasar mungkin bersedia membayar premi AI, tetapi hanya jika manajemen menjelaskan laju investasi, jalur komersialisasi, dan imbal hasil modal.
Optimus lebih tepat dipandang sebagai narasi jangka panjang daripada kontributor pendapatan jangka pendek di Q2. Anda dapat memantau kemajuan pabrik, kesiapan lini produksi, kasus penggunaan, skala penerapan internal, dan waktu produksi massal, tetapi hal tersebut tidak boleh diperlakukan sebagai variabel keuntungan Q2. Komersialisasi Robotaxi dan FSD lebih relevan dengan valuasi jangka menengah. Optimus tetap merupakan opsi jangka panjang.
Ringkasan: Investasi AI Tesla adalah pendukung valuasi sekaligus risiko laba. FSD, Robotaxi, Cybercab, Optimus, dan komputasi AI dapat memperluas peluang jangka panjang Tesla, tetapi mereka pertama kali muncul dalam R&D, SG&A, capex, dan depresiasi. Saat meninjau laba Q2, Anda harus memperlakukan arus kas bebas sebagai kendala. Jika Tesla dapat mempertahankan arus kas yang sehat meskipun investasi berat, pasar akan lebih mudah menerima pengeluaran tersebut. Jika biaya meningkat, arus kas bebas melemah, dan metrik komersialisasi tetap kabur, narasi AI bisa menjadi hambatan valuasi.
Skenario Apa yang Bisa Merevaluasi Harga TSLA Setelah Laba Q2?
Reaksi pasar Tesla pasca-pengumuman laba tidak akan ditentukan oleh EPS saja. Saham ini dapat mengalami repricing berdasarkan empat sinyal: apakah pengiriman kuat, apakah margin stabil, apakah pertumbuhan penyimpanan energi menguntungkan, dan apakah peta jalan Robotaxi dan AI semakin jelas. Anda harus memandang TSLA sebagai kombinasi dari fundamental otomotif, pertumbuhan penyimpanan energi, dan opsi AI, bukan hanya menilainya seperti produsen mobil tradisional.
| Skenario Laba | Pemicu | Interpretasi Pasar yang Mungkin |
|---|---|---|
| Skenario bullish | Pengiriman yang kuat, margin yang lebih baik, keuntungan penyimpanan yang solid, data Robotaxi yang spesifik | Premi valuasi menjadi lebih mudah dipertahankan |
| Skenario netral | Pengiriman kuat tetapi margin biasa saja, manajemen mempertahankan panduan jangka panjang | Saham mungkin tetap berfluktuasi |
| Skenario lemah | Pengiriman mengandalkan pemotongan harga, margin tertekan, arus kas bebas menurun | Pasar menilai kembali kualitas laba |
| Skenario volatilitas tinggi | Komentar Robotaxi yang agresif tanpa data operasional | Sentimen jangka pendek naik, tetapi perbedaan pendapat melebar |
Selama konferensi hasil keuangan, Anda dapat berfokus pada delapan pertanyaan: margin kotor otomotif di luar kredit, margin penyimpanan energi, take rate FSD, ukuran armada Robotaxi, linimasa Cybercab, kabar terbaru produksi Optimus, capex AI, dan prospek pengiriman 2026. Isu-isu ini lebih penting daripada EPS kuartalan tunggal untuk menilai apakah kerangka valuasi Tesla tetap utuh.
Jika Anda memantau peluang perdagangan TSLA di sekitar waktu pelaporan pendapatan, Anda juga perlu mempertimbangkan biaya perdagangan aktual. Biaya perdagangan saham AS dapat mencakup bukan hanya komisi, tetapi juga biaya platform, biaya agen eksternal, biaya aktivitas perdagangan, dan biaya lainnya. Sebagai contoh, biaya perdagangan saham AS Biya menyatakan bahwa Biya mengenakan komisi $0 untuk saham AS, sedangkan biaya platform, biaya agen eksternal, dan biaya lainnya mengikuti daftar biaya serta halaman pesanan. Saham-saham populer bisa sangat volatil di sekitar waktu pelaporan pendapatan, jadi Anda harus memahami jenis pesanan, struktur biaya, dan risiko pasar sebelum berdagang.
Ringkasan: Laba rugi kuartal II Tesla adalah uji valuasi, bukan sekadar pembaruan pengiriman. Skenario bullish memerlukan penyelarasan antara pengiriman, margin, profitabilitas penyimpanan energi, dan kemajuan Robotaxi. Skenario yang lebih lemah bisa muncul dari tekanan margin, arus kas bebas yang lebih rendah, atau jalur imbal hasil investasi AI yang tidak jelas. Anda dapat membagi TSLA menjadi tiga lapisan: bisnis otomotif menggerakkan laba jangka pendek, bisnis penyimpanan energi mendukung fleksibilitas bauran pendapatan, dan Robotaxi ditambah AI menggerakkan multiple valuasi jangka panjang. Kesenjangan besar pada salah satu lapisan ini dapat memperkuat volatilitas pasca pelaporan laba.
Jika Anda memantau laba Tesla, volatilitas TSLA, Robotaxi, dan tema penyimpanan energi, Biya dapat membantu Anda mengikuti saham AS dan pergerakan pasar multi-aset sambil menjaga data laba, volatilitas pasar, dan biaya perdagangan dalam kerangka keputusan yang sama. Anda juga dapat menggunakan informasi saham AS untuk meninjau saham terkait, lalu menggabungkan waktu pelaporan laba, pergerakan pasca jam perdagangan, dan toleransi risiko Anda sendiri sebelum mengambil keputusan apa pun. Ketersediaan layanan bergantung pada lokasi Anda, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Informasi pasar publik, aturan perdagangan, dan struktur biaya tidak merupakan saran investasi.Jika Anda perlu memantau pasar dan status akun melalui ponsel, Anda juga dapat menggunakan Aplikasi Biya untuk mengelola daftar pantauan Anda.
FAQ
Metrik Apa yang Paling Penting dalam Laba Kuartal II Tesla?
Metrik laba kuartal II Tesla yang paling penting adalah margin laba kotor otomotif, penyebaran penyimpanan energi, arus kas bebas, beban operasional, dan kemajuan Robotaxi. Jumlah pengiriman sudah diumumkan, sehingga ujian sesungguhnya adalah apakah pengiriman tersebut diterjemahkan menjadi laba, apakah penyimpanan energi menyumbang margin, dan apakah investasi AI memberikan tekanan pada arus kas.
Apakah Tesla Robotaxi Akan Mempengaruhi Valuasi TSLA?
Tesla Robotaxi dapat memengaruhi valuasi jangka panjang TSLA karena mewakili potensi komersialisasi layanan mobilitas otonom. Dalam jangka pendek, Anda sebaiknya berfokus pada kota layanan, ukuran armada, waktu tunggu, data keselamatan, dan kemajuan regulasi, alih-alih pada pernyataan luas manajemen tentang ukuran pasar di masa depan.
Bisakah Tesla Energy Storage Mengimbangi Tekanan Otomotif?
Bisnis penyimpanan energi Tesla dapat sebagian mengimbangi tekanan otomotif, tetapi tidak dapat begitu saja menggantikan laba otomotif. Permintaan Megapack dan penyimpanan skala utilitas memiliki potensi pertumbuhan, namun penyelesaian proyek, waktu koneksi ke jaringan listrik, pengakuan pendapatan, dan margin kotor semuanya dapat memengaruhi hasil kuartalan.
Mengapa Investasi AI Tesla Dapat Menekan Arus Kas Bebas?
Investasi AI Tesla dapat menekan arus kas bebas karena FSD, Robotaxi, Cybercab, Optimus, dan komputasi pelatihan semuanya memerlukan R&D, peralatan, pabrik, dan infrastruktur. Jika investasi-investasi ini tidak menghasilkan pendapatan dalam jangka pendek, laporan keuangan akan lebih dahulu mencerminkan beban dan pengeluaran modal.
Bagaimana Investor Ritel Seharusnya Menilai Risiko TSLA Pasca-Penerbitan Laporan Keuangan?
Investor ritel sebaiknya menilai risiko TSLA pasca-laporan keuangan dengan memperhatikan valuasi, tren margin, arus kas bebas, panduan manajemen, dan toleransi risiko pribadi. Volatilitas pasca-laporan keuangan bisa signifikan, sehingga penting untuk memahami aturan order, struktur biaya, dan persyaratan lokal yang berlaku sebelum berdagang.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks


Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam