
Apa Bisnis yang Tersisa dari Western Digital Setelah Memisahkan Diri dari SanDisk? Menjelaskan Logika Perusahaan Murni HDD




Setelah Western Digital memisahkan diri dari SanDisk, yang tersisa bukanlah "perusahaan penyimpanan data yang lebih kecil," melainkan perusahaan infrastruktur penyimpanan data yang lebih berfokus pada HDD. Jika Anda melihat WDC hari ini, fokusnya harus bergeser dari NAND, SSD, dan flash konsumen ke arah Cloud, HDD nearline, permintaan kapasitas pusat data AI, margin kotor, dan arus kas bebas. Perubahan ini membuat batas bisnis WDC lebih jelas, tetapi juga membuat perusahaan lebih sensitif terhadap siklus HDD, pengadaan pelanggan cloud, dan belanja modal hyperscaler.
Poin-Poin Utama
- Setelah memisahkan Flash, bisnis inti WDC terpusat pada HDD.
- SanDisk membawa logika NAND / Flash, sementara WDC membawa logika HDD.
- HDD cloud dan nearline menjadi penggerak pendapatan utama setelah pemisahan.
- Posisi pure-play HDD meningkatkan kejelasan valuasi tetapi juga meningkatkan sensitivitas terhadap siklus.
- Permintaan pusat data AI adalah variabel kunci dalam narasi investasi baru WDC.
Bisnis Apa yang Tersisa pada WDC Setelah Memisahkan SanDisk?
Setelah memisahkan diri dari SanDisk, bisnis inti yang tersisa di WDC adalah HDD, terutama HDD nearline berkapasitas tinggi untuk penyedia cloud, pelanggan enterprise, dan pusat data AI. SanDisk mengambil alih NAND Flash, SSD, kartu memori, dan produk penyimpanan flash, sementara WDC menjadi lebih berfokus pada hard drive mekanis, penyimpanan cloud, HDD enterprise, dan penyimpanan kapasitas pusat data. Anda tidak lagi dapat menganggap siklus NAND sebagai penggerak utama pendapatan WDC.
Western Digital menyelesaikan pemisahan bisnis Flash pada Februari 2025. Pemisahan ini memisahkan dua siklus penyimpanan yang sebelumnya berada di dalam perusahaan yang sama. Setelah itu, SanDisk menjadi perusahaan yang terdaftar secara independen dan terus membawa bisnis Flash, NAND, dan SSD. WDC masih mempertahankan entitas tercatat Western Digital, tetapi makna laporan keuangannya berubah: sebelumnya, Anda melihat perusahaan penyimpanan hibrida HDD + Flash; sekarang, Anda melihat perusahaan HDD yang lebih terfokus.
Perubahan ini mudah disalahpahami. Beberapa investor mungkin mengira Western Digital "kehilangan sebuah bisnis" setelah memisahkan diri dari SanDisk, sehingga perusahaan menjadi lebih kecil. Namun dari perspektif analisis investasi, poin pentingnya bukanlah bahwa perusahaan memiliki lebih sedikit bisnis. Poin pentingnya adalah perusahaan memiliki lebih sedikit variabel. WDC yang lama dipengaruhi secara bersamaan oleh harga NAND, permintaan SSD, siklus pasar PC, penawaran dan permintaan HDD, serta pembelian pelanggan cloud, sehingga sulit untuk mengidentifikasi sumber fluktuasi laba. Setelah pemisahan, lebih mudah untuk menilai dari mana pendapatan, margin kotor, dan arus kas WDC berasal.
| Perusahaan | Bisnis Inti Setelah Pemisahan | Pelanggan Utama | Penggerak Siklus | Kata Kunci Investasi |
|---|---|---|---|---|
| WDC | HDD, HDD nearline, penyimpanan Cloud | Penyedia cloud, pelanggan enterprise, pusat data | Pasokan-permintaan HDD, data AI, capex cloud | HDD pure play, Cloud, exabyte |
| SanDisk | NAND Flash, SSD, kartu memori, produk flash | Elektronik konsumen, SSD enterprise, merek perangkat | Harga NAND, permintaan SSD, siklus elektronik konsumen | NAND, SSD, memori Flash |
Saat meneliti WDC hari ini, Anda harus menempatkannya dan SanDisk dalam kerangka kerja yang terpisah. WDC tidak keluar dari bisnis penyimpanan; ia tetap mempertahankan bisnis capacity storage yang lebih berorientasi pada infrastruktur. SanDisk bukan lagi sebuah segmen WDC, melainkan sebuah perusahaan independen yang membawa logika Flash. Jika Anda masih langsung mengaitkan kenaikan harga SSD, perubahan suplai dan permintaan NAND, atau permintaan kartu memori kepada WDC, Anda akan salah membaca cakupan pelaporan perusahaan pasca pemisahan.
Ringkasan: Setelah memisahkan diri dari SanDisk, Western Digital tidak mempertahankan bisnis yang marginal. Perusahaan mempertahankan bisnis HDD, terutama HDD Cloud dan nearline. SanDisk bertanggung jawab atas NAND, SSD, dan Flash, sementara WDC bertanggung jawab atas HDD dan penyimpanan kapasitas pusat data. Pemisahan ini memungkinkan kedua perusahaan membawa siklus penyimpanan yang berbeda dan membuat batasan bisnis WDC menjadi lebih jelas. Saat melihat saham WDC, Anda harus berfokus pada harga HDD, pengiriman exabyte, pendapatan Cloud, perjanjian jangka panjang dengan pelanggan, margin kotor, dan arus kas bebas, alih-alih terus menggunakan kerangka campuran lama "HDD plus Flash".
Apa Itu Logika Murni HDD: Dari Perusahaan Penyimpanan Hibrida Menjadi Perusahaan Murni HDD
Inti dari logika perusahaan murni HDD adalah bahwa WDC telah berubah dari perusahaan hybrid HDD + Flash menjadi perusahaan yang lebih dekat dengan perusahaan murni HDD. Saat menilai perusahaan, Anda tidak perlu lagi menganalisis siklus NAND dan siklus HDD secara bersamaan. Sebagai gantinya, Anda dapat berfokus pada penawaran dan permintaan HDD, permintaan pelanggan Cloud, pengiriman nearline HDD, ASP per exabyte, margin kotor, dan arus kas bebas. Hal ini membuat analisis lebih jelas dan memudahkan pasar untuk menilai kembali WDC.
Sebelum pemisahan, masalah WDC bukanlah kurangnya bisnis yang menarik, melainkan narasi bisnis yang membingungkan. HDD dan NAND keduanya adalah teknologi penyimpanan, tetapi model bisnis, siklus harga, pola pengeluaran modal, dan lanskap persaingannya berbeda. NAND lebih dekat ke siklus semikonduktor, dipengaruhi oleh kapasitas wafer, harga SSD, permintaan pasar akhir, dan persediaan. HDD lebih terkait dengan infrastruktur penyimpanan berskala besar, didorong oleh hyperscaler, penyimpanan perusahaan, pengadaan nearline, dan biaya per satuan kapasitas. Ketika kedua kurva ini berada dalam satu perusahaan, investor kesulitan mengidentifikasi pihak mana yang mendorong peningkatan laba.
Setelah pemisahan tersebut, laporan keuangan WDC tampak lebih seperti satu jalur cerita tunggal. Dalam laporan laba Q3 FY2026, pendapatan mencapai $3,34 miliar, naik 45% secara tahunan; margin kotor GAAP sebesar 50,2%, margin kotor non-GAAP sebesar 50,5%; arus kas operasi sebesar $1,12 miliar, dan arus kas bebas sebesar $978 juta. Angka-angka ini lebih mudah ditafsirkan sebagai perbaikan dalam permintaan HDD, harga, dan bauran produk, daripada dikaburkan oleh siklus NAND.
| Dimensi Analisis | WDC Sebelum Pemisahan | WDC Setelah Pemisahan | Implikasi Investasi |
|---|---|---|---|
| Kerangka bisnis | HDD + Flash hibrida | Berpusat pada HDD | Jangka valuasi yang lebih terfokus |
| Variabel pendapatan | NAND, SSD, dan penggerak HDD | Cloud, nearline, HDD enterprise | Lebih mudah mengidentifikasi sumber pertumbuhan |
| Variabel laba | Siklus semikonduktor ditambah siklus HDD | Harga HDD, biaya, campuran produk | Margin kotor lebih mudah diinterpretasikan |
| Perbandingan rekan usaha | Micron, SanDisk, dan Seagate semuanya relevan | Lebih sebanding dengan Seagate | Kelompok rekan usaha yang lebih jelas |
| Sumber risiko | Beberapa siklus yang tumpang tindih | Siklus HDD dan konsentrasi pelanggan cloud | Lebih transparan tetapi lebih sensitif |
Bermain murni di HDD tidak berarti perusahaan tersebut lebih aman. Itu berarti perusahaan tersebut lebih mudah dipahami. Semakin fokus bisnisnya, semakin mudah bagi pasar untuk menilai apakah kinerjanya baik atau buruk. Jika pendapatan Cloud, pengiriman exabyte, ASP, dan arus kas bebas terus membaik, logika penilaian ulang WDC menjadi lebih langsung. Jika pengadaan pelanggan cloud melambat, margin kotor turun, atau harga melemah, dampak negatifnya juga akan terlihat lebih langsung dalam hasil keuangan dan harga saham.
Ringkasan: Logika fokus murni HDD bukan sekadar memisahkan satu unit bisnis. Ini tentang menggeser kerangka valuasi WDC dari penyimpanan hibrida ke infrastruktur hard drive. Setelah pemisahan, pendapatan dan laba WDC dapat dianalisis dengan lebih jelas di sekitar Cloud, HDD nearline, ASP, margin kotor, dan arus kas bebas. Manfaatnya adalah keterbacaan laporan keuangan yang lebih tinggi dan perbandingan antar-perusahaan yang lebih jelas. Biayanya adalah sensitivitas yang lebih besar terhadap siklus HDD, permintaan pelanggan cloud, dan belanja modal pusat data AI. Oleh karena itu, posisi fokus murni HDD sekaligus merupakan klarifikasi valuasi dan konsentrasi risiko.
Kisah Pendapatan WDC Pasca-Pemisahan: Cloud, HDD Nearline, dan Pusat Data AI
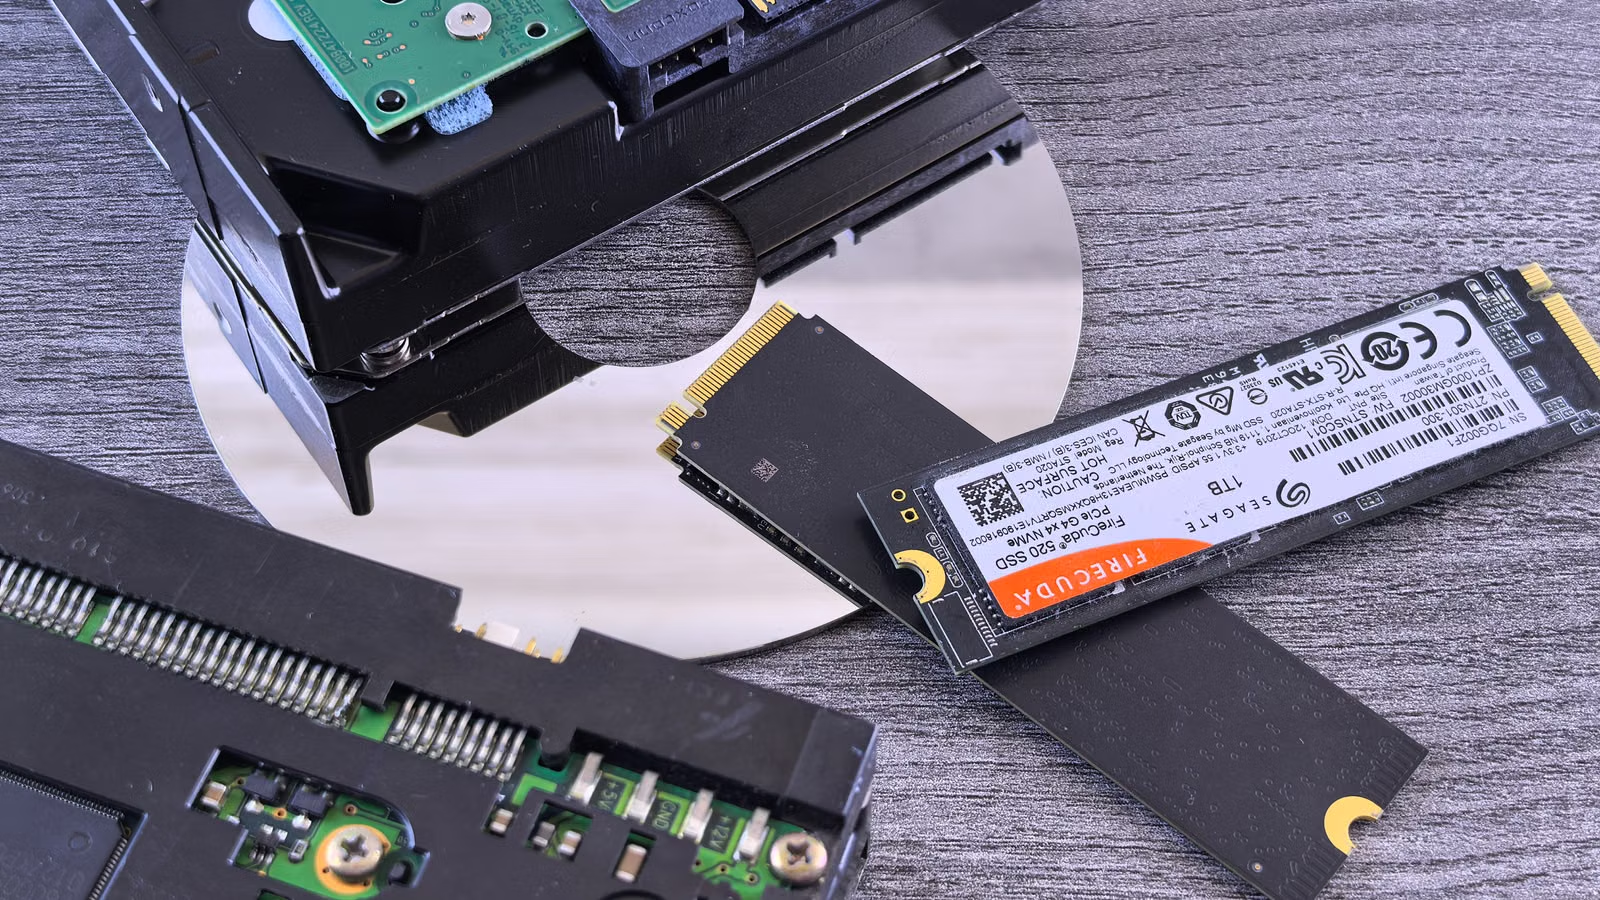
Setelah pemisahan tersebut, kisah pendapatan utama WDC adalah Cloud dan HDD nearline. Saat melihat WDC, Anda tidak boleh hanya bertanya apakah total pengiriman hard drive sedang tumbuh. Anda harus bertanya apakah HDD berkapasitas tinggi untuk pusat data terus meningkat skalanya. Pelatihan AI, inferensi, log, pencadangan, penyimpanan objek, video, dan pengarsipan data dingin semuanya meningkatkan permintaan akan penyimpanan berskala kapasitas besar. HDD tidak menangani lapisan komputasi dengan kecepatan tertinggi, tetapi HDD menyimpan data dalam jumlah masif dengan biaya per unit yang lebih rendah dalam jangka panjang.
Dalam Form 10-Q-nya, WDC mengungkapkan bahwa pendapatan Cloud menyumbang sekitar 89% dari total pendapatan pada Q3 FY2026. Hal ini menunjukkan bahwa WDC pasca-pemisahan jelas condong ke arah cloud dan pusat data enterprise. Pendapatan cloud, HDD nearline, hyperscaler, pengiriman exabyte, dan penyimpanan enterprise adalah istilah-istilah kunci untuk memahami kualitas pendapatan WDC.
Nearline HDD kembali menarik perhatian pasar karena infrastruktur AI tidak hanya soal GPU, HBM, dan jaringan berkecepatan tinggi. Pelatihan model AI membutuhkan data mentah, data yang telah dibersihkan, data log, data berversi, data sintetis, dan data umpan balik inferensi. Sebagian besar data ini tidak perlu selalu tersimpan di penyimpanan berkecepatan tinggi yang mahal. Bagi hyperscaler, nilai HDD terletak pada biaya rendah, kapasitas tinggi, skalabilitas, dan penyimpanan jangka panjang. Dalam white paper nilai jangka panjang HDD, WDC menekankan bahwa HDD tetap menjadi fondasi ekonomi penting untuk penyimpanan kapasitas data center berskala besar.
| Penggerak Pendapatan | Bisnis Terkait | Pelanggan Utama | Metrik Utama | Variabel Risiko |
|---|---|---|---|---|
| Pertumbuhan data AI | HDD Nearline | Hyperscaler, penyedia cloud | Pengiriman exabyte | Perlambatan capex AI |
| Ekspansi penyimpanan cloud | Penyimpanan cloud | Pelanggan pusat data | Komposisi pendapatan cloud | Penundaan pengadaan pelanggan |
| Produk berkapasitas tinggi | HDD Enterprise | Pelanggan enterprise dan cloud | ASP per exabyte | Penurunan harga |
| Perjanjian pasokan jangka panjang | Pasokan HDD pelanggan besar | Penyedia cloud global | Visibilitas pesanan | Konsentrasi pelanggan |
| Peningkatan teknologi | ePMR, UltraSMR, HAMR | Hyperscaler | Progres kualifikasi dan produksi | Risiko ramping teknologi |
Struktur pendapatan ini juga menjelaskan mengapa WDC kini lebih sebanding dengan Seagate dibandingkan dengan SanDisk atau Micron. Seagate juga berfokus pada nearline HDD, Cloud, dan permintaan pusat data berkapasitas tinggi, sementara SanDisk dan Micron lebih terpengaruh oleh siklus harga NAND, DRAM, HBM, atau SSD. Jika Anda memasukkan WDC ke dalam kelompok pembanding yang salah, mudah untuk salah menilai leverage pendapatan dan logika valuasinya.
Ringkasan: Setelah pemisahan, kisah pendapatan utama WDC adalah HDD Cloud dan nearline, bukan hard drive konsumen atau NAND Flash. Pusat data AI menciptakan permintaan untuk penyimpanan data berskala masif, pengarsipan, dan akses jangka panjang. HDD berperan sebagai lapisan kapasitas berbiaya rendah dalam sistem tersebut. Saat menilai kualitas pendapatan WDC, fokuslah pada komposisi Cloud, pengiriman exabyte, ASP per exabyte, perjanjian jangka panjang dengan pelanggan, dan kemajuan produk kapasitas tinggi. Hanya melihat pertumbuhan total pendapatan tidaklah cukup, karena yang benar-benar menentukan revaluasi WDC adalah apakah permintaan HDD dari pusat data bersifat berkelanjutan.
Logika Profit WDC Pasca-Pemisahan: Margin Kotor, Arus Kas, dan Neraca
Setelah pemisahan tersebut, logika laba WDC sebaiknya dinilai terutama melalui margin kotor dan arus kas bebas. Pertumbuhan pendapatan hanya menunjukkan bahwa permintaan sedang kuat. Peningkatan margin kotor menunjukkan apakah WDC memiliki kekuatan penetapan harga, keunggulan bauran produk, atau manfaat biaya. Arus kas bebas yang kuat menunjukkan apakah laba berubah menjadi kas yang nyata. Pada Q3 FY2026, margin kotor non-GAAP WDC mencapai 50,5%, dan arus kas bebas mencapai $978 juta, menunjukkan bahwa kualitas operasional bisnis yang berfokus pada HDD sedang membaik.
Dalam kasus ini, margin kotor lebih penting daripada pertumbuhan pendapatan. Industri HDD sudah lama dipandang sebagai industri siklis yang matang. Jika pendapatan WDC meningkat tetapi margin kotor tidak membaik, pertumbuhan tersebut mungkin hanya mencerminkan pengisian ulang persediaan jangka pendek atau permintaan berkualitas rendah. Margin kotor GAAP sebesar 50,2% yang dimiliki WDC saat ini menunjukkan bahwa HDD berkapasitas tinggi, permintaan Cloud, ASP per exabyte, dan struktur biaya bekerja secara sinergis. Seiring dengan semakin besarnya pangsa nearline HDD dalam bauran produk, portofolio produk ini memiliki daya ungkit laba yang lebih kuat dibandingkan hard drive konsumen tradisional.
Arus kas bebas membuktikan apakah logika murni HDD memiliki nilai nyata. WDC menghasilkan arus kas operasi sebesar $1,12 miliar dan arus kas bebas sebesar $978 juta pada Q3 FY2026, yang menunjukkan bahwa siklus naik HDD terlihat tidak hanya pada laporan laba rugi, tetapi juga pada laporan arus kas. Arus kas yang kuat dapat mendukung pengurangan utang, buyback, dividen, dan investasi teknologi, sekaligus meningkatkan pandangan pasar terhadap neraca WDC. Reuters melaporkan bahwa WDC berencana menjual sebagian sahamnya di SanDisk untuk mengurangi utang, yang juga menunjukkan bahwa optimalisasi struktur modal pasca-pemisahan merupakan bagian dari logika murni HDD.
| Metrik | Sinyal Terbaru | Apa yang Ditunjukkan | Potensi Risiko |
|---|---|---|---|
| Pendapatan | Pendapatan Q3 FY2026 naik 45% YoY | Siklus HDD sedang kuat | Permintaan ditarik lebih awal |
| Margin kotor non-GAAP | 50,5% | Bauran produk dan harga membaik | Margin turun dari level tinggi |
| Arus kas bebas | $978 juta | Konversi laba berkualitas tinggi | Volatilitas modal kerja |
| Optimalisasi utang | Menjual kepemilikan SanDisk untuk mengurangi utang | Neraca yang lebih bersih | Ketidakpastian alokasi modal |
| Investasi teknologi | ePMR, UltraSMR, HAMR | Mendukung daya saing jangka panjang | Keterlambatan kualifikasi atau produksi |
Jika Anda memantau revaluasi saham WDC, Anda juga perlu menghubungkan logika bisnis dengan biaya perdagangan. Di sekitar pengumuman laba, saham penyimpanan data seperti WDC dapat mengalami kesenjangan harga pra-pasar dan sesudah jam perdagangan, spread yang lebih lebar, serta eksekusi yang tidak stabil. Biaya perdagangan saham AS biasanya mencakup lebih dari sekadar komisi; biaya tersebut juga dapat mencakup biaya platform, biaya agen eksternal, biaya aktivitas perdagangan, dan selisih eksekusi order. Jika layanan tersedia di wilayah Anda, Anda dapat meninjau biaya perdagangan saham AS Biya. Biaya komisi $0 untuk perdagangan saham AS, sedangkan biaya platform, biaya agen eksternal, dan biaya lainnya tunduk pada jadwal biaya dan halaman order.
Ringkasan: Kualitas laba WDC pasca-pemisahan sebaiknya dinilai dari margin kotor dan arus kas bebas, bukan hanya dari pendapatan saja. Peningkatan margin kotor menunjukkan bahwa setelah transisi yang berfokus pada HDD, WDC dapat memperoleh leverage operasional yang lebih kuat dari Cloud, HDD nearline, dan produk berkapasitas tinggi. Arus kas bebas yang kuat menunjukkan bahwa laba memiliki dukungan kas. Optimalisasi neraca juga memengaruhi valuasi, namun perbaikan arus kas tidak boleh ditafsirkan sebagai jaminan kenaikan harga saham. Anda tetap perlu memantau harga, pesanan pelanggan, pengeluaran modal, utang, dan perubahan roadmap teknologi.
Posisi Pure-Play HDD Tidak Bebas Risiko: Konsentrasi Pelanggan, Volatilitas Siklus, dan Roadmap Teknologi
Posisi murni HDD meningkatkan transparansi bisnis WDC, tetapi tidak menghilangkan risiko. Bahkan, semakin fokus sebuah bisnis, semakin terkonsentrasi pula risikonya. Melihat WDC saat ini, risiko utamanya adalah konsentrasi pelanggan, siklus HDD, volatilitas belanja modal pusat data AI, dan apakah teknologi seperti ePMR, UltraSMR, dan HAMR dapat berjalan lancar melalui kualifikasi pelanggan serta produksi massal. Keuntungan dari bisnis murni HDD adalah kejelasan; biayanya adalah sensitivitas yang lebih tinggi terhadap satu siklus tunggal.
Konsentrasi pelanggan adalah risiko pertama. Komposisi pendapatan Cloud WDC yang tinggi menunjukkan permintaan hyperscaler yang kuat, tetapi ini juga berarti sejumlah kecil pelanggan besar memiliki pengaruh lebih besar terhadap pendapatan. Konsentrasi pelanggan yang diungkapkan dalam 10-Q menunjukkan bahwa sepuluh pelanggan teratas menyumbang porsi pendapatan yang sangat tinggi. Pelanggan besar biasanya memiliki ukuran pesanan besar, siklus kualifikasi yang panjang, dan daya tawar yang kuat. Jika waktu pemesanan berubah, konstruksi pusat data tertunda, atau belanja modal AI melambat, pendapatan dan margin kotor WDC keduanya dapat terpengaruh.
Risiko kedua adalah bahwa siklus HDD masih ada. Posisi pure-play HDD tidak mengubah WDC menjadi perusahaan non-siklis. Kekuatan industri saat ini berasal dari ekspansi pelanggan cloud, pertumbuhan data AI, disiplin pasokan, dan perjanjian jangka panjang. Jika salah satu variabel ini berbalik arah, harga dan pengiriman dapat terpengaruh. Diskusi industri tentang pemenang penyimpanan AI juga menunjukkan bahwa pasar telah mulai menilai kembali WDC, Seagate, SanDisk, Micron, dan perusahaan penyimpanan lainnya dalam rantai permintaan AI. Semakin tinggi ekspektasi, semakin besar tekanan untuk menunjukkan hasil dalam laporan laba.
Risiko ketiga adalah peta jalan teknologi. Dalam inovasi penyimpanan era AI-nya, WDC menyatakan bahwa HDD UltraSMR ePMR 40TB-nya sedang dalam proses kualifikasi dengan dua pelanggan hyperscale dan direncanakan untuk produksi massal pada paruh kedua tahun 2026. HDD HAMR juga sedang dalam proses kualifikasi pelanggan dan dijadwalkan untuk ramping pada tahun 2027. Liputan Tom's Hardware tentang peta jalan HDD 40TB dan HAMR 100TB juga menunjukkan bahwa peta jalan kapasitas tinggi merupakan bagian penting dari narasi jangka panjang WDC.Masalahnya adalah kualifikasi, hasil produksi, adopsi pelanggan, dan produksi skala besar semuanya dapat memengaruhi pengiriman aktual.
| Jenis Risiko | Cara Kemunculannya | Metrik yang Terpengaruh | Cara Memantaunya |
|---|---|---|---|
| Konsentrasi pelanggan | Pangsa besar dari segelintir pelanggan cloud | Pendapatan cloud, visibilitas pesanan | 10-Q dan pengungkapan konsentrasi pelanggan |
| Volatilitas siklus | Harga dan pengiriman turun | ASP, pengiriman exabyte | Laba kuartalan dan panduan (guidance) |
| Belanja modal AI | Penyedia cloud memperlambat ekspansi | Permintaan nearline | Pengeluaran modal hyperscaler |
| Peta jalan teknologi | Masalah ramp-up ePMR / HAMR | Margin kotor, bauran produk | Kualifikasi pelanggan dan jadwal produksi |
| Ekspektasi valuasi | Harga saham mencerminkan kabar baik terlalu dini | Kelipatan valuasi dan volatilitas | Laba perusahaan pembanding dan ekspektasi pasar |
Ringkasan: Posisi sebagai perusahaan murni HDD adalah sebuah klarifikasi bagi WDC, bukan sebuah positif tanpa risiko. Setelah bisnisnya menjadi lebih terfokus, kekuatan WDC lebih mudah dikenali oleh pasar, tetapi risikonya juga lebih langsung terekspos pada siklus HDD, permintaan pelanggan cloud, dan eksekusi teknologi. Anda harus memantau konsentrasi pelanggan, belanja modal AI, ASP, pengiriman exabyte, kualifikasi ePMR / HAMR, dan kinerja perusahaan pembanding secara bersamaan. Hanya ketika pendapatan, margin kotor, arus kas, dan kemajuan teknologi semuanya terpenuhi, tesis HDD murni baru menjadi lebih meyakinkan.
Bagaimana Investor Harus Menafsirkan Ulang WDC: Dari Saham Penyimpanan Hibrida Menjadi Saham Infrastruktur Data AI
Cara yang lebih baik untuk memahami WDC saat ini adalah dengan memposisikannya kembali dari "saham penyimpanan hibrida" menjadi "perusahaan HDD dalam infrastruktur data AI." WDC bukanlah cerita tentang GPU, HBM, atau SSD. Ini adalah cerita tentang penyimpanan data jangka panjang dan lapisan kapasitas berbiaya rendah. Setelah pemisahan, WDC lebih sebanding dengan Seagate, dan lebih berguna untuk menganalisisnya melalui Cloud, HDD nearline, arus kas, dan perjanjian jangka panjang dengan pelanggan.
WDC dan SanDisk sebaiknya dianalisis secara terpisah. Kata kunci WDC adalah HDD, Cloud, nearline, enterprise storage, dan AI data infrastructure. Kata kunci SanDisk adalah NAND, SSD, Flash, elektronik konsumen, dan enterprise flash. Kenaikan harga saham SanDisk, pemulihan harga NAND, atau meningkatnya permintaan SSD mungkin menandakan pemulihan sektor penyimpanan data yang lebih luas, tetapi tidak boleh secara mekanis dianggap sebagai pertumbuhan bisnis inti WDC. Pertanyaan inti WDC adalah apakah pusat data akan terus membutuhkan lebih banyak hard drive berkapasitas tinggi, dan apakah WDC dapat mengubah permintaan tersebut menjadi arus kas melalui campuran produk dan penetapan harga yang lebih baik.
Membandingkan WDC dengan Seagate lebih bermakna. Laporan laba triwulan FY2026 Seagate juga mencerminkan membaiknya lingkungan industri HDD. Saat membandingkan kedua perusahaan ini, fokuslah pada pengiriman HDD nearline, permintaan pelanggan Cloud, margin kotor, arus kas bebas, peta jalan HAMR / ePMR, tingkat utang, dan pengembalian modal, alih-alih hanya membandingkan pergerakan harga saham. Jika kedua perusahaan membaik secara bersamaan, argumen siklus industri menjadi lebih kuat. Jika hanya WDC yang membaik, Anda perlu membedakan antara eksekusi perusahaan dan momentum industri.
| Dimensi Pengamatan | Pertanyaan Kunci | Sinyal Positif | Sinyal Risiko |
|---|---|---|---|
| Batas bisnis | Apakah WDC benar-benar berfokus pada HDD? | Campuran cloud dan nearline meningkat | Kebingungan terkait SanDisk masih berlanjut |
| Permintaan industri | Apakah data AI terus bertumbuh? | Hyperscaler memperluas pengadaan | Belanja modal AI melambat |
| Kualitas laba | Dapatkah margin kotor tetap tinggi? | ASP dan bauran produk membaik | Tekanan harga meningkat |
| Arus kas | Apakah laba terkonversi menjadi kas? | Arus kas bebas tetap kuat | Modal kerja memburuk |
| Validasi sejawat | Apakah Seagate membaik ke arah yang sama? | Industri HDD naik bersama-sama | Hanya satu perusahaan yang membaik |
| Disiplin valuasi | Apakah ekspektasi pasar terlalu tinggi? | Panduan terus bergerak naik | Kabar baik sudah tercermin dalam harga |
Jika Anda mengamati penilaian ulang WDC pasca-pemisahan, ada baiknya juga menyiapkan daftar observasi sebelum bertransaksi. Saat menggunakan Biya untuk mengikuti peluang saham AS dan Hong Kong, Anda juga perlu meninjau batasan bisnis perusahaan, kalender laba, volatilitas pra-pasar dan pasca-pasar, jenis ordernya, serta struktur biayanya. Anda dapat menggunakan pencarian informasi saham AS untuk mengorganisir ticker terkait seperti WDC, STX, SNDK, dan MU, lalu mengidentifikasi apakah masing-masing termasuk dalam HDD, NAND, DRAM, HBM, atau rantai pusat data AI. Informasi pasar publik, aturan perdagangan, dan struktur biaya hanya sebagai referensi penelitian dan bukan merupakan saran investasi.
Ringkasan: WDC pasca-pemisahan harus dipahami melalui lensa infrastruktur data AI. Perusahaan ini bukan lagi perusahaan penyimpanan hibrida HDD + Flash, melainkan perusahaan yang lebih berfokus pada HDD kapasitas tinggi, Cloud, dan penyimpanan nearline. Anda harus menganalisisnya secara terpisah dari SanDisk dan membandingkannya lebih dekat dengan Seagate. Pertanyaan sebenarnya bukanlah "berapa banyak bisnis yang dihapus setelah pemisahan," melainkan apakah WDC dapat memperoleh kerangka valuasi yang lebih jelas melalui kejelasan bisnis yang lebih besar, margin kotor yang lebih tinggi, dan arus kas yang lebih kuat.
Jika Anda terus memantau perusahaan rantai penyimpanan yang tercatat di bursa AS seperti WDC, SanDisk, Seagate, dan Micron, Anda perlu memahami batasan bisnis, cakupan pelaporan, variabel valuasi, dan biaya transaksi secara bersamaan. Biya adalah dompet perdagangan multi-aset global yang mendukung saham AS, saham Hong Kong, aset digital, dan kelas aset lainnya. Dalam perdagangan aktual, komisi, biaya platform, biaya agen eksternal, harga eksekusi, dan aturan yang berlaku semuanya dapat memengaruhi hasil akhir. Ketersediaan layanan bergantung pada lokasi Anda, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Jika Anda ingin mengelola daftar pantauan, meninjau layanan perdagangan yang didukung, dan memantau aset terkait melalui perangkat seluler, Anda dapat mengunduh Aplikasi untuk informasi lebih lanjut.
FAQ
Bisnis Apa yang Masih Dimiliki Western Digital Setelah Memisahkan SanDisk?
Setelah memisahkan SanDisk, Western Digital terutama mempertahankan bisnis HDD, dengan fokus pada Cloud, HDD nearline, penyimpanan enterprise, dan hard drive kapasitas tinggi untuk pusat data. SanDisk membawa produk NAND, SSD, dan Flash, sementara WDC lebih berfokus pada HDD dan penyimpanan kapasitas pusat data.
Apakah WDC Masih Perusahaan Penyimpanan Setelah Pemisahan SanDisk?
Ya. WDC masih merupakan perusahaan penyimpanan setelah pemisahan SanDisk, tetapi fokus bisnisnya telah berubah. Perusahaan ini tidak lagi menjadi perusahaan hibrida HDD + Flash. Kini lebih mendekati perusahaan HDD dan penyimpanan pusat data, sehingga analisis harus berfokus pada Cloud, nearline, dan arus kas.
Apa Perbedaan antara WDC dan SanDisk Setelah Pemisahan?
WDC kini lebih berfokus pada HDD, cloud, dan kapasitas penyimpanan pusat data AI, sedangkan SanDisk lebih berfokus pada NAND, SSD, Flash, dan produk flash untuk konsumen. Kedua perusahaan tetap menjadi bagian dari rantai penyimpanan data, tetapi penggerak laba, sumber siklus, dan kelompok pembandingnya kini berbeda.
Apa Arti Logika Pure-Play HDD WDC bagi Investor?
Logika pure-play HDD WDC membuat kerangka valuasi lebih jelas, tetapi juga membuat perusahaan lebih sensitif terhadap siklus HDD, pengadaan pelanggan cloud, dan belanja modal AI. Investor dapat menilai kualitas bisnis inti dengan lebih mudah, tetapi mereka juga perlu memperhatikan lebih dekat risiko konsentrasi pelanggan dan risiko siklus harga.
Mengapa Investor Harus Memperhatikan Pendapatan Cloud Setelah Pemisahan WDC?
Investor harus memperhatikan pendapatan Cloud setelah pemisahan WDC karena mencerminkan permintaan hyperscaler dan pusat data AI untuk HDD nearline. Semakin tinggi porsi Cloud, semakin besar ketergantungan WDC pada penyimpanan kapasitas pusat data dan semakin penting waktu pengadaan pelanggan besar.
Bagaimana WDC Sebaiknya Dibandingkan Dengan Seagate Setelah Pemisahan?
Setelah pemisahan, WDC lebih dapat dibandingkan dengan Seagate dalam hal pengiriman HDD nearline, margin kotor, arus kas bebas, perjanjian jangka panjang pelanggan, peta jalan teknologi, dan pengembalian modal. Jika kedua perusahaan membaik pada saat yang sama, hal itu biasanya memberikan bukti yang lebih kuat bahwa kondisi industri HDD sedang membaik.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam