
Saham Konsep Chip Penyimpanan Apa Saja yang Ada di Tahun 2026? Klasifikasi Perusahaan Terkait di Amerika Serikat dan Hong Kong




Saat melihat saham konsep chip penyimpanan pada tahun 2026, Anda tidak boleh sekadar menyaring dengan kata "semikonduktor." Pertama, Anda perlu membedakan antara DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SSD enterprise, HDD nearline, controller SSD, platform foundry, dan perangkat pengemasan lanjutan. Di pasar AS, nama chip penyimpanan yang lebih langsung terkonsentrasi di sekitar Micron dan SanDisk, sementara Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, dan NetApp termasuk dalam bagian-bagian berbeda dari rantai nilai penyimpanan yang lebih luas. Di Hong Kong, jumlah produsen DRAM, NAND, atau HBM berskala global lebih sedikit. Perusahaan terkait lebih sering terkait dengan memori non-volatile, platform foundry node matang, dan perangkat pengemasan lanjutan.
Poin Penting
- Saham chip penyimpanan sebaiknya pertama-tama dibagi menjadi DRAM, HBM, NAND, dan peralatan terkait.
- Nama-nama utama di AS lebih terkonsentrasi pada Micron, SanDisk, WDC, dan STX.
- Saham Hong Kong lebih terekspos pada memori non-volatile, foundry, pengemasan, dan peralatan.
- Pusat data AI sedang mendorong permintaan untuk HBM, SSD enterprise, dan HDD nearline.
- Analisis peluang sebaiknya berfokus pada bauran pendapatan, margin, persediaan, ekspansi, dan konsentrasi pelanggan.
- Eksposur konseptual tidak berarti berisiko rendah; industri penyimpanan tetap sangat bersifat siklis.
Bagaimana Saham Konsep Chip Penyimpanan Harus Diklasifikasikan pada Tahun 2026? Mulailah dengan Memisahkan "Penyimpanan Sejati" dari Rantai Nilai Terkait
Saham konsep chip penyimpanan bukanlah satu kumpulan saham tunggal. Saham-saham tersebut merupakan bagian dari rantai nilai yang dibangun di sekitar penyimpanan data, pembacaan, caching, transmisi, dan manajemen. Perusahaan chip penyimpanan yang sebenarnya terutama memproduksi DRAM, HBM, NAND Flash, NOR Flash, EEPROM, SLC NAND, eNVM, dan produk serupa. Sementara itu, perusahaan yang berkaitan dengan penyimpanan mungkin memproduksi HDD, SSD controller, chip antarmuka memori, jasa foundry, peralatan pengemasan tingkat lanjut, atau sistem penyimpanan korporat. Untuk menilai apakah suatu perusahaan memiliki “kemurnian penyimpanan” yang tinggi, kuncinya bukan pada label pasarnya, melainkan pada sumber pendapatannya dan posisi teknologinya.
Alasan mengapa tema ini kembali mendapatkan perhatian pada tahun 2026 adalah karena siklus memori dan siklus infrastruktur AI sedang memanas pada saat yang bersamaan. Gartner memperkirakan pendapatan semikonduktor dunia akan tumbuh 64% pada tahun 2026, dengan pendapatan memori diperkirakan meningkat tiga kali lipat, dan menyoroti lonjakan harga yang tajam pada DRAM dan NAND Flash sebagai pendorong "memflation". Hal ini menunjukkan bahwa chip penyimpanan tidak lagi sekadar komponen dalam siklus smartphone, PC, dan elektronik konsumen. Mereka menjadi bottleneck kritis di server AI, pusat data cloud, dan infrastruktur data perusahaan.
Anda dapat mengklasifikasikan saham konsep chip penyimpanan ke dalam lima kategori:
| Kategori | Produk Representatif | Paparan Langsung Chip Penyimpanan? | Contoh AS / Hong Kong | Penggerak Utama |
|---|---|---|---|---|
| DRAM / HBM | Memori server, memori berband lebar tinggi | Ya | MU; SK hynix dan Samsung sebagai referensi global | Pelatihan AI, bandwidth dekat GPU |
| NAND Flash | Memori flash, SSD perusahaan | Ya | SNDK, MU | Inferensi AI, SSD pusat data |
| Penyimpanan Kapasitas HDD | HDD Nearline | Tidak, tetapi sangat terkait | STX, WDC | Pusat data awan, danau data |
| Pengendali / Antarmuka | Pengendali SSD, RCD DDR5 | Tidak langsung | SIMO, RMBS | Kinerja SSD, modul memori server |
| Rantai Terkait Hong Kong | eNVM, NOR, foundry, peralatan pengemasan | Sebagian langsung, sebagian tidak langsung | 1385.HK, 1347.HK, 0981.HK, 0522.HK | Lokalisasi, node matang, pengemasan lanjutan |
Saham chip penyimpanan sejati (true storage) biasanya melihat kinerja keuangannya lebih langsung terpengaruh oleh harga dan pengiriman DRAM, HBM, NAND, NOR, EEPROM, dan produk terkait. Sebagai contoh, pendapatan Micron dipengaruhi oleh permintaan DRAM, NAND, HBM, dan SSD pusat data. SanDisk, setelah pemisahannya, lebih berfokus pada NAND Flash dan SSD. Perusahaan terkait di rantai nilai memperoleh manfaat secara lebih tidak langsung. Seagate dan Western Digital terutama dipengaruhi oleh permintaan kapasitas danau data AI dan penyimpanan awan. ASMPT terpapar pada permintaan perangkat pengemasan lanjutan (advanced packaging) dan peralatan terkait HBM. Hua Hong Semiconductor dan SMIC lebih terkait dengan platform manufaktur eNVM dan NVM mandiri.
Ringkasan: Saat menapis saham konsep chip penyimpanan pada tahun 2026, langkah pertama bukanlah menghafal kode saham. Langkah pertama adalah memisahkan "perusahaan chip penyimpanan langsung" dari "perusahaan rantai nilai terkait penyimpanan." DRAM, HBM, NAND, NOR, dan EEPROM lebih dekat dengan inti chip penyimpanan. HDD, kontroler SSD, chip antarmuka memori, platform foundry, peralatan pengemasan lanjutan, dan sistem penyimpanan perusahaan termasuk dalam rantai nilai terkait. Hanya setelah Anda mengidentifikasi apakah pendapatan sebuah perusahaan benar-benar berasal dari chip penyimpanan, Anda dapat menilai dengan tepat permintaan pusat data AI, siklus harga, margin kotor, dan perubahan persediaan.
Perusahaan Chip Penyimpanan Inti di Amerika Serikat: Micron, SanDisk, dan Tema NAND / HBM
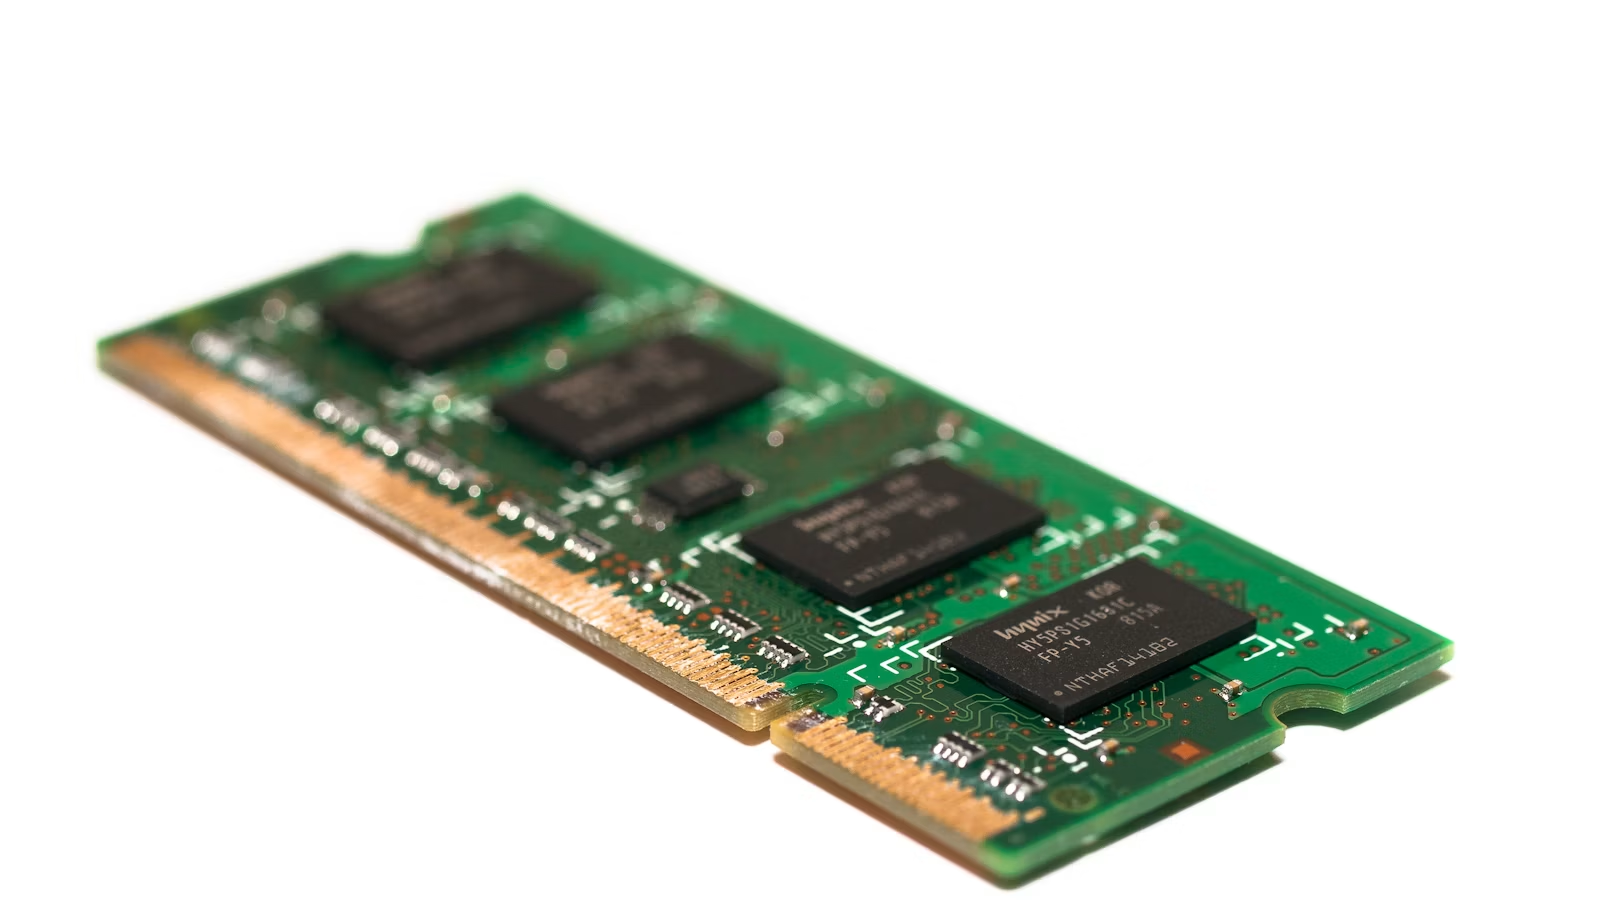
Di pasar AS, perusahaan yang paling dekat dengan "inti chip penyimpanan" terutama adalah Micron dan SanDisk. Micron mencakup DRAM, HBM, NAND, dan SSD pusat data, menjadikannya perwakilan yang paling langsung di bursa AS untuk tema memori AI. SanDisk, setelah pemisahan dari Western Digital, telah menjadi perusahaan yang lebih berfokus pada NAND Flash dan SSD korporat. Variabel kunci mereka adalah permintaan pusat data AI, harga memori, perluasan pasokan, komitmen pelanggan, dan tren margin kotor.
Micron MU: Perwakilan Komprehensif untuk DRAM, HBM, NAND, dan SSD Pusat Data
Micron adalah saham konsep chip penyimpanan yang paling langsung di pasar AS. Perusahaan ini mencakup DRAM, NAND, HBM, dan SSD, sehingga bukan sekadar "saham memori tradisional." Ia juga merupakan lensa penting untuk mengamati memori AI, memori server, SSD pusat data, dan kekencangan pasokan HBM. Materi kuartal ketiga fiskal 2026 Micron mencatat bahwa pendapatan SSD pusat data melampaui 5 miliar dolar AS dan bahwa permintaan industri terhadap DRAM dan NAND terus melampaui pasokan secara signifikan. Hal ini secara langsung menjelaskan mengapa pasar kembali memperhatikan MU.
Saat menganalisis MU, kuncinya bukan hanya pertumbuhan pendapatan. Anda harus fokus pada tiga hal: apakah pasokan HBM tetap ketat, apakah harga jual rata-rata DRAM dan NAND terus membaik, dan apakah pendapatan pusat data terus meningkat sebagai bagian dari total pendapatan. HBM berada lebih dekat dengan GPU, memiliki hambatan teknis yang lebih tinggi dan persyaratan kualifikasi pelanggan yang lebih ketat, serta mungkin memiliki daya ungkit laba yang lebih kuat daripada DRAM biasa. Namun, HBM juga terpapar pada risiko yield, kapasitas pengemasan, konsentrasi pelanggan, dan waktu ekspansi.
SanDisk SNDK: Kemurnian NAND Flash dan Enterprise SSD yang Lebih Tinggi Setelah Pemisahan dari WDC
SanDisk adalah perusahaan yang perlu dipantau secara terpisah dalam daftar pantauan chip penyimpanan AS tahun 2026. SanDisk menyelesaikan pemisahan dirinya dari Western Digital pada tahun 2025 dan mulai diperdagangkan di Nasdaq dengan ticker SNDK, dengan fokus bisnis pada memori flash, NAND, dan SSD. Setelah pemisahan tersebut, WDC menjadi lebih berfokus pada penyimpanan kapasitas HDD, sementara SNDK menjadi rujukan tersendiri yang lebih tepat untuk eksposur NAND Flash dan SSD perusahaan.
Daya ungkit pendapatan SanDisk berasal dari harga NAND dan permintaan SSD pusat data. Hasil kuartal ketiga fiskal 2026 SanDisk menunjukkan pendapatan kuartalan sebesar $5,95 miliar, naik 97% secara kuartalan, dengan pendapatan Datacenter naik 233%. Hal ini menunjukkan bahwa inferensi AI, pusat data awan, dan campuran pelanggan bernilai lebih tinggi sudah mengubah profil keuangan perusahaan NAND dan SSD.
| Perusahaan | Ticker | Produk Utama | Logika Terkait AI | Indikator Utama yang Perlu Dipantau |
|---|---|---|---|---|
| Micron | MU | DRAM, HBM, NAND, SSD | Memori AI, HBM, SSD pusat data | Pendapatan pusat data, pasokan HBM, margin kotor |
| SanDisk | SNDK | NAND Flash, SSD enterprise | Inferensi AI, penyimpanan pusat data | Pendapatan pusat data, ASP NAND, inventaris |
| Samsung | Referensi tercatat di Korea | DRAM, NAND, HBM | Referensi siklus memori global | Kualifikasi HBM, harga memori |
| SK hynix | Referensi tercatat di Korea | HBM, DRAM, NAND | Referensi kepemimpinan HBM | HBM3E/HBM4, rencana ekspansi |
Ringkasan: Tema chip penyimpanan AS yang paling langsung adalah Micron dan SanDisk. Micron adalah pemimpin memori komprehensif dan cocok untuk melacak siklus yang lebih luas dari HBM, DRAM, NAND, dan SSD pusat data. SanDisk memiliki kemurnian NAND dan SSD yang lebih tinggi setelah pemisahannya dan lebih langsung terpengaruh oleh inferensi AI, penyimpanan pusat data, dan penetapan harga NAND. Anda tidak seharusnya menerapkan kerangka yang sama pada keduanya hanya karena keduanya terkait dengan "penyimpanan AI." MU lebih terkait dengan kombinasi siklus HBM dan DRAM/NAND, sedangkan SNDK lebih terkait dengan NAND Flash, SSD perusahaan, dan komposisi pelanggan pusat data.
Perusahaan Terkait Penyimpanan di AS: HDD, Pengendali, Chip Antarmuka, dan Sistem Penyimpanan Perusahaan
Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, dan NetApp bukan semuanya produsen chip penyimpanan, tetapi mereka merupakan perusahaan penting dalam rantai nilai penyimpanan di AS. Seagate dan Western Digital lebih berfokus pada HDD dan penyimpanan kapasitas nearline. Silicon Motion dan Rambus lebih terekspos pada controller SSD, chip antarmuka memori, dan IP. Pure Storage dan NetApp lebih terkait dengan sistem penyimpanan perusahaan, platform data AI, dan manajemen data. Mereka dapat dimasukkan ke dalam daftar pantauan, tetapi harus ditandai sebagai "penerima manfaat tidak langsung."
Seagate STX dan Western Digital WDC: Bukan Saham Chip, tetapi Penerima Manfaat dari Penyimpanan Berkapasitas Besar
Seagate dan Western Digital tidak berpusat pada DRAM, NAND, atau HBM. Exposur utama mereka adalah penyimpanan berkapasitas besar. Korpus pelatihan AI, video, gambar, log, cadangan, arsip, dan data lake tidak semuanya dapat ditempatkan pada SSD berbiaya tinggi. HDD nearline tetap menjadi fondasi kapasitas berbiaya rendah. Hasil kuartal ketiga fiskal 2026 Seagate melaporkan pendapatan sebesar $3,11 miliar, margin laba kotor non-GAAP sebesar 47,0%, dan arus kas bebas sebesar $953 juta, yang menunjukkan bahwa permintaan penyimpanan berkapasitas besar telah meningkatkan kualitas laba mereka secara signifikan.
Setelah pemisahan SanDisk, bisnis Western Digital menjadi lebih terkonsentrasi pada HDD dan penyimpanan kapasitas pusat data. Hasil kuartal ketiga fiskal 2026 WD menunjukkan pendapatan sebesar $3,337 miliar, naik 45% dibanding tahun sebelumnya, dan margin kotor non-GAAP sebesar 50,5%. Perusahaan seperti ini lebih tepat diklasifikasikan sebagai "penyimpanan kapasitas pusat data AI" daripada sebagai produsen chip penyimpanan.
Silicon Motion SIMO dan Rambus RMBS: Penerima Manfaat Tidak Langsung Melalui Controller dan Antarmuka
Silicon Motion bukan produsen NAND, tetapi merupakan perusahaan penting dalam rantai nilai pengontrol SSD. Pengontrol SSD memengaruhi kinerja baca/tulis, konsumsi daya, keandalan, standar antarmuka, dan kompatibilitas pusat data. Materi kuartal pertama 2026 Silicon Motion menyebutkan pengontrol SSD PCIe Gen5 untuk kasus penggunaan enterprise, pusat data, dan AI, yang menunjukkan bahwa manfaatnya berasal dari peningkatan kinerja SSD, bukan dari harga NAND itu sendiri.
Rambus lebih terikat pada chip antarmuka memori dan silicon IP. Server AI yang menggunakan DDR5 RDIMM, MRDIMM, HBM, GDDR, PCIe, dan CXL membutuhkan kemampuan transfer data yang lebih tinggi. Materi investor Rambus tahun 2026 menyebutkan chipset antarmuka memori DDR5, IP antarmuka memori HBM4E, dan IP keamanan terkait, sehingga perusahaan ini lebih cocok diklasifikasikan sebagai penerima manfaat tidak langsung dari antarmuka memori dan IP.
Pure Storage PSTG dan NetApp NTAP: Sistem Penyimpanan Perusahaan, Bukan Chip Penyimpanan
Pure Storage dan NetApp lebih tepat diklasifikasikan sebagai perusahaan sistem penyimpanan tingkat perusahaan, bukan saham chip penyimpanan. Nilai mereka berasal dari array all-flash, layanan langganan, perlindungan data, platform data siap AI, manajemen data RAG, dan penerapan tingkat perusahaan. Hasil kuartal ketiga tahun fiskal 2026 Pure Storage menunjukkan pendapatan sebesar $964,5 juta, naik 16% dibanding tahun lalu, dan pendapatan layanan langganan sebesar $429,7 juta. Ini menunjukkan bahwa perusahaan lapisan sistem mengikuti logika yang lebih didorong langganan dan platform data perusahaan.
| Perusahaan | Ticker | Produsen Chip Penyimpanan? | Klasifikasi yang Lebih Akurat | Yang Perlu Diperhatikan |
|---|---|---|---|---|
| Seagate | STX | Tidak | HDD / penyimpanan kapasitas nearline | Pesanan pelanggan cloud, margin kotor, FCF |
| Western Digital | WDC | Tidak | HDD / kapasitas pusat data | Pendapatan cloud, pengiriman nearline |
| Silicon Motion | SIMO | Tidak | Pengendali SSD | PCIe Gen5, pengendali SSD enterprise |
| Rambus | RMBS | Tidak | Chip antarmuka memori / IP | DDR5, IP HBM, modul memori server |
| Pure Storage | PSTG | Tidak | Sistem penyimpanan enterprise | Pendapatan langganan, RPO, platform data AI |
| NetApp | NTAP | Tidak | Manajemen data enterprise | RAG, penyimpanan objek, penerapan enterprise |
Ringkasan: Perusahaan-perusahaan terkait penyimpanan data di AS perlu dipisahkan dengan cermat. STX dan WDC adalah perusahaan penyimpanan berbasis kapasitas, yang dipengaruhi oleh penyimpanan cloud, HDD nearline, dan permintaan data lake. SIMO dan RMBS adalah perusahaan chip kontroler, chip antarmuka, dan IP, yang dipengaruhi oleh SSD, DDR5, HBM, dan peningkatan arsitektur server AI. PSTG dan NTAP adalah perusahaan sistem penyimpanan perusahaan, yang dipengaruhi oleh platform data AI perusahaan, layanan langganan, dan tata kelola data. Semuanya bisa termasuk dalam "daftar pantauan saham konsep penyimpanan data," tetapi tidak semuanya boleh disebut produsen chip penyimpanan. Klasifikasi yang jelas menghasilkan penilaian risiko yang lebih baik.
Perusahaan Terkait Chip Penyimpanan di Hong Kong: Sedikit Nama Langsung, Lebih Banyak Eksposur pada Foundry, Penyimpanan Tertanam, dan Pengemasan Lanjutan
Hong Kong relatif memiliki sedikit perusahaan yang secara langsung sesuai dengan produsen DRAM, NAND, atau HBM global seperti Micron, SK hynix, dan Samsung. Sebagian besar perusahaan terkait berada di posisi lain dalam rantai nilai penyimpanan. Contoh tipikalnya meliputi produk memori non-volatile dari Shanghai Fudan, platform proses memori non-volatile tertanam dan memori non-volatile mandiri dari Hua Hong Semiconductor dan SMIC, serta peralatan pengemasan lanjutan dari ASMPT. Saat mempelajari saham konsep penyimpanan Hong Kong, Anda harus sangat berhati-hati agar tidak menyamakan "terkait semikonduktor" dengan "produsen chip penyimpanan."
Shanghai Fudan 1385.HK: Platform Memori Non-Volatile dan Chip Khusus
Shanghai Fudan adalah salah satu perusahaan yang tercatat di Hong Kong yang relatif lebih dekat dengan inti chip penyimpanan. Bisnisnya bukan DRAM skala besar, HBM, atau NAND berkapasitas tinggi. Perusahaan ini lebih berfokus pada EEPROM, NOR Flash, SLC NAND, dan memori dengan keandalan tinggi. Materi laporan interim Shanghai Fudan menyatakan bahwa lini produk chip memorinya mencakup memori EEPROM, memori NOR Flash, dan memori SLC NAND Flash. Produk-produk ini lebih umum digunakan dalam skenario industri, otomotif, komunikasi, keamanan, meteran pintar, dan keandalan tinggi.
Ini berarti Anda tidak boleh menerapkan logika HBM dari Micron secara langsung pada Shanghai Fudan. Shanghai Fudan lebih baik dianalisis melalui komposisi produk, kualifikasi pelanggan, stabilitas margin kotor, kemajuan lokalisasi, dan perubahan persediaan, bukan melalui logika penetapan harga DRAM atau NAND komoditas semata.
Hua Hong Semiconductor 1347.HK dan SMIC 0981.HK: Platform Proses Terkait Penyimpanan, Bukan Produsen Penyimpanan
Hua Hong Semiconductor adalah fabrikasi proses khusus (specialty process foundry). Kaitannya dengan penyimpanan (storage) terutama berasal dari platform memori non-volatil tertanam (embedded) dan memori non-volatil mandiri (standalone). Hua Hong mencantumkan NOR Flash dan EEPROM di antara produk fabrikasi memori non-volatil mandirinya. Hal ini menunjukkan bahwa perusahaan tersebut memang terkait dengan manufaktur chip penyimpanan, tetapi tidak menjual DRAM atau NAND komoditas sebagai merek penyimpanan.
SMIC juga merupakan platform manufaktur, bukan merek chip penyimpanan. Laporan tahunan SMIC 2025 menyatakan bahwa platform produksi massalnya mencakup teknologi memori non-volatil tertanam (embedded) dan memori non-volatil berdiri sendiri (standalone). Saat menganalisis eksposur SMIC terhadap sektor penyimpanan, Anda harus berfokus pada node proses matang, struktur pelanggan, tingkat utilisasi kapasitas, dan platform proses, alih-alih menganggapnya sebagai pengganti MU atau SNDK.
ASMPT 0522.HK: Peralatan Pengemasan Lanjutan dan Rantai Perangkat Keras HBM / AI
ASMPT bukanlah perusahaan chip penyimpanan, tetapi merupakan perusahaan peralatan yang penting dalam rantai HBM, pengemasan lanjutan (advanced packaging), dan perangkat keras AI. Hasil tahun 2025 ASMPT mencatat bahwa bisnis TCB-nya tumbuh sekitar 146% dari tahun ke tahun pada 2025, dan bahwa TAM TCB-nya direvisi naik dari sekitar $760 juta pada 2025 menjadi $1,6 miliar pada 2028, didorong oleh aplikasi logika lanjutan dan HBM. Perusahaan ini cocok dijadikan referensi untuk momentum peralatan pengemasan HBM, tetapi bukan sebagai produsen chip penyimpanan.
| Perusahaan Hong Kong | Ticker | Hubungan Dengan Chip Penyimpanan | Kekuatan Paparan | Indikator Kunci |
|---|---|---|---|---|
| Shanghai Fudan | 1385.HK | EEPROM, NOR, SLC NAND dan memori non-volatil lainnya | Relatif langsung | Komposisi produk, margin kotor, kualifikasi pelanggan |
| Hua Hong Semiconductor | 1347.HK | Platform proses eNVM dan NVM mandiri | Tidak langsung tetapi relatif dekat | Tingkat pemanfaatan kapasitas, permintaan proses khusus |
| SMIC | 0981.HK | Platform foundry eNVM dan NVM mandiri | Tidak langsung | Node matang, struktur pelanggan |
| ASMPT | 0522.HK | Peralatan pengemasan lanjutan terkait HBM / AI | Tidak langsung | Pendapatan TCB, AP, pesanan |
| Lenovo Group | 0992.HK | Server AI dan permintaan pasar akhir | Terkait hilir | Server, biaya pengadaan penyimpanan |
Ringkasan: Cara yang tepat untuk memahami saham konsep chip penyimpanan Hong Kong adalah melalui pemetaan rantai nilai, bukan dengan meniru logika produsen penyimpanan AS. Shanghai Fudan relatif lebih dekat dengan inti chip penyimpanan, tetapi produknya lebih berfokus pada aplikasi non-volatil dan keandalan tinggi. Hua Hong dan SMIC adalah platform manufaktur yang terkait dengan penyimpanan, dengan logika yang terkait dengan layanan foundry dan node proses matang. ASMPT adalah perusahaan peralatan pengemasan lanjutan, yang didorong oleh permintaan HBM dan perangkat keras AI. Lenovo lebih terekspos pada permintaan server hilir dan terminal. Ketika melihat saham Hong Kong, sebaiknya beri label pada setiap perusahaan sebagai eksposur langsung, tidak langsung, atau hilir.
Bagaimana Investor Biasa Sebaiknya Membandingkan Saham Konsep Chip Penyimpanan AS dan Hong Kong?
Membandingkan saham konsep chip penyimpanan AS dan Hong Kong memerlukan lebih dari sekadar melihat kenaikan harga saham atau label seperti "AI," "semikonduktor," atau "penyimpanan." Anda perlu mengevaluasi kemurnian bisnis, paparan pendapatan, sensitivitas keuangan, posisi teknis, struktur pelanggan, valuasi, likuiditas, dan risiko kebijakan. Saham AS lebih cocok untuk melacak siklus memori global dan pesanan pusat data AI. Saham Hong Kong lebih cocok untuk melacak lokalisasi, node proses matang, pengemasan lanjutan, dan peran pendukung dalam rantai nilai.
Keunggulan pasar AS adalah batas bisnis yang lebih jelas. MU dan SNDK lebih dekat ke inti chip penyimpanan. STX dan WDC lebih dekat ke penyimpanan kapasitas. SIMO dan RMBS adalah nama chip kontroler dan antarmuka. PSTG dan NTAP berada di lapisan sistem. Rantai di Hong Kong lebih tersebar. Fudan Shanghai lebih berfokus pada memori non-volatil. Hua Hong dan SMIC adalah platform manufaktur. ASMPT adalah peralatan pengemasan canggih. Jika Anda memasukkan semuanya ke dalam satu tabel perbandingan, Anda harus membandingkan jalur keuntungan mereka, bukan sekadar kelipatan valuasi.
| Dimensi Perbandingan | Saham Chip Penyimpanan AS / Terkait | Saham Terkait Penyimpanan Hong Kong | Hal yang Perlu Dinilai |
|---|---|---|---|
| Kemurnian Bisnis | MU dan SNDK relatif tinggi | 1385.HK relatif tinggi; lainnya sebagian besar nama rantai terkait | Struktur pendapatan |
| Eksposur AI | Eksposur HBM, SSD, HDD, dan lapisan sistem lebih jelas | Lebih tidak langsung melalui rantai pengemasan, foundry, dan server | Pesanan dan pelanggan |
| Sensitivitas Keuangan | Harga penyimpanan secara langsung memengaruhi margin kotor | Dipengaruhi oleh tingkat utilisasi kapasitas dan bauran produk | Margin dan persediaan |
| Volatilitas Valuasi | Sensitivitas lebih tinggi dan volatilitas lebih tinggi | Mungkin memiliki diskon valuasi dan perbedaan likuiditas | Toleransi risiko |
| Biaya Perdagangan | Biaya saham AS, nilai tukar, pajak | Biaya saham Hong Kong, nilai tukar, bea materai | Biaya pesanan aktual |
Jika Anda memantau saham konsep chip penyimpanan Amerika Serikat dan Hong Kong sekaligus, Anda tidak boleh hanya melihat pergerakan harga sebelum bertransaksi. Anda juga perlu mempertimbangkan komisi, biaya platform, biaya agensi eksternal, nilai tukar, pajak, serta biaya yang ditampilkan di halaman pesanan. Melalui Biya, Anda dapat memantau pasar saham AS, saham Hong Kong, dan kripto, serta menempatkan MU, SNDK, STX, WDC, 1385.HK, 1347.HK, 0981.HK, dan 0522.HK ke dalam grup pemantauan yang berbeda. Biya tidak mengenakan komisi untuk perdagangan saham AS, sedangkan biaya platform, biaya agensi eksternal, dan biaya lainnya mengacu pada biaya perdagangan saham AS serta tampilan di halaman pesanan.
Biaya perdagangan tidak hanya memengaruhi perdagangan jangka pendek. Bagi saham konsep chip penyimpanan yang volatil, penyeimbangan ulang yang sering dapat membuat biaya platform, nilai tukar, biaya eksternal, dan pajak menjadi lebih berpengaruh terhadap imbal hasil riil. Ketersediaan layanan terkait bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Informasi pasar publik, aturan perdagangan, dan struktur biaya dapat mendukung persiapan pengambilan keputusan, tetapi bukan merupakan nasihat investasi.
Ringkasan: Perbedaan antara saham konsep chip penyimpanan AS dan Hong Kong adalah bahwa nama-nama AS lebih langsung mencerminkan siklus DRAM, HBM, NAND, HDD, dan sistem penyimpanan enterprise, sementara nama-nama Hong Kong lebih sering mencerminkan memori non-volatile, platform manufaktur, peralatan pengemasan lanjutan, dan rantai server hilir. Anda harus membandingkan kemurnian bisnis dan eksposur pendapatan terlebih dahulu, lalu melihat margin kotor, inventaris, struktur pelanggan, valuasi, dan likuiditas. Di sisi perdagangan, biaya, nilai tukar, pajak, dan persyaratan regulasi lokal juga harus diperhitungkan, alih-alih hanya mengandalkan popularitas tema atau peringkat berdasarkan kenaikan harga.
Indikator dan Risiko Apa yang Harus Anda Pantau untuk Saham Konsep Chip Penyimpanan pada Tahun 2026?
Pada tahun 2026, hal yang paling penting bukanlah menghafal setiap ticker saham chip penyimpanan. Hal yang paling penting adalah terus memantau harga industri, ekspansi pasokan, pesanan pusat data AI, persediaan, margin kotor, dan konsentrasi pelanggan. Industri penyimpanan data sangat bersifat siklis. Bahkan ketika permintaan AI kuat, saham tetap bisa berfluktuasi karena ekspansi kapasitas, harga yang mencapai puncaknya, pemotongan pesanan pelanggan, atau valuasi yang berlebihan. Tujuan Anda seharusnya bukan untuk memprediksi setiap pergerakan, melainkan untuk mengidentifikasi apakah kekuatan industri benar-benar mengalir ke dalam hasil keuangan.
Anda dapat membagi indikator kunci menjadi enam kelompok:
- Indikator harga: harga kontrak dan harga spot untuk DRAM, NAND, HBM, SSD, dan HDD.
- Indikator pendapatan: pendapatan pusat data, pendapatan SSD perusahaan, pengiriman HDD nearline, dan pendapatan langganan.
- Indikator profitabilitas: margin kotor, margin operasi, arus kas bebas, dan hari persediaan.
- Indikator pasokan: belanja modal, rencana ekspansi, yield, kapasitas pengemasan, dan komitmen pelanggan.
- Indikator permintaan: belanja modal cloud, pengiriman server AI, adopsi RAG, dan beban kerja inferensi.
- Indikator pasar: kelipatan valuasi, kenaikan harga saham, ekspektasi analis, dan likuiditas perdagangan.
| Indikator | Arti | Jenis Perusahaan Terkait |
|---|---|---|
| Harga DRAM / NAND | Menunjukkan apakah siklus memori masih naik | MU, SNDK, Samsung, SK hynix |
| Pasokan dan Kualifikasi HBM | Menunjukkan daya ungkit memori AI kelas atas | MU, SK hynix, Samsung, ASMPT |
| Pendapatan SSD Enterprise | Menunjukkan permintaan inferensi AI dan penyimpanan pusat data | MU, SNDK, SIMO |
| Pengiriman HDD Nearline | Menunjukkan permintaan data lake awan dan kapasitas | STX, WDC |
| eNVM / NOR / EEPROM | Menunjukkan kemurnian penyimpanan terkait Hong Kong | 1385.HK, 1347.HK, 0981.HK |
| Pesanan AP / TCB | Menunjukkan momentum peralatan pengemasan HBM | 0522.HK |
Risiko perlu dipantau secara bersamaan. Risiko pertama adalah siklus harga: kenaikan harga penyimpanan mendorong ekspansi, dan begitu pasokan dirilis lebih cepat daripada permintaan, inventaris dan margin kotor dapat tertekan. Risiko kedua adalah konsentrasi pelanggan: perubahan waktu pemesanan dari hyperscaler dapat memengaruhi ekspektasi terhadap perusahaan HBM, SSD, HDD, dan lapisan sistem. Risiko ketiga adalah substitusi teknologi: pembagian biaya antara SSD dan HDD, transisi generasi HBM, dan peningkatan standar PCIe semuanya dapat mengubah lanskap persaingan. Risiko keempat adalah valuasi: saham konsep populer dapat menghargai pertumbuhan beberapa tahun ke depan terlebih dahulu.
Jika Anda berencana menyusun daftar saham konsep chip penyimpanan 2026, sebaiknya bagi saham-saham AS dan Hong Kong ke dalam lima kelompok: chip penyimpanan langsung, kapasitas penyimpanan, chip kontroler dan antarmuka, foundry dan pengemasan, serta lapisan sistem. Jangan hanya memeringkat perusahaan berdasarkan popularitas tema. Anda juga dapat menggunakan pencarian informasi saham AS untuk mengorganisir saham-saham yang terdaftar di AS terlebih dahulu, kemudian meninjaunya bersamaan dengan laporan keuangan perusahaan, harga industri, dan peristiwa risiko. Jika layanan terkait tersedia di wilayah Anda, Anda juga dapat mengunduh aplikasinya untuk lebih memahami pasar yang tersedia, aturan akun, dan tampilan pesanan.
Ringkasan: Pada tahun 2026, pelacakan saham konsep chip penyimpanan harus dimulai dari tren harga dan penawaran-permintaan DRAM, NAND, dan HBM, kemudian beralih ke apakah kinerja keuangan perusahaan benar-benar terwujud, dan terakhir apakah valuasi masih masuk akal. Untuk saham AS, nama-nama kunci meliputi MU, SNDK, STX, WDC, SIMO, RMBS, PSTG, dan NTAP. Untuk saham Hong Kong, 1385.HK, 1347.HK, 0981.HK, dan 0522.HK harus diklasifikasikan berdasarkan relevansi bisnisnya. Chip penyimpanan memiliki logika infrastruktur AI jangka panjang, tetapi kinerja jangka pendek tetap akan dipengaruhi oleh siklus harga, perluasan kapasitas, persediaan, konsentrasi pelanggan, dan sentimen pasar.
Saat Anda mulai meneliti saham konsep chip penyimpanan, ada baiknya mencatat perusahaan berdasarkan lapisannya: mana yang merupakan perusahaan DRAM/HBM/NAND sesungguhnya, mana yang menyediakan kapasitas penyimpanan HDD, mana yang memproduksi pengontrol dan chip antarmuka, dan mana saham Hong Kong yang terkait dengan peralatan foundry atau pengemasan. Biya adalah dompet perdagangan multi-aset global yang mendukung perdagangan saham AS, saham Hong Kong, dan kripto, serta penukaran USDT ke mata uang fiat utama seperti USD atau HKD. Bagi investor yang memantau pasar internasional, hal ini dapat membantu menempatkan saham terkait penyimpanan di berbagai pasar ke dalam satu kerangka pengamatan dan mendukung pemeriksaan pra-perdagangan terhadap struktur biaya, tampilan pesanan, dan aturan akun.Ketersediaan layanan terkait bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Informasi pasar publik tidak merupakan saran investasi.
FAQ
Apa Saja Saham Konsep Chip Penyimpanan AS Utama pada 2026?
Nama saham chip penyimpanan AS yang lebih langsung pada 2026 mencakup Micron dan SanDisk, sedangkan perusahaan terkait dalam rantai nilai mencakup Seagate, Western Digital, Silicon Motion, Rambus, Pure Storage, dan NetApp. Mereka masing-masing berkaitan dengan DRAM/HBM, NAND, HDD, controller, chip antarmuka, dan sistem penyimpanan perusahaan, dengan tingkat kemurnian bisnis yang sangat berbeda.
Bagaimana Saham Konsep Chip Penyimpanan Hong Kong Sebaiknya Diklasifikasikan pada 2026?
Saham konsep chip penyimpanan Hong Kong lebih tepat diklasifikasikan ke dalam memori non-volatile, platform foundry, peralatan pengemasan lanjutan, dan rantai server hilir. Shanghai Fudan lebih dekat dengan inti chip penyimpanan, Hua Hong dan SMIC lebih berorientasi pada platform manufaktur, ASMPT terkait dengan peralatan pengemasan lanjutan, dan Lenovo lebih terekspos pada sisi permintaan hilir.
Apa Perbedaan antara Saham Konsep Chip Penyimpanan dan Saham Penyimpanan AI?
Saham konsep chip penyimpanan lebih berfokus pada produk tingkat chip seperti DRAM, HBM, NAND, NOR, dan EEPROM. Saham penyimpanan AI mencakup cakupan yang lebih luas, termasuk HDD, SSD, sistem penyimpanan, platform data, dan manajemen data AI perusahaan. Yang pertama lebih berorientasi pada produk, sedangkan yang kedua mencerminkan permintaan infrastruktur AI yang lebih luas.
Bagaimana Investor Biasa Dapat Menilai Kemurnian Bisnis Saham Chip Penyimpanan?
Kemurnian bisnis harus dinilai berdasarkan struktur pendapatan, pengungkapan produk, jenis pelanggan, dan sumber margin kotor. Jika pendapatan terutama berasal dari DRAM, HBM, NAND, NOR, atau EEPROM, kemurnian bisnis lebih tinggi. Jika pendapatan berasal dari fabrikasi, peralatan, sistem, atau server, perusahaan lebih tepat diklasifikasikan sebagai bagian dari rantai nilai terkait.
Mengapa Saham Konsep Chip Penyimpanan Masih Memiliki Risiko Siklikal?
Harga chip penyimpanan sangat dipengaruhi oleh siklus penawaran-permintaan. Permintaan AI dapat meningkatkan permintaan terhadap HBM, DRAM, dan NAND, tetapi keuntungan yang tinggi juga mendorong ekspansi. Begitu permintaan melambat atau pasokan baru dirilis, persediaan, harga jual rata-rata, dan margin kotor dapat tertekan, sehingga meningkatkan volatilitas saham.
Biaya Apa Saja yang Perlu Diperhatikan Investor Saat Memperdagangkan Saham Konsep Penyimpanan AS dan Hong Kong?
Saat memperdagangkan saham konsep penyimpanan AS dan Hong Kong, investor perlu memperhatikan komisi, biaya platform, biaya agen eksternal, nilai tukar, pajak, beban materai Hong Kong, serta biaya yang ditampilkan pada halaman pesanan. Aturan platform berbeda-beda, sehingga keputusan perdagangan harus didasarkan pada pengungkapan biaya, rincian penagihan, dan persyaratan regulasi setempat.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks


Can You Use a Virtual Card for ChatGPT? Subscription Payments and Card Declines




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam