
Bagaimana Kenaikan Harga NAND Mempengaruhi SanDisk? SSD Enterprise, Penyimpanan Konsumer, dan Daya Ungkit Margin




Dampak kenaikan harga NAND terhadap SanDisk bukan sekadar "produk menjadi lebih mahal." Pendorong sebenarnya adalah ASP per gigabyte, campuran SSD enterprise, volume di sisi konsumen, dan daya ungkit margin kotor yang bergerak bersamaan. Anda dapat memandang SanDisk sebagai perusahaan ber-beta tinggi dalam siklus NAND yang sedang naik: SSD enterprise mendapat manfaat yang lebih langsung dari permintaan pusat data AI, sementara penyimpanan konsumen juga dapat mengalami kenaikan harga tetapi lebih mungkin terpengaruh oleh inventaris saluran dan penurunan kelas oleh pengguna. Saat menilai saham SNDK, pertanyaan kuncinya adalah apakah harga NAND yang lebih tinggi dapat terus diterjemahkan menjadi pendapatan, margin kotor, dan arus kas, alih-alih hanya memperhatikan judul berita tentang harga NAND.
Poin Penting
- Kenaikan harga NAND pertama-tama menaikkan ASP SanDisk dan memperkuat daya ungkit margin.
- Enterprise SSD adalah lini bisnis dengan manfaat yang paling jelas dan tercepat.
- Penyimpanan konsumen juga dapat naik harga, tetapi volume dan inventaris saluran lebih sensitif.
- Perjanjian jangka panjang meningkatkan visibilitas pendapatan, tetapi tidak sepenuhnya menghilangkan siklus.
- Peningkatan margin bergantung pada apakah ASP terus melampaui perubahan biaya.
- Pemulihan pasokan, penurunan kelas oleh pelanggan, dan valuasi yang terlalu mahal adalah risiko utama.
Apa Arti Kenaikan Harga NAND bagi SanDisk?
Dampak paling langsung dari kenaikan harga NAND terhadap SanDisk adalah ASP per gigabyte yang lebih tinggi. Jika volume pengiriman tidak turun tajam, pendapatan dan margin kotor dapat menguat secara bersamaan. Dalam hasil laba rugi Q3 FY2026, SanDisk melaporkan pendapatan kuartalan sebesar $5,95 miliar, naik 251% secara tahunan, dengan margin kotor GAAP mencapai 78,4%. Hal ini menunjukkan bahwa siklus naik NAND telah benar-benar masuk ke dalam laporan laba rugi secara bermakna.
Untuk memahami hal ini, Anda dapat memecah kondisi keuangan SanDisk menjadi tiga variabel: ASP, exabyte yang terjual, dan campuran produk. ASP adalah harga jual per satuan kapasitas. Exabyte yang terjual mewakili total kapasitas yang dikirim. Campuran produk merujuk pada keseimbangan antara SSD enterprise, Edge, Consumer, dan lini produk lainnya. Kenaikan harga NAND pertama-tama memengaruhi ASP. Jika pelanggan masih bersedia membeli produk berkapasitas tinggi, volume pengiriman tetap stabil atau meningkat. Jika lebih banyak kapasitas dialokasikan ke SSD enterprise, margin kotor dapat meluas lebih jauh.
SanDisk bukan sekadar merek flashdisk atau kartu memori. Setelah menyelesaikan pemisahan diri dari Western Digital dan mulai diperdagangkan dengan kode SNDK, perusahaan ini menjadi lebih dekat dengan perusahaan NAND Flash dan penyimpanan canggih yang independen, dengan produk yang mencakup SSD, produk embedded, kartu lepas pasang, flashdisk, wafer, dan komponen. Dengan kata lain, kenaikan harga NAND memengaruhi bisnis perusahaan, edge, dan konsumennya secara bersamaan.
Namun, kenaikan harga NAND bukanlah hal positif satu arah tanpa risiko. Industri penyimpanan data selalu bersifat sangat siklis. Semakin cepat harga naik, semakin besar kemungkinan pelanggan untuk mengamankan pasokan lebih awal, menyesuaikan konfigurasi, atau menunda pembelian. Begitu permintaan hilir tidak lagi mampu menyerap harga yang lebih tinggi, industri dapat memasuki fase pencernaan persediaan. Bagi SanDisk, efek positif dari kenaikan harga bergantung pada beberapa kondisi: ASP yang naik, volume pengiriman yang tidak turun tajam, komposisi enterprise SSD yang membaik, biaya per gigabyte yang tidak naik dengan kecepatan yang sama, dan perjanjian dengan pelanggan yang terlaksana dengan lancar.
| Variabel Transmisi | Dampak Positif pada SanDisk | Sinyal Terbalik yang Perlu Diperhatikan |
|---|---|---|
| ASP per GB | Pendapatan per unit lebih tinggi dan margin kotor lebih lebar | Kenaikan harga yang cepat menyebabkan penurunan kelas oleh pelanggan |
| Exabytes terjual | Pendapatan diuntungkan dari harga maupun kapasitas | Penurunan pengiriman mengimbangi kenaikan harga |
| Komposisi Enterprise SSD | Pelanggan bernilai tinggi menaikkan margin | Laju pengadaan AI melambat |
| Bisnis konsumen | Merek dan saluran distribusi mendukung arus kas | Permintaan akhir tertekan oleh harga |
| Biaya per GB | Leverage margin kuat ketika biaya tertinggal | Biaya proses, material, dan kapasitas meningkat |
| Perjanjian jangka panjang | Visibilitas pendapatan dan harga membaik | Pelaksanaan perjanjian tidak tercapai |
Ringkasan: Kenaikan harga NAND penting bagi SanDisk karena mengubah kenaikan harga industri menjadi ASP yang lebih tinggi, margin laba kotor yang lebih tinggi, dan arus kas yang lebih kuat. Isu yang sebenarnya penting bukanlah kenaikan harga NAND itu sendiri, melainkan apakah kenaikan harga tersebut dapat diteruskan ke bisnis Enterprise SSD, Edge, dan Consumer tanpa menyebabkan penyusutan pengiriman yang signifikan. Pendapatan dan margin laba kotor SanDisk pada Q3 FY2026 sudah menunjukkan leverage siklus yang kuat, tetapi leverage siklus bekerja dua arah. Ketika harga naik, margin mengembang dengan cepat; ketika harga turun atau persediaan berbalik, margin juga dapat turun dengan cepat. Oleh karena itu, kenaikan harga NAND lebih baik dipahami sebagai penguat laba, bukan parit kompetitif jangka panjang yang stabil tanpa volatilitas.
Mengapa Enterprise SSD Menjadi Bisnis SanDisk yang Paling Sensitif terhadap Harga?
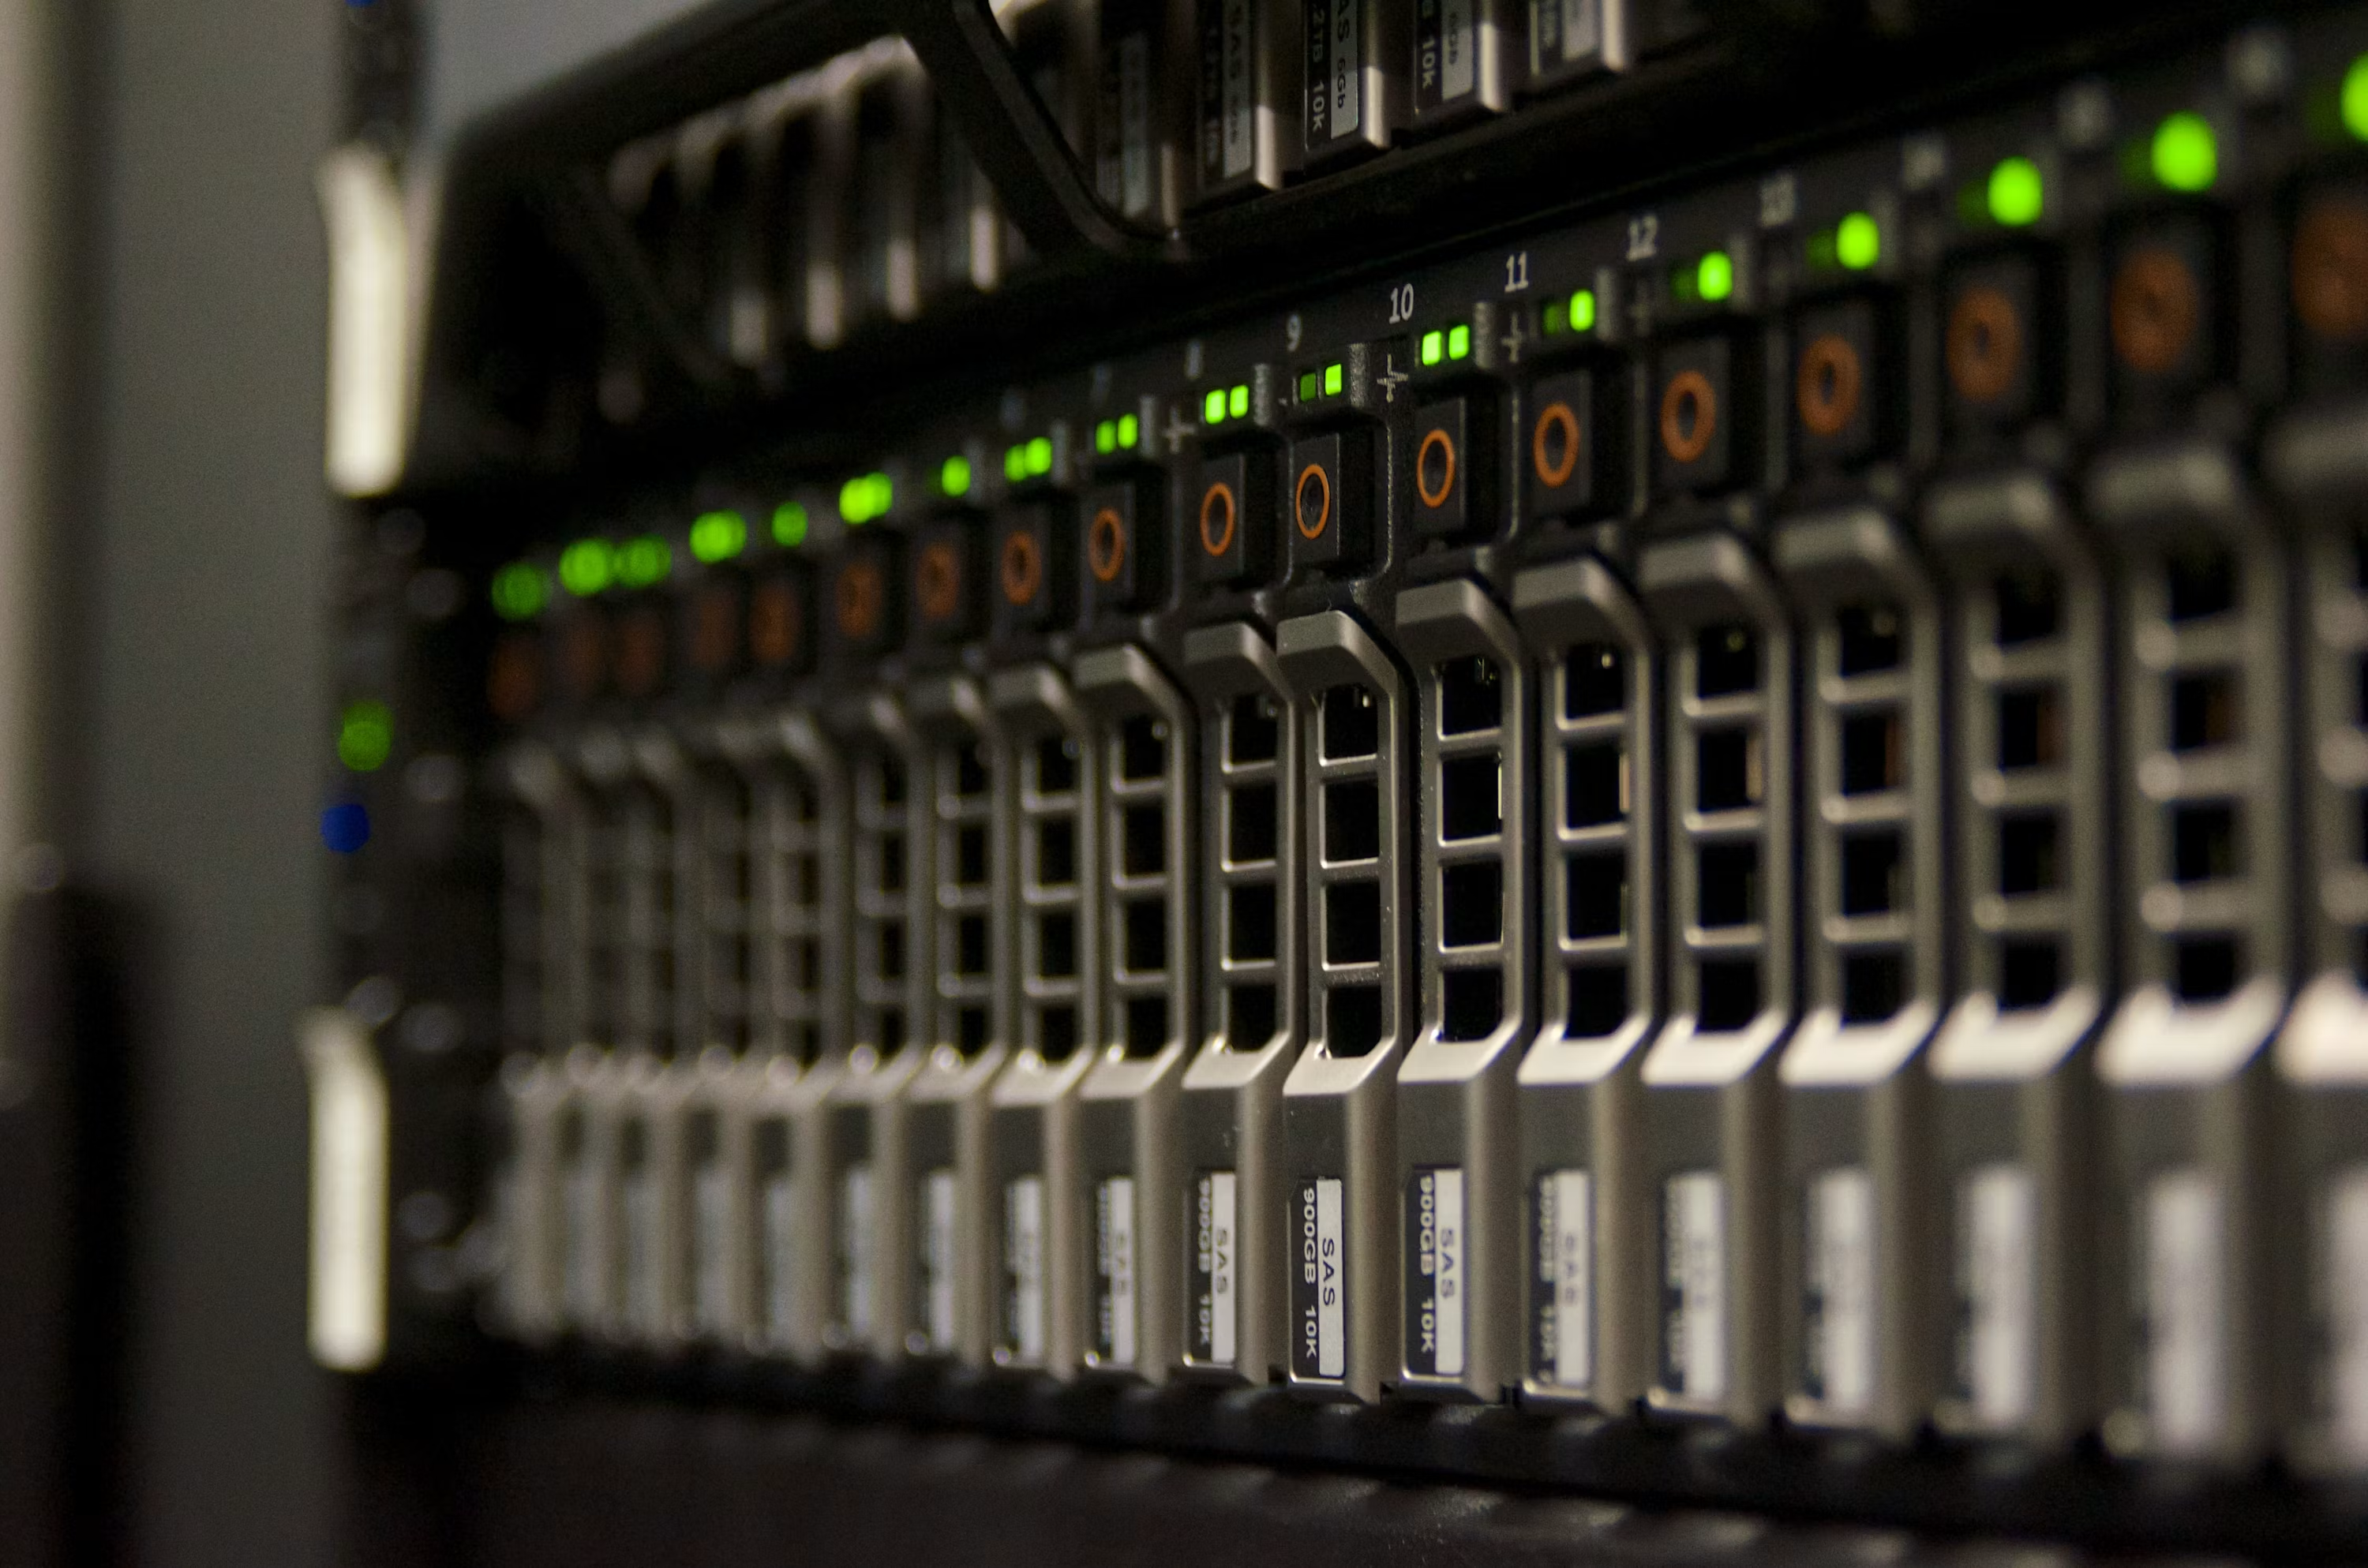
SSD Enterprise adalah bisnis SanDisk yang paling sensitif dan paling memengaruhi margin ketika harga NAND naik. Alasannya sederhana: pusat data AI, vendor cloud, dan server inferensi membutuhkan penyimpanan berkapasitas lebih besar, lebih andal, dan dengan latensi lebih rendah. Pelanggan lebih mengutamakan stabilitas pasokan dan kinerja daripada sekadar membayar harga satuan termurah. TrendForce memperkirakan harga kontrak NAND Flash kuartal II 2026 akan naik 70%–75% dan mencatat bahwa kapasitas NAND semakin banyak dialokasikan untuk SSD enterprise, yang secara langsung sejalan dengan lonjakan bisnis pusat data SanDisk.
Pelatihan AI sering dikaitkan oleh pasar dengan GPU dan HBM, tetapi inferensi AI juga membutuhkan penyimpanan berkecepatan tinggi dalam jumlah besar. Jendela konteks yang panjang, repositori kode, dokumen hukum, RAG, basis data vektor, dan basis pengetahuan perusahaan semuanya menghasilkan permintaan baca dan tulis yang berkelanjutan. Reuters mencatat bahwa ketika sistem AI memproses dokumen hukum berukuran besar dan repositori kode, permintaan untuk memori penyimpanan NAND meningkat secara signifikan. Hal ini menjelaskan mengapa SSD perusahaan bukan sekadar komponen server biasa, melainkan bagian dari infrastruktur AI.
Perbedaan terbesar antara SSD enterprise dan SSD konsumen terletak pada logika pengadaan. Konsumen biasa mungkin menunda pembelian karena kenaikan harga, atau menurunkan kapasitas dari 2TB menjadi 1TB. Vendor cloud dan pelanggan enterprise berskala besar lebih mengutamakan pengiriman kapasitas, stabilitas, daya tahan, konsumsi daya, siklus validasi, dan jaminan pasokan. Begitu layanan AI telah berjalan, penyimpanan yang tidak memadai dapat memengaruhi kualitas layanan, sehingga pelanggan lebih bersedia mengunci pasokan melalui perjanjian jangka panjang.
Hasil SanDisk juga memverifikasi perbedaan ini. Dalam End Market Summary-nya, SanDisk mengungkapkan bahwa pendapatan Datacenter Q3 FY2026 mencapai $1,467 miliar, naik 233% secara kuartalan dan 645% dari tahun ke tahun. Pada periode yang sama, pendapatan Consumer adalah $820 juta, turun 10% secara kuartalan tetapi naik 44% dari tahun ke tahun. Hal ini menunjukkan bahwa sisi perusahaan adalah penyerap harga dan kapasitas yang lebih kuat.
| Sumber Permintaan SSD Enterprise | Mengapa Meningkatkan Permintaan NAND | Dampak pada SanDisk |
|---|---|---|
| Server inferensi AI | Konteks panjang dan tugas multi-putaran membutuhkan akses data berkecepatan tinggi | Pengiriman SSD enterprise dan ASP sama-sama diuntungkan |
| Ekspansi vendor cloud | CSP membutuhkan pasokan kapasitas yang stabil | Perjanjian jangka panjang menjadi lebih mudah dilaksanakan |
| RAG dan basis data vektor | Permintaan pengambilan data dan caching meningkat | Permintaan SSD berkapasitas besar menguat |
| Peningkatan penyimpanan enterprise | Latensi lebih rendah dan keandalan lebih tinggi diperlukan | Bauran produk bergeser ke pasar bernilai lebih tinggi |
| Adopsi NAND QLC | Mendukung penyimpanan berkapasitas besar dengan biaya lebih rendah | Meningkatkan kemampuan pengiriman kapasitas |
| Kelangkaan pasokan | Pelanggan menerima harga lebih tinggi untuk mengamankan pasokan | Kekuatan penetapan harga pemasok meningkat |
Jika Anda mengikuti saham sektor penyimpanan seperti SanDisk, WDC, Micron, dan Seagate, Anda dapat menggunakan pencarian informasi saham AS untuk melacak kinerja saham individual, tren rantai pasok, dan jadwal laba secara bersamaan. Penting untuk diingat bahwa tingginya permintaan SSD perusahaan tidak berarti semua kategori penyimpanan sama kuatnya. Daya tawar harga, struktur pelanggan, dan siklus persediaan perlu dianalisis secara terpisah.
Ringkasan: SSD Enterprise adalah bisnis kunci yang mengubah SanDisk dari saham NAND biasa menjadi penerima manfaat penyimpanan AI. Kenaikan harga NAND tersalurkan dengan lebih lancar di SSD enterprise karena pelanggan pusat data AI lebih peduli pada pasokan yang stabil, jaminan kapasitas, kinerja, dan kontinuitas layanan jangka panjang. Dibandingkan dengan konsumen, pelanggan enterprise memiliki toleransi harga yang lebih besar dan lebih bersedia menandatangani perjanjian pasokan jangka panjang. Namun, daya ungkit tinggi ini juga menciptakan risiko baru: jika belanja modal AI melambat, jadwal pembelian cloud berubah, atau pesaing menambah pasokan SSD enterprise, premi valuasi yang diberikan pada bisnis pusat data SanDisk juga dapat dievaluasi ulang.
Bagaimana Penyimpanan Konsumer Akan Terpengaruh oleh Kenaikan Harga NAND?

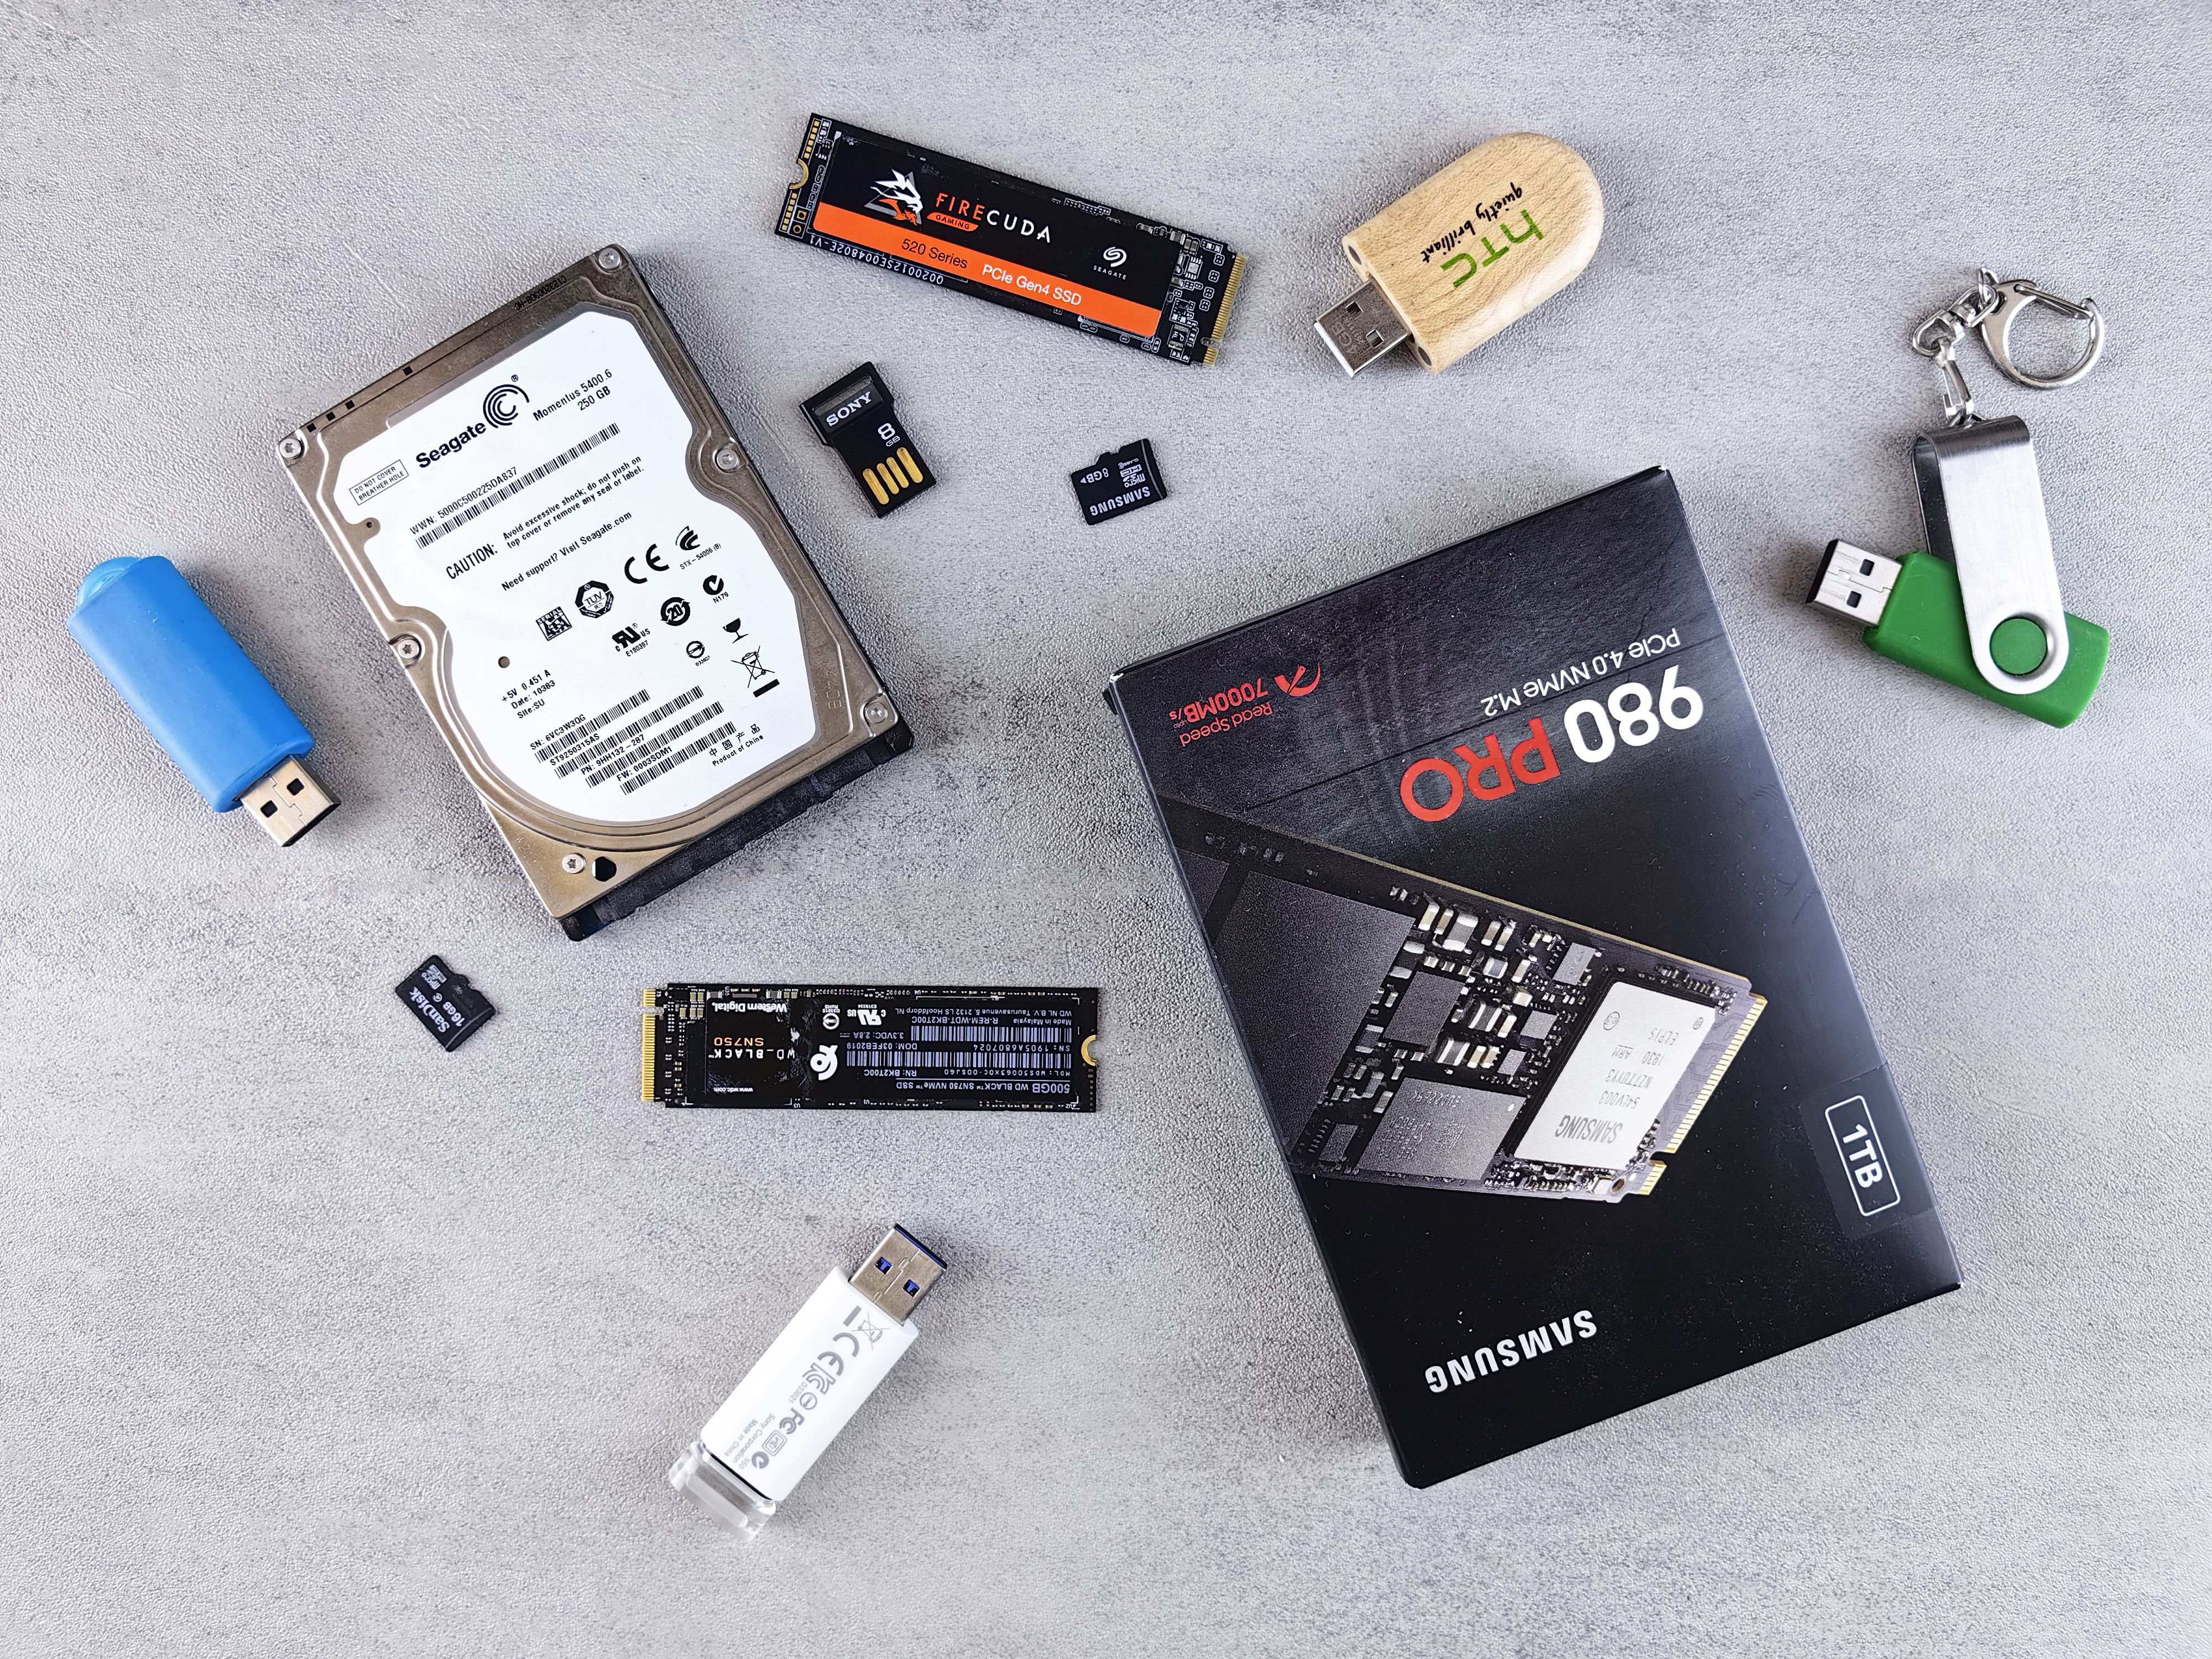
Penyimpanan konsumen juga akan didukung oleh kenaikan harga NAND, tetapi daya ungkitnya lebih lemah dibandingkan SSD perusahaan. Flash drive USB, kartu memori, SSD portabel, SSD klien PC, dan penyimpanan smartphone lebih dekat ke produk konsumen akhir. Ketika harga naik, pengguna dapat mengurangi kapasitas, menunda peningkatan, atau menunggu promosi. Pendapatan Konsumen SanDisk meningkat 44% secara tahunan pada kuartal tiga FY2026, tetapi turun 10% secara berurutan, yang menunjukkan bahwa manfaat harga mungkin sebagian tertutup oleh faktor volume dan saluran distribusi.
Transmisi harga di penyimpanan konsumen biasanya lebih lambat. Saluran ritel melibatkan inventaris distributor, jadwal promosi, perlindungan harga, dan strategi penetapan harga merek. Kenaikan harga kontrak NAND tidak selalu tercermin secara penuh dan segera pada harga pengguna akhir. Saluran distribusi mungkin lebih dulu menyerap inventaris lama, atau mereka mungkin khawatir bahwa harga yang lebih tinggi akan memperlambat penjualan. Bagi SanDisk, kekuatan merek dan saluran distribusi dapat membantu melindungi sebagian premi harga, tetapi tidak dapat sepenuhnya menghilangkan volatilitas permintaan akhir.
Perilaku pengguna juga memengaruhi transmisi harga. Sebagai contoh, pengguna kamera mungkin menunda pembelian kartu SD berkapasitas tinggi, gamer mungkin menurunkan pilihan dari SSD portabel 4TB ke model 2TB, pengguna PC mungkin menunda peningkatan, dan vendor smartphone mungkin mengurangi konfigurasi penyimpanan dasar. Dalam analisisnya tentang permintaan server AI yang mendorong kenaikan harga NAND, TrendForce mencatat bahwa produsen PC dan smartphone mungkin mengurangi kapasitas penyimpanan pada produk mereka untuk menekan permintaan NAND. Ini adalah tanda tipikal bahwa toleransi harga di sisi konsumen terbatas.
Penyimpanan konsumen tidaklah tanpa nilai. Kesadaran merek SanDisk, saluran ritel, dan portofolio produk yang luas masih memberikan arus kas dan cakupan pasar. Dalam kasus penggunaan kelas lebih tinggi seperti pencitraan, gaming, kreator, dan pekerjaan mobile, pengguna masih memiliki kesediaan untuk membayar demi kecepatan, ketahanan, dan keandalan merek. Bedanya, penyimpanan konsumen lebih cocok sebagai bisnis dasar yang stabil, bukan sebagai sumber terkuat dari daya ungkit margin dalam siklus kenaikan harga NAND.
Kenaikan harga NAND biasanya memengaruhi penyimpanan konsumen dengan cara-cara berikut:
- Harga di tingkat pengguna akhir naik, tetapi dengan keterlambatan dibandingkan harga kontrak NAND di hulu;
- Konsumen beralih dari model berkapasitas lebih besar ke model berkapasitas menengah atau lebih rendah;
- Kanal distribusi menjadi lebih berhati-hati dalam melakukan restok untuk menghindari risiko inventaris dengan harga tinggi;
- Promosi merek berkurang dan intensitas diskon kemungkinan menyempit;
- Produk kelas atas tetap mempertahankan harga premium, sementara permintaan kelas bawah melemah;
- Vendor smartphone, PC, dan elektronik konsumen dapat menyesuaikan spesifikasi penyimpanan.
| Skenario Penyimpanan Konsumen | Kemungkinan Perubahan Setelah Kenaikan Harga NAND | Dampak pada SanDisk |
|---|---|---|
| SSD Portabel | Model berkapasitas tinggi mengalami kenaikan harga yang lebih jelas | Margin membaik tetapi volume tertekan |
| Kartu SD/microSD | Pengguna akhir lebih fokus pada promosi | Premium merek memberikan sedikit bantalan |
| Flash drive USB | Permintaan kelas bawah sensitif terhadap harga | Transmisi harga lebih lemah |
| SSD klien PC | OEM dapat mengurangi konfigurasi kapasitas | Ketidakpastian pengiriman meningkat |
| Penyimpanan smartphone | Produsen perangkat mengendalikan biaya bill-of-material | Permintaan embedded mungkin tertekan |
| Penyimpanan kreator | Persyaratan kecepatan dan keandalan lebih tinggi | Produk kelas atas lebih tangguh |
Ringkasan: Penyimpanan konsumer mendapatkan keuntungan dari kenaikan harga NAND, tetapi ini bukan sumber daya margin terkuat SanDisk. Pelanggan SSD perusahaan lebih mengutamakan stabilitas pasokan dan kinerja, sementara pengguna akhir di sisi konsumer lebih cenderung menurunkan kualitas produk yang dibeli, menunda pembelian, atau menunggu promosi ketika harga naik. Bagi SanDisk, nilai dari bisnis konsumer terletak pada merek, saluran distribusi, dan cakupan produk, alih-alih daya ungkit siklus naik yang sama kuatnya dengan bisnis pusat data. Saat menilai penyimpanan konsumer, fokuslah pada dua pertanyaan: apakah kenaikan harga kepada pengguna akhir dapat diteruskan dengan lancar, dan apakah volume pengiriman dapat tetap stabil. Jika harga naik terlalu cepat dan permintaan menyusut tajam, kontribusi bisnis konsumer terhadap peningkatan margin keseluruhan akan melemah.
Bagaimana Kenaikan Harga NAND Memperkuat Margin SanDisk?
Kenaikan harga NAND memperkuat margin SanDisk melalui ASP yang lebih tinggi, bauran produk yang lebih baik, jeda biaya, dan leverage operasional. Dalam Form 10-Q, SanDisk mengungkapkan bahwa pendapatan bersih kuartal ke-3 tahun fiskal 2026 meningkat 251% dari tahun ke tahun, terutama karena ASP per gigabyte meningkat 248%, sementara exabyte yang terjual pada dasarnya stagnan. Ini berarti pertumbuhan pendapatan SanDisk terutama didorong oleh kenaikan tajam dalam harga per kapasitas satuan, bukan oleh penjualan kapasitas yang jauh lebih besar.
Lapisan leverage pertama adalah ASP. Biaya industri NAND biasanya diukur dengan biaya per gigabyte, sementara harga jual diukur dengan ASP per gigabyte. Ketika ASP naik lebih cepat daripada biaya per gigabyte, margin kotor meningkat dengan cepat. Dalam pengungkapan margin kotor yang sama, SanDisk menyatakan bahwa margin kotor Q3 FY2026 meningkat sekitar 5.600 basis poin secara tahunan, terutama karena ASP yang lebih tinggi dan pertumbuhan pengiriman, sementara pertumbuhan ASP melampaui perubahan biaya per gigabyte.
Lapisan leverage kedua adalah bauran produk. Kapasitas tidak dialokasikan secara merata ke semua produk. Ketika pasokan NAND ketat, pemasok mengalokasikan lebih banyak sumber daya ke enterprise SSD bermargin tinggi, pelanggan pusat data, dan produk bernilai lebih tinggi, alih-alih wafer bermargin rendah, flashdisk kelas bawah, atau produk konsumen yang sensitif terhadap harga. TrendForce mencatat bahwa pemasok NAND sedang meningkatkan output bit melalui peningkatan proses dan adopsi QLC, tetapi pesanan enterprise SSD tidak menunjukkan tanda-tanda melambat, yang memperkuat prioritas produk bernilai tinggi.
Lapisan leverage ketiga adalah biaya operasional. Ketika pendapatan tumbuh pesat, biaya R&D, penjualan, dan administrasi tidak naik sepenuhnya secara proporsional. Pendapatan SanDisk pada kuartal tiga tahun fiskal 2026 meningkat 97% secara kuartalan, sementara biaya operasional Non-GAAP hanya meningkat 8% secara kuartalan. Inilah yang disebut leverage operasional. Ketika pendapatan dan margin kotor naik, laba operasional dan EPS sering kali membaik lebih cepat daripada pendapatan.
Namun, leverage margin juga bekerja secara sebaliknya. Jika harga NAND turun, atau pelanggan menuntut lebih banyak perlindungan harga, atau penurunan nilai inventaris saluran meningkat, margin kotor akan berada di bawah tekanan. Laporan 10-Q SanDisk juga mencatat bahwa insentif penjualan dan program pemasaran dicatat sebagai pengurang pendapatan kotor, dan bahwa rasio-rasio ini dipengaruhi oleh kondisi industri, strategi penetapan harga, permintaan musiman, tindakan pesaing, komposisi saluran, dan ketersediaan produk.
| Mekanisme Amplifikasi Margin | Sinyal Laporan Keuangan | Risiko yang Perlu Diwaspadai |
|---|---|---|
| Kenaikan ASP | Pendapatan lebih tinggi per gigabyte | Pertumbuhan harga melambat atau berbalik arah |
| Keterlambatan biaya | ASP melampaui biaya per GB | Biaya proses dan material meningkat |
| Peningkatan bauran produk | Bauran SSD enterprise meningkat | Produk konsumen dan bermargin rendah bangkit kembali |
| Leverage operasional | Opex tumbuh lebih lambat daripada pendapatan | Biaya R&D dan dukungan pelanggan meningkat |
| Pengurangan perlindungan harga | Kotor-ke-bersih membaik | Subsidi saluran meningkat kembali |
| Perjanjian jangka panjang | Pendapatan menjadi lebih dapat diprediksi | Risiko eksekusi, batas harga, dan pelanggan |
Jika Anda memperdagangkan saham A.S. yang bergejolak tinggi, Anda sebaiknya tidak hanya memperhatikan harga saham dan laba, tetapi juga biaya perdagangan yang sebenarnya. Biaya perdagangan saham A.S. sering kali tidak hanya mencakup komisi, tetapi juga biaya platform, biaya agen eksternal, biaya aktivitas transaksi, dan biaya lainnya. Misalnya, menurut biaya perdagangan saham A.S., Biya tidak mengenakan komisi untuk perdagangan saham A.S., sedangkan biaya platform, biaya agen eksternal, dan biaya lainnya mengacu pada pusat biaya serta halaman pesanan. Ketersediaan layanan bergantung pada lokasi pengguna, status verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku.
Ringkasan: Dampak kenaikan harga NAND terhadap margin SanDisk tidak bersifat linier; dampaknya bersifat berjangkit (leverage). Kenaikan ASP menaikkan pendapatan per unit, pergeseran bauran produk menuju SSD enterprise meningkatkan laba kotor, dan pertumbuhan pendapatan yang melampaui pertumbuhan beban semakin memperbesar laba operasional. Hasil Q3 FY2026 sudah menunjukkan bahwa SanDisk memiliki leverage margin yang tinggi dalam siklus NAND yang kuat. Namun Anda juga perlu berpikir secara terbalik: jika ASP turun, pelanggan menuntut perlindungan harga, saluran konsumer melakukan destock, atau pasokan SSD enterprise meningkat, margin dapat turun dengan cepat. Saat menganalisis SanDisk, jangan hanya melihat pertumbuhan pendapatan. Perhatikan ASP, volume pengiriman, bauran produk, dan rasio beban secara bersamaan.
Bisakah Perjanjian Jangka Panjang Membantu SanDisk Lolos dari Siklus NAND?
Perjanjian jangka panjang dapat mengurangi sebagian volatilitas siklus SanDisk, tetapi tidak dapat membuat SanDisk sepenuhnya lepas dari siklus NAND. Reuters melaporkan bahwa SanDisk telah menandatangani lima perjanjian pasokan jangka panjang, termasuk tiga perjanjian yang ditandatangani pada kuartal fiskal ketiga senilai sekitar $42 miliar, dengan jangka waktu satu hingga lima tahun dan struktur yang mencakup batas harga atas, batas harga bawah, serta ketentuan yang mencegah pelanggan keluar tanpa biaya. Perjanjian semacam ini meningkatkan visibilitas, tetapi bukan berarti kebal terhadap siklus.
Manfaat dari perjanjian jangka panjang sudah jelas. Bagi pelanggan, pusat data AI membutuhkan pasokan SSD yang stabil. Terutama ketika pasokan ketat, mengamankan kapasitas bisa lebih penting daripada mengejar diskon jangka pendek. Bagi SanDisk, perjanjian jangka panjang membantu dalam perencanaan kapasitas, mengurangi volatilitas harga yang ekstrem, meningkatkan visibilitas pendapatan, dan mengubah permintaan pelanggan dari pesanan jangka pendek menjadi komitmen keuangan yang lebih jelas. Dalam wawancara dengan Reuters, CEO SanDisk menekankan tujuan perusahaan untuk bergerak menjauh dari siklus boom-bust industri penyimpanan data menuju ekonomi yang lebih konsisten dan dapat diprediksi.
Namun, perjanjian jangka panjang juga membawa risiko eksekusi. Pertama, permintaan pelanggan dapat berubah, terutama jika belanja modal AI melambat atau efisiensi model meningkat, yang dapat mengubah jadwal pembelian aktual. Kedua, batas harga atas dapat membatasi potensi keuntungan SanDisk dalam kondisi kelangkaan pasokan yang ekstrem. Ketiga, batas harga bawah memberikan perlindungan, tetapi jika harga pasar turun tajam, pelanggan dapat merenegosiasi, menunda pembelian, atau mengurangi perjanjian baru. Keempat, spesifikasi produk dapat berubah, dan perjanjian yang ada mungkin perlu disesuaikan dengan persyaratan kapasitas, daya, dan kinerja yang baru.
Perjanjian jangka panjang juga dapat mengubah logika valuasi. Jika pasar percaya bahwa perjanjian-perjanjian ini meningkatkan stabilitas laba, SanDisk mungkin tidak lagi dinilai murni sebagai saham siklus NAND tradisional dan dapat memperoleh sejumlah "premium visibilitas." Namun premium ini bergantung pada kualitas perjanjian, bukan pada judul berita perjanjian. Investor perlu memperhatikan ukuran perjanjian, durasi, jenis pelanggan, mekanisme penetapan harga, pembayaran di muka atau klausul pemutusan, kemajuan pemenuhan yang sebenarnya, serta apakah perjanjian tersebut mencakup SSD perusahaan atau produk NAND yang lebih luas.
| Dimensi Perjanjian Jangka Panjang | Efek Positif | Keterbatasan dan Risiko |
|---|---|---|
| Visibilitas pendapatan | Mengurangi volatilitas pesanan jangka pendek | Permintaan pelanggan masih dapat berubah |
| Batas harga bawah | Menyaring penurunan harga | Tidak mencakup semua lini produk |
| Batas harga atas | Membuat pelanggan lebih bersedia menandatangani | Membatasi potensi keuntungan saat siklus naik |
| Mengikat pelanggan | Meningkatkan stabilitas rantai pasokan | Konsentrasi pelanggan meningkat |
| Perencanaan kapasitas | Mendukung investasi jangka panjang | Ekspansi dapat bertemu dengan penurunan siklus |
| Dampak pada valuasi | Meningkatkan prediktabilitas laba | Kegagalan eksekusi menekan kelipatan valuasi |
Ringkasan: Perjanjian jangka panjang dapat membantu SanDisk mengurangi volatilitas ekstrem dalam siklus NAND, tetapi tidak dapat sepenuhnya menghilangkan sifat siklisnya. Nilai sebenarnya terletak pada peningkatan visibilitas pendapatan, stabilisasi hubungan dengan pelanggan, pengurangan ayunan harga yang tajam, dan dukungan terhadap perencanaan kapasitas enterprise SSD. Pada saat yang sama, perjanjian tersebut membawa risiko seperti batas harga, konsentrasi pelanggan, kewajiban pengiriman, dan perubahan permintaan. Saat mengevaluasi perjanjian jangka panjang, jangan hanya melihat jumlah nominalnya. Fokuslah pada apakah perjanjian tersebut benar-benar dikonversi menjadi pendapatan, margin kotor, dan arus kas. Perjanjian jangka panjang merupakan alat penting untuk meningkatkan model bisnis SanDisk, tetapi bukan merupakan janji pertumbuhan laba yang stabil.
Bagaimana Investor Biasa Harus Menilai Dampak Kenaikan Harga NAND terhadap Saham SanDisk?
Investor biasa tidak sebaiknya hanya melihat judul "kenaikan harga NAND". Mereka perlu mengevaluasi tahap siklus harga, proporsi SSD perusahaan, volume pengiriman, margin kotor, perjanjian jangka panjang, dan ekspektasi valuasi secara bersamaan. Pada awal siklus kenaikan harga NAND, trennya biasanya menguntungkan laba SanDisk. Pada tahap tengah, pendapatan dan EPS terwujud dengan cepat. Pada tahap akhir, investor perlu mewaspadai pemulihan pasokan, penurunan permintaan, dan ekspektasi pasar yang terlalu penuh. Untuk SNDK, kuncinya bukanlah apakah kenaikan harga telah terjadi, melainkan berapa lama kenaikan itu dapat bertahan dan apakah dapat terus berubah menjadi keuntungan.
Langkah pertama adalah menilai tahap siklus. Pada tahap awal, perhatikan apakah harga kontrak NAND telah berubah dari turun menjadi naik, apakah persediaan menurun, dan apakah pemasok mengurangi pengiriman dengan margin rendah. Pada tahap pertengahan, perhatikan apakah SSD enterprise, ASP, margin kotor, dan arus kas terwujud. Pada tahap akhir, perhatikan apakah pelanggan mulai menurunkan kelas, pemasok meningkatkan belanja modal, dan harga SSD enterprise masih memiliki momentum kenaikan. Jika pasar sudah memperhitungkan harga tinggi, margin tinggi, dan perjanjian jangka panjang, data apa pun di bawah ekspektasi dapat memicu penyesuaian valuasi.
Langkah kedua adalah menyusun daftar periksa pemantauan. Anda dapat berfokus pada delapan indikator:
- Apakah harga kontrak NAND Flash terus naik;
- Apakah harga kontrak SSD enterprise tetap lebih kuat daripada harga SSD konsumen;
- Apakah pendapatan Datacenter terus tumbuh secara berurutan dari kuartal ke kuartal;
- Apakah pendapatan Consumer menunjukkan tekanan volume;
- Apakah ASP per GB terus melebihi biaya per GB;
- Apakah jumlah exabyte yang terjual tetap stabil atau bertumbuh;
- Apakah panduan margin kotor tetap tinggi;
- Apakah perjanjian jangka panjang berubah menjadi pesanan dan arus kas yang nyata.
Langkah ketiga adalah menghindari tiga kesalahan umum. Pertama, jangan menyamakan kenaikan harga NAND dengan kenaikan harga saham yang dijamin. Harga saham mencerminkan ekspektasi dan kejutan, bukan hanya fakta. Kedua, jangan hanya melihat pertumbuhan pendapatan tanpa memperhatikan volume pengiriman. Jika pertumbuhan pendapatan terutama berasal dari kenaikan harga sementara volume pengiriman menurun, toleransi permintaan perlu dinilai kembali. Ketiga, jangan berasumsi bahwa permintaan SSD perusahaan yang kuat berarti penyimpanan konsumen sama kuatnya. Pelanggan perusahaan dan pengguna ritel memiliki toleransi harga yang sangat berbeda.
| Indikator | Sinyal Positif | Sinyal Negatif | Dampak Valuasi |
|---|---|---|---|
| Harga kontrak NAND | Kenaikan terus berlanjut | Pertumbuhan melambat atau berbalik | Menentukan arah siklus |
| SSD Enterprise | Pendapatan dan harga naik bersamaan | Pengadaan pelanggan melambat | Menentukan premi AI |
| Konsumen | Pendapatan stabil dan promosi berkurang | Penurunan berurutan dan penurunan kelas | Mengukur toleransi permintaan akhir |
| ASP per GB | Lebih tinggi dari perubahan biaya | Kenaikan harga gagal diteruskan | Menentukan margin kotor |
| Exabyte terjual | Stabil atau tumbuh | Penurunan yang jelas | Mengukur permintaan nyata |
| Perjanjian jangka panjang | Pesanan terwujud | Ketidakpastian eksekusi | Mempengaruhi kelipatan valuasi |
Jika Anda mengikuti SanDisk, WDC, Micron, Seagate, dan rantai pasok penyimpanan AI, Anda dapat menggunakan Biya untuk melacak saham AS dan Hong Kong yang relevan sambil meninjau laporan keuangan, valuasi, biaya order, dan pengungkapan risiko secara bersamaan. Biya adalah dompet perdagangan multi-aset global yang mendukung perdagangan saham AS, saham Hong Kong, dan mata uang kripto. Ketersediaan layanan tertentu bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku.
Ringkasan: Untuk menilai dampak kenaikan harga NAND terhadap saham SanDisk, Anda perlu menggabungkan penetapan harga industri, struktur keuangan, dan ekspektasi pasar. Semakin kuat kenaikan harga, semakin besar leverage margin jangka pendek, tetapi valuasi juga menjadi semakin sensitif terhadap perubahan negatif. Kerangka yang lebih seimbang adalah menggunakan harga kontrak NAND untuk menilai arah siklus, SSD enterprise untuk mengevaluasi leverage pertumbuhan, penyimpanan konsumen untuk mengukur toleransi harga, dan margin kotor ditambah perjanjian jangka panjang untuk menilai keberlanjutan laba. SanDisk mungkin akan terus memperoleh manfaat dari permintaan pusat data AI akan penyimpanan berkecepatan tinggi, tetapi perusahaan ini tetaplah sebuah perusahaan semikonduktor yang sangat bersifat siklis dan volatil.Sebelum berdagang, keputusan harus didasarkan pada toleransi risiko Anda sendiri dan data keuangan terbaru.
Jika Anda terus mengikuti NAND, SSD enterprise, pusat data AI, dan siklus semikonduktor Amerika Serikat, Anda perlu memantau bukan hanya headline harga industri, tetapi juga panduan keuangan, perubahan valuasi, biaya perdagangan, dan pengungkapan risiko. Anda dapat menggunakan pencarian informasi saham AS untuk memantau perusahaan di seluruh rantai pasok penyimpanan, serta meninjau pendaftaran akun, halaman pesanan, dan pengungkapan biaya untuk memahami proses perdagangan yang sebenarnya. Biya tidak mengenakan komisi untuk perdagangan saham AS, sedangkan biaya platform, biaya agensi eksternal, dan biaya lainnya mengacu pada pusat biaya dan halaman pesanan.Konten ini hanya membahas informasi pasar publik, aturan perdagangan, dan struktur biaya, serta tidak merupakan saran investasi. Sebelum melakukan perdagangan, pastikan ketersediaan layanan, aturan biaya, dan persyaratan regulasi setempat.
FAQ
Mengapa Kenaikan Harga NAND Meningkatkan Margin SanDisk?
Kenaikan harga NAND meningkatkan ASP SanDisk per gigabyte. Jika biaya per gigabyte tidak naik dengan kecepatan yang sama, margin kotor akan melebar. Kinerja margin akhir juga bergantung pada komposisi SSD enterprise, jumlah exabyte yang terjual, perlindungan harga, inventaris saluran, dan pelaksanaan perjanjian jangka panjang.
Apakah Kenaikan Harga SSD Enterprise Lebih Berpengaruh pada SanDisk?
Kenaikan harga SSD enterprise biasanya lebih berpengaruh pada SanDisk karena pelanggan pusat data AI lebih mengutamakan kapasitas, kinerja, keandalan, dan pasokan yang stabil, serta kurang sensitif terhadap harga dibandingkan pembeli penyimpanan konsumer biasa. Jika pengadaan cloud melambat, daya ungkit ini juga bisa berbalik arah.
Apakah Kenaikan Harga NAND Akan Menaikkan Harga SSD Konsumer?
Kenaikan harga NAND dapat menaikkan harga SSD konsumen, SSD portabel, kartu memori, dan USB drive, tetapi harga bagi pengguna akhir juga dipengaruhi oleh inventaris saluran, jadwal promosi, strategi merek, dan toleransi harga konsumen. Transmisi harga di sisi konsumen biasanya lebih lambat dibandingkan SSD enterprise.
Apakah Perjanjian Jangka Panjang SanDisk Dapat Mengurangi Risiko Siklus NAND?
Perjanjian jangka panjang SanDisk dapat meningkatkan visibilitas pendapatan dan harga, tetapi tidak dapat sepenuhnya menghilangkan risiko siklus NAND. Perubahan permintaan, kenaikan biaya, perubahan spesifikasi produk, batas harga, dan pemenuhan pesanan pelanggan semuanya memengaruhi kontribusi laba akhir dari perjanjian-perjanjian ini.
Metrik Apa yang Harus Dipantau Investor Biasa dalam Laporan Keuangan SanDisk?
Investor ritel harus fokus pada NAND ASP, pendapatan SSD enterprise, pendapatan Consumer, jumlah exabyte yang terjual, margin kotor, arus kas bebas, perjanjian jangka panjang, dan panduan kuartal berikutnya. Hanya melihat pergerakan harga saham atau pertumbuhan pendapatan dapat mengabaikan posisi siklus perusahaan.
Apa Saja Risiko Utama Kenaikan Harga NAND bagi Saham SanDisk?
Risiko utamanya meliputi pemulihan pasokan, permintaan pusat data AI yang melambat, penurunan daya beli konsumen, pembalikan inventaris pelanggan, perlindungan harga yang lebih tinggi, eksekusi perjanjian jangka panjang yang lebih lemah dari ekspektasi, dan valuasi yang terlalu mahal. Penilaian harus didasarkan pada pengungkapan perusahaan dan data pasar.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Safest Ways to Send Money Internationally: Provider Checks, Scam Prevention, and Transfer Recovery


Paying for Claude with USDT: Payment Options, Fees, and Limitations





Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam