
Rekening Bank Instan secara Online: Apa yang Nyata, Apa yang Perlu Diperiksa, dan Alternatif yang Lebih Aman




Rekening bank instan secara online memang nyata, tetapi "instan" jarang berarti persetujuan yang dijamin, tanpa pemeriksaan identitas, dan akses tak terbatas pada hari pertama. Dalam kebanyakan kasus, itu berarti Anda dapat mengajukan permohonan melalui situs web atau aplikasi seluler, mendapatkan keputusan otomatis, dan mungkin menerima detail rekening atau kartu virtual dengan cepat. Pertanyaan pentingnya bukan hanya seberapa cepat rekening dibuka, tetapi jenis rekening apa yang Anda buka. Rekening bank berlisensi, rekening neobank dengan bank mitra, dompet uang elektronik, kartu prabayar, dan saldo aplikasi pembayaran mungkin terlihat serupa di ponsel Anda tetapi bekerja dengan sangat berbeda.Sebelum Anda menggunakan layanan akun online cepat apa pun untuk gaji, tabungan, langganan, transfer internasional, atau pembayaran bisnis, Anda sebaiknya memeriksa aturan verifikasi, biaya, batas transfer, perlindungan setoran, akses kartu, dan apa yang terjadi jika penyedia membekukan atau menutup akun tersebut.
Poin-Poin Penting
- "Instan" biasanya berarti proses aplikasi yang cepat atau akses sementara, bukan persetujuan yang dijamin atau akses perbankan penuh di setiap negara.
- Bank sungguhan dan penyedia layanan keuangan yang teregulasi tetap memerlukan pemeriksaan identitas, pemeriksaan alamat, informasi pajak, dan penyaringan penipuan.
- Asuransi simpanan, perlindungan dana, cakupan pass-through, dan perlindungan dompet aplikasi adalah hal yang berbeda dan tidak boleh dianggap sama.
- Aplikasi pembayaran atau kartu prabayar bisa berguna untuk belanja, tetapi mungkin bukan tempat teraman untuk menyimpan uang tunai penting.
- Alternatif terbaik bergantung pada apakah Anda membutuhkan setoran langsung, langganan online, pembayaran internasional, penganggaran, atau tabungan jangka panjang.
Apa Sebenarnya Arti "Rekening Bank Instan Online"?
Rekening bank instan secara online biasanya berarti Anda dapat memulai proses pembukaan rekening secara digital dan mendapatkan keputusan yang cepat jika informasi Anda lolos pemeriksaan otomatis. Ini tidak selalu berarti Anda dapat melewati verifikasi, menerima kartu debit fisik segera, menarik jumlah uang dalam jumlah besar, atau melakukan transfer internasional pada hari yang sama. Ketika Anda mencari rekening bank dengan persetujuan instan, rekening giro online, rekening mobile banking, rekening bank virtual, atau rekening bank digital, Anda sering kali membandingkan beberapa hal berbeda sekaligus: kecepatan aplikasi, kecepatan persetujuan, akses nomor rekening, akses kartu, akses transfer, dan keandalan rekening jangka panjang. Cara paling aman untuk memahami kata "instan" adalah dengan bertanya: instan untuk fungsi yang tepat seperti apa?
Aplikasi instan vs persetujuan instan vs akses instan
Lapisan pertama adalah aplikasi instan. Ini berarti Anda dapat mengajukan secara online tanpa perlu mengunjungi kantor cabang. Anda memasukkan nama, alamat, tanggal lahir, nomor telepon, email, informasi identitas, dan terkadang rincian pajak. Ini bisa memakan waktu beberapa menit, tetapi penyedia mungkin masih membutuhkan waktu untuk memverifikasi dokumen atau meninjau profil risiko Anda.
Lapisan kedua adalah persetujuan instan. Ini berarti sistem penyedia dapat mengambil keputusan dengan cepat setelah memeriksa detail Anda. Beberapa pengguna mungkin disetujui dengan cepat, sementara yang lain mungkin diminta untuk mengirimkan lebih banyak dokumen. Jika alamat, ID, nomor telepon, atau rincian pajak Anda tidak cocok dengan catatan tepercaya, proses persetujuan bisa melambat.
Lapisan ketiga adalah akses instan. Di sinilah banyak kesalahpahaman terjadi. Penyedia mungkin menunjukkan nomor rekening Anda, nomor routing, IBAN, sort code, atau kartu debit virtual dengan cepat, tetapi tetap membatasi transfer, setoran tunai, pembayaran internasional, atau transaksi besar sampai pemeriksaan tambahan selesai.
Apa yang biasanya nyata, dan apa yang sering hanya pemasaran
Fitur akhir instan yang realistis biasanya mencakup proses onboarding daring, login aplikasi, pernyataan digital, kartu virtual, akses awal ke detail rekening, dan pembayaran kartu dalam jumlah kecil setelah pendanaan. Beberapa penyedia juga mendukung pengaturan setoran langsung segera setelah persetujuan. Fitur-fitur ini dapat berguna jika Anda perlu membayar langganan daring, menerima pembayaran kecil, memisahkan uang belanja, atau mulai menggunakan rekening secara dasar dengan cepat.
Pemasaran menjadi berisiko ketika menyarankan bahwa tidak ada pemeriksaan identitas, tidak ada persyaratan tempat tinggal, tidak ada tinjauan pendanaan, tidak ada penyaringan kepatuhan, atau jaminan persetujuan untuk semua orang. Rekening bank yang sebenarnya tidak dapat dibuat dengan detail palsu, dokumen pinjaman, atau identitas tersembunyi. Jika suatu tawaran menjanjikan "rekening bank instan tanpa ID, tanpa KYC, tanpa pemeriksaan, dan transfer tanpa batas," anggap itu sebagai tanda bahaya.
| Klaim yang Anda lihat | Apa yang sebenarnya dimaksudkan | Apa yang perlu Anda verifikasi |
|---|---|---|
| Rekening bank online instan | Aplikasi digital yang cepat | Apakah ini rekening bank berlisensi atau produk lain? |
| Persetujuan instan | Keputusan otomatis untuk pengguna yang memenuhi syarat | Bisakah persetujuan tetap tertunda karena peninjauan dokumen? |
| Kartu debit instan | Kartu virtual mungkin tersedia lebih dulu | Apakah mendukung merchant, wilayah, dan mata uang Anda? |
| Nomor rekening hari ini | Detail mungkin muncul sebelum akses penuh | Apakah transfer, setoran, dan penarikan sudah sepenuhnya diaktifkan? |
| Tanpa pemeriksaan kredit | Mungkin tidak memeriksa riwayat kredit | Apakah tetap memeriksa identitas dan riwayat perbankan? |
| Tanpa perlu kantor cabang bank | Onboarding digital saja | Apakah dukungan pelanggan tersedia jika rekening dibatasi? |
Aturan yang berguna adalah memisahkan kecepatan dari kualitas rekening. Rekening bank yang lambat tetapi terlindungi dengan biaya yang jelas mungkin lebih baik untuk gaji dan tabungan daripada dompet digital yang cepat dan praktis namun terbatas. Untuk belanja online, kartu virtual mungkin sudah cukup. Untuk penggajian, sewa, atau pembayaran pemerintah, Anda mungkin memerlukan rekening giro sungguhan dengan detail rekening yang stabil dan perlindungan yang kuat.
Ringkasan: Rekening bank instan secara online paling baik dipahami sebagai pintu masuk digital yang cepat, bukan janji perbankan tanpa batas. Anda mungkin dapat mengajukan permohonan dalam hitungan menit, mendapatkan keputusan yang cepat, dan menerima detail rekening atau kartu virtual segera setelah disetujui. Namun kata-kata "instan," "online," dan "digital" tidak memberi tahu Anda apakah rekening tersebut dijamin asuransinya, apakah transfer tersedia sepenuhnya, apakah negara Anda memenuhi syarat, atau apakah penyedia dapat membekukan dana untuk peninjauan. Sebelum Anda mengandalkan rekening baru, identifikasi jenis produk yang tepat dan fungsi yang Anda butuhkan secara persis. Jika Anda membutuhkan setoran gaji, prioritaskan keandalan dan perlindungan. Jika Anda membutuhkan langganan online, periksa penerimaan kartu dan aturan penagihan.Jika Anda memerlukan transfer internasional, bandingkan dukungan mata uang, batas transfer, dan persyaratan kepatuhan. Rekening yang tercepat tidak selalu merupakan rekening yang paling aman.
Mengapa Rekening Bank Instan Masih Memerlukan Pemeriksaan Identitas
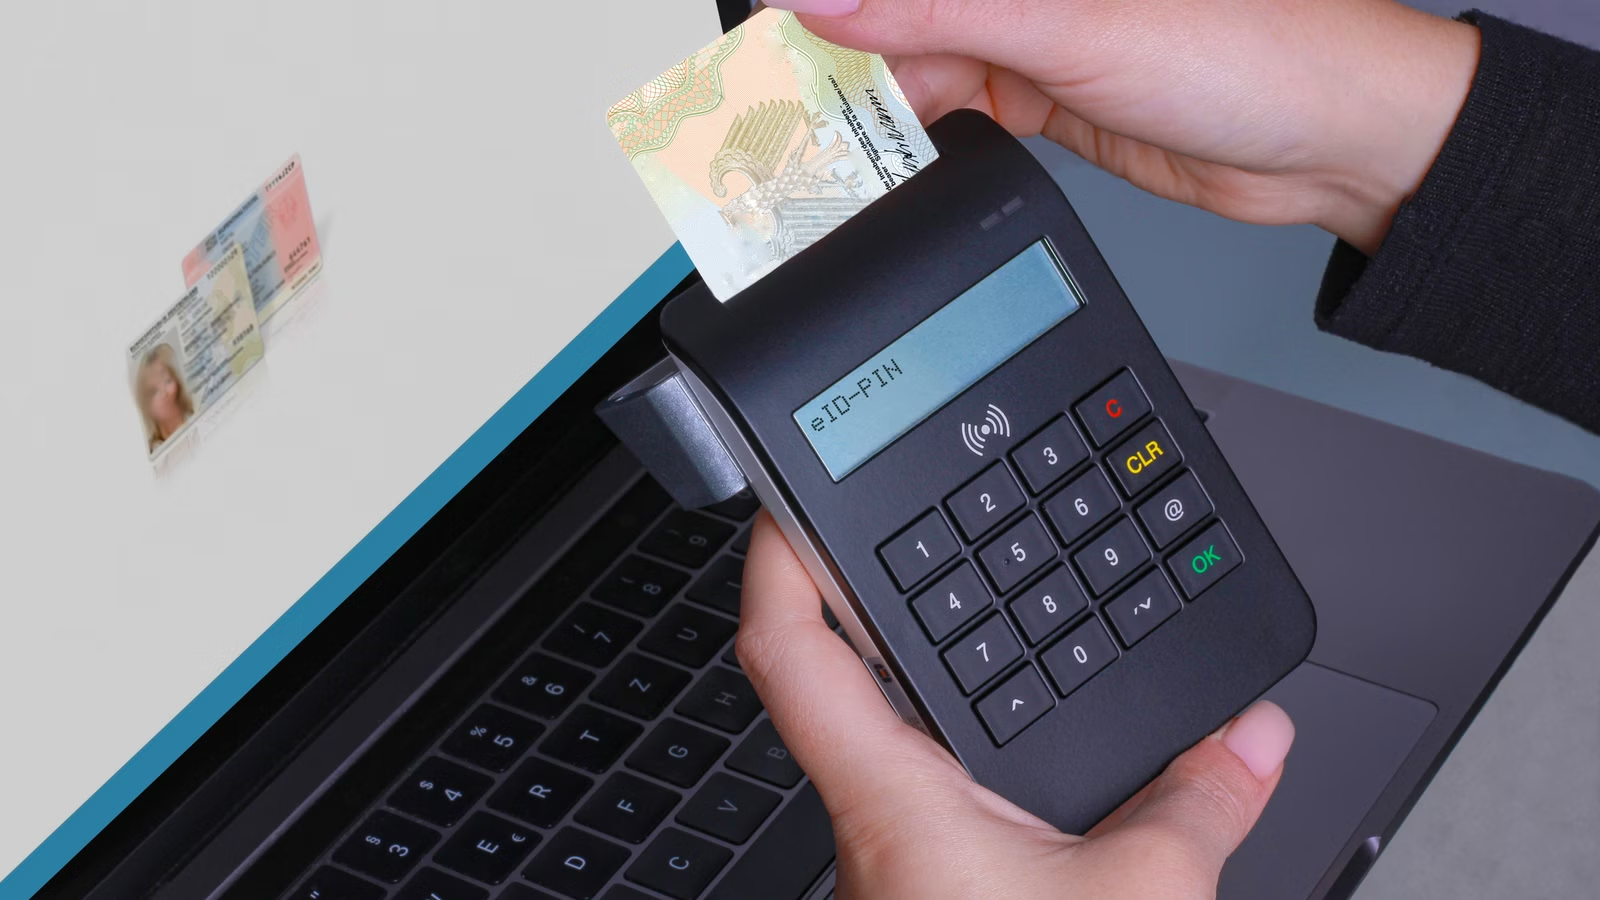
Rekening bank instan tetap memerlukan pemeriksaan identitas karena bank dan banyak penyedia jasa keuangan harus mengetahui siapa pelanggan mereka sebelum memberikan akses ke layanan keuangan. Di Amerika Serikat, bank diwajibkan memiliki Customer Identification Program, dan aturan serupa mengenai know-your-customer berlaku di banyak pasar. Hal ini tidak berarti setiap penyedia meminta dokumen yang sama, tetapi ini berarti proses pembukaan rekening yang nyata biasanya memeriksa identitas, alamat, tanggal lahir, dan terkadang informasi pajak Anda. Jika Anda menginginkan rekening daring yang tetap dapat digunakan, informasi yang akurat lebih penting daripada kecepatan. Ketidaksesuaian dapat memicu peninjauan, penolakan, pembatasan rekening, atau penutupan rekening.
KYC bukan opsional untuk akses perbankan yang sesungguhnya
KYC, atau know your customer (kenali pelanggan Anda), adalah proses yang digunakan lembaga keuangan untuk memverifikasi identitas dan memahami risiko rekening. Prosedur ini membantu mengurangi penipuan, pencucian uang, pengambilalihan rekening, pelanggaran sanksi, dan rekening dengan identitas curian. Beberapa aplikasi membuat proses ini terasa sederhana karena mereka memindai dokumen, mencocokkan selfie, atau menggunakan basis data pihak ketiga di latar belakang. Itu tidak berarti pemeriksaan tersebut tidak ada.
Untuk rekening bank Amerika Serikat, FinCEN telah mengingatkan bank tentang perlunya mengumpulkan informasi identitas sebelum membuka rekening. Bagi individu di Amerika Serikat, aturan saat ini juga tetap mewajibkan pengumpulan SSN lengkap sebelum pembukaan rekening. Negara lain mungkin meminta KTP nasional, paspor, nomor pajak, bukti alamat, izin tinggal, atau nomor ponsel setempat.
Informasi umum yang mungkin Anda perlukan
Anda sebaiknya menyiapkan dokumen Anda sebelum mengajukan permohonan, terutama jika Anda seorang imigran baru, mahasiswa internasional, pekerja lepas, wisatawan, pekerja jarak jauh, atau pelanggan non-penduduk. Semakin berbeda situasi Anda dari profil penduduk lokal standar, semakin besar kemungkinan Anda menghadapi pertanyaan tambahan.
Persyaratan umum meliputi:
- Nama legal yang sesuai dengan ID pemerintah Anda
- Tanggal lahir
- Alamat tempat tinggal, bukan hanya alamat korespondensi
- Nomor telepon dan alamat email
- Paspor, kartu identitas nasional, SIM, atau izin tinggal
- Nomor pajak, SSN, ITIN, TIN, atau padanan lokalnya
- Bukti alamat, seperti tagihan utilitas atau rekening koran bank
- Selfie, pemeriksaan video, atau verifikasi biometrik
- Informasi sumber dana untuk aktivitas berisiko lebih tinggi
- Tujuan penggunaan akun, terutama untuk transfer bisnis atau internasional
Aplikasi pembukaan rekening yang cepat tetap bisa gagal jika urutan nama, format alamat, tanggal lahir, atau nomor dokumen dimasukkan dengan salah. Menggunakan VPN, nomor telepon sementara, alamat pinjaman, atau dokumen milik orang lain juga dapat menimbulkan risiko. Bahkan jika aplikasi disetujui pada awalnya, aktivitas selanjutnya dapat memicu peninjauan.
Mengapa persetujuan bisa tertunda atau ditolak
Banyak pengguna mencari rekening instan setelah ditolak oleh bank tradisional. Penolakan tidak selalu berarti Anda melakukan kesalahan. Hal itu mungkin mencerminkan ketidakcocokan data, informasi identitas yang tidak lengkap, penutupan rekening sebelumnya, overdrawn yang belum dibayar, riwayat perbankan yang tipis, tempat tinggal yang tidak didukung, informasi pajak yang hilang, atau penilaian risiko penipuan. Di beberapa pasar, bank juga dapat menggunakan basis data riwayat perbankan untuk mengevaluasi pemohon.
Berikut adalah daftar periksa praktis sebelum Anda melamar:
| Periksa sebelum mendaftar | Mengapa ini penting | Yang harus dilakukan |
|---|---|---|
| Nama dan ID sesuai | Mencegah ketidakcocokan otomatis | Gunakan nama legal Anda persis seperti yang tertera |
| Alamat masih berlaku | Mendukung verifikasi tempat tinggal | Siapkan bukti alamat jika diperlukan |
| Tax ID tersedia | Diperlukan di banyak pasar | Konfirmasikan apakah SSN, ITIN, TIN, atau ID lokal yang berlaku |
| Nomor telepon stabil | Digunakan untuk login dan pemeriksaan penipuan | Hindari nomor sementara |
| Sumber dana jelas | Membantu mengurangi keterlambatan transfer | Gunakan rekening atas nama Anda sendiri |
| Negara didukung | Kelayakan berbeda di setiap penyedia | Baca aturan tempat tinggal dan dokumen terlebih dahulu |
| Tujuan akun realistis | Penggunaan bisnis mungkin memerlukan onboarding bisnis | Jangan gunakan akun pribadi untuk aktivitas bisnis yang dibatasi |
Ringkasan: Pemeriksaan identitas bukanlah tanda bahwa sebuah akun online lambat atau usang; pemeriksaan tersebut merupakan bagian dari cara kerja akses keuangan yang diatur. Penyedia dapat membuat prosesnya terasa instan dengan menggunakan catatan otomatis, pemindaian dokumen, dan verifikasi berbasis aplikasi, tetapi pemeriksaan yang mendasarinya tetap penting. Anda harus bersiap memberikan informasi pribadi yang akurat, identitas resmi yang sah, dan terkadang rincian pajak atau alamat. Jika Anda mengajukan permohonan dari luar negeri, menggunakan nomor telepon non-lokal, membuka akun untuk bisnis, atau berencana melakukan transfer dalam jumlah besar, Anda harus bersiap menghadapi peninjauan tambahan. Pendekatan teraman adalah menyiapkan dokumen Anda, menghindari jalan pintas, dan memilih penyedia yang menjelaskan syarat kelayakan dengan jelas.Penyedia yang menjanjikan akses perbankan yang serius tanpa verifikasi yang berarti mungkin menawarkan produk terbatas, menggunakan bahasa kepatuhan yang tidak jelas, atau menciptakan risiko yang dapat dihindari bagi Anda.
Jenis Akun Online yang Terlihat "Instan" tetapi Bekerja Secara Berbeda
Akun online bisa terlihat serupa dalam sebuah aplikasi, tetapi struktur hukum di baliknya bisa sangat berbeda. Bank online berizin, credit union, neobank, akun uang elektronik, kartu prabayar, dompet aplikasi pembayaran, dan saldo kas di perusahaan efek semuanya mungkin memungkinkan Anda melihat saldo dan melakukan pembayaran. Itu tidak berarti uang Anda menerima perlindungan yang sama atau bahwa produk tersebut cocok untuk tujuan yang sama. Jika Anda memilih akun bank instan secara online, pertanyaan terpenting adalah: siapa yang secara hukum menyimpan uang Anda, dan perlindungan apa yang berlaku jika perusahaan tersebut atau mitranya bangkrut?
Bank online berlisensi dan credit union
Bank online berlisensi dapat menawarkan rekening giro, rekening tabungan, kartu debit, setoran langsung, pembayaran tagihan, dan transfer bank tanpa beroperasi seperti bank konvensional yang berbasis kantor cabang. Jika bank tersebut adalah bank yang diasuransikan oleh FDIC di Amerika Serikat, setoran yang memenuhi syarat umumnya dilindungi oleh asuransi setoran FDIC hingga $250.000 per penyetor, per bank yang diasuransikan, untuk setiap kategori kepemilikan.
Koperasi simpan pinjam berbeda dari bank, tetapi koperasi simpan pinjam yang diasuransikan secara federal di AS juga memiliki asuransi simpanan federal. NCUA menyatakan bahwa koperasi simpan pinjam yang diasuransikan secara federal memberikan asuransi simpanan federal hingga sedikitnya $250.000 untuk rekening yang memenuhi syarat. Di Inggris, batas perlindungan simpanan FSCS telah dinaikkan menjadi £120.000 per penabung yang memenuhi syarat per perusahaan berizin mulai Desember 2025.
Perlindungan ini bukan aturan global. Setiap pasar memiliki sistem asuransi simpanan atau kompensasi sendiri, dengan batas pertanggungan, aturan kelayakan, dan pengecualian masing-masing. Anda harus selalu memeriksa skema perlindungan di negara tempat rekening diterbitkan.
Neobank dan aplikasi fintech dengan bank mitra
Sebuah neobank mungkin merupakan bank berizin, tetapi banyak neobank adalah perusahaan fintech yang menyediakan antarmuka aplikasi sementara dana nasabah disimpan di bank mitra. Hal ini bisa bermanfaat dan sah, tetapi detailnya penting. Beberapa saldo fintech mungkin memenuhi syarat untuk asuransi simpanan pass-through ketika dana ditempatkan dan dicatat dengan benar di bank yang diasuransikan FDIC untuk kepentingan nasabah perorangan.
Cakupan pass-through bukan jenis asuransi tanpa batas yang terpisah. Cakupan ini bergantung pada catatan rekening, catatan kepemilikan, dan penempatan dana yang sebenarnya. Usulan pencatatan rekening kustodian FDIC tahun 2024 menunjukkan mengapa catatan yang akurat itu penting ketika bank menyimpan dana nasabah melalui pengaturan pihak ketiga. Jika sebuah aplikasi fintech menyatakan bahwa dana disimpan di bank mitra, Anda harus memeriksa nama bank, perjanjian rekening, waktu penempatan dana, dan apa yang terjadi sebelum dana mencapai bank mitra.
Rekening uang elektronik, aplikasi pembayaran, kartu prabayar, dan kartu virtual
Akun uang elektronik dan aplikasi pembayaran bisa sangat baik untuk belanja, transfer, dan pembayaran online, tetapi mungkin bukan rekening bank. Di Inggris, FCA telah menyatakan bahwa dana yang disimpan oleh perusahaan pembayaran dan uang elektronik tidak dilindungi langsung oleh FSCS; aturan perlindungan (safeguarding) mungkin berlaku, tetapi nasabah tetap dapat menghadapi kerugian atau keterlambatan jika sebuah perusahaan bangkrut. Di Amerika Serikat, CFPB telah memperingatkan bahwa saldo aplikasi pembayaran mungkin tidak memiliki asuransi simpanan federal.
| Jenis produk | Manfaat umum | Keterbatasan utama | Kasus penggunaan yang lebih baik |
|---|---|---|---|
| Bank online berlisensi | Struktur rekening simpanan lebih kuat | Syarat kelayakan bisa lebih ketat | Gaji, tabungan, tagihan |
| Rekening kredit serikat (credit union) | Perbankan berfokus pada anggota | Aturan keanggotaan mungkin berlaku | Perbankan lokal, rekening giro dasar |
| Neobank dengan bank mitra | Pengalaman aplikasi yang cepat | Perlindungan bergantung pada struktur | Pengeluaran sehari-hari, setoran langsung |
| Rekening uang elektronik | Pembayaran digital dan fitur mata uang | Tidak selalu ada asuransi simpanan | Transfer, perjalanan, pembayaran online |
| Dompet aplikasi pembayaran | Transfer antar-pengguna dengan mudah | Saldo mungkin kurang terlindungi | Saldo sementara dalam jumlah kecil |
| Kartu debit prabayar | Kontrol anggaran | Biaya dan batas isi ulang | Pemisahan pengeluaran |
| Kartu virtual | Akses kartu online dengan cepat | Penerimaan pedagang bisa bervariasi | Langganan, pembelian online |
Ringkasan: Jenis rekening lebih penting daripada desain aplikasinya. Antarmuka yang rapi, proses pendaftaran yang cepat, dan gambar kartu debit tidak membuktikan bahwa Anda telah membuka rekening bank yang sepenuhnya diasuransikan. Bank berlisensi dan kredit union yang diasuransikan biasanya lebih baik untuk gaji, tabungan darurat, dan penyimpanan uang jangka panjang. Neobank bisa berguna, tetapi Anda perlu mengetahui apakah fintech tersebut sendiri adalah bank atau dana disimpan di bank mitra. Rekening uang elektronik, aplikasi pembayaran, kartu prabayar, dan kartu virtual dapat menjadi alat yang praktis untuk belanja dan transfer, tetapi mungkin tidak memberikan perlindungan atau hak rekening yang sama seperti rekening simpanan.Sebelum Anda menambahkan uang penting, pastikan siapa yang menyimpan dana tersebut, skema perlindungan apa yang berlaku, apakah perlindungannya langsung atau tidak langsung, dan apa yang terjadi jika penyedia gagal atau membatasi akun Anda.
Apa yang Perlu Diperiksa Sebelum Membuka Rekening Bank Instan secara Online
Sebelum membuka rekening bank instan secara online, Anda perlu memeriksa lima aspek: legitimasi, perlindungan, biaya, batasan, dan kemudahan penggunaan. Proses aplikasi yang cepat saja tidak cukup. Anda perlu mengetahui apakah penyedianya memiliki lisensi, apakah uang Anda diasuransikan atau dilindungi, biaya apa saja yang berlaku, berapa banyak yang dapat Anda kirim atau tarik, dan apakah rekening tersebut mendukung kebutuhan nyata Anda. Hal ini terutama penting jika Anda berencana menggunakan rekening untuk setoran langsung, sewa, pembayaran internasional, pendapatan bisnis, langganan, transaksi terkait kripto, atau saldo dalam jumlah besar. Rekening yang paling aman adalah rekening yang transparan sebelum Anda menyetorkan uang.
Pemeriksaan keamanan dan perlindungan
Mulailah dengan nama legal penyedianya. Banyak aplikasi menggunakan nama merek yang berbeda dari entitas berlisensi atau bank mitranya. Cari perjanjian rekening, informasi regulator, klausul asuransi simpanan, dan struktur dana nasabah. Jika penyedia menyatakan dana Anda mungkin memenuhi syarat untuk perlindungan pass-through, bacalah kapan perlindungan itu dimulai dan apakah dana pertama-tama ditahan oleh fintech, pemroses pembayaran, atau perantara lainnya.
Anda juga harus memeriksa apakah rekening Anda adalah rekening pribadi, rekening bisnis, rekening kustodian, saldo uang elektronik, saldo simpanan nilai, rekening prabayar, saldo kas perantara efek (brokerage), atau rekening deposito. Kategori-kategori ini memengaruhi perlindungan, akses, pelaporan, dan hak sengketa Anda.
Biaya, batasan, dan kegunaan sehari-hari
Biaya bulanan yang rendah tidak berarti total biayanya rendah. Beberapa rekening instan mengenakan biaya untuk penarikan ATM, setoran tunai, penggantian kartu, ketidakaktifan, pengeluaran mata uang asing, transfer internasional, transfer kawat, transfer instan, pernyataan tertulis, atau penutupan rekening. Yang lain tidak memiliki biaya bulanan tetapi memiliki batas transfer yang rendah atau masa penahanan yang lama.
Jika tujuan Anda adalah pergerakan uang lintas negara alih-alih membangun hubungan perbankan lokal, bandingkan nilai tukar dan jalur pembayaran sebelum memilih sebuah akun. Alat seperti nilai tukar waktu nyata dapat membantu Anda memahami apakah konversi mata uang merupakan pendorong biaya utama, sementara transfer uang lintas negara mungkin lebih relevan daripada membuka rekening bank baru jika kebutuhan utama Anda adalah mengirim dana secara internasional.
Tanda bahaya dalam penawaran "persetujuan instan"
Berhati-hatilah jika penyedia menjanjikan persetujuan yang dijamin, tanpa pemeriksaan identitas, transfer tanpa batas, atau akses untuk negara-negara yang dibatasi tanpa aturan yang jelas. Tanda bahaya lainnya adalah "biaya aktivasi" di muka sebelum Anda menerima ketentuan akun. Anda juga harus menghindari layanan mana pun yang meminta Anda menggunakan alamat, ID, nomor telepon, atau data rekening bank milik orang lain.
Gunakan daftar periksa ini sebelum mendaftar:
| Pemeriksaan | Mengapa penting | Tempat konfirmasi |
|---|---|---|
| Badan hukum | Menunjukkan siapa penyedia akun | Ketentuan, pengungkapan, daftar regulator |
| Mitra bank | Mengidentifikasi siapa yang boleh menyimpan dana | Perjanjian akun |
| Perlindungan setoran | Menunjukkan apakah uang diasuransikan | Bahasa asuransi dan aturan skema |
| Jenis akun | Menentukan hak dan batasan | Ketentuan produk |
| Biaya | Mencegah biaya tak terduga | Jadwal biaya |
| Batas transfer | Mempengaruhi penggunaan untuk gaji dan sewa | Bagian batasan |
| Aturan kartu | Mempengaruhi pembayaran online | Perjanjian pemegang kartu |
| Akses internasional | Mencegah pemblokiran penggunaan di luar negeri | Kelayakan dan negara yang didukung |
| Kebijakan tinjauan penipuan | Menjelaskan penahanan dan pembekuan | Bagian pembatasan akun |
| Dukungan pelanggan | Penting jika dana dibekukan | Saluran dukungan dan jam layanan |
Jika penyedia membuat detail-detail ini sulit ditemukan, anggap itu sebagai sinyal risiko. Akses yang cepat hanya berguna jika Anda juga dapat memulihkan akses ketika terjadi masalah.
Ringkasan: Akun online instan terbaik bukan sekadar yang paling cepat dibuka. Akun terbaik adalah yang dengan jelas memberi tahu Anda apa itu akun tersebut, siapa yang mengawasinya, siapa yang menyimpan uang Anda, perlindungan apa yang berlaku, biaya apa yang mungkin Anda bayar, dan batasan apa yang mengontrol penggunaan Anda. Jika Anda hanya membutuhkan alat untuk belanja kecil, kartu virtual atau produk prabayar mungkin sudah cukup. Jika Anda membutuhkan penyetoran gaji, pembayaran sewa, tabungan, atau arus kas bisnis, Anda harus memprioritaskan akun yang diawasi secara resmi dengan perlindungan setoran yang jelas dan dukungan pelanggan yang andal. Sebelum menyetorkan jumlah besar, uji akun tersebut dengan transfer kecil, baca rincian biaya, pastikan aturan penarikan, dan simpan akun cadangan. Kecepatan seharusnya membantu Anda memulai lebih cepat, bukan mendorong Anda ke dalam risiko keuangan yang tidak jelas.
Alternatif yang Lebih Aman dan Cara Memilih Akun Instan yang Tepat untuk Situasi Anda
Alternatif yang lebih aman bergantung pada apa yang ingin Anda selesaikan. Jika Anda membutuhkan tempat untuk gaji, rekening bank berlisensi atau credit union biasanya lebih kuat daripada dompet aplikasi pembayaran. Jika Anda membutuhkan langganan online, kartu virtual atau kartu prabayar mungkin lebih praktis. Jika Anda membutuhkan transfer internasional, rekening multi-mata uang atau penyedia pembayaran lintas negara mungkin lebih berguna daripada rekening giro domestik. Jika Anda pernah ditolak oleh bank sebelumnya, rekening second-chance atau rekening dasar berbiaya rendah mungkin lebih realistis daripada mencari "persetujuan instan yang dijamin."
Rekening giro berbiaya rendah dan rekening dasar
Untuk dana jangka panjang, mulailah dengan rekening giro berbiaya rendah, rekening tabungan dasar, atau rekening credit union. Di Amerika Serikat, Bank On National Account Standards menyoroti biaya rendah, tanpa biaya overdraft, akses kartu debit atau prabayar, serta pembayaran tagihan online. Bank yang menawarkan rekening bersertifikat Bank On dirancang untuk mengurangi hambatan umum seperti biaya overdraft dan biaya yang tinggi.
Jenis rekening ini bisa menjadi pilihan yang lebih cocok jika Anda membutuhkan setoran langsung, pembayaran pemerintah, pembayaran tagihan, sewa, atau tabungan darurat. Mungkin tidak secanggih aplikasi fintech, tetapi keandalan lebih penting ketika rekening tersebut menyimpan dana penting.
Rekening second-chance dan kartu prabayar
Jika Anda memiliki riwayat perbankan yang buruk, penutupan rekening di masa lalu, utang overdraft yang belum dibayar, atau catatan lokal yang terbatas, rekening second-chance mungkin lebih berguna daripada pemasaran "persetujuan instan". Rekening-rekening ini mungkin memiliki aturan yang lebih ketat pada awalnya, tetapi dapat membantu Anda membangun kembali akses ke layanan perbankan.
Kartu prabayar dan kartu virtual dapat membantu ketika Anda membutuhkan kontrol pengeluaran. Kartu-kartu ini berguna untuk langganan, anggaran perjalanan, belanja online, layanan uji coba, atau memisahkan pengeluaran kerja dari dana pribadi. Kekurangannya adalah produk prabayar mungkin mengenakan biaya pengisian ulang, biaya ATM, biaya ketidakaktifan, atau biaya transaksi luar negeri. Kartu-kartu ini juga mungkin tidak mendukung semua setoran langsung, pengembalian dana, transfer wire, atau pembayaran dalam jumlah besar.
Rekening multi-mata uang dan alat pembayaran internasional
Jika Anda seorang pekerja lepas, pelancong, mahasiswa internasional, pekerja jarak jauh, atau pengguna lintas negara, rekening bank instan lokal mungkin tidak menyelesaikan seluruh masalah. Anda mungkin memerlukan detail penerimaan lokal, konversi mata uang, opsi pembayaran internasional, kartu virtual, dan biaya valuta asing yang transparan. Rekening multi-mata uang dan penyedia pembayaran dapat membantu, tetapi Anda tetap perlu memeriksa perizinan, negara yang didukung, batas transfer, dan perlindungan dana.
| Kebutuhan utama | Produk yang lebih sesuai | Hal yang perlu diperiksa | Rencana cadangan |
|---|---|---|---|
| Gaji atau tunjangan pemerintah | Rekening giro berlisensi | Setoran langsung, asuransi, biaya | Bank kedua atau credit union |
| Tabungan daripada | Rekening tabungan yang diasuransikan | Batas pertanggungan, akses penarikan | Pisahkan saldo besar jika perlu |
| Langganan online | Kartu virtual atau kartu debit | Alamat penagihan, jaringan kartu, batasan | Simpan metode pembayaran kedua |
| Transfer internasional | Penyedia multi-mata uang atau remitansi | Kurs, negara pembayaran, batasan | Bandingkan biaya transfer bank |
| Riwayat perbankan buruk | Rekening kesempatan kedua | Biaya bulanan, jalur peningkatan | Rekening bergaya Bank On |
| Pengeluaran perjalanan | Kartu prabayar atau multi-mata uang | Biaya ATM, biaya valuta asing, kontrol kartu | Bawa kartu lain |
| Pembayaran kecil antar-rekan | Aplikasi pembayaran | Aturan penarikan, perlindungan saldo | Pindahkan dana ke rekening yang diasuransikan |
Memilih dengan baik berarti mencocokkan alat dengan kebutuhannya. Jangan menyimpan dana darurat di dompet yang dirancang untuk pembayaran cepat. Jangan mengandalkan kartu virtual jika Anda membutuhkan gaji. Jangan menggunakan akun instan pribadi untuk aktivitas bisnis jika ketentuan melarangnya. Dan jangan berasumsi ada akses internasional hanya karena sebuah aplikasi tersedia di app store Anda.
Ringkasan: Alternatif yang lebih aman tidak bersifat seragam untuk semua orang. Jika prioritas Anda adalah penyimpanan uang yang stabil, setoran langsung, dan pembayaran tagihan, rekening bank berlisensi, rekening credit union, atau rekening dasar berbiaya rendah biasanya merupakan pilihan yang lebih kuat. Jika prioritas Anda adalah belanja online yang cepat, kartu virtual atau kartu prabayar mungkin sudah cukup, asalkan Anda memahami biaya dan batasan merchant. Jika prioritas Anda adalah penggunaan internasional, bandingkan dukungan mata uang, biaya transfer, negara yang didukung, dan struktur regulasi. Jika Anda pernah ditolak oleh bank sebelumnya, carilah rekening kesempatan kedua atau rekening berbiaya rendah alih-alih mengejar penawaran "tanpa verifikasi". Keputusan yang tepat berasal dari kebutuhan penggunaan nyata Anda: menerima uang, menyimpan uang, membelanjakan uang, mengirim uang, atau memisahkan risiko.
Ketika kebutuhan nyata Anda lebih luas daripada sekadar rekening bank instan, Anda juga dapat memikirkannya dalam kerangka alur kerja keuangan. Misalnya, Anda mungkin membutuhkan satu rekening terlindungi untuk gaji dan tabungan, satu alat berbasis kartu untuk langganan online, dan satu solusi lintas batas untuk pembayaran internasional. Biya dapat cocok bagi pengguna yang menginginkan dompet perdagangan multi-aset global dengan pembayaran lintas batas dan berbagai skenario penggunaan mata uang dalam satu tempat. Biya mendukung konversi USDT ke mata uang fiat utama seperti USD atau HKD, mencakup pembayaran di lebih dari 190 negara dan wilayah dengan lebih dari 40 mata uang lokal, serta menawarkan BiyaPay EasyCard untuk langganan online global, pembayaran layanan AI, pencatatan tagihan, dan dukungan alur kerja pembayaran.Jika kebutuhan keuangan Anda juga mencakup akses pasar, platform perdagangan Biya mencakup saham AS, saham Hong Kong, dan perdagangan aset digital. Ini tidak menggantikan rekening bank yang terlindungi untuk gaji atau tabungan darurat, dan ketersediaan, biaya, verifikasi identitas, penerimaan kartu, serta peraturan setempat harus selalu diperiksa sebelum digunakan.
FAQ
Apakah Anda benar-benar bisa membuka rekening bank instan secara online tanpa verifikasi?
Biasanya, tidak. Rekening bank sungguhan atau akun keuangan yang diawasi regulasi biasanya memerlukan verifikasi identitas sebelum akses penuh diberikan. Beberapa kartu prabayar atau dompet digital terbatas mungkin mengizinkan penggunaan dasar dengan pemeriksaan yang lebih ringan, tetapi transfer dalam jumlah besar, penarikan dana, fungsi kartu, atau akses jangka panjang tetap dapat memerlukan informasi tambahan. Jika sebuah penyedia menjanjikan rekening bank penuh tanpa ID, tanpa KYC, dan tanpa batasan penggunaan, anggap itu sebagai tanda bahaya. Gunakan data yang akurat dan periksa syarat dan ketentuan akun sebelum menyetorkan uang.
Apakah rekening bank online lebih aman daripada saldo aplikasi pembayaran untuk menyimpan uang tunai?
Rekening bank online yang berlisensi dan terasuransi biasanya lebih aman untuk uang penting dibandingkan saldo di aplikasi pembayaran. Rekening bank mungkin dilindungi oleh asuransi simpanan atau skema kompensasi, sedangkan dana yang tersimpan di aplikasi pembayaran nonbank mungkin tidak selalu mendapatkan perlindungan yang sama. Aplikasi pembayaran tetap berguna untuk transfer kecil dan kemudahan, tetapi tidak ideal sebagai tempat penyimpanan utama untuk gaji, uang sewa, atau tabungan darurat. Periksa syarat dan ketentuan penyedia serta aturan perlindungan setempat.
Apa perbedaan antara neobank dan rekening bank online yang sesungguhnya?
Bank online sungguhan memiliki lisensi untuk menyediakan rekening simpanan bank, sedangkan neobank mungkin berupa aplikasi fintech yang bekerja sama dengan satu atau lebih bank mitra. Beberapa neobank adalah bank berlisensi, tetapi yang lain terutama merupakan antarmuka pengguna untuk pembayaran, kartu, atau saldo simpanan. Sebelum mengandalkan neobank, periksa apakah fintech tersebut sendiri adalah bank, bank mitra mana yang menyimpan dana, apakah perlindungan simpanan berlaku, dan apakah perlindungan tersebut bersifat langsung atau tidak langsung (pass-through).
Bisakah non-penduduk membuka rekening bank instan secara online di tingkat internasional?
Terkadang bisa, tetapi akses bagi non-penduduk bergantung pada negara, penyedia, dokumen identitas, domisili pajak, bukti alamat, dan pasar yang didukung. Banyak produk yang dipasarkan secara internasional merupakan rekening multi-mata uang, rekening uang elektronik, atau dompet pembayaran, bukan rekening bank lokal. Produk-produk tersebut mungkin berguna untuk menerima, mengonversi, atau membelanjakan uang, tetapi mungkin tidak mendukung setiap setoran gaji, persyaratan pajak, transfer kawat, atau jaringan pembayaran lokal. Selalu periksa kelayakan sebelum mengajukan permohonan.
Apakah rekening bank dengan persetujuan instan baik untuk orang dengan riwayat perbankan yang buruk?
Mereka dapat membantu dalam beberapa kasus, tetapi persetujuan instan tidak berarti persetujuan yang dijamin. Jika Anda memiliki riwayat penarikan berlebih (overdraft) di masa lalu, biaya yang belum dibayar, penutupan rekening, atau riwayat perbankan yang terbatas, Anda mungkin lebih terbantu dengan rekening giro kesempatan kedua (second-chance checking), rekening dasar berbiaya rendah, atau rekening tanpa fasilitas overdraft. Produk-produk ini mungkin memiliki batasan yang lebih ketat pada awalnya, tetapi biasanya lebih aman daripada tawaran yang mengklaim tanpa pemeriksaan atau akses tanpa batasan. Biaya, jalur peningkatan akun, dan aturan rekening harus ditinjau dengan cermat.
Apa saja yang perlu Anda periksa sebelum menyetorkan jumlah besar ke rekening online baru?
Sebaiknya Anda memverifikasi lisensi penyedia, jenis akun, perlindungan simpanan, mitra bank, aturan penarikan, batas transfer, biaya, dan layanan pelanggan sebelum menyetor sejumlah besar uang. Lebih aman untuk menguji transfer dalam jumlah kecil terlebih dahulu dan memastikan bahwa Anda dapat menarik dana secara normal. Jika akun tersebut merupakan produk fintech, uang elektronik, prabayar, atau aplikasi pembayaran, periksa apakah saldo Anda diasuransikan, dilindungi, atau hanya terlindungi setelah mencapai bank mitra. Simpan akun cadangan untuk pembayaran penting.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Can You Buy Crypto with a Prepaid Card? Acceptance, Fees, and Limits


Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam