
Cara Menyiapkan Rekening Luar Negeri: Pembukaan Rekening, Kurs Valuta Asing, Menerima Pembayaran, dan Pendanaan Investasi dalam Satu Panduan




Menyiapkan rekening luar negeri bukan hanya soal apakah Anda bisa membukanya. Pertama, Anda perlu mengetahui untuk apa rekening tersebut akan digunakan. Anda mungkin membutuhkannya untuk menerima gaji, menerima pembayaran dari platform, membayar uang kuliah atau sewa, menukar mata uang, melakukan transfer lintas negara, membayar langganan luar negeri, atau mendanai rekening investasi. Kasus penggunaan yang berbeda menentukan apakah Anda membutuhkan rekening bank, dompet multi-mata uang, rekening sekuritas, atau kombinasi dari beberapa jenis rekening. Urutan persiapan juga penting: tentukan terlebih dahulu sumber dana dan tujuan Anda, kemudian lengkapi bukti identitas, bukti alamat, informasi tempat tinggal pajak, dan dokumen sumber dana, dan terakhir uji jalurnya dengan transaksi dalam jumlah kecil.Ini dapat mengurangi risiko pembayaran gagal, biaya valuta asing yang tinggi, setoran yang ditolak, atau tinjauan akun.
Poin-Poin Penting
- Sebelum menyiapkan rekening luar negeri, tentukan tujuan penggunaannya terlebih dahulu, lalu pilih bank, dompet digital, perusahaan sekuritas, atau pengaturan multi-mata uang.
- Dokumen pembukaan rekening biasanya mencakup bukti identitas, bukti alamat, informasi residensi pajak, dan penjelasan sumber dana.
- Konversi mata uang asing tidak boleh dinilai hanya dari kurs yang ditampilkan; bandingkan spread, biaya, jalur penyelesaian, dan batasan rekening.
- Penerimaan lintas negara memerlukan pemeriksaan cermat terhadap nama rekening, SWIFT, IBAN, nomor routing, dan referensi pembayaran.
- Pendanaan investasi sering kali memerlukan rekening atas nama Anda sendiri dan mungkin melibatkan formulir pajak seperti W-8BEN.
- Untuk pergerakan dana dalam jumlah besar, simpan kontrak, rekening koran, catatan gaji, catatan investasi, atau dokumen penjualan aset.
Langkah Pertama: Tentukan Kasus Penggunaan dan Jalur Dana untuk Akun Internasional Anda
Langkah pertama dalam menyiapkan rekening luar negeri bukan langsung mengajukan permohonan. Melainkan menuliskan tujuan rekening dan jalur dana. Anda perlu mengetahui dari mana uang berasal, dalam mata uang apa uang tersebut masuk, apakah perlu dikonversi, dan apakah pada akhirnya akan digunakan untuk pengeluaran sehari-hari, menerima pembayaran, pendanaan investasi, atau transfer kembali. Jika tujuannya tidak jelas, Anda mungkin kelak menghadapi ketidakcocokan rekening, kegagalan penerimaan dana, penolakan setoran ke perusahaan sekuritas, atau permintaan dokumen kepatuhan tambahan. Rekening luar negeri bukanlah rekening yang berdiri sendiri; ia merupakan bagian dari aliran dana.
Anda dapat membagi kebutuhan Anda menjadi empat kategori. Yang pertama adalah akun untuk penggunaan sehari-hari, seperti untuk studi di luar negeri, pekerjaan, sewa, tagihan, dan biaya hidup. Yang kedua adalah akun penerimaan, seperti untuk gaji, pendapatan lepas (freelance), penyelesaian platform, pendapatan bisnis, dan pembayaran klien. Yang ketiga adalah akun valuta asing dan pembayaran, yang digunakan untuk konversi antara HKD, USD, EUR, RMB, dan mata uang lainnya, serta transfer lintas negara. Yang keempat adalah akun investasi, yang digunakan untuk mendanai saham AS, saham Hong Kong, dana (fund), obligasi, atau transaksi aset lainnya.
Membedakan Empat Jenis Akun Luar Negeri yang Umum
Rekening bank luar negeri cocok untuk penerimaan formal, transfer dalam jumlah besar, biaya hidup studi di luar negeri, pembayaran gaji, pembayaran properti, dan situasi yang memerlukan rekening koran bank. Keunggulannya adalah catatan yang formal, kepemilikan rekening yang jelas, dan penerimaan institusi yang lebih tinggi. Kekurangannya meliputi syarat pembukaan rekening, biaya pemeliharaan rekening, biaya transfer, dan tinjauan kepatuhan yang lebih ketat.
Dompet multi-mata uang cocok untuk pembayaran lintas negara dalam jumlah kecil, pemantauan nilai tukar, konversi valuta asing secara bertahap, serta kebutuhan penerimaan atau pembayaran harian. Dompet ini biasanya lebih fleksibel, namun ketersediaan, mata uang yang didukung, batas transaksi, biaya, dan perlindungan dana bervariasi tergantung pada platformnya. Anda tidak boleh menilainya hanya dari segi kemudahan penggunaan aplikasinya; Anda juga perlu memeriksa apakah aplikasi tersebut mampu melakukan penerimaan dana dan transfer yang sesungguhnya.
Rekening broker (perantara) cocok untuk perdagangan investasi, tetapi biasanya tidak cocok sebagai rekening penerimaan umum. Fungsi utamanya adalah menerima setoran yang sesuai dengan aturan platform, melakukan transaksi, menyimpan catatan transaksi, dan memproses penarikan dana. Jika Anda menggunakan rekening broker sebagai rekening pihak ketiga atau rekening perantara (transit), hal itu dapat memicu pengembalian dana, pembatasan, atau tinjauan tambahan.
Rekening bisnis atau freelancer cocok untuk penerimaan bisnis, penyelesaian dari platform, pembayaran pemasok, dan pengelolaan faktur. Jika Anda menggunakan rekening pribadi untuk menerima dana yang jelas-jelas tampak seperti pembayaran bisnis, bank atau platform dapat meminta Anda menjelaskan sumber dana, hubungan dengan klien, faktur, dan kontrak.
Petakan Rute Dana
Sebelum menyiapkan rekening, Anda dapat menggunakan peta rute sederhana:
Sumber dana → Rekening penerima → Rute valuta asing → Tujuan penggunaan → Penarikan atau pengaturan aset selanjutnya
Sumber dana dapat berupa gaji, tabungan, bonus, hasil penjualan investasi, pendapatan usaha, hasil penjualan properti, hadiah keluarga, atau pinjaman. Rekening penerima dapat berupa bank lokal, bank luar negeri, dompet multi-mata uang, atau platform pembayaran. Tujuan keluarnya dana dapat berupa biaya hidup, biaya pendidikan, sewa, pembayaran pemasok, setoran ke broker, kiriman lintas negara, atau alokasi aset. Setiap langkah dapat melibatkan batas transaksi, biaya, waktu penyelesaian, pemeriksaan, dan dokumen pendukung.
| Kasus penggunaan rekening | Jenis rekening yang lebih sesuai | Dokumen yang perlu disiapkan | Risiko utama |
|---|---|---|---|
| Studi di luar negeri dan kehidupan sehari-hari | Rekening bank luar negeri, dompet multi-mata uang | Paspor, visa, bukti alamat, dokumen sekolah | Penundaan penyelesaian, biaya valas, batasan rekening |
| Gaji dan pendapatan pekerjaan | Rekening bank luar negeri | Bukti identitas, kontrak kerja, informasi pajak | Pemberi kerja mungkin tidak menerima rekening non-lokal |
| Penerimaan freelance | Rekening bisnis atau platform pembayaran | Kontrak, faktur, deskripsi bisnis, catatan platform | Rekening pribadi yang menerima dana bisnis mungkin ditinjau |
| Konversi valas dalam jumlah besar | Rekening bank, alat valas yang sesuai regulasi | Rekening koran, bukti sumber dana | Spread yang lebih besar dan tinjauan sumber dana |
| Pendanaan investasi | Rekening bank, rekening sekuritas | Rekening dengan nama sama, formulir pajak, instruksi pendanaan | Pendanaan dari pihak ketiga mungkin ditolak |
| Transfer uang lintas negara | Rekening bank, dompet multi-mata uang | Detail penerima, SWIFT, referensi pembayaran | Detail salah, dana dikembalikan, biaya tidak jelas |
Anda juga harus memisahkan "akun utama" Anda dari "akun alat." Akun utama menangani dana penting seperti gaji, tabungan besar, uang sekolah, atau modal investasi. Akun alat digunakan untuk konversi valuta asing, pembayaran bertahap, atau penerimaan sementara. Struktur ini membuat jalur dana lebih jelas dan memudahkan identifikasi sumber keterlambatan atau biaya tambahan ketika terjadi masalah.
Ringkasan: Persiapan rekening luar negeri harus dimulai dari kasus penggunaan, bukan membuka rekening terlebih dahulu lalu memutuskan kemudian. Anda harus menentukan sumber dana, metode penerimaan, mata uang, tujuan akhir, dan jalur transfer selanjutnya sebelum memilih rekening bank, dompet multi-mata uang, rekening sekuritas (brokerage), atau rekening bisnis. Tujuan yang jelas memudahkan penyiapan dokumen pembukaan rekening. Jalur yang jelas mengurangi kesalahan pertukaran mata uang dan penerimaan. Sumber dana yang jelas memudahkan penanganan tinjauan transaksi besar. Bagi sebagian besar pengguna, satu rekening luar negeri tidak dapat menyelesaikan semua masalah.Pengaturan yang lebih praktis adalah menugaskan akun yang berbeda untuk tugas yang berbeda: rekening bank untuk dana formal dan besar, alat multi-mata uang untuk efisiensi, dan akun pialang hanya untuk pendanaan investasi dan transaksi yang sesuai aturan.
Dokumen Apa Saja yang Anda Butuhkan untuk Membuka Rekening di Luar Negeri?
Membuka rekening di luar negeri biasanya memerlukan bukti identitas, bukti alamat, pernyataan status kewajiban pajak, rincian kontak, informasi pekerjaan, dan penjelasan sumber dana. Persyaratan berbeda-beda tergantung negara, bank, dan jenis rekening, tetapi logika yang mendasarinya sama: lembaga keuangan perlu memastikan siapa Anda, di mana Anda tinggal, status pajak Anda, tujuan rekening, dan apakah dana rekening berasal dari sumber yang sah. Semakin konsisten dokumen Anda, semakin stabil proses pembukaan rekening dan penggunaannya di kemudian hari. Semakin samar dokumen Anda, semakin besar kemungkinan Anda akan diminta untuk memberikan penjelasan tambahan.
Dokumen yang Umumnya Diperlukan untuk Rekening Pribadi
Dokumen yang paling umum untuk pembukaan rekening pribadi adalah bukti identitas. Ini dapat mencakup paspor, kartu identitas nasional, dokumen identitas setempat, izin tinggal, visa, izin mengemudi, atau nomor identifikasi pajak setempat. Dokumen yang diterima berbeda-beda tergantung pada institusinya. Untuk pembukaan rekening secara daring, sistem mungkin memerlukan foto dokumen, video selfie, atau pembacaan chip paspor melalui NFC.
Kategori kedua adalah bukti alamat. Banyak bank memerlukan tagihan utilitas terbaru, rekening koran, surat pemerintah, perjanjian sewa, pemberitahuan pajak, atau tagihan telepon. Sebagai contoh, HSBC International Banking mencantumkan bukti identitas, bukti alamat, pendapatan pekerjaan, dan informasi pajak di antara persyaratan pembukaan rekening luar negeri. HSBC Singapore juga menyatakan bahwa pemohon mungkin perlu menyediakan bukti identitas asli dan bukti alamat terbaru, seperti paspor, tagihan utilitas, tagihan telepon, dokumen identitas yang diterbitkan pemerintah, atau rekening koran.
Kategori ketiga adalah informasi pajak dan pekerjaan. Anda biasanya perlu memberikan domisili pajak, nomor identifikasi pajak, pemberi kerja, pekerjaan, kisaran pendapatan, perkiraan ukuran transaksi rekening, dan tujuan rekening. Jangan mencampuradukkan kewarganegaraan, tempat tinggal, dan domisili pajak. Misalnya, memegang paspor dari suatu negara tidak otomatis menjadikan Anda penduduk pajak di sana. Bepergian sementara di tempat lain juga tidak serta-merta mengubah domisili pajak Anda.
Dokumen Umum untuk Rekening Bisnis dan Freelancer
Akun bisnis biasanya lebih kompleks daripada akun pribadi. Anda mungkin perlu menyediakan akta pendirian perusahaan, pendaftaran usaha, anggaran dasar, daftar direksi dan pemegang saham, informasi penerima manfaat akhir (ultimate beneficial owner), deskripsi bisnis, situs web, kontrak, faktur, sumber klien, rekening koran bank bisnis, dan dokumen pajak. Jika perusahaan Anda memiliki beberapa pemegang saham atau struktur lintas negara, bank juga dapat meminta penjelasan mengenai pengendali sesungguhnya, sumber dana, dan negara-negara tempat operasi bisnis.
Para pe freelancer juga perlu menyiapkan bukti bisnis. Bahkan jika Anda tidak memiliki perusahaan, Anda tetap mungkin memerlukan kontrak klien, catatan pendapatan dari platform, faktur, deskripsi layanan, tangkapan layar pembayaran, pengajuan pajak, atau rekening koran bank. Jangan menganggap pendapatan freelance jangka panjang sebagai "transfer pribadi" yang samar, karena hal itu menimbulkan ketidakcocokan antara penggunaan rekening dan sifat dana.
Cara Meningkatkan Stabilitas Persetujuan Sebelum Mengajukan
Prinsip utama dokumen pembukaan rekening adalah harus konsisten, jelas, dan dapat diverifikasi. Ejaan nama Anda harus sesuai dengan paspor Anda. Nama dan alamat pada bukti alamat Anda harus sesuai dengan informasi aplikasi. Tempat tinggal pajak harus dinyatakan dengan jujur. Sumber dana dan tujuan rekening harus sesuai dengan pekerjaan Anda dan skala transaksi yang diharapkan.
| Jenis dokumen | Dokumen umum | Tujuan | Kesalahan umum |
|---|---|---|---|
| Bukti identitas | Paspor, KTP, kartu tinggal, SIM | Mengonfirmasi identitas pemegang rekening | Dokumen kedaluwarsa, foto buram, ejaan nama tidak konsisten |
| Bukti alamat | Tagihan utilitas, rekening koran, kontrak sewa, surat pemerintah | Mengonfirmasi alamat tempat tinggal | Terlalu lama, alamat tidak lengkap, tangkapan layar tidak jelas |
| Informasi pajak | Domisili pajak, nomor pokok pajak, sertifikasi mandiri | Mendukung CRS, FATCA, dan aturan terkait | Menganggap kewarganegaraan sebagai domisili pajak |
| Pekerjaan dan pendapatan | Detail pemberi kerja, slip gaji, kisaran pendapatan | Menilai kewajaran penggunaan rekening | Pendapatan tidak sesuai dengan skala transaksi yang diharapkan |
| Sumber dana | Rekening koran, kontrak, catatan penjualan aset | Mendukung penjelasan untuk transaksi besar | Hanya menunjukkan saldo, bukan sumber |
| Tujuan rekening | Studi, menerima dana, investasi, penjelasan valuta asing | Menilai kesesuaian rekening | Deskripsi terlalu kabur atau tidak konsisten dengan transaksi |
Sebelum mengajukan permohonan, ada tiga hal yang dapat Anda lakukan. Pertama, ubah semua dokumen menjadi PDF yang jelas atau foto, hindari kompresi berlebihan. Kedua, siapkan alamat dan ejaan nama Anda dalam bahasa Inggris dan pastikan semuanya cocok dengan dokumen Anda. Ketiga, pikirkan terlebih dahulu tujuan pembukaan rekening. Jangan memberikan tujuan yang tidak benar hanya untuk meningkatkan peluang persetujuan. Tujuan yang salah mungkin lolos dalam jangka pendek, tetapi jika transaksi selanjutnya tidak sesuai, rekening lebih mudah dibatasi.
Ringkasan: Inti dari pembukaan rekening di luar negeri adalah KYC dan kepatuhan, bukan sekadar mengunggah beberapa foto. Institusi perlu mengonfirmasi identitas, alamat, domisili pajak, pekerjaan, sumber dana, dan tujuan rekening Anda. Rekening pribadi biasanya memerlukan bukti identitas, bukti alamat, dan informasi pajak. Rekening bisnis dan pekerja lepas juga memerlukan dokumen bisnis, kontrak, faktur, serta informasi pemilik manfaat. Sebelum mengajukan permohonan, hal terpenting adalah konsistensi: nama, alamat, dokumen, status pajak, dan tujuan dana semuanya harus saling menjelaskan. Semakin lengkap dokumen Anda, semakin lancar pula konversi valas, penerimaan dana, pendanaan investasi, dan transfer dalam jumlah besar di masa depan ketika peninjauan tambahan muncul.
Cara Menggunakan Rekening Luar Negeri untuk Konversi Valuta Asing dan Menerima Pembayaran
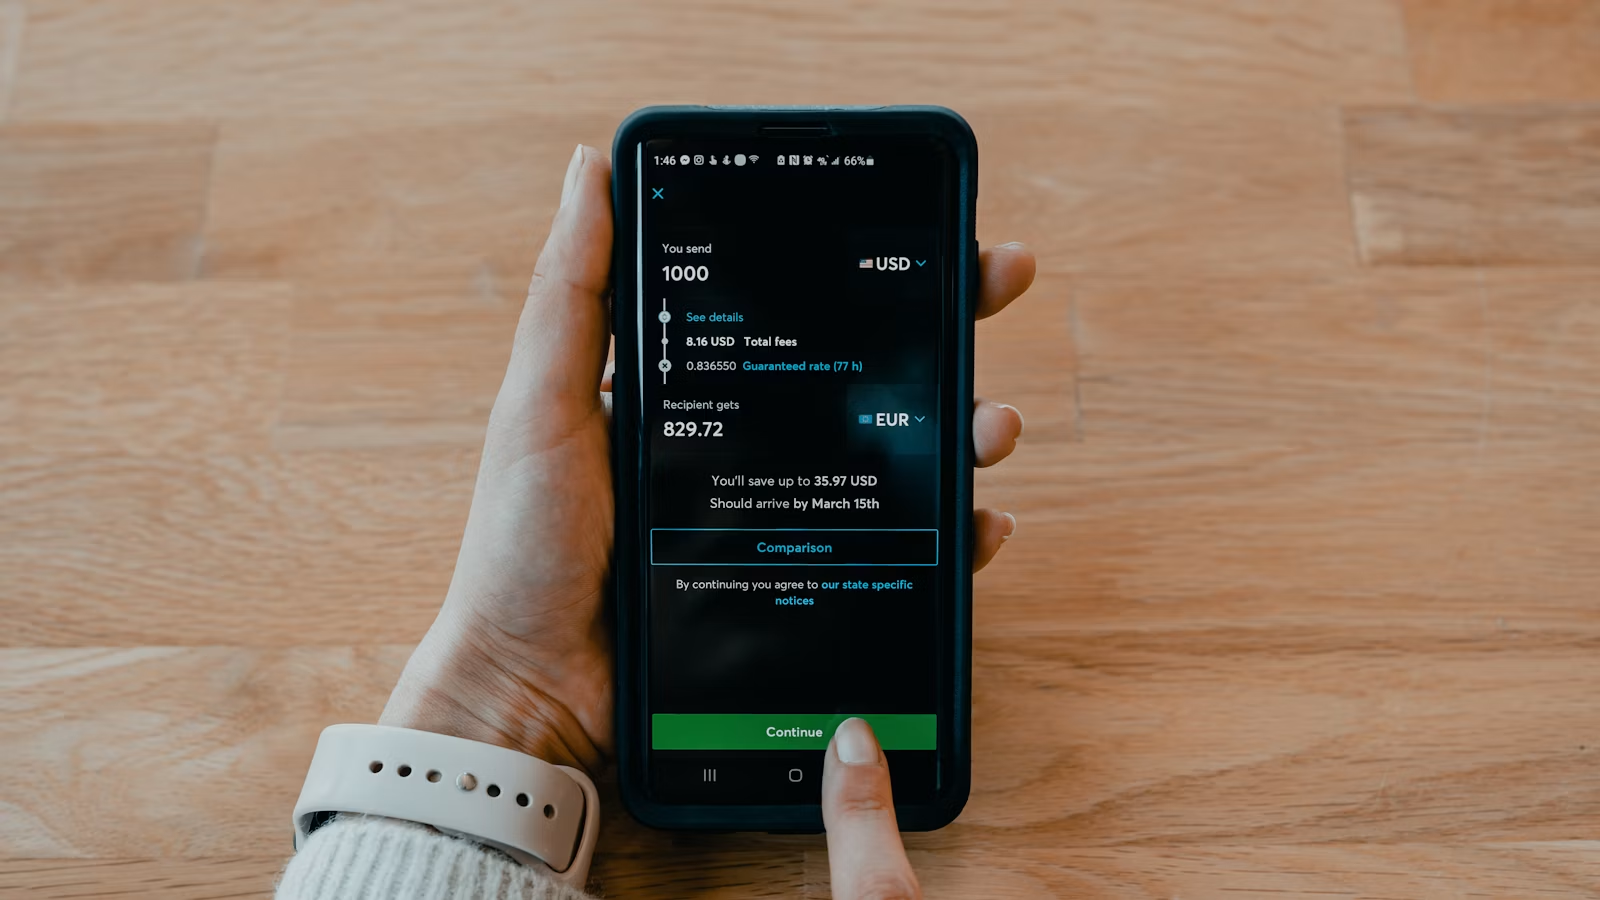
Konversi valuta asing dan penerimaan pembayaran melalui rekening luar negeri memerlukan perhatian pada mata uang, jalur penyelesaian, biaya, dan nama pemilik rekening. Anda tidak bisa hanya membandingkan kurs yang ditampilkan. Anda juga perlu memastikan apakah rekening mendukung mata uang tersebut, apakah pembayar dapat melakukan transfer dengan informasi yang benar, apakah diperlukan SWIFT, IBAN, Routing Number, Sort Code, Bank Code, atau Branch Code, serta apakah platform mungkin meminta bukti sumber dana. Untuk konversi valuta asing, kuncinya adalah jumlah akhir yang benar-benar diterima. Untuk penerimaan pembayaran, kuncinya adalah jalur routing yang benar, tujuan yang jelas, dan informasi yang konsisten.
Bandingkan Jumlah yang Benar-Benar Diterima Sebelum Mengonversi Mata Uang
Biaya valas bukan hanya kurs. Biaya sebenarnya biasanya terdiri dari empat bagian: selisih kurs, biaya tetap, biaya transfer atau penarikan, dan biaya waktu. Untuk konversi kecil, biaya tetap mungkin mewakili persentase yang lebih besar. Untuk konversi besar, spread valas sering kali lebih penting. Anda sebaiknya membandingkan berbagai saluran menggunakan jumlah yang sama, mata uang yang sama, dan rekening penerima yang sama, alih-alih hanya melihat kurs yang ditampilkan di halaman utama sebuah platform.
Perbandingan praktis dapat dilakukan dalam tiga langkah. Pertama, masukkan jumlah yang sama dan lihat berapa banyak mata uang tujuan yang dikatakan akan tiba oleh setiap saluran. Kedua, catat detail biaya, termasuk biaya platform, biaya bank, biaya bank perantara, dan biaya penarikan. Ketiga, konfirmasikan perkiraan waktu kedatangan dan aturan pengembalian dana. Jika sebuah saluran menawarkan kurs yang lebih baik tetapi lebih lambat, memerlukan lebih banyak dokumen, atau tidak diterima oleh penerima, maka saluran tersebut mungkin bukan rute terbaik.
Jika Anda hanya ingin mengamati pergerakan nilai tukar, nilai tukar real-time dapat membantu Anda membangun referensi pasar sebelum mengonfirmasi kutipan akhir dengan bank atau platform. Alat nilai tukar real-time berguna untuk perbandingan awal, tetapi eksekusi sebenarnya tetap harus mengikuti kutipan akhir yang ditampilkan pada halaman pesanan, kurs papan bank, atau konfirmasi platform.
Cara Memeriksa Rincian Penerimaan
Masalah paling umum dalam penerimaan lintas negara adalah informasi yang salah atau ketidakcocokan nama pemilik rekening. Anda harus memverifikasi nama rekening, nomor rekening, nama bank, alamat bank, SWIFT/BIC, IBAN, Routing Number, Sort Code, Bank Code, Branch Code, dan referensi pembayaran. Negara yang berbeda menggunakan kolom yang berbeda. Eropa umumnya menggunakan IBAN, AS umumnya menggunakan Routing Number, Inggris umumnya menggunakan Sort Code, dan Hong Kong atau Singapura mungkin melibatkan Bank Code, Branch Code, atau SWIFT.
Nama akun sebaiknya sesuai dengan dokumen identitas, catatan bank, dan nama pendaftaran platform pembayaran. Jika Anda meminta klien, pemberi kerja, atau anggota keluarga untuk mengirim uang, instruksi pembayaran harus jelas. Referensi yang salah, kesalahan pengejaan, atau akun penerima yang tidak mendukung mata uang tersebut dapat menyebabkan keterlambatan, dana yang dikembalikan, atau biaya tambahan. Sebelum menggunakan transfer bank, SWIFT lookup dapat membantu memverifikasi detail identitas bank dan mengurangi risiko dasar yang disebabkan oleh kode bank yang salah.
Siapkan Dokumen untuk Konversi Valuta As dalam Jumlah Besar dan Penerimaan Dana
Saat dana dalam jumlah besar masuk atau dikonversi, bank atau platform dapat meminta Anda menjelaskan sumber dan tujuan dana tersebut. Informasi transfer besar dari Wise menyatakan bahwa pengguna mungkin perlu menyediakan dokumen untuk transfer besar, seperti bukti yang berkaitan dengan gaji, pinjaman, investasi, pendapatan usaha, atau sumber lainnya. Wise juga menjelaskan bahwa mereka dapat meminta pengguna membuktikan sumber dana untuk memenuhi persyaratan regulasi dan pengendalian risiko.
| Tahap | Yang perlu dikonfirmasi | Biaya umum | Risiko utama |
|---|---|---|---|
| Kutipan valas | Kurs, spread, biaya, masa berlaku kutipan | Spread, biaya platform | Hanya melihat kurs, bukan jumlah yang diterima |
| Transfer lokal | Nama rekening, nomor rekening, detail kliring lokal | Biaya transfer lokal | Nama tidak cocok atau limit tidak mencukupi |
| Transfer lintas negara | SWIFT, IBAN, Routing Number, dll. | Biaya wire, biaya perantara | Dana dikembalikan karena detail salah |
| Penerimaan platform | Mata uang yang didukung, jenis rekening, informasi penerima | Biaya penarikan, biaya valas | Sumber dana mungkin perlu dijelaskan |
| Dana masuk dalam jumlah besar | Kontrak, faktur, slip gaji, rekening koran | Waktu dan biaya peninjauan | Pembatasan rekening karena dokumen tidak lengkap |
| Penarikan | Rekening penerima, batas penarikan, waktu pemrosesan | Biaya penarikan, biaya penerimaan bank | Penarikan besar dari rekening baru mungkin ditinjau |
Untuk penerimaan dana dalam jumlah besar, siapkan dokumen di muka. Dana pribadi dapat didukung dengan slip gaji, dokumen pajak, rekening koran bank, dokumen penjualan aset, catatan penjualan investasi, dokumen warisan, atau penjelasan pemberian hadiah. Dana bisnis dapat didukung dengan kontrak, faktur, pesanan pembelian, catatan pengiriman, dokumen pajak, dan catatan komunikasi dengan klien. Anda mungkin tidak diminta menyerahkan dokumen setiap kali, tetapi ketika suatu peninjauan dimulai, dokumen yang lengkap dapat mengurangi biaya komunikasi secara signifikan.
Ringkasan: Konversi valuta asli dan penerimaan pembayaran melalui rekening luar negeri tidak boleh dinilai hanya dari kurs. Perbandingan yang sesungguhnya harus berfokus pada jumlah akhir yang diterima, rincian biaya, waktu penyelesaian (settlement), apakah rekening mendukung mata uang tersebut, dan apakah informasi penerimaan sudah sepenuhnya benar. Penerimaan lintas negara terutama memerlukan pemeriksaan cermat atas nama rekening, SWIFT, IBAN, Routing Number, Sort Code, Bank Code, dan referensi pembayaran. Dana dalam jumlah besar juga memerlukan dokumen sumber dana dan tujuan penggunaan di muka. Pendekatan yang lebih aman adalah menguji jalurnya dengan jumlah kecil terlebih dahulu, lalu secara bertahap meningkatkan jumlahnya; menyimpan kontrak dan rekening koran sebelum menerima atau mengonversi dana dalam jumlah besar; serta memastikan aturan penerima sebelum memilih bank, dompet digital, atau platform valuta asing.
Apa yang Perlu Diperiksa Sebelum Menggunakan Rekening Luar Negeri untuk Dana Investasi
Jika Anda berencana menggunakan rekening luar negeri untuk dana investasi, Anda harus terlebih dahulu memastikan sumber dana mana yang diterima oleh broker atau platform perdagangan, apakah diperlukan rekening atas nama Anda sendiri, mata uang dan metode transfer apa saja yang didukung, serta apakah dokumen pajak diperlukan. Rekening investasi bukanlah rekening penerimaan biasa. Menggunakan jalur yang salah dapat menyebabkan setoran dikembalikan, tertunda, atau diminta dokumen tambahan. Anda juga perlu memahami struktur biaya sebelum melakukan pendanaan, karena biaya investasi biasanya mencakup lebih dari sekadar komisi. Biaya tersebut juga dapat mencakup biaya platform, biaya lembaga eksternal, biaya aktivitas perdagangan, biaya penyelesaian, biaya pengiriman uang, dan spread valas.
Pembukaan Rekening Broker dan Dokumen Pajak
Broker internasional biasanya meminta bukti identitas, bukti alamat, status pajak, pekerjaan, penghasilan, informasi aset, dan pengalaman investasi. Charles Schwab International mencantumkan paspor atau kartu identitas pemerintah, bukti tempat tinggal, informasi pemberi kerja, dan nomor identitas pajak di antara dokumen yang diperlukan untuk pembukaan rekening. Persyaratannya berbeda-beda di setiap broker, tetapi logika intinya sama: platform perlu memastikan identitas klien, status pajak, toleransi risiko, dan sumber dana.
Jika Anda adalah orang non-AS yang berinvestasi di pasar AS, salah satu dokumen yang umum adalah W-8BEN. IRS menjelaskan bahwa Formulir W-8BEN umumnya disediakan oleh individu asing yang merupakan pemilik manfaat dari pendapatan terkait ketika diminta oleh agen pemotong pajak atau pembayar. Pialang biasanya meminta Anda untuk mengisi atau memperbarui formulir pajak selama pembukaan akun guna mengonfirmasi status asing dan perlakuan pajak. Mengisi formulir pajak tidak berarti Anda bebas pajak, dan juga tidak berarti semua pendapatan dikenakan tarif yang sama. Pialang, aturan pajak, dan situasi pribadi Anda harus dianggap sebagai dasar final.
Rute Pendanaan Investasi dan Persyaratan Akun dengan Nama Sama
Tiga hal terpenting dalam pendanaan investasi adalah nama rekening, mata uang, dan jalur transfer. Banyak broker mensyaratkan dana berasal dari rekening bank atas nama Anda sendiri. Beberapa platform menolak pembayaran dari pihak ketiga, pembayaran melalui rekening perusahaan, atau dana dari sumber yang tidak jelas. Bahkan jika uang tersebut pada akhirnya milik Anda, ketidaksesuaian antara nama rekening pengirim dan nama rekening broker dapat menyebabkan dana dikembalikan atau dimintanya penjelasan.
Interactive Brokers mencatat dalam instruksi pendanaannya bahwa instruksi wire berbeda-beda sesuai mata uang dan bahwa klien perlu membuat pemberitahuan setoran (deposit notification) di dalam sistem. Jika dana dikirim ke rekening mata uang yang tidak ditentukan, dana tersebut dapat ditolak atau dikonversi secara otomatis ke mata uang lokal sesuai kebijakan bank. Saat menggunakan instruksi pendanaan Interactive Brokers, pilih terlebih dahulu mata uang dan metode pendanaan, lalu berikan detail penerima yang dihasilkan ke bank Anda. Jangan mengirim dana berdasarkan catatan lama atau tangkapan layar dari orang lain.
Periksa Biaya Perdagangan Sebelum Melakukan Pendanaan
Jika Anda tertarik dengan pasar luar negeri atau peluang perdagangan setelah IPO populer dicatatkan di bursa, Anda sebaiknya tidak hanya memperhatikan volatilitas harga, tetapi juga biaya perdagangan yang sebenarnya. Biaya perdagangan saham AS sering kali mencakup lebih dari sekadar komisi. Biaya tersebut dapat mencakup biaya platform, biaya institusi eksternal, biaya aktivitas perdagangan, biaya penyelesaian transaksi, biaya pengiriman dana, biaya valuta asing, serta biaya terkait penjualan. Setiap platform menampilkan biaya dengan cara yang berbeda. Beberapa merinci biaya tersebut dengan jelas, sementara yang lain memasukkan sebagian biaya ke dalam kurs atau halaman pemesanan.
Biya mencantumkan komisi perdagangan saham AS sebagai USD 0, sedangkan biaya platform, biaya institusi eksternal, dan biaya lainnya tunduk pada pusat biaya dan tampilan halaman pesanan. Ketersediaan layanan bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. IPO populer atau saham yang sangat volatil dapat mengalami fluktuasi harga yang signifikan setelah pencatatan, jadi Anda harus memahami jenis pesanan, struktur biaya, dan risiko sebelum berdagang. Jika layanan tersedia di lokasi Anda dan sesuai dengan kondisi akun Anda, Anda dapat menggunakan tampilan biaya dan informasi pesanan Biya sebagai bagian dari penilaian Anda terhadap biaya perdagangan setelah mendanai akun luar negeri.
| Item yang diperiksa | Alasan pentingnya | Kemungkinan konsekuensi jika salah | Saran praktis |
|---|---|---|---|
| Nama akun pendanaan | Membuktikan dana berasal dari Anda | Setoran pihak ketiga dapat dikembalikan | Gunakan rekening bank atas nama Anda sendiri |
| Mata uang pendanaan | Mempengaruhi penyelesaian dan perdagangan | Konversi valas otomatis atau penolakan | Pilih mata uang sesuai instruksi broker |
| Notifikasi setoran | Membantu broker mencocokkan dana | Keterlambatan atau dana tidak teridentifikasi | Buat notifikasi di sistem sebelum melakukan transfer |
| Dokumen pajak | Mempengaruhi pemotongan pajak dan status akun | Perdagangan atau penanganan pendapatan tidak normal | Lengkapi formulir W-8BEN atau formulir lain yang diwajibkan |
| Biaya remitansi | Mempengaruhi biaya pendanaan sebenarnya | Jumlah yang diterima lebih rendah dari yang diharapkan | Bandingkan biaya transfer dan biaya perantara |
| Biaya perdagangan | Mempengaruhi biaya investasi sebenarnya | Meremehkan biaya transaksi | Periksa struktur biaya dan detail pesanan |
Jika Anda masih dalam tahap riset, Anda dapat menggunakan pencarian saham AS untuk meninjau informasi dasar, kutipan, dan detail pasar sebelum memutuskan untuk mendanai. Riset, konversi mata uang, pendanaan, dan perdagangan sebaiknya ditangani secara terpisah. Jangan terburu-buru melakukan transfer karena sentimen pasar jangka pendek ketika aturan rekening dan jalur dana belum dikonfirmasi.
Ringkasan: Menggunakan akun luar negeri untuk pendanaan investasi biasanya lebih ketat daripada transfer biasa. Anda perlu memastikan mata uang yang didukung pialang, metode pendanaan, akun penerima, persyaratan nama yang sama, dan dokumen pajak sebelum mengirim uang dari akun atas nama Anda sendiri sesuai dengan instruksi. Jangan memperlakukan akun pialang sebagai akun penerima biasa, dan jangan mendanainya melalui jalur pihak ketiga yang tidak diterima oleh platform. Anda juga perlu memahami total biaya sebelum mendanai: biaya pengiriman uang, spread valuta asing, biaya platform, biaya institusi eksternal, dan biaya aktivitas perdagangan semuanya dapat memengaruhi efisiensi modal.Proses yang lebih aman adalah menyelesaikan pembukaan rekening pialang dan formulir pajak terlebih dahulu, membuat notifikasi setoran, menguji dengan jumlah kecil atau terkontrol, dan hanya setelah itu mengatur dana dalam jumlah yang lebih besar.
Pajak, Kepatuhan, dan Pengendalian Risiko untuk Rekening Luar Negeri
Masalah kepatuhan utama untuk rekening luar negeri mencakup identitas asli, kediaman pajak, sumber dana, tujuan rekening, dan kewajiban pelaporan. Anda tidak boleh menganggap rekening luar negeri sebagai alat untuk menghindari regulasi atau menyembunyikan aset. Lembaga keuangan mengidentifikasi nasabah dan informasi rekening berdasarkan aturan KYC, AML, CRS, FATCA, dan peraturan terkait lainnya. Pergerakan dana dalam jumlah besar atau tidak wajar juga dapat memicu peninjauan tambahan. Berhasil membuka rekening hanyalah langkah pertama. Penggunaan jangka panjang yang stabil bergantung pada apakah sumber dana dan perilaku transaksi Anda dapat dijelaskan.
CRS, FATCA, dan Kediaman Pajak
CRS adalah standar internasional untuk pertukaran otomatis informasi rekening keuangan. OECD menjelaskan bahwa berdasarkan Common Reporting Standard, yurisdiksi memperoleh informasi dari lembaga keuangan dan secara otomatis mempertukarkannya dengan yurisdiksi lain setiap tahun. IRAS Singapura juga menggambarkan CRS sebagai standar internasional untuk pertukaran otomatis informasi rekening keuangan untuk tujuan perpajakan.
FATCA berkaitan dengan perpajakan AS. IRS menjelaskan bahwa FATCA mewajibkan certain wajib pajak AS untuk melaporkan aset keuangan asing dan lembaga keuangan asing untuk melaporkan rekening keuangan yang dipegang oleh wajib pajak AS. Bahkan jika Anda bukan penduduk pajak AS, bukan berarti Anda dapat mengabaikan formulir pajak, karena lembaga keuangan mungkin masih meminta Anda untuk menyatakan status non-AS atau memberikan informasi kewajiban pajak.
Kediaman pajak harus dinyatakan berdasarkan situasi Anda yang sebenarnya. Jangan mencampuradukkan kewarganegaraan, tempat tinggal biasa, lokasi pembukaan rekening, dan kediaman pajak. Anda mungkin memegang paspor dari negara A, bekerja di negara B, membuka rekening di lokasi C, dan mendanai platform di lokasi D. Dalam situasi tersebut, kediaman pajak harus ditentukan berdasarkan tempat tinggal sebenarnya, penghasilan, hukum pajak setempat, dan keadaan pribadi. Jika situasi Anda kompleks, konsultasikan dengan penasihat pajak profesional.
KYC, AML, dan Bukti Sumber Dana
KYC berarti kenali pelanggan Anda, terutama mengonfirmasi identitas, alamat, pekerjaan, tujuan akun, dan tingkat risiko. AML berarti pencegahan pencucian uang, berfokus pada apakah dana mungkin melibatkan pencucian uang, sanksi, penipuan, penghindaran pajak, perjudian ilegal, scam, atau transaksi tidak wajar lainnya. Bagi pengguna biasa, kepatuhan bukanlah hal abstrak. Hal ini muncul dalam pertanyaan saat pembukaan akun, batas transaksi, permintaan dokumen tambahan, dan tinjauan akun.
Situasi berikut lebih mungkin memicu peninjauan: akun baru tiba-tiba memiliki transaksi dalam jumlah besar, akun yang lama tidak aktif tiba-tiba menerima pembayaran yang sering, akun pribadi menerima dana bisnis, seringnya penerimaan atau pembayaran pihak ketiga terjadi, referensi pembayaran tidak sesuai dengan tujuan sebenarnya, dana berasal dari platform berisiko tinggi, atau besaran transaksi jelas tidak sesuai dengan tingkat pendapatan. Peninjauan tidak selalu berarti kesalahan, tetapi jika Anda tidak memiliki dokumen untuk menjelaskan transaksi tersebut, Anda akan berada dalam posisi yang pasif.
Perilaku yang Dapat Menyebabkan Pembatasan Akun
| Topik kepatuhan | Yang harus Anda lakukan | Yang tidak boleh Anda lakukan | Kemungkinan konsekuensi |
|---|---|---|---|
| Domisili pajak | Nyatakan dengan jujur dan perbarui secara berkala | Memilih lokasi pajak rendah secara sembarangan | Permintaan pelaporan pajak tambahan |
| Sumber dana | Simpan gaji, kontrak, rekening koran, dan dokumen pajak | Hanya menyimpan tangkapan layar saldo | Transaksi besar tidak dapat dijelaskan |
| Tujuan rekening | Pastikan transaksi sesuai dengan tujuan rekening | Menggunakan rekening pribadi untuk pendapatan bisnis dalam jangka panjang | Tinjauan atau pembatasan rekening |
| Transfer pihak ketiga | Gunakan rekening pribadi atau rekening bisnis yang patuh seperlunya | Sering menerima atau membayar atas nama orang lain | Dana dapat dibekukan atau dikembalikan |
| Pemecahan transaksi besar | Ikuti pengaturan pembayaran yang sebenarnya | Memecah secara artifisial untuk menghindari tinjauan | Skor risiko lebih tinggi |
| Referensi pembayaran | Gunakan tujuan yang benar | Menggunakan referensi yang samar atau palsu | Penundaan, pengembalian, atau permintaan dokumen |
Anda perlu menyusun "folder dokumen dana." Pengguna perorangan dapat menyimpan rekening koran bank 3–6 bulan, slip gaji, dokumen pajak, catatan penjualan investasi, dokumen transaksi properti, penjelasan hadiah, dan kontrak penting. Pengguna bisnis dapat menyimpan dokumen pendaftaran, faktur, kontrak klien, bukti pengiriman, pengajuan pajak, dan rekening koran bank bisnis. Dokumen-dokumen ini mungkin tidak digunakan setiap hari, tetapi sangat berguna untuk konversi valuta asing dalam jumlah besar, penerimaan lintas negara, atau pendanaan investasi.
Ringkasan: Kepatuhan akun luar negeri bukanlah tambahan; itu adalah fondasi untuk penggunaan akun yang stabil. CRS, FATCA, KYC, dan AML semuanya memengaruhi cara lembaga keuangan mengidentifikasi akun dan aliran dana. Anda perlu menyatakan identitas dan informasi pajak dengan jujur, menjaga tujuan akun tetap konsisten dengan perilaku transaksi, serta menyiapkan bukti sumber dana untuk dana dalam jumlah besar atau tidak biasa. Jangan gunakan akun luar negeri untuk menyembunyikan aset, menghindari regulasi, menangani transfer pihak ketiga, atau memecah dana secara artifisial. Bagi pengguna biasa, pendekatan yang paling terkendali adalah menyimpan catatan, menggunakan akun Anda sendiri, mentransfer dana untuk tujuan yang nyata, dan memperbarui informasi identitas, alamat, dan tempat tinggal pajak ketika berubah.
Langkah Persiapan Akun Luar Negeri: Dari Pembukaan hingga Penggunaan Normal
Persiapan rekening luar negeri dapat mengikuti tujuh langkah: konfirmasi tujuan, mengorganisir dokumen, mengajukan rekening, melakukan uji coba kecil, menangani valuta asing dan penerimaan dana, menyiapkan dana investasi, serta melakukan tinjauan berkala. Jangan memindahkan jumlah besar ke rekening baru sekaligus, dan jangan melakukan transaksi lintas negara yang rumit segera setelah rekening dibuka. Uji jalurnya terlebih dahulu, simpan catatan, lalu tingkatkan jumlahnya secara bertahap. Hal ini membangun ritme operasional yang lebih stabil dari sisi biaya, batas transaksi, waktu penyelesaian, dan tinjauan kepatuhan.
Sebelum Membuka: Konfirmasi Kebutuhan dan Dokumen
Pertama, tentukan tujuan utamanya. Apakah rekening tersebut untuk biaya hidup studi di luar negeri, penerimaan gaji, pendapatan lepas (freelance), pembayaran bisnis, transfer lintas negara, konversi valuta asing, atau dana investasi? Tujuan yang berbeda menentukan apakah Anda memerlukan rekening bank lokal, rekening bank luar negeri, dompet multi-mata uang, rekening bisnis, atau rekening sekuritas.
Kedua, periksa wilayah pembukaan rekening dan persyaratan rekening. Lihat mata uang yang didukung, saldo minimum, biaya pemeliharaan rekening, biaya transfer, biaya valuta asing, persyaratan pembukaan rekening dari jarak jauh, apakah penduduk negara atau wilayah Anda didukung, dan apakah diperlukan alamat lokal atau visa.
Ketiga, siapkan dokumen. Dokumen ini mencakup bukti identitas, bukti alamat, detail kontak, tempat tinggal pajak (tax residency), informasi pekerjaan, dokumen sumber dana, ejaan nama dalam bahasa Inggris, dan alamat dalam bahasa Inggris. Untuk rekening bisnis, siapkan juga dokumen pendaftaran perusahaan, informasi pemegang saham dan direksi, deskripsi bisnis, kontrak, dan faktur.
Setelah Pembukaan: Mulailah dengan Uji Coba Kecil
Setelah rekening dibuka, jangan langsung melakukan konversi valuta asing dalam jumlah besar atau transfer yang rumit. Uji terlebih dahulu setoran lokal, penerimaan lintas negara, konversi valuta asing, penarikan dana, transfer keluar, dan pengunduhan rekening koran. Simpan bukti transaksi, tangkapan layar, rincian biaya, dan waktu penyelesaian di setiap langkah. Uji coba dalam skala kecil membantu Anda mengetahui apakah kolom penerimaan, nama rekening, referensi pembayaran, batas transfer, dan waktu penyelesaian sudah sesuai harapan.
Jika Anda berencana menggunakan rekening untuk pendanaan investasi, pastikan juga apakah broker menerima rekening dan mata uang tersebut. Jangan berasumsi bahwa rekening yang dapat menerima uang otomatis dapat digunakan untuk mendanai rekening sekuritas. Aturan broker, aturan bank, dan aturan dompet digital bisa sangat berbeda.
Setelah Penggunaan Normal: Bangun Sistem Pencatatan dan Tinjauan
Setelah akun digunakan secara normal, simpan laporan dan catatan transaksi secara rutin. Siapkan dokumen pendukung sebelum melakukan pergerakan dana dalam jumlah besar. Jangan menunggu sampai bank atau platform memintanya untuk mencari kontrak, faktur, dan laporan. Jika alamat, informasi kontak, tempat tinggal pajak, pekerjaan, atau pendapatan Anda berubah, perbarui sesuai dengan ketentuan platform. Untuk akun yang jarang Anda gunakan, pantau biaya administrasi, saldo minimum, aturan tidak aktif, dan prosedur penutupan akun.
| Langkah | Yang harus dilakukan | Tujuan |
|---|---|---|
| 1. Konfirmasi tujuan | Tentukan kebutuhan domestik, menerima dana, valuta asing, investasi, atau bisnis | Menghindari salah memilih jenis akun |
| 2. Memilih akun | Bandingkan bank, dompet digital, broker, dan akun bisnis | Membangun kombinasi akun |
| 3. Menyiapkan dokumen | Siapkan berkas identitas, alamat, pajak, dan sumber dana | Meningkatkan keberhasilan pembukaan akun |
| 4. Mengajukan permohonan | Nyatakan tujuan, pekerjaan, dan informasi pajak dengan jujur | Menghindari ketidaksesuaian di kemudian hari |
| 5. Uji coba kecil | Uji setoran, penerimaan dana, valuta asing, dan penarikan | Memeriksa kelayakan jalur yang dipilih |
| 6. Memperluas penggunaan | Tingkatkan jumlah secara bertahap berdasarkan hasil uji coba | Mengendalikan risiko operasional |
| 7. Tinjauan berkala | Simpan laporan mutasi, perbarui informasi, cek biaya | Menjaga akun tetap dapat digunakan jangka panjang |
Anda dapat mengikuti daftar periksa berikut:
- Konfirmasi tujuan utama rekening.
- Cantumkan sumber dana dan penggunaan akhirnya.
- Pilih rekening utama dan alat pendukung.
- Siapkan bukti identitas dan bukti alamat.
- Isi informasi kediaman pajak dan pekerjaan.
- Simpan dokumen sumber dana.
- Lakukan setoran kecil setelah pembukaan rekening.
- Uji konversi mata uang asing dan transfer keluar.
- Uji apakah detail penerimaan sudah benar.
- Periksa instruksi pendanaan efek (brokerage) sebelum setoran investasi.
- Simpan laporan bulanan dan catatan transaksi.
- Siapkan dokumen tambahan sebelum transaksi besar.
Jika Anda memerlukan transfer lintas negara setelah membuka rekening, Anda dapat menggunakan alat seperti transfer lintas negara dalam skenario yang didukung untuk membantu mengelola arus dana, sambil tetap mengonfirmasi biaya, waktu penyelesaian, verifikasi identitas, wilayah yang didukung, dan peraturan yang berlaku. Alat yang berbeda cocok untuk tugas yang berbeda. Kuncinya adalah menjaga jalur dana tetap jelas, biaya dapat diperbandingkan, dan catatan lengkap.
Ringkasan: Persiapan rekening luar negeri sebaiknya dilakukan secara bertahap. Konfirmasi terlebih dahulu tujuan dan jalur dana, kemudian pilih jenis rekening dan wilayah pembukaan rekening. Susun dokumen bukti identitas, bukti alamat, informasi pajak, dan sumber dana sebelum mengajukan permohonan. Setelah rekening dibuka, lakukan uji coba dengan jumlah kecil sebelum melakukan transaksi besar atau kompleks. Selama penggunaan normal, simpan mutasi rekening, perbarui informasi identitas dan pajak, serta tinjau biaya dan batasan secara berkala. Langkah-langkah ini bukan beban tambahan; melainkan mengurangi risiko kegagalan penerimaan dana, biaya valas yang tinggi, penolakan setoran investasi, dan peninjauan rekening. Semakin penting rekening luar negeri tersebut, semakin cermat Anda harus membangun catatan penggunaan yang stabil.
Dari Persiapan Rekening Luar Negeri menuju Pengelolaan Keuangan Lintas Batas
Setelah membuka rekening di luar negeri, Anda tetap perlu mengelola konversi valuta asing, transfer lintas negara, pembayaran langganan, pendanaan investasi, aset multi-mata uang, dan catatan dana. Satu rekening jarang mampu menangani semua tugas dengan baik. Pendekatan yang lebih jelas adalah menggabungkan rekening bank luar negeri, alat multi-mata uang, rekening investasi, dan alat pembayaran sehari-hari: rekening bank untuk skenario formal dan bernilai besar, alat multi-mata uang untuk pemantauan nilai tukar dan pembayaran yang fleksibel, serta rekening pialang atau trading hanya untuk pendanaan investasi dan perdagangan yang sesuai aturan.
Biya adalah dompet perdagangan multi-aset global untuk pengguna yang perlu mengelola pembayaran lintas batas, konversi mata uang, dan informasi aset luar negeri secara bersamaan. Ini mendukung konversi USDT ke mata uang fiat utama seperti USD dan HKD, mendukung perdagangan saham AS, saham Hong Kong, dan aset digital, serta mencakup lebih dari 190 negara dan wilayah dengan lebih dari 40 mata uang lokal. Bagi pengguna yang telah menyiapkan rekening luar negeri, Biya dapat menjadi bagian dari perangkat keseluruhan untuk pemantauan nilai tukar yang didukung, pengaturan dana lintas batas, dan skenario pengelolaan aset.
Untuk perdagangan saham AS, Biya mencantumkan komisi perdagangan saham AS sebagai USD 0, sedangkan biaya platform, biaya institusi eksternal, dan biaya lainnya mengikuti tampilan di pusat biaya dan halaman pesanan. Ketersediaan layanan bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Inti dari persiapan akun luar negeri bukanlah untuk menemukan "rute universal", melainkan membangun proses dana yang dapat dijelaskan, ditinjau, dan digunakan dalam jangka panjang di seluruh tahapan pembukaan akun, konversi mata uang asing, penerimaan, penyetoran dana, perdagangan, dan pencatatan.
FAQ
Dokumen apa saja yang biasanya diperlukan untuk membuka akun luar negeri?
Membuka rekening luar negeri biasanya memerlukan paspor atau bukti identitas lainnya, bukti alamat, informasi residensi pajak, rincian kontak, informasi pekerjaan, dan penjelasan sumber dana. Persyaratannya berbeda-beda tergantung negara dan lembaga, dan beberapa mungkin juga memerlukan visa, izin tinggal, bukti penghasilan, atau alamat setempat. Selalu ikuti aturan resmi dari lembaga tempat Anda membuka rekening.
Bisakah rekening luar negeri menerima RMB atau HKD secara langsung?
Apakah rekening luar negeri dapat menerima RMB atau HKD secara langsung bergantung pada mata uang yang didukung dan jalur penerimaan. Beberapa rekening mendukung penerimaan multi-mata uang, sementara yang lain hanya mendukung mata uang lokal atau mata uang tertentu. Sebelum menerima dana, periksa nama rekening, SWIFT, IBAN, rincian kliring lokal, dan referensi pembayaran untuk menghindari keterlambatan atau pengembalian dana.
Bagaimana cara mengetahui apakah biaya valas di rekening luar negeri tinggi?
Biaya valas di rekening luar negeri tidak boleh dinilai hanya dari kurs yang ditampilkan. Anda juga perlu melihat spread bid-ask, biaya penanganan, biaya transfer, biaya penarikan, dan jumlah akhir yang diterima. Untuk konversi dalam jumlah besar, bandingkan hasil penerimaan aktual di berbagai saluran dan periksa apakah berlaku biaya bank perantara, batas platform, atau tinjauan sumber dana.
Bisakah rekening luar negeri mendanai rekening sekuritas secara langsung?
Rekening luar negeri dapat mendanai rekening sekuritas hanya jika pialang menerima rekening, mata uang, dan jalur transfer tersebut, dan dana biasanya harus berasal dari rekening atas nama Anda sendiri. Sebelum melakukan pendanaan, tinjau instruksi pialang, buat pemberitahuan setoran, verifikasi detail penerima, dan konfirmasi dokumen pajak serta aturan biaya.
Apakah rekening luar negeri otomatis bertukar informasi pajak?
Banyak negara dan wilayah berpartisipasi dalam pertukaran informasi CRS atau FATCA, dan lembaga keuangan dapat mengidentifikasi serta melaporkan informasi rekening tertentu berdasarkan aturan tersebut. Pemegang rekening harus menyediakan informasi kediaman pajak, nomor identifikasi pajak, dan informasi identitas secara jujur, serta memenuhi kewajiban pelaporan berdasarkan hukum pajak setempat. Kasus yang kompleks sebaiknya ditinjau bersama penasihat pajak profesional.
Mengapa pembayaran masuk dalam jumlah besar ke rekening luar negeri ditinjau?
Pembayaran masuk dalam jumlah besar ke rekening luar negeri dapat memicu pemeriksaan KYC, AML, atau peninjauan sumber dana. Bank atau platform dapat meminta kontrak, faktur, slip gaji, rekening koran, catatan investasi, dokumen penjualan aset, atau bahan lainnya. Tujuan dan sumber dana harus konsisten, benar, dan dapat dijelaskan, serta dana tidak boleh dipecah secara artifisial untuk menghindari pemeriksaan.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Aplikasi Investasi Saham untuk Riset: Perbandingan Screener, Data Keuangan, dan Laporan Analis


Paying for Claude with USDT: Payment Options, Fees, and Limitations




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam