
Tantangan Apa yang Bisa Dihadapi SpaceX Setelah Melakukan IPO? Sebuah Analisis tentang Regulasi, Persaingan, Biaya, dan Risiko Komersialisasi




Tantangan yang mungkin dihadapi SpaceX setelah go public bukanlah apakah pasar akan memperhatikan, melainkan apakah perusahaan ini dapat terus membuktikan kualitas pertumbuhannya di bawah valuasi yang tinggi. Anda perlu fokus bukan hanya pada jumlah pengguna Starlink, progres peluncuran Starship, atau visi Musk, tetapi juga pada persetujuan regulator, persaingan satelit orbit rendah, belanja modal, kerugian AI, penyerahan komersialisasi, serta volatilitas harga saham pasca pencatatan. SpaceX memiliki hambatan teknologi yang kuat, tetapi perusahaan ini juga mencakup luar angkasa, komunikasi, AI, infrastruktur, dan pasar modal. Perlambatan di area kunci mana pun dapat memengaruhi pendapatan, arus kas, dan logika valuasi.
Poin-Poin Penting
- Tantangan SpaceX pasca-IPO berasal dari kesulitan eksekusi, bukan hanya volatilitas harga saham.
- Semakin tinggi frekuensi peluncuran, semakin pentingnya tinjauan dari FAA, FCC, dan lingkungan.
- Starlink memimpin dengan jelas, tetapi Amazon Kuiper akan membawa tekanan persaingan.
- Starship, AI, dan jaringan satelit akan terus mendorong kenaikan belanja modal.
- Investor biasa juga harus memperhatikan biaya perdagangan, masa lock-up, dan struktur tata kelola.
Mulai dari Kesimpulan: 5 Jenis Tantangan Apa yang Harus Menjadi Fokus SpaceX Setelah Melantai di Bursa?
Setelah menjadi perusahaan publik, SpaceX harus dinilai melalui lima jenis tantangan utama: regulasi, persaingan, biaya, komersialisasi, dan pasar modal. SpaceX memiliki keunggulan yang kuat, tetapi setelah listing, pasar akan terus bertanya: bisakah keunggulan-keunggulan ini dikonversi menjadi pendapatan, laba, dan arus kas yang stabil? Jika persetujuan regulasi melambat, pertumbuhan Starlink melemah, Starship tertunda, kerugian AI membesar, atau perselisihan tata kelola meningkat, valuasi tingginya akan berada di bawah tekanan.
Tantangan Regulasi: Kecepatan Ekspansi Tidak Bisa Mengabaikan Ritme Persetujuan
SpaceX bukan sekadar perusahaan internet teknologi. Bisnis intinya sangat bergantung pada izin peluncuran, koordinasi ruang udara, otorisasi spektrum, penilaian lingkungan, dan persetujuan penyebaran satelit. Tinjauan perizinan FAA untuk Starship mengevaluasi keselamatan publik, keamanan nasional, persyaratan asuransi, dan potensi dampak lingkungan, yang berarti frekuensi peluncuran tidak dapat langsung ditingkatkan hanya karena SpaceX ingin meningkatkannya.
Bagi SpaceX setelah go public, jadwal regulasi akan secara langsung memengaruhi pengujian Starship, penyebaran satelit Starlink, peluncuran satelit generasi berikutnya, dan pembangunan infrastruktur luar angkasa. Semakin kuat kapabilitas teknis dan semakin besar skala peluncuran, semakin penting untuk tetap sinkron dengan sistem regulasi.
Persaingan, Biaya, dan Komersialisasi Harus Berjalan Bersamaan
SpaceX memiliki kisah komersial yang besar, tetapi setelah listing, investor akan lebih memperhatikan "urutan penyerahan." Analisis Reuters menyatakan bahwa logika pertumbuhan SpaceX bergantung pada rangkaian keberhasilan: Starlink menghasilkan arus kas, Starship menurunkan biaya peluncuran, dan pasar luar angkasa yang diperluas kemudian mendukung AI serta infrastruktur luar angkasa.
Kesulitan dari logika ini adalah tidak ada satu pun dari tautan ini yang merupakan proyek berbiaya rendah atau berisiko rendah. Starlink menghadapi persaingan, Starship menghadapi masalah teknologi dan regulasi, AI menghadapi pengeluaran modal, dan pusat data luar angkasa serta visi Mars masih memerlukan validasi komersial jangka panjang.
Risiko Tata Kelola dan Pasar Sekunder Akan Diperbesar di Pasar Publik
Setelah sebuah perusahaan melantai di bursa, risiko tidak hanya berasal dari bisnis, tetapi juga dari struktur pemegang saham, pengungkapan informasi, periode lock-up, dan harga di pasar sekunder. Reuters melaporkan bahwa dokumen IPO SpaceX mengungkapkan kerugian, kendali Musk, serta investasi terkait AI, dan bahwa pasar publik akan lebih sering menggunakan data keuangan kuartalan untuk menguji narasi jangka panjang ini.
| Jenis Tantangan | Hal yang Perlu Diperhatikan | Dampak yang Mungkin |
|---|---|---|
| Risiko Regulasi | Lisensi peluncuran FAA, spektrum FCC, penilaian lingkungan | Ritme peluncuran dan penyebaran satelit |
| Risiko Persaingan | Starlink versus Amazon Kuiper, operator seluler, dan penyedia broadband | Pertumbuhan pengguna dan penetapan harga |
| Risiko Biaya | Starship, AI, dan pengeluaran modal jaringan satelit | Arus kas dan tekanan pendanaan |
| Risiko Komersialisasi | Realisasi pendapatan dari Starlink, peluncuran, AI, dan infrastruktur luar angkasa | Kredibilitas valuasi |
| Risiko Tata Kelola dan Pasar | Hak suara, masa kunci (lock-up), volatilitas pasca-pencatatan | Hak pemegang saham biasa dan kinerja harga saham |
Ringkasan: Risiko SpaceX pasca-IPO tidak dapat diringkas secara sederhana sebagai "bullish" atau "bearish." Ia sekaligus merupakan perusahaan dirgantara dan internet satelit dengan kemampuan komersialisasi yang nyata, dan juga perusahaan dengan investasi tinggi yang membawa narasi AI, infrastruktur luar angkasa, dan Mars. Anda harus memecah risiko tersebut ke dalam lima dimensi: regulasi, persaingan, biaya, komersialisasi, dan pasar modal. Jika salah satu dari dimensi ini jelas tertinggal dari ekspektasi pasar, valuasi tinggi tersebut dapat dinilai ulang. Sebaliknya, jika SpaceX dapat terus memberikan hasil melalui tantangan-tantangan ini, logika pertumbuhannya pasca-permodalan akan menjadi lebih meyakinkan.
Tantangan Regulasi: Bagaimana FAA, FCC, Tinjauan Lingkungan, dan Koordinasi Ruang Udara Dapat Mempengaruhi SpaceX?
Tantangan regulasi akan berdampak langsung pada frekuensi peluncuran SpaceX, kecepatan penyebaran satelit Starlink, dan laju pengujian Starship. Semakin besar keinginan SpaceX untuk meningkatkan skala peluncuran, semakin besar ketergantungannya pada FAA, FCC, tinjauan lingkungan, dan koordinasi spektrum internasional. Bagi para investor, regulasi bukanlah risiko abstrak, melainkan variabel nyata yang dapat memengaruhi jadwal penyerapan pendapatan.
Izin Peluncuran FAA: Peluncuran Frekuensi Tinggi Harus Terlebih Dahulu Memenuhi Persyaratan Keselamatan dan Ruang Udara
Pengujian Starship dan komersialisasi di masa depan harus berjalan dalam kerangka perizinan peluncuran. Tinjauan izin peluncuran FAA tidak hanya melihat teknologi roket. Mereka juga meneliti keselamatan publik, penerbangan di atas daerah berpenduduk, isi muatan, keamanan nasional, persyaratan asuransi, dan dampak lingkungan.
Ini berarti bahwa jika Starship ingin meningkatkan frekuensi peluncuran, SpaceX harus membuktikan bahwa keandalan sistem, keselamatan lokasi peluncuran, kontrol lintasan, penanggulangan insiden, dan koordinasi ruang udara semuanya dapat mendukung laju peluncuran yang lebih cepat. Bagi perusahaan ruang angkasa komersial, kemajuan rekayasa dan kemajuan regulasi harus berjalan bersama. Jika tidak, meskipun teknologinya sudah siap, pendapatan komersial mungkin tetap dibatasi oleh jadwal perizinan.
Lisensi Spektrum dan Satelit FCC: Ekspansi Starlink Tidak Tanpa Batas
Starlink adalah salah satu aset komersialisasi terpenting SpaceX setelah listing, tetapi internet satelit bukan sekadar persoalan "semakin banyak satelit, semakin baik." Otorisasi FCC, kondisi spektrum, pembatasan interferensi, pengelolaan orbit, dan koordinasi internasional semuanya dapat memengaruhi kapasitas dan cakupan Starlink. Informasi FCC mengenai otorisasi Gen2 Starlink menyebutkan bahwa otorisasi tersebut dapat memungkinkan SpaceX untuk menerjunkan total 15.000 satelit Starlink secara global dan meningkatkan kemampuan satelit Gen2.
Pada saat yang sama, otorisasi FCC tertentu juga disertai dengan syarat operasional. Misalnya, FCC menetapkan persyaratan untuk penggunaan pita frekuensi tertentu Gen2 Starlink, termasuk jumlah beam, perlindungan busur GSO, batas EPFD, dan penanganan interferensi berbahaya. Hal ini menunjukkan bahwa ekspansi Starlink merupakan persoalan komersial sekaligus persoalan koordinasi sumber daya spektrum dan orbit.
Lingkungan, Kecelakaan, dan Investigasi: Kegagalan Teknis Juga Bisa Menjadi Penundaan Regulasi
Pengujian Starship adalah proses iterasi teknik berisiko tinggi. Kegagalan, ledakan, penyimpangan lintasan, kehancuran, atau gangguan misi semuanya dapat memicu penyelidikan dan tindakan korektif. Dalam tinjauannya terhadap riwayat pengujian Starship, Reuters mencatat bahwa penerbangan uji Starship telah mengalami beberapa ledakan atau kegagalan katastropik, sekaligus secara bertahap mencapai tonggak-tonggak penting seperti pendaratan terkendali di permukaan air, pemulihan booster, dan penerapan satelit tiruan.
| Item Regulasi | Regulator / Cakupan | Potensi Dampak pada SpaceX |
|---|---|---|
| Izin Peluncuran | FAA | Frekuensi peluncuran Starship dan Falcon |
| Koordinasi Ruang Udara | FAA / sistem lalu lintas udara | Pemilihan ulang rute penerbangan komersial dan jendela peluncuran |
| Penggunaan Spektrum | FCC / koordinasi internasional | Kapasitas komunikasi Starlink dan cakupan regional |
| Penyebaran Satelit | FCC / regulasi orbit | Kecepatan penyebaran Starlink Gen2 |
| Tinjauan Lingkungan | FAA / NEPA | Perluasan lokasi peluncuran dan langkah mitigasi |
| Investigasi Kecelakaan | FAA dan lainnya | Tindakan korektif dan waktu kembali meluncur setelah kegagalan uji |
Ringkasan: Risiko regulasi SpaceX bukan sekadar "apakah akan teregulasi." Kuncinya adalah bagaimana regulasi memengaruhi laju pertumbuhan. Lisensi Starship, spektrum Starlink, koordinasi orbit untuk penyebaran satelit, penilaian lingkungan lokasi peluncuran, dan prosedur kembali terbang setelah kecelakaan semuanya dapat memengaruhi kecepatan komersialisasi SpaceX. Investor yang hanya melihat keunggulan teknologis dapat dengan mudah mengabaikan dampak tenggat waktu persetujuan terhadap model keuangan. Setelah listing, pasar akan melacak setiap keterlambatan lisensi, kegagalan uji, sengketa lingkungan, dan syarat spektrum dengan lebih sensitif, karena variabel-variabel ini secara langsung memengaruhi pendapatan, pengeluaran modal, dan waktu penyerapan valuasi.
Tantangan Kompetisi: Setelah Keunggulan Starlink, Siapa yang Bisa Menyusul?
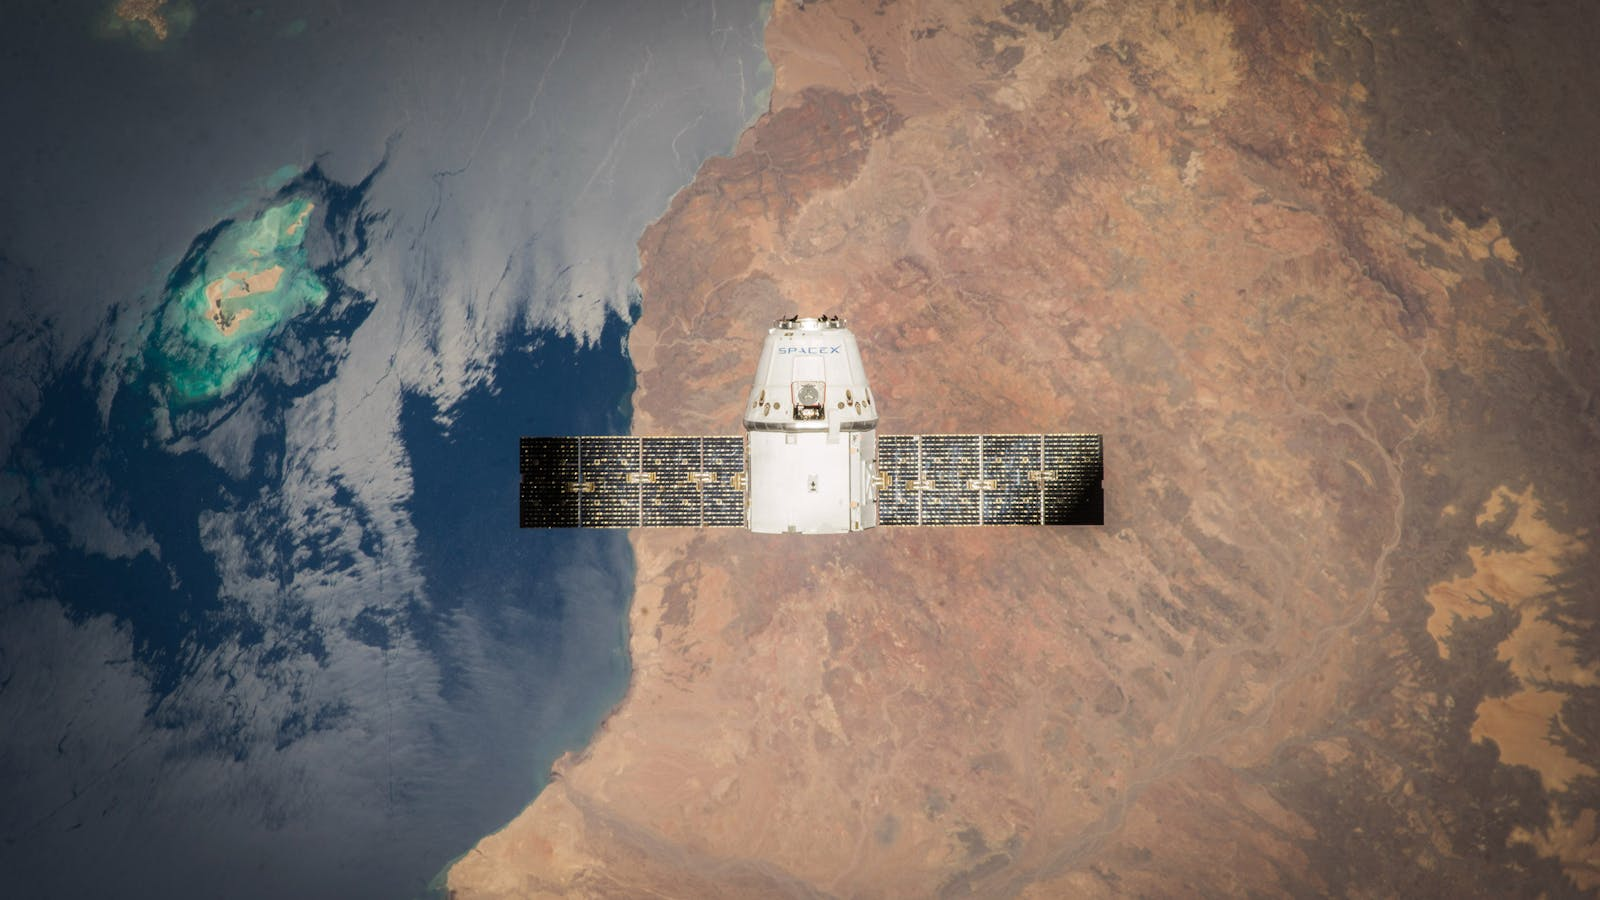
Starlink saat ini memiliki keunggulan sebagai pelopor yang jelas, tetapi persaingan tidak akan hilang setelah SpaceX go publik. Amazon Kuiper, operator satelit tradisional, penyedia broadband darat, operator seluler, dan penyedia layanan broadband regional semuanya mungkin bersaing untuk memperebutkan pengguna, pelanggan perusahaan, Wi-Fi penerbangan, komunikasi maritim, dan kontrak pemerintah dalam berbagai skenario. Memiliki keunggulan tidak berarti tidak akan ada tekanan harga.
Amazon Kuiper: Pesaing Satelit Orbit Rendah yang Paling Langsung
Amazon Kuiper adalah salah satu pesaing paling langsung Starlink dalam internet satelit orbit rendah Bumi. Reuters melaporkan bahwa Amazon meluncurkan 27 satelit internet Kuiper pertamanya, berencana membangun konstelasi orbit rendah Bumi sebanyak 3.236 satelit, dan berinvestasi sekitar $10 miliar untuk melayani konsumen, bisnis, dan pelanggan pemerintah.
Keunggulan Starlink berasal dari kemampuan peluncuran, kecepatan penyebaran, skala pengguna, dan integrasi vertikal. Keunggulan Kuiper mungkin berasal dari ekosistem cloud Amazon, hubungan dengan pelanggan perusahaan, pengalaman perangkat keras konsumen, dan kekuatan finansial. Persaingan mungkin tidak segera melemahkan Starlink, tetapi dapat memengaruhi penetapan harga di masa depan, pilihan pelanggan, dan negosiasi kontrak perusahaan.
Pelanggan Perusahaan, Penerbangan, Maritim, dan Pemerintah: Persaingan Tidak Hanya Soal Jumlah Satelit
Skenario bernilai tinggi untuk internet satelit orbit rendah tidak terbatas pada layar lebar rumah. Wi-Fi penerbangan, komunikasi maritim, proyek militer dan pemerintah, konektivitas jarak jauh perusahaan, komunikasi darurat, dan penutupan celah jaringan seluler semuanya dapat menjadi pasar tempat Starlink dan pesaingnya bersaing.
Dalam skenario ini, pelanggan tidak hanya melihat cakupan, tetapi juga stabilitas layanan, latensi, bandwidth, harga, ketersediaan regulasi, dukungan kontrak, keamanan data, dan kemitraan lokal. Jumlah satelit Starlink yang besar merupakan keunggulan, tetapi bukan satu-satunya faktor penentu. Pelanggan perusahaan dan pemerintah sering kali mempertimbangkan diversifikasi pemasok untuk menghindari ketergantungan berlebihan pada satu jaringan.
Persaingan Dapat Menekan ARPU dan Margin
Pertumbuhan pengguna Starlink memang penting, tetapi investor juga perlu melihat ARPU, subsidi terminal, biaya pemeliharaan jaringan, dan biaya pemasaran. Jika pesaing memasuki lebih banyak wilayah di masa depan, Starlink mungkin perlu mempertahankan pertumbuhan melalui pemotongan harga, subsidi terminal yang lebih tinggi, atau investasi bandwidth yang lebih besar. Pendapatan mungkin masih bertumbuh, tetapi margin tidak selalu membaik dengan kecepatan yang sama.
| Kompetitor | Skenario Kompetitif | Dampak terhadap Starlink |
|---|---|---|
| Amazon Kuiper | Broadband satelit orbit rendah, Wi-Fi penerbangan | Persaingan harga dan pelanggan perusahaan |
| Operator Satelit Tradisional | Komunikasi penerbangan, maritim, dan pemerintah | Persaingan kontrak bernilai tinggi |
| Broadband Terestrial | Internet perkotaan dan pinggiran kota | Membatasi ekspansi pasar massal |
| Operator Seluler | Konektivitas langsung ke ponsel dan cakupan seluler | Persaingan spektrum, kemitraan, dan harga |
| Penyedia Broadband Regional | Pasar berkembang dan daerah terpencil | Persaingan perizinan lokal dan saluran distribusi |
Ringkasan: Keunggulan Starlink merupakan keuntungan nyata, tetapi bukanlah parit pertahanan yang permanen. Peran ganda SpaceX sebagai operator satelit sekaligus perusahaan peluncuran memberikannya keunggulan dalam biaya dan kecepatan penyebaran. Namun, Amazon Kuiper, perusahaan satelit tradisional, broadband darat, dan operator seluler akan menyusul di berbagai segmen. Setelah pencatatan saham, pasar tidak hanya akan melihat jumlah pengguna Starlink. Pasar juga akan melihat apakah pertumbuhan pengguna bergantung pada pemotongan harga, apakah pelanggan perusahaan stabil, apakah ARPU berada di bawah tekanan, dan apakah biaya jaringan dapat dikendalikan. Risiko kompetisi intinya bukanlah apakah Starlink akan digantikan, tetapi apakah keunggulannya dapat terus diterjemahkan menjadi margin.
Tantangan Biaya: Berapa Besar Tekanan Belanja Modal yang Akan Ditimbulkan oleh Starship, AI, dan Jaringan Satelit?
Tantangan biaya SpaceX berasal dari ekspansi aset berat. Pengujian Starship, penyebaran satelit Starlink, daya komputasi AI, infrastruktur luar angkasa, dan perluasan lokasi peluncuran semuanya membutuhkan investasi berkelanjutan. Setelah go publik, jika belanja modal tetap tinggi sementara arus kas membaik lebih lambat dari yang diharapkan, valuasi akan menghadapi tekanan. Semakin megah kisah pertumbuhannya, semakin besar kebutuhan akan arus kas untuk membuktikan bahwa investasi tersebut sepadan.
Biaya Starship: Ia Dapat Menurunkan Biaya Peluncuran di Masa Depan, tetapi Juga Meningkatkan Pengeluaran Saat Ini
Logika jangka panjang Starship adalah menurunkan biaya peluncuran melalui kapasitas muatan yang lebih besar dan kemampuan penggunaan ulang, mendukung satelit generasi baru, misi luar angkasa jauh, dan infrastruktur luar angkasa. Namun selama fase pengujian, Starship juga menimbulkan biaya yang signifikan dalam riset dan pengembangan, manufaktur, lokasi peluncuran, penanganan kecelakaan, serta iterasi teknik.
Reuters menyoroti bahwa risiko SpaceX bukanlah "apakah memiliki bisnis yang nyata," melainkan apakah valuasi sebesar $1,75 triliun telah sepenuhnya mencerminkan tantangan eksekusi dari menjadi perusahaan roket, penyedia internet, perusahaan AI, dan perusahaan yang digerakkan oleh pendirinya secara bersamaan.
Biaya AI: Semakin Besar Kisah Pertumbuhan, Semakin Jelas Pembakaran Kas Harus Dipahami
AI adalah salah satu bagian paling fleksibel dalam imajinasi valuasi SpaceX, tetapi juga salah satu sumber biaya terberat. Reuters melaporkan bahwa SpaceX mengalami kerugian $4,28 miliar pada kuartal pertama tahun 2026; bisnis AI kehilangan $2,47 miliar, sementara belanja modal mencapai $7,72 miliar, melebihi gabungan belanja modal dari dua bisnis lainnya.
Ini menunjukkan bahwa AI bukanlah bisnis tambahan dengan aset ringan, melainkan item investasi inti yang dapat terus menyerap kas. Space AI, pusat data orbital, pelatihan model, dan infrastruktur komputasi dapat membuka kurva pertumbuhan baru jika menghasilkan pendapatan dari pelanggan. Jika jalur komersialisasi tetap tidak jelas, investasi AI akan menjadi titik tekanan valuasi.
Biaya Jaringan Satelit: Starlink Bukanlah Pembangunan Sekali Jadi
Starlink memerlukan peluncuran dan peningkatan satelit secara berkelanjutan, pembangunan stasiun darat, pemeliharaan terminal, perluasan bandwidth, serta kepatuhan terhadap persyaratan regulasi di berbagai negara dan wilayah. Satelit orbit rendah (low-Earth-orbit) memiliki masa pakai yang terbatas, dan kapasitas jaringan juga perlu terus diperluas seiring dengan pertumbuhan jumlah pengguna. Bahkan jika pendapatan Starlink terus bertambah, penggantian satelit dan perluasan kapasitas akan terus menyerap modal dalam jumlah besar.
| Item Biaya | Mengapa Investasi Diperlukan | Hal yang Harus Diperhatikan Investor |
|---|---|---|
| Starship | Menurunkan biaya peluncuran jangka panjang dan meningkatkan kapasitas muatan | Kemajuan pengujian, tingkat kegagalan, biaya peluncuran per unit |
| Satelit Starlink | Memperluas cakupan dan bandwidth | Umur pakai satelit, frekuensi peluncuran, ARPU pengguna |
| Pusat Data AI | Mendukung bisnis AI dan komputasi luar angkasa | Penyempitan kerugian, pendapatan pelanggan, imbal hasil atas modal |
| Perluasan Situs Peluncuran | Mendukung peluncuran frekuensi tinggi | Kemajuan perizinan, kajian lingkungan, biaya tetap |
| Peralatan Terminal | Memperluas adopsi pengguna | Biaya terminal, subsidi, biaya purna jual |
Ringkasan: Risiko biaya SpaceX bukan sekadar "pengeluaran yang lebih tinggi." Hal ini dapat memengaruhi arus kas dan kredibilitas valuasi. Keberhasilan Starship dapat menurunkan biaya peluncuran di masa depan, tetapi sebelum mencapai kematangan, proyek ini akan terus menyerap modal. Bisnis AI dapat membuka pasar baru, tetapi juga dapat memperluas kerugian. Semakin besar jaringan Starlink, semakin tinggi pula biaya pemeliharaan, penggantian, dan perluasan kapasitasnya.
Setelah pencatatan saham, pasar akan lebih memperhatikan apakah pengeluaran modal menghasilkan imbal hasil yang terlihat. Jika investasi terus meningkat sementara pendapatan dan laba tidak membaik dengan kecepatan yang sama, valuasi tinggi tersebut akan semakin sulit dibenarkan.
Tantangan Komersialisasi: Apa yang Masih Menghalangi Kepemimpinan Teknologi dari Pendapatan yang Stabil?
Setelah IPO, SpaceX harus membuktikan bahwa kepemimpinan teknologi dapat terus berubah menjadi pendapatan dan laba yang stabil. Starlink adalah bisnis komersial yang paling jelas, dan layanan peluncuran juga memiliki keunggulan yang kuat. Namun Direct-to-cell, AI, pusat data luar angkasa, kapasitas payload komersial Starship, serta proyek terkait Bulan dan Mars masih membutuhkan lebih banyak kontrak, pendapatan, dan realisasi keuangan.
Starlink: Pertumbuhan Pengguna Harus Berubah Menjadi Pertumbuhan Laba
Pertumbuhan pengguna Starlink merupakan sinyal yang penting, tetapi jumlah pengguna saja tidak cukup. Metrik yang lebih penting adalah ARPU, biaya terminal, perizinan wilayah, kapasitas jaringan, komposisi pelanggan perusahaan, dan margin. Jika pertumbuhan pengguna didorong oleh pemotongan harga, subsidi terminal, atau biaya jaringan yang tinggi, pertumbuhan pendapatan mungkin tidak mengarah pada perbaikan laba.
Reuters melaporkan bahwa Starlink menghasilkan pendapatan sebesar $3,26 miliar pada kuartal pertama tahun 2026, naik hampir sepertiga dibanding tahun sebelumnya, tetapi ekspansi internasional dan biaya lainnya menekan margin. (Reuters) Ini berarti komersialisasi Starlink sudah cukup jelas, tetapi masih perlu terus membuktikan kualitas laba seiring dengan penskalaannya.
Bisnis Peluncuran: Keunggulannya Harus Dipertahankan
SpaceX memiliki keunggulan first-mover yang jelas dalam peluncuran komersial. Roket yang dapat digunakan kembali telah mengubah ekonomi peluncuran dan juga memberikan keunggulan biaya internal untuk penerapan Starlink. Namun setelah IPO, pasar akan terus bertanya: apakah tingkat keberhasilan peluncuran dapat dipertahankan, apakah jumlah penggunaan kembali dapat terus meningkat, apakah biaya peluncuran per unit dapat terus turun, apakah backlog pesanan stabil, dan apakah biaya asuransi serta regulasi dapat dikendalikan?
Bisnis peluncuran juga akan menghadapi persaingan. Blue Origin, Rocket Lab, program luar angkasa nasional, dan pemain baru lainnya dapat bersaing di kelas payload, orbit, dan skenario pelanggan yang berbeda. SpaceX mungkin tidak akan kehilangan keunggulannya, tetapi keunggulan tersebut perlu terus dibuktikan melalui biaya, keandalan, dan frekuensi peluncuran.
Bisnis Jangka Panjang: Pusat Data Ruang Angkasa dan Visi Mars Membutuhkan Validasi Komersial
Naratif jangka panjang SpaceX mencakup pusat data ruang angkasa, infrastruktur AI, transportasi luar angkasa Starship, proyek bulan, dan proyek Mars. Visi-visi ini dapat meningkatkan imajinasi valuasi, tetapi juga menambah tekanan untuk mewujudkannya. Reuters mencatat bahwa valuasi SpaceX tidak hanya berasal dari roket yang sudah ada dan Starlink, tetapi juga dari janji-janji Musk seputar Mars, pusat data ruang angkasa, dan korporatisasi AI.
| Arah Komersialisasi | Tingkat Validasi | Hal yang Masih Perlu Dibuktikan |
|---|---|---|
| Broadband Starlink | Relatif tinggi | Margin pengguna, ARPU, perizinan wilayah |
| Layanan Peluncuran | Relatif tinggi | Tingkat keberhasilan, biaya penggunaan ulang, stabilitas pesanan |
| Direct-to-cell | Sedang | Kemitraan operator, spektrum, pengalaman perangkat |
| AI / Pusat Data | Rendah hingga sedang | Pendapatan pelanggan, pengurangan kerugian, risiko kepatuhan |
| Kapasitas Muatan Komersial Starship | Rendah hingga sedang | Pengurangan biaya, keandalan, permintaan komersial |
| Proyek Mars dan Ruang Angkasa Dalam | Jangka panjang | Jadwal waktu, sumber pendanaan, imbal hasil komersial |
Ringkasan: SpaceX tidak dapat hanya mengandalkan keunggulan teknologi untuk mendukung valuasi pasca-penawaran umumnya. SpaceX juga perlu membuktikan jalur komersialisasinya. Starlink adalah jangkar pendapatan nyata yang paling penting, tetapi harus terus meningkatkan margin. Bisnis peluncuran memiliki hambatan teknologi, tetapi harus mempertahankan tingkat keberhasilan dan keunggulan biaya. AI, pusat data luar angkasa, dan visi Mars membutuhkan lebih banyak waktu untuk validasi. Bagi investor biasa, hal yang benar-benar perlu dipantau adalah bagaimana tonggak teknis berubah menjadi kontrak, pendapatan, laba, dan arus kas. Jika terobosan teknologi tidak berkorespondensi dengan penyerahan komersial, pasar secara bertahap akan mengurangi bobot valuasi yang diberikan pada narasi jangka panjang.
Tantangan Tata Kelola dan Pasar Modal: Isu Apa yang Akan Diawasi Pemegang Saham Setelah IPO?
Setelah IPO, SpaceX akan menghadapi tuntutan pasar publik yang lebih tinggi: pengungkapan berkala, ekspektasi laba, hak pemegang saham, struktur tata kelola, masa lock-up, keterlibatan dalam indeks, dan volatilitas valuasi di pasar sekunder semuanya akan diperbesar. Investor biasa sebaiknya tidak hanya melihat bisnis perusahaan, tetapi juga harga pembelian aktual mereka, struktur biaya, dan hak pemegang saham.
Kendali Musk: Pertimbangan Antara Strategi Jangka Panjang dan Hak Pemegang Saham
Pengaruh Musk adalah bagian dari narasi valuasi SpaceX, tetapi juga dapat menjadi sumber risiko tata kelola. Reuters melaporkan bahwa pengaturan terkait IPO SpaceX dapat memperkuat kendali Musk dan melemahkan sebagian perlindungan pemegang saham biasa.
Kendali yang kuat memiliki dua sisi: hal itu dapat memungkinkan perusahaan bertahan pada strategi jangka panjang tanpa disandera oleh harga saham jangka pendek; namun juga dapat membuat pemegang saham publik memiliki pengaruh yang terbatas atas transaksi pihak terkait, alokasi modal, dan pengawasan dewan direksi. Setelah go publik, struktur tata kelola semacam ini akan dimasukkan oleh pasar ke dalam diskon atau premi valuasi.
Valuasi IPO Tinggi dan Masa Lock-Up: Volatilitas Pasca-Penawaran Umum Bisa Lebih Besar
Jika SpaceX melantai dengan valuasi tinggi, investor di pasar sekunder perlu memperhatikan secara khusus harga penawaran, harga pembukaan, saham yang beredar di publik, masa lock-up, serta saham yang dapat dijual di masa depan. Reuters menganalisis IPO dengan valuasi tinggi dalam beberapa tahun terakhir dan menemukan bahwa dari 50 IPO dengan valuasi tertinggi selama lima tahun terakhir, sebagian besar tampil di bawah reksa dana indeks S&P 500.
Penjelasan Investor.gov tentang perjanjian IPO lock-up mengingatkan para investor untuk meninjau prospektus IPO perusahaan guna memastikan apakah ada pengaturan lock-up dan kapan masa tersebut berakhir, karena sebelum dan sesudah berakhirnya masa lock-up, pasar mungkin mengantisipasi lebih banyak saham yang akan beredar.
Biaya Perdagangan: Imbal Hasil Riil Tidak Hanya Ditentukan oleh Harga Saham
Jika Anda memantau peluang perdagangan setelah SpaceX go publik, Anda sebaiknya tidak hanya memperhatikan volatilitas harga saham, tetapi juga biaya platform, biaya agen eksternal, biaya aktivitas perdagangan, biaya penyelesaian transaksi (settlement), serta aturan saham pecahan. Berdasarkan informasi biaya yang telah dikumpulkan, biaya perdagangan saham AS BiyaPay menunjukkan bahwa komisi perdagangan saham AS adalah $0, sedangkan biaya platform, biaya agen eksternal, dan biaya lainnya tunduk pada tampilan pusat biaya dan halaman pesanan; untuk pesanan saham pecahan dengan eksekusi kurang dari satu lembar saham, hanya dikenakan biaya platform sebesar 1% dari total nilai transaksi, dengan batas maksimal $1.
Anda juga dapat menggunakan pencarian informasi saham AS untuk mengamati informasi pasar yang relevan, namun sebelum bertransaksi, Anda tetap perlu memasukkan jenis pesanan, volatilitas harga, struktur biaya, dan toleransi risiko Anda sendiri dalam perhitungan Anda. Ketersediaan layanan terkait bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku.
| Isu Pasca-Pencatatan | Hal yang Perlu Diperhatikan Investor | Kemungkinan Dampak |
|---|---|---|
| Hak Suara Pemegang Saham | Kelas A / Kelas B, kendali dewan direksi | Suara pemegang saham biasa |
| Periode Lock-Up | Saham yang dapat dijual di masa depan | Pasokan pasca-pencatatan dan tekanan jual |
| Volatilitas Valuasi | Rasio harga-penjualan, ekspektasi laba, tolok ukur pasar | Harga pasar sekunder |
| Pemasukan ke Indeks | Potensi masuk ke Nasdaq 100, S&P 500, dll. | Arus pasif dan sentimen jangka pendek |
| Biaya Perdagangan | Biaya platform, biaya eksternal, biaya pecahan saham | Imbal hasil aktual |
| Kelayakan Layanan | Lokasi, verifikasi identitas, aturan platform | Apakah dan bagaimana saham dapat diperdagangkan |
Ringkasan: Tantangan SpaceX pasca-penawaran umum perdana (IPO) tidak hanya berasal dari bisnisnya, tetapi juga dari struktur tata kelola dan kondisi perdagangan. Anda perlu menilai apakah kendali Musk merupakan keunggulan strategis jangka panjang atau diskon atas hak pemegang saham biasa. Anda juga perlu memahami volatilitas yang mungkin timbul dari valuasi IPO yang tinggi, masa lock-up, dan harga perdagangan di pasar sekunder. Bahkan jika Anda optimistis terhadap bisnis jangka panjang SpaceX, hasil perdagangan tetap bisa tidak memuaskan jika Anda mengejar lonjakan pembukaan yang besar, gagal memeriksa biaya, atau tidak memahami saham beredar di publik dan masa lock-up. IPO yang populer dapat mengalami volatilitas harga yang signifikan pada tahap awal pencatatan, sehingga investor harus memahami sepenuhnya jenis order, struktur biaya, dan risiko sebelum bertransaksi.Tidak ada Markdown sumber yang disertakan dalam pesan Anda. Silakan berikan konten Markdown yang ingin diterjemahkan ke bahasa Indonesia, dan saya akan menerjemahkannya dengan tetap mempertahankan struktur dan sintaks Markdown secara persis.
FAQ
Apa Risiko Terbesar bagi SpaceX Setelah Melakukan IPO?
Risiko terbesar bukanlah satu peristiwa tunggal, melainkan berbagai tantangan yang muncul secara bersamaan di bawah valuasi tinggi: persetujuan regulator yang melambat, pertumbuhan Starlink yang melemah, keterlambatan Starship, kerugian AI yang semakin besar, pengeluaran modal yang terlalu tinggi, atau menurunnya selera risiko pasar.
Apakah Regulasi Akan Mempengaruhi Starlink?
Ya. Ekspansi Starlink melibatkan jumlah satelit, penggunaan spektrum, lisensi regional, keamanan orbit, dan koordinasi internasional. Sekalipun teknologinya sudah matang, persyaratan regulasi di berbagai negara dan wilayah dapat memengaruhi cakupan layanan, waktu peluncuran layanan, dan kecepatan komersialisasi.
Siapa Saja Kompetitor Starlink?
Kompetitor utama meliputi Amazon Kuiper, operator satelit tradisional, broadband darat, operator seluler, dan penyedia layanan broadband regional. Persaingan bukan hanya tentang jumlah satelit, tetapi juga harga, kualitas jaringan, pelanggan korporat, lisensi lokal, dan stabilitas layanan.
Apakah Keterlambatan Starship Akan Memengaruhi Valuasi?
Ya. Starship adalah fondasi penting untuk menurunkan biaya peluncuran, menerapkan jaringan satelit generasi berikutnya, dan mendukung bisnis luar angkasa jangka panjang. Jika pengujian tertunda atau biaya membengkak, model keuangan jangka panjang dan logika valuasi SpaceX keduanya dapat menghadapi tekanan.
Bagaimana Investor Biasa Memantau Risiko?
Investor dapat melacak lisensi FAA dan FCC, pengguna dan laba Starlink, kemajuan pengujian Starship, kerugian AI, belanja modal, arus kas, struktur tata kelola, serta harga saham setelah pencatatan. Jangan hanya melihat panasnya berita atau pergerakan harga saham dalam satu hari.
Inti tantangan SpaceX setelah IPO bukanlah menilai apakah perusahaan ini "kuat", melainkan menilai apakah bisnis yang kuat dapat terus memberikan hasil di bawah tekanan regulasi, persaingan, biaya, dan komersialisasi. Anda dapat membagi SpaceX menjadi lima target pengamatan: Starlink, peluncuran, AI, Starship, dan pasar modal, lalu melacak kemajuan perizinan, kualitas pendapatan, belanja modal, struktur tata kelola, dan biaya transaksi riil secara terpisah.
Jika wilayah Anda memenuhi syarat kelayakan layanan terkait, Anda dapat menggunakan BiyaPay untuk mengikuti layanan perdagangan multi-aset seperti saham AS, saham Hong Kong, dan cryptocurrency, serta memasukkan jenis pesanan, biaya platform, biaya agen eksternal, dan aturan saham pecahan dalam perhitungan Anda sebelum berdagang. Di perangkat seluler, Anda juga dapat menggunakan Aplikasi BiyaPay untuk mengelola akun Anda dan melihat informasi pasar. Ketersediaan layanan terkait bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Konten di atas hanya memperkenalkan informasi pasar publik, metode analisis risiko, dan struktur biaya, serta tidak merupakan saran investasi.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Starting Share Trading: Account Setup, Funding, Order Types, and Trade Confirmations


Prepaid Virtual Cards Explained: Funding, Fees, and Spending Limits




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam