
Apakah Valuasi SpaceX Terlalu Tinggi? Cara Memahami Rasio Harga terhadap Penjualan, Kerugian, dan Ekspektasi Pertumbuhan




Apakah valuasi SpaceX terlalu tinggi tidak dapat dinilai hanya dari angka 1,75 triliun dolar AS. Pertanyaan yang sebenarnya adalah apakah price-to-sales ratio yang mendekati 100 kali lipat dapat didukung oleh profitabilitas Starlink, hambatan peluncuran roket, investasi AI, dan ekspektasi pertumbuhan Starship. Valuasi yang tinggi tidak selalu berarti gelembung, tetapi secara signifikan mengurangi ruang untuk kesalahan. Jika pertumbuhan pendapatan, pengurangan kerugian, imbal hasil dari pengeluaran modal, atau realisasi teknologi tidak memenuhi ekspektasi, tekanan untuk koreksi valuasi akan semakin menguat. Bagi investor biasa, SpaceX lebih baik digunakan sebagai studi kasus tipikal untuk memahami saham teknologi bervaluasi tinggi, alih-alih langsung menyimpulkan bahwa perusahaan ini "mahal" atau "tidak mahal."
Poin-Poin Utama
- Kontroversi inti seputar valuasi SpaceX terletak pada rasio harga terhadap penjualannya, bukan pada visibilitas perusahaan tersebut.
- Starlink adalah jangkar profitabilitas yang nyata, tetapi tidak dapat menjelaskan seluruh valuasi dengan sendirinya.
- AI, Starship, dan pusat data luar angkasa termasuk dalam ekspektasi pertumbuhan jangka panjang.
- Kerugian yang tinggi dan belanja modal yang besar akan memengaruhi seberapa cepat valuasi tersebut dapat terserap.
- Penilaian investasi juga harus membedakan antara nilai perusahaan, harga penawaran, dan biaya transaksi.
Mengapa Valuasi SpaceX Kontroversial: Apa yang Sebenarnya Dicari Pasar?
Perdebatan seputar valuasi SpaceX bukan tentang apakah SpaceX adalah perusahaan yang penting. Pertanyaan yang lebih tepat adalah apakah pasar publik bersedia membayar harga yang sangat tinggi hari ini untuk pertumbuhan masa depan SpaceX selama bertahun-tahun. Ketika Anda mencari valuasi SpaceX, valuasi IPO SpaceX, rasio harga-terhadap-penjualan SpaceX, profitabilitas Starlink, atau kerugian pendapatan SpaceX, pada dasarnya Anda mengajukan pertanyaan yang sama: apakah valuasi saat ini sudah menarik ekspektasi masa depan ke masa kini?
Menurut laporan Reuters tentang pengajuan IPO SpaceX, penawaran saham yang direncanakan SpaceX bisa mencerminkan valuasi sekitar $1,75 triliun, sementara Musk akan mempertahankan sekitar 85,1% dari total hak suara. Ketika pasar publik menilai jenis perusahaan seperti ini, mereka tidak hanya melihat bisnis peluncuran roket. Valuasi tersebut juga mencakup Starlink, AI, xAI, Starship, pusat data luar angkasa, bahkan visi Mars dalam imajinasi masa depan mereka.
Namun valuasi, harga penawaran, harga pembukaan, dan harga transaksi pasca-pencatatan bukanlah hal yang sama. Definisi IPO menurut SEC menekankan bahwa IPO adalah penawaran pertama sekuritas ekuitas suatu perusahaan kepada publik yang terdaftar serta terciptanya pasar perdagangan publik. Ini berarti perusahaan memasuki pasar publik, tetapi tidak otomatis berarti harga penawarannya murah, juga tidak berarti harga pasca-pencatatan pasti akan naik.
| Kekhawatiran Pengguna | Metrik yang Sebenarnya Harus Dianalisis | Makna bagi SpaceX |
|---|---|---|
| Apakah valuasinya terlalu tinggi? | Rasio harga terhadap penjualan, pertumbuhan pendapatan, skala kerugian | Menentukan apakah harga telah mengantisipasi ekspektasi ke depan |
| Apakah Starlink menguntungkan? | Pendapatan segmen, margin, pertumbuhan pengguna | Menentukan apakah dukungan laba stabil |
| Apakah AI meningkatkan valuasi? | Belanja modal, kerugian, jalur komersialisasi | Menentukan apakah narasi jangka panjang dapat terwujud |
| Bisakah saham naik setelah IPO? | Harga penawaran, likuiditas, sentimen pasar | Mengevaluasi risiko perdagangan, bukan kualitas perusahaan |
| Apakah kontrol Musk penting? | Hak suara, struktur kepemilikan saham, pengaturan tata kelola | Mengevaluasi suara pemegang saham biasa |
Kontroversi valuasi ini juga berasal dari kombinasi bisnis SpaceX yang sangat tidak biasa. Perusahaan kedirgantaraan tradisional biasanya divaluasi berdasarkan kontrak pertahanan, pesanan peluncuran, dan kemampuan manufaktur. Perusahaan internet sering dievaluasi berdasarkan skala pengguna, pertumbuhan pendapatan, dan margin. Perusahaan AI dihargai oleh pasar berdasarkan kekuatan komputasi, kemampuan model, dan ruang aplikasi di masa depan. SpaceX mencampur logika-logika ini menjadi satu: ia adalah perusahaan ruang angkasa komersial, perusahaan internet satelit, dan juga telah diberi narasi infrastruktur AI. Kombinasi ini dapat mendukung valuasi yang lebih tinggi, tetapi juga membuat valuasi menjadi lebih sulit diverifikasi.
Ringkasan: Inti dari perdebatan valuasi SpaceX bukanlah apakah perusahaan ini memiliki hambatan teknologi, melainkan apakah pasar telah memasukkan pertumbuhan masa depan dari Starlink, roket yang dapat digunakan kembali, AI, Starship, dan infrastruktur antariksa ke dalam harga. Saat menilai valuasi SpaceX, Anda pertama-tama perlu membedakan apakah Anda sedang menganalisis nilai jangka panjang perusahaan atau menilai peluang perdagangan pasar sekunder setelah IPO. Yang pertama bergantung pada bisnis, laba, dan arus kas, sedangkan yang kedua juga bergantung pada harga penawaran, harga pembukaan, likuiditas, dan sentimen pasar. Kedua rangkaian pertanyaan ini tidak boleh dicampur menjadi satu. Jika tidak, akan mudah salah membaca “perusahaannya kuat” sebagai “harga berapa pun masih masuk akal.”
Cara Memahami Rasio Harga terhadap Penjualan: Mengapa Valuasi Hampir 100 Kali Lipat Memperbesar Risiko
Rasio harga terhadap penjualan, atau rasio P/S, biasanya dihitung sebagai kapitalisasi pasar perusahaan dibagi dengan pendapatan tahunan. Rasio ini sering digunakan untuk perusahaan yang belum mencapai profitabilitas yang stabil tetapi pendapatannya tumbuh cepat, karena perusahaan-perusahaan ini mungkin belum memiliki laba bersih yang stabil, sehingga rasio harga terhadap laba kurang berguna. Namun, rasio P/S saja tidak dapat menentukan apakah sebuah perusahaan murah atau mahal. Rasio ini hanya menunjukkan berapa banyak yang bersedia dibayarkan pasar untuk setiap dolar pendapatan.
Premi yang wajar untuk rasio P/S yang tinggi adalah bahwa pertumbuhan pendapatan cukup cepat, margin di masa depan cukup tinggi, dan pengeluaran modal pada akhirnya dapat dikonversi menjadi arus kas. Jika kondisi-kondisi ini tidak terpenuhi, rasio P/S yang tinggi menjadi tekanan valuasi. Reuters menyebutkan dalam analisisnya mengenai IPO populer bahwa, berdasarkan valuasi $1,75 triliun, rasio P/S SpaceX akan mendekati 100 kali, sementara rasio P/S Nvidia saat itu berada di sekitar 24 kali. Analisis yang sama juga mencatat bahwa SpaceX mengalami kerugian hampir $5 miliar pada tahun lalu.
Jenis perbandingan ini tidak dimaksudkan untuk membuktikan bahwa SpaceX pasti lebih mahal daripada Nvidia, dan juga tidak berarti kedua perusahaan tersebut dapat dibandingkan secara langsung berdampingan. Nvidia memiliki penjualan chip yang jelas, pendapatan pusat data, dan data keuangan publik yang matang. SpaceX mencakup dirgantara, internet satelit, AI, dan visi ruang angkasa jauh, serta tidak memiliki perusahaan yang sepenuhnya dapat dibandingkan. Persoalannya adalah, semakin sedikit perusahaan yang dapat dibandingkan, semakin bergantung penilaian nilai pada kepercayaan pasar. Semakin bergantung pada kepercayaan pasar, semakin mudah harga dipengaruhi oleh perubahan selera risiko.
| Metrik | Makna Umum | Hal yang Perlu Diperhatikan Saat Menerapkannya pada SpaceX |
|---|---|---|
| Rasio harga terhadap pendapatan | Nilai pasar relatif terhadap pendapatan | Mencerminkan seberapa kuat pasar menilai pertumbuhan masa depan |
| Pertumbuhan pendapatan | Kecepatan ekspansi bisnis | Apakah Starlink dan bisnis peluncuran dapat terus bertumbuh |
| Kerugian bersih | Apakah perusahaan menghasilkan laba | Kerugian besar memperlambat penyerapan valuasi |
| Belanja modal | Berapa banyak yang diinvestasikan untuk pertumbuhan masa depan | Investasi AI dan Starship dapat menjaga biaya tetap tinggi |
| Perusahaan pembanding | Dengan siapa harus dibandingkan | SpaceX tidak memiliki perusahaan pembanding yang sempurna |
| Ekspektasi margin | Apakah perusahaan dapat memperoleh laba di masa depan | Semakin tidak pasti margin jangka panjang, semakin sensitif valuasinya |
Kinerja historis IPO dengan valuasi tinggi juga patut dipertimbangkan. Analisis Reuters terhadap 50 IPO bernilai tinggi dalam lima tahun terakhir menunjukkan bahwa sekitar tiga perempat di antaranya tampil di bawah pembelian reksa dana indeks S&P 500 dalam periode yang sama; rata-rata imbal hasil dari pembelian pada harga IPO juga lebih rendah dibandingkan S&P 500 dalam periode yang sama. Statistik ini tidak dapat langsung memprediksi kinerja SpaceX, tetapi mengingatkan Anda bahwa tidak ada hubungan yang pasti antara IPO yang populer dan unggulnya kinerja dalam jangka panjang.
Rasio P/S juga memiliki satu fitur yang mudah diabaikan: ia tidak cukup membedakan kualitas pendapatan. Dua perusahaan sama-sama dapat memiliki pendapatan $10 miliar, tetapi jika salah satunya menghasilkan pendapatan tersebut dari layanan langganan bermargin tinggi dan yang lainnya dari bisnis yang padat modal dan bermargin rendah yang memerlukan investasi berkelanjutan, kapasitas valuasinya benar-benar berbeda. Kualitas pendapatan SpaceX perlu diurai lebih detail: Starlink mungkin menghasilkan pendapatan langganan yang lebih stabil, bisnis peluncuran dipengaruhi oleh kontrak dan siklus misi, sementara AI dan pusat data masa depan masih berada dalam tahap investasi dan validasi.
Ringkasan: Rasio P/S yang mendekati 100x tidak dapat secara langsung membuktikan bahwa SpaceX adalah gelembung, tetapi menunjukkan bahwa pasar memberikan ruang kesalahan yang sangat kecil bagi SpaceX. Jika Starlink terus tumbuh, investasi AI secara bertahap berubah menjadi pendapatan, dan Starship berjalan lancar, valuasi tinggi mungkin dapat diserap oleh pertumbuhan di masa depan. Jika pertumbuhan pendapatan melambat, kerugian membesar, dan imbal hasil dari belanja modal tetap tidak jelas, tekanan reset valuasi akan sangat terlihat. Nilai dari rasio P/S bukanlah memberikan jawaban akhir, melainkan mengingatkan Anda betapa banyak keberhasilan di masa depan yang sudah termasuk dalam harga.
Cara Membaca Pendapatan dan Kerugian: Dapatkah Profitabilitas Starlink Mendukung Valuasi Keseluruhan?
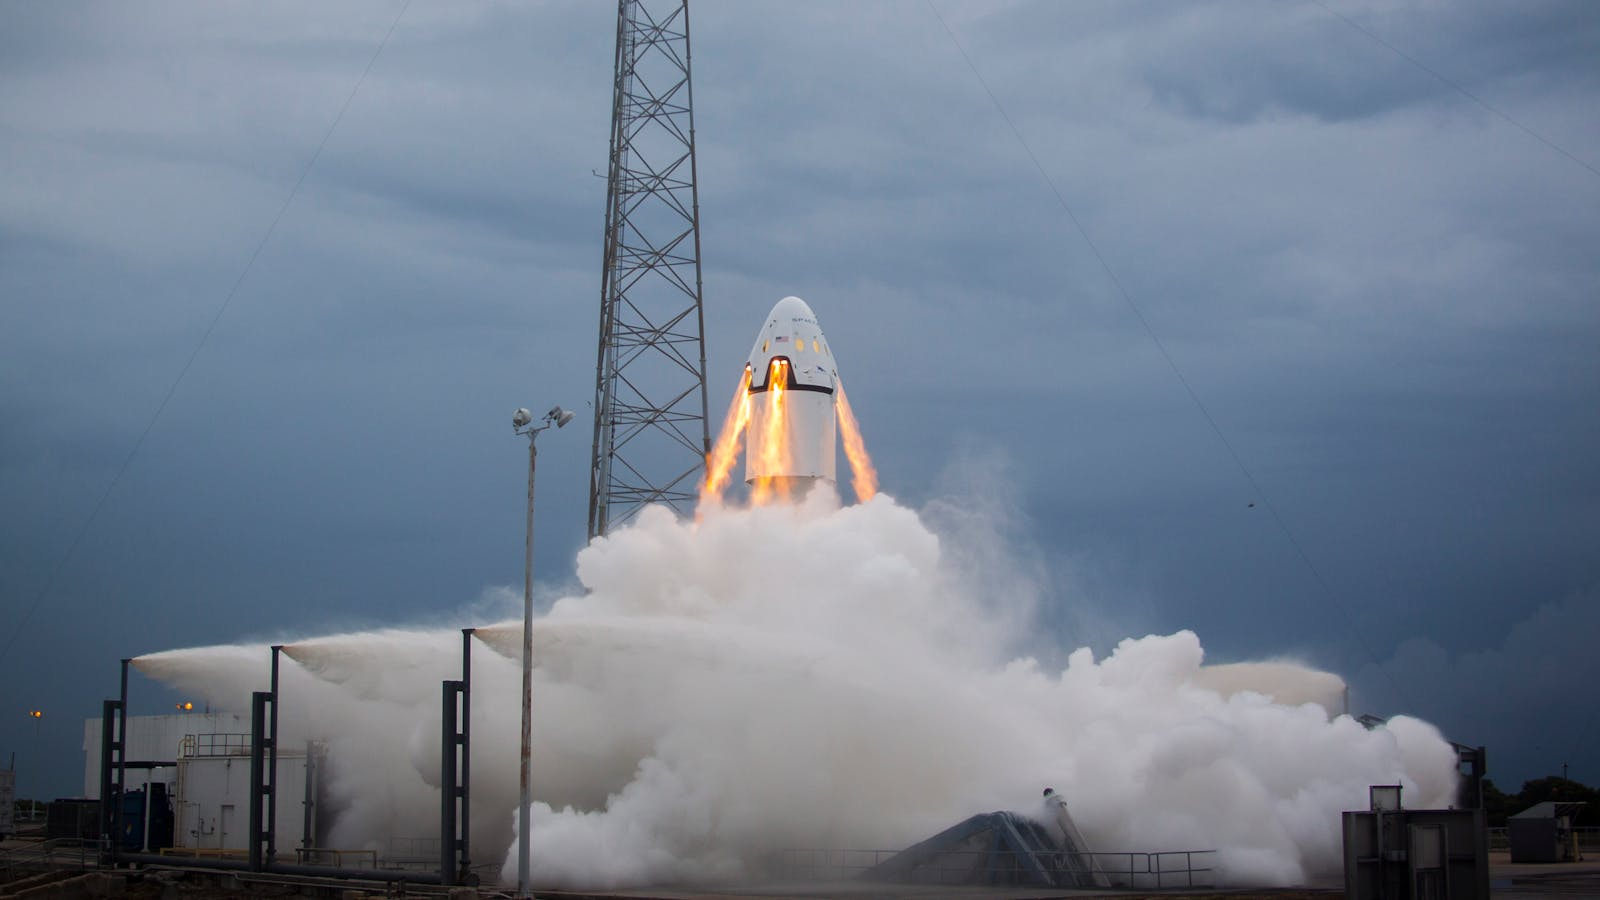
Saat menganalisis valuasi SpaceX, Anda tidak boleh hanya melihat kata "kerugian," dan juga tidak boleh hanya melihat sorotan "profitabilitas Starlink." Yang lebih penting adalah menguraikan dari mana pendapatan berasal, di mana kerugian terjadi, dan apakah investasi dapat berubah menjadi arus kas di masa depan. Perusahaan dengan pertumbuhan tinggi boleh saja kehilangan uang selama fase ekspansinya, tetapi kerugian tersebut harus memiliki jalur pengembalian komersial yang jelas.
Starlink adalah jangkar paling realistis dalam valuasi SpaceX. Logikanya relatif jelas: perusahaan menyediakan konektivitas internet melalui jaringan satelit orbit rendah, yang mencakup wilayah terpencil, penerbangan, pelayaran, perusahaan, pemerintah, dan skenario komunikasi seluler. Reuters menyebutkan dalam laporannya tentang perhitungan valuasi SpaceX bahwa Starlink sudah menghasilkan laba dan menyumbang sekitar 50% hingga 80% dari pendapatan SpaceX; frekuensi peluncuran SpaceX yang tinggi juga membantunya mempertahankan keunggulan dalam penerapan satelit orbit rendah.
Namun, apakah Starlink dapat mendukung valuasi keseluruhan juga bergantung pada pertumbuhan pengguna, pendapatan rata-rata per pengguna, biaya pemeliharaan satelit, biaya terminal, regulasi spektrum, dan persaingan. Investor's Business Daily melaporkan bahwa per 31 Maret 2026, pengguna Starlink telah mencapai sekitar 10,3 juta, naik 105% dari tahun ke tahun, tetapi pendapatan rata-rata per pengguna turun dari $99 pada tahun 2023 menjadi $66 pada awal tahun 2026. Pertumbuhan pengguna yang cepat merupakan hal positif, tetapi menurunnya ARPU berarti kualitas pendapatan dan struktur penetapan harga juga perlu diamati secara bersamaan.
Struktur kerugian sama pentingnya. Ringkasan Morningstar tentang keuangan IPO SpaceX menunjukkan bahwa SpaceX menghasilkan pendapatan sekitar $18,7 miliar pada tahun 2025 dengan kerugian bersih sekitar $4,9 miliar; pada kuartal pertama tahun 2026, pendapatan mencapai sekitar $4,7 miliar, sementara kerugian bersih mencapai sekitar $4,3 miliar. Kerugian tidak serta-merta meniadakan nilai sebuah perusahaan yang sedang bertumbuh, tetapi jika kerugian tersebut terutama berasal dari bisnis-bisnis yang sangat tidak pasti, pasar akan menuntut kompensasi risiko yang lebih tinggi.
| Bisnis / Metrik | Dampak Positif terhadap Valuasi | Potensi Risiko |
|---|---|---|
| Starlink | Memberikan dukungan pendapatan dan laba | Penurunan ARPU, persaingan, biaya pemeliharaan satelit |
| Bisnis peluncuran | Membangun hambatan teknologi dan posisi industri | Kecelakaan peluncuran, perizinan, konsentrasi pelanggan |
| AI / xAI | Memberikan narasi pertumbuhan baru | Kerugian besar dan pengeluaran modal yang tinggi |
| Starship | Membuka kapasitas peluncuran jangka panjang dan pasar angkasa dalam | Linimasa pengiriman teknologi yang tidak pasti |
| Kerugian bersih keseluruhan | Dapat dijelaskan sebagai investasi pertumbuhan | Jika terus meluas dalam jangka panjang, valuasi dapat tertekan |
| Arus kas | Mengukur apakah investasi dapat bersiklus secara mandiri | Siklus investasi tinggi mungkin bergantung pada pendanaan berkelanjutan |
Ada satu penilaian kunci di sini: profitabilitas Starlink dapat menjelaskan sebagian dari valuasi SpaceX, tetapi sulit untuk menjelaskan keseluruhannya. Valuasi target SpaceX bukan hanya membeli Starlink. Ini juga membeli sistem roket yang dapat digunakan kembali, peningkatan kapasitas Starship, infrastruktur AI, pusat data luar angkasa, dan pengaruh pribadi Musk. Setiap lapisan narasi tambahan dapat meningkatkan batas atas valuasi, tetapi juga meningkatkan kesulitan verifikasinya.
Ringkasan: Valuasi SpaceX tidak dapat dijelaskan hanya dari profitabilitas Starlink, juga tidak boleh diabaikan begitu saja karena kerugian secara keseluruhan. Yang benar-benar penting adalah apakah bisnis yang menguntungkan dapat terus berkembang, apakah bisnis yang merugi dapat menjadi sumber pendapatan di masa depan, dan apakah pengeluaran modal menghasilkan imbal hasil yang dapat diverifikasi. Starlink adalah jangkar valuasi, sementara AI dan Starship adalah sumber potensi kenaikan valuasi sekaligus sumber risiko. Jika pertumbuhan Starlink dapat menutupi investasi pada bisnis lainnya, valuasi yang tinggi akan lebih mudah diterima oleh pasar. Jika jangkar laba tidak cukup stabil, narasi jangka panjang akan menghadapi tekanan yang lebih besar.
Cara Memecah Ekspektasi Pertumbuhan: Berapa Nilai AI, Starship, dan Pusat Data Luar Angkasa?
Sebagian besar dari valuasi tinggi SpaceX berasal dari ekspektasi pertumbuhan. Ekspektasi pertumbuhan bukanlah fantasi. Perusahaan teknologi yang unggul sering kali dihargai oleh pasar sebelum labanya sepenuhnya terealisasi. Namun ekspektasi pertumbuhan harus diuraikan: pasar apa yang menjadi sasarannya, teknologi apa yang dibutuhkan, kapan dapat dikomersialkan, berapa besar pengeluaran modal yang diperlukan, dan seberapa besar arus kas yang pada akhirnya dapat dihasilkan.
Kisah pertumbuhan SpaceX pada dasarnya memiliki lima garis utama:
| Narasi Pertumbuhan | Logika yang Mendukung Penilaian | Pertanyaan yang Perlu Diverifikasi |
|---|---|---|
| Starship | Menurunkan biaya peluncuran secara signifikan | Penerbangan uji, perizinan, linimasa komersialisasi |
| Starlink direct-to-cell | Memperluas pasar konektivitas | Pertumbuhan pengguna, ARPU, model kemitraan |
| AI / xAI | Membuka pasar daya komputasi dan layanan data | Kapan kerugian akan menyempit |
| Pusat data luar angkasa | Memberikan imajinasi jangka panjang yang sangat besar | Apakah teknologi, biaya, dan permintaan layak |
| Visi Mars | Memperkuat merek dan narasi jangka panjang | Tidak boleh dianggap sebagai dasar keuntungan jangka pendek |
Starship adalah tuas valuasi sekaligus risiko teknologi. Jika berhasil, dapat mengubah struktur biaya penyebaran satelit, misi luar angkasa jauh, peluncuran komersial, dan infrastruktur luar angkasa jangka panjang. Namun komersialisasi Starship tidak hanya bergantung pada kemajuan rekayasa, tetapi juga pada regulasi, frekuensi peluncuran, penilaian lingkungan, dan persyaratan keselamatan. Dokumen FAA tentang Starship/Super Heavy menunjukkan bahwa proyek Boca Chica melibatkan modifikasi lisensi peluncuran, profil misi, misi kembali ke lokasi peluncuran, dan penutupan ruang udara.
Narasi AI akan semakin meningkatkan valuasinya, tetapi juga akan menambah kerugian. Reuters melaporkan bahwa narasi IPO SpaceX menggabungkan roket, Starlink, AI, dan infrastruktur masa depan menjadi satu kisah pertumbuhan, namun keterlambatan Starship atau pembengkakan biaya dapat mengancam AI, ekspansi satelit, dan pertumbuhan secara keseluruhan. Morningstar juga mencatat dalam analisisnya mengenai keuangan yang terkait dengan xAI bahwa kerugian di segmen AI semakin cepat, sementara belanja daya komputasi dan pusat data meningkat secara signifikan.
Pusat data luar angkasa termasuk dalam imajinasi jangka panjang yang bahkan lebih jauh. Mungkin saja mereka menawarkan ruang narasi yang sangat besar, tetapi Anda tidak bisa menganggapnya sebagai sumber keuntungan jangka pendek. Selama model bisnis, struktur biaya, permintaan pelanggan, dan lingkungan regulasi belum tervalidasi dengan jelas, mereka lebih mirip "opsi" dalam valuasi daripada arus kas yang didiskontokan secara stabil.
Ekspektasi pertumbuhan dapat diperiksa melalui tiga pertanyaan:
- Apakah bisnis ini sudah menghasilkan pendapatan, atau masih berada pada tahap visi?
- Berapa banyak pengeluaran modal yang dibutuhkan, dan berapa lama waktu yang diperlukan untuk berubah menjadi laba atau arus kas?
- Jika kemajuannya tidak sesuai ekspektasi, apakah valuasi saat ini masih memiliki cukup margin keamanan?
Ringkasan: Valuasi tinggi SpaceX tidak hanya berasal dari pendapatan saat ini. Ia berasal dari ekspektasi pertumbuhan di masa depan. Starship, AI, Starlink direct-to-cell, dan pusat data luar angkasa semuanya mungkin membuka peluang pasar yang lebih besar, tetapi semuanya berada pada tahap kematangan yang berbeda. Semakin besar ekspektasi pertumbuhan, semakin jelas jalan menuju realisasinya harus dijelaskan. Jika teknologi, regulasi, biaya, atau validasi permintaan tidak memenuhi harapan, rasio P/S yang tinggi akan bergeser dari "premium pertumbuhan" menjadi "tekanan valuasi." Untuk menilai apakah SpaceX terlalu mahal, Anda tidak bisa hanya melihat seberapa besar visinya. Anda juga perlu melihat seberapa jauh visi itu dari arus kas.
Cara Memandang Risiko dalam IPO Bernilai Tinggi: Jangan Samaikan Nilai Perusahaan Dengan Imbal Hasil Investasi
Perusahaan dengan valuasi tinggi tidak sama dengan saham berimbal hasil tinggi, dan IPO yang populer tidak sama dengan peluang berisiko rendah. SpaceX bisa menjadi perusahaan yang sangat penting sekaligus tampak terlalu mahal pada harga tertentu. Bagi investor biasa, hal yang paling mudah membingungkan bukanlah apakah perusahaan itu bagus atau buruk, melainkan perbedaan antara "perusahaan yang bagus," "harga yang bagus," dan "hasil perdagangan yang bagus."
Harga penawaran, harga pembukaan, dan harga transaksi pasar sekunder perlu dibedakan secara khusus. Harga penawaran biasanya terbentuk selama proses penetapan harga IPO dan mungkin tidak tersedia bagi semua investor biasa. Harga pembukaan ditentukan oleh penawaran dan permintaan pasar pada hari pertama serta bisa jauh lebih tinggi daripada harga penawaran. Harga transaksi pasar sekunder dipengaruhi oleh sentimen, likuiditas, modal jangka pendek, dan seluruh napsu risiko pasar. Jika Anda membeli setelah pencatatan, risiko aktual yang Anda tanggung mungkin bukan lagi risiko harga penawaran IPO, melainkan risiko mengejar di pasar publik.
| Tingkat Penilaian | Pertanyaan yang Diajukan | Kesalahpahaman Umum |
|---|---|---|
| Nilai perusahaan | Apakah SpaceX kompetitif dalam jangka panjang? | Menganggap popularitas merek sebagai dasar valuasi |
| Harga IPO | Apakah harga penawaran masuk akal? | Mengasumsikan harga penawaran pasti murah |
| Harga pasar sekunder | Apakah harga setelah pencatatan telah didorong naik oleh sentimen? | Mengejar keuntungan hari pertama sambil mengabaikan volatilitas |
| Biaya perdagangan | Komisi, biaya platform, aturan saham pecahan | Hanya melihat komisi dan tidak melihat total biaya |
| Toleransi risiko | Ukuran posisi dan periode kepemilikan | Membeli cerita jangka panjang dengan pola pikir jangka pendek |
Jika Anda mengikuti peluang perdagangan setelah IPO populer tercatat, Anda perlu melihat biaya perdagangan aktual selain volatilitas harga saham. Biaya perdagangan saham AS biasanya tidak hanya mencakup komisi, tetapi juga dapat mencakup biaya platform, biaya agen eksternal, biaya aktivitas perdagangan, biaya penyelesaian, biaya kurs, dan aturan order saham pecahan. Biaya perdagangan saham AS BiyaPay menunjukkan bahwa komisi perdagangan saham AS adalah $0, biaya platform adalah $0,005 per saham, dengan minimum $0,99 per order dan maksimum 1% dari nilai perdagangan; biaya agen eksternal dan biaya aktivitas perdagangan adalah $0,00396 per saham.Untuk pesanan saham pecahan dengan jumlah eksekusi kurang dari satu saham, BiyaPay hanya mengenakan biaya 1% dari total jumlah transaksi sebagai biaya platform, dengan batas maksimal $1. Biaya sebenarnya tetap harus mengacu pada tampilan pusat biaya dan halaman pesanan.
Jenis informasi biaya ini termasuk dalam daftar periksa sebelum transaksi, bukan sebagai pengganti penilaian investasi. IPO populer dapat mengalami fluktuasi harga yang signifikan pada tahap awal setelah pencatatan. Sebelum bertransaksi, investor harus memahami secara menyeluruh jenis pesanan, struktur biaya, dan risikonya. Ketersediaan layanan terkait bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku. Konten berikut hanya memperkenalkan informasi pasar publik, aturan transaksi, dan struktur biaya, serta bukan merupakan saran investasi.
Ringkasan: Menilai valuasi SpaceX tidak bisa berhenti pada level perusahaan saja. Ini juga perlu dikembalikan ke level harga dan perdagangan. Perusahaan yang sebaik apa pun dapat menghasilkan pengalaman investasi yang buruk jika harga pembelian terlalu tinggi. Bagi investor biasa, harga penawaran, harga pembukaan, harga transaksi pasar sekunder, dan biaya perdagangan aktual semuanya perlu dihitung secara terpisah. Kisah jangka panjang SpaceX bisa sangat menarik, tetapi hasil perdagangan bergantung pada harga pembelian Anda, berapa lama Anda memegangnya, seberapa besar volatilitas yang dapat Anda tanggung, dan apakah Anda benar-benar memahami biaya serta aturan order.
Cara Membentuk Penilaian Anda Sendiri: Apakah SpaceX Overvalued, atau Harganya Sudah Dihitung Di Muka?
Tidak ada jawaban sederhana mengenai apakah SpaceX dinilai terlalu tinggi. Cara yang lebih akurat untuk menyatakannya adalah bahwa pasar telah menghargai pertumbuhan jangka panjang SpaceX secara di muka dengan harga yang sangat tinggi. Apakah harga tersebut masuk akal atau tidak bergantung pada apakah beberapa kondisi dapat terpenuhi secara bersamaan dalam beberapa tahun ke depan.
Kondisi-kondisi yang dapat membenarkan valuasi tinggi tersebut antara lain:
- Pengguna dan pendapatan Starlink terus bertambah, dan penurunan ARPU tidak menekan laba secara signifikan.
- Margin Starlink tetap stabil dan dapat memberikan dukungan kas untuk investasi di bisnis lain.
- Penerbangan uji Starship, perizinan, dan jalur komersialisasi secara bertahap menjadi lebih jelas.
- Kerugian AI tetap terkendali dan sumber pendapatan yang jelas mulai muncul.
- Belanja modal secara bertahap berubah menjadi arus kas di masa depan.
- Pengungkapan keuangan menjadi lebih transparan setelah melantai di bursa, sehingga pasar dapat terus memantau kualitas bisnis.
Sinyal yang menuntut kehati-hatian meliputi:
- Pertumbuhan Starlink melambat, atau pertumbuhan pengguna bergantung pada pemotongan harga yang berkelanjutan.
- Kerugian AI terus melebar, tetapi jalur komersialisasi masih belum jelas.
- Starship tertunda, biaya membengkak, atau kendala regulasi meningkat.
- Rasio P/S tetap sangat tinggi dalam jangka waktu lama, tetapi pertumbuhan pendapatan tidak mampu mengimbanginya.
- Kontrol Musk terlalu kuat, dan hak tata kelola pemegang saham biasa terbatas.
- Harga pencatatan hari pertama secara signifikan terputus dari fundamental dan didorong naik oleh sentimen.
| Pertanyaan | Interpretasi Optimis | Interpretasi Kehati-hatian |
|---|---|---|
| Valuasi tinggi | Pasar sedang menhargai sebuah perusahaan platform di masa depan | Ekspektasi masa depan telah ditarik terlalu jauh ke depan |
| Kerugian besar | Investasi besar untuk pertumbuhan jangka panjang | Tekanan finansial dan pembakaran kas terlalu tinggi |
| Profitabilitas Starlink | Ada jangkar komersial yang jelas | Satu bisnis saja tidak cukup untuk menopang seluruh valuasi |
| Investasi AI tinggi | Membuka kurva pertumbuhan baru | Kerugian dapat menyeret kinerja keseluruhan |
| Keterlambatan Starship | Volatilitas normal dalam proyek teknologi siklus panjang | Kisah jangka panjang menjadi semakin sulit diwujudkan |
| Kontrol terpusat | Kesinambungan strategis yang lebih kuat | Pemegang saham biasa memiliki pengaruh terbatas |
Struktur tata kelola juga harus disertakan dalam penilaian. Kekuatan voting Musk yang tinggi dapat memastikan kontinuitas strategis, tetapi itu juga berarti pemegang saham biasa memiliki pengaruh terbatas atas hal-hal penting. Reuters melaporkan bahwa SOC Investment Group meminta SEC untuk meninjau IPO SpaceX disclosures, dengan fokus pada keandalan keuangan, potensi konflik kepentingan, dan masalah tata kelola. Risiko tata kelola tidak berarti perusahaan pasti memiliki masalah, tetapi dapat memengaruhi diskon atau premi yang diberikan pasar publik.
Cara yang lebih bijaksana untuk menilai SpaceX adalah dengan membaginya menjadi tiga lapisan. Lapisan pertama adalah bisnis Starlink dan peluncuran yang relatif lebih jelas. Lapisan kedua adalah bisnis AI dan Starship yang terus berkembang tetapi berisiko lebih tinggi. Lapisan ketiga terdiri dari narasi jangka panjang seperti pusat data luar angkasa dan visi Mars. Jika lapisan pertama cukup kuat, lapisan kedua secara bertahap memberikan hasil, dan lapisan ketiga menambah imajinasi ekstra, maka valuasi tinggi memiliki ruang untuk terserap. Jika lapisan pertama melambat, lapisan kedua terus membakar uang, dan lapisan ketiga tetap belum terverifikasi dalam waktu lama, maka pasar dapat menetapkan ulang harga perusahaan tersebut.
Ringkasan: Apakah SpaceX dinilai terlalu mahal atau harganya sudah mengantisipasi masa depan bergantung pada kecepatan realisasi di masa depan. Dalam skenario optimistis, Starlink berkembang, Starship berhasil, dan AI membentuk jalur pendapatan, sehingga valuasi tinggi saat ini dapat terserap oleh pertumbuhan jangka panjang. Dalam skenario hati-hati, kerugian melebar, teknologi tertunda, dan imbal hasil dari belanja modal tetap tidak jelas, sehingga tekanan valuasi akan muncul dengan cepat. Anda tidak harus memilih hanya "bullish" atau "bearish." Yang lebih penting, Anda sebaiknya menyusun tabel pemantauan dan terus memantau pertumbuhan pendapatan, perubahan kerugian, belanja modal, keuntungan Starlink, kemajuan AI, perizinan Starship, serta kinerja harga setelah pencatatan.
FAQ
Berapa Valuasi SpaceX?
Laporan publik menunjukkan valuasi target sekitar $1,75 triliun, tetapi valuasi akhir, ukuran penawaran, dan pengaturan perdagangan tetap harus didasarkan pada dokumen IPO, pengumuman bursa, dan penetapan harga akhir. Valuasi mencerminkan ekspektasi pasar. Itu tidak berarti harga setelah pencatatan pasti akan naik.
Apa Arti Rasio Price-to-Sales yang Tinggi?
Rasio P/S yang tinggi berarti pasar bersedia membayar premi tinggi untuk pertumbuhan pendapatan di masa depan. Ini bukan bukti langsung adanya gelembung, tetapi berarti perusahaan harus terus membuktikan pertumbuhan, margin, dan arus kas. Jika tidak, tekanan koreksi valuasi akan menjadi lebih besar.
Mengapa SpaceX Masih Merugi?
SpaceX memiliki dukungan pendapatan dari bisnis seperti Starlink, namun AI, Starship, infrastruktur, dan belanja modal tetap menciptakan tekanan kerugian. Ketika menilai kerugian, kuncinya bukanlah apakah perusahaan kehilangan uang, melainkan apakah kerugian tersebut dapat dikonversi menjadi pendapatan masa depan yang dapat diverifikasi.
Dapatkah Starlink Menopang Valuasi?
Starlink adalah jangkar valuasi yang penting bagi SpaceX, tetapi valuasi keseluruhan juga mencakup ekspektasi terhadap AI, Starship, pusat data luar angkasa, dan infrastruktur luar angkasa jangka panjang. Hanya melihat profitabilitas Starlink tidak dapat sepenuhnya menjelaskan keseluruhan valuasi.
Dapatkah IPO Bernilai Tinggi Dibeli?
IPO dengan valuasi tinggi memerlukan penilaian terhadap harga penawaran, harga pasca-listing, price-to-sales ratio, pertumbuhan pendapatan, struktur kerugian, biaya perdagangan, dan toleransi risiko Anda sendiri. Perdagangan di pasar publik mengandung risiko. Analisis ini bukan merupakan nasihat investasi.
Indikator Apa yang Harus Dipantau oleh Investor Biasa?
Anda dapat berfokus pada price-to-sales ratio, pertumbuhan pendapatan, kerugian bersih, belanja modal, keuntungan Starlink, kerugian AI, kemajuan Starship, struktur tata kelola, harga penawaran, dan biaya perdagangan. Satu indikator saja tidak cukup untuk menilai apakah valuasi tersebut masuk akal.
Nilai dari perdebatan valuasi SpaceX bukan hanya tentang menilai apakah harganya mahal atau tidak. Ini juga membantu Anda memahami cara menganalisis saham teknologi bernilai valuasi tinggi. Anda perlu memasukkan pendapatan saat ini, struktur kerugian, pengeluaran modal, profitabilitas Starlink, investasi AI, kemajuan Starship, dan sentimen pasar ke dalam tabel yang sama. Sebuah perusahaan mungkin memiliki imajinasi jangka panjang yang kuat, tetapi itu tidak berarti harga berapa pun masuk akal. IPO yang sangat dinantikan juga tidak berarti risiko perdagangan yang lebih rendah setelah pencatatan.
Jika Anda terus mengikuti IPO saham SpaceX atau IPO saham AS populer lainnya, Anda dapat terlebih dahulu menggunakan alat pencarian saham AS untuk melacak informasi pasar publik, lalu menggabungkan biaya, jenis order, dan toleransi risiko untuk pemeriksaan sebelum transaksi. BiyaPay adalah dompet perdagangan multi-aset global yang mendukung perdagangan saham AS dan Hong Kong serta perdagangan mata uang kripto, dan juga mendukung konversi USDT ke mata uang fiat utama seperti USD atau HKD. Pengguna yang memenuhi syarat layanan yang berlaku dapat memeriksa tampilan akun, order, dan biaya melalui Aplikasi BiyaPay atau perdagangan web BiyaPay.Ketersediaan layanan terkait bergantung pada lokasi pengguna, hasil verifikasi identitas, aturan platform, serta hukum dan peraturan yang berlaku.
*Artikel ini disediakan untuk tujuan informasi umum dan tidak merupakan nasihat hukum, pajak, atau nasihat profesional lainnya dari BiyaPay atau anak perusahaan serta afiliasinya, dan tidak dimaksudkan sebagai pengganti untuk mendapatkan nasihat dari penasihat keuangan atau profesional lainnya.
Kami tidak membuat pernyataan atau jaminan apa pun, baik tersurat maupun tersirat, mengenai keakuratan, kelengkapan, atau ketepatan waktu isi publikasi ini.
Blog terkait

Short Selling Stocks Explained: Borrowing, Margin, Costs, and Risks


Investing in Commodities: Physical Assets, Funds, Futures, and Stocks Compared




Pilih Negara atau Wilayah untuk Membaca Blog Lokal
 Australia
 Austria
 Belgia
 Kanada
 Siprus
 Republik Ceko
 Denmark
 Estonia
 Finlandia
 Prancis
 Jerman
 Yunani
 Hongkong
 India
 Indonesia
 Irlandia
 Italia
 Jepang
 Latvia
 Lituania
 Luksemburg
 Malaysia
 Malta
 Maroko
 Nepal
 Belanda
 Selandia Baru
 Norwegia
 Pakistan
 Filipina
 Polandia
 Portugal
 Rumania
 Singapura
 Slowakia
 Slovenia
 Afrika Selatan
 Korea Selatan
 Spanyol
 Swedia
 Thailand
 Amerika Serikat
 Turki
 Uni Emirat Arab
 Britania Raya
 Vietnam